核心要点
- 软银为其美国数据中心园区的电力设备计提了37亿美元减值,导致GE Vernova今日下跌4%。
- 该减值中的大部分是软银已支付的款项,其放弃的任何涡轮机订单位应该都能找到新买家。
- Bloom Energy、Vertiv、Oklo和NuScale Power股价也出现下跌,尽管软银并未缩减俄亥俄州项目。
- 分析师预计GE Vernova的盈利到2028年将增长一倍以上,其远期市盈率接近一年低点。
GE Vernova (GEV) 今日下跌4%,此前软银为其俄亥俄州数据中心园区及其他美国站点的电力设备计提了37亿美元减值。
Bloom Energy (BE) 和 Vertiv (VRT) 同样为数据中心建设提供设备,股价各下跌3%。Oklo (OKLO) 和 NuScale Power (SMR) 各下跌4%,尽管俄亥俄州的设备是为一座燃气电厂准备的。
软银提前付款,现在正为此付出代价
首席财务官Yoshimitsu Goto表示,软银曾急于锁定设备,但并未计划缩减俄亥俄州项目,该项目正在进行“全面重新评估”,包括其采购设备的方式。
软银在5月份曾表示,已为俄亥俄州燃气电厂向包括GE Vernova在内的制造商预订了涡轮机。
但29亿美元的减值来自软银已支付且不可退还的款项,GE Vernova也表示其订单的定金和预订位同样是不可退还的。因此,如果软银放弃任何预订位,我预计GE Vernova将保留定金并再次出售这些位子。
TIKR追踪了38位分析师对GE Vernova的看法。有多少位给出“买入”评级?
在一个地方查看GE Vernova的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看GE Vernova的分析师评级
涡轮机仍然供不应求
GE Vernova在第三季度末拥有122吉瓦的燃气设备合同,并将其年底目标上调至至少130吉瓦。分析师预计其标准化每股收益将从今年的15.68美元攀升至2028年的37.13美元:
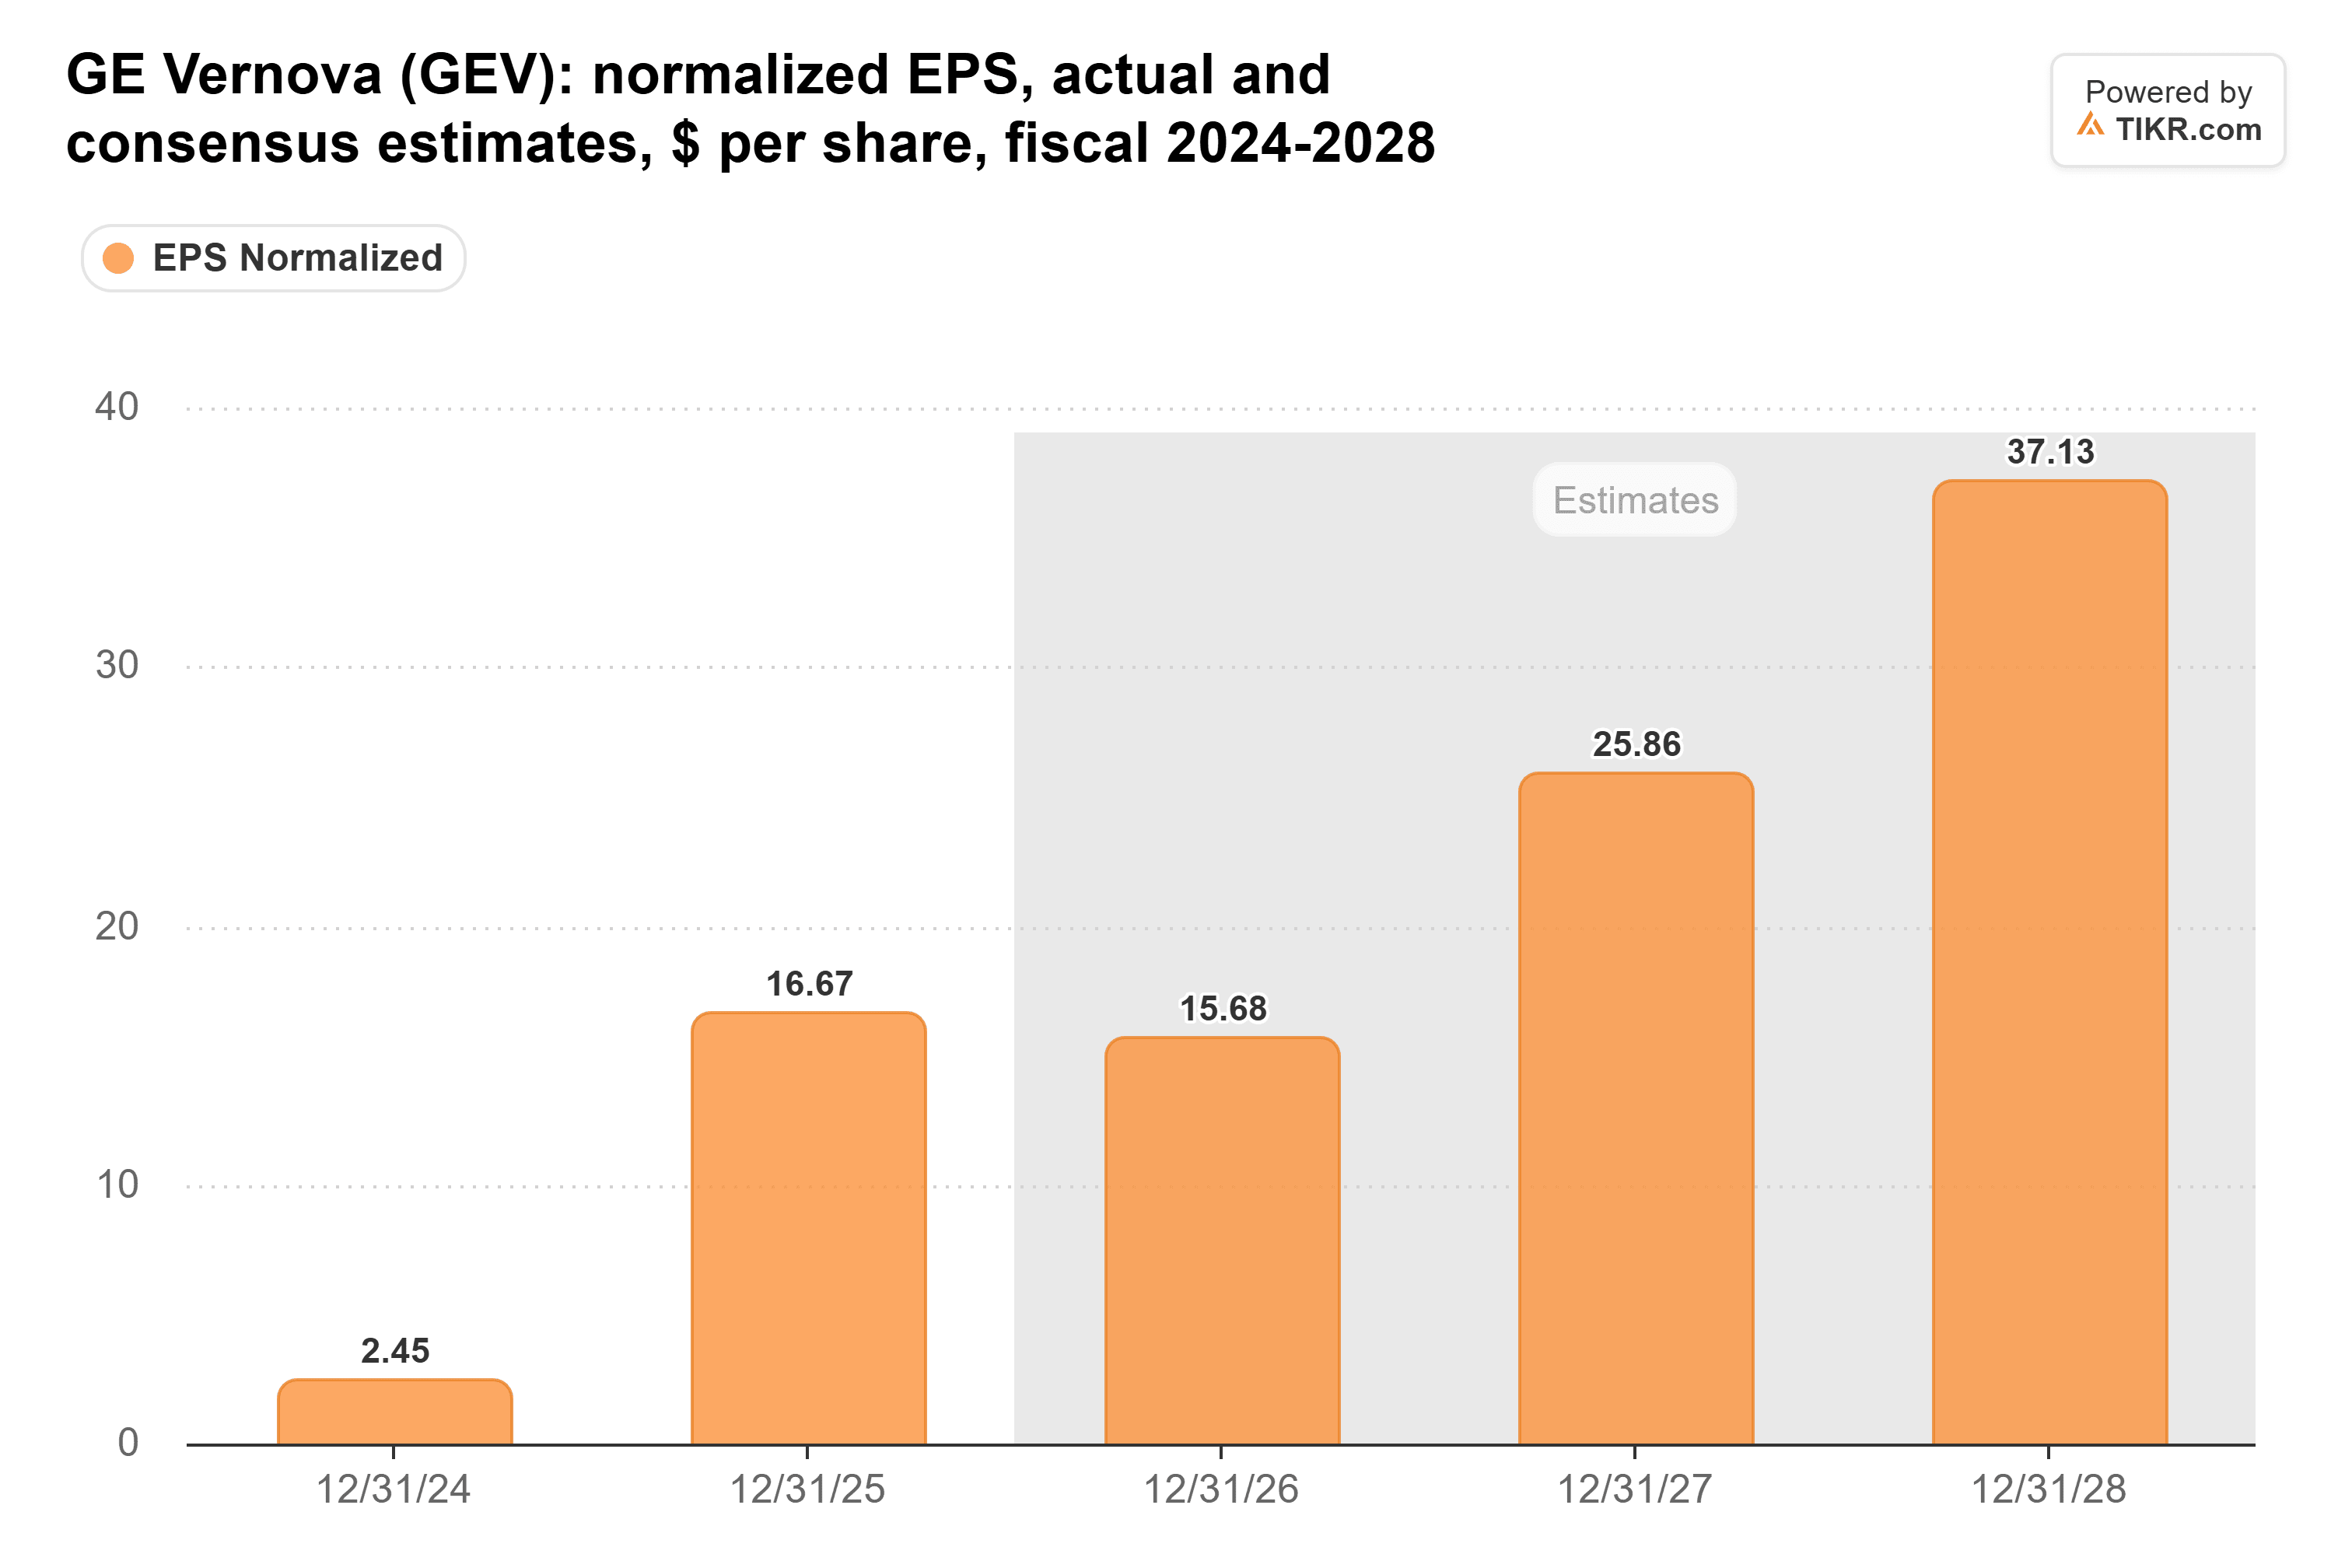
软银的减值并未让我预期会有削减,因为俄亥俄州项目仍在继续推进。
Bloom和Vertiv同样受益于这一需求。Bloom在10月22日第三次上调了其2026年收入指引,至44-46亿美元,而Vertiv第三季度的有机订单增长了一倍多。如果有更多AI建设者暂停以重新评估,Bloom的指引和Vertiv的订单将最先显现出来。
投资者早已感到紧张
截至上次收盘,GE Vernova的远期市盈率为36倍,而过去一年的平均值为54倍,11月5日曾低至33倍:
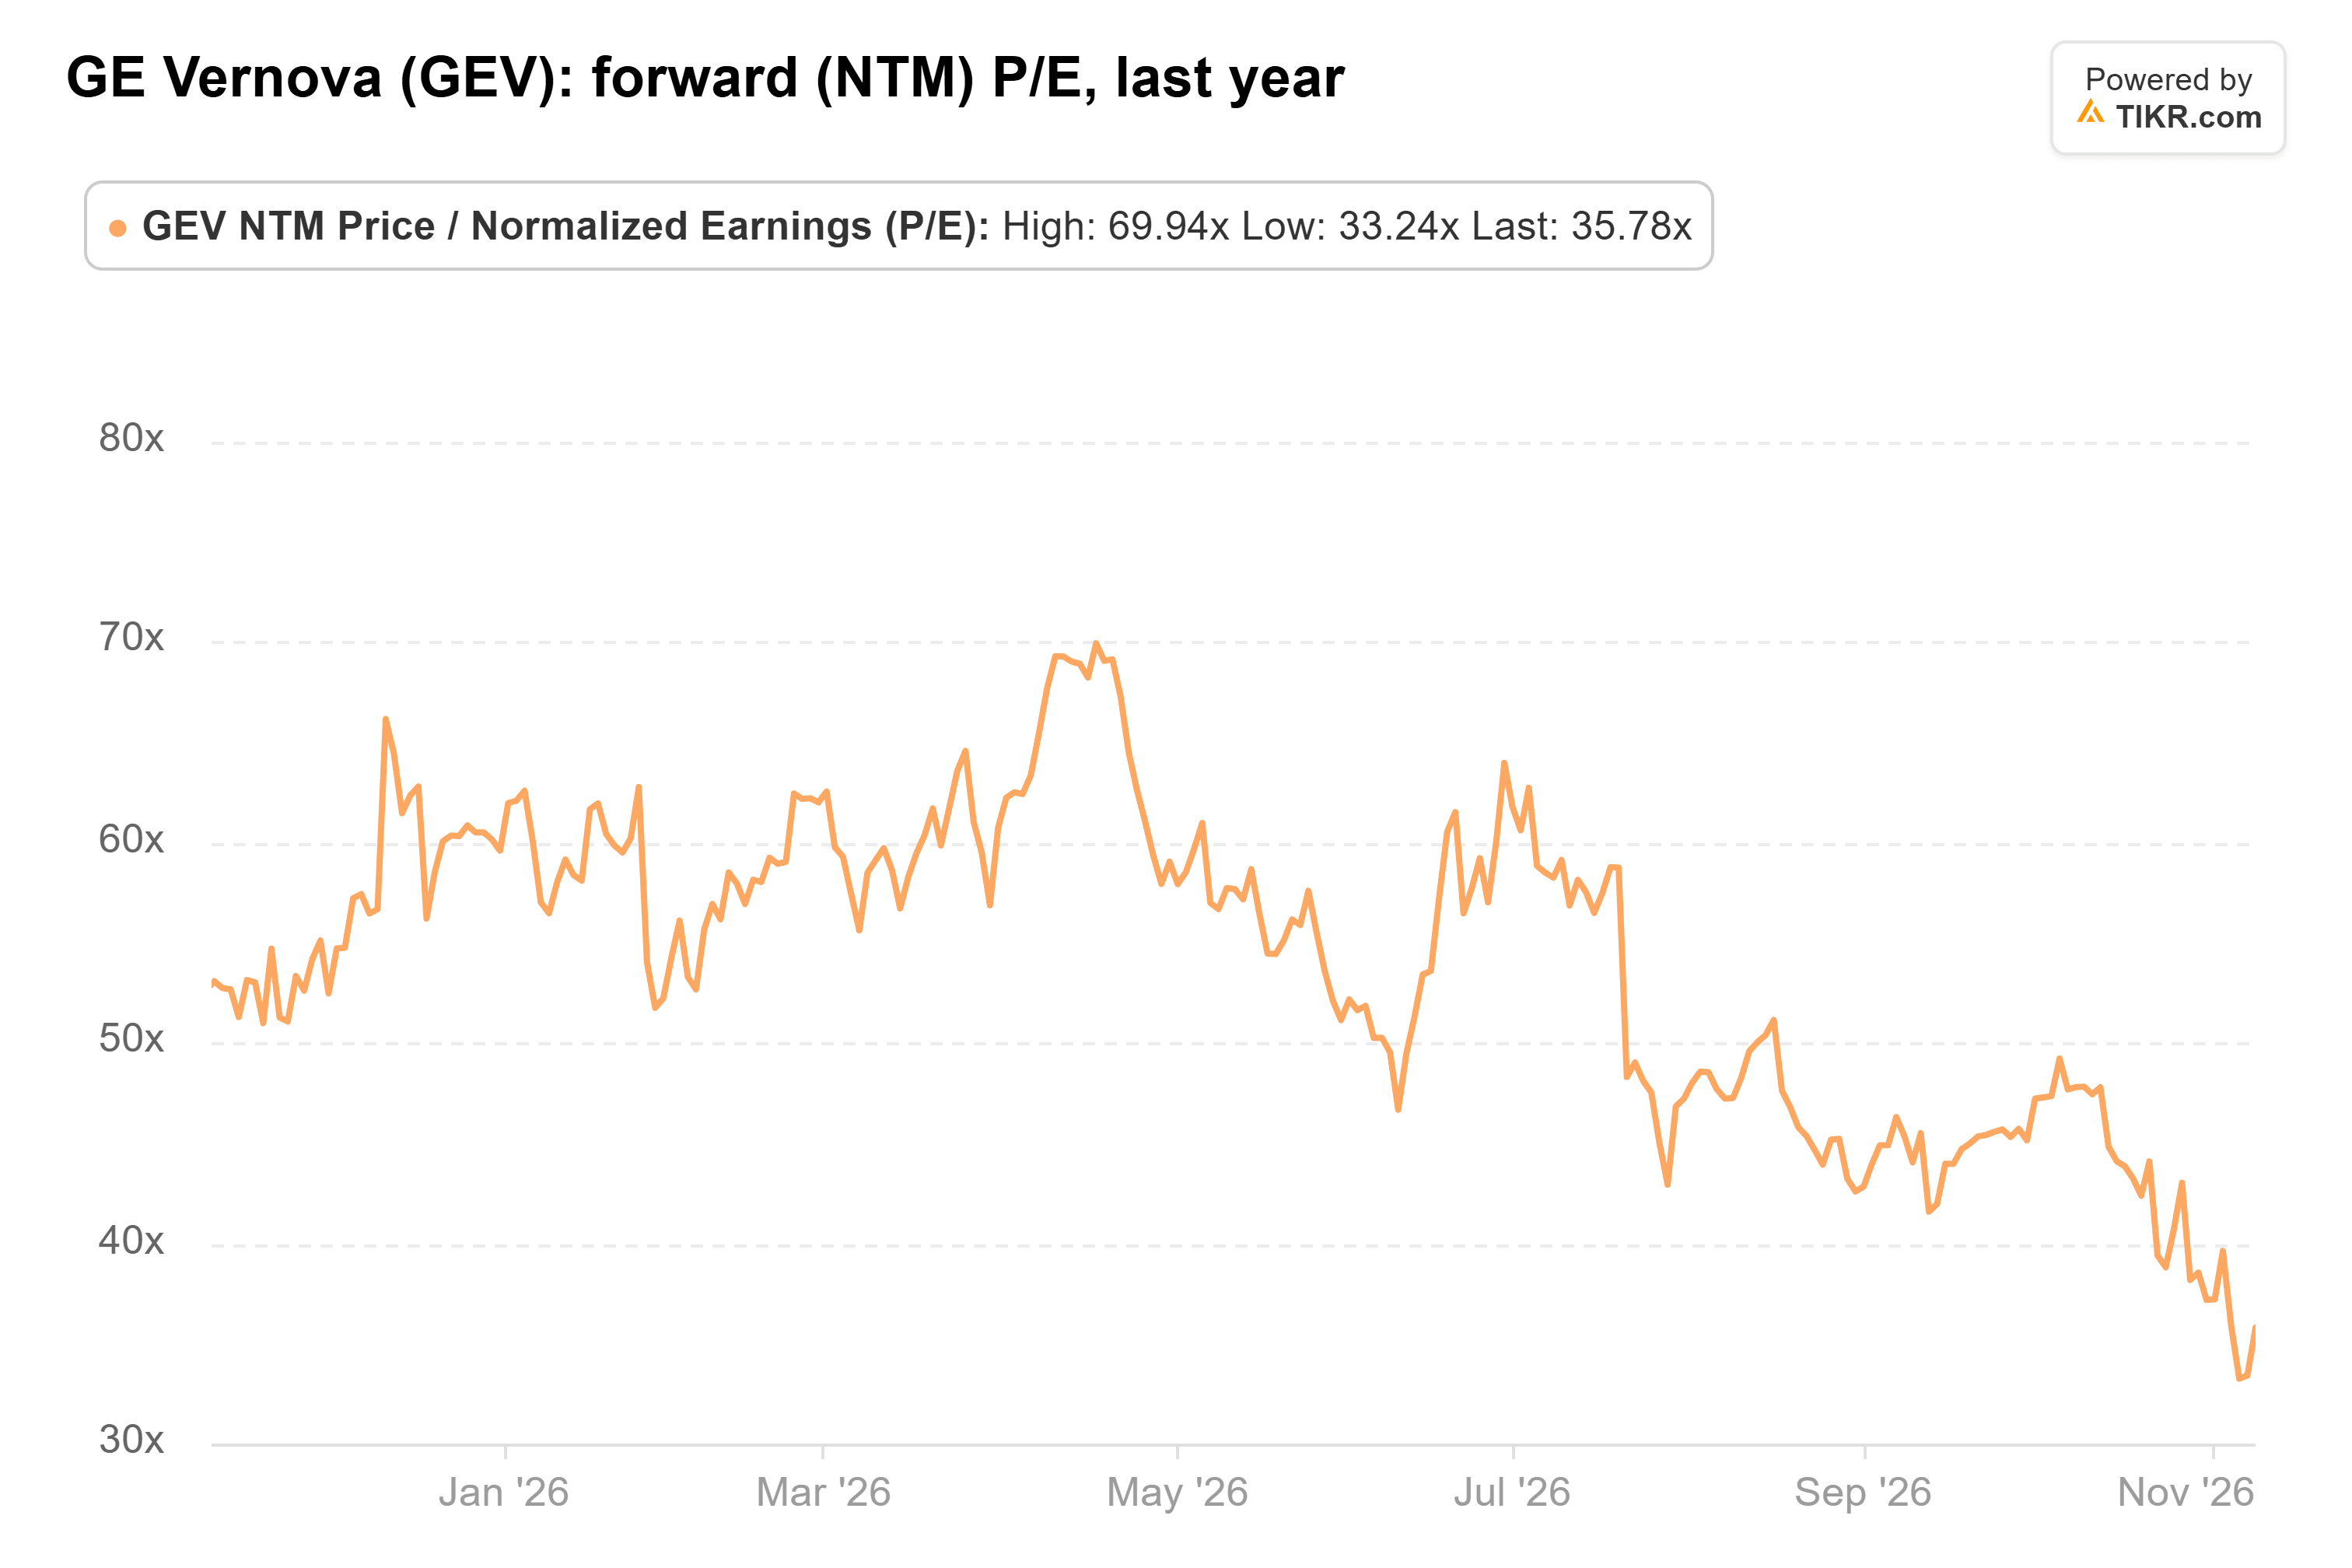
今日的下跌使其市盈率降至约34倍。更大的风险在于现金流:GE Vernova第三季度54亿美元自由现金流中的53亿美元来自营运资本,主要是客户预付款,这部分会随着订单放缓而减少。
结论:软银的重新考虑首先是软银自己的问题,而GE Vernova在当前价格下看起来像是因恐惧而值得买入的标的。其一月底发布的第四季度财报将显示燃气设备合同是否达到了130吉瓦的目标。
那么GE Vernova的股票实际价值几何?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到GE Vernova可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!