核心要点
- 埃克森美孚在2026年上涨了38%,雪佛龙表现更佳,与伊朗的战争将油价推高至每桶100美元以上,并使炼油利润率飙升。
- 埃克森美孚第三季度调整后收益达到175亿美元,其炼油利润率几乎是2025年第四季度水平的三倍。
- 分析师预计埃克森美孚的每股收益将在今年见顶,并在2029年之前逐年下降,伊朗和平谈判以及中期选举结果使该股从10月30日的高点下跌了11%。
- 不断增长的股息和计划在2027年进行的200亿美元股票回购使埃克森美孚值得持有,但其收益正处于峰值,因此以当前价格增持并非明智之举。
埃克森美孚 (XOM) 在2026年上涨了38%,雪佛龙 (CVX) 上涨了39%,这场战争将油价推高至每桶100美元以上,并使炼油业务变成了金矿。
但仅仅一周的和平谈判和中期选举结果就使埃克森美孚从其高点大幅回落。那么,现在是获利了结的时候了吗?
战争提供了主要推力
在2月底霍尔木兹海峡被有效关闭后,布伦特原油价格飙升至100美元以上,到第三季度,埃克森美孚的炼油厂已成为其最大的利润来源。
其指示性炼油利润率在第三季度平均为每桶50.3美元,而第二季度为29.0美元,2025年第四季度为18.3美元。能源产品部门的调整后收益从第二季度翻了一倍多,达到91亿美元。这使其超过了上游业务,后者的收益因油价下跌而降至73亿美元。五年前,能源产品部门约占业务线收益的9%。
总体而言,调整后收益达到175亿美元,合每股4.23美元。
雪佛龙也乘上了同一波浪潮。其下游业务在第三季度赚取了49亿美元,而一年前为11亿美元。即便如此,其调整后每股收益从第二季度的6.06美元下滑至5.28美元。
首席执行官达伦·伍兹认为,埃克森美孚的收益增长将比战争更持久,他指出了自2019年以来169亿美元的结构性成本节约。他称这些为"持久的改进"。
TIKR追踪了26位分析师对埃克森美孚的看法。有多少人给出"买入"评级?
在一个地方查看埃克森美孚的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看埃克森美孚的分析师评级
成本节约是真实的,但今年大部分的增长来自炼油业务。在前九个月调整后收益增加的185亿美元中,能源产品部门贡献了120亿美元。而且伍兹本人预计燃料利润率需要"肯定要到明年"才能更接近正常水平。
分析师已预见收益回落
分析师预计埃克森美孚的每股收益将在今年见顶,之后逐年下降。
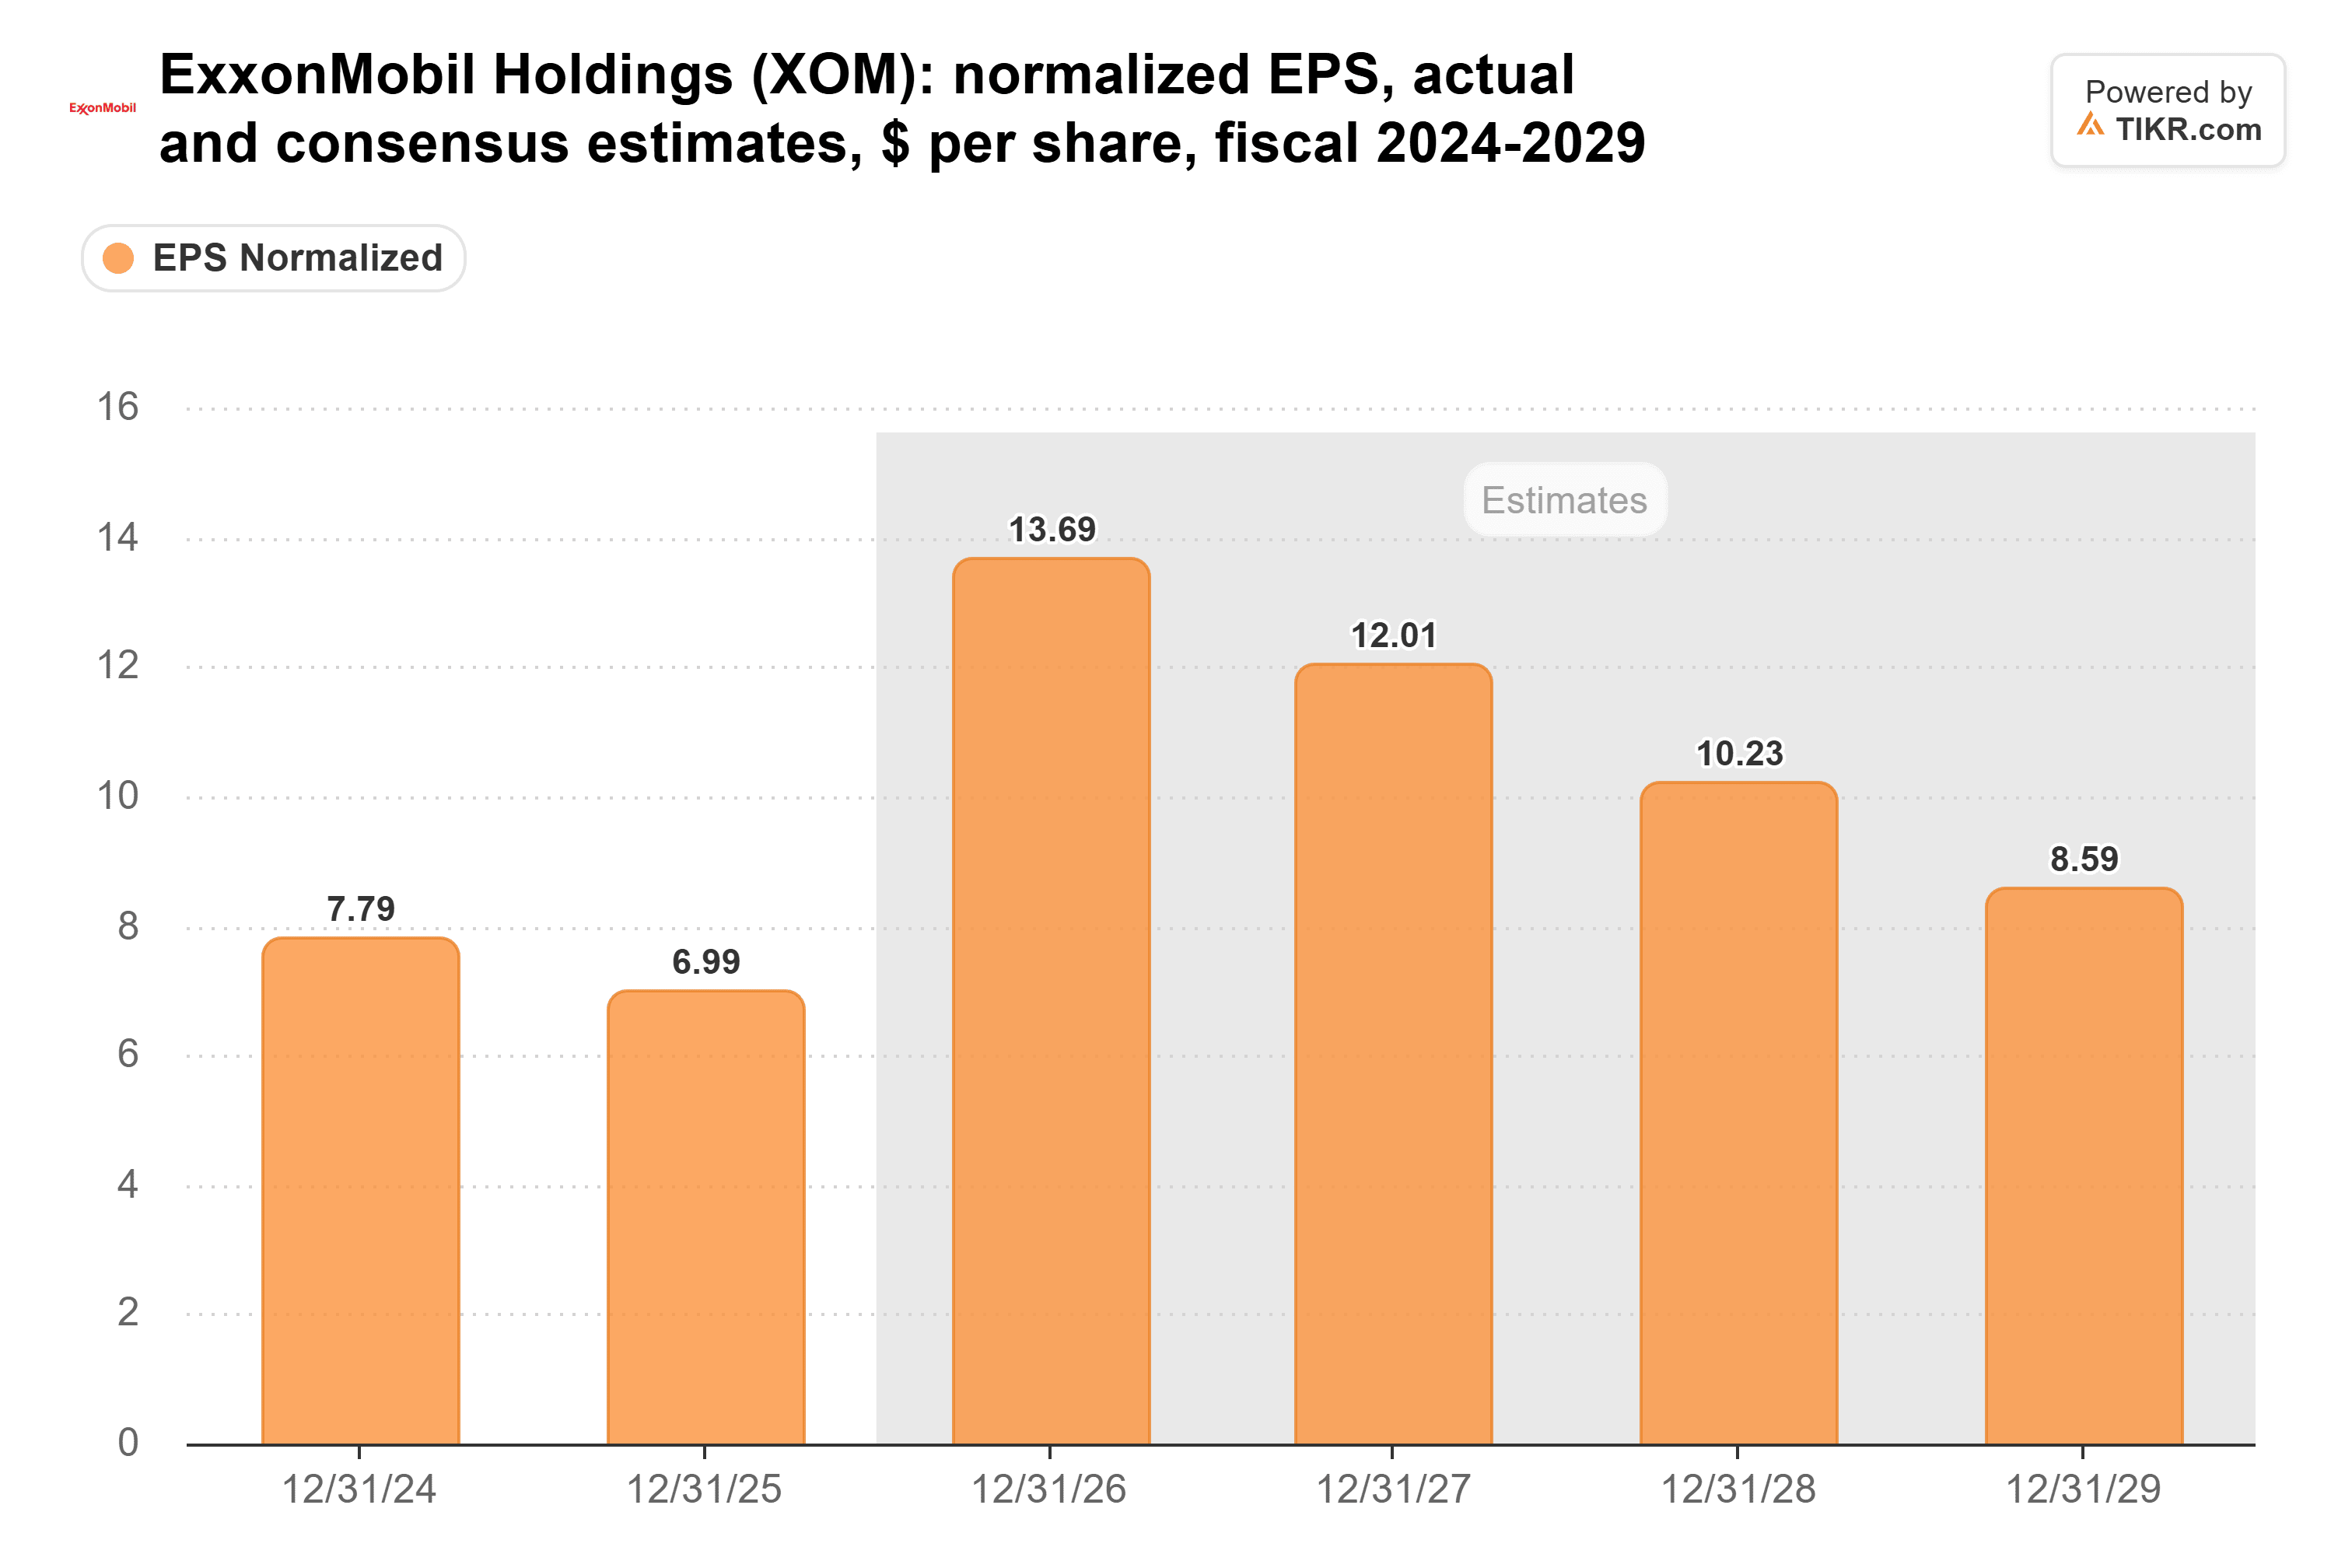
即使2029年8.59美元的预期也高于2025年的6.99美元,因此华尔街对伍兹的这些成本节约措施给予了一定认可。
投资者在11月初就尝到了收益回落的滋味。在伊朗总统马苏德·佩泽希基安表示最高领袖已授权政府进行和平谈判后,布伦特原油价格在11月2日周一下跌了近8%。在11月4日周三,民主党在周二的中期选举中赢得国会控制权,交易员对战争更快结束进行定价后,布伦特原油价格再次下跌超过8%,至约95美元。埃克森美孚当天下跌了4.6%,DZ银行将其评级下调至卖出,目标价170美元。到11月6日周五收盘时,该股较10月30日187.25美元的收盘高点下跌了11%。
定价已反映收益维持的预期
埃克森美孚的远期市盈率在11月2日为12.6倍,略低于其五年平均的12.8倍,在11月4日下跌后则更低一些。
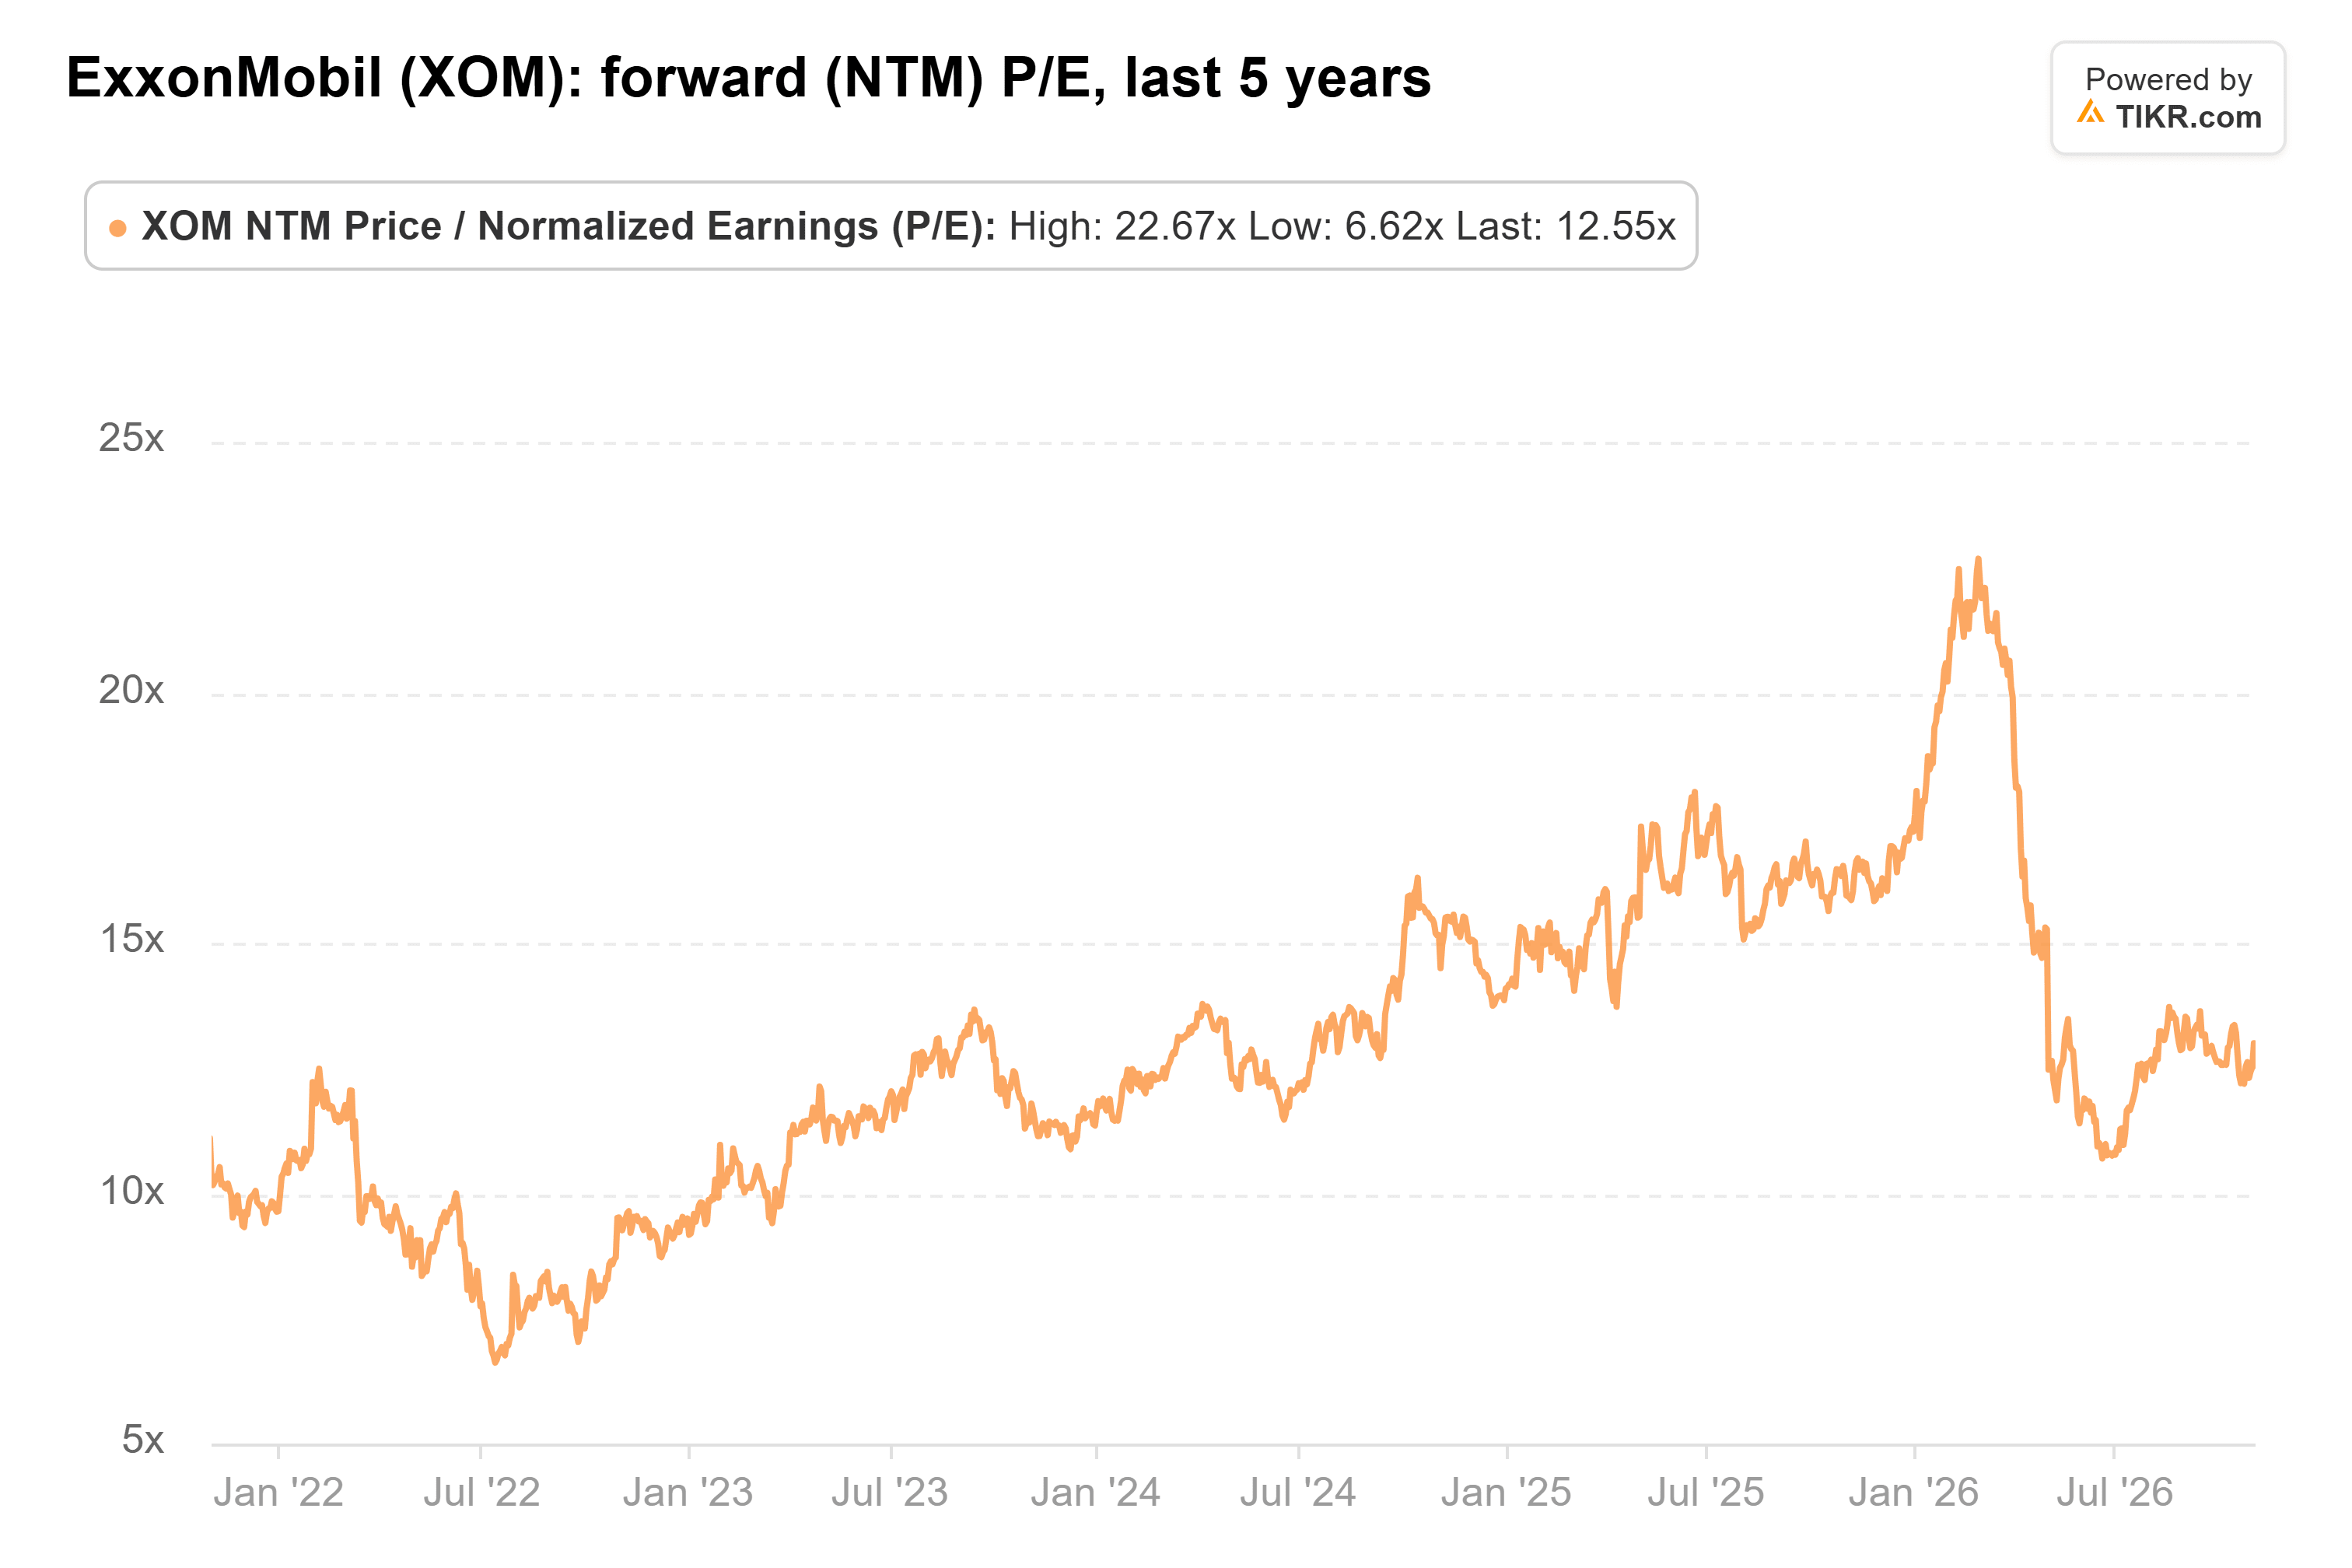
这看起来是合理的,直到你意识到这是对战争年份收益的平均倍数。相对于分析师对2028年的预期,同样的价格远高于该平均水平。
继续持有,但不要追高
现金流是留住持有者的关键。自由现金流逐年下降,从2022年的584亿美元降至2025年的236亿美元。
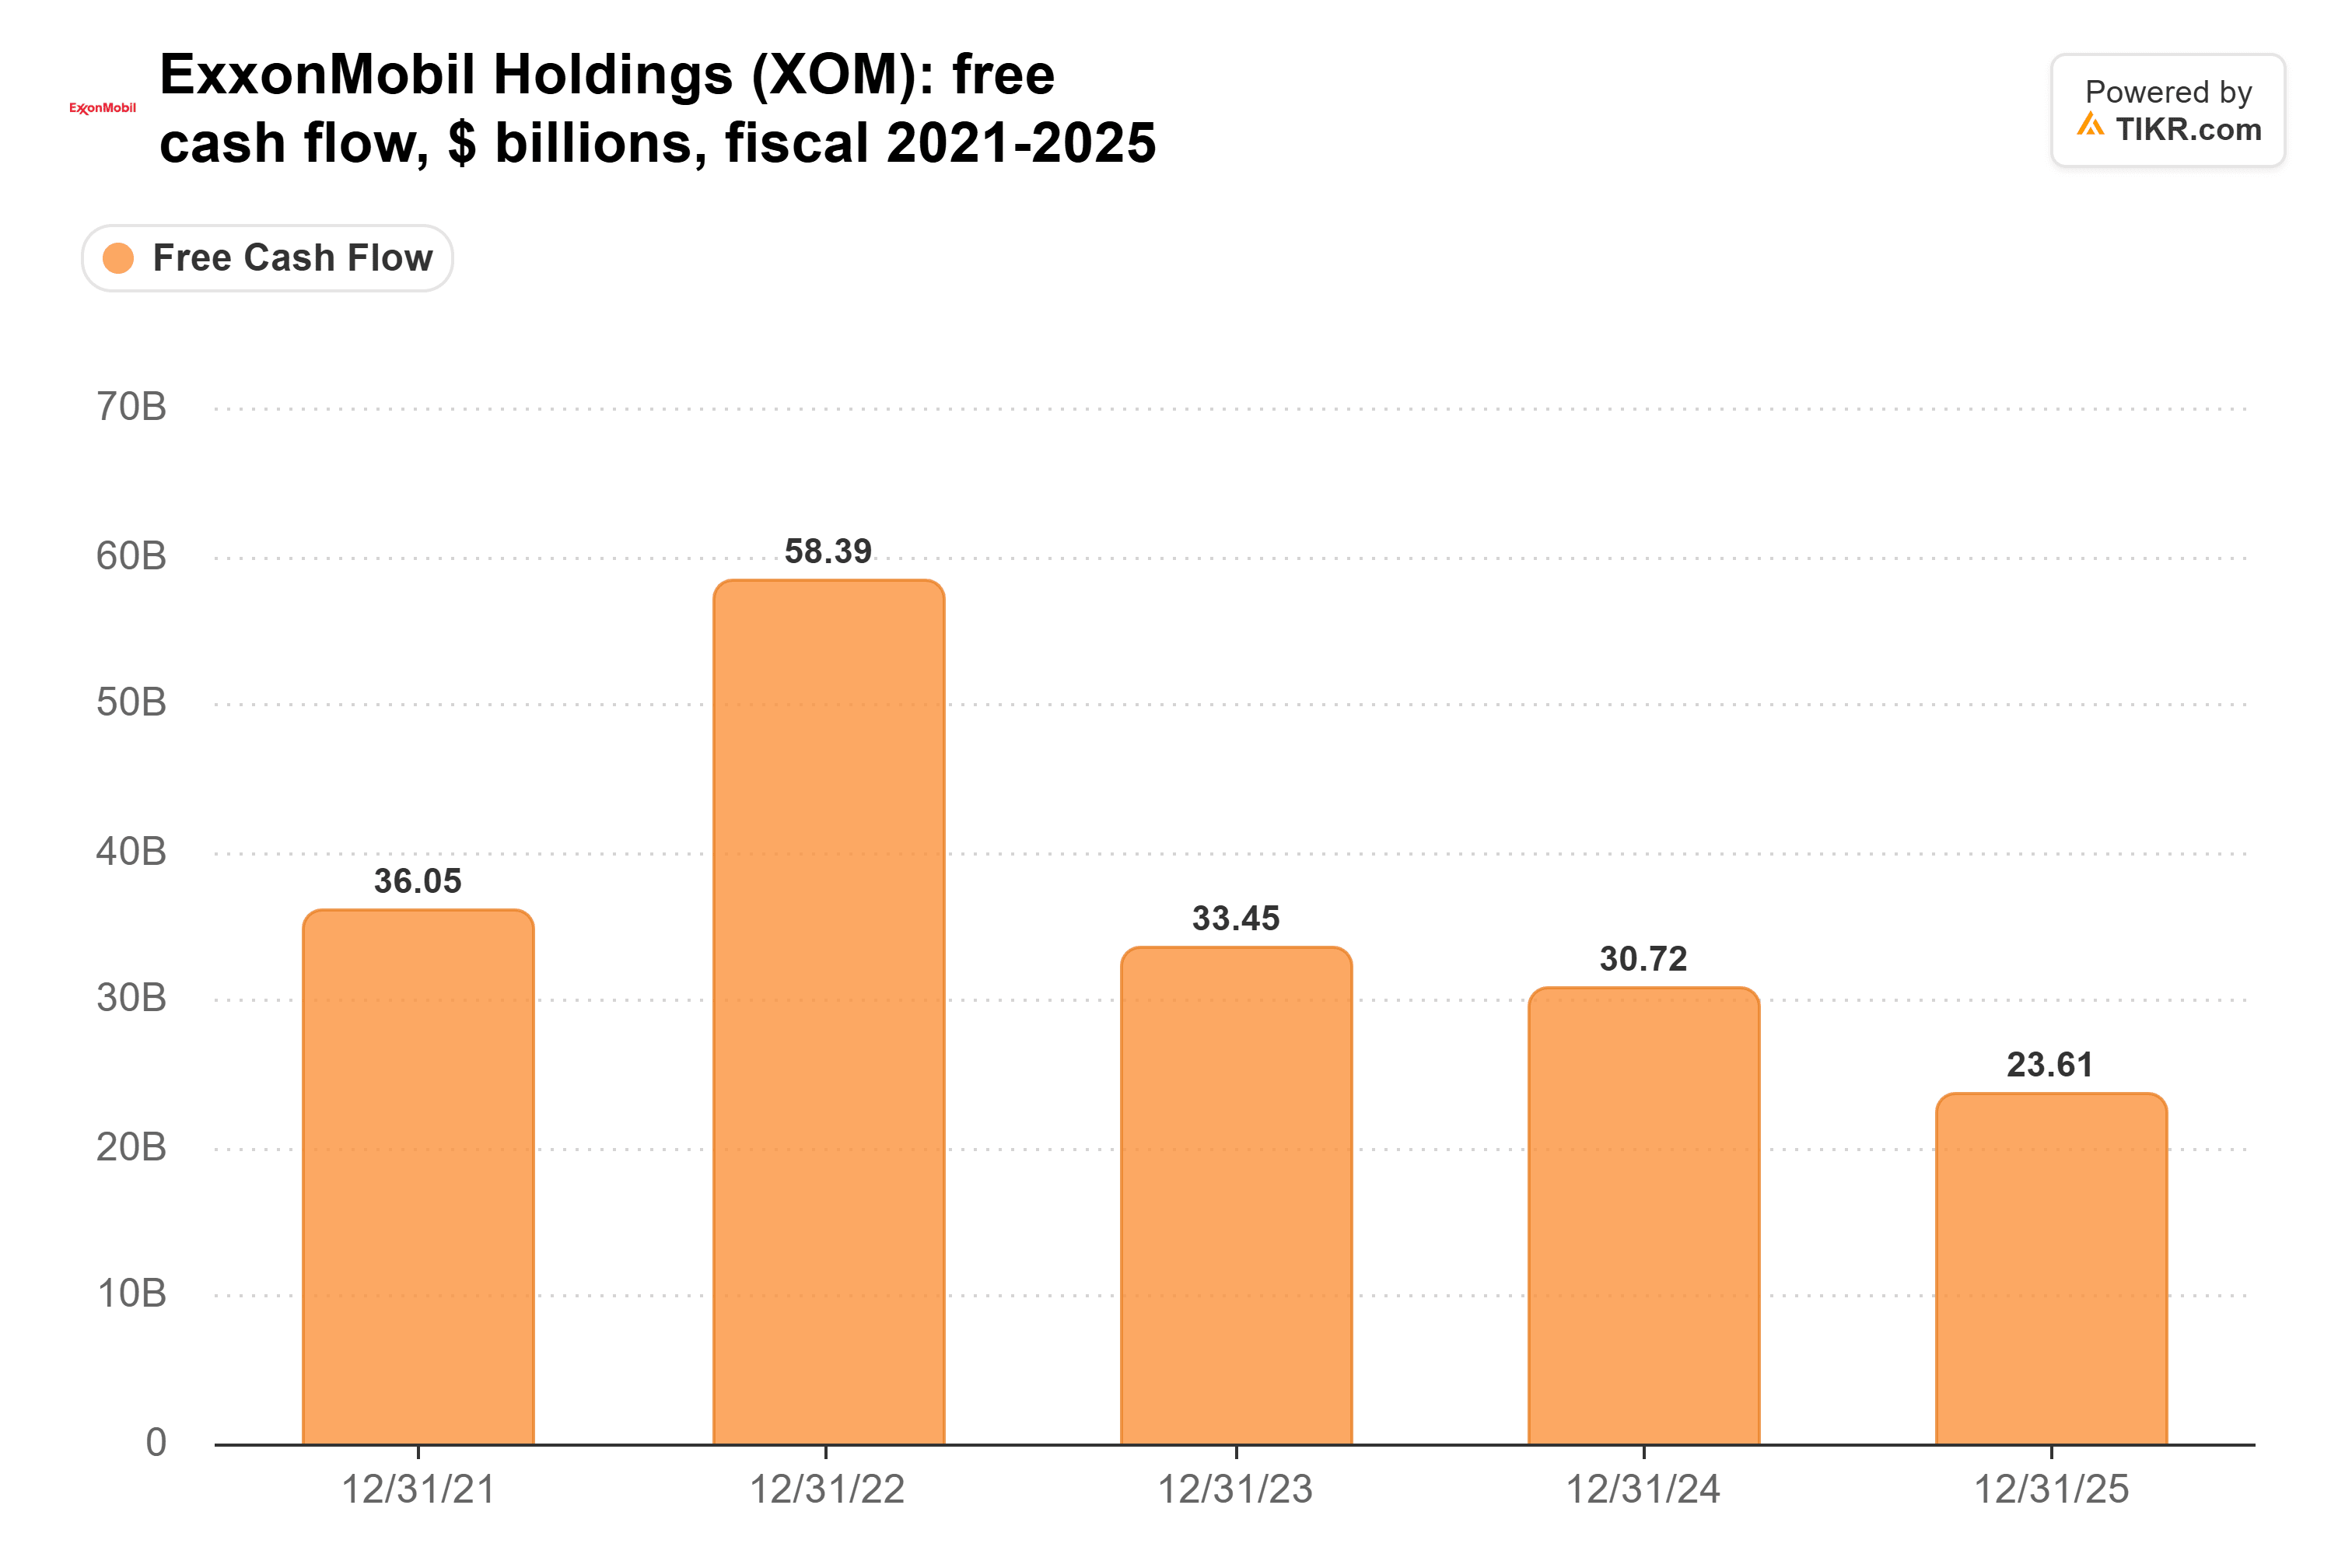
埃克森美孚仅在第三季度就产生了191亿美元的自由现金流。这些现金正用于支付第44次连续年度股息增长,从每季度1.03美元增至1.07美元。这也是计划在2027年进行的200亿美元股票回购的基础,公司将其与合理的市场条件挂钩。
那么,是获利了结还是继续持有?继续持有。股息和股票回购为你等待提供了回报,而且伍兹预计燃料利润率将在明年全年保持高位。但在此价位增持则是另一回事:这是对峰值收益的平均倍数,如果和平持续,这将是一笔糟糕的交易。雪佛龙也是如此,其每股收益在上个季度已经下滑。更大的回调将为其中任何一家提供更好的入场机会。
当然,如果和平协议得以维持,油价和炼油利润率下跌的速度可能比分析师预期的更快。接下来的关注点是埃克森美孚计划在本季度晚些时候重申的2027年目标,以及其一月底公布的第四季度业绩。
那么埃克森美孚股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到埃克森美孚可能的价值。从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端上的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!