

核心要点
- Meta Platforms (META) 可能面临额外的现金流压力,如果民主党在2027年债务上限谈判中寻求限制数据中心设备的税收抵扣。
- Microsoft (MSFT) 在2026财年录得约1160亿美元的资本支出,几乎是其2022财年支出的五倍。
- 根据TIKR数据,Alphabet (GOOG) 在第三季度录得负90.7亿美元的自由现金流,而 Amazon (AMZN) 预计2026年现金资本支出约为2200亿美元。
- Meta激进的AI投资和负面的信用展望使得潜在的税收变化尤为重要,尽管民主党尚未正式宣布取消该抵扣的提案。
发生了什么?
民主党在11月3日中期选举中的胜利,为在人工智能基础设施上投资数十亿美元的科技公司带来了新的潜在风险。
随着民主党将于1月控制国会两院,人们的注意力转向下一次联邦债务上限谈判是否会威胁到数据中心设备宝贵的税收抵扣。
Baird Strategas的政策策略师Daniel Clifton在11月6日的The Compound and Friends节目中暗示,民主党可能会利用债务上限作为筹码,向唐纳德·特朗普总统施压,要求取消数据中心合格设备的100%费用化扣除。
Clifton预测,民主党将寻求“取消数据中心资本设备的100%费用化扣除”。
然而,民主党尚未正式宣布此类提案,这意味着Clifton的评论代表了一种潜在的政策情景,而非已确认的立法。
但时机可能仍然很重要。
根据2025年和解法案增加5万亿美元后,联邦债务上限约为41.1万亿美元。
在其2026年6月的评估中,两党政策中心预测,政府可能在2027年冬末至仲夏之间达到其借款限额。
财政部的现金储备和非常规措施可能会推迟“X日”(即政府无法履行所有财务义务的日期),尽管具体时间仍不确定。
根据2025年7月4日签署的法律,企业可以立即扣除在2025年1月19日之后购置并投入使用的合格设备的全部成本,正如BDO所解释的那样。
对于AI基础设施公司,符合条件的服务器和网络设备可以享受这些前期扣除,而数据中心建筑通常不符合条件。
减少立即费用化扣除将把抵扣分摊到未来几年,而非必然取消它们,但这可能会增加近期的现金税负。
这一点很重要,因为最大的科技公司已经在AI基础设施上投入了前所未有的资金。
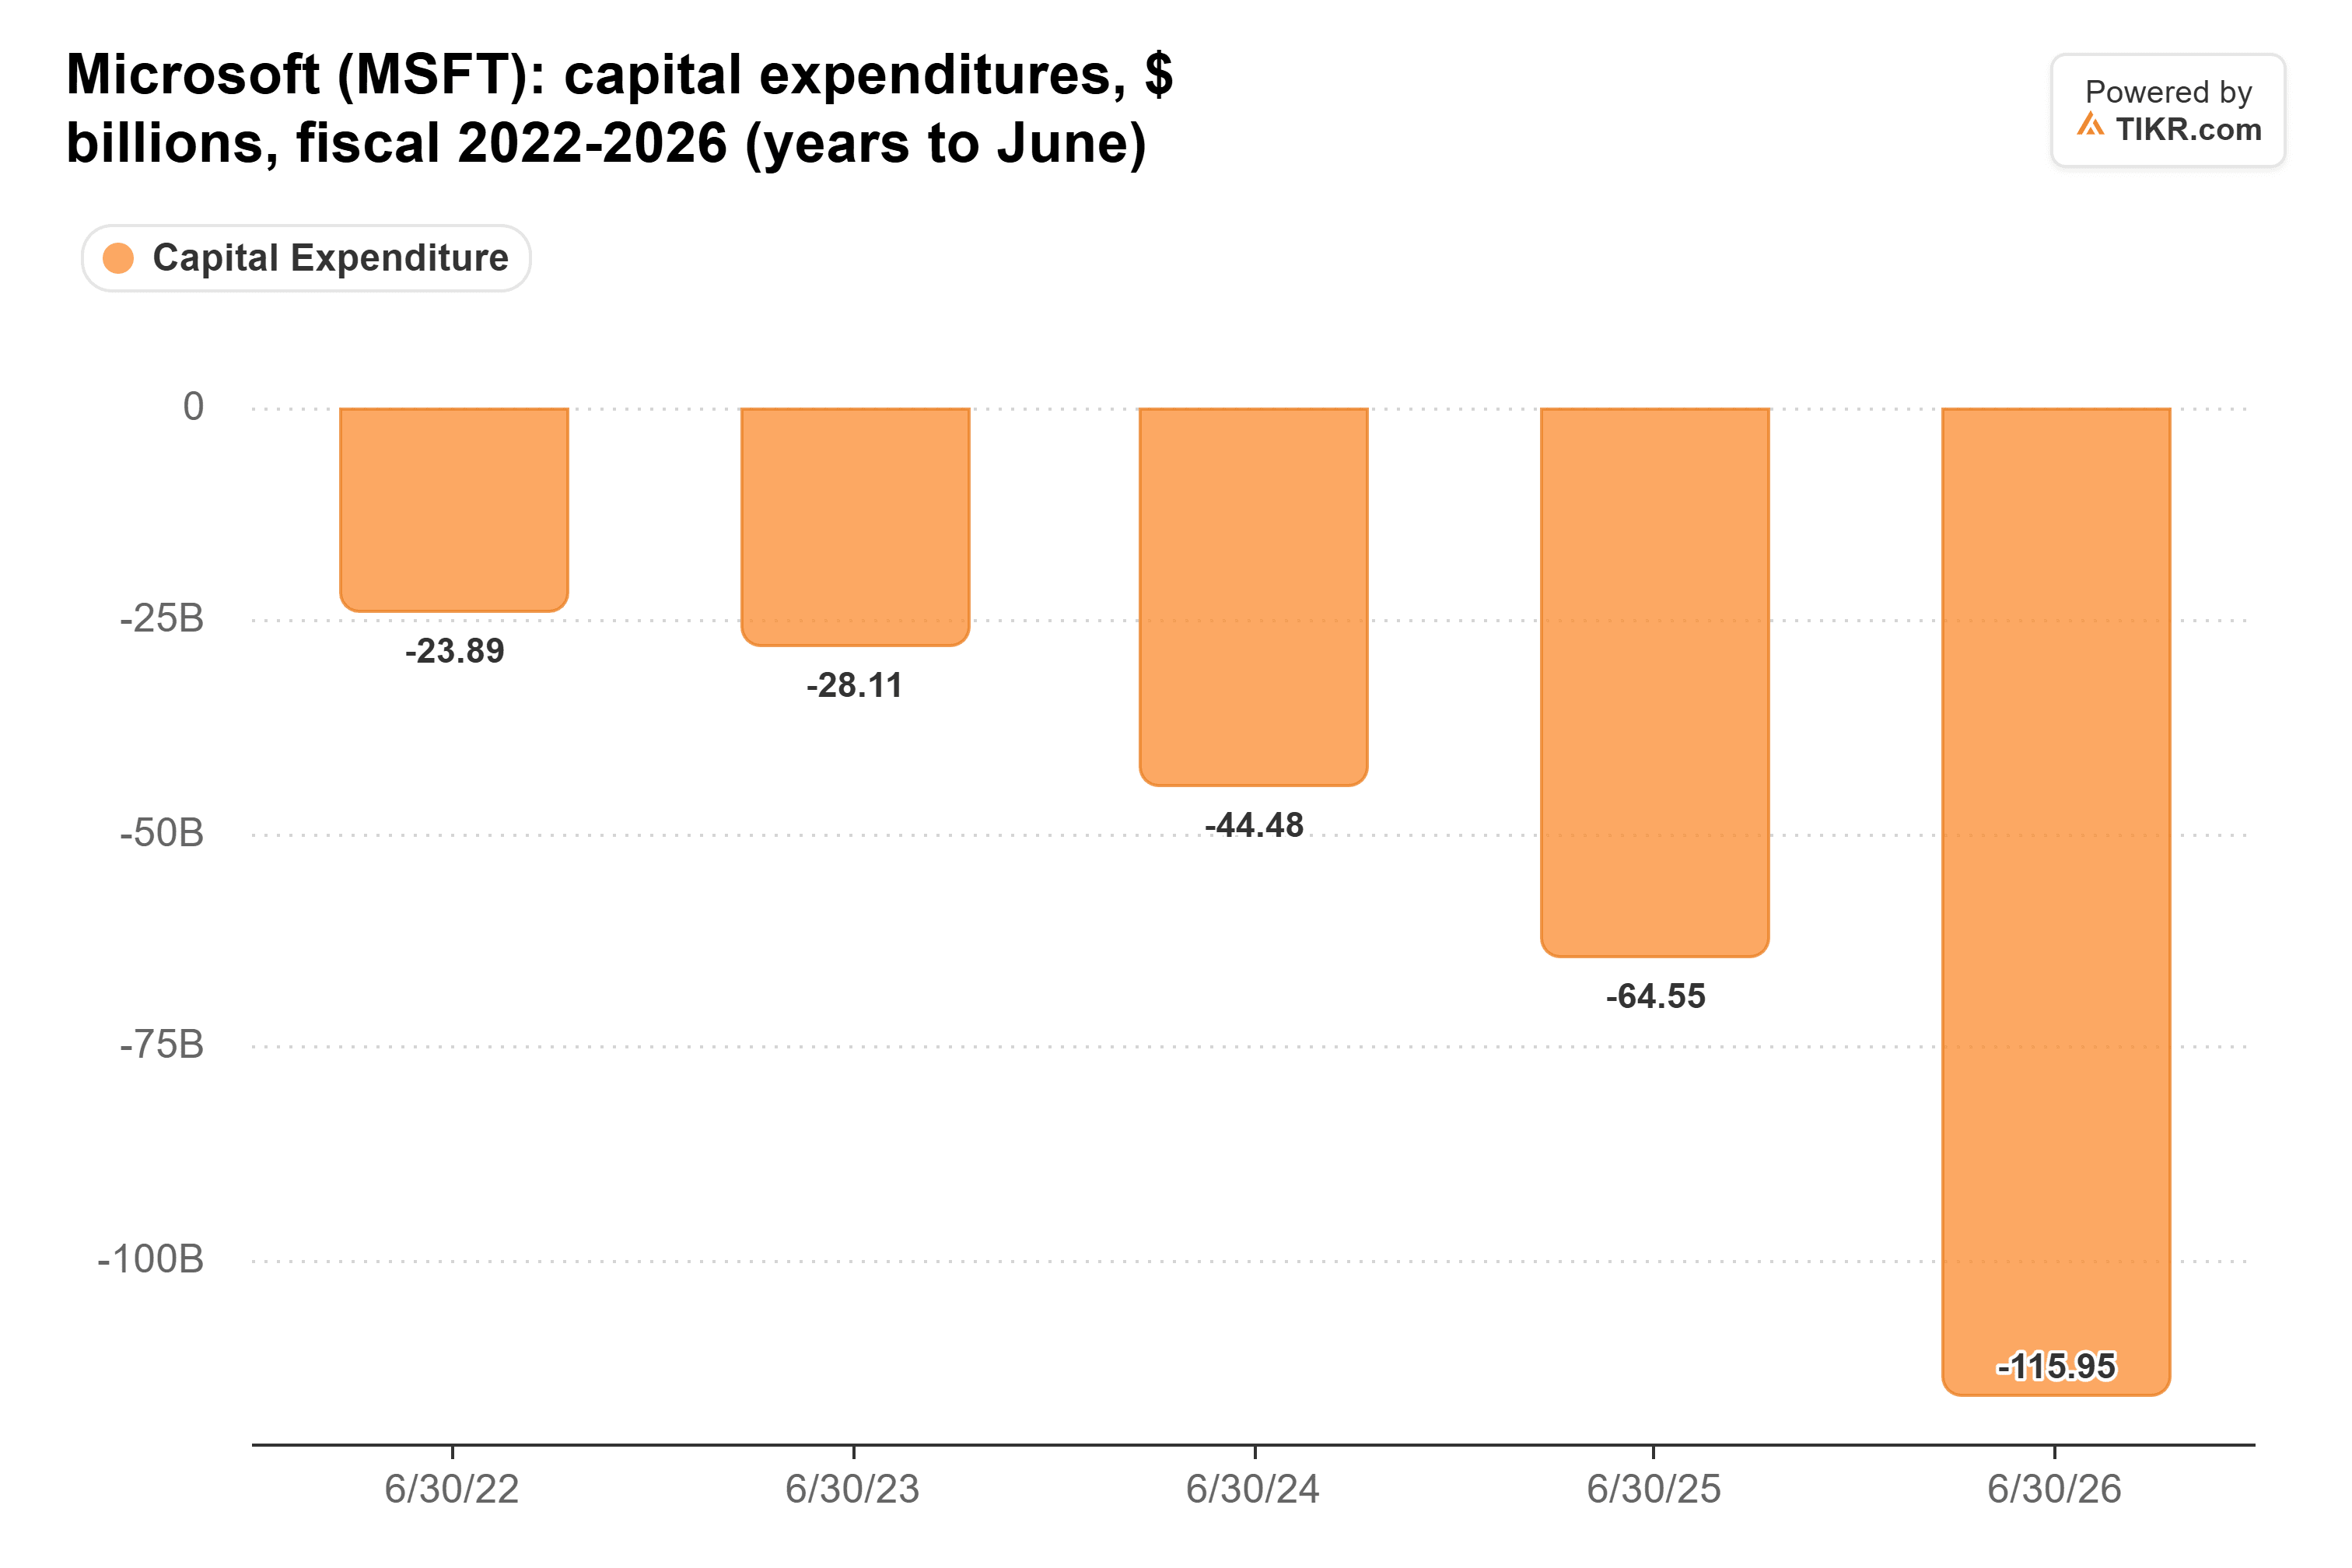
根据TIKR数据,微软的资本支出从2022财年的大约239亿美元增加到2026财年的1160亿美元,增长了近五倍。
随着基础设施投资加速,失去立即扣除可能会增加支持未来设备采购所需的现金,具体取决于有多少支出符合条件。
为何大型科技公司的自由现金流可能面临更大压力
不断上升的AI基础设施支出已经对大型科技公司的自由现金流造成了沉重压力,这使得潜在的税收变化尤为重要。
在11月4日的Animal Spirits节目中,Ritholtz Wealth Management的Ben Carlson强调了一张图表,显示亚马逊、Alphabet、Meta和微软的综合自由现金流已转为负值。
这一趋势在Meta最近的财务业绩中尤为明显。
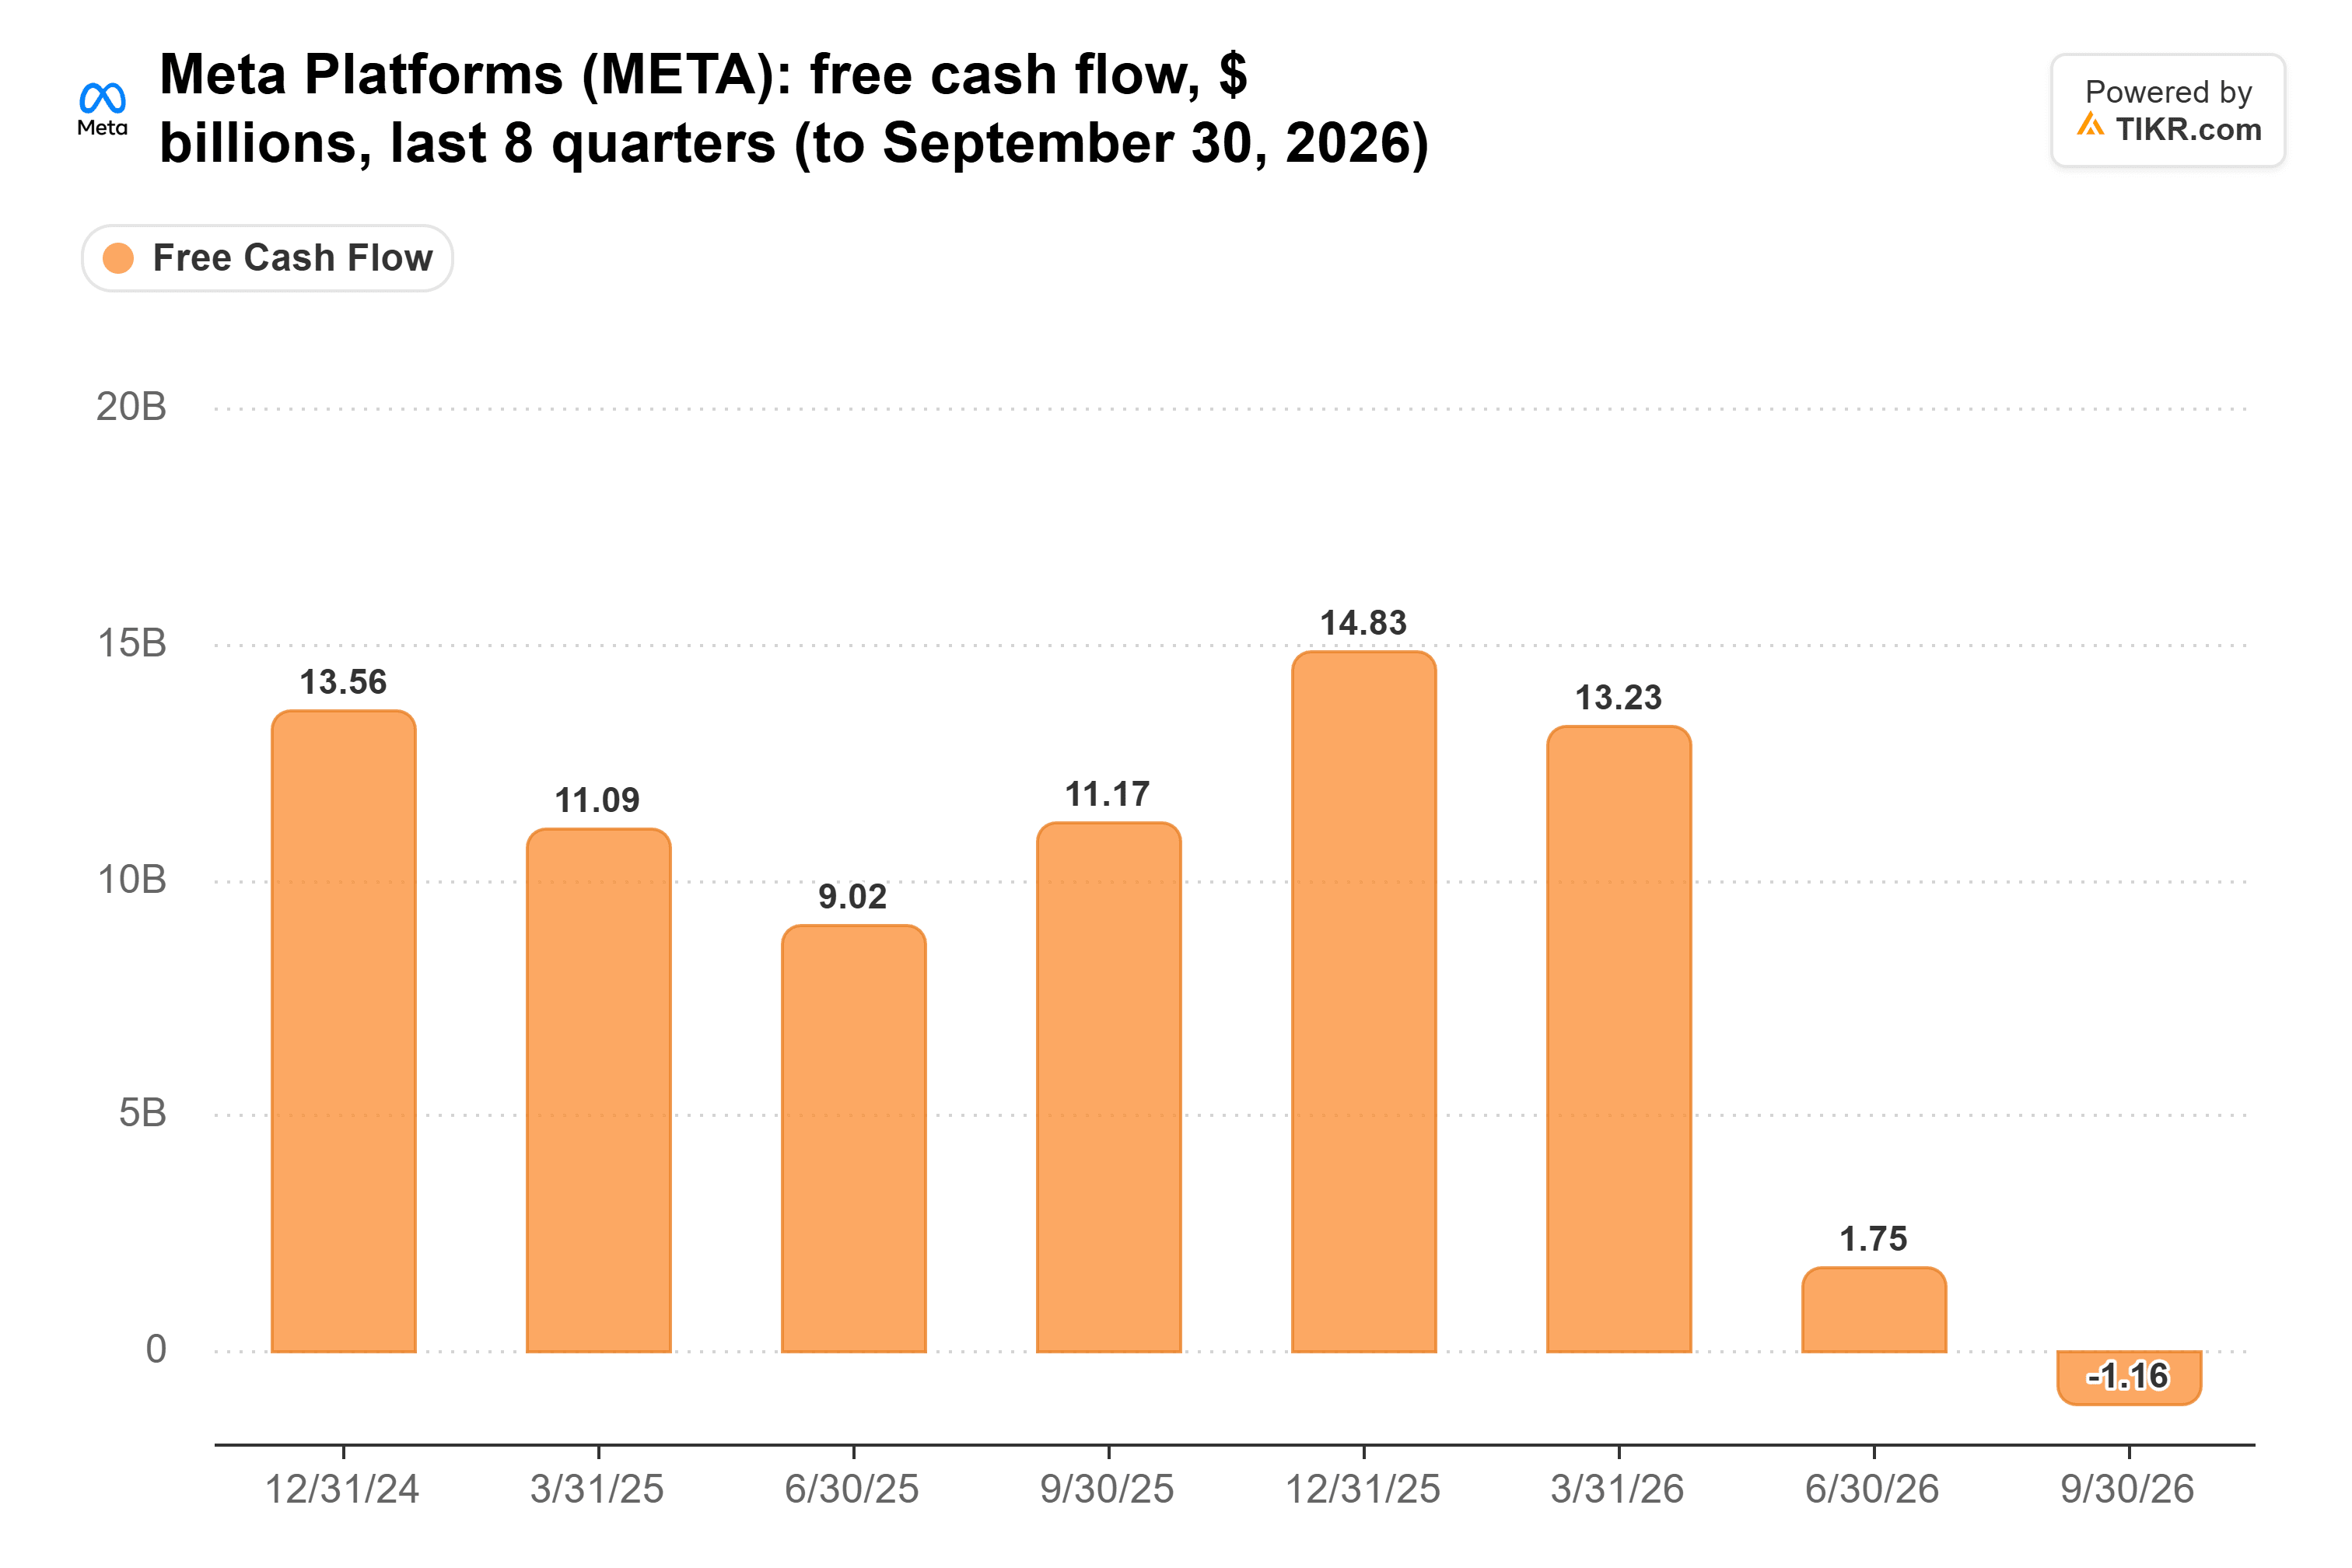
根据TIKR数据,Meta的季度自由现金流从2025年第四季度的大约148亿美元下降到2026年第三季度的负11.6亿美元。
Meta的第三季度财报根据其定义单独报告了负21.2亿美元的自由现金流。
这两个数字都突显了不断上升的AI基础设施支出对Meta现金生成造成的压力,尽管TIKR和公司报告的该季度自由现金流金额不同。
与此同时,截至9月30日,Meta持有约824.5亿美元的现金及有价证券,而债务约为837亿美元。
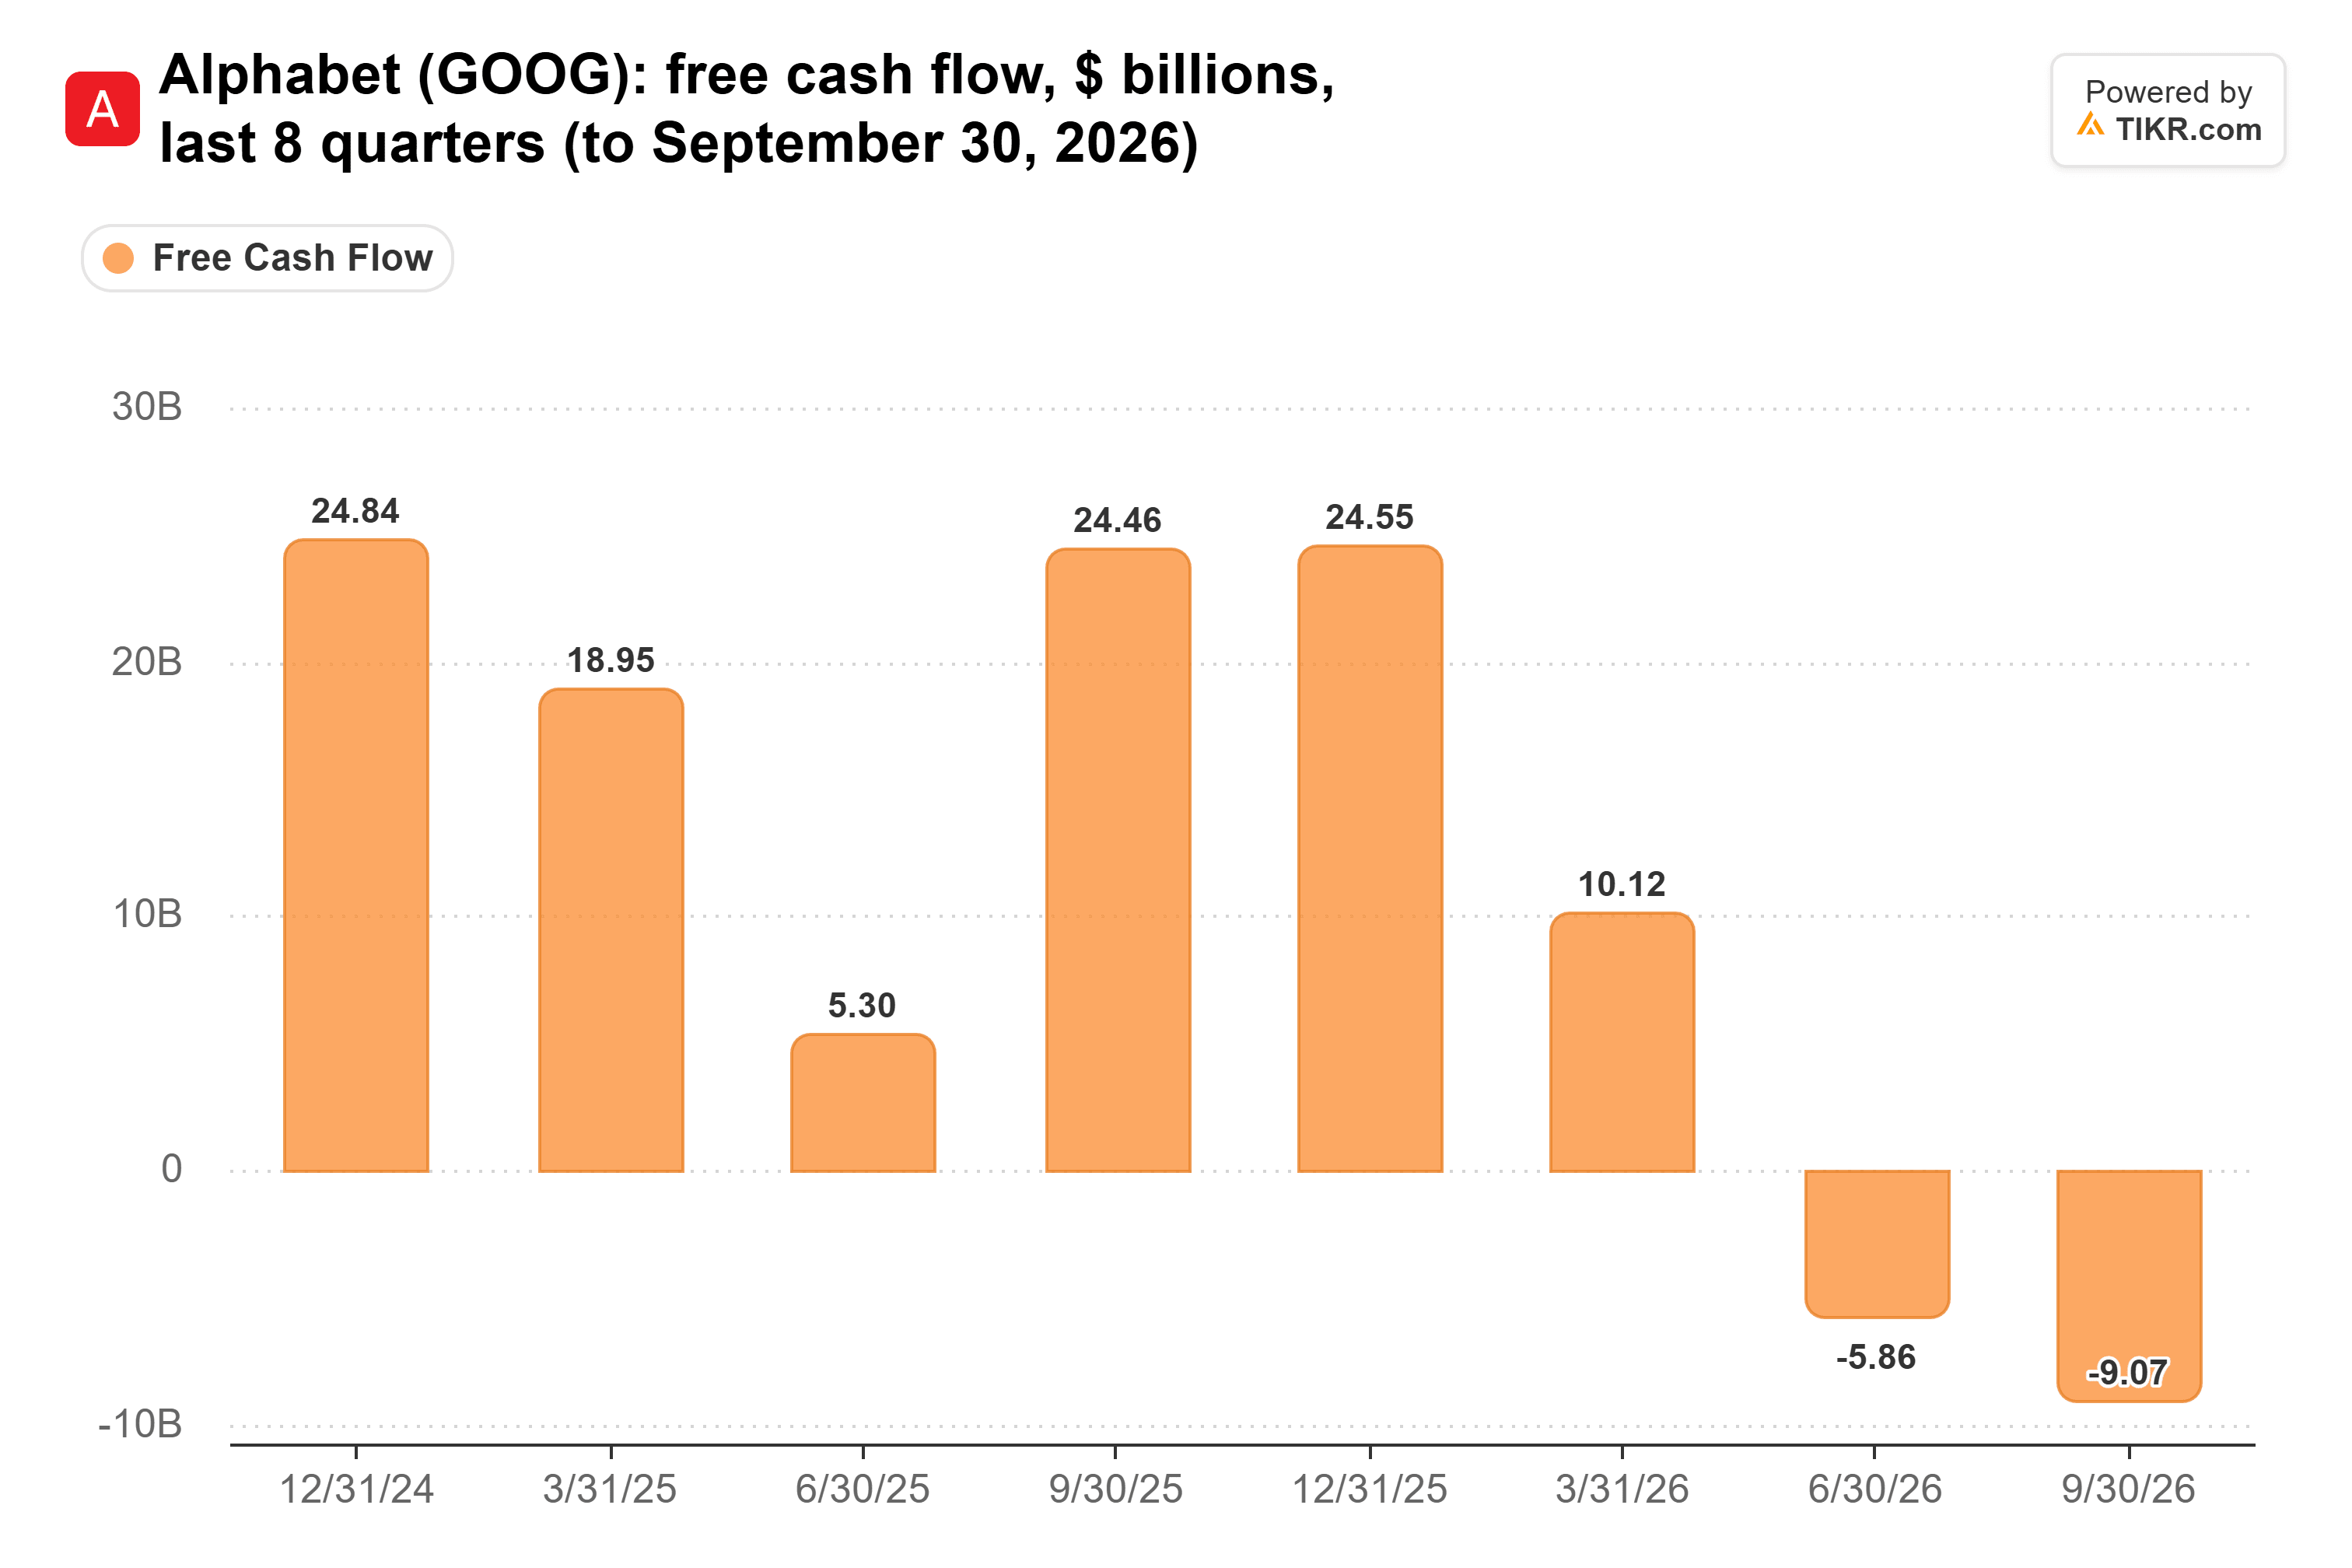
根据TIKR数据,Alphabet的季度自由现金流从2025年第四季度的大约246亿美元下降到2026年第三季度的负90.7亿美元。
亚马逊也面临着类似的压力。
根据其第三季度业绩报告,亚马逊预计2026年现金资本支出约为2200亿美元。
其过去12个月的自由现金流下降至负424亿美元,而一年前为正148亿美元,这主要反映了与AI相关的更高的房地产和设备投资。
然而,这些公司有不同的机会将其基础设施货币化。
微软、亚马逊和Alphabet运营着主要的云业务,向客户销售计算服务。Meta主要依赖广告,没有运营可比的第三方云业务。
这使得Meta从其AI投资中产生回报的能力尤为重要。
这对Meta和其他AI股票意味着什么
最大的不确定性在于民主党能否将其潜在的谈判筹码转化为实际的税收立法。
特朗普总统保留否决权,任何协议都可能保留现有的设备抵扣,同时逐步减少对未来采购的优惠。
财务影响还将取决于立法如何对待现有资产、未来设备采购和折旧计划。
即使抵扣在几年内仍然可用,较慢的折旧可能会削弱近期的现金流,而科技公司仍需继续为基础设施扩张提供资金。
对Meta而言,风险可能尤其高。
根据其最新财报,该公司预计2026年资本支出在1350亿至1450亿美元之间,因为它继续投资于AI基础设施和计算能力。
10月30日,标普全球评级将Meta的信用展望调整为负面,理由是资本支出高企以及未来自由经营现金流存在不确定性。
如果Meta维持其激进的投资计划,不利的税收变化可能会增加另一层压力。
然而,对新数据中心建设的限制也可能使拥有大量现有计算能力的公司受益,如果供应受限使得这些能力更有价值的话。
微软、Alphabet和亚马逊可能更有能力通过其成熟的云业务利用这种情况。
Meta面临不同的挑战,因为其产生回报的能力在很大程度上取决于利用AI来增强广告效果、用户参与度和未来产品。
Meta似乎对潜在的政策变化特别敏感,尽管这并不自动使其成为最不具吸引力的股票。
其长期估值将取决于广告增长和AI货币化能否抵消不断上升的基础设施成本,并支持未来更强的自由现金流。
在政策制定者提出具体立法之前,拟议的税收变化仍是一个需要监控的风险,而非已确认的财务不利因素。
接下来需要关注的事态发展包括:新一届国会的财政优先事项、围绕2027年债务上限的谈判,以及主要科技公司更新的AI资本支出指引。
那么Meta股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Meta可能的价值。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





