关键要点
- D.A. Davidson 于 11 月 13 日将其对 Nebius 的目标价从 250 美元下调至 125 美元,并维持其“中性”评级,该股目前较其 6 月创下的收盘纪录低约 59%。
- Nebius 第三季度营收增长了 571%,但第三方数据中心的延迟将部分原计划 2026 年的营收推至 2027 年,并将其 run-rate 目标推迟到了 2 月。
- 分析师仍预计 2027 年营收为 124 亿美元,但如今预计 2027 年亏损将更大,且 Nebius 计划明年资本支出为 400 亿至 450 亿美元。
- D.A. Davidson 的“中性”评级看起来是正确的:其目标价仅比股价高出约 7%,且 Nebius 在延迟的产能上线前仍需筹集资金。
Nebius Group (NBIS) 自其 6 月 18 日创下收盘纪录以来已下跌约 59%,而 D.A. Davidson 刚刚将其目标价下调了一半。11 月 13 日,分析师 Gil Luria 维持其“中性”评级,并将目标价从 250 美元下调至 125 美元,此前一天 Nebius 公布了第三季度业绩。他将原因归咎于数据中心的延迟以及较弱的 run-rate 指引。
Nebius 为何下调指引
第三季度营收 为 9.808 亿美元,较上年同期增长 571%。其中约 3.25 亿美元,即约三分之一,被公司自身称为 非经常性收入。
问题出在指引上。Nebius 将其 2026 年营收区间从 30 亿至 34 亿美元收窄至 30 亿至 32 亿美元。公司现在预计到 2 月份 run-rate 营收将超过 70 亿美元,此前指引为到 12 月达到 70 亿至 90 亿美元。一些第三方站点进度落后,包括新泽西州的 Vineland,Nebius 正在那里为微软建设产能,而该站点的运营商提前撤除了临时电力。剩余的微软部分产能现在预计在 2027 年第二季度交付。
“在这个规模上进行建设是困难的,延迟目前是我们行业的一部分。我们也不例外,”首席执行官 Arkady Volozh 在第三季度电话会议上表示。
Nebius 还 将其 2026 年资本支出计划上调至约 270 亿美元 ,并预计 2027 年资本支出为 400 亿至 450 亿美元。
TIKR 追踪 22 位分析师对 Nebius 的看法。有多少人说“买入”?
在一个地方查看 Nebius 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。 查看 Nebius 的分析师评级
125 美元的目标价合理吗?
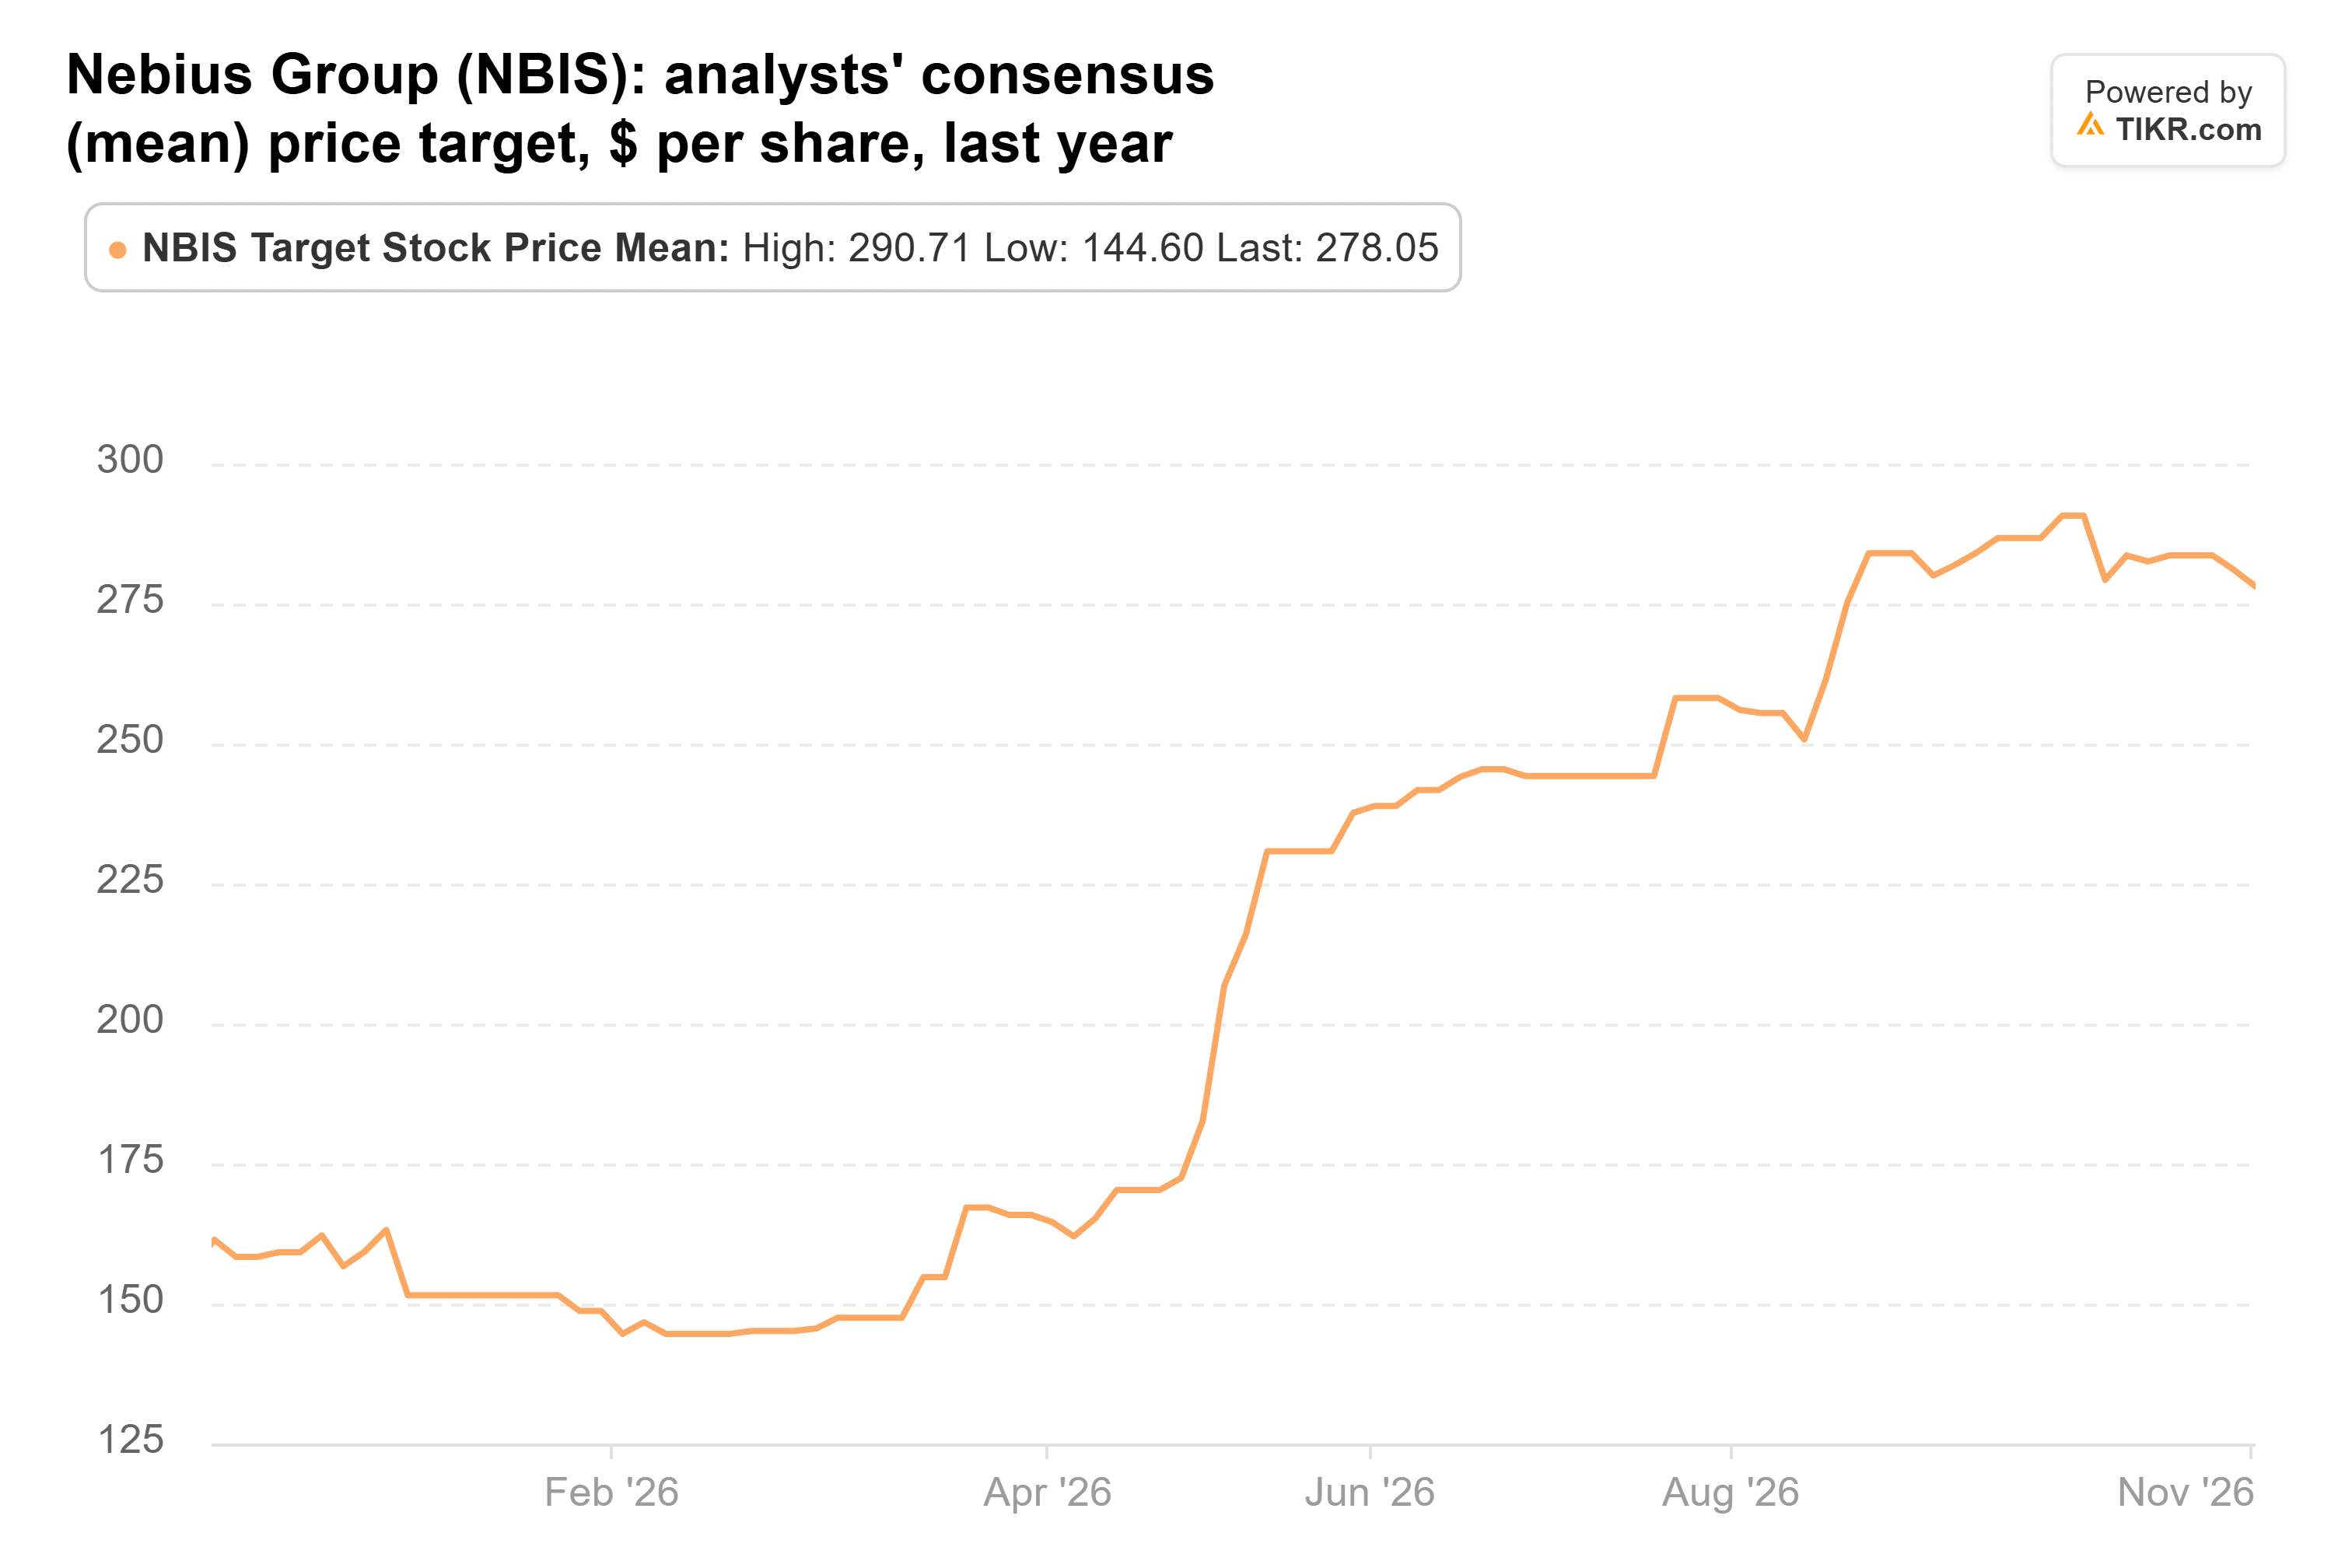
在周五下午股价约 117 美元的水平,D.A. Davidson 的新目标价仅比股价高出约 7%。华尔街的平均目标价要高得多:一年前为 161 美元,到 11 月 12 日已升至 269 美元,比当前股价高出约 130%。
分析师预计 2027 年营收为 124 亿美元,落在管理层首次给出的 2027 年展望区间 120 亿至 130 亿美元之内。
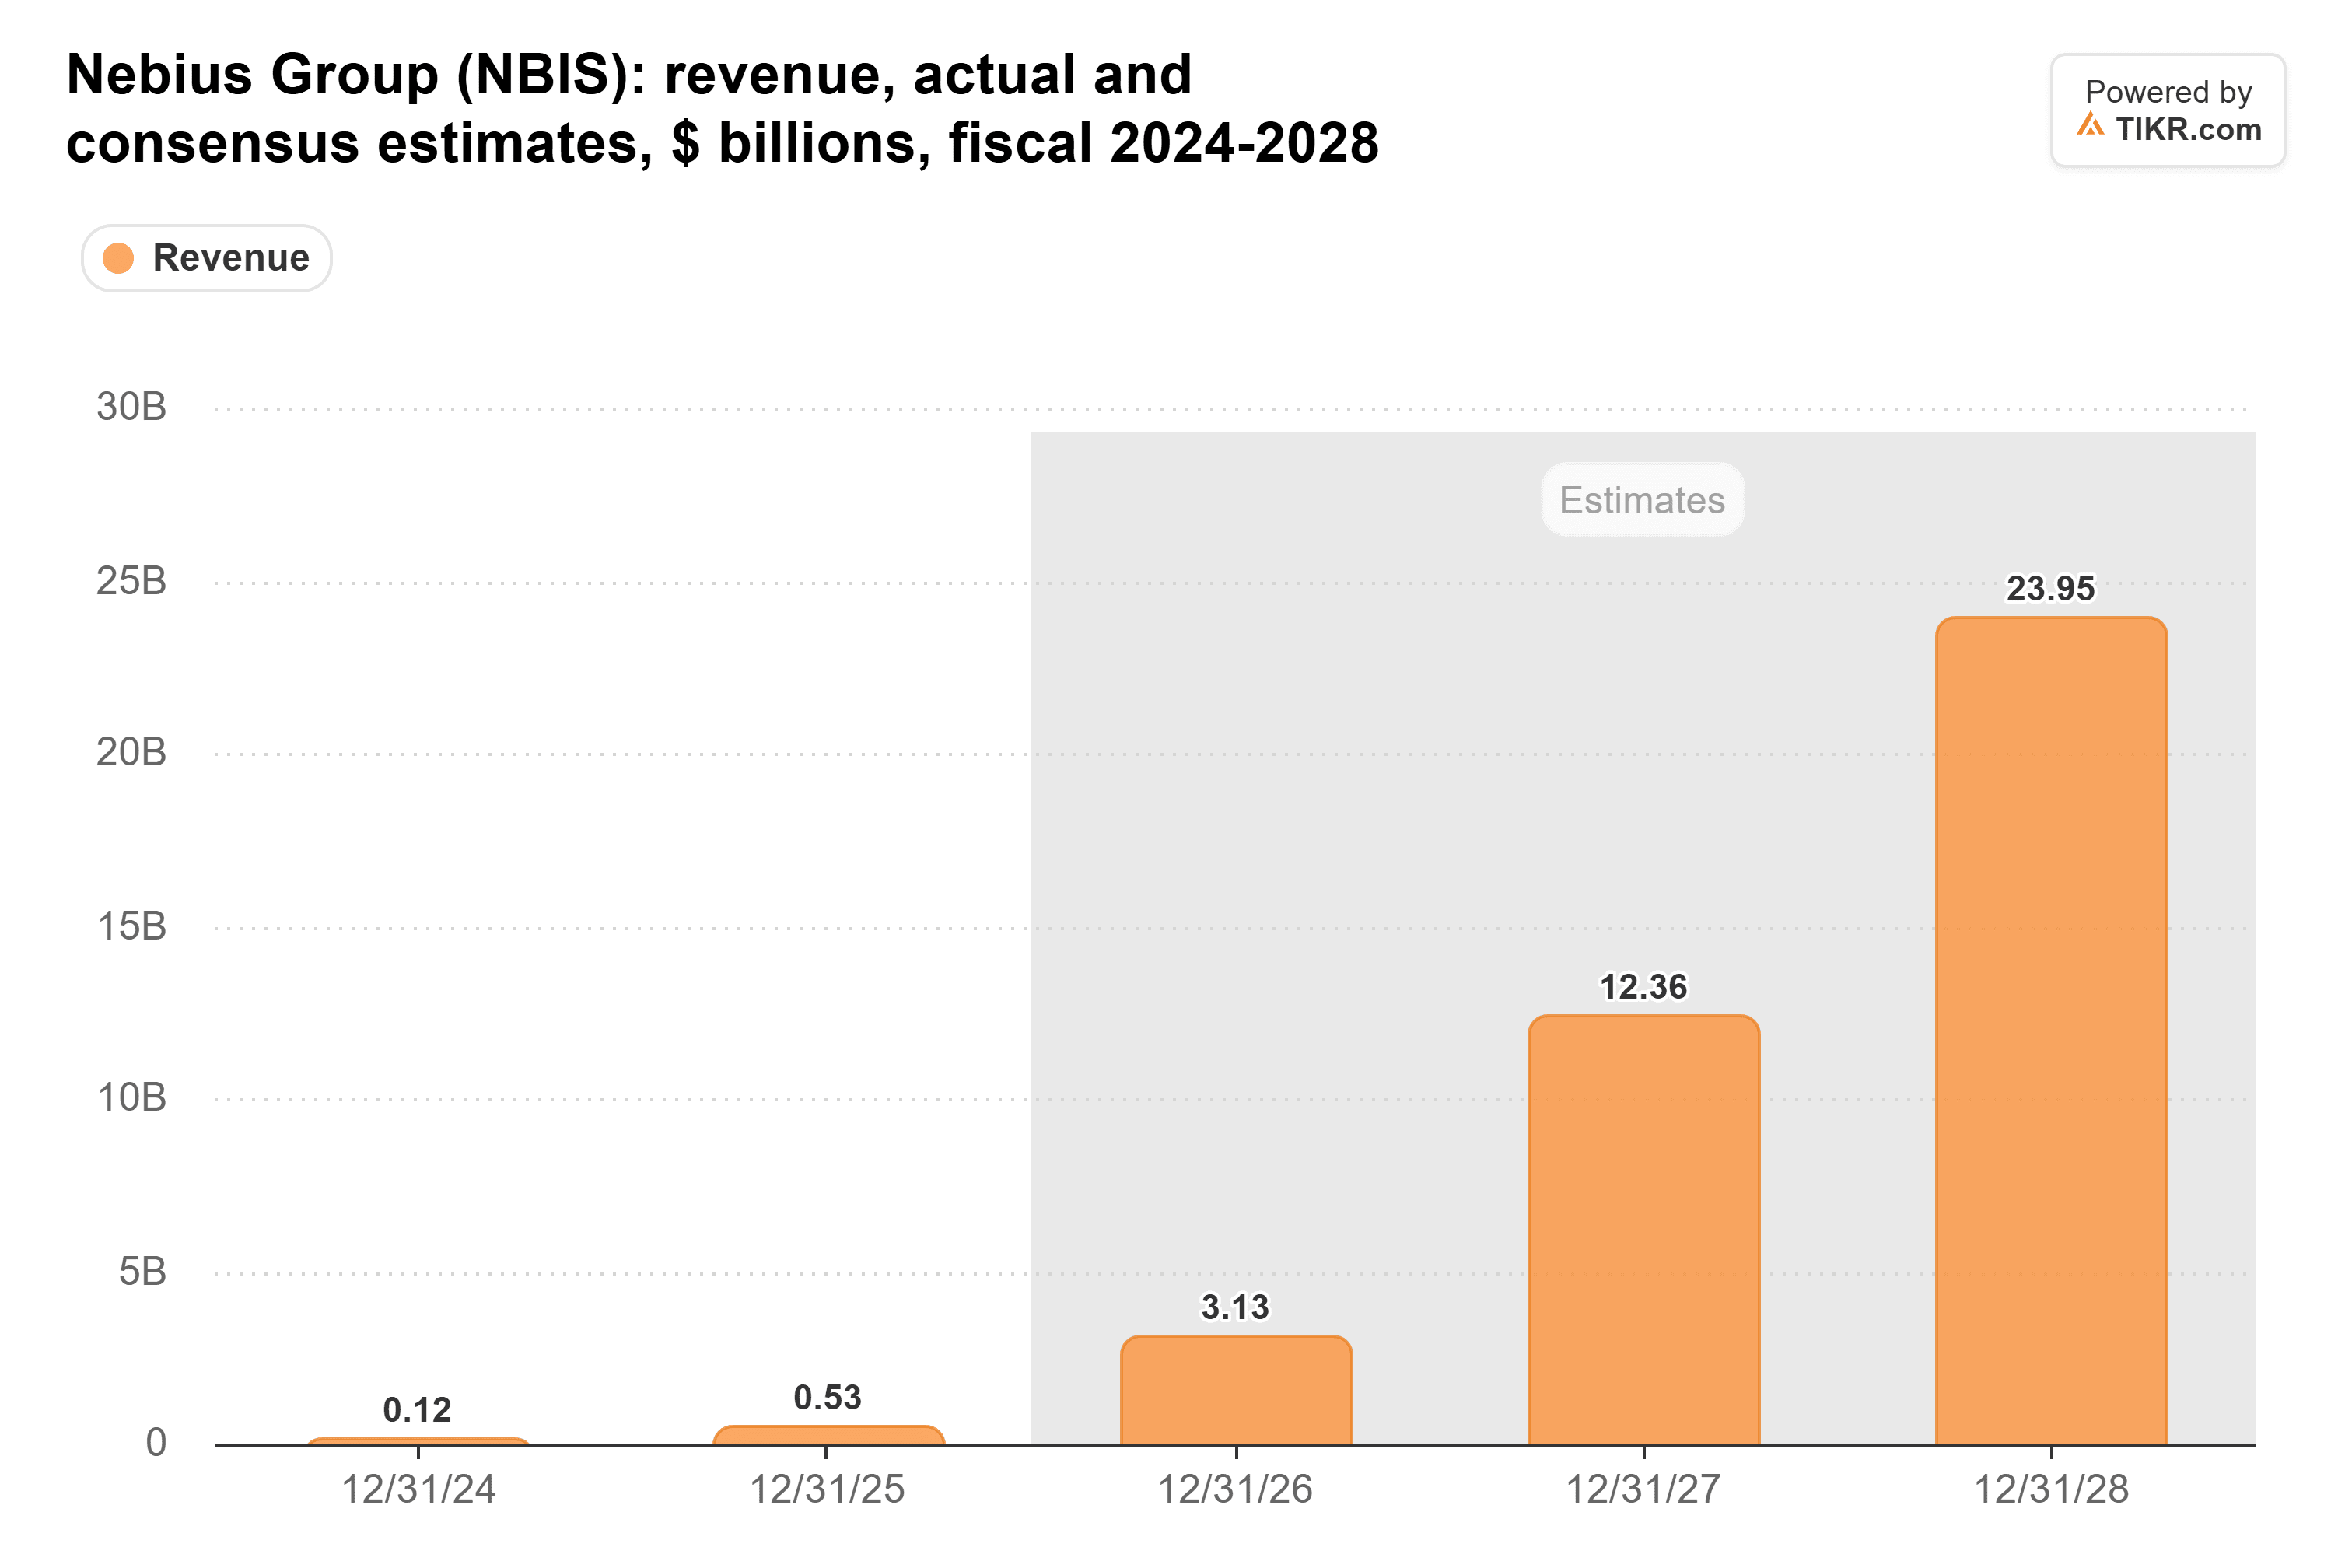
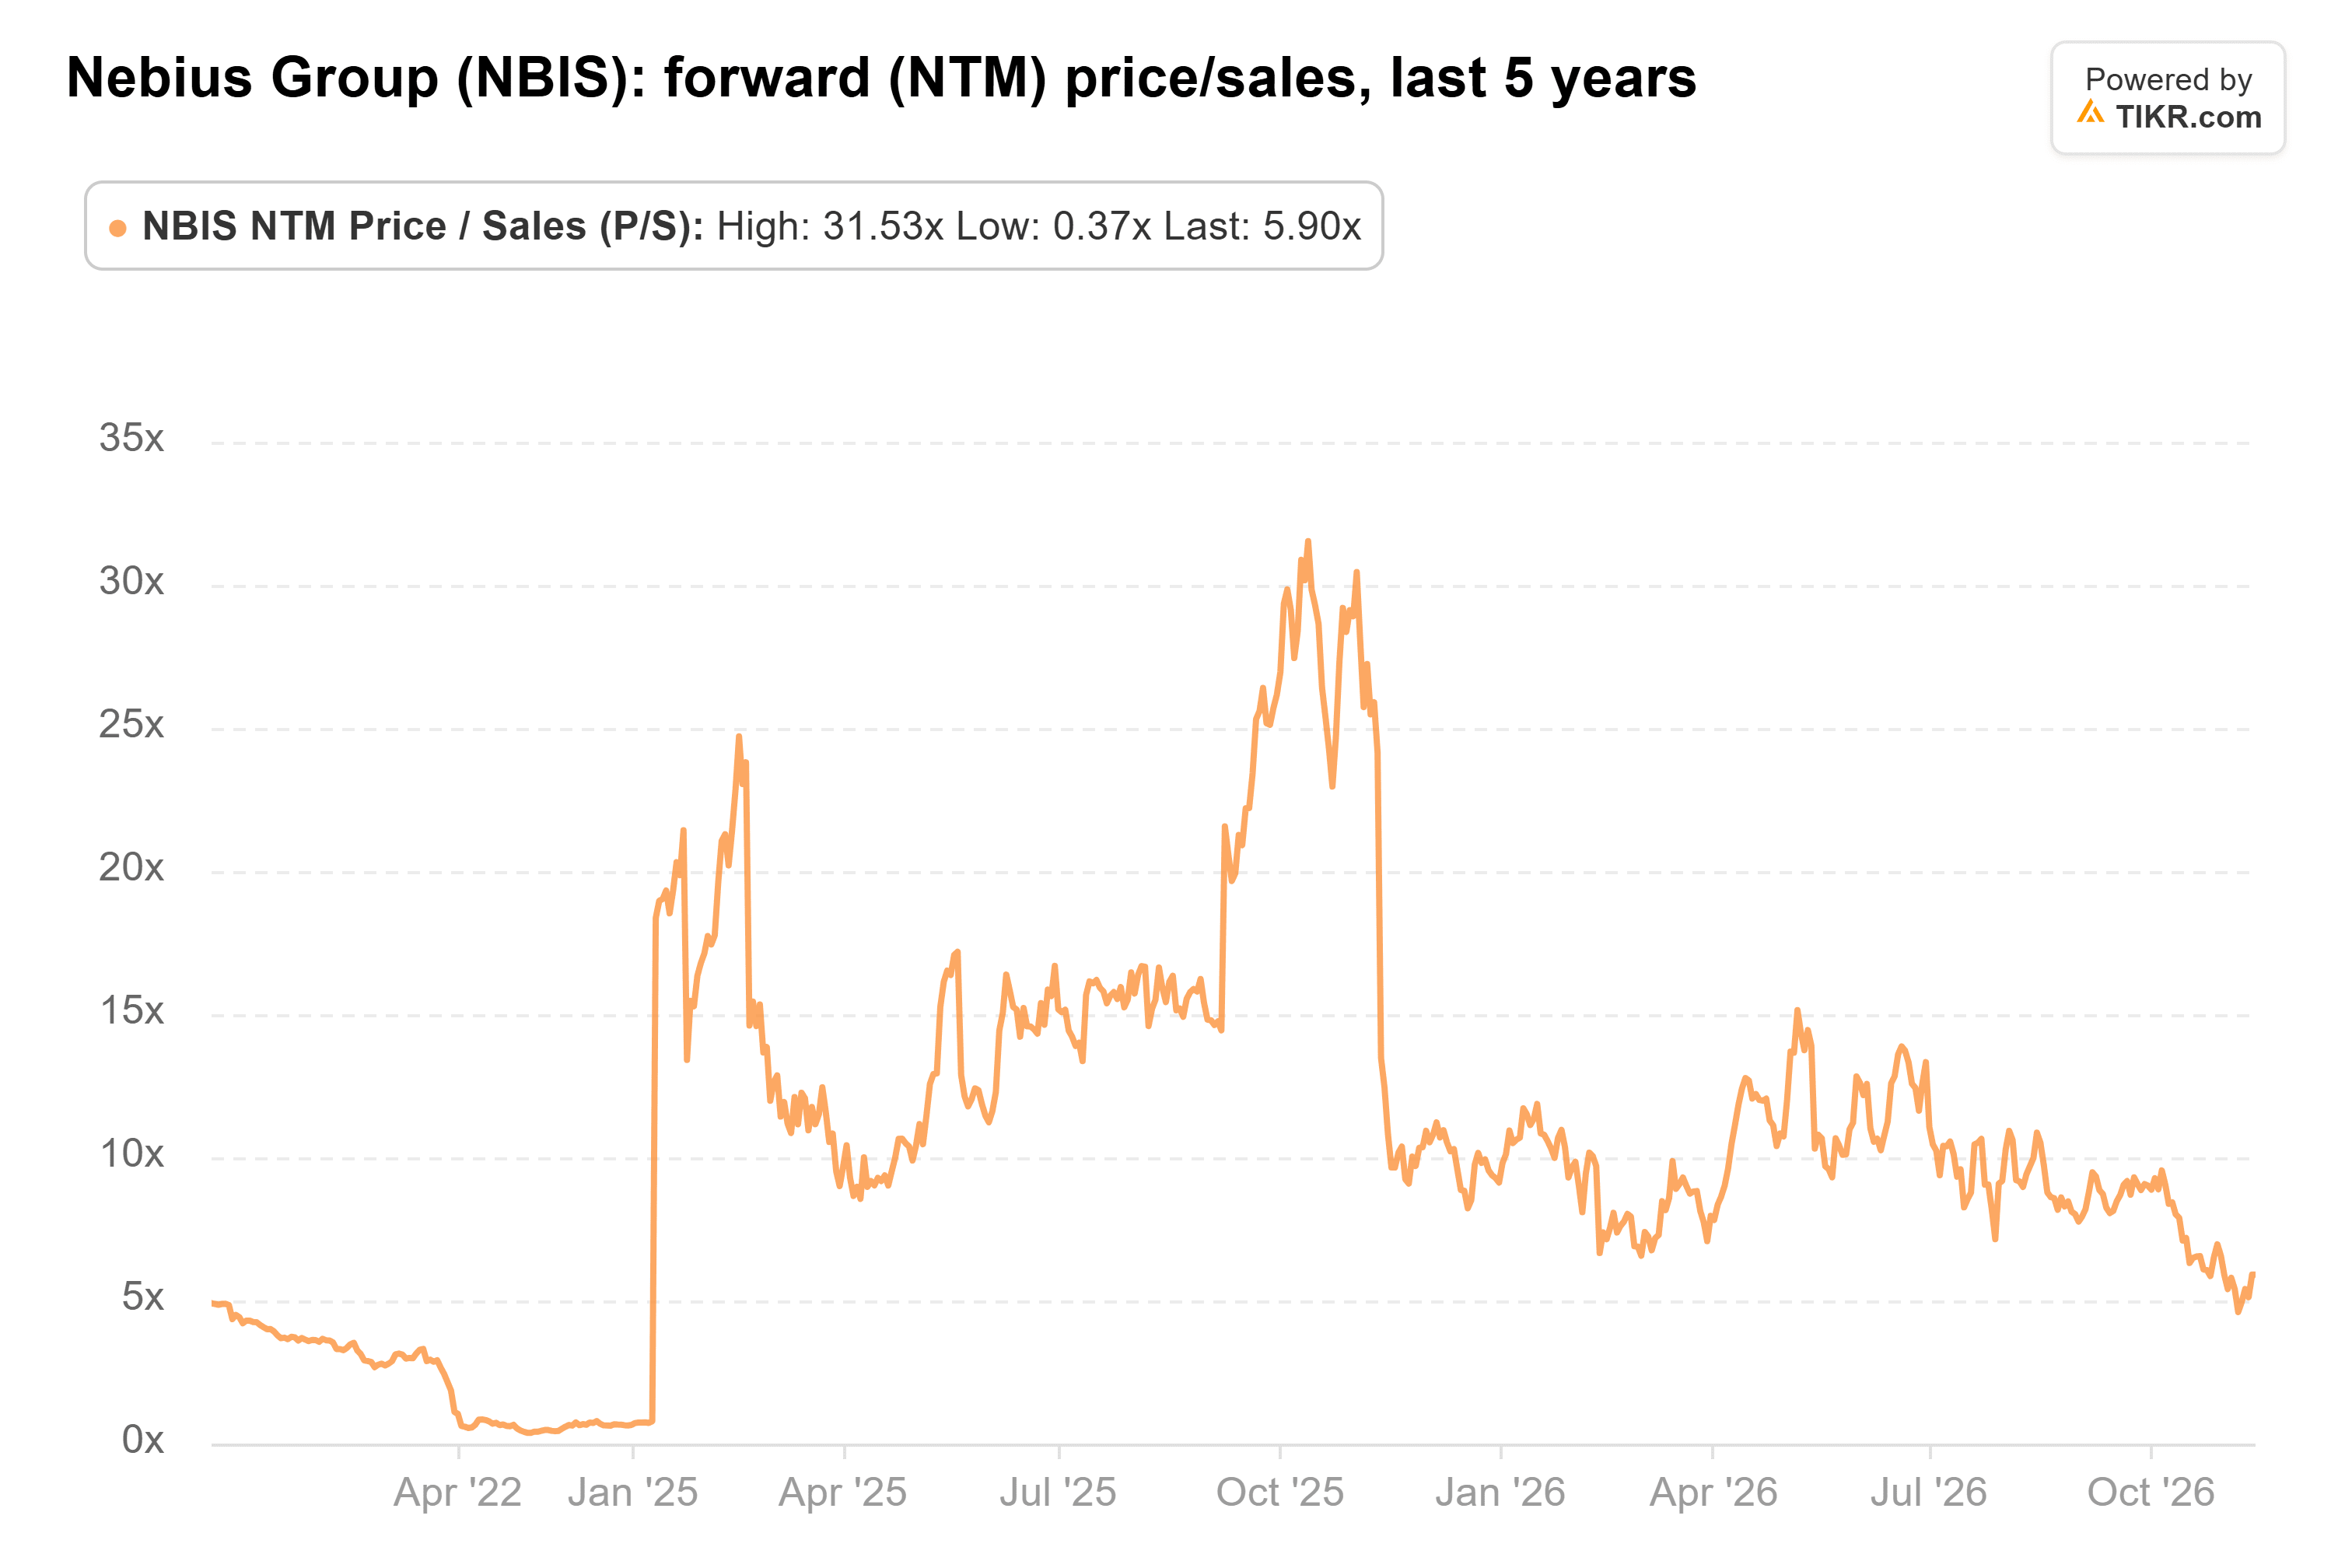
但他们现在预计 2027 年每股亏损 6.01 美元,比三个月前预期的 4.66 美元亏损幅度更大。该股在 11 月 12 日收盘时的远期市销率为 5.9 倍, 低于 6 月底的约 13 倍。以周五下午的价格计算,其远期市销率更接近 5.4 倍。
资金是 Nebius 更大的担忧
管理层预计,预付款和资产支持融资将覆盖 2027 年资本支出的 75% 至 85%。这仍然留下大约 60 亿至 110 亿美元的资金缺口,需要从其 74 亿美元的现金、新债务或新股发行中筹集。现在发行股票的成本也更高了:Nebius 在第三季度以平均 229.10 美元的价格出售了 460 万股,而在约 117 美元的股价下,筹集相同金额的资金现在需要近两倍的股票数量。
这就是为什么我认为 D.A. Davidson 的“中性”评级是正确的。亏损预测正在恶化,资金缺口是真实存在的,而低估值倍数只有在延迟的产能到位时才能带来回报。第一个检验点是 2027 年初的第四季度财报。更大的考验则是新泽西州的部分产能是否如承诺的那样在 2027 年第二季度交付。
那么 Nebius 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Nebius 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非旨在提供 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!