

核心要点
- Credo Technology (CRDO) 的股价在过去一年中下跌了约26%,尽管其2026财年收入增长了两倍多,达到13亿美元。
- MaxLinear (MXL) 的目标是占据下一代1.6T有源电缆市场20%至30%的份额,挑战Credo的领导地位。
- Broadcom (AVGO) 可能在下一代电缆连接领域与Credo竞争,而Marvell Technology (MRVL) 正通过其提议收购Lumentum来扩展其光网络业务。
- Credo的盈利增长和较低的历史估值支持了谨慎看涨的观点,尽管客户集中度和竞争仍然是重大风险。
Credo Technology (CRDO) 在11月6日收于约$121,根据历史股价数据,过去一年下跌了26%,较6月接近$309的高点下跌了61%。
然而,其基础业务仍在快速扩张。2026财年收入增长了两倍多,达到13亿美元,而2027财年第一季度收入增长了115%,达到4.79亿美元。
市场担忧的是,随着竞争技术的出现,Credo能否捍卫其在有源电缆领域的领导地位。
发生了什么?
尽管业绩超出预期,Credo的股价在9月1日发布财报后加速下跌。
根据其2027财年第一季度财报,收入达到4.79亿美元,同比增长115%,而调整后每股收益为$1.20,超过了$1.17的共识预期。
管理层还预计第二季度收入在5.25亿至5.35亿美元之间,高于分析师预期的5.165亿美元。
然而,Credo维持了其2027财年光业务收入预期在6亿美元以上,并未上调,这让期待更强指引的投资者感到失望。
首席执行官Bill Brennan在公司的6月财报电话会议上解释了这一机会:
"总的来说,我们预计收入贡献将超过6亿美元。"
尽管盈利超出预期,次日股价仍下跌了约20%。对人工智能基础设施支出和竞争加剧的担忧带来了进一步的压力。
在MaxLinear 10月22日的财报电话会议上,首席执行官Kishore Seendripu估计Credo在有源电缆市场的份额为93%至99%。MaxLinear的目标是在未来几年内占据下一代1.6T市场20%至30%的份额。
MaxLinear计划向电缆制造商供应芯片,而非销售完整的电缆,这为下一代有源电缆市场创造了一种不同的竞争方式。
这一威胁很重要,因为有源电缆产品占Credo第一季度同比增长收入的90%以上。
与此同时,Marvell提议以1150亿美元的企业价值收购Lumentum,突显了对光连接领域日益增长的投资以及与Broadcom之间更激烈的潜在竞争。
Credo也在寻求光业务的扩张。管理层预计,光DSP、硅光芯片和ZeroFlap光收发器在2027财年各自将贡献超过1亿美元的收入。
Credo Technology的股票是被低估还是高估了?
相对于其历史盈利倍数,Credo似乎可能被低估,但其折价反映了市场对其能否维持增长和捍卫市场份额的不确定性。
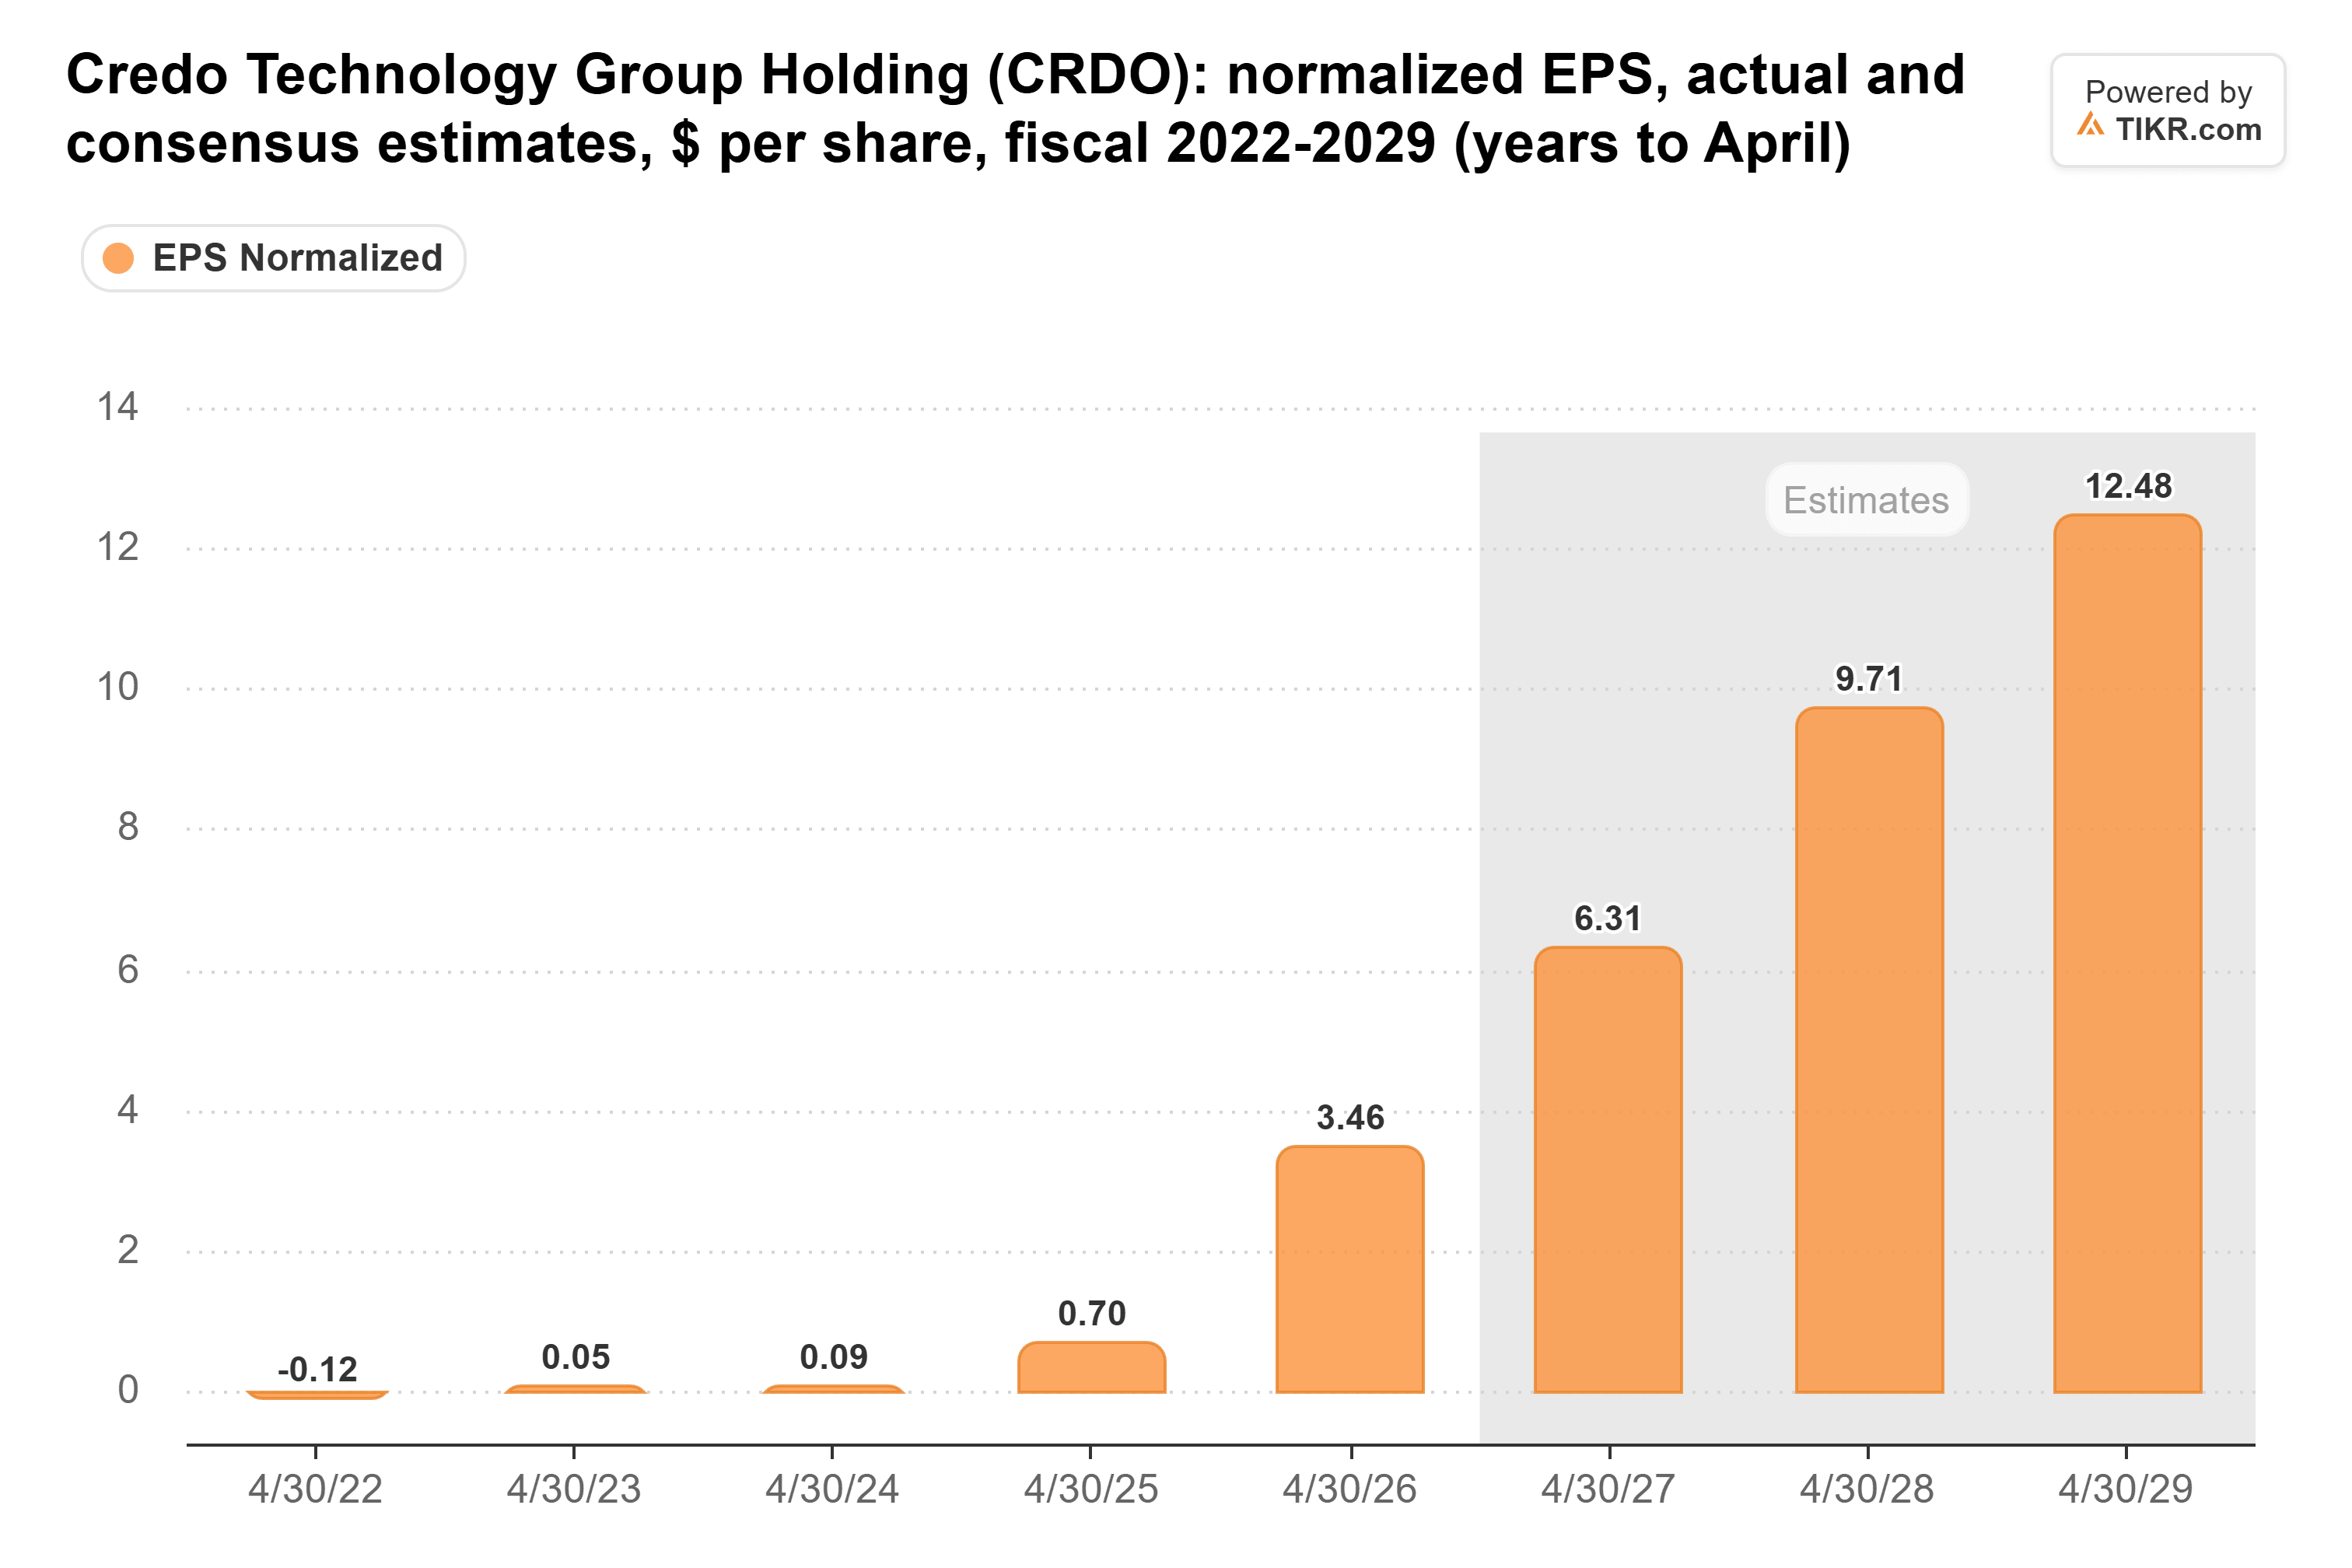
根据TIKR截至10月21日的共识预期,标准化每股收益预计将从2026财年的$3.46增长到2028财年的$9.71,累计增长约181%。
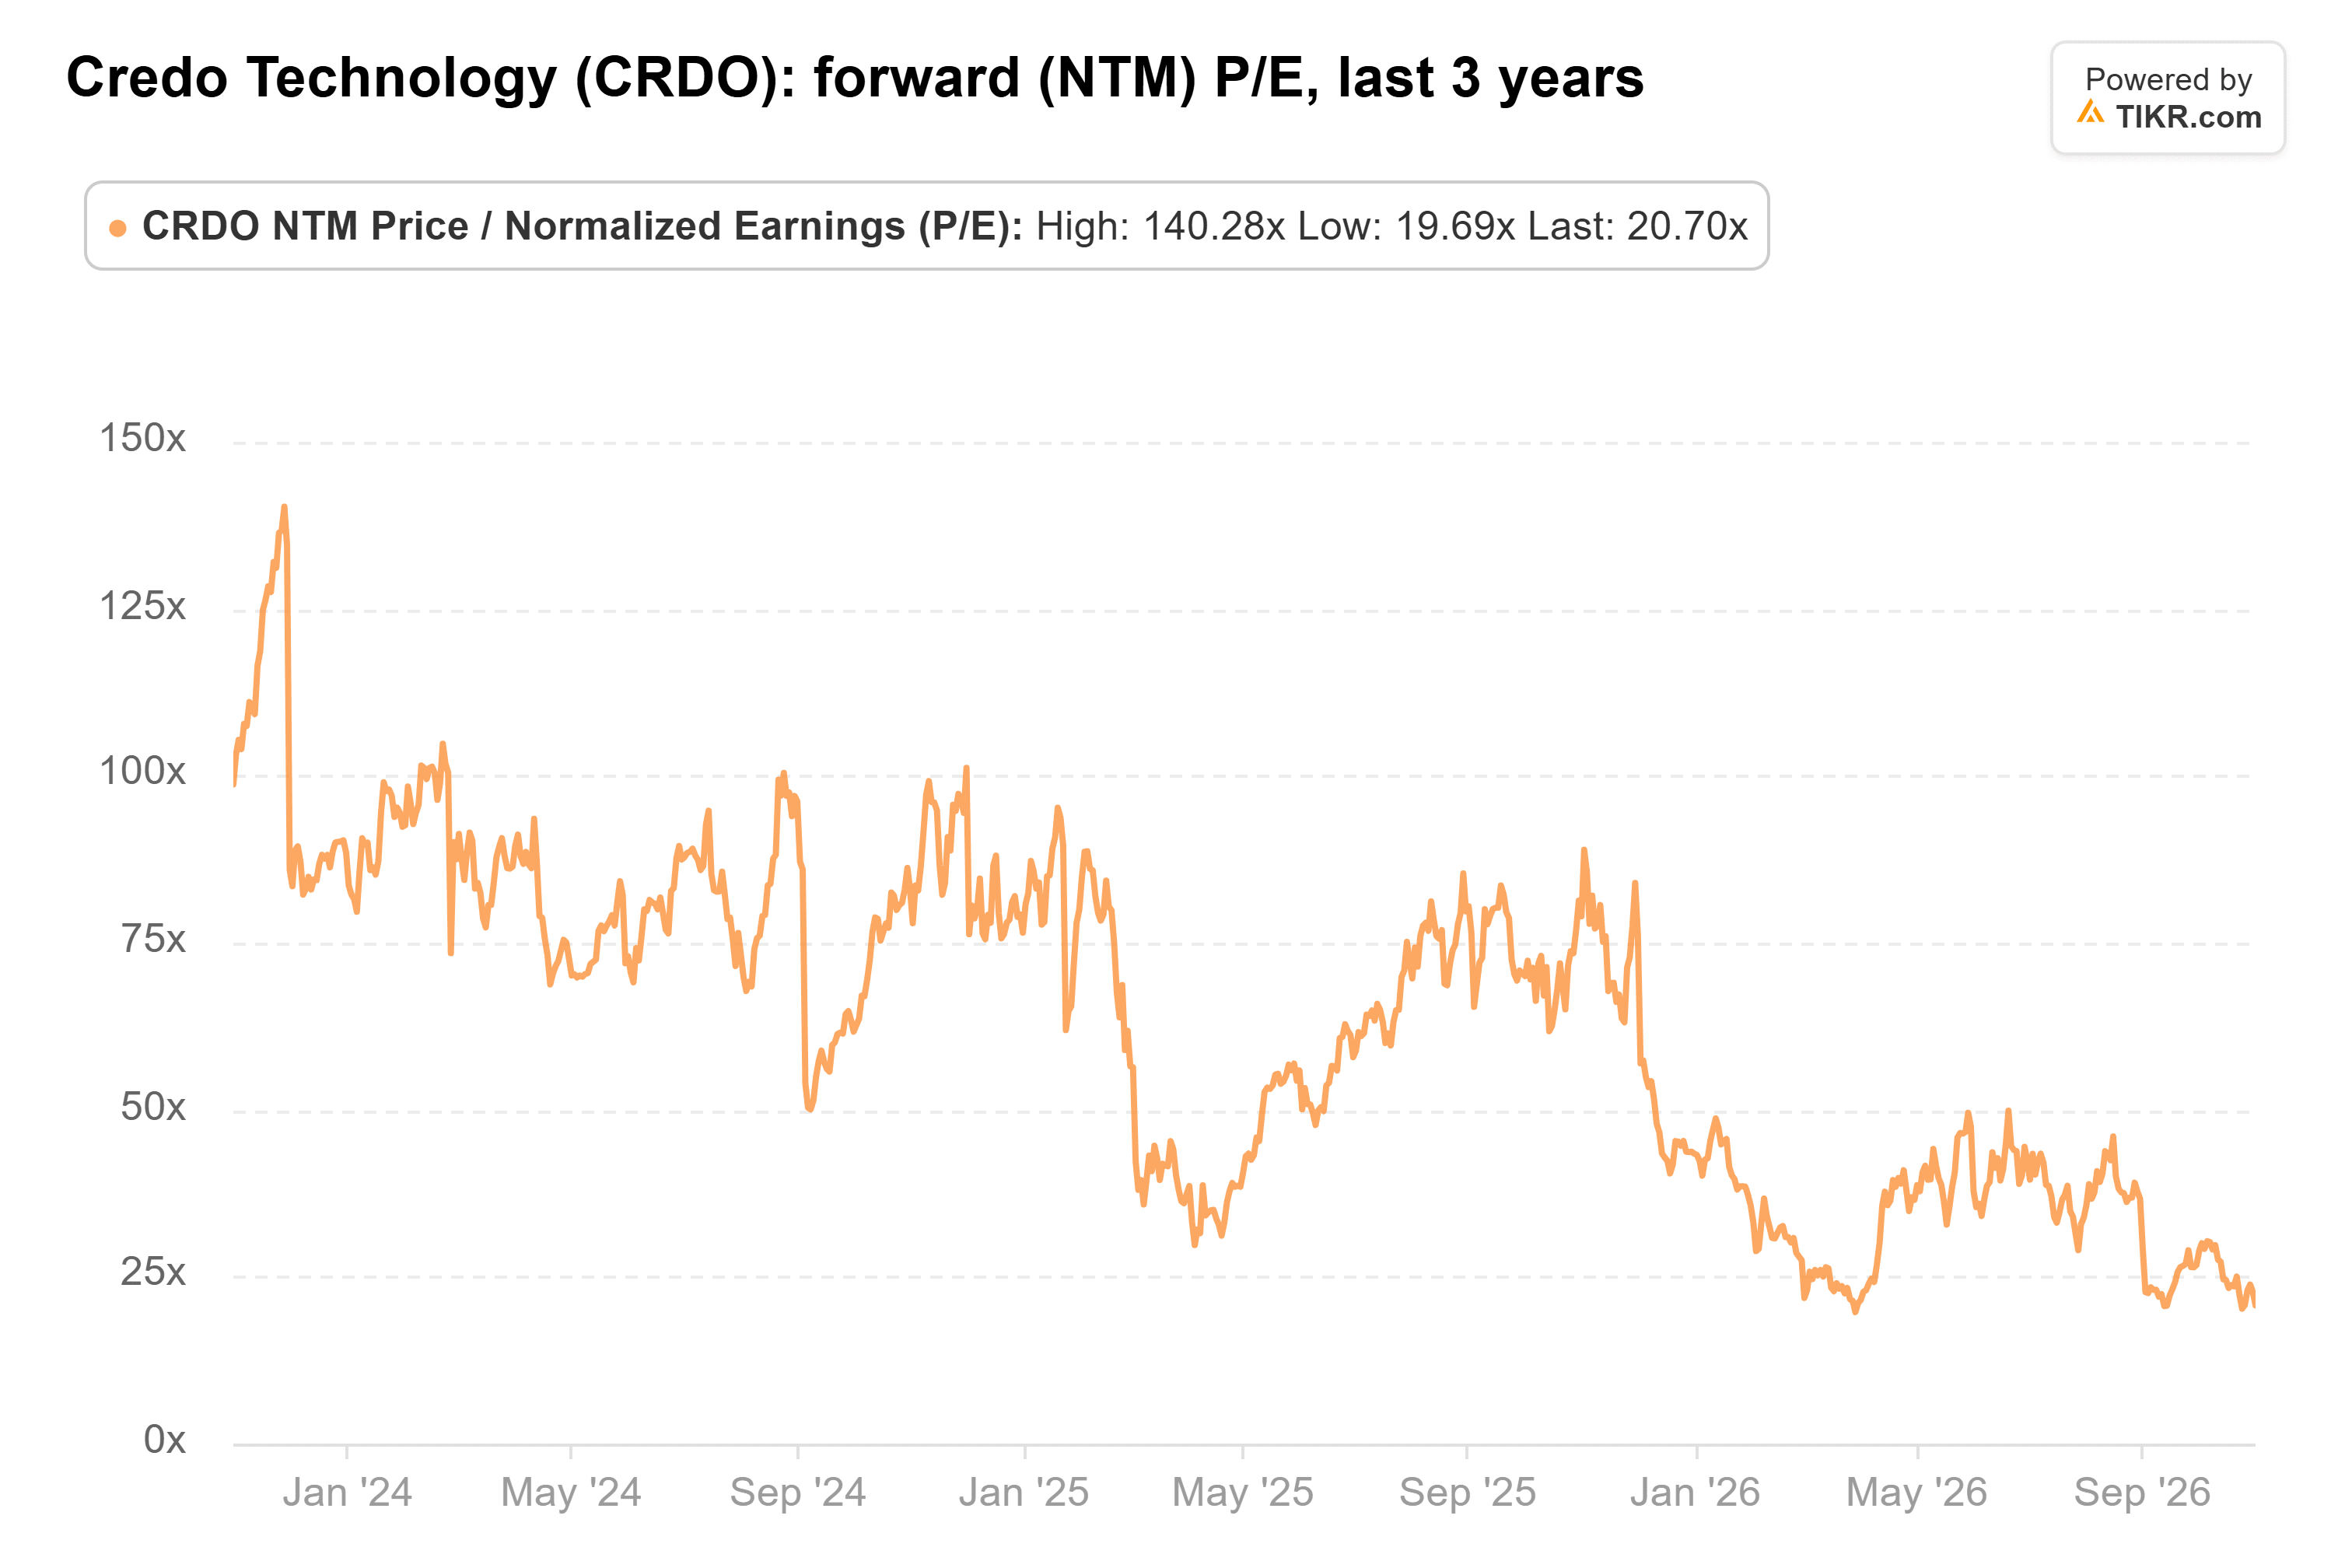
与此同时,根据TIKR的历史估值数据,Credo在10月30日的交易价格约为未来12个月预期收益的21倍,而6月30日为44倍,其三年历史平均值为63倍。
然而,历史估值折价并不保证上涨空间。四家客户占第一季度收入的84%,如果支出模式或供应商关系发生变化,将带来集中度风险。
管理层设定的2027财年收入增长目标超过85%,也需要下半年销售大幅增长,而下一代电缆领域的竞争可能会对其市场份额构成压力。
对于能够承受波动的投资者而言,谨慎地逐步买入Credo看起来比仅仅因为其下跌而卖出更具吸引力。然而,这种看涨观点取决于管理层能否实现其雄心勃勃的增长目标。
预计在12月初发布的下一次财报,将是检验收入指引、光业务采用情况以及Credo竞争地位的重要测试。
Credo的急剧下跌为长期投资者创造了潜在机会,但持续的盈利增长和成功的光业务扩张最终将决定其估值是否合理。
那么Credo Technology的股票实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Credo Technology可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





