核心要点
- CoreWeave 的 CEO 在第三季度电话会议上表示,到 2027 年为止,公司的合格需求是其可用容量的 10 倍,并且其较旧的英伟达安培和 Hopper 芯片的价格较第二季度上涨了 30% 至 50%。
- 较旧的 GPU 在合同到期时,其贷款已偿还完毕,因此以更高的价格再次出租它们可能是 CoreWeave 能获得的最具盈利性的收入。
- 2027 年的续约将带来近 40 亿美元的年化收入,且无需新的资本支出,但 CoreWeave 仅在第三季度就花费了 94.4 亿美元用于资本支出。
- 下一个考验是,当超过 13 万台 GPU 在 2027 年合同到期时,续约价格是否能保持坚挺。
CoreWeave (CRWV) 的建设速度跟不上需求。
在周二的第三季度电话会议上,CEO Michael Intrator 表示:"到 2027 年底,我们的合格需求是可用容量的 10 倍,而 2028 年的需求甚至在我们正式推向市场之前,就已经是我们可用容量的数倍。"
CoreWeave 也并不急于满足这些需求。Intrator 说,它可以将所有容量出售给已经在排队等候的买家:"但我们选择不这样做。我们选择保持耐心。"
对于一个过去一个月因债务担忧股价下跌超过 40% 的公司来说,这说法很大胆。今天股价跳涨了超过 20%。但电话会议中我反复思考的部分是关于那些已有数年历史的英伟达 (NVDA) 芯片。
TIKR 追踪了 42 位分析师对 CoreWeave 的看法。有多少人给出"买入"评级?
在 TIKR 一站式查看 CoreWeave 的买入、持有和卖出评级完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 研究此类股票。查看 CoreWeave 的分析师评级
旧芯片,更高价格
"在第三季度,安培和 Hopper 芯片的价格环比上涨了 30% 至 50%,且价格高于其原始合同价格," Intrator 说。这是英伟达较早的两代产品。CoreWeave 也全面提价:7 月提价约 25%,随后在季度后期又提价 10%。
这些旧芯片也已付清款项。Intrator 表示,为早期设备群融资的延迟提款贷款被设置为在每块 GPU 的首个合同期末全额偿还。因此,合同到期的 GPU 已无债务负担。
2027 年将有超过 13 万台 GPU 合同到期,2028 年还有约 17 万台。Intrator 表示,按当前价格计算,2027 年的续约"将产生接近 40 亿美元的增量年化收入,且无需额外的资本支出。"加上 2028 年的续约,他估计该数字接近 100 亿美元。CFO Nitin Agrawal 表示,这些收入均未计入 CoreWeave 约 1330 亿美元的积压订单中。
这 40 亿美元超过了 CoreWeave 第三季度 36.6 亿美元的总收入。客户也已经为这部分容量预付了款项。CoreWeave 预计未来三个月将收到约 90 亿美元的预付款和定金,其中超过 30 亿美元是针对重新签约的容量。
在电话会议之前,分析师的预期已经很高。市场普遍预期收入将从 2025 年的 51.3 亿美元增长至今年的 129 亿美元、2027 年的 265 亿美元和 2028 年的 437 亿美元:
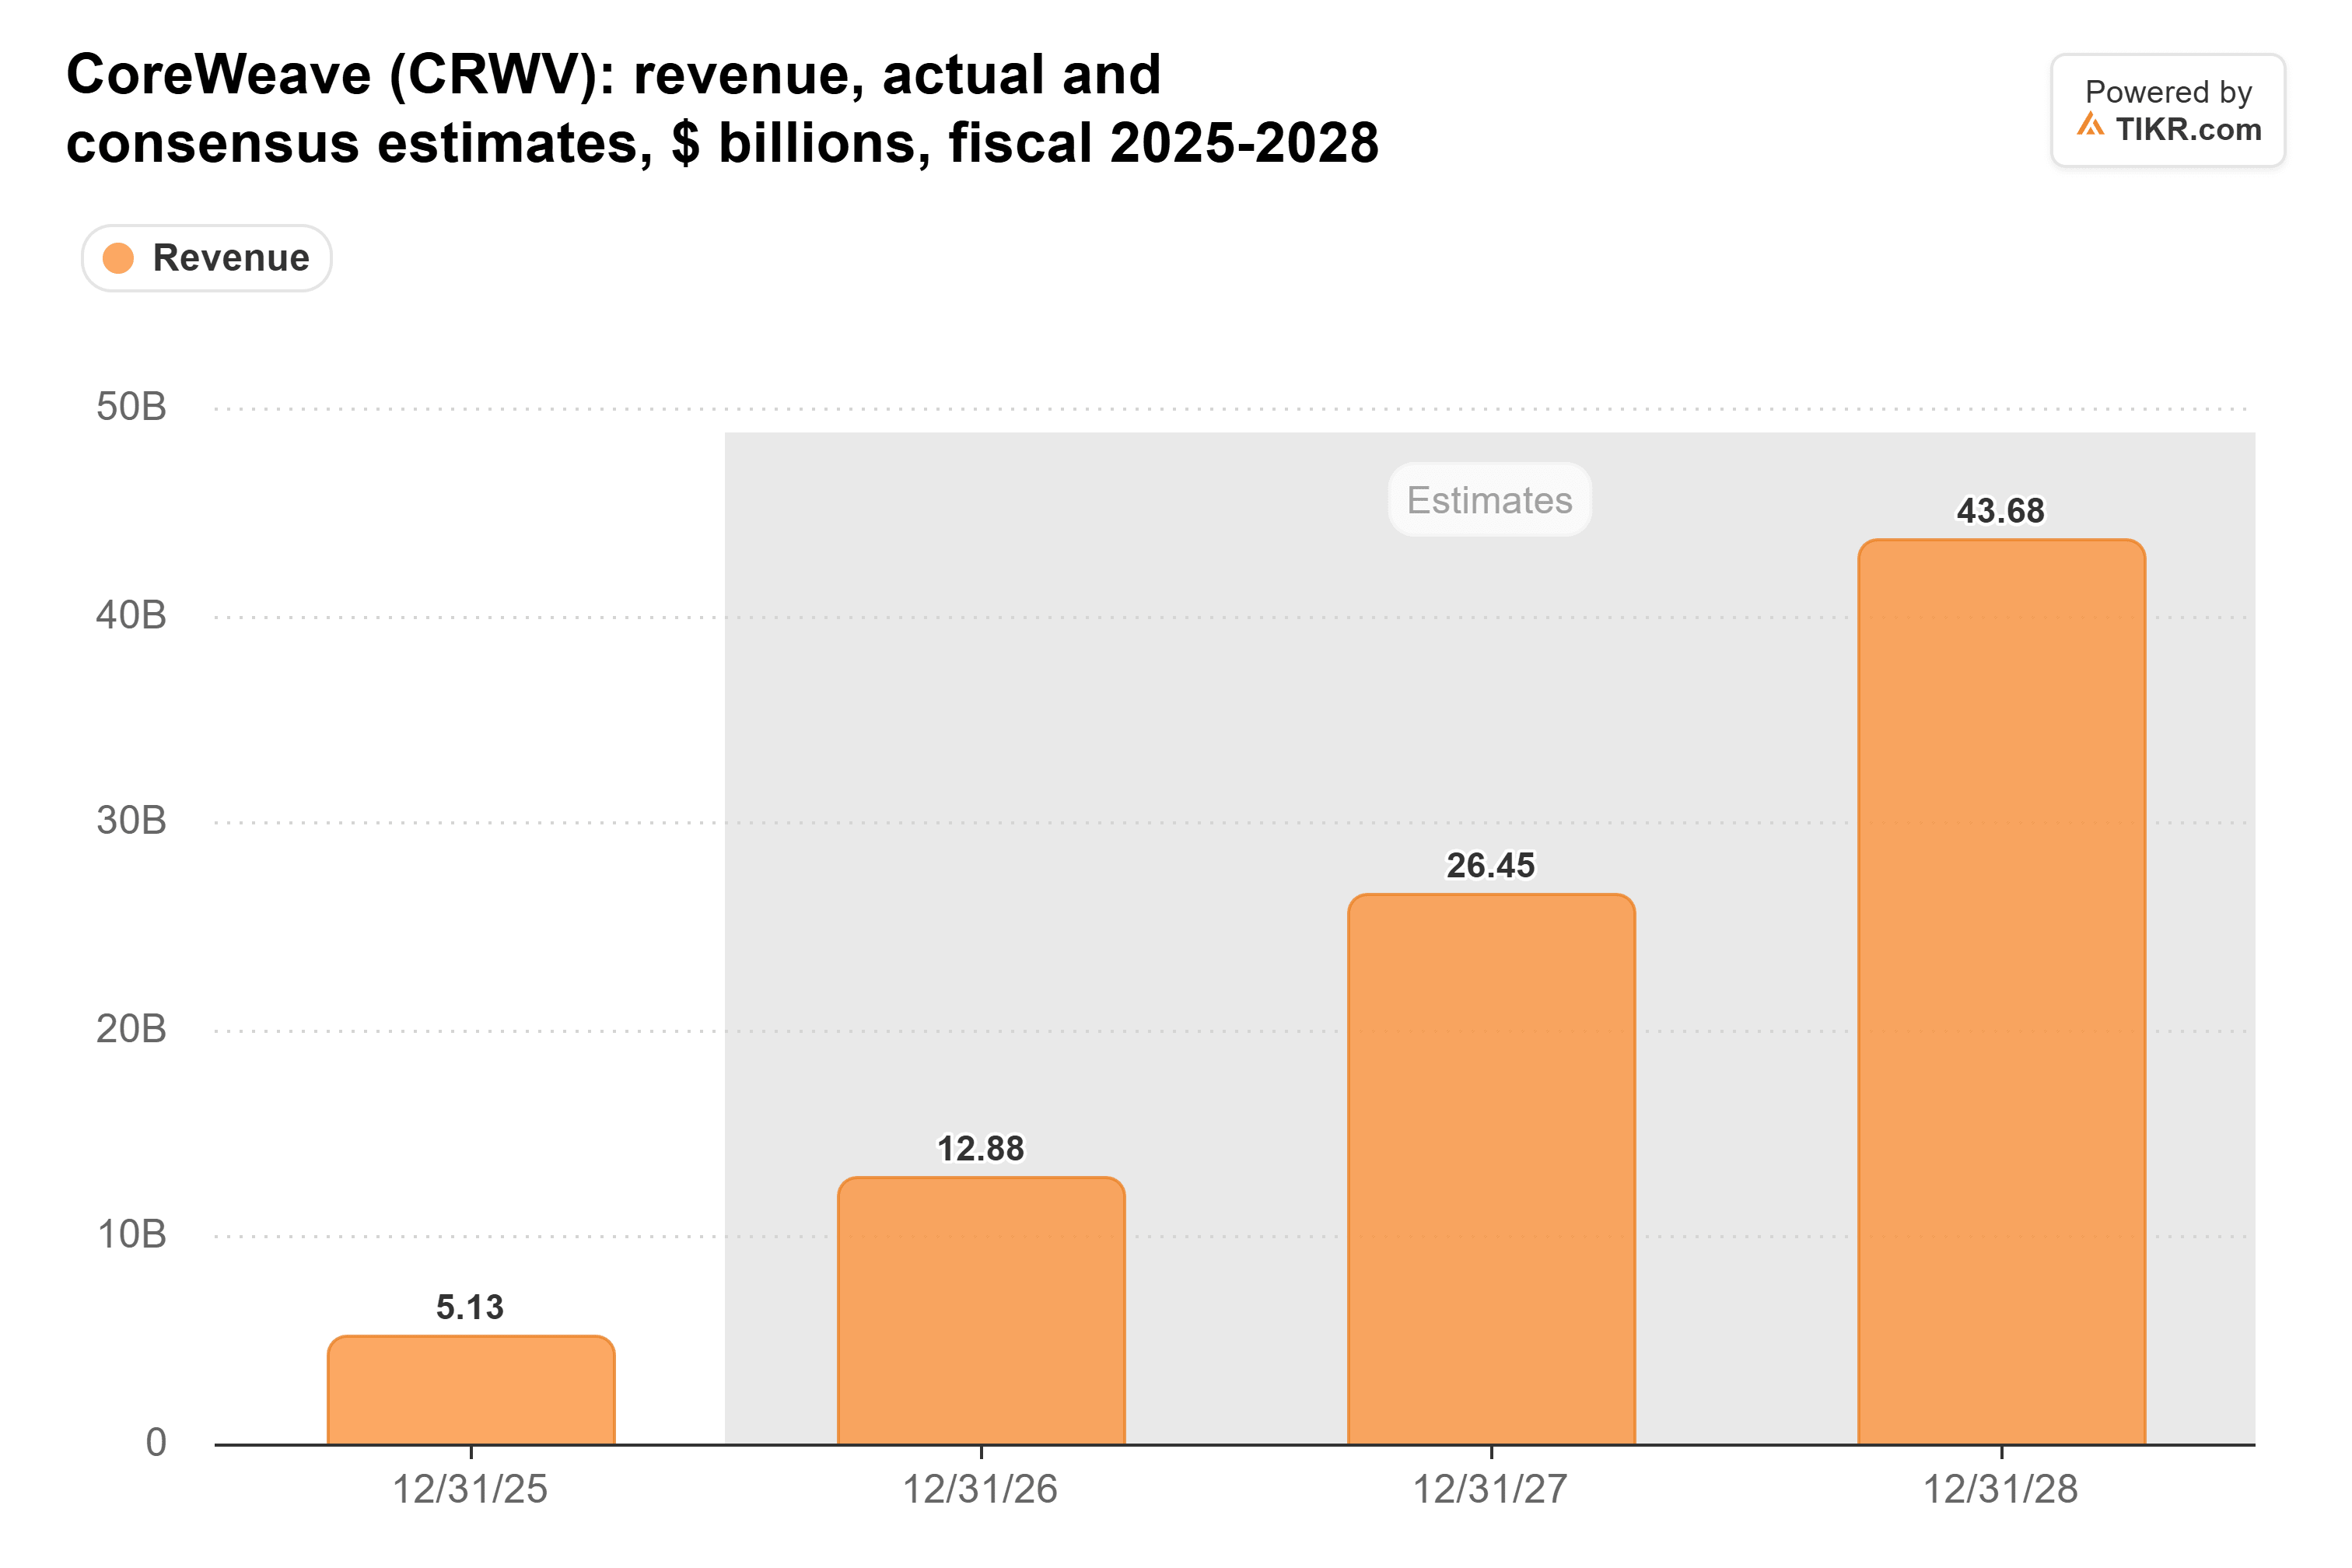
CoreWeave 新的 2026 年业绩指引为 130 亿至 133 亿美元,已经超过了 129 亿美元,因此我预计这些预测将会上调。
CoreWeave 并非唯一看到这种情况的公司。上周,IREN 的 CEO 表示旧的英伟达 H100 芯片已以原始合同价格的两倍重新签约。这对英伟达来说也是个好消息。Intrator 表示,CoreWeave 正在签署跨越 GPU 折旧年限的多年期承诺,"在后期,由于价格和运营成本保持固定,而折旧逐渐消失,从而推动利润率进一步提高。"旧的英伟达 GPU 持续盈利的时间越长,下一笔订单就越容易合理化。(英伟达也与此事利害相关:它于 1 月以每股 87.20 美元的价格向 CoreWeave 投资了 20 亿美元。)
利润率正在攀升
Intrator 表示,调整后运营利润率从第一季度的约 1% 上升到第二季度的 5% 和第三季度的 10% 以上。他将此归因于收入在 CoreWeave 已进行的投资基础上增长。调整后运营利润为 3.79 亿美元,远高于 CoreWeave 此前指引的 2 亿至 2.6 亿美元。
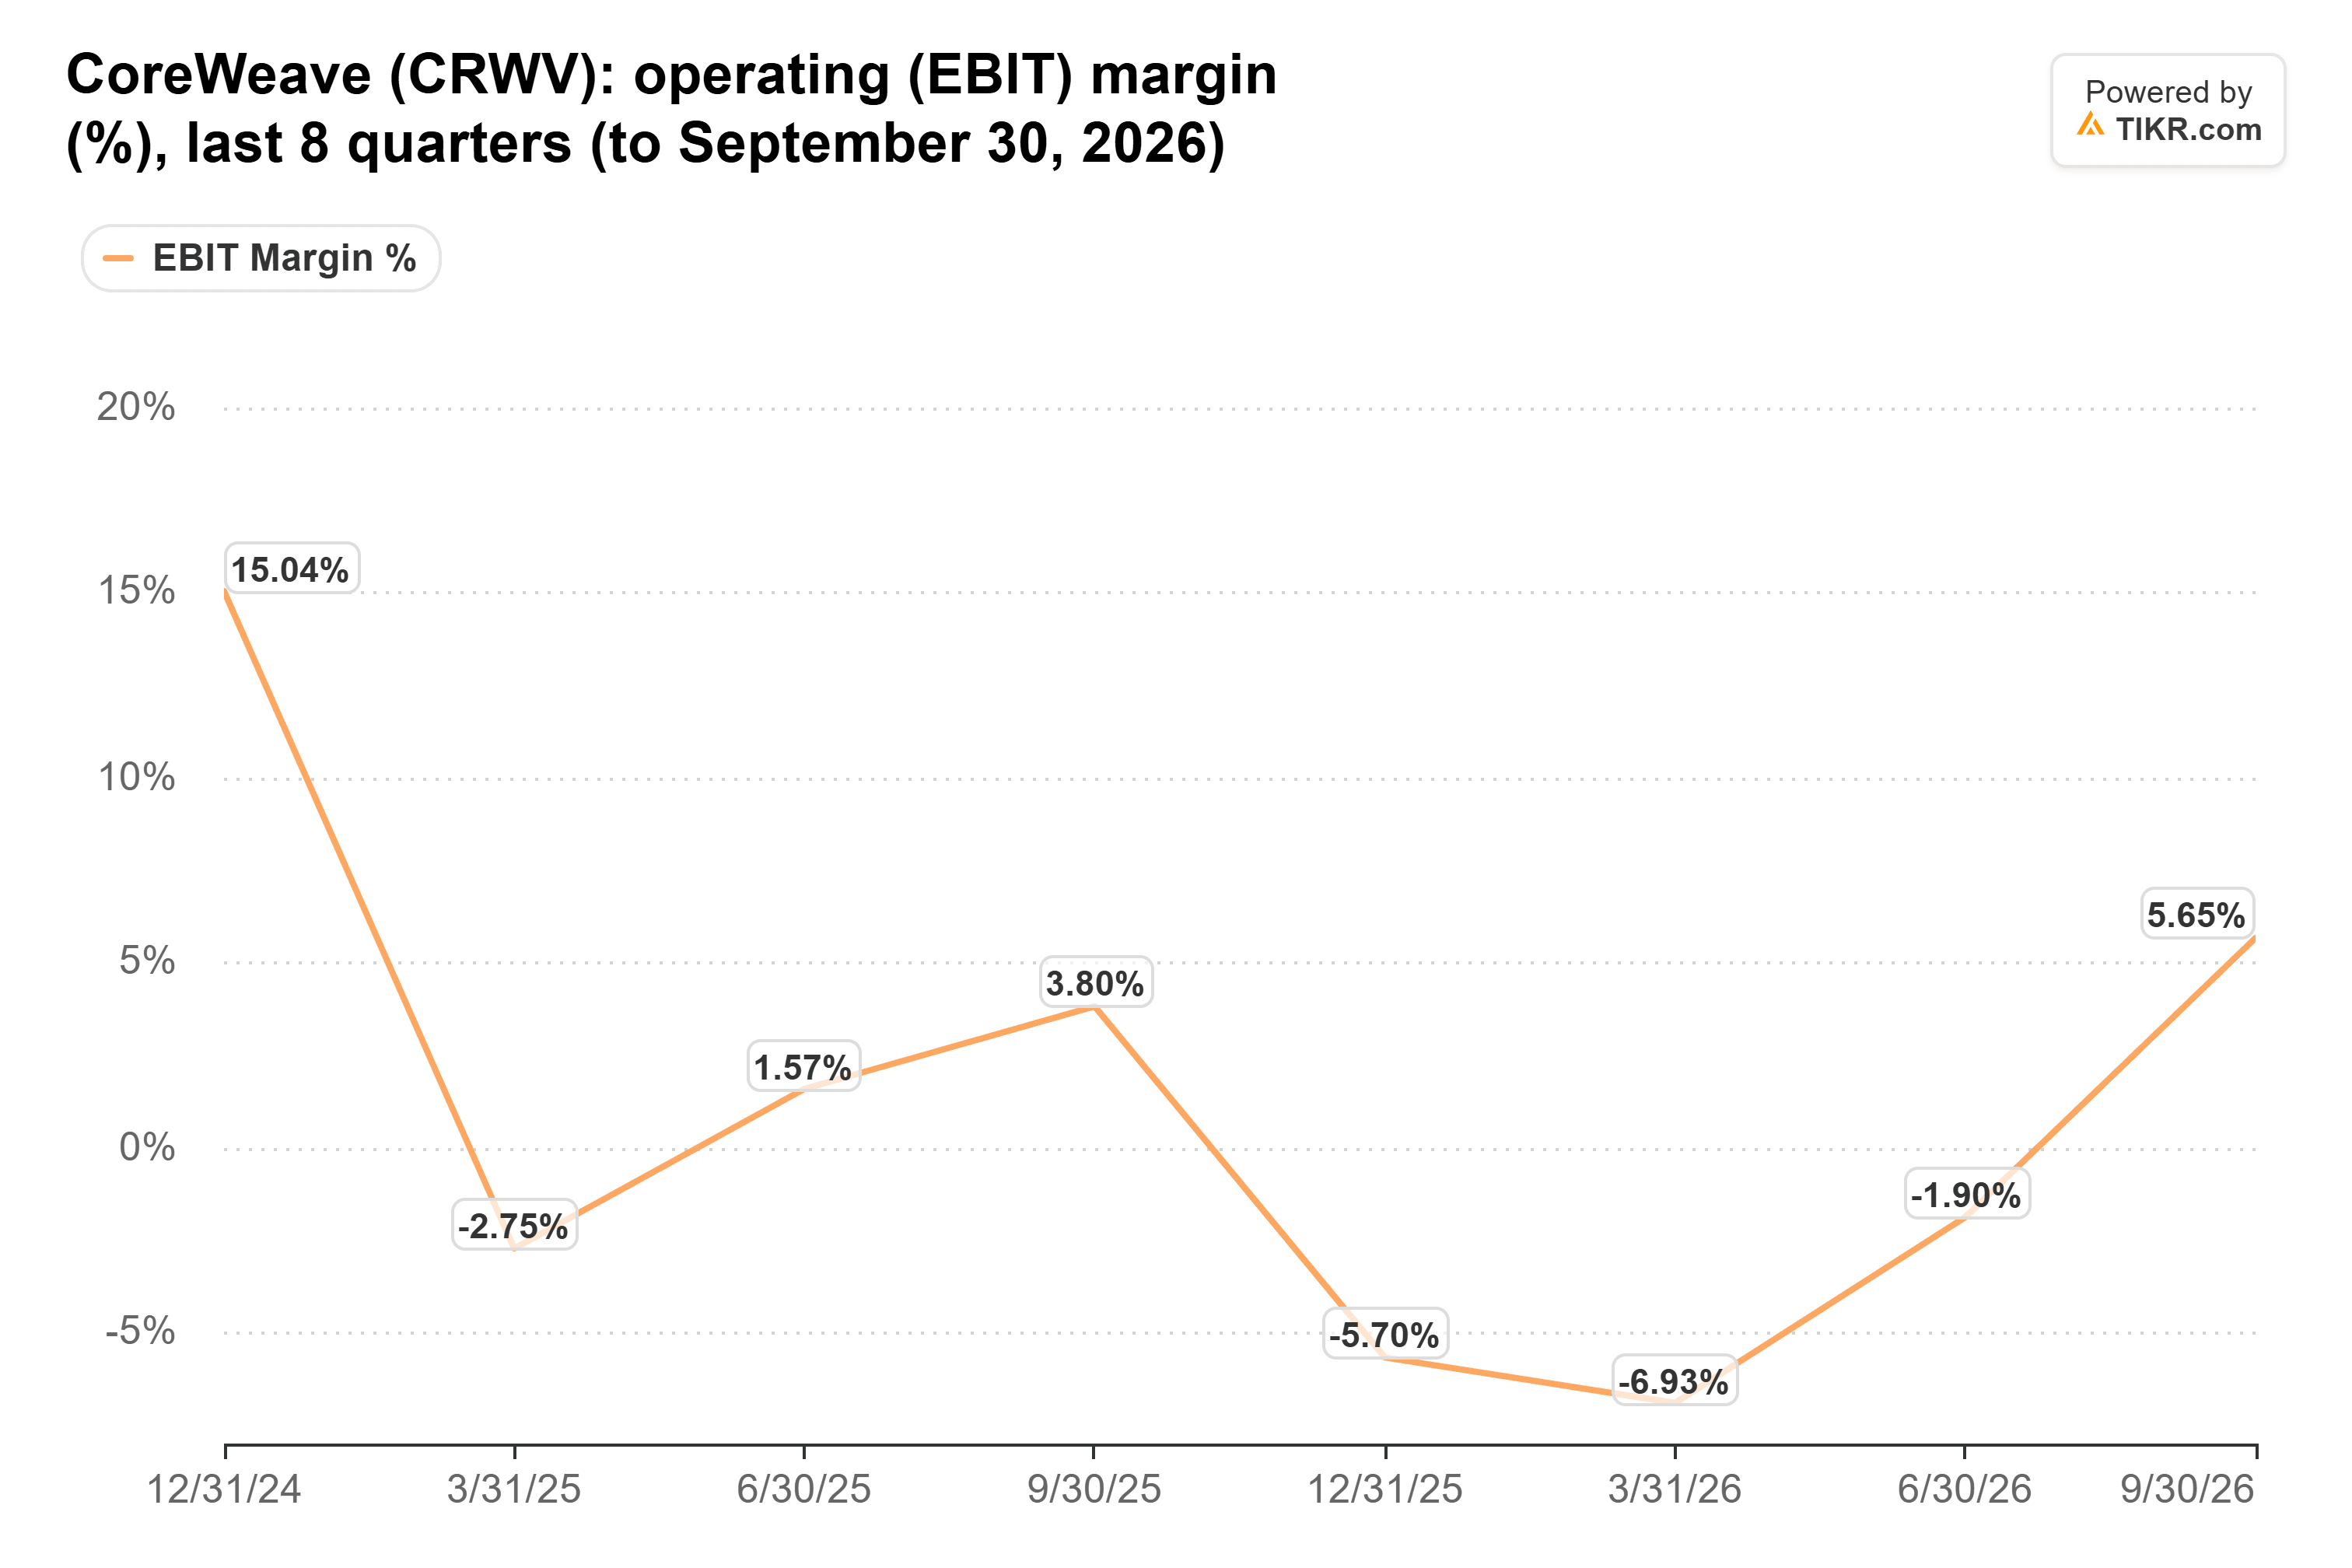
TIKR 的 GAAP 运营利润率较低,但也出现了同样的转折,从第一季度的 -6.9% 变为第三季度的 5.7%:
而且大部分旧设备群尚未进入续约期。
新建设备群仍然耗资巨大
这一切都无法让 CoreWeave 的运营变得廉价。它在第三季度花费了 94.4 亿美元用于资本支出,几乎是去年同期 23.9 亿美元的四倍:
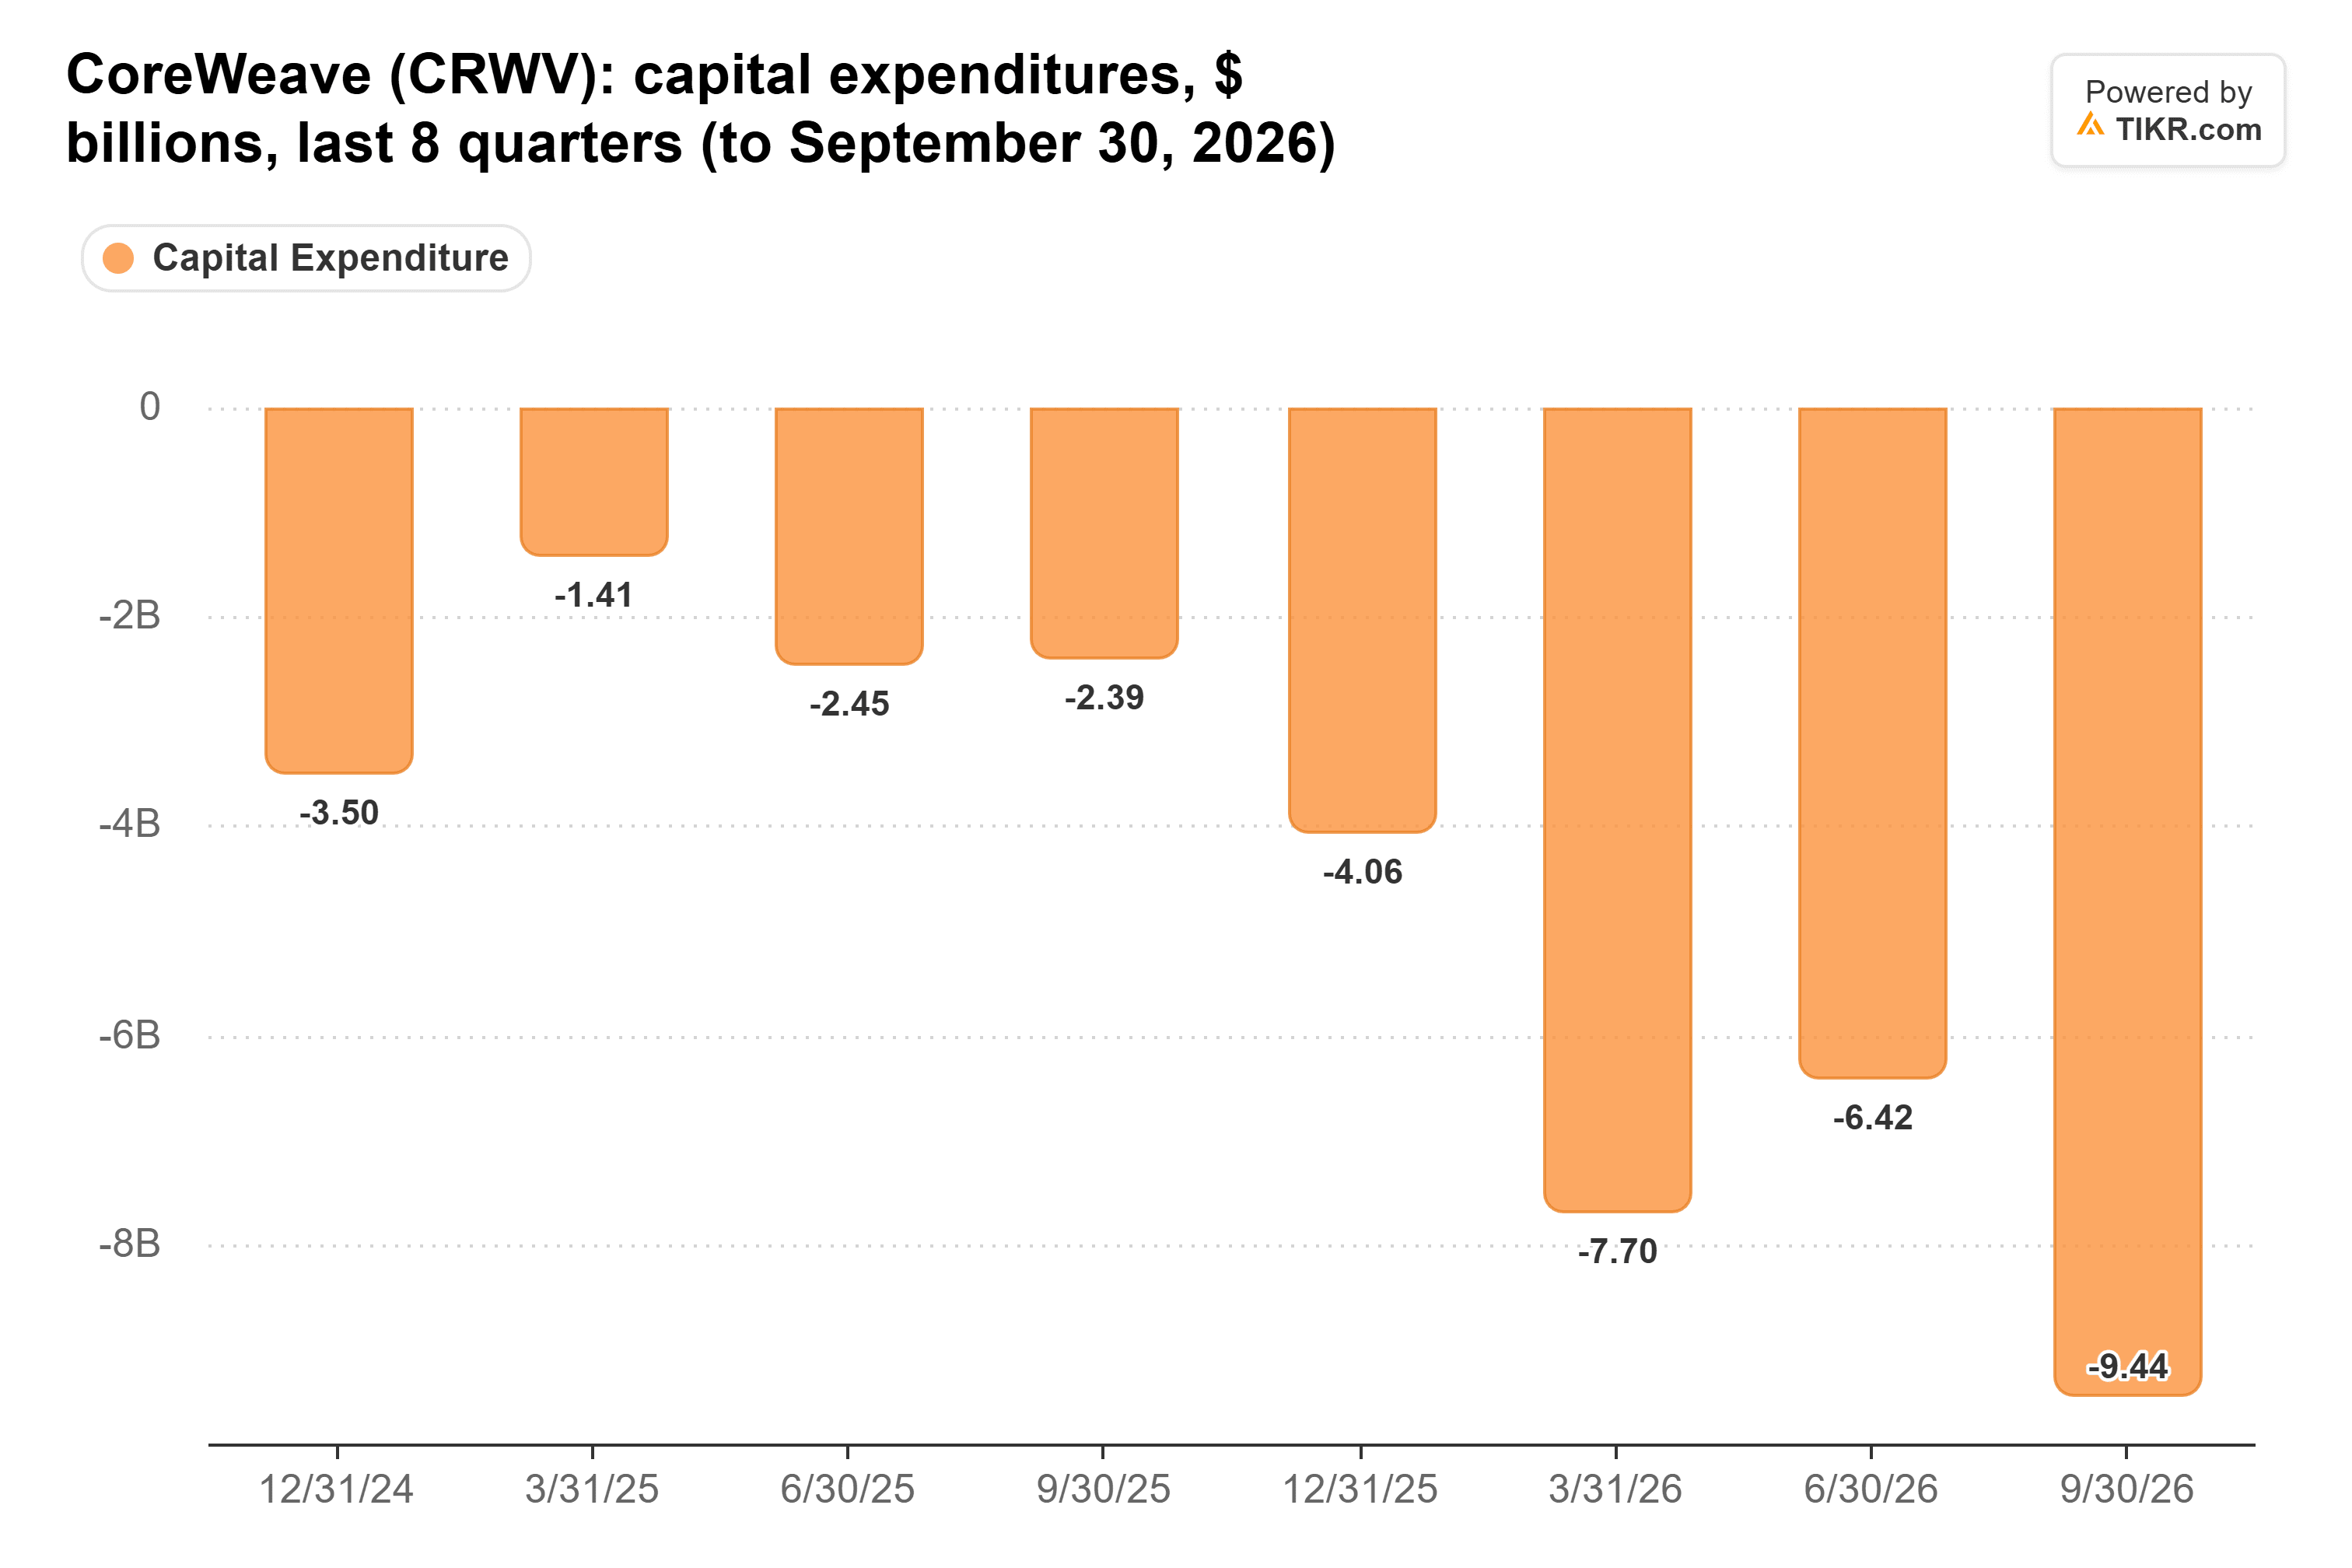
做空者 Jim Chanos 在 X 上表示,CoreWeave 仍然需要"投入 4 美元资本才能产生 1 美元收入。"他还表示,其每兆瓦活跃功率的年化收入"在第三季度仅为每兆瓦 920 万美元,同比有所下降。"在计入股权激励,并假设设备寿命为 10 年的情况下,他认为该业务的税前资本回报率在 2% 到 3% 之间。
债务也是一个负担。第三季度利息支出为 8.46 亿美元,是调整后运营利润的两倍多,CoreWeave 预计第四季度利息支出将在 10.5 亿至 11.5 亿美元之间。
已付清设备群是看涨理由
Chanos 的计算涵盖了 CoreWeave 仍在建设和借款购买的设备群。而续约收入来自其已经付清款项的设备群。对我来说,这是电话会议上最重要的数字。接近 40 亿美元的年化收入,价格高于原始合同且无需新的资本支出,这表明 CoreWeave 今天购买的 GPU 在其贷款偿还后仍能长期持续盈利。
当然,这些价格依赖于短缺状况。Intrator 本人表示,如果整个行业的数据中心建设放缓,GPU 价格可能会在高位维持更长时间。如果供应赶上需求,2027 年的续约价格可能会低于当前水平。我们将在明年初的第四季度报告中获得更多证据,届时将有更多续约合同签署。
那么 CoreWeave 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 CoreWeave 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!