


核心要点
- 在民主党中期选举大获全胜后的两个交易日中,Constellation Energy 股价下跌了 9%,该公司将于 11 月 9 日(周一)开盘前公布第三季度业绩。
- 华尔街仍预计其今年调整后每股收益为 12.21 美元,明年为 13.41 美元,高于 2025 年的 9.39 美元;周一的财报需要证明这一增长路径依然稳固。
- GE Vernova 和 Vertiv 均在 10 月底因数据中心需求而上调了 2026 年业绩指引,而在同一轮抛售中下跌 14% 的 Vistra 也在周五上调了其业绩展望。
- 在抛售前,该股以 21 倍远期市盈率交易,远低于其三年平均的 26 倍;因此,如果业绩指引保持不变,此次下跌似乎反应过度。
Constellation Energy (CEG) 下跌了 9%,因投资者对 AI 数据中心建设放缓进行了定价。周一开盘前,它将用自己的数据来回应。
它不会是第一个发声的。Vistra (VST) 在同一轮抛售中下跌了 14%,于周五公布了业绩并上调了展望。而向这些数据中心销售设备的 GE Vernova (GEV) 和 Vertiv (VRT) 均在 10 月 28 日上调了其 2026 年业绩指引。
数据中心计划也经历了一个艰难的季度。正如嘉信理财的 Liz Ann Sonders 在 X 上指出的,援引 Baird 的数据,“仅第三季度数据中心项目取消的规模就几乎超过了 2025 年和 2024 年全年的总和。”
TIKR 追踪了 25 位分析师对 Constellation Energy 的评级。有多少人给出“买入”评级?
查看 Constellation Energy 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Constellation Energy 的分析师评级
华尔街仍预期大量增长
市场共识仍预计调整后每股收益今年将增长 30%,达到 12.21 美元,并在 2027 年再增长 10%,达到 13.41 美元:
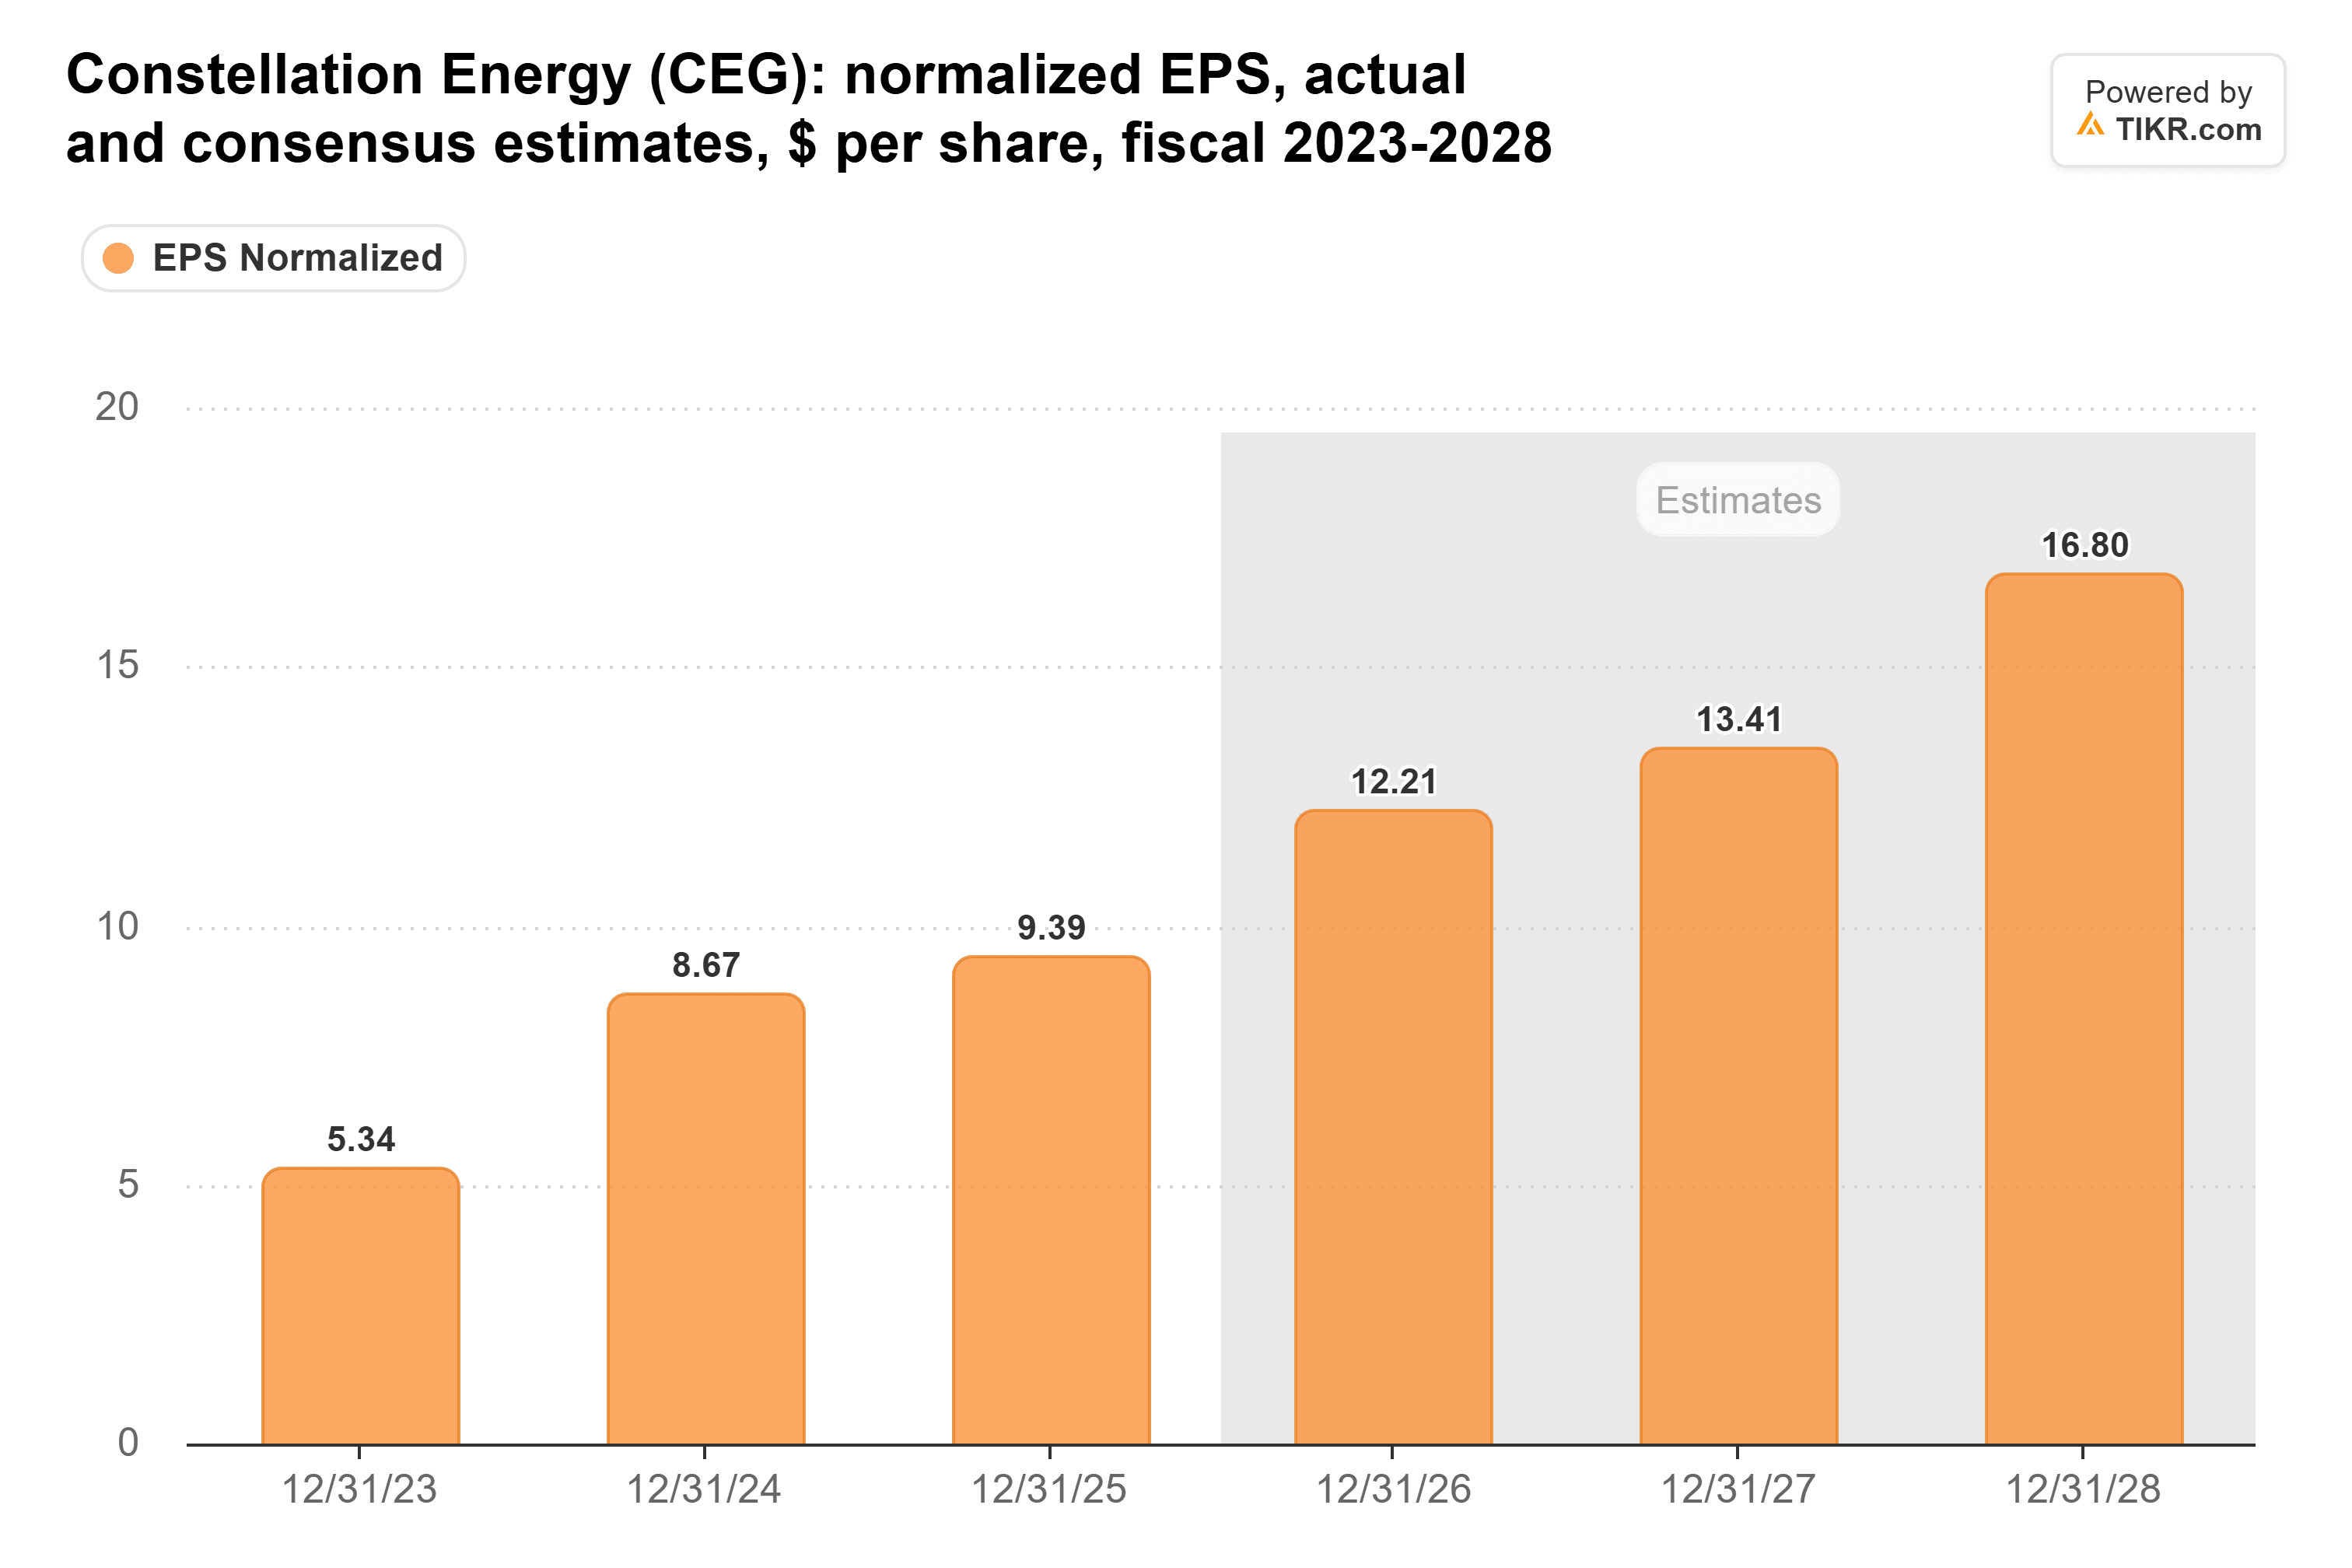
今年的大部分增长来自 Constellation 于一月收购的天然气发电资产 Calpine,管理层曾表示这将增加约 2 美元的每股收益。这使得 2027 年 10% 的增长成为对核心业务更纯粹的考验。2028 年 25% 的增长则取决于新合同和 Crane 核电站的重启。
8 月,管理层将 2026 年调整后每股收益指引上调至 11.50 至 12.50 美元,市场共识高于该区间中点。周日的第一个考验是该区间是否保持不变,或进一步上调。
我最关心的数字:已签署的合同
截至 8 月,Constellation 约 30% 的清洁基荷电力产出已签订长期协议。此后,亚马逊签署了为期 20 年、690 兆瓦的合同,谷歌签署了 3,590 兆瓦的合同。管理层估计,每签约 1 吉瓦的电力,在完全达产时可为基本每股收益贡献 0.40 至 1.00 美元。
如果周一公布的合同份额高于 8 月的 30%,这将是证明数据中心需求(无论是否有项目取消)仍在转化为已签署合同的最佳证据。
美国银行称德克萨斯州的选举是“本轮选举周期中对[数据中心]、公用事业和电力行业最具决定性影响的事件”。曾呼吁暂停新建数据中心的民主党人 Gina Hinojosa 击败了州长 Greg Abbott。这使得 Calpine 在德州的发电厂处于一位暂停令倡导者的管辖之下,因此我会密切关注管理层关于该州谈判的任何表态。
设备制造商的订单持续攀升
设备制造商在投票前一周公布的订单数据并未显示那些取消情况。GE Vernova 第三季度订单有机增长 96% 至 290 亿美元,Vertiv 的有机订单增长了一倍多。Vertiv 首席执行官 Giordano Albertazzi 表示:“我们正处于有史以来最大的基础设施建设浪潮之中,而且它正在加速。”
Vistra 周五的业绩报告提供了投票后最接近的解读。它将 2026 年调整后 EBITDA 区间收窄至 71 亿至 75 亿美元,提高了中点。其新的 2027 年区间为 77 亿至 85 亿美元,高于 8 月指引的 74 亿至 78 亿美元。10 月收购的天然气发电厂有所帮助,且该区间使用了投票前(11 月 2 日)的电力价格。尽管如此,这对 Constellation 来说是个好兆头。
投资者已为增长支付了更低的价格
Constellation 在 11 月 2 日以 21 倍远期市盈率交易,低于其三年平均的 26 倍,也远低于 2025 年 10 月 38 倍的峰值:
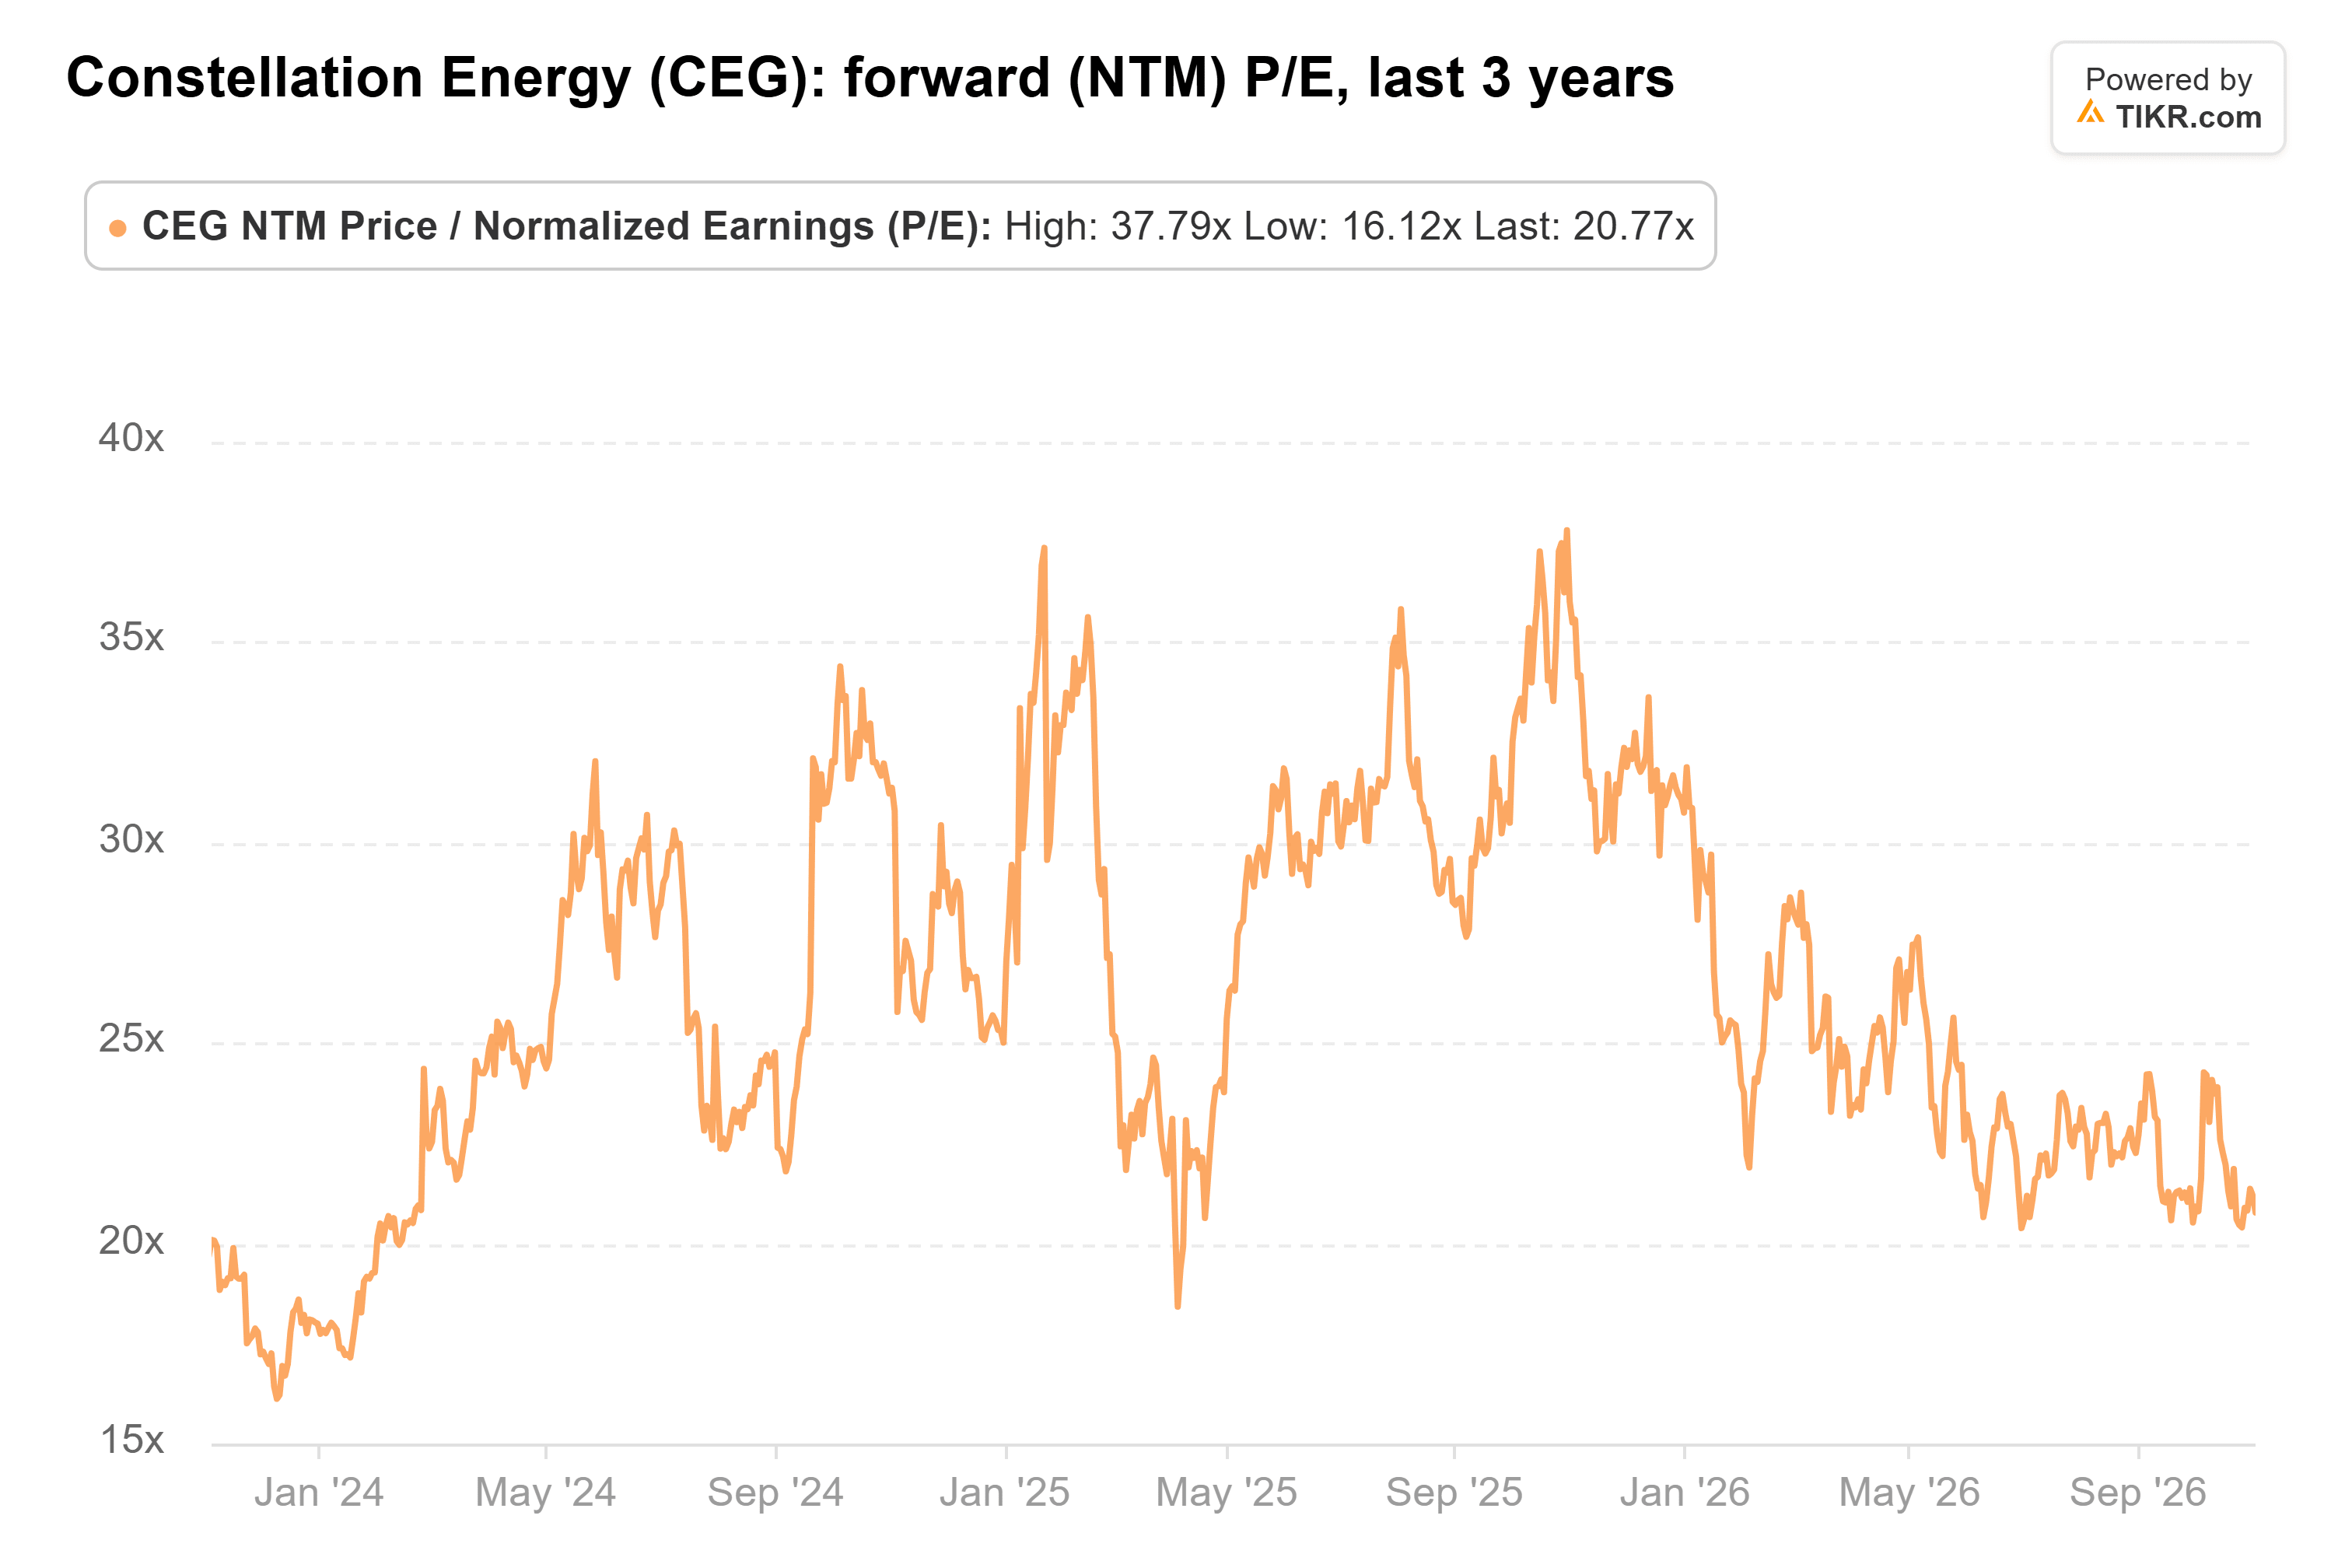
在本周下跌之后,其市盈率已降至 19.8 倍。在这个倍数下,投资者并未为 2028 年的完整增长路径支付溢价。
我关注的风险是现金流。上半年运营现金流为 15.5 亿美元,低于 25.2 亿美元的资本支出,短期借款在 6 月 30 日增至 52.3 亿美元。
我需要在周一看到什么
两件事:2026 年业绩区间保持在 11.50 至 12.50 美元或更好,以及合同份额高于 8 月的 30%。如果 Constellation 两者都能做到,那么对于一个交易价格已远低于其自身平均市盈率的股票来说,9% 的下跌看起来像是反应过度。如果合同方面不及预期,那么 2027 年和 2028 年的预测将首当其冲面临下调。
当然,Constellation 最大的合同期限长达 15 到 20 年,一个季度不会改变它们。无论管理层周一说什么,该股都可能继续受德克萨斯州和华盛顿方面的头条新闻影响而交易。
那么 Constellation Energy 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Constellation Energy 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





