核心要点
- 因 Alphabet 近 5.48 亿美元的投资,高通股价今日上涨 5%。
- 此次投资支持了高通向数据中心领域的推进,其目标仍是到 2027 财年实现 50 亿美元的收入。
- Arm 和英特尔在该领域的推进中也押注甚多。
- 高通目前的远期市盈率高于其五年平均水平,而盈利正在萎缩,因此数据中心收入必须兑现。
高通 (QCOM) 股价今日上涨 5%,此前 Alphabet (GOOGL) 披露了价值近 5.48 亿美元的持股,这对其进军数据中心领域投下了信任票。就在一天前,该公司因手机芯片收入下降 26% 而下跌了 12%。
有两家芯片制造商在该领域的推进中押注甚多:Arm Holdings (ARM)(其授权了高通 CPU 运行的设计)和 英特尔 (INTC)(其服务器芯片是高通希望竞争的目标)。
第二家超大规模云服务商买入
Alphabet 的 13F 文件显示,截至 9 月底,其持有约 300 万股高通股票。
周三,首席执行官 Cristiano Amon 重申了到 2027 财年实现 50 亿美元数据中心收入的目标,主要来自两家超大规模云服务商,其中一家是亚马逊。亚马逊已持有可购买最多 2500 万股高通股票的认股权证。现在,另一家云巨头也持有了该股票。
全面短缺
当被雅虎财经问及今日的 AI 板块抛售时,Amon 指出了行业“晶圆短缺”的问题。他认为“市场对建设速度的预期与实际建设速度之间可能存在脱节”。
今日上涨 7% 的英特尔也面临同样的问题。其数据中心和 AI 收入在 9 月当季增长了 78%,首席执行官 Lip-Bu Tan 的优先任务是释放供应“以满足对我们至强产品家族的巨大需求”。这为高通提供了机会。
如果高通赢得这部分业务,上涨 3% 的 Arm 也将分得一杯羹。截至 6 月的连续四个季度,其数据中心特许权使用费均同比增长了一倍以上。但截至 2026 年 3 月的财年,手机业务仍占其特许权使用费的约 43%,因此高通手机业务的低迷也对 Arm 造成了影响。
TIKR 追踪了 37 位分析师对高通的评级。有多少人给出“买入”评级?
在一个地方查看高通买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看高通的分析师评级
业绩数字仍需跟上
在周三财报发布前,分析师预计高通的盈利将在 2027 财年再次下滑:
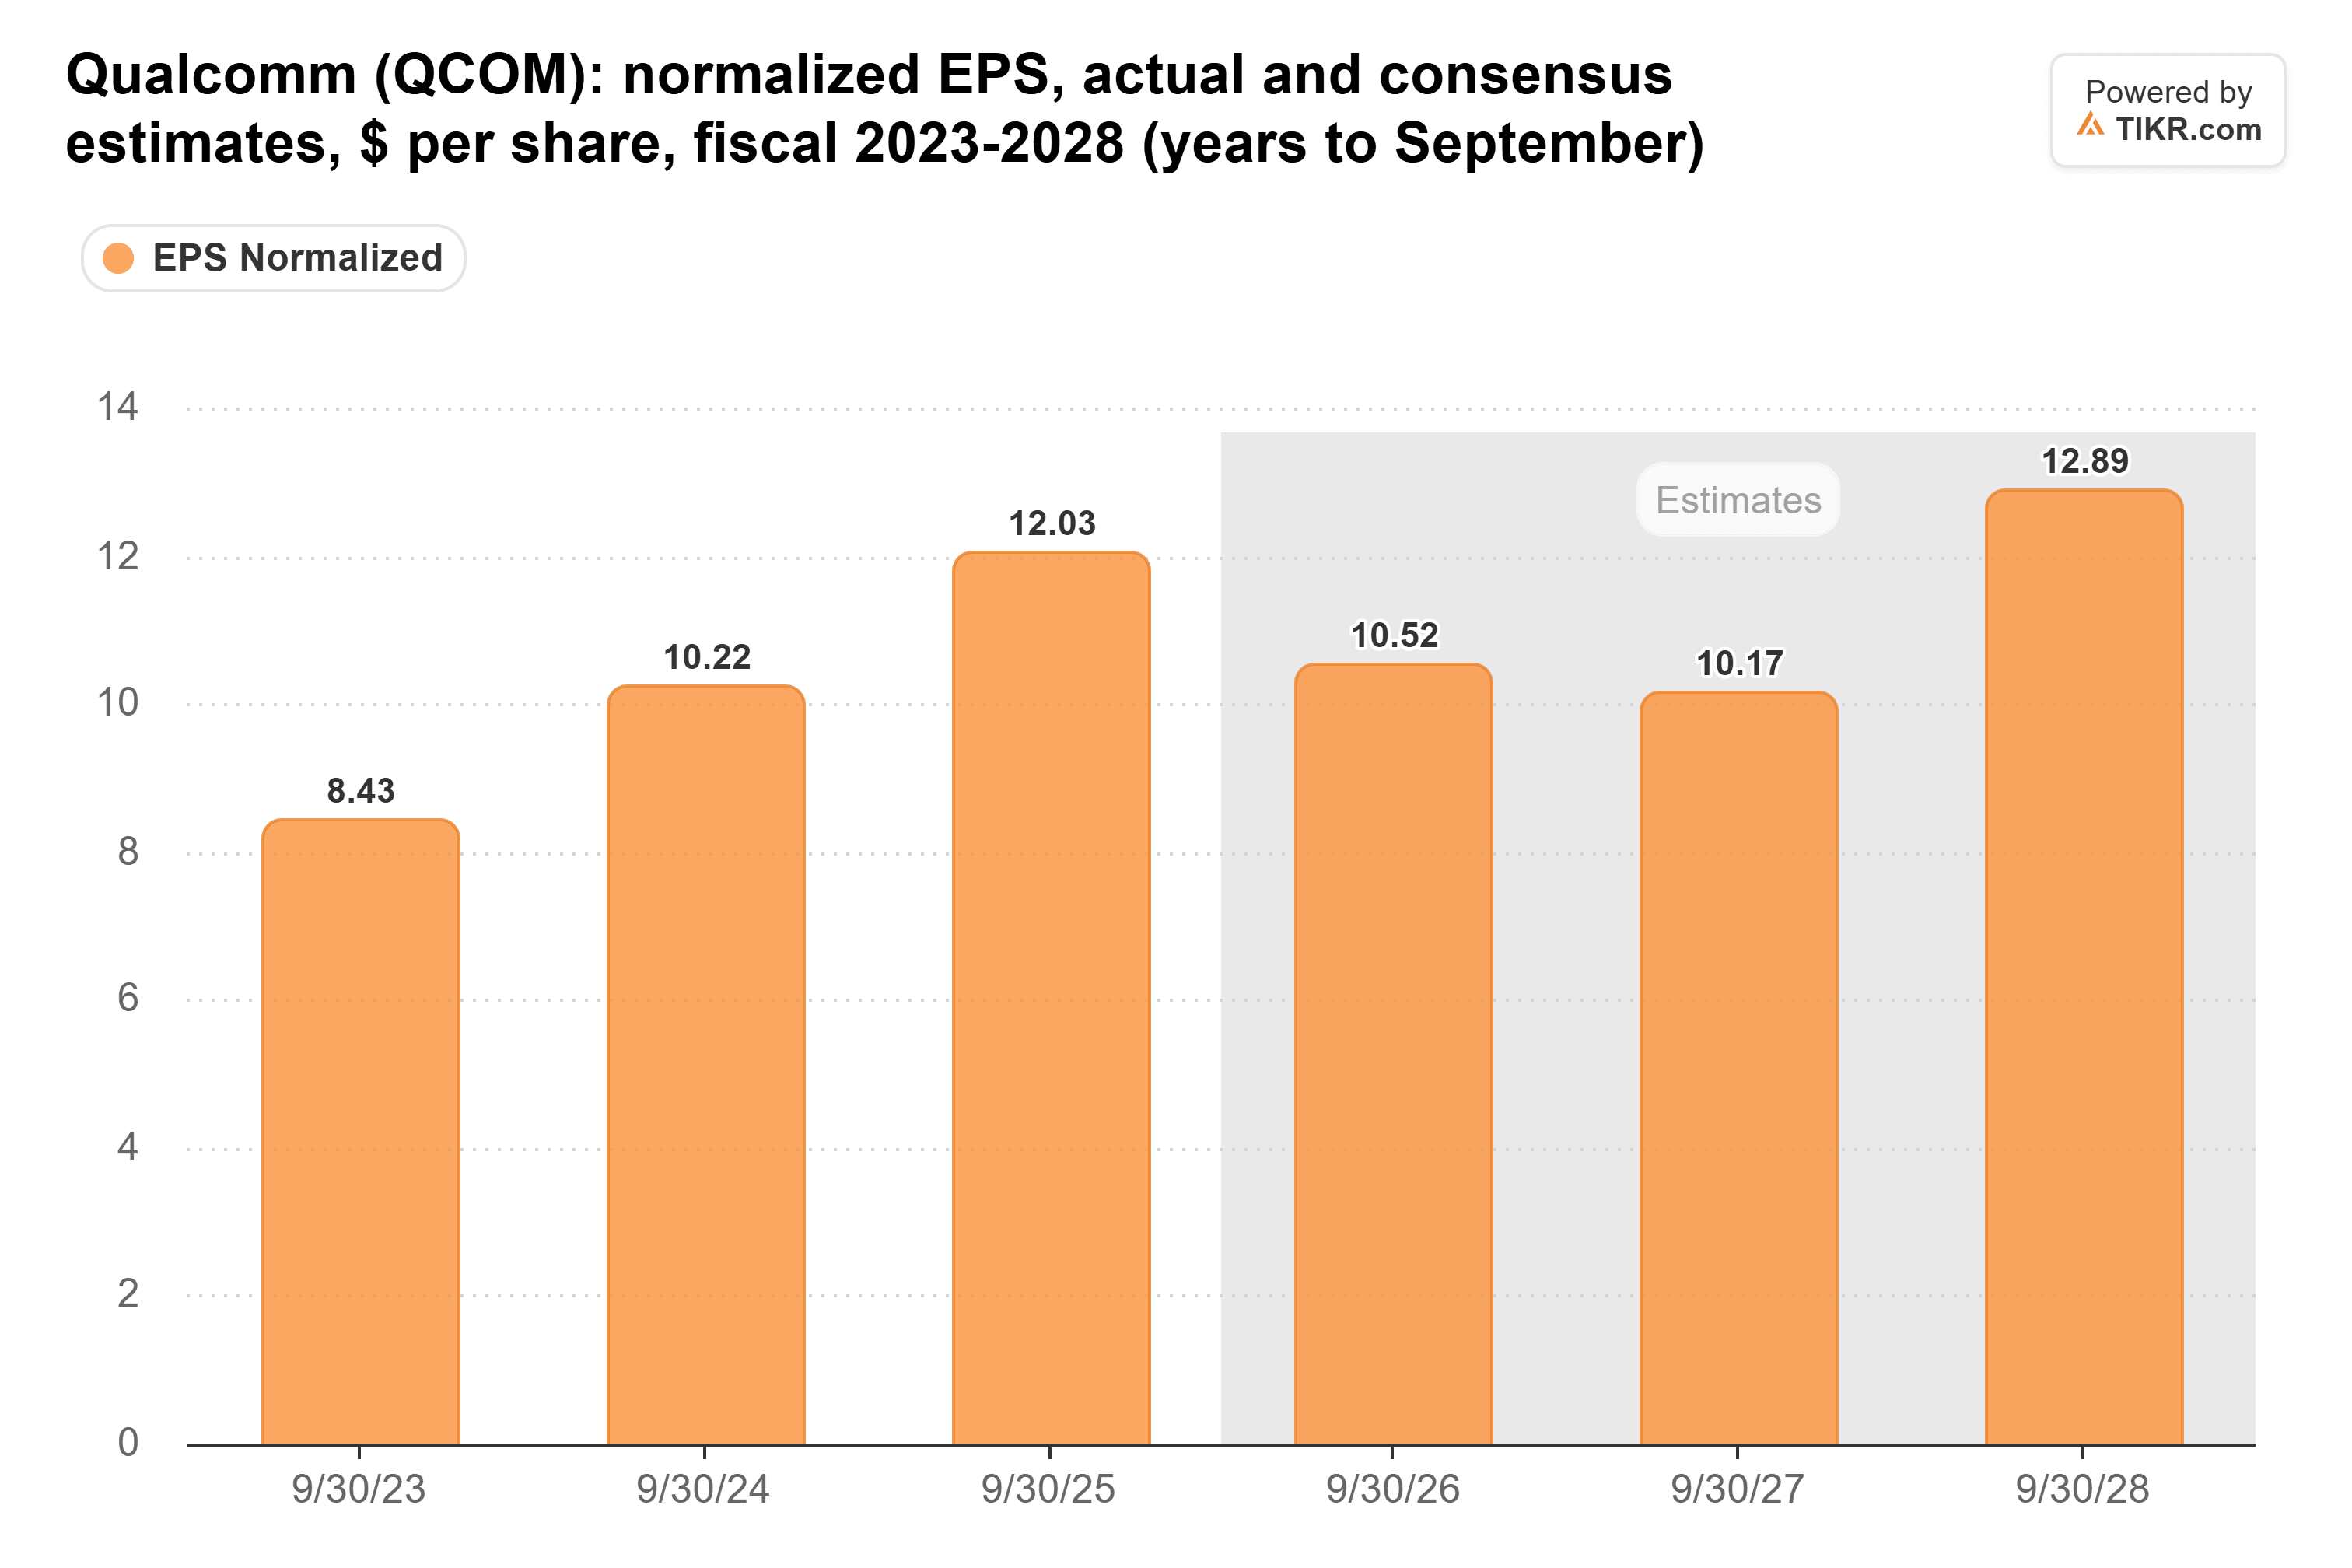
而且该股相对于其自身历史估值并不便宜:

截至上一收盘,其交易价格约为远期盈利的 18 倍,高于其五年平均的 14 倍,而今日的上涨使其估值更高。
Alphabet 的投票是受欢迎的。但在这样的估值倍数下,伴随着盈利萎缩,在买入这次反弹之前,我更希望看到数据中心收入兑现。
我们将在明年初了解更多信息,届时高通将报告其为两家超大规模云服务商提供定制芯片的首个季度收入。
那么高通股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到高通可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非来自 TIKR 或我们的内容团队的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 未持有任何提及股票的仓位。感谢阅读,祝您投资愉快!