核心要点
- Moderna (MRNA) 股价在截至11月5日的五个交易日内上涨约8%,收于$241,因投资者重新评估其个性化癌症疫苗。
- 默克 (MRK) 和 Moderna 报告称,intismeran 联合 Keytruda 将黑色素瘤复发或死亡风险降低了42%,在一项预先设定的敏感性分析中,六个月后风险降低幅度达到58%。
- Moderna 于11月6日报告第三季度营收为$13.1亿美元,并将其2026年营收增长预期上调至15%-25%,但其高昂的估值仍令人担忧。
发生了什么?
Moderna (MRNA) 股价在截至11月5日的五个交易日内上涨约8%,从$223升至$241,因投资者重新考量其与 默克 (MRK) 共同开发的个性化癌症疫苗的潜力。
此次反弹发生在10月份一轮抛售之后,那轮抛售是由黑色素瘤三期试验结果引发的,尽管该结果显示出有意义的临床获益,但最初令投资者失望。反弹期间并未发布新的试验结果。
随后,Moderna 于11月6日报告了第三季度财报,营收同比增长29%至$13.1亿美元,这得益于国际市场对COVID-19疫苗的强劲需求。
公司实现$1.62亿美元净利润,扭转了一年前$2亿美元的亏损,并将其全年营收增长预期从此前最高10%上调至15%-25%。
尽管这些结果是在五个交易日的反弹之后公布的,但它们为商业表现改善提供了额外证据。
与此同时,Moderna 的个性化癌症疫苗 intismeran 仍是一个潜在的变革性长期机遇。
根据两家公司公布的三期 INTerpath-001 试验结果,intismeran 联合 Keytruda 与单用 Keytruda 相比,将黑色素瘤复发或死亡风险降低了42%。
这一结果低于早期二期试验中观察到的五年后风险降低49%,这也是投资者最初感到失望的原因之一。
然而,三期试验结果揭示了一个重要区别。
在前六个月,两个治疗组显示出相似的结果,风险比为0.99。六个月后,一项预先设定的敏感性分析显示,复发或死亡风险降低了58%。
正如TIKR 此前对 Moderna 的分析中所讨论的,首席开发官 David Berman 认为,随着随访时间延长,获益可能会增强,并指出了二期试验期间观察到的改善。
首席执行官 Stéphane Bancel 也相信该技术最终可能治疗更多癌症类型。
"我们相信,由于其作用机制,它将在比黑色素瘤更多的癌症中发挥作用," Bancel 在10月26日的 Bloomberg Talks 节目中表示。
两家公司正在评估该个性化疫苗方法在肾癌、膀胱癌和肺癌中的应用,这可能将机遇扩展到黑色素瘤之外。
默克也有相当大的财务激励来支持该项目。其第三季度财报显示,Keytruda 和 Keytruda Qlex 合计销售额达$86亿美元。
合作伙伴平均分担 intismeran 的开发成本和利润,并正在准备监管申报材料,潜在的2027年上市取决于获批情况。
Moderna 股票是被低估还是高估了?
Moderna 不断改善的财务表现和不断扩大的癌症疫苗管线增强了其长期前景,但其高昂的估值表明投资者已经预期了巨大的商业成功。
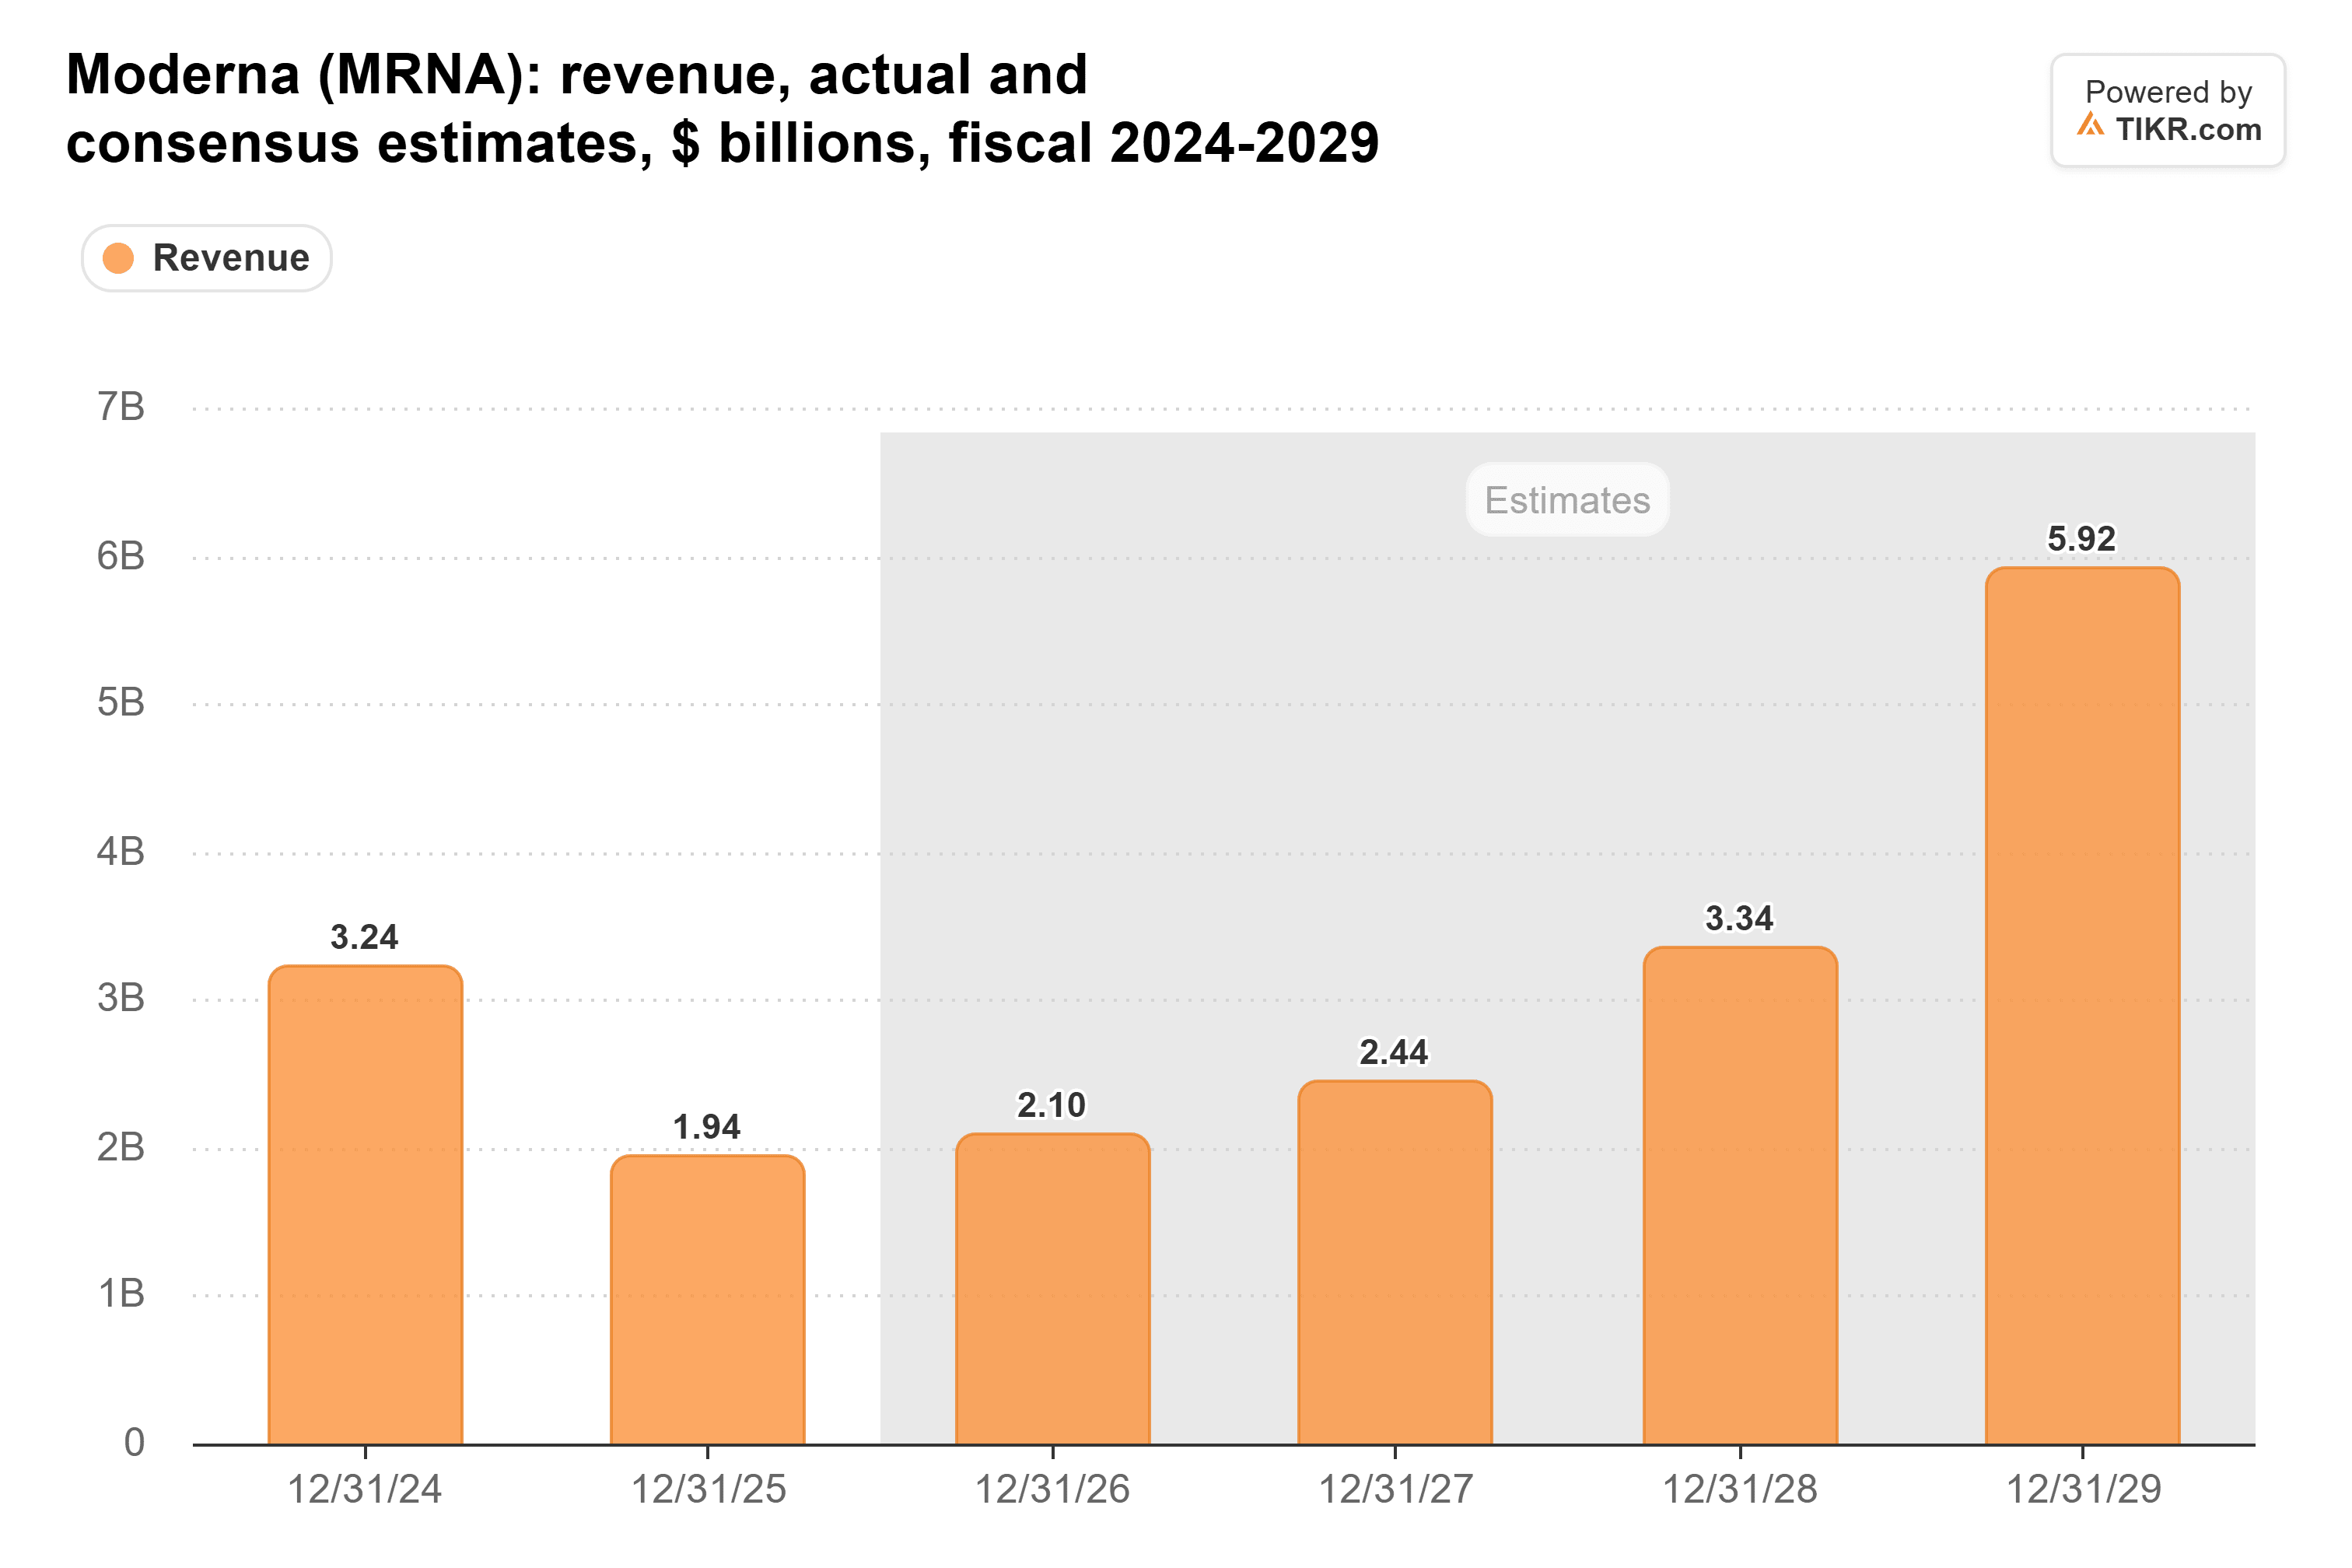
TIKR 11月2日的共识预期预测,2028年营收将达到$33.4亿美元,仍仅为2023年$68.5亿美元营收的大约一半,这凸显了新商业产品的重要性。
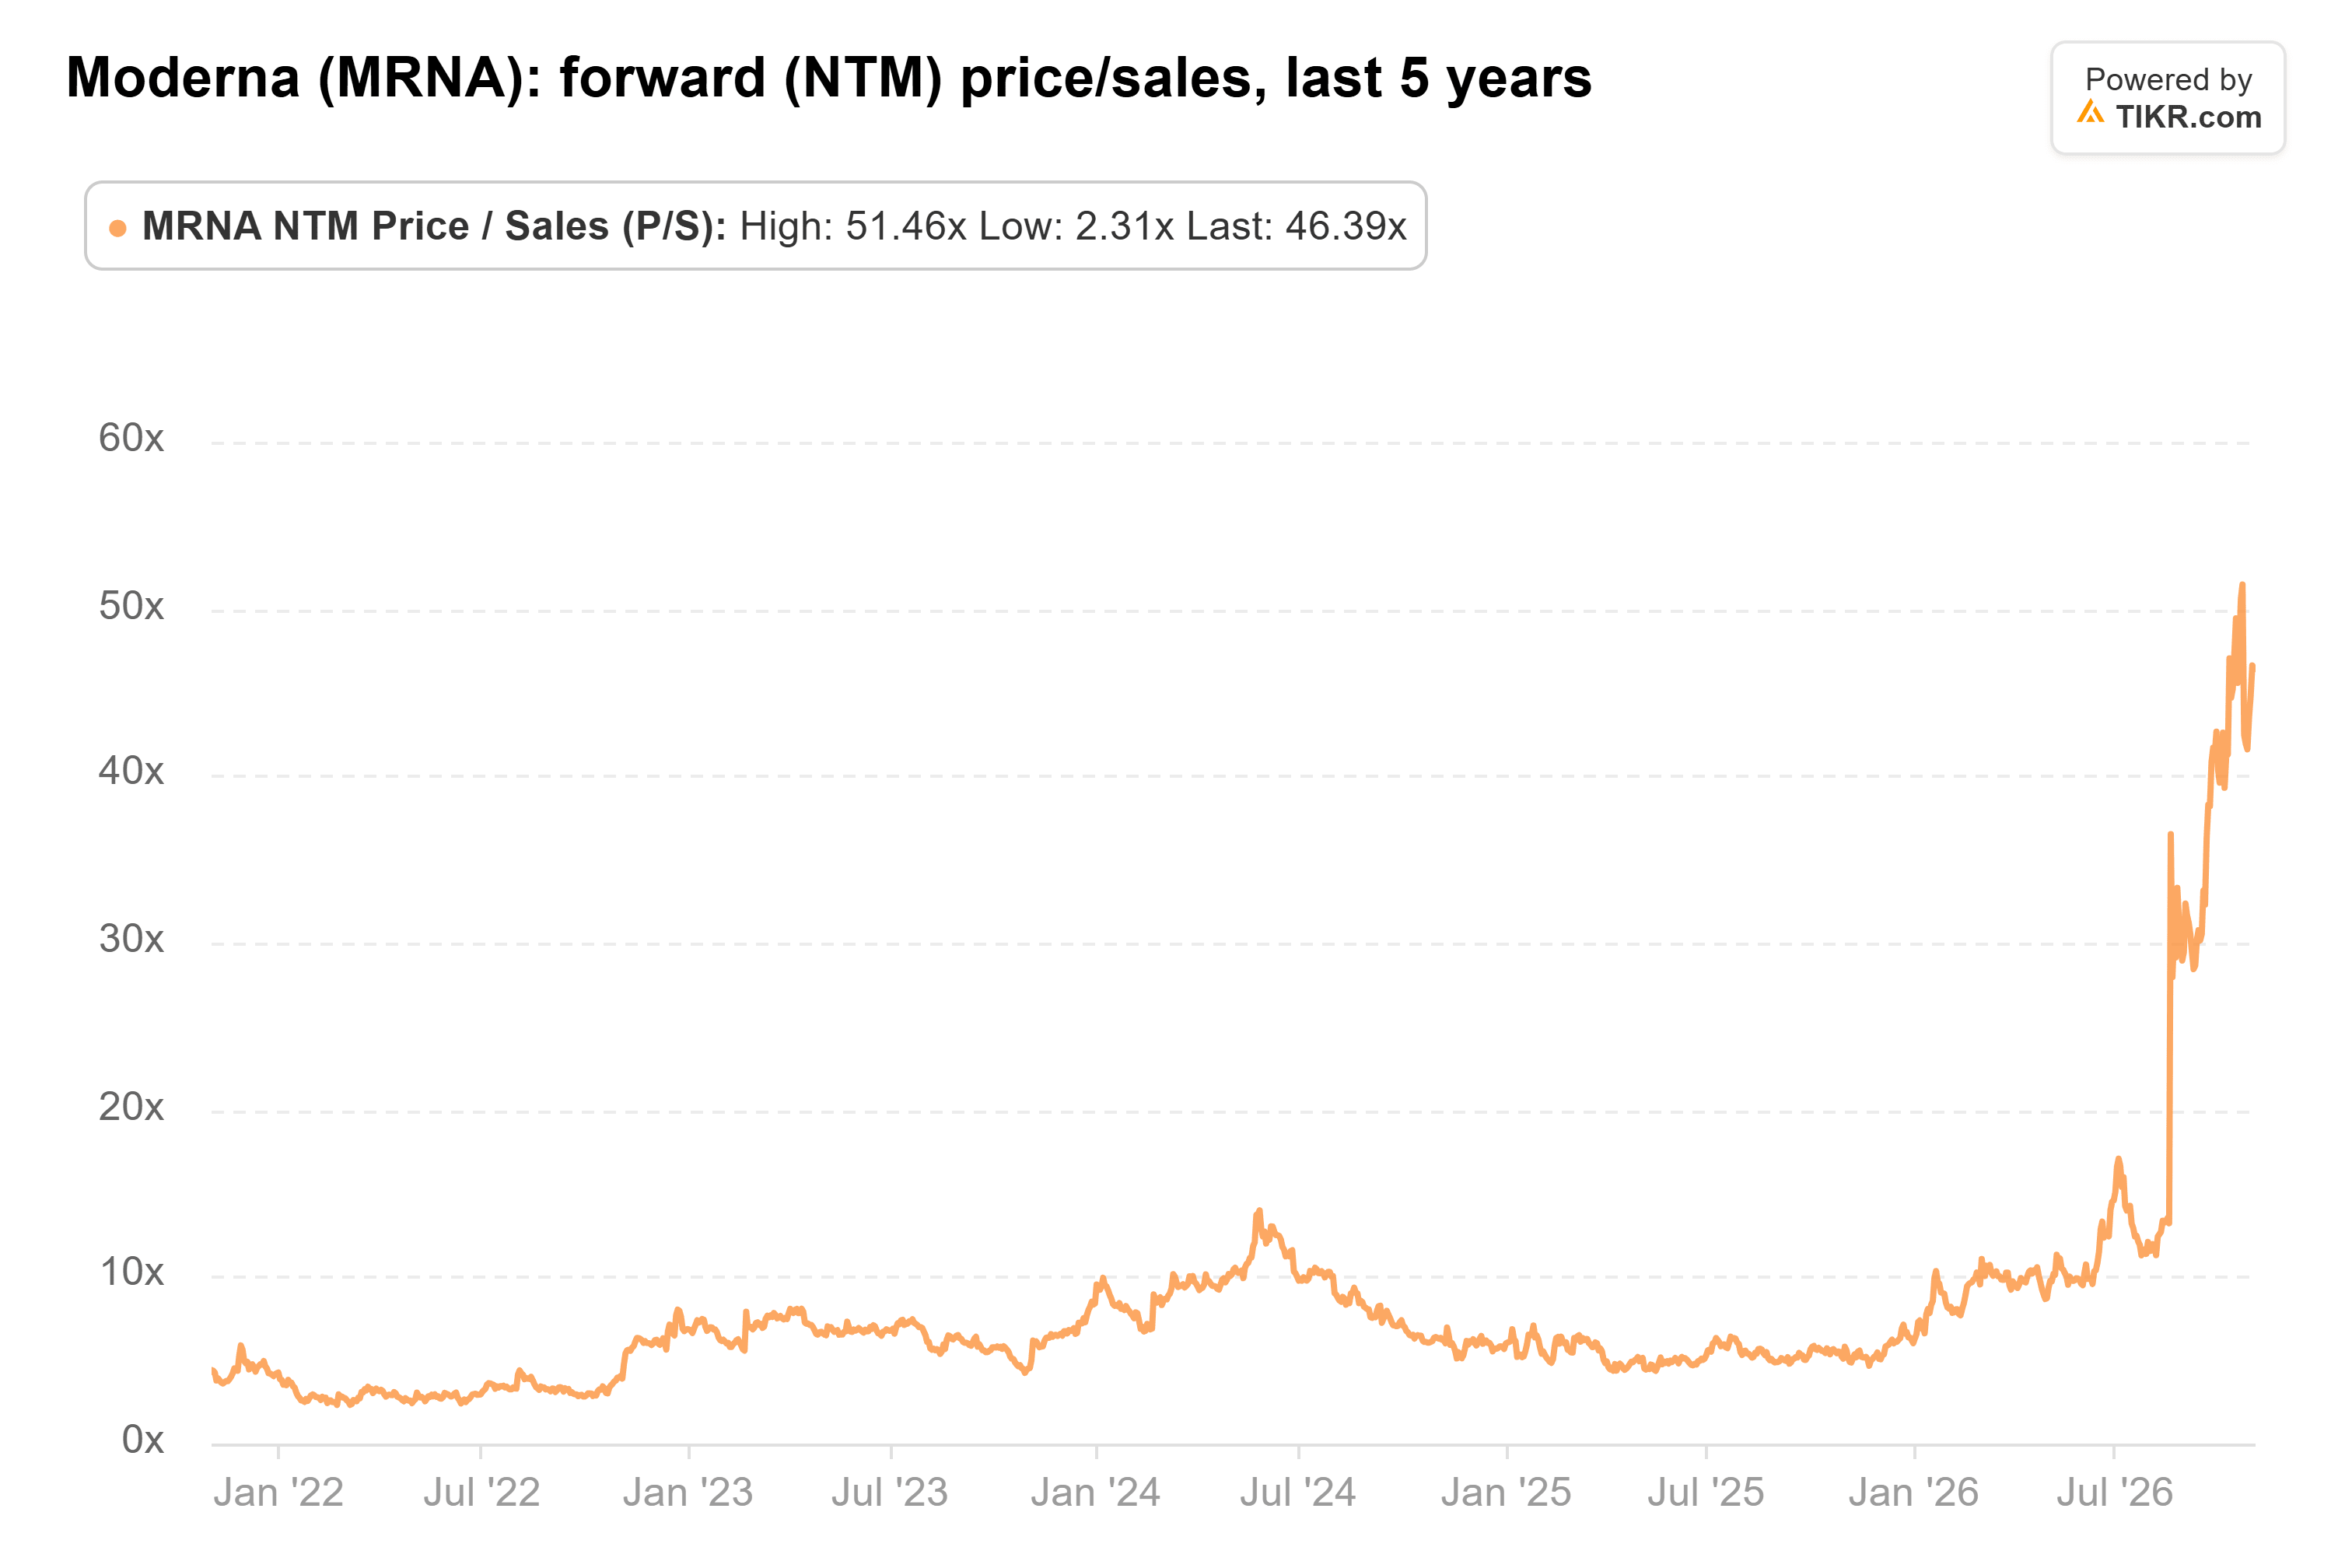
截至11月2日,Moderna 的交易价格约为远期销售额的46倍,远高于其五年平均7.9倍的水平,这表明投资者正在为其实验性肿瘤学管线赋予显著价值。
未来12个月内,更强劲的疫苗收入、intismeran 潜在的监管进展以及其他癌症试验进展,都可能支撑 Moderna 的增长前景。
然而,围绕总生存期数据、商业执行、监管批准以及公司高昂估值的不确定性,如果未来结果令人失望,将带来下行风险。
相对于其历史销售倍数,Moderna 似乎被高估了,尽管成功的癌症疫苗在多种肿瘤类型中的商业化最终可能证明更高的估值是合理的。
关键问题是 Moderna 能否将前景光明的临床试验结果转化为可持续的收入增长,并实现其股价已经反映的商业成功。
那么 Moderna 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Moderna 可能的价值。从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!