核心要点
- 苹果股价在11月4日创下收盘新高,市值约5.08万亿美元,当天彭博社报道称其将部分工程师的每日AI预算从300美元削减至200美元。
- 投资者因苹果置身于AI资本支出竞赛之外而给予其回报,预算削减显示了管理层在维护这一纪律。
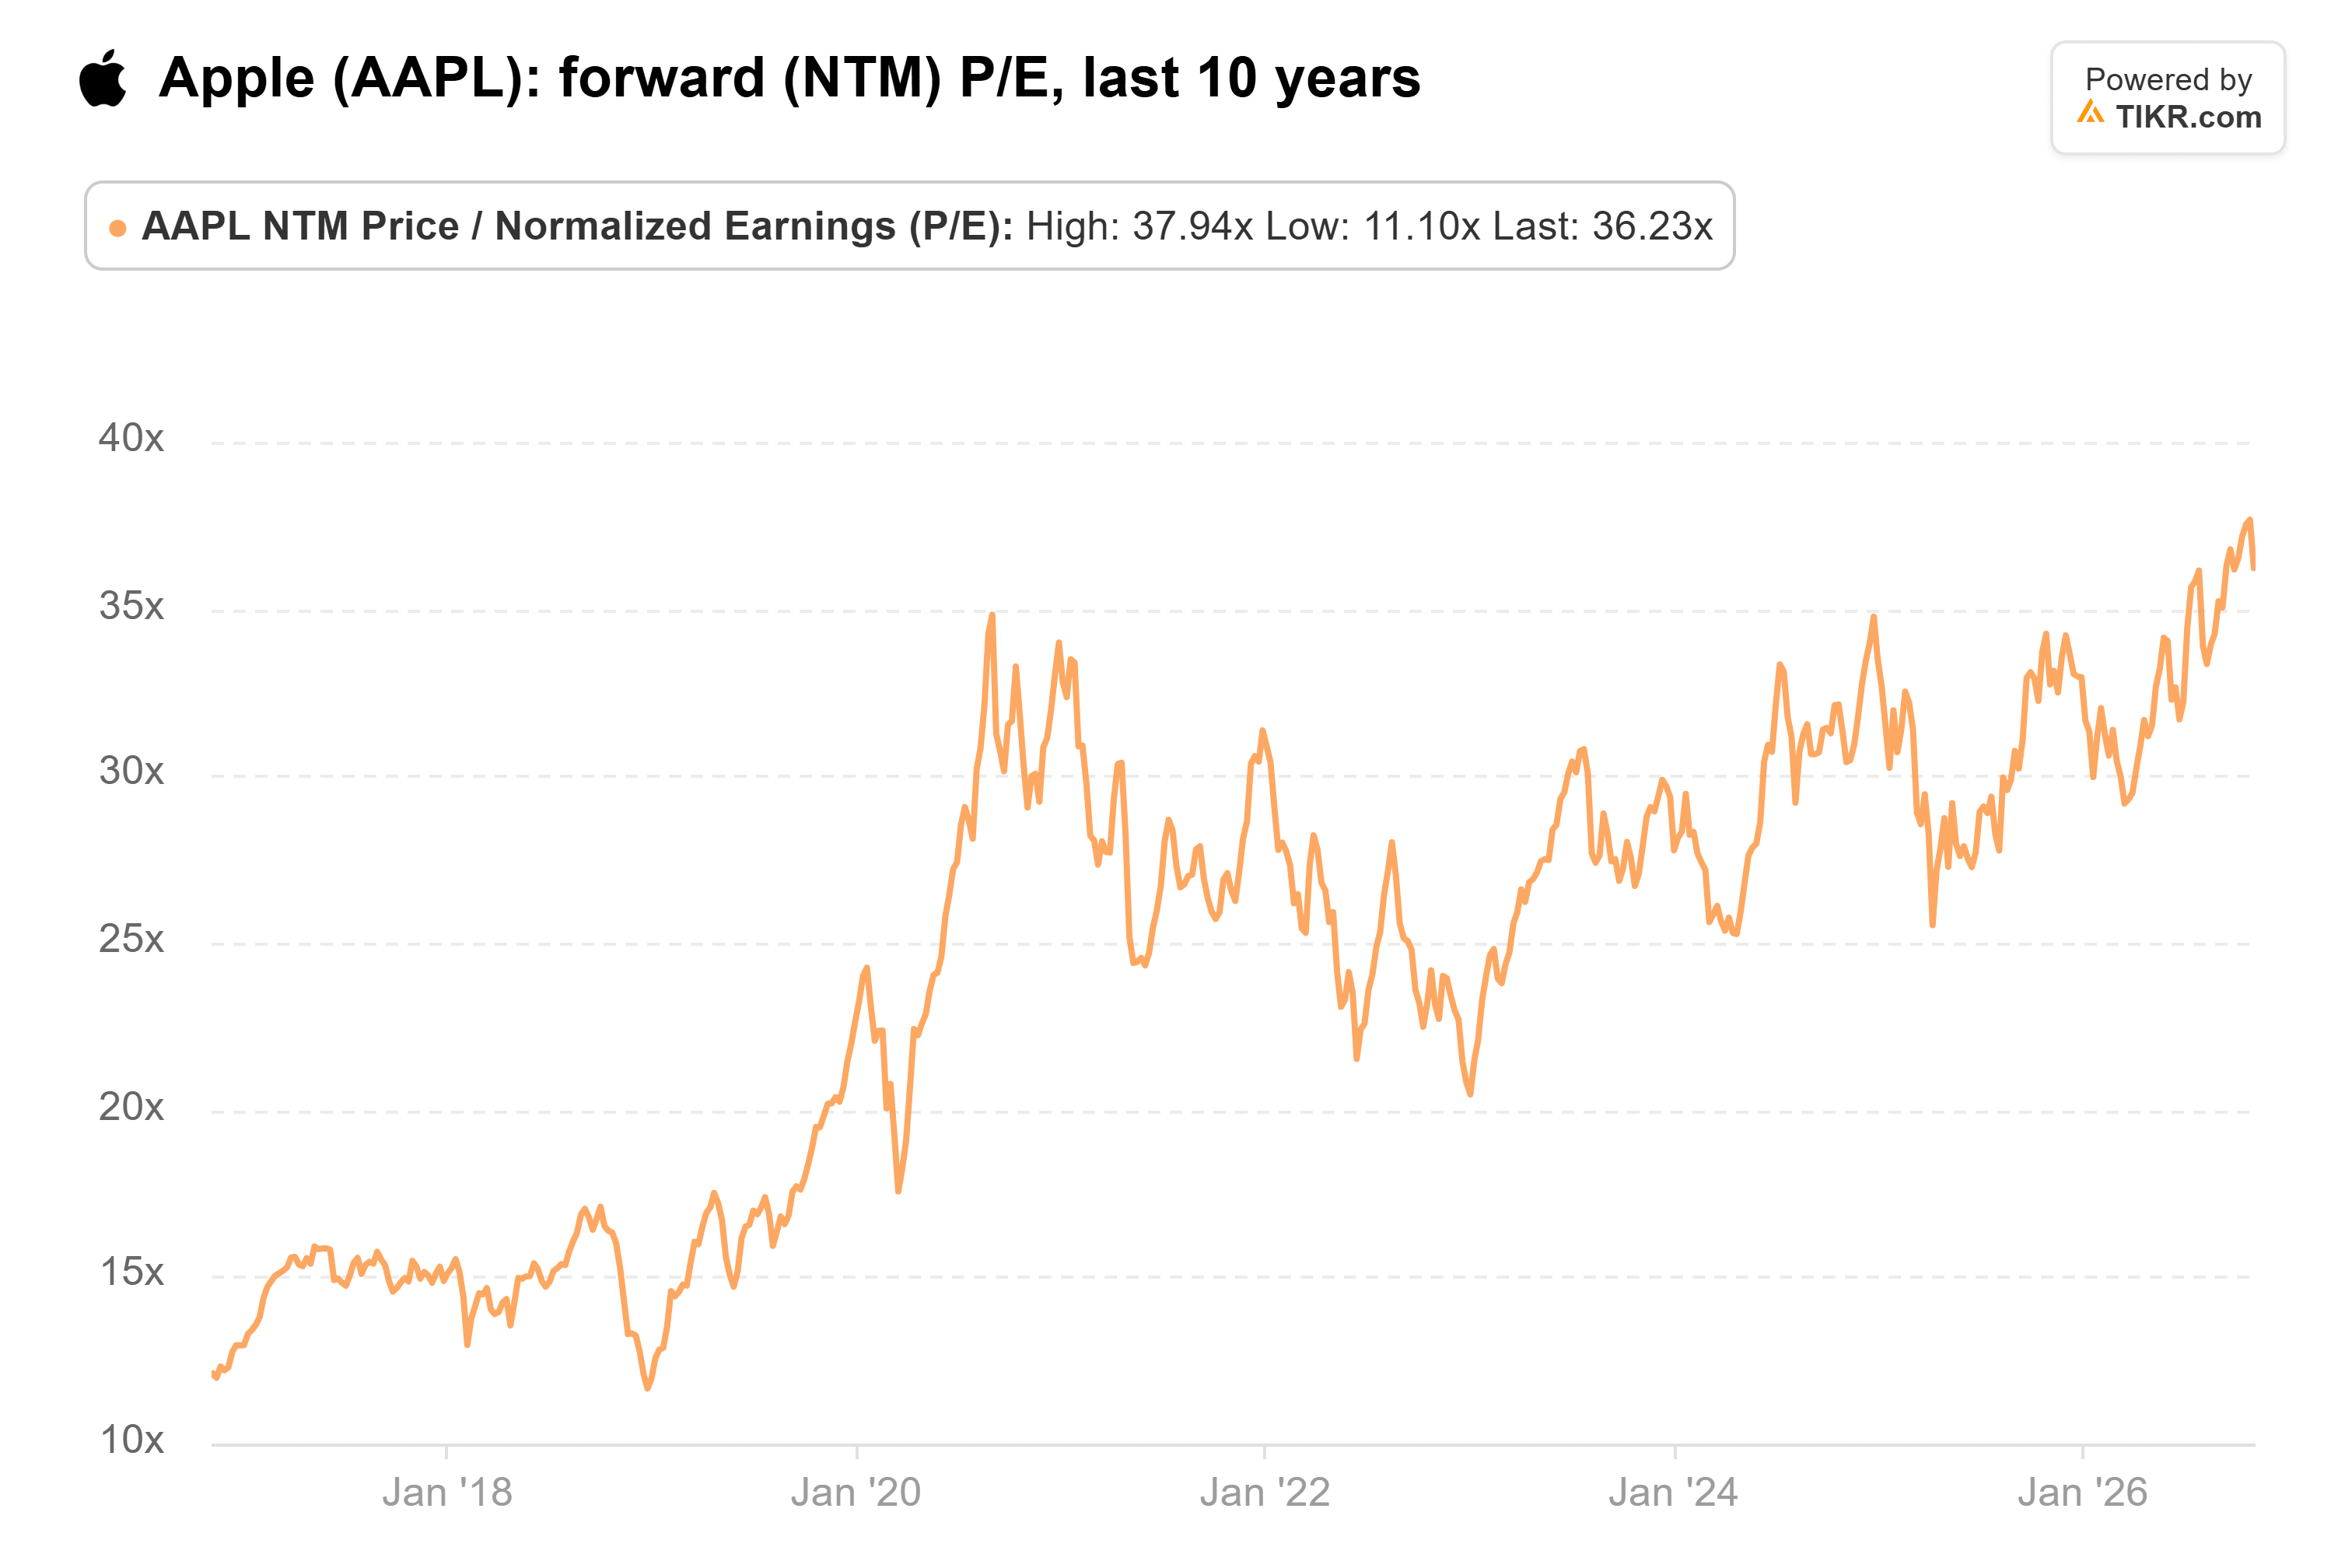
- 以36倍的远期市盈率计算,相对于其10年平均24倍的水平,苹果的估值远高于分析师预计的2027财年约6%的每股收益增长。
- 如果微软和Alphabet的AI支出开始产生回报,这一估值溢价可能迅速收缩,这使得该股在36倍市盈率时难以买入。
苹果 (AAPL) 股价在11月4日周三收于349.51美元的历史新高,在大选后的反弹中上涨5.3%,市值达到约5.08万亿美元。次日,当AI板块的抛售导致纳斯达克指数下跌超过5%时,苹果仅下跌了1.5%。
乔什·布朗认为他知道原因。在 The Compound and Friends 节目中,这位Ritholtz财富管理公司的CEO展示了一张图表:今年,在费城半导体指数下跌2%或更多的日子里,苹果有65%的时间是上涨的。
他的解读是:“苹果就像是大型科技股中的反AI交易标的。”
随后,彭博社的马克·古尔曼报道称,苹果上个月将部分工程师的每日AI支出上限从300美元降至200美元,并计划进一步削减,可能使一些团队降至100美元。许多工程部门以外的团队上限已经是100美元,苹果甚至考虑将其降至25美元。
对于反AI交易来说,这简直是再贴切不过了。
节省虽小,信号正确
这些上限覆盖的是员工的AI工具支出,而非苹果的AI预算。一些员工表示,很少有人会用满300美元的额度,而且苹果在2026财年的研发支出因基础设施和AI成本上升而增长了32%,达到458亿美元。
让苹果与众不同的是其在建设方面的低支出。 微软 (MSFT) 据称也收紧了其内部AI津贴,但苹果的资本支出在2026财年下降了29%,至90亿美元。苹果最新的基础模型是与 Alphabet (GOOG) 使用谷歌的Gemini技术合作定制的,其最强大的服务器模型运行在谷歌云上的英伟达GPU上。
这些支出上限也符合自9月1日上任的CEO约翰·特努斯推动苹果变得更快速、更精简、管理层级更少的努力。
TIKR追踪了43位分析师对苹果的看法。有多少人给出“买入”评级?
在一个地方查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。 查看苹果的分析师评级
苹果的增长无法支撑36倍市盈率
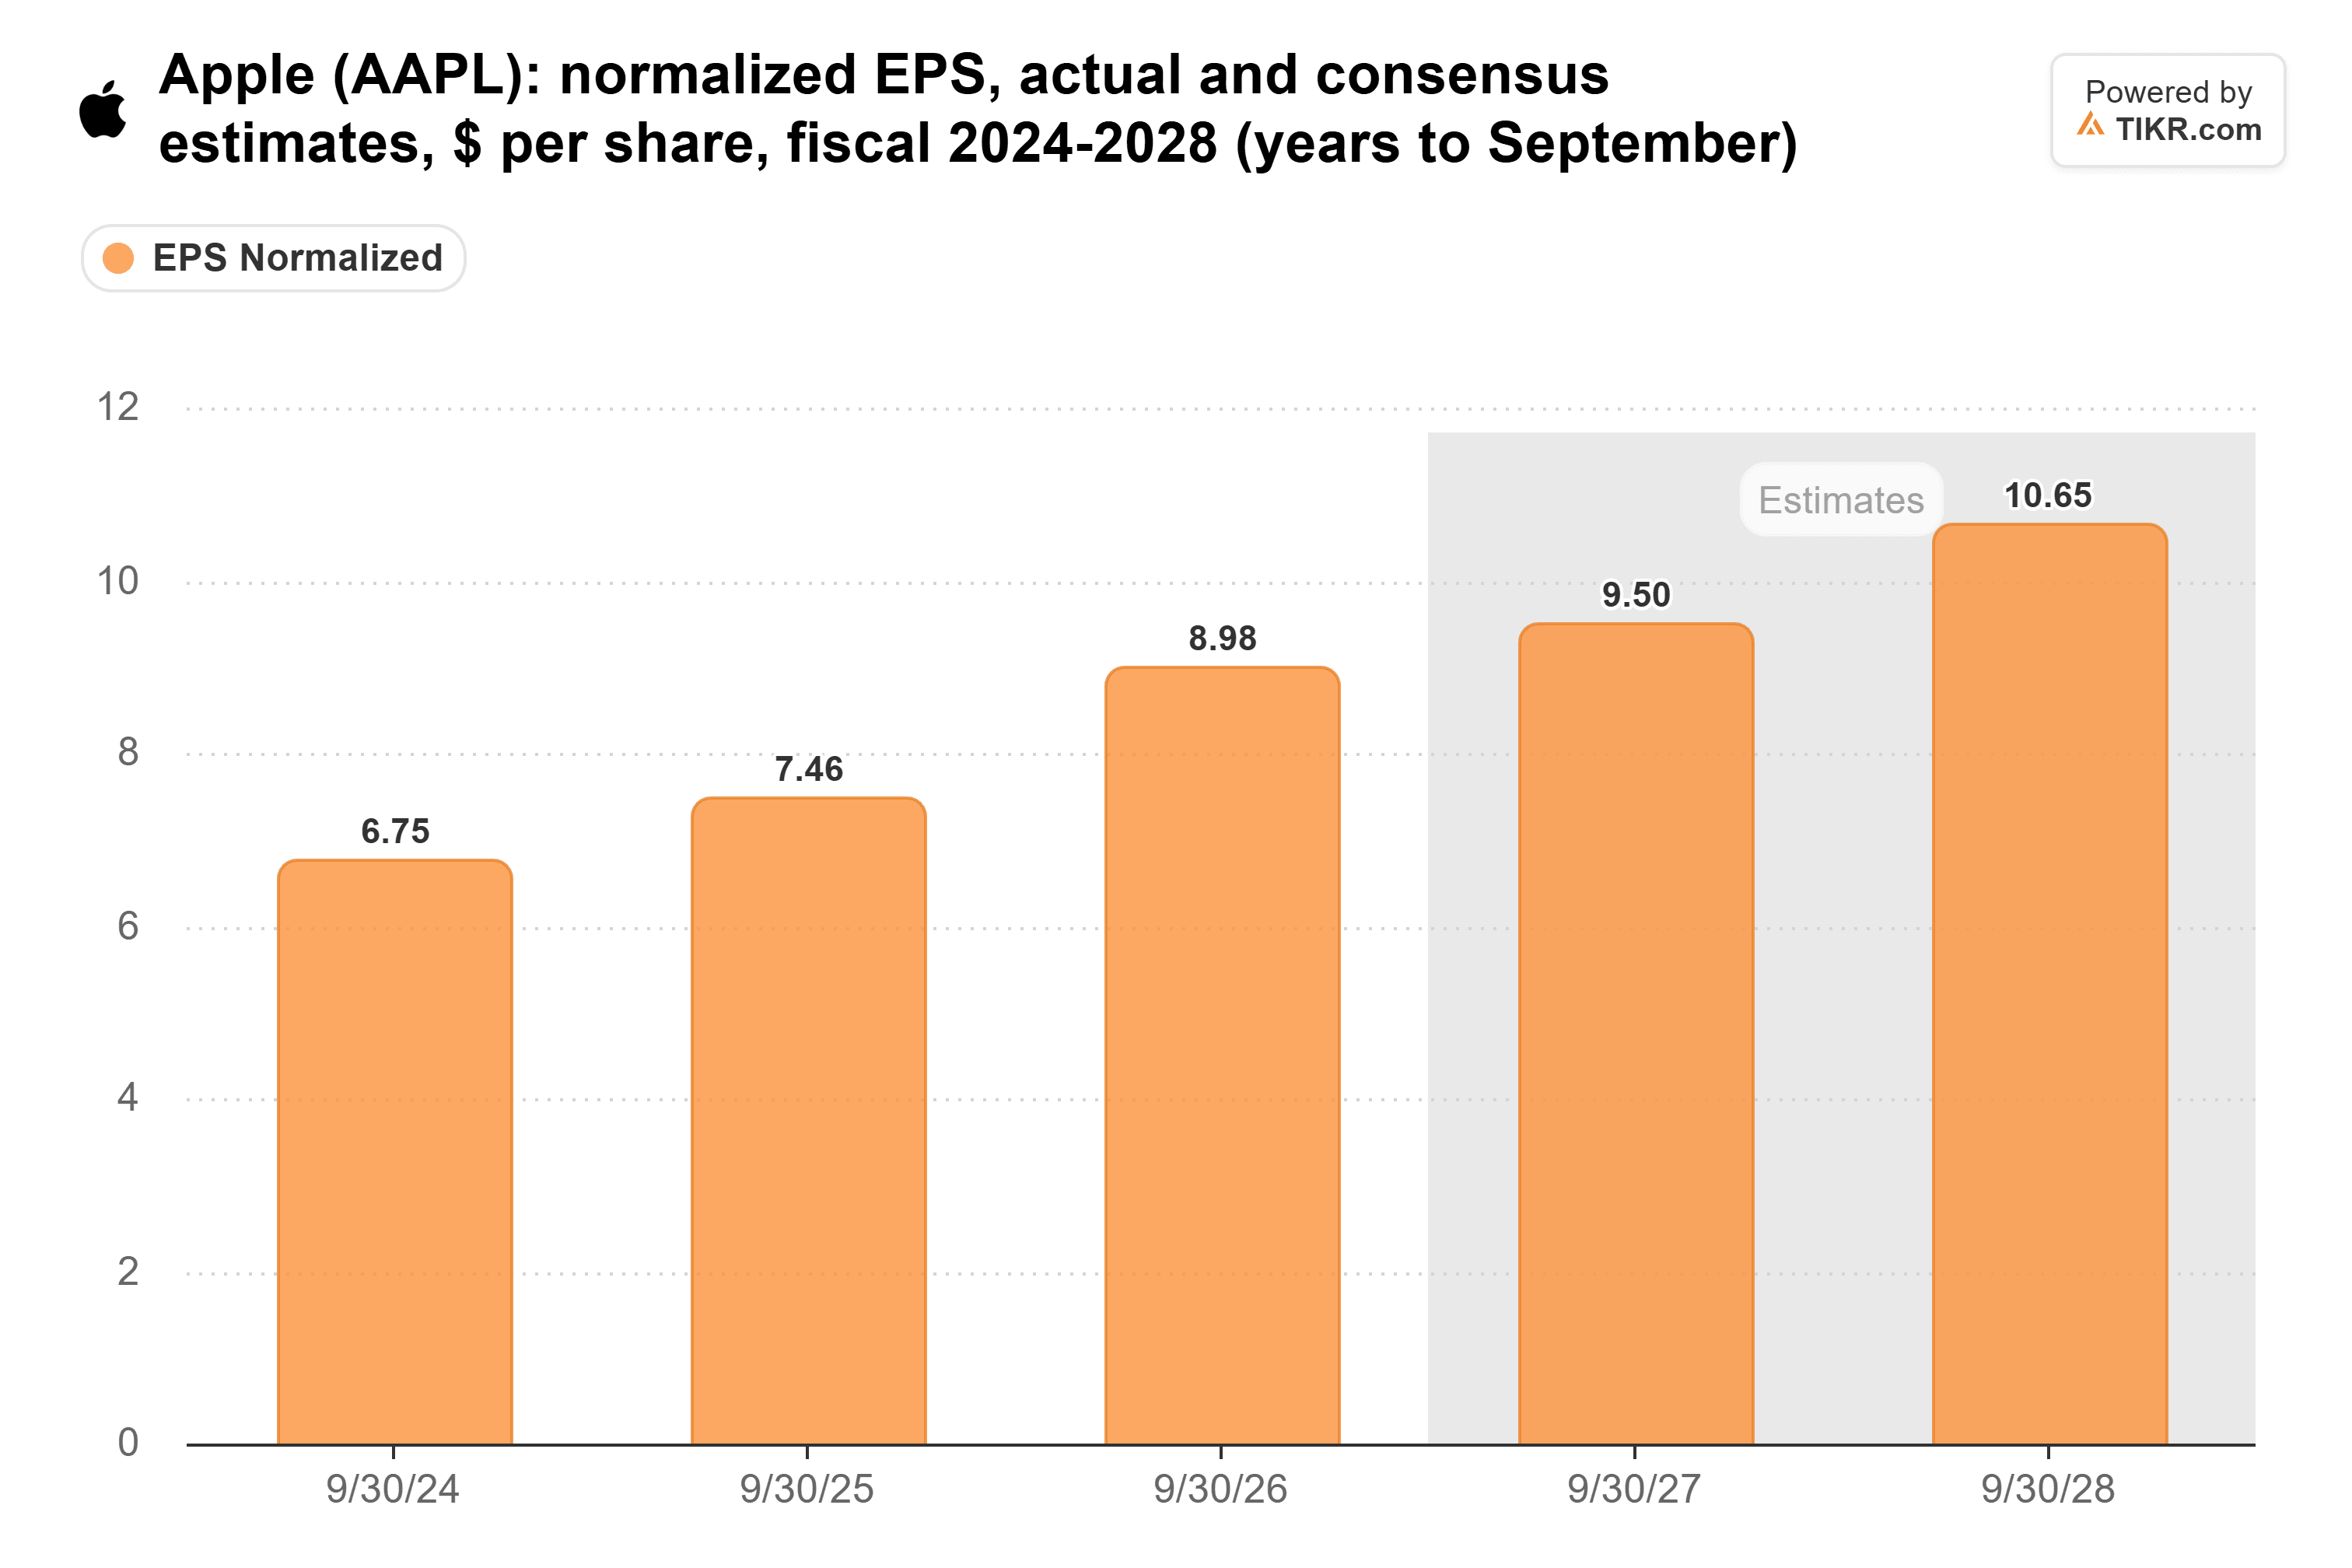
分析师预计苹果的标准化每股收益在2027财年将增长约6%,达到9.50美元,此前在2026财年实现了20%的跃升。
苹果给出的12月季度毛利率指引为45%至46%,低于9月季度的47.9%(若无关税退款约为46.9%),因为 内存价格持续攀升。我不会指望这些预测很快上调。
截至11月5日,苹果以36倍的远期市盈率交易,比其10年平均24倍高出近50%,略低于其在10月22日达到的38倍峰值。
投资者购买的是其现金流
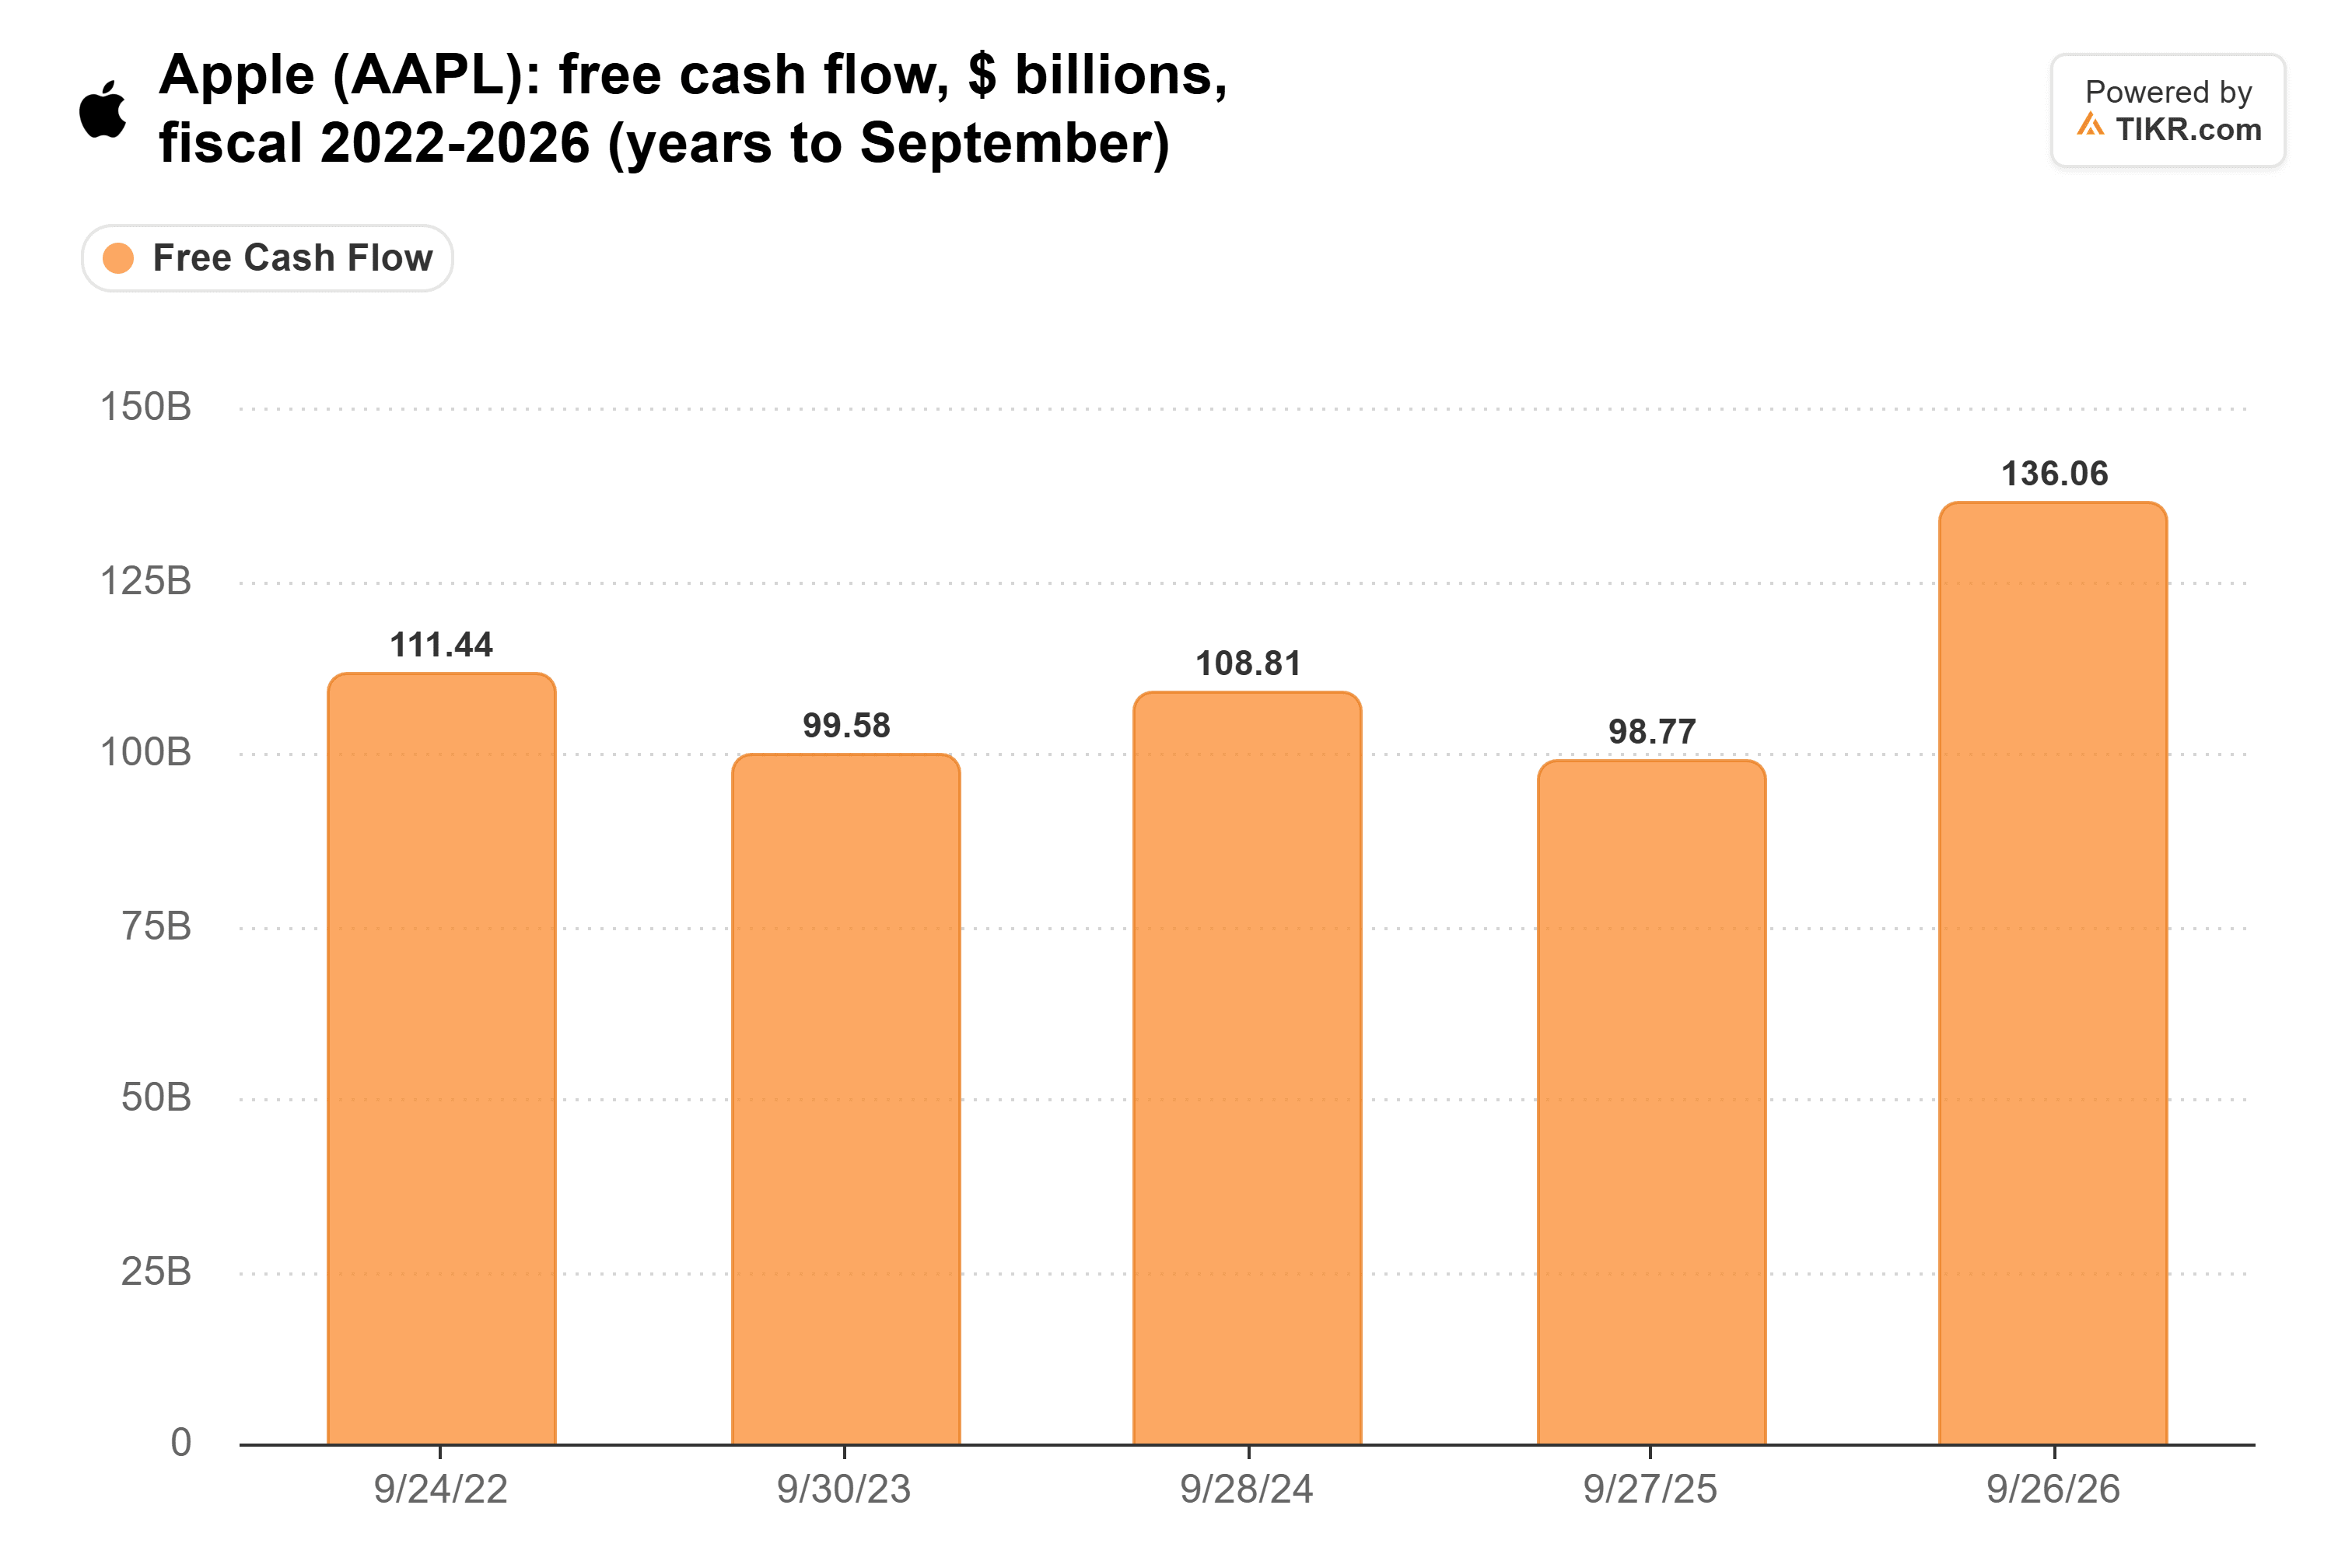
2026财年自由现金流达到1361亿美元,较988亿美元增长38%,这得益于较低的资本支出,以及部分较低的现金税负。
苹果需要AI交易保持“吓人”状态
这一估值溢价取决于大型科技公司的AI支出看起来像是一个错误。如果微软和Alphabet的数据中心开始产生投资者所期待的现金流,那么躲进苹果的理由就会减弱,36倍的市盈率可能以远快于6%盈利增长所能弥补的速度收缩。
苹果还在第二个方面依赖于Alphabet。谷歌向苹果付费以成为Safari的默认搜索引擎,而 古尔曼预计这部分收入份额将会下降,因为AI正在蚕食这些搜索。苹果给出的12月季度服务业务增长指引为8%至9%,低于之前的10%。
苹果的纪律是真实的,这些象征性的支出上限表明管理层是认真的。但在36倍市盈率下,盈利增长放缓至个位数且内存价格挤压利润率,我会等待一个更好的价格。
将于1月下旬发布的12月季度财报,将显示毛利率是否维持在45%至46%,以及服务业务增长是否停止放缓。
那么苹果股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!