核心要点
- 康菲石油于11月5日宣布将季度股息提高10.7%至每股0.93美元,同时公布第三季度利润同比增长超过一倍。
- 自由现金流足以轻松覆盖更高的股息,并仍留有进行大规模股票回购的空间。
- 风险在于油价:在2020财年,自由现金流仅为9000万美元,而股息支付高达18.3亿美元。
- 该股交易于11倍远期市盈率,低于其五年平均的12倍,因此买家并未为此次股息上调支付额外溢价。
康菲石油 (COP) 于11月5日宣布将季度股息提高10.7%,从每股0.84美元增至0.93美元。新的股息将于12月1日支付给截至11月16日登记在册的股东。
这是该公司大约一年内的第二次上调。第一次是在2025年底,将股息上调7.7%至每股0.84美元。此次上调伴随着第三季度利润同比增长超过一倍。
康菲石油在过去12个月支付了每股3.36美元的股息,这使得该股的追踪收益率为2.5%。按新的每股0.93美元计算,StockAnalysis给出的远期收益率为2.77%。因此,对于收益型投资者而言,问题在于自由现金流是否能覆盖这笔更大的支出,并且仍能留出应对糟糕年份的空间。
利润因价格上涨而翻倍
康菲石油第三季度盈利40亿美元,高于去年同期的17亿美元。公司表示价格是主要原因:其平均实现价格上涨32%,达到每桶油当量61.40美元,而去年同期为46.44美元。这完全抵消了产量下降的影响,产量较去年同期减少了9.7万桶油当量/日,降至230.2万桶/日。
经营活动产生的现金流为72亿美元。扣除31亿美元的资本支出后,自由现金流为40亿美元。其中10亿美元(即四分之一)用于支付普通股息,另有24亿美元用于股票回购。管理层表示,公司有望在2026年将45%的经营现金流返还给股东。
为退休人士提供6%+收益率的6只安全股息股
目前有超过100只股票提供6%以上的年化股息。
但在利用TIKR专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人士来说是真正安全的。
它们都将作为我们新投资报告的一部分免费提供给您,您可以在此处访问。
每股0.93美元仍有充足空间
此次上调每年增加约4亿美元支出,使得按新利率计算的年度股息成本达到约44亿美元。
即使以去年较小的现金流来看,这也完全被覆盖。在2025财年,康菲石油从72.4亿美元的自由现金流中支付了40.0亿美元的普通股息,占用了其中的55%。分析师预计未来三年的自由现金流将远高于过去三年中的任何一年:
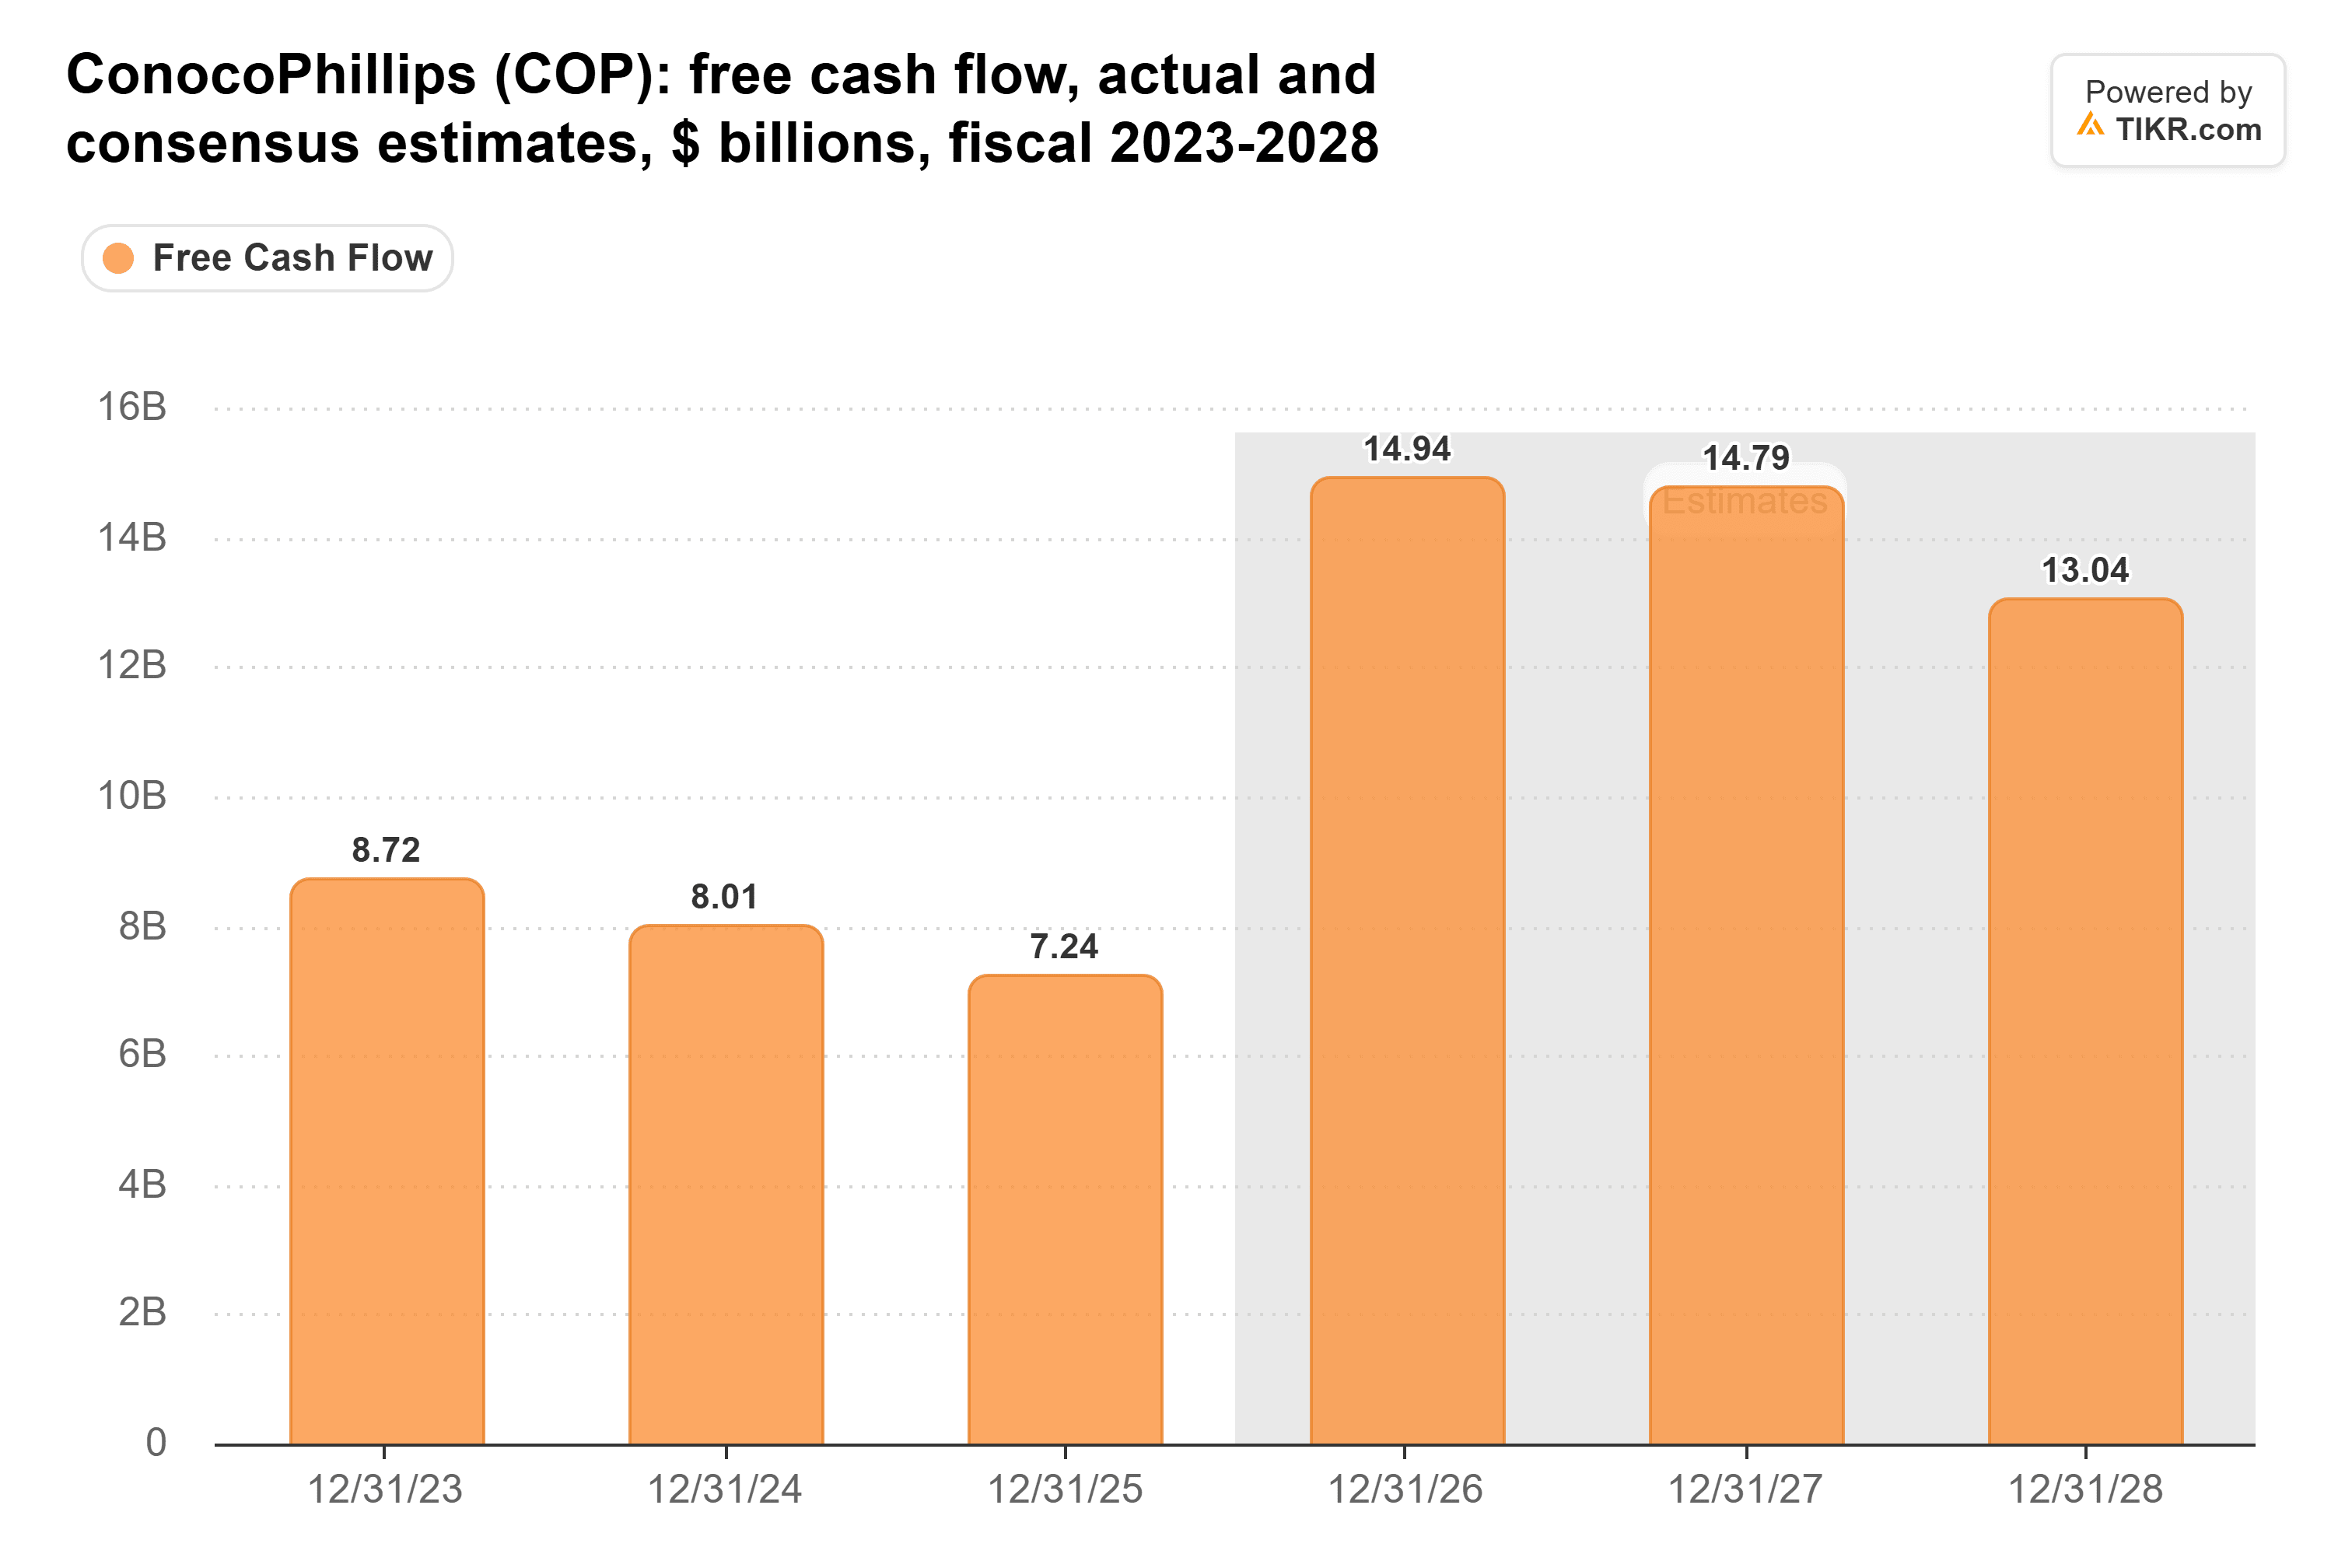
十二位分析师的预估显示,2026财年自由现金流为149亿美元,大约是去年的两倍。我猜测这一跃升主要源于推动第三季度业绩的更高油价。无论如何,上调后的股息将占用其中的约30%,以及分析师预计2028财年130亿美元自由现金流的约三分之一。管理层还重申了其目标,即到2029年将自由现金流提升70亿美元,并在之后实现更多增长。
风险在于油价
在过去10年中,自由现金流在大多数年份都覆盖了普通股息,但它随油价波动:
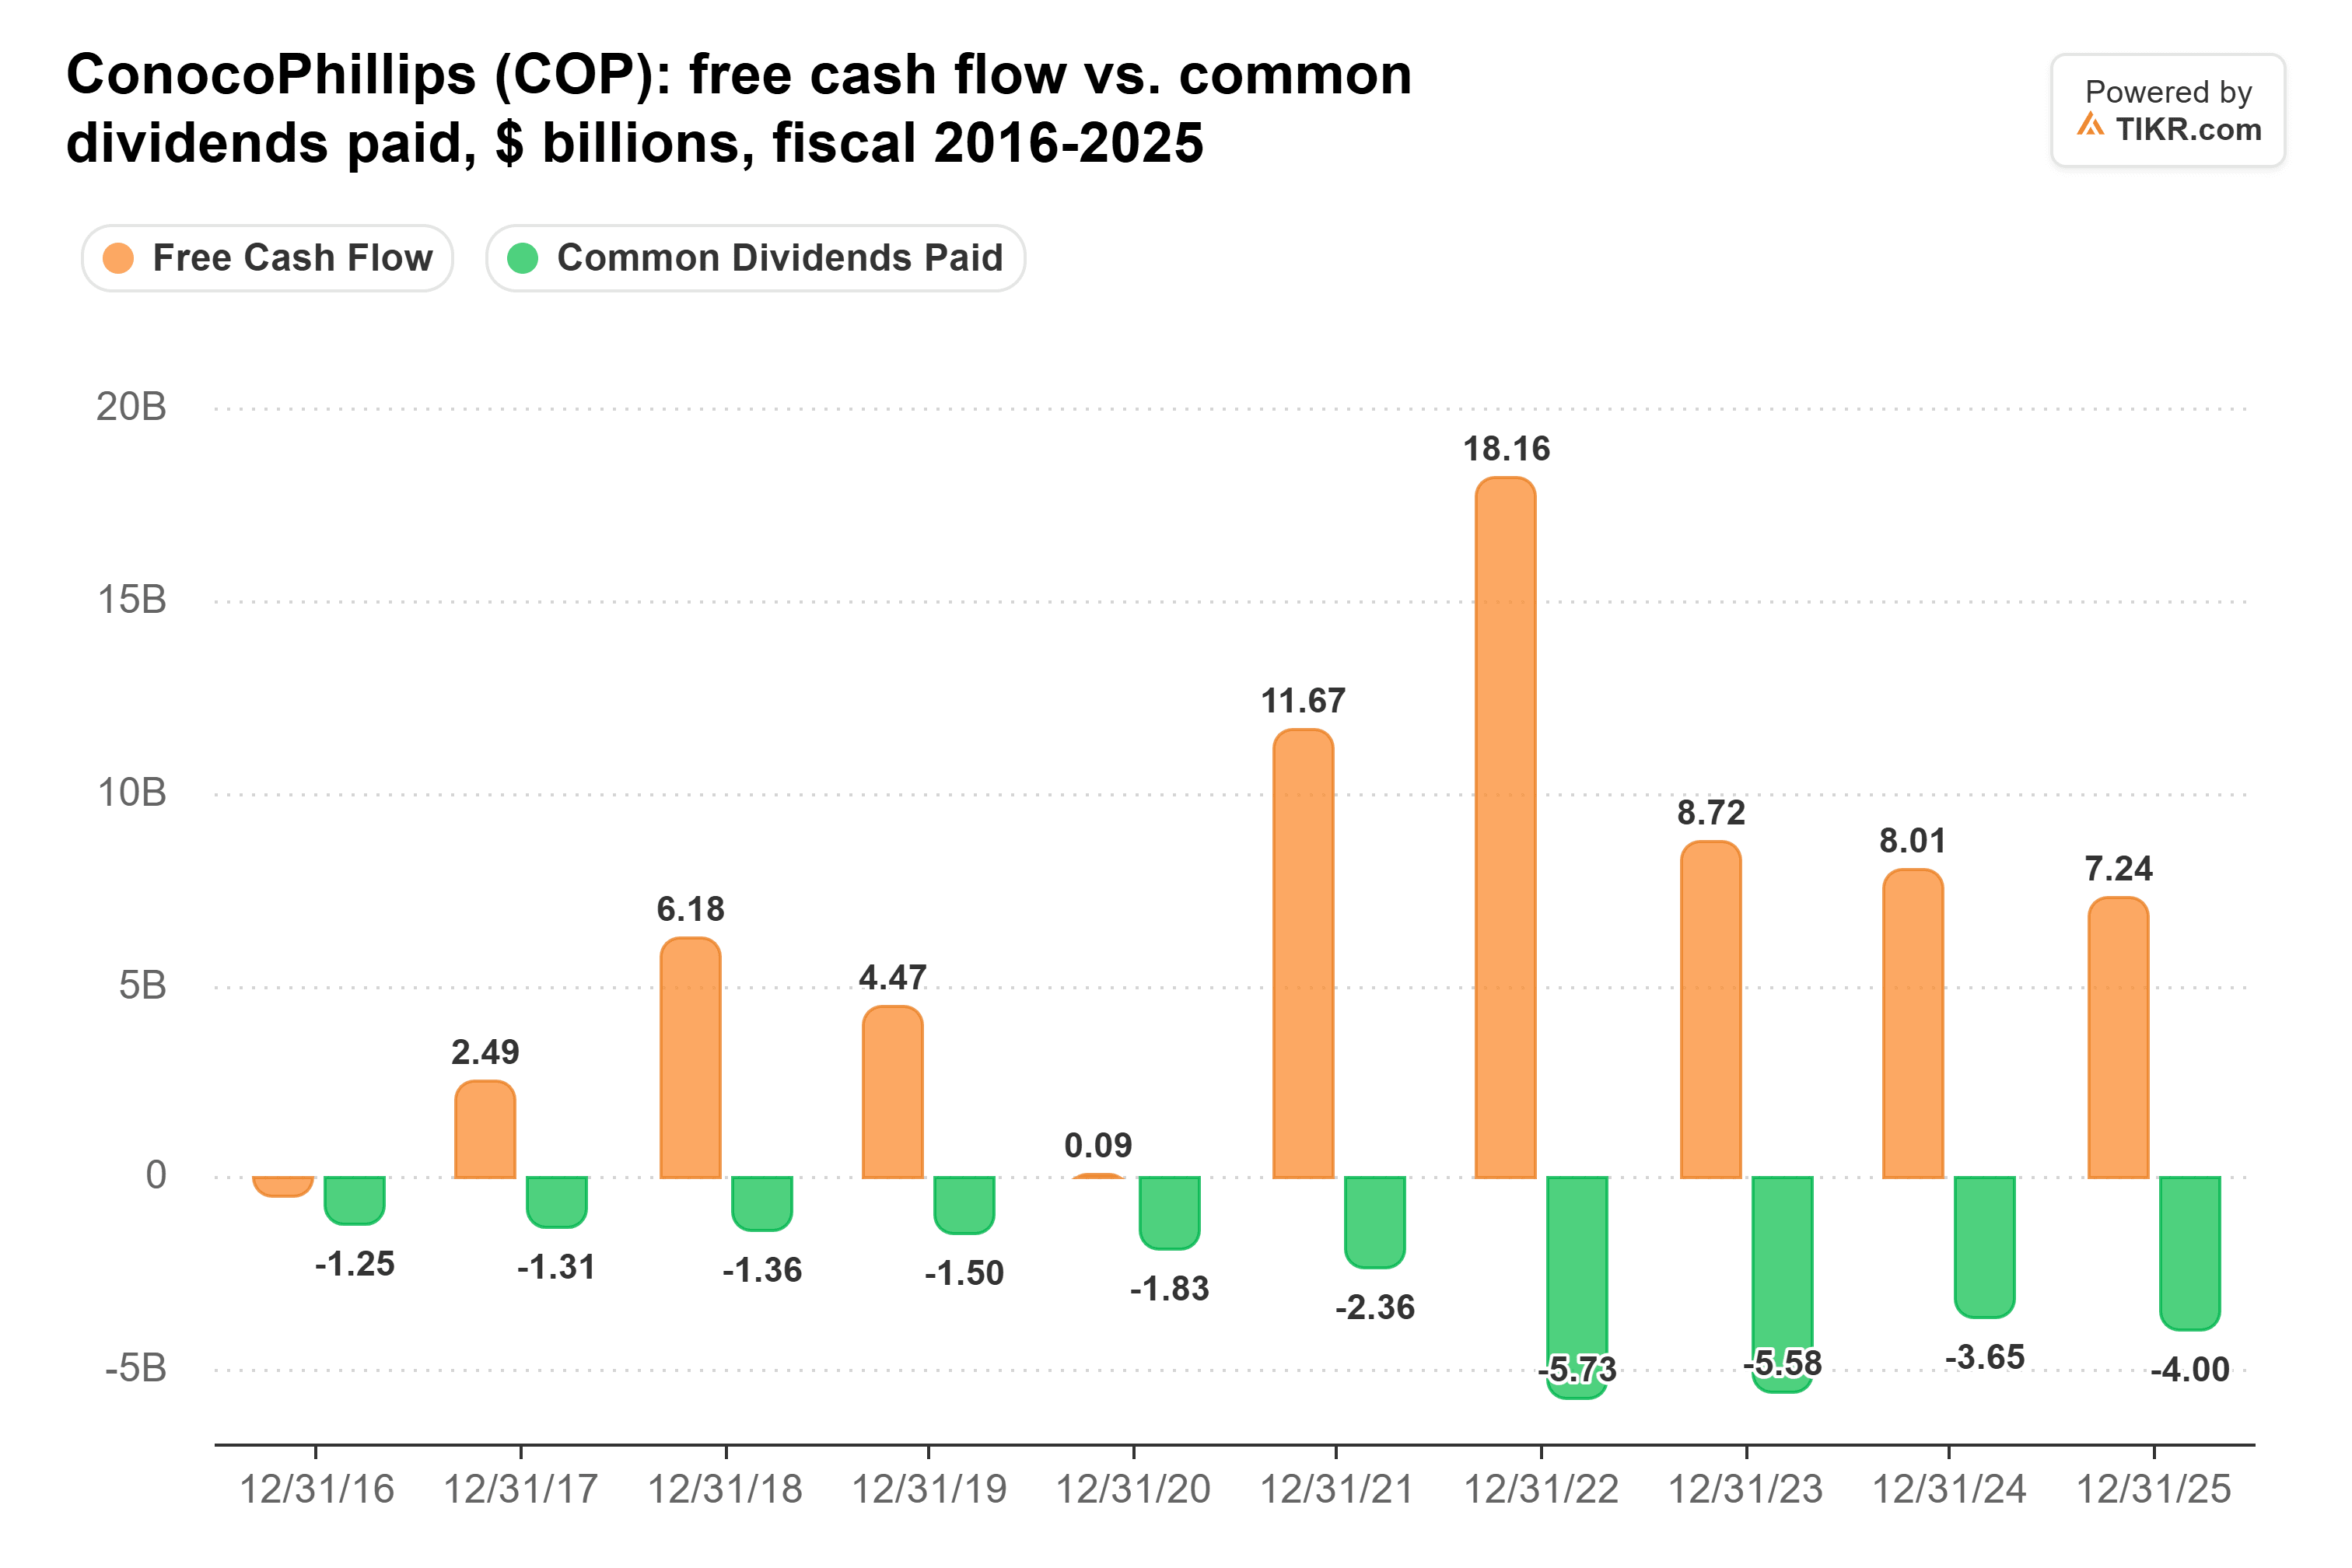
在2016财年,自由现金流为负4.7亿美元,而股息支付为12.5亿美元。在2020财年,自由现金流为9000万美元,而股息支付为18.3亿美元。任何一次类似的暴跌都会导致股息在一段时间内无法被覆盖。
康菲石油确实有一个缓冲垫:第三季度末拥有104亿美元的现金和短期投资。股票回购也是其回报中规模更大、更灵活的部分,仅第三季度就达到24亿美元。如果油价大幅下跌,我预计股票回购规模会在股息削减之前很久就缩小。
有保障且不昂贵
买家也没有为此次上调支付溢价。康菲石油交易于11倍远期市盈率,略低于其五年平均的12倍:
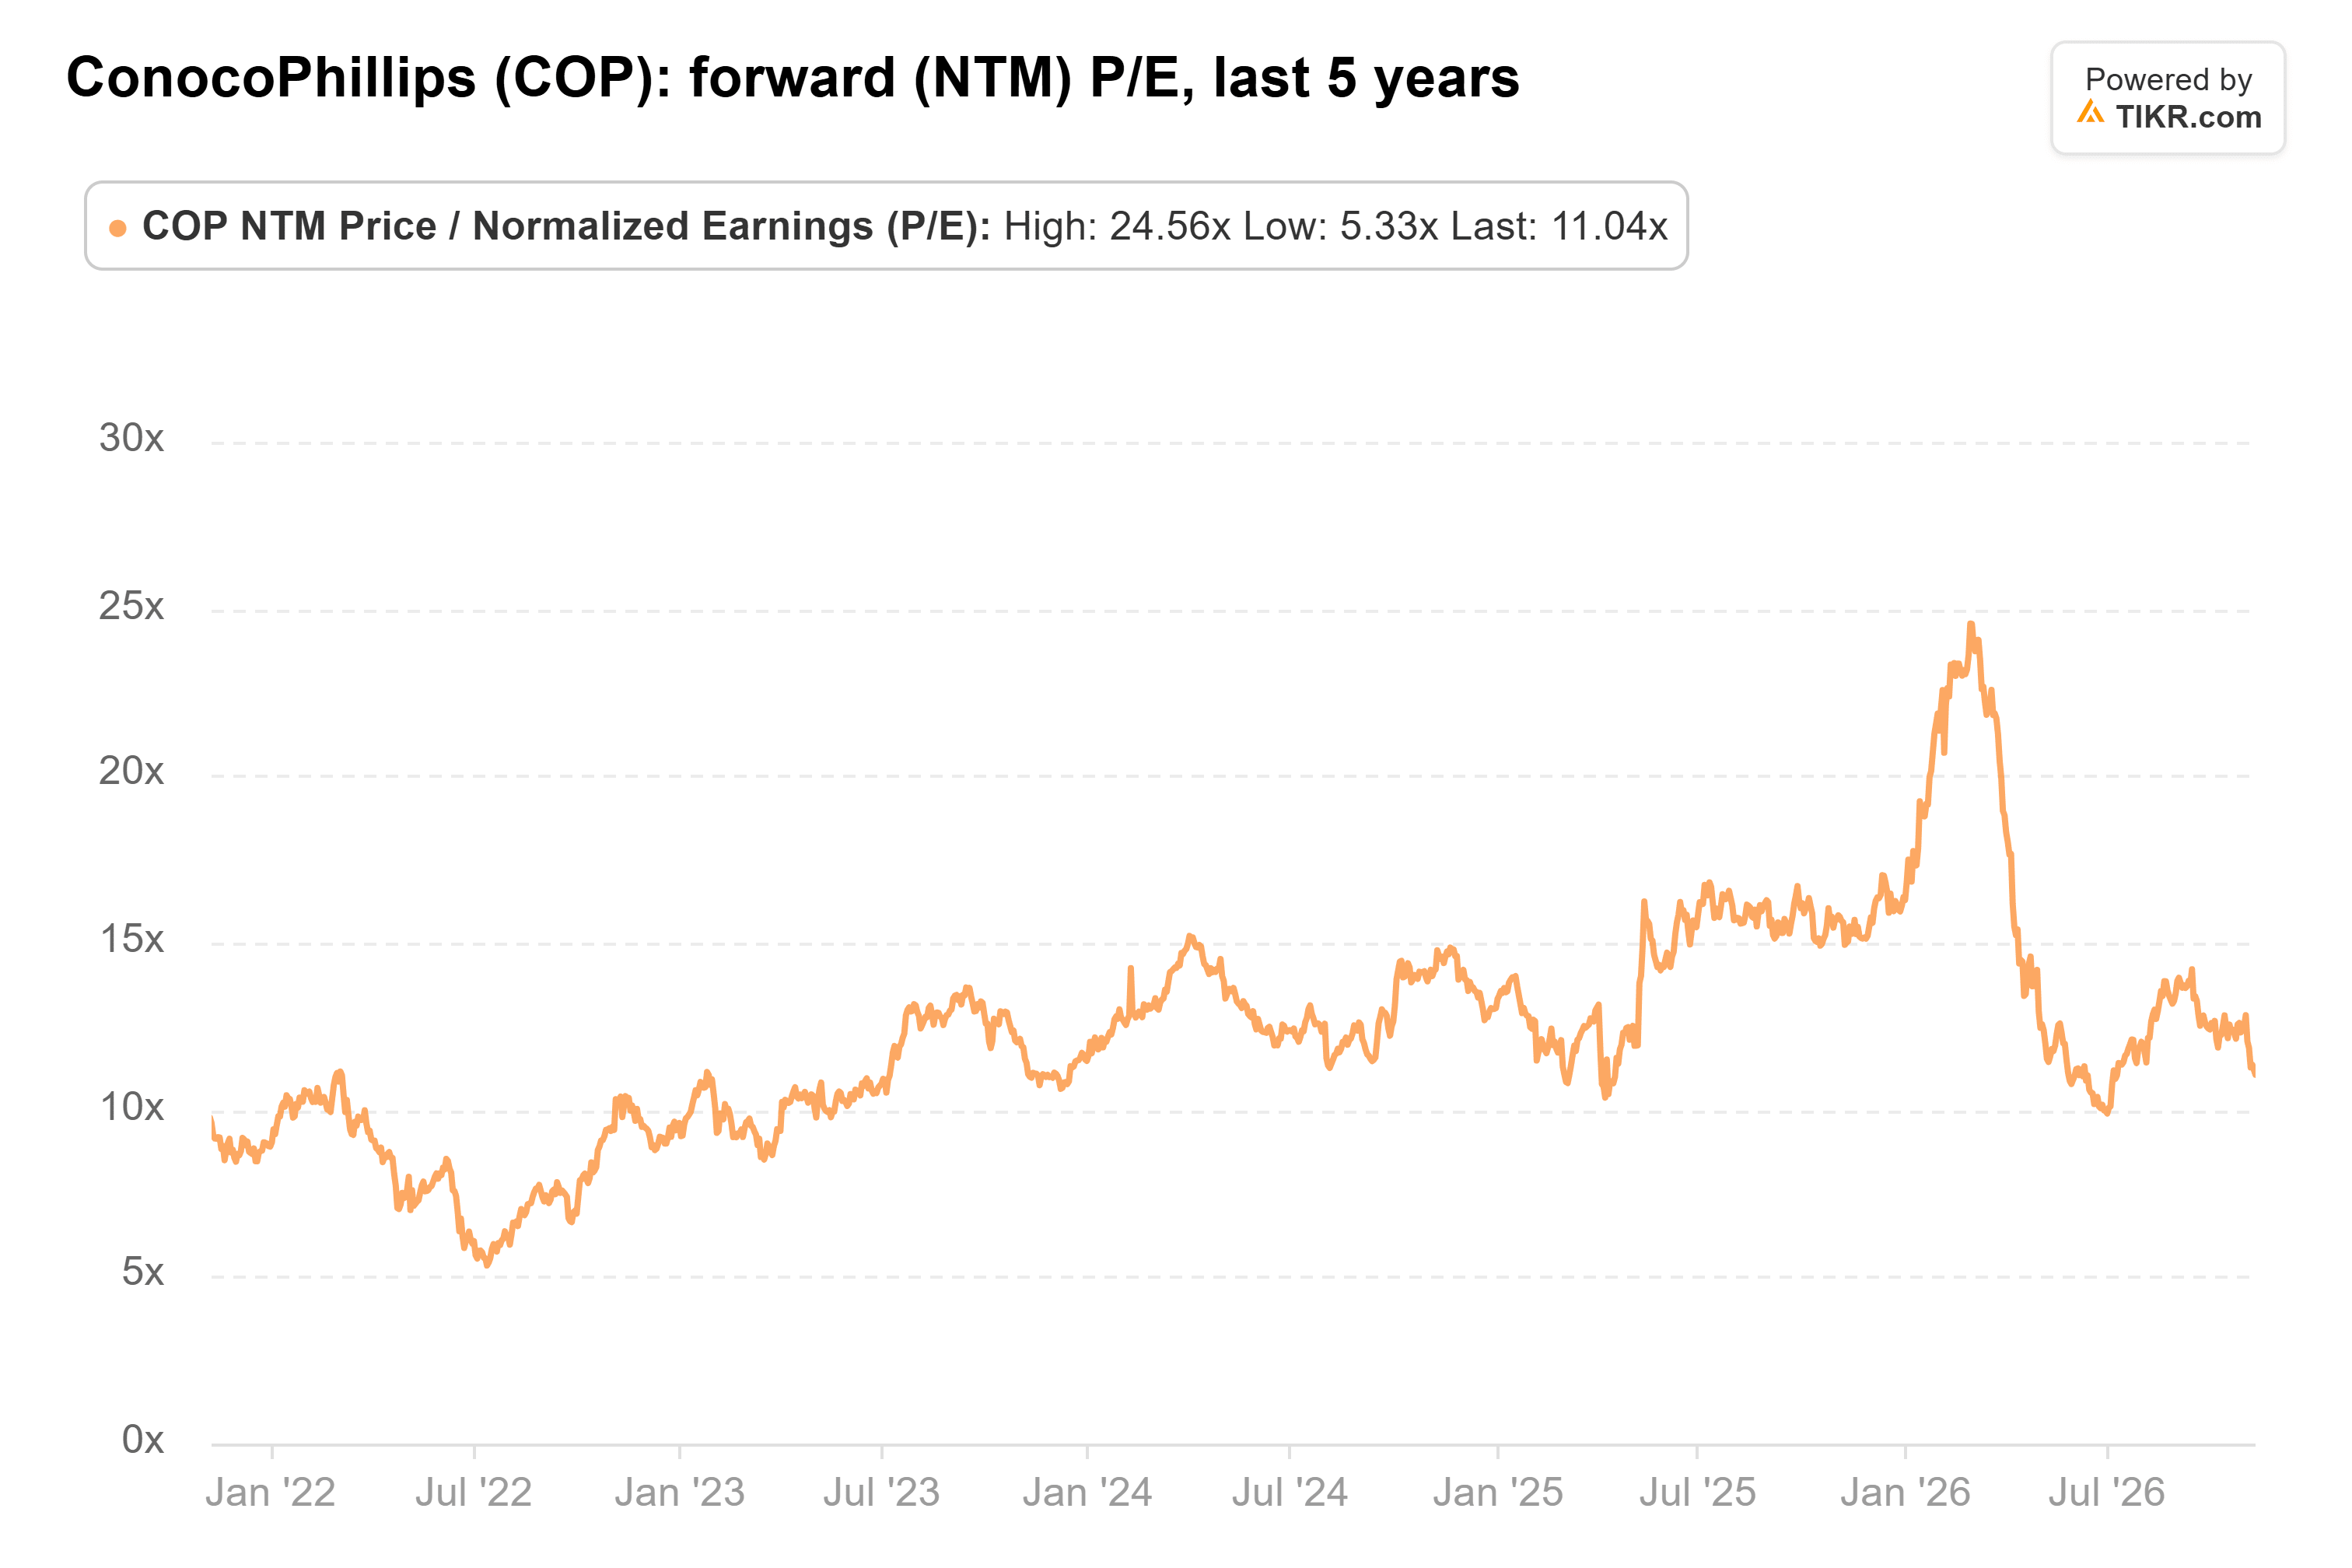
康菲石油的自由现金流可以轻松覆盖股息,无论是按新利率还是旧利率。如果自由现金流回落至2025财年的72.4亿美元,44亿美元的股息将占用其中的约60%。按分析师对2026和2027年的预估,这一比例更接近30%。我认为这是一笔安全且不断增长的股息,并且有大规模的股票回购作为其与油价糟糕年份之间的缓冲。
当然,这些预估取决于油价能否保持坚挺。康菲石油将于明年初公布的第四季度业绩将向我们展示情况是否如此。
忘掉康菲石油:您现在就可以买入的6只安全、收益率6%+的股息股
股息可能是通往巨额财富的关键。但前提是您买对了。
选择正确的高收益股息股,可能意味着梦想的退休生活……与每月精打细算、等待下一张社会保障支票到账之间的天壤之别。
我们确定了六只收益率在6%以上的股票,我们认为每位退休人士现在都应该了解它们。(而康菲石油不在其中。)
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!