核心要点
- Cloudflare股价从10月9日的创纪录收盘价跌至11月5日(第三季度财报发布前夕)收盘价,跌幅达32%。财报发布后,高盛维持其“买入”评级和420美元的目标价,较11月6日收盘价高出56%。
- 第三季度营收增长39%,为近四年来最快增速,管理层目前预计第四季度将实现GAAP盈利。
- 在财报发布前,市场共识目标价已从一年前的240美元升至345美元,分析师对2027年每股收益的预估也从三个月前的1.59美元上调至1.69美元。
- 高盛的420美元目标价对应284倍远期市盈率,远高于2023年中以来任何季度末的市盈率水平,因此华尔街345美元的平均目标价对接下来一年而言更为现实。
Cloudflare (NET) 股价从10月9日创纪录的收盘价360.93美元跌至11月5日(第三季度财报发布日)的244.51美元,跌幅达32%。随后,公司报告营收增长39%,为近四年来最快增速,股价于11月6日上涨9.91%,收于268.75美元。高盛重申其“买入”评级和420美元的目标价,较该收盘价高出56%。
AI股票经历艰难数周
十月底,软件板块的抛售波及了云计算股票。随后,民主党在国会两院赢得控制权,而在此前的竞选活动中,两党候选人均对AI数据中心提出质疑。11月5日,财报发布前数小时,网络安全股再次遭遇抛售,AI交易热潮出现退潮。
高盛的论点基于业绩指引
高盛的Gabriela Borges在11月6日坚持了她的观点,而财报数据给了她充分的支撑。第三季度营收7.825亿美元,比华尔街预期的7.385亿美元高出6%。第四季度营收指引为8.45亿至8.46亿美元,比华尔街预期高出6%,基于Benzinga汇编的共识数据,调整后每股收益43美分的指引则高出13%。首席执行官Matthew Prince称其为“Cloudflare有史以来最好的一个季度”。
Cloudflare还预计该季度将实现GAAP盈利。首席财务官Thomas Seifert表示,这将“显著早于”公司在投资者日设定的2028年最后期限。这目前仍是一个预测,而非既成事实。
TIKR追踪了34位分析师对Cloudflare的看法。有多少人给出“买入”评级?
查看Cloudflare的买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预估,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看Cloudflare的分析师评级
420美元的目标价合理吗?
分析师并未随股价下跌而下调目标价。在财报发布前,共识目标价已从一年前的240美元升至345美元,较11月6日收盘价高出28%。
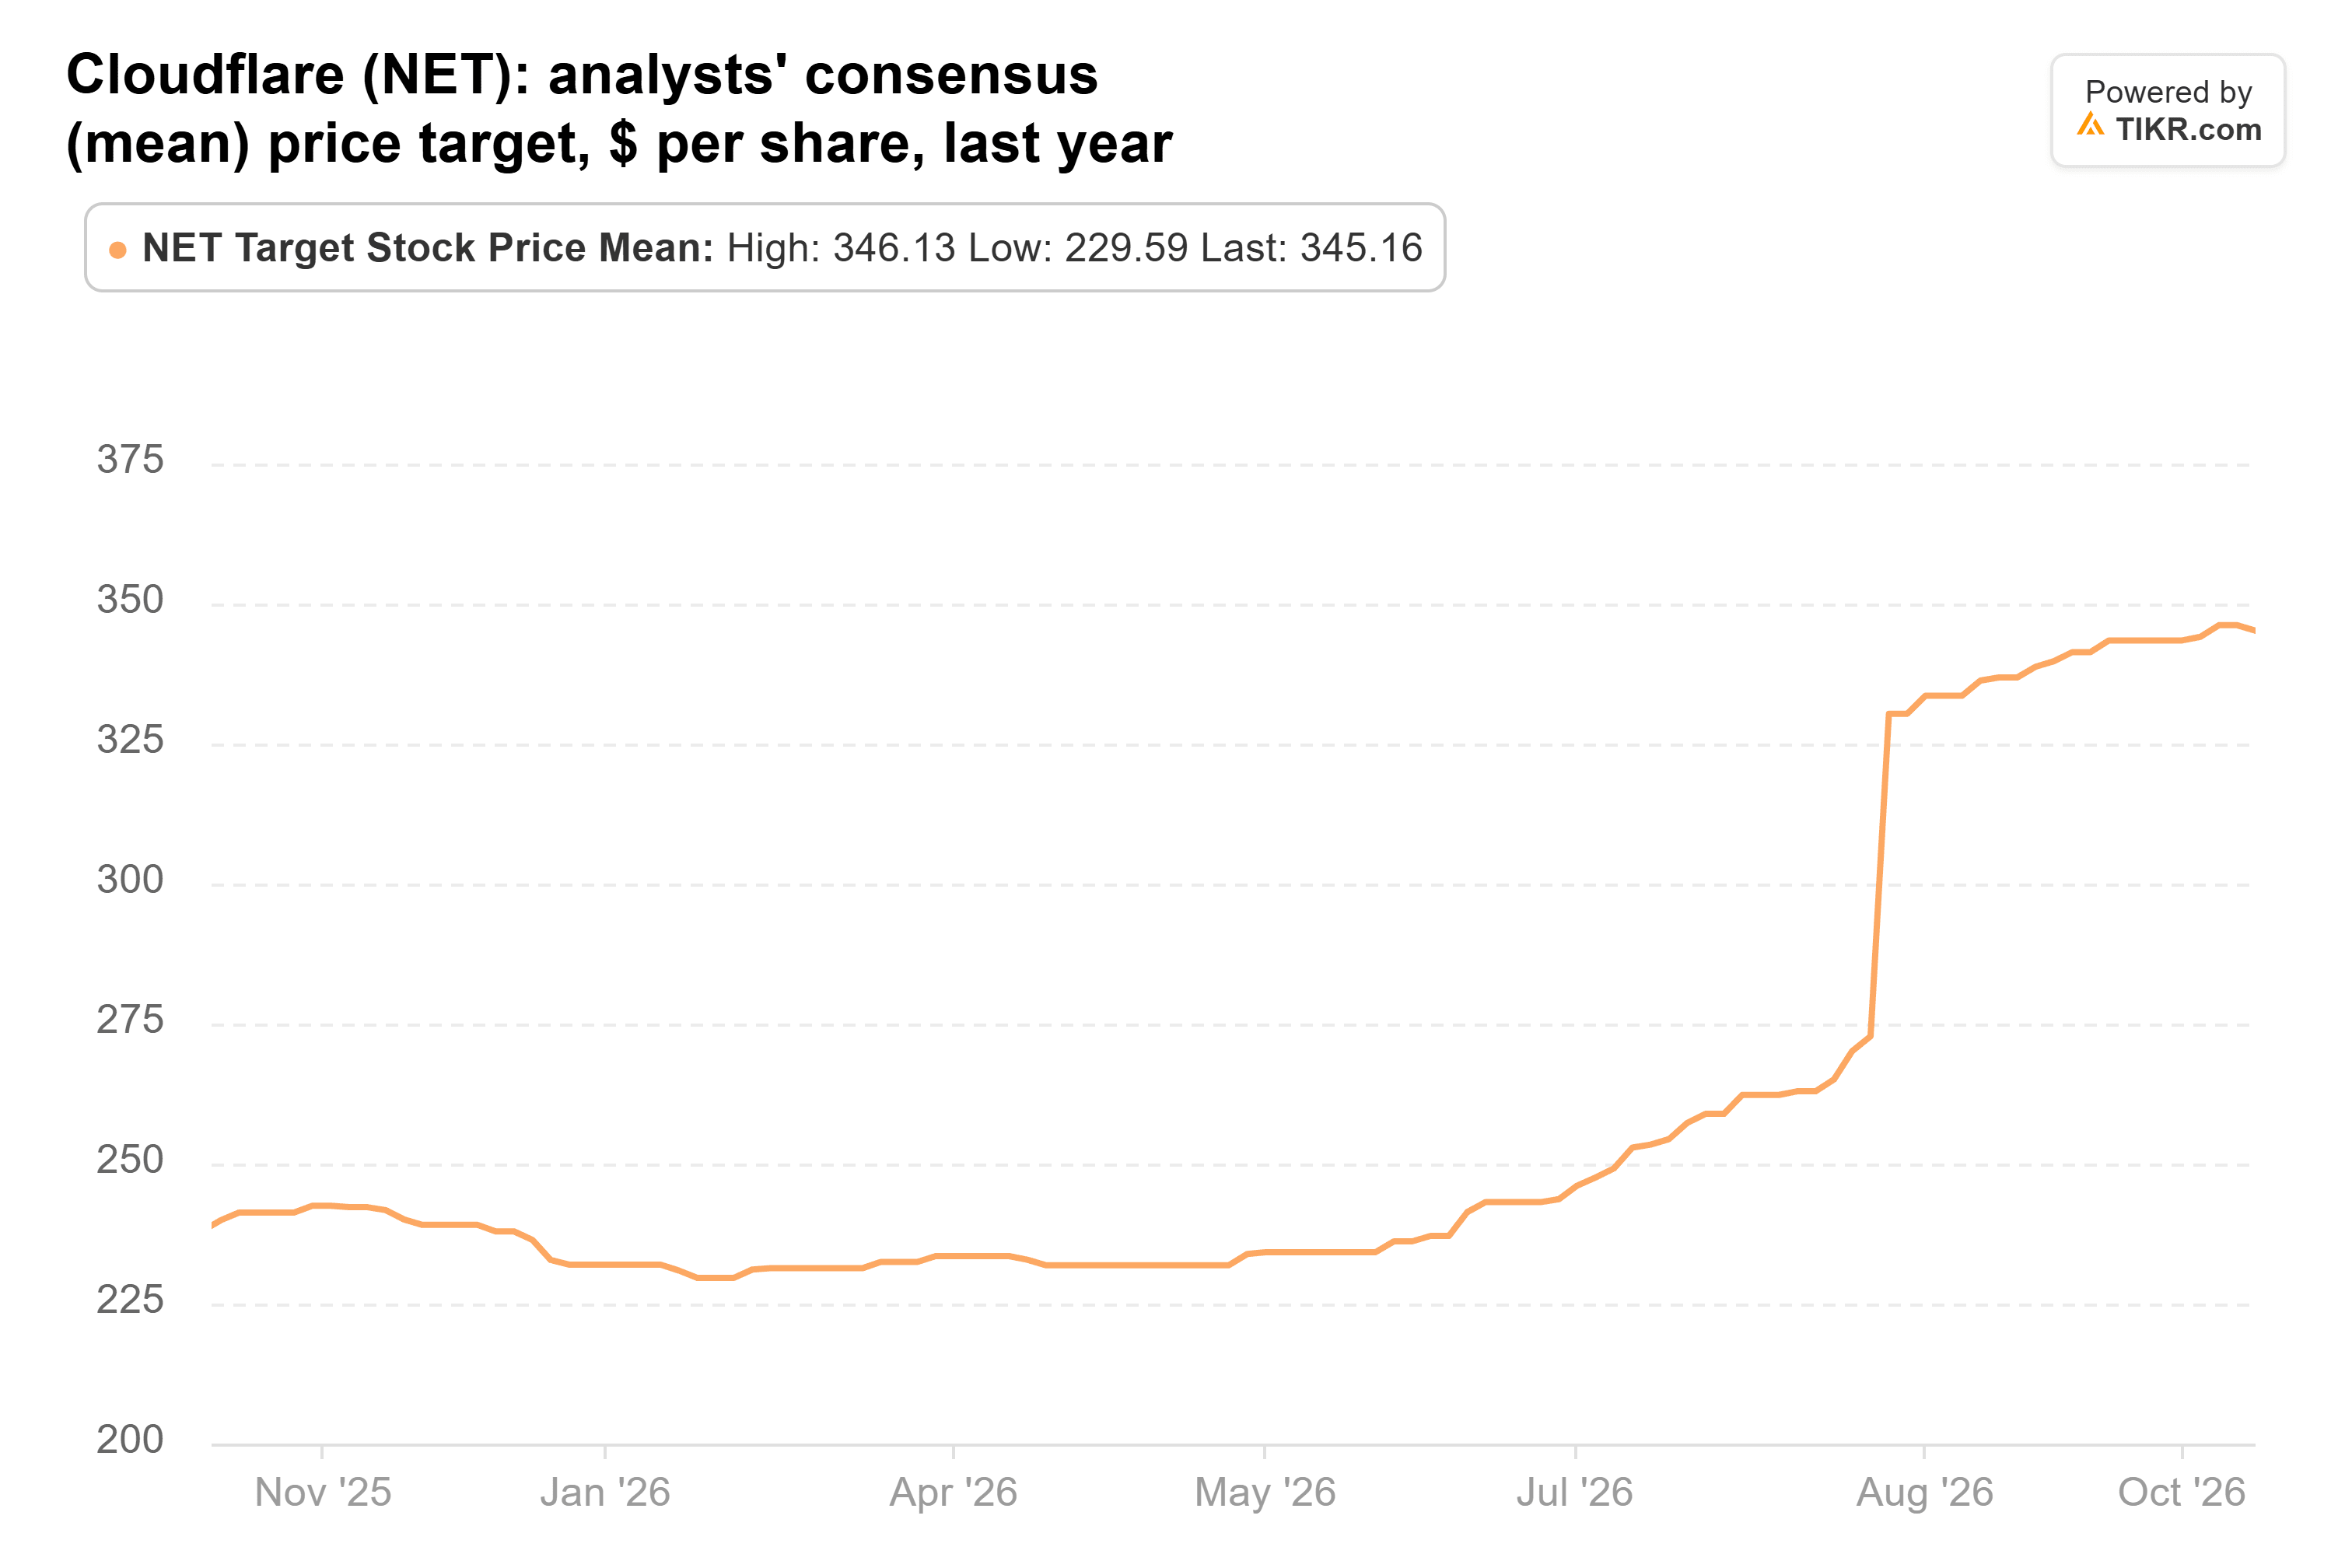
在财报发布前,这些目标价中最高的为430美元,因此高盛的目标价接近顶端。
收益预估也有所上调。分析师预计2027年每股标准化收益为1.69美元,高于三个月前的1.59美元。
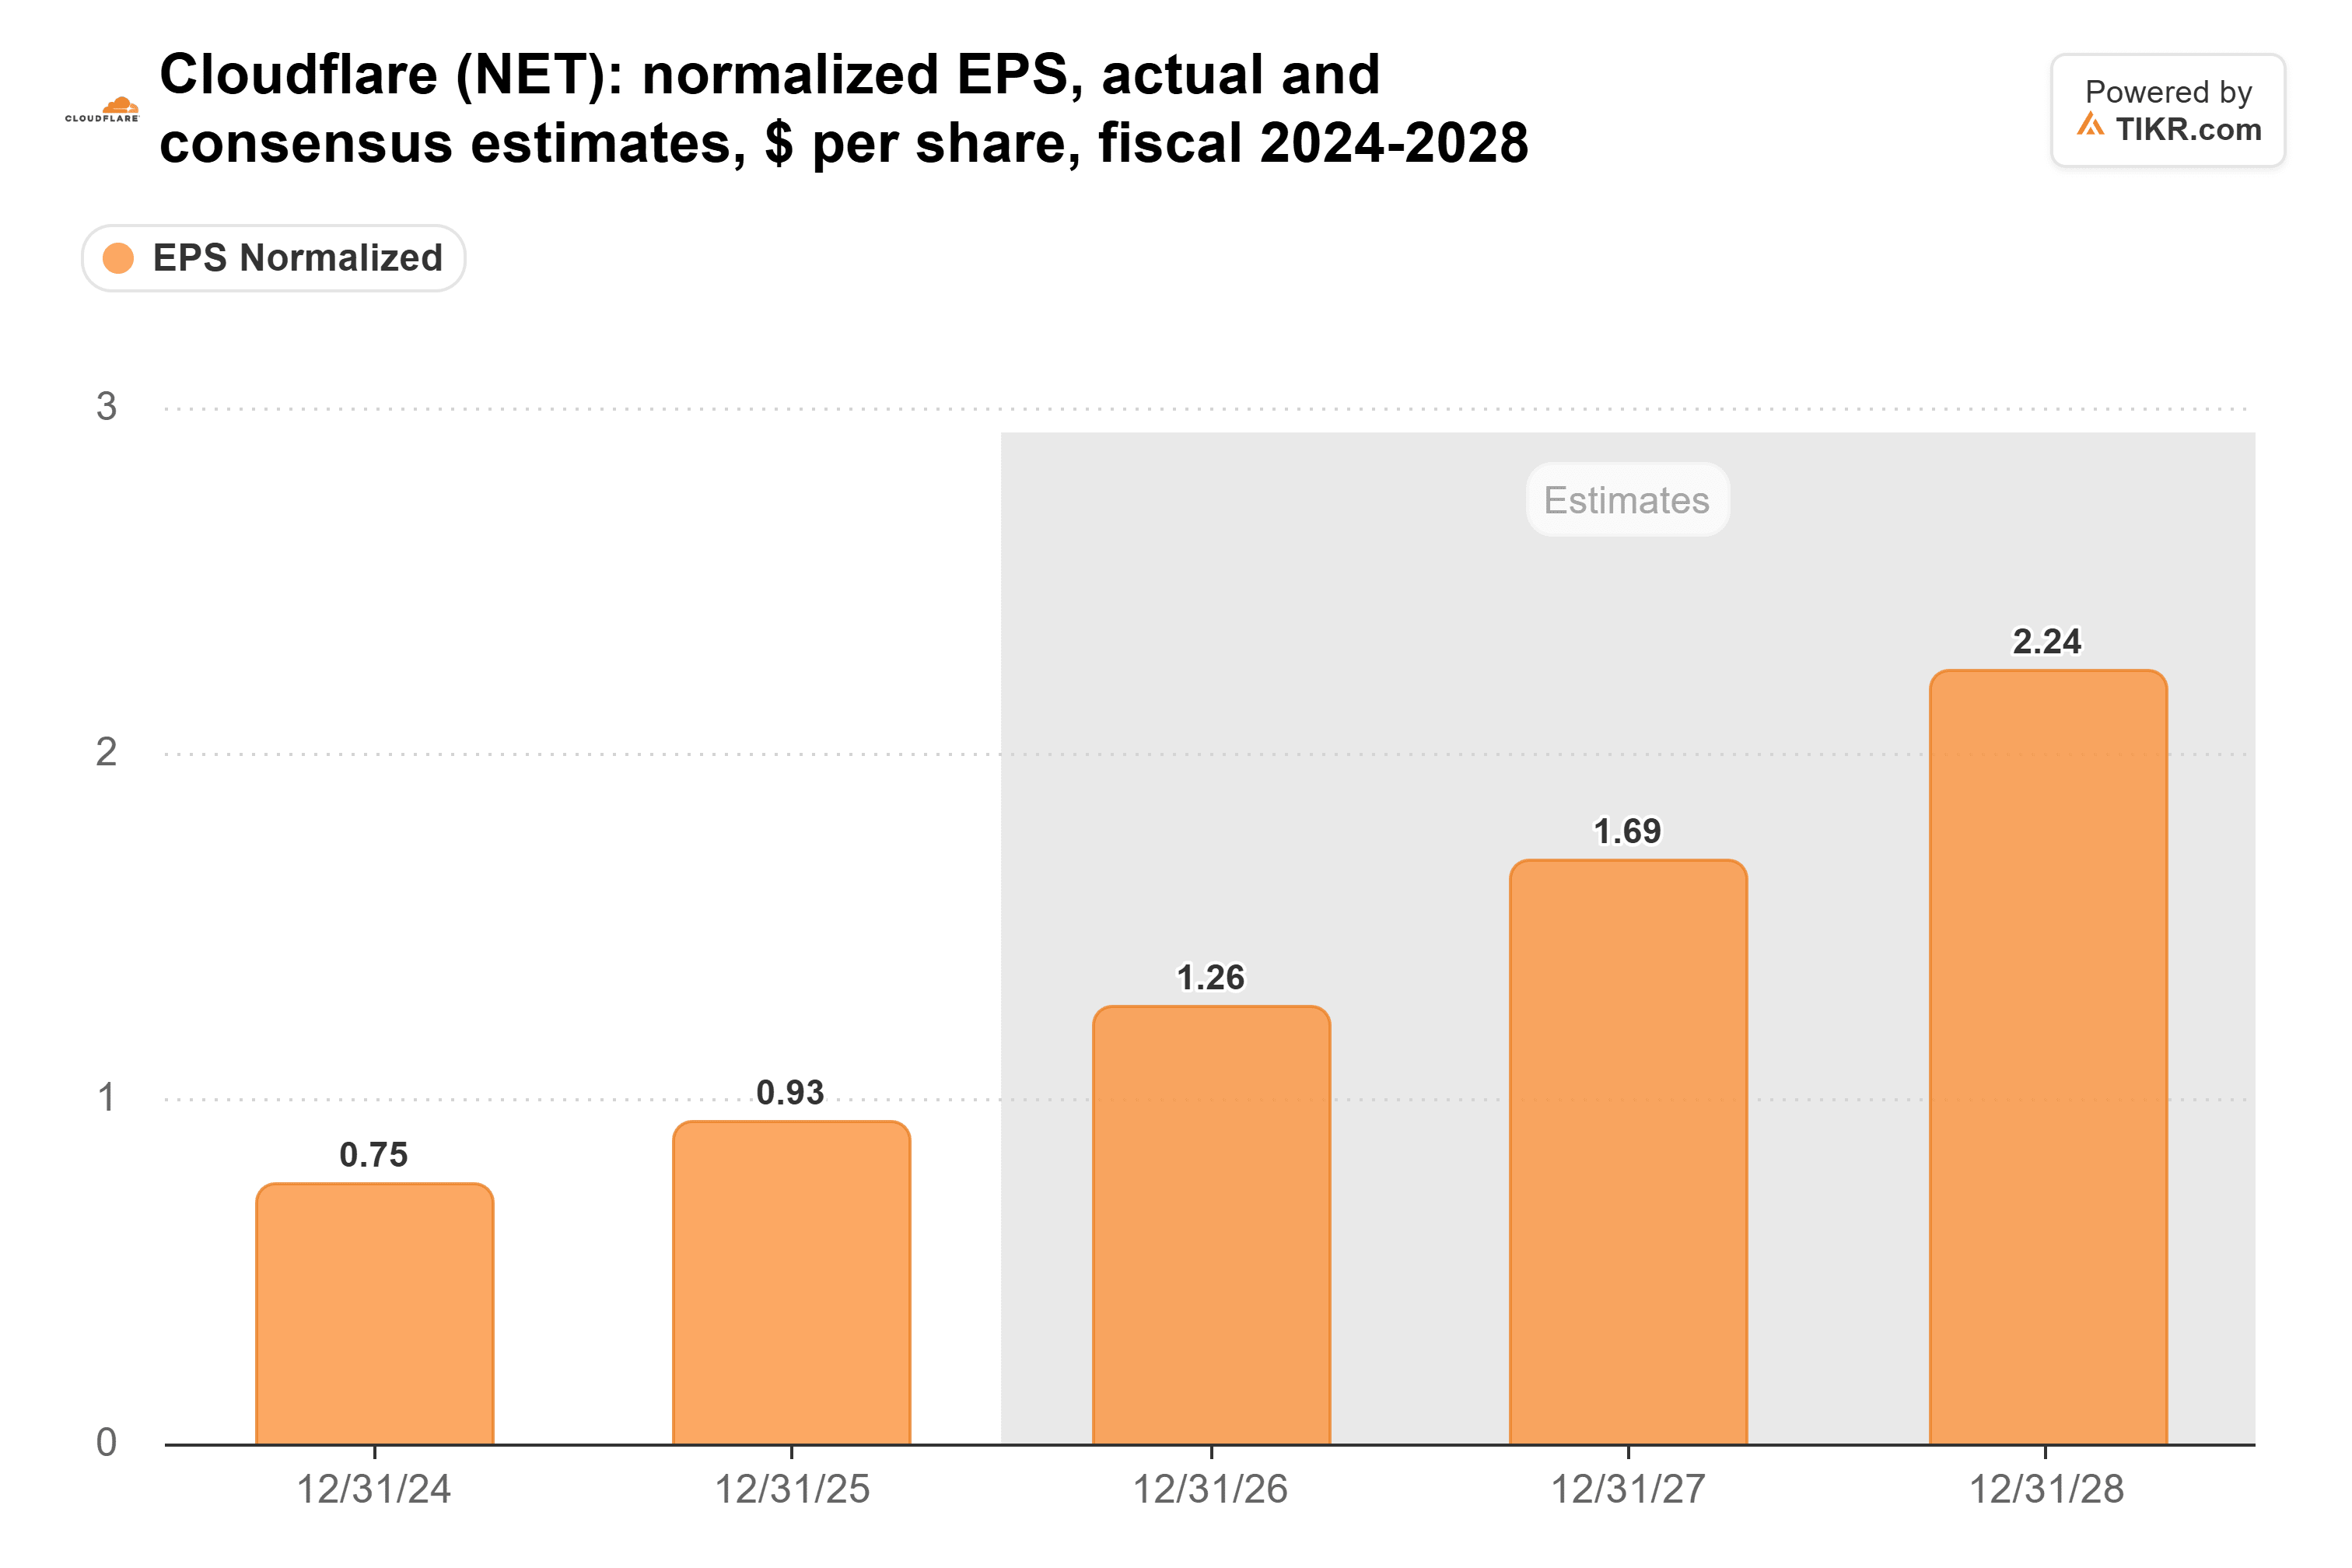
新的业绩指引应会再次推高这些预估:管理层目前预计2026年非GAAP每股收益为1.35美元,高于财报发布前1.26美元的共识预期。
然而,高盛的目标价需要更高的估值倍数支撑。截至11月2日收盘,Cloudflare的交易价格是分析师对未来十二个月每股收益1.48美元预期的179倍,接近其自2023年中以来季度末173倍的平均水平。高盛的420美元目标价对应这些相同收益的284倍市盈率,远高于该期间内235倍的高点。
足以支撑反弹
现金流状况比调整后的数字所显示的更为紧张。Cloudflare在第三季度支付了1.741亿美元的股权激励及相关工资税,是其8210万美元自由现金流的两倍多。
高盛对公司的业务判断正确,华尔街345美元的平均目标价看起来也触手可及。但要在一年内达到420美元,需要投资者为Cloudflare的收益支付比2023年中以来任何季度末都更高的市盈率。在公司第三季度仍录得3410万美元GAAP净亏损的情况下,这很难获得支持。
第四季度财报(可能在2月发布)将显示GAAP盈利是否如期实现。
那么Cloudflare股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Cloudflare可能的价值。可以从华尔街共识预估开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!