核心要点
- Cloudflare股价一周内上涨11%,此前其第三季度营收增长39%至7.825亿美元,且其业绩指引超出预期。
- 财报表现抵消了Datadog平淡前景和AI板块抛售带来的损失,因此涨幅主要来自该季度业绩。
- 毛利率从74.0%下滑至71.2%,且该股远期市盈率仍然很高。
- 接下来是Zscaler于12月2日的财报,然后是Cloudflare可能在2月发布的首次2027年展望。
Cloudflare (NET) 股价在过去一周上涨了11%。
11月4日,Datadog (DDOG) 给出的第四季度营收指引持平,拖累了云计算板块。次日,民主党横扫国会后引发的AI板块抛售再次打击了Cloudflare。上周五的财报表现赢回了这些损失,而周一又上涨了9%,涨幅是纳斯达克指数的三倍多。剩下的就是该季度的表现,而其零信任安全领域的竞争对手 Zscaler (ZS) 将会希望仔细研读这份财报。
增长加速,且Cloudflare预期更多
第三季度营收增长39%至7.825亿美元。首席执行官Matthew Prince在财报新闻稿中兴奋地表示:"我们的引擎正全速运转,并且我们已经为下一个增长阶段找到了更高的档位。"
Cloudflare预计第四季度营收在8.45亿至8.46亿美元之间,而分析师预期为7.982亿美元。相比之下,Datadog给出的第四季度指引为11.9亿至12亿美元,与其刚刚报告的季度持平。到目前为止,投资者在11月4日担心的放缓似乎只是Datadog自身的问题。
分析师已经将他们对2027年的营收预期从财报发布前的37亿美元上调至38.9亿美元:
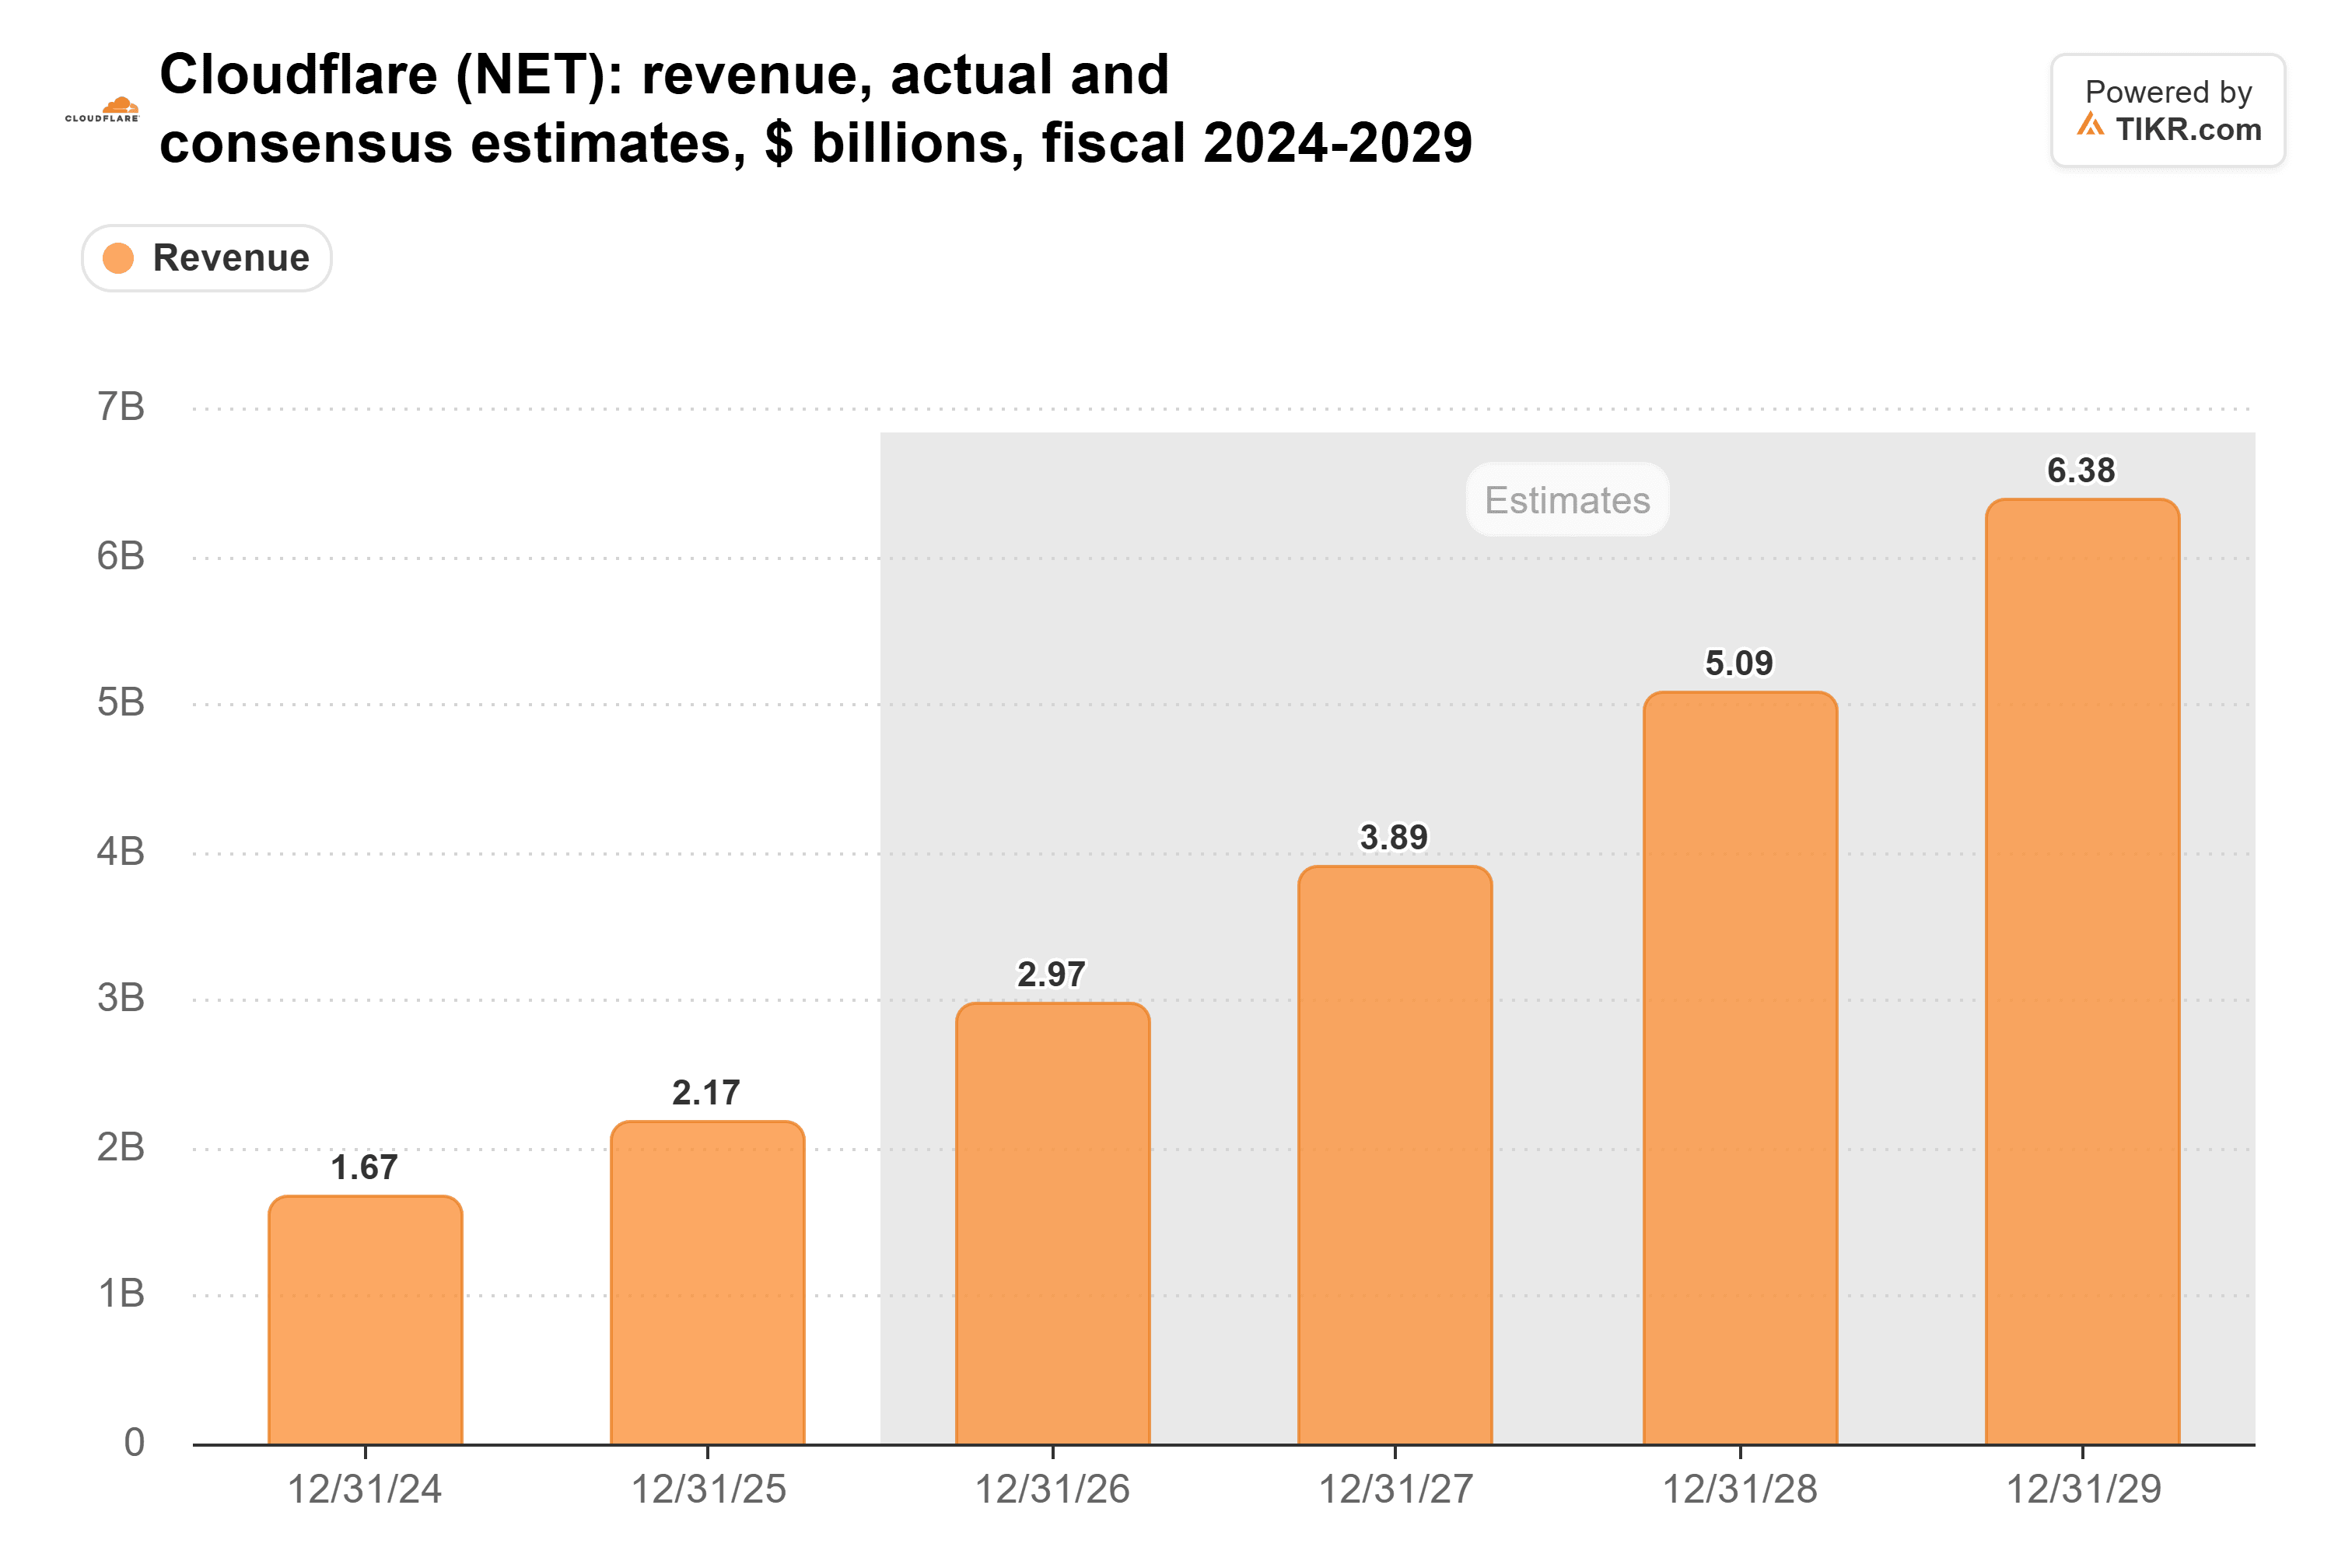
这相对于Cloudflare对2026年29.6亿美元的新展望而言,增长率约为31%,低于今年约37%的增速。我预计这个数字还会继续上升。
利润率下滑,且股价不便宜
毛利率在2021年至2024年期间保持在76%以上,然后在去年下滑至74.5%:
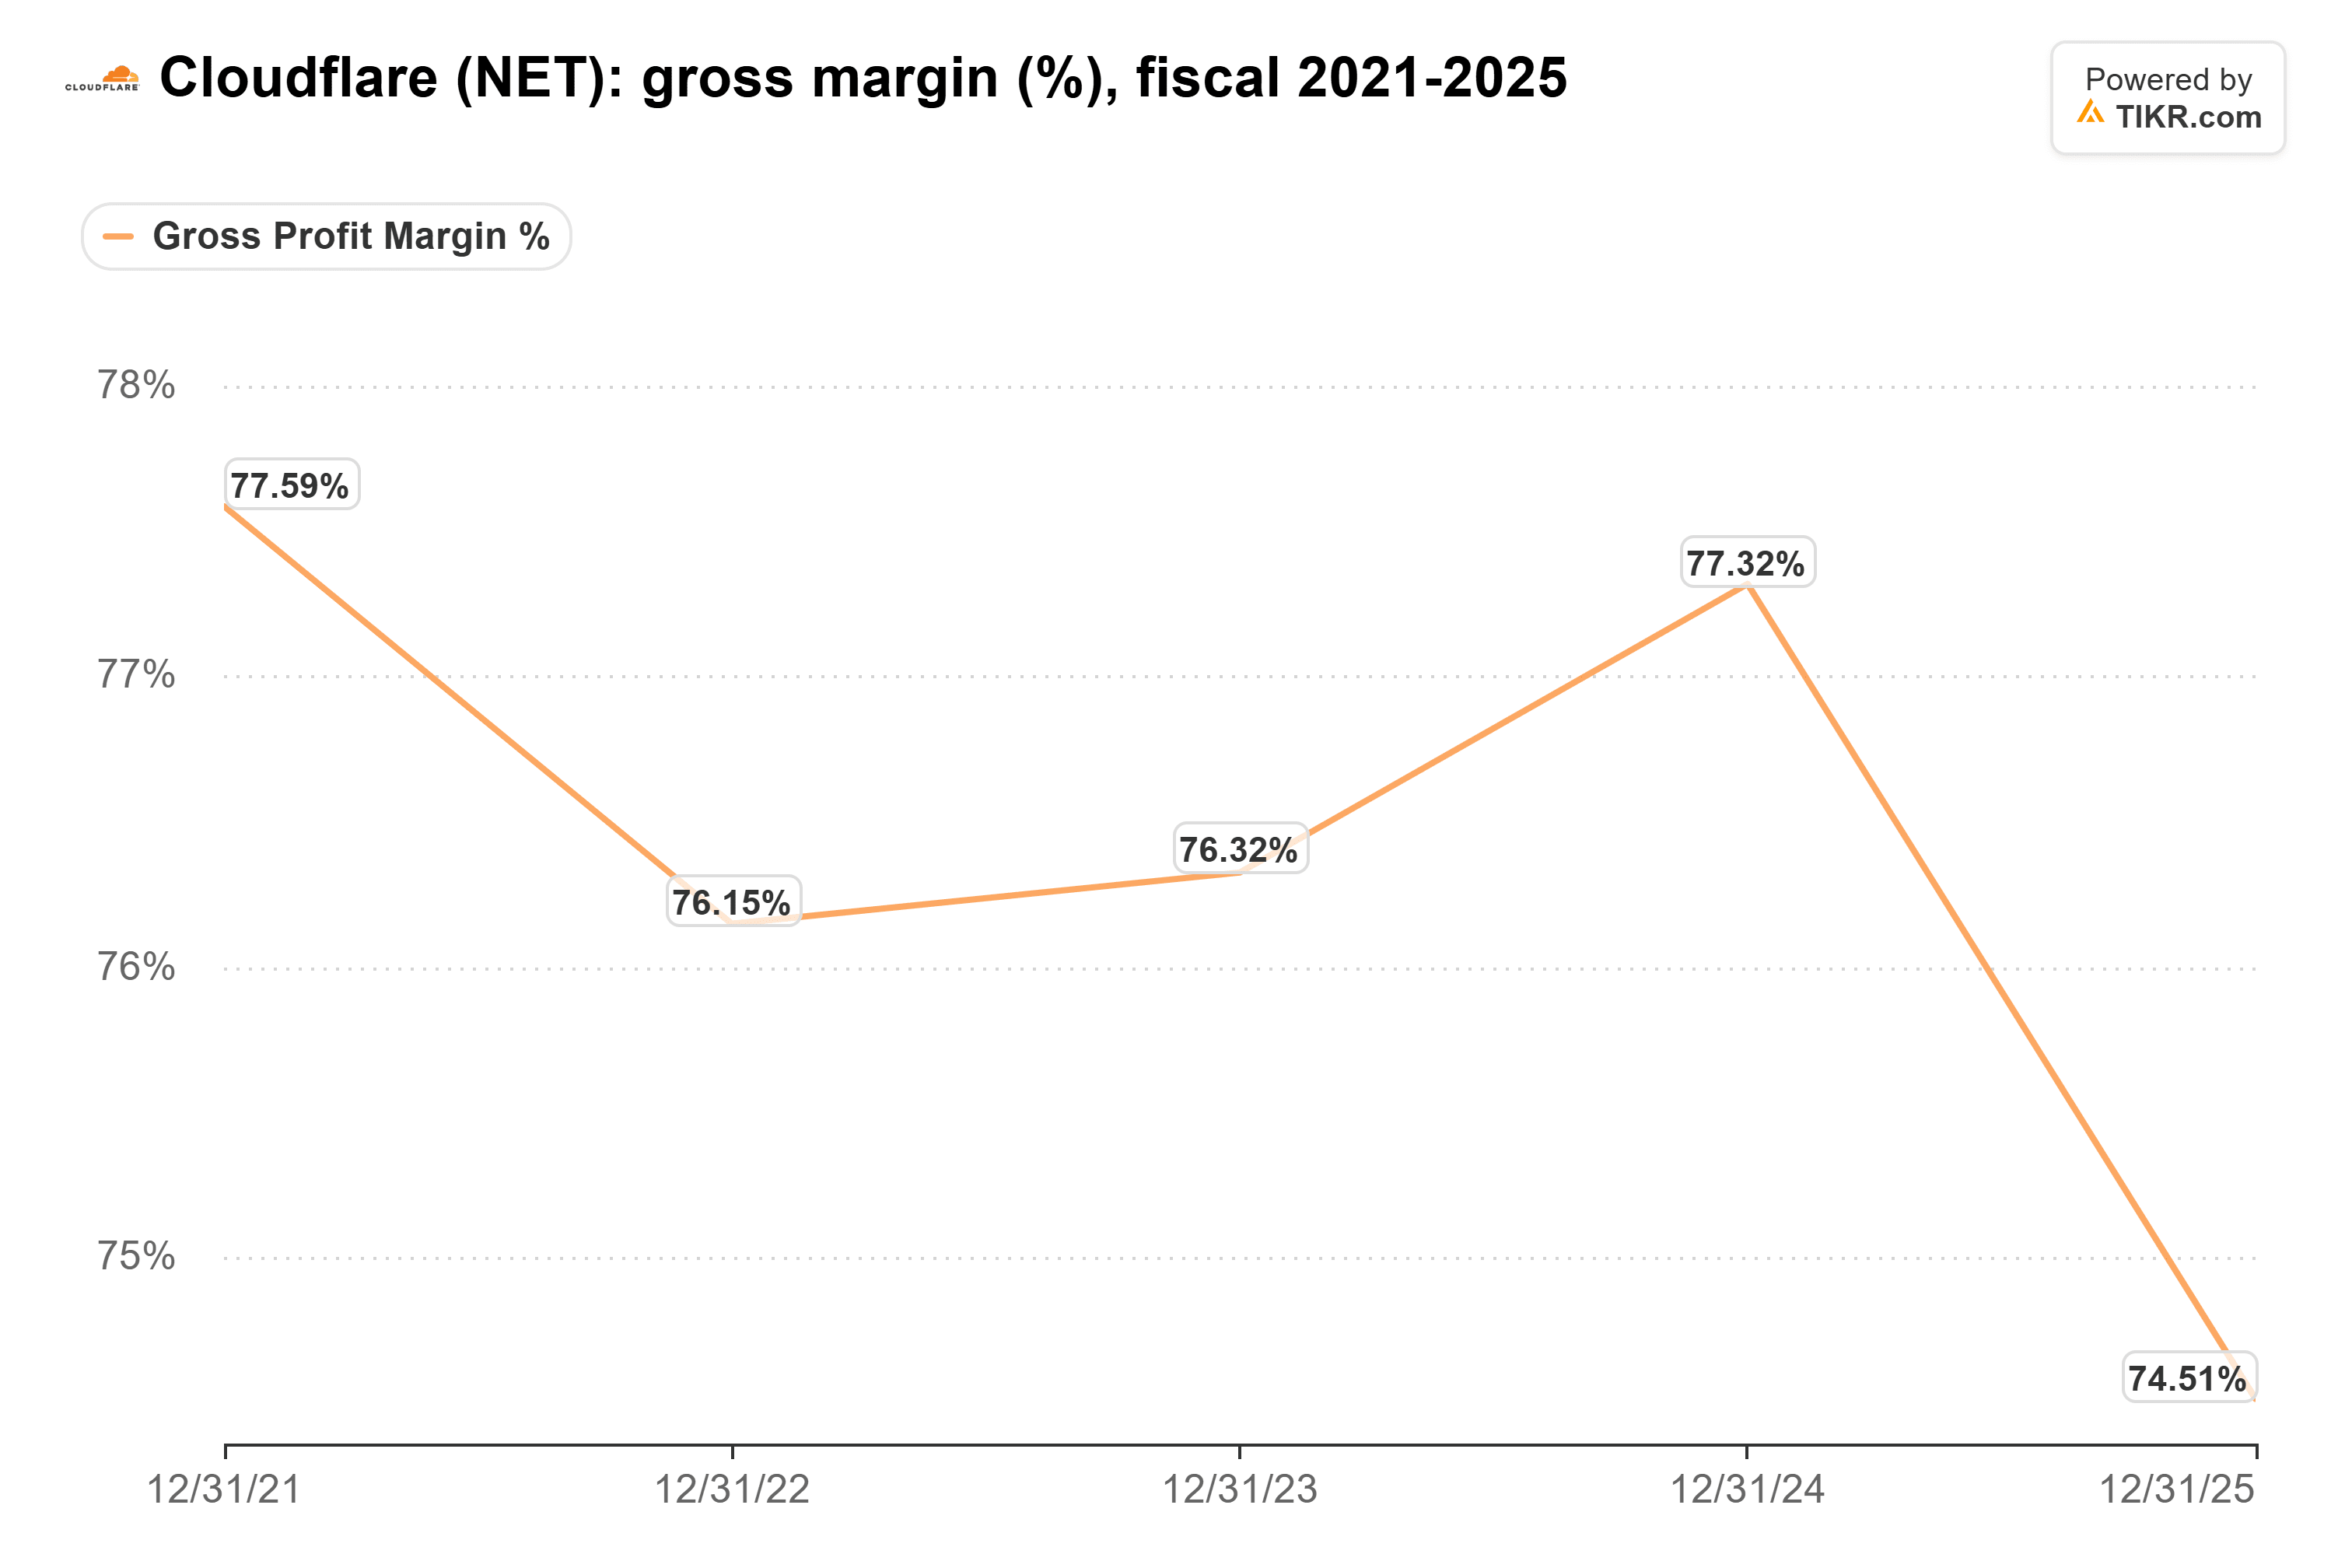
第三季度毛利率从去年同期的74.0%下降至71.2%。管理层将此归因于其利润率较低的开发者产品增长最快。更高的预期使其截至上周五收盘时的远期市盈率降至154倍。周一的上涨使其远期市盈率回到170倍左右,接近其自2023年中以来的173倍平均水平。
TIKR追踪了34位分析师对Cloudflare的看法。有多少人给出"买入"评级?
查看Cloudflare的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看Cloudflare的分析师评级
2月份的2027年展望才是真正的考验
Zscaler将首先于12月2日发布财报。剔除其Red Canary收购的影响,其截至7月31日的年度经常性收入增长了20%,并且预计本财年增长16.6%至17.4%。如果它能保持这个速度,那么两家公司的安全预算都在增长。如果Zscaler增速放缓,则表明Cloudflare正在抢占市场份额。
Cloudflare的第四季度财报(可能在2月发布)应该会带来其首次2027年展望。在我看来,Prince所说的"更高的档位"是真实的,这样的增长值得Cloudflare通常享有的溢价。但该股需要毛利率停止下滑,并且需要一个能保持增长率接近30%的2027年展望。
那么Cloudflare股票的实际价值是多少?
TIKR让您能在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Cloudflare可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们基于TIKR Terminal的投资数据和分析师估计来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!