核心要点
- 尽管摩根士丹利将其目标价从51.50美元下调至27.50美元,但维持“增持”评级,Cipher Digital今日仍上涨4%。
- 摩根士丹利称供电壳资源股为买入机会,Riot Platforms、CleanSpark、TeraWulf和Core Scientific也随之上涨。
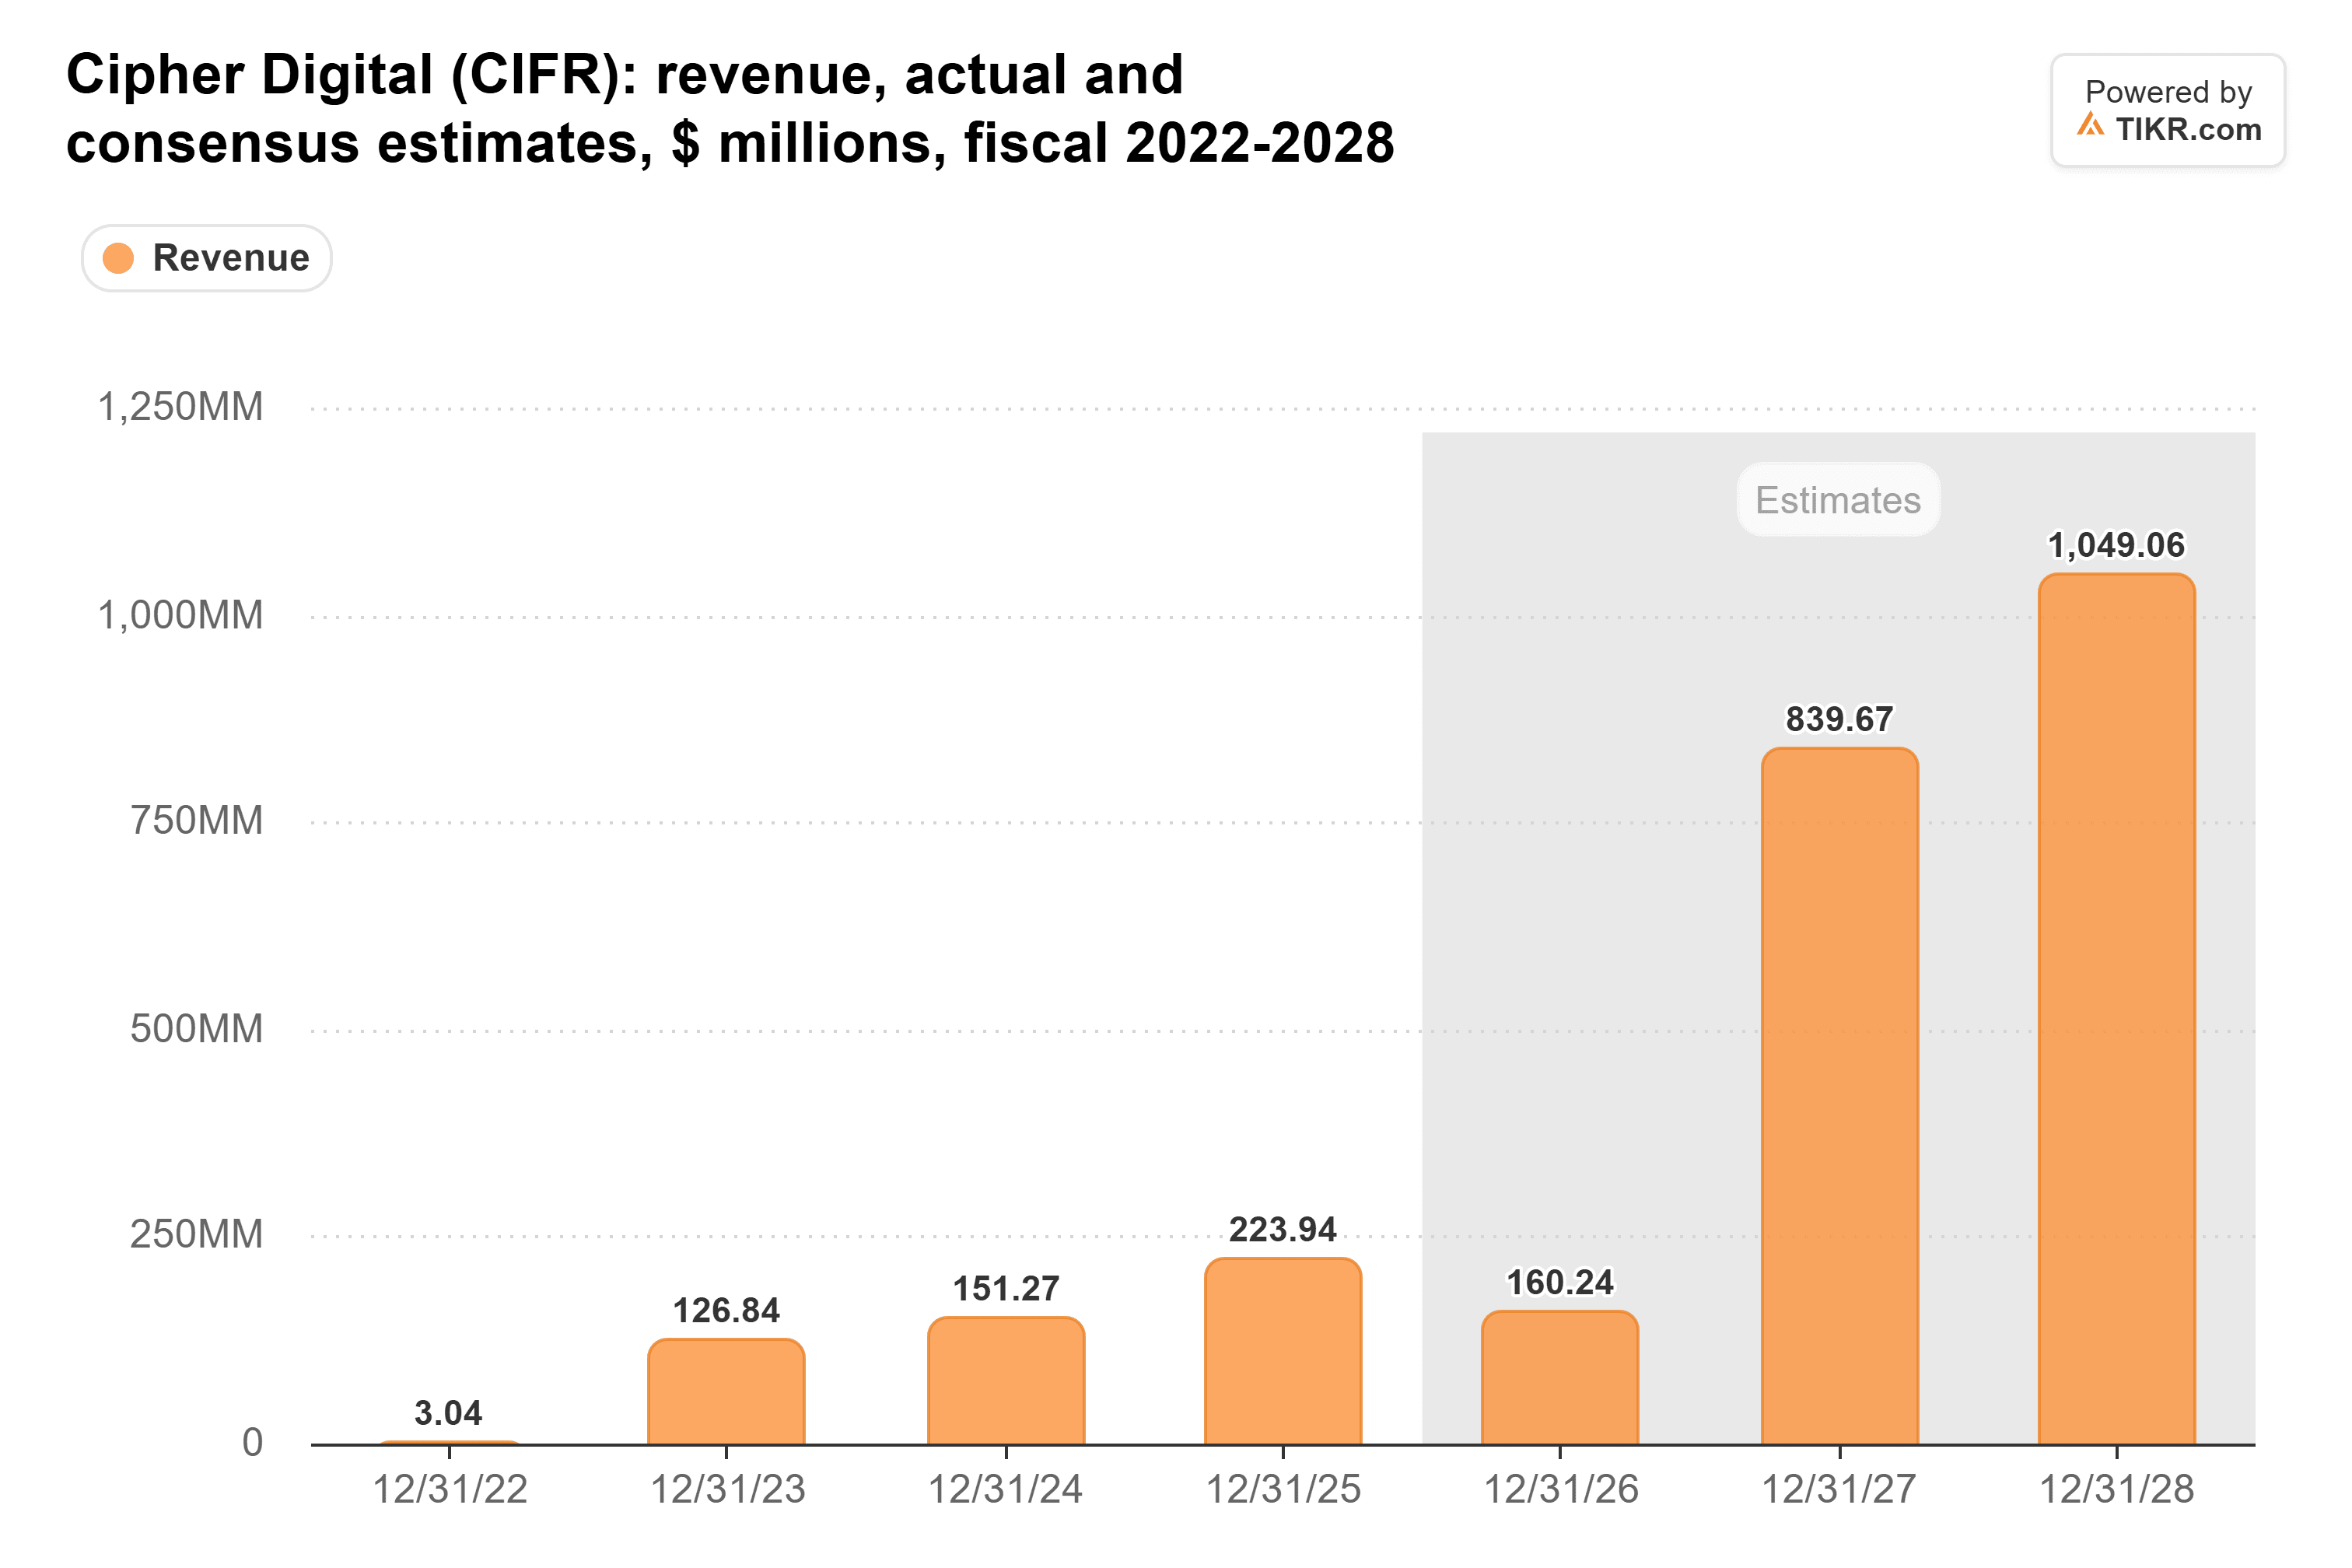
- 分析师预计,随着其租赁协议开始产生收益,Cipher的收入将在2027年增长超过五倍。
- Cipher为其建设支付的比例高于Riot,因此需关注其如何为下一个租赁项目融资。
Cipher Digital (CIFR) 今日上涨4%,尽管摩根士丹利的Stephen Byrd在开盘前将其目标价从51.50美元几乎减半至27.50美元,但仍维持其“增持”评级。接近午盘时,该行称Riot Platforms (RIOT)和其他供电壳资源提供商是买入机会。
摩根士丹利同时将其对Riot的目标价从35.50美元上调至41美元,Riot股价上涨6%。CleanSpark (CLSK)上涨12%。TeraWulf (WULF)和Core Scientific (CORZ)在广泛的市场反弹中分别上涨9%和8%。
TIKR追踪了22位分析师对Cipher Digital的看法。有多少人给出“买入”评级?
在一个地方查看Cipher Digital的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看Cipher Digital的分析师评级
即使下调后的目标价也意味着重大看涨
摩根士丹利的27.50美元目标价仍大约是Cipher上周五收盘价的四倍。该行押注于租金收入。分析师预计,随着挖矿业务萎缩,其今年收入将降至1.6亿美元,然后在2027年跃升至8.4亿美元:
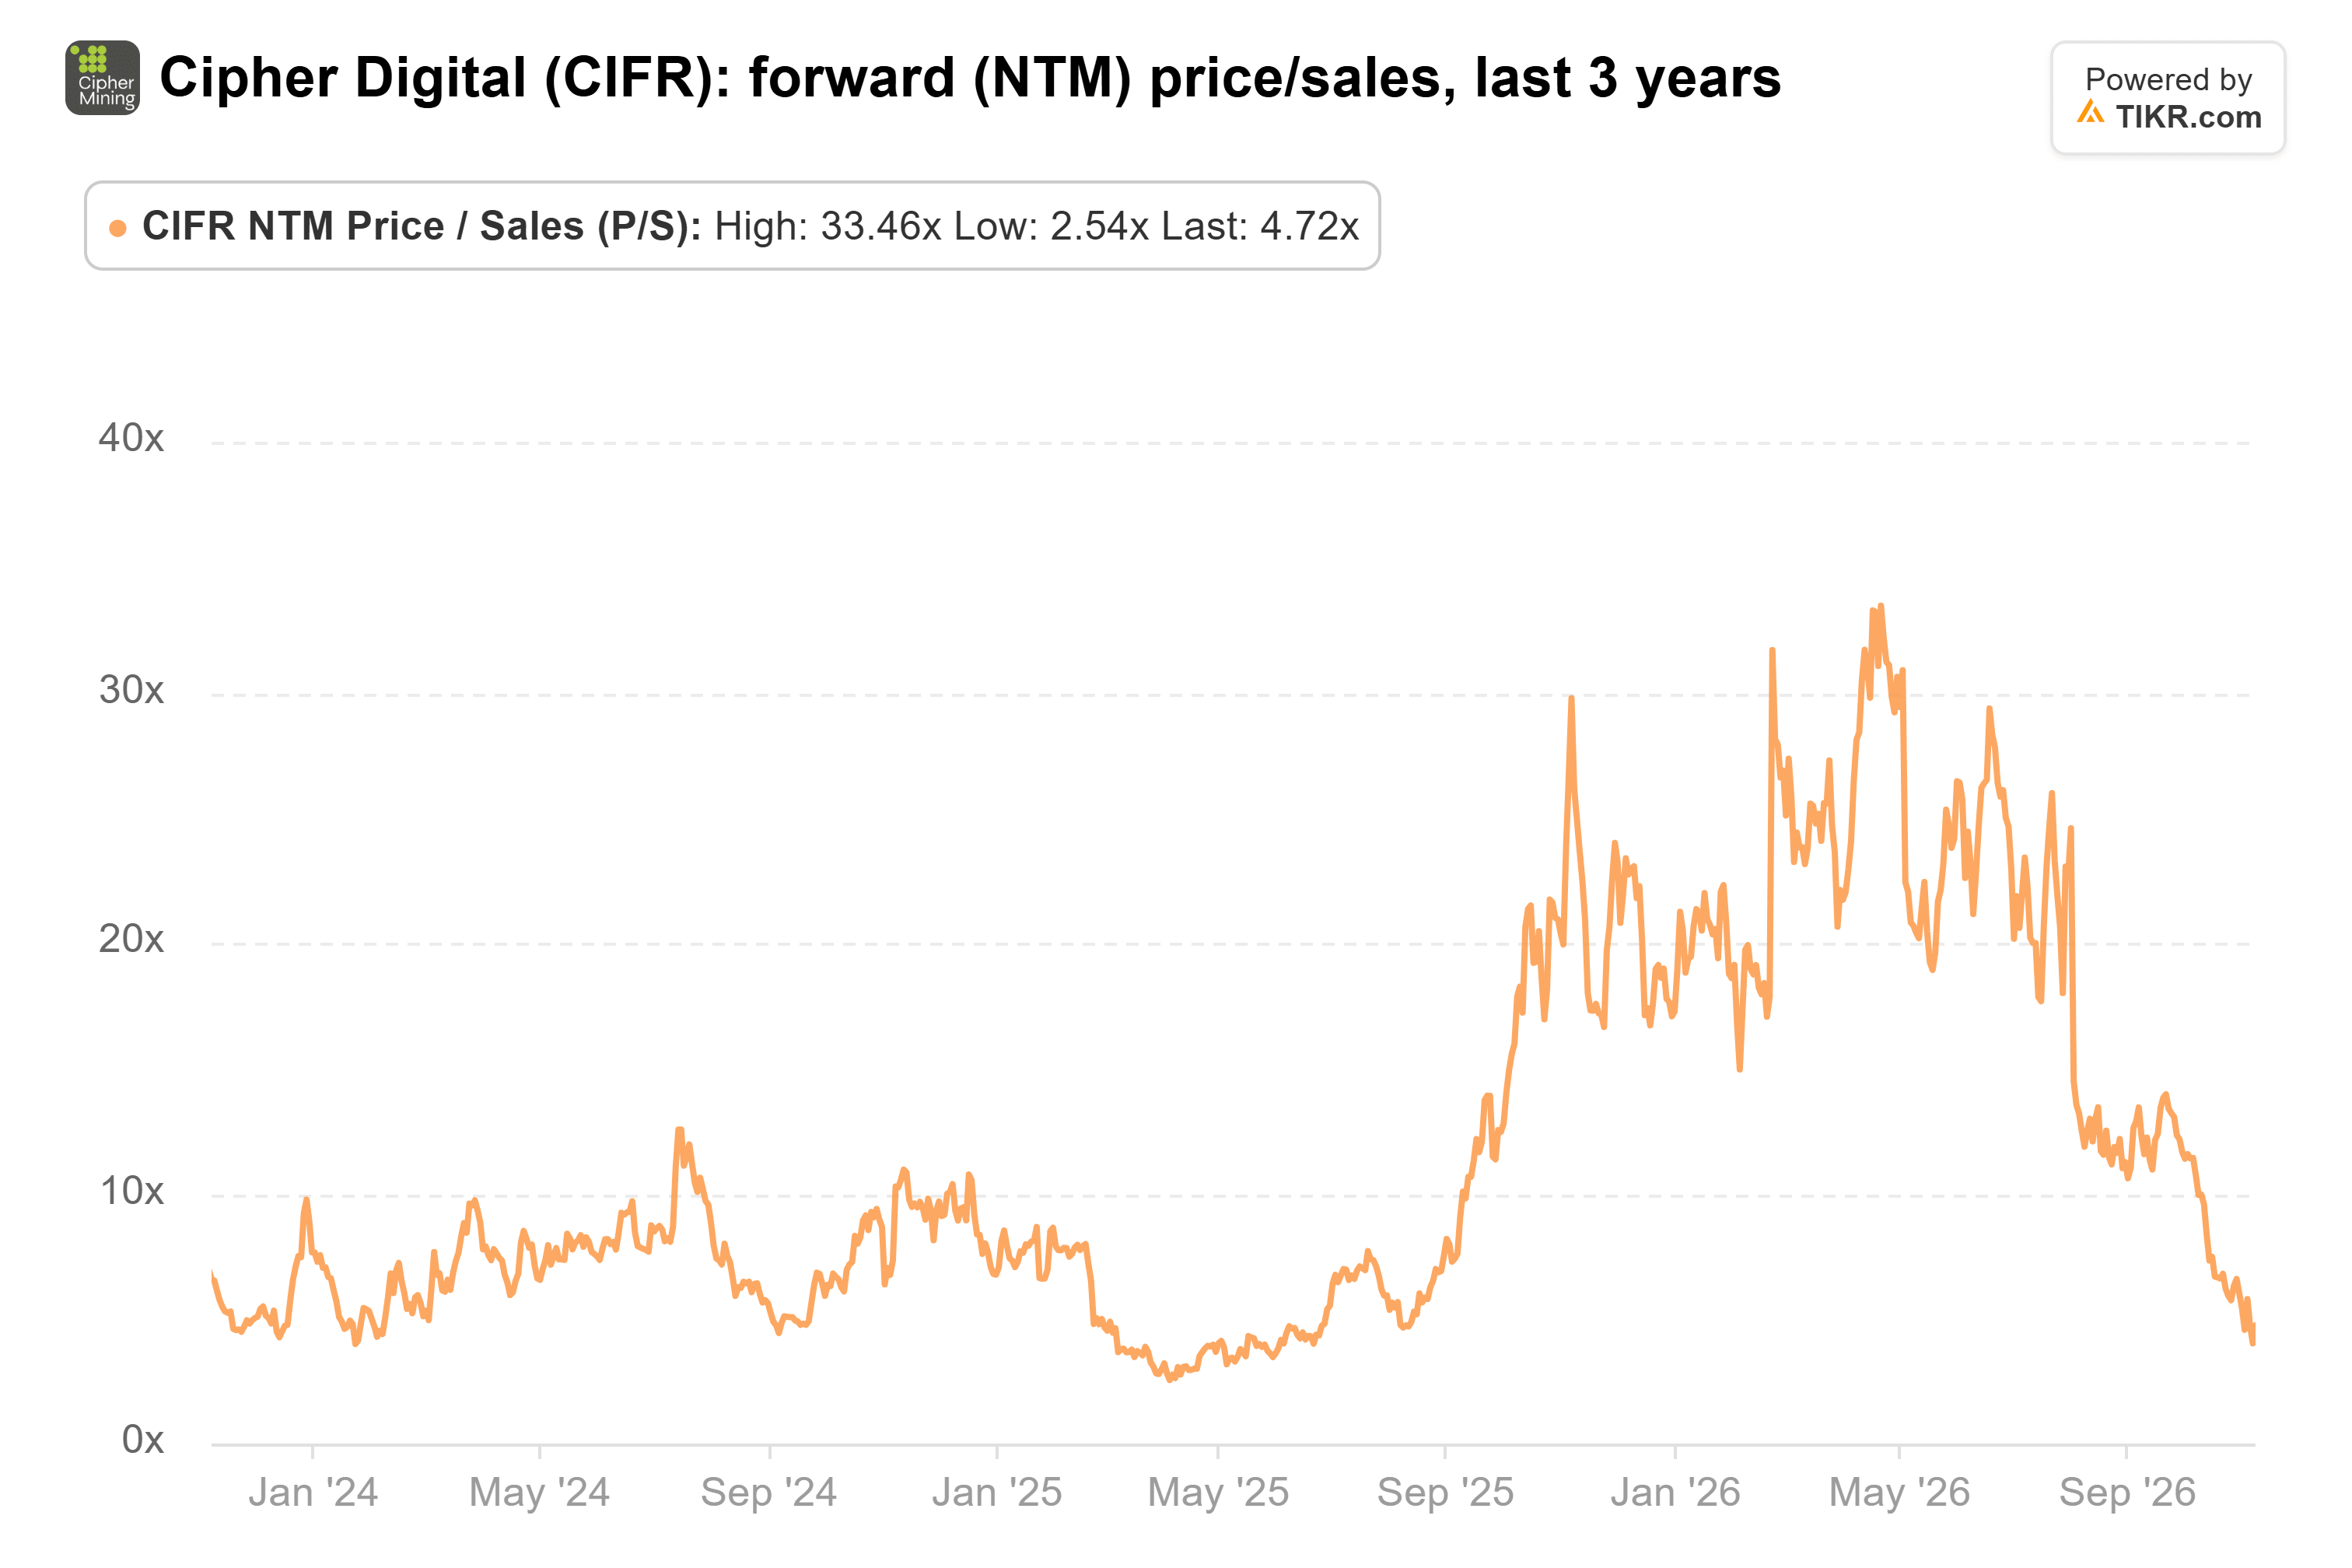
投资者尚未为此支付溢价。Cipher上周五收盘时的远期市销率为4.7倍,而其3年平均值为11.4倍:
Riot的租户承担了更多建设成本
11月4日,Riot将其整个910兆瓦的Corsicana园区租赁给一家前沿AI实验室,租期15年,总租金约280亿美元。
我的解读是:摩根士丹利根据谁支付建设成本来区分其评级。Riot估计Corsicana的成本约为每IT兆瓦600万美元,仅预先支付200万美元,且不打算出售股票。Cipher估计其建设成本为每关键IT兆瓦900万至1100万美元。10月份,Cipher出售了8.5亿美元的可转换票据,为Barber Lake项目提供更多资金。
Cipher的同行处于其两侧。CleanSpark已在Sandersville签署了一份为期20年、价值66亿美元的租约,但其收入仍主要来自挖矿。在TeraWulf,租赁收入占第三季度收入的83%。Core Scientific的托管收入在当季达到2.154亿美元,大约相当于Cipher 2027年预测的季度收入水平。
我会等待Cipher的下一个租赁协议
要使摩根士丹利的目标价成立,Barber Lake的租户必须开始支付租金,并且Cipher必须在不以当前价格大量出售更多股票的情况下为其下一个建设项目融资。在买入此次反弹之前,我会等待看到这两点都实现。如果第四个租赁项目主要由项目债务融资,将很快改变我的看法。
那么Cipher Digital股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Cipher Digital可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!