


核心要点
- Box 在第二财季的收入、账单收入和剩余履约义务方面均超出预期,将全年收入指引上调至约12.9亿美元,并将净留存率提升至106%。
- BOX 目前交易于21.5倍NTM标准化市盈率,高于其三年均值19.35倍,但远低于其在2025年中触及的约30倍峰值,这反驳了"股票过热"的观点。
- 华尔街的平均目标价在9月17日创下38.71美元的历史新高,而股价相对于该目标的隐含折价(约12%)实际上小于过去一年大部分时间里投资者所定价的折价。
- 在季节性最弱的季度,自由现金流利润率同比大幅改善(22.0%对比15.0%),尽管管理层因AI基础设施成本而下调了全年毛利率指引。
免费查看 Box 在 TIKR 上的完整 NTM 估值历史 →
Box 第二财季超预期证实 Enterprise Advanced 策略奏效
Box (BOX) 连续第五个季度实现加速的固定汇率增长并非侥幸。第二财季收入达到3.211亿美元,同比增长9%,而账单收入跃升17%,剩余履约义务增长15%至17亿美元。
净留存率上升至106%,高于公司自身105%的指引,也高于一年前的103%。管理层将此几乎全部归功于 Enterprise Advanced,这个高级层级带来了30%至40%的单席位价格提升,并且据首席财务官 Dylan Smith 称,其在该群体内驱动的净留存率高于公司平均水平。基于这一势头,Box 将全年收入指引上调了1000万美元至约12.9亿美元,而定性证据——在一家跨国银行和一家联邦机构的全面胜利,以及一家保险提供商对超过100TB内容的现代化改造——也支撑了这种加速,而不仅仅是描述它。
BOX 股票的重新定价看起来是应得的,而非过度
正是在这里,数据让简单的"华尔街远远领先于股票"的故事变得复杂。
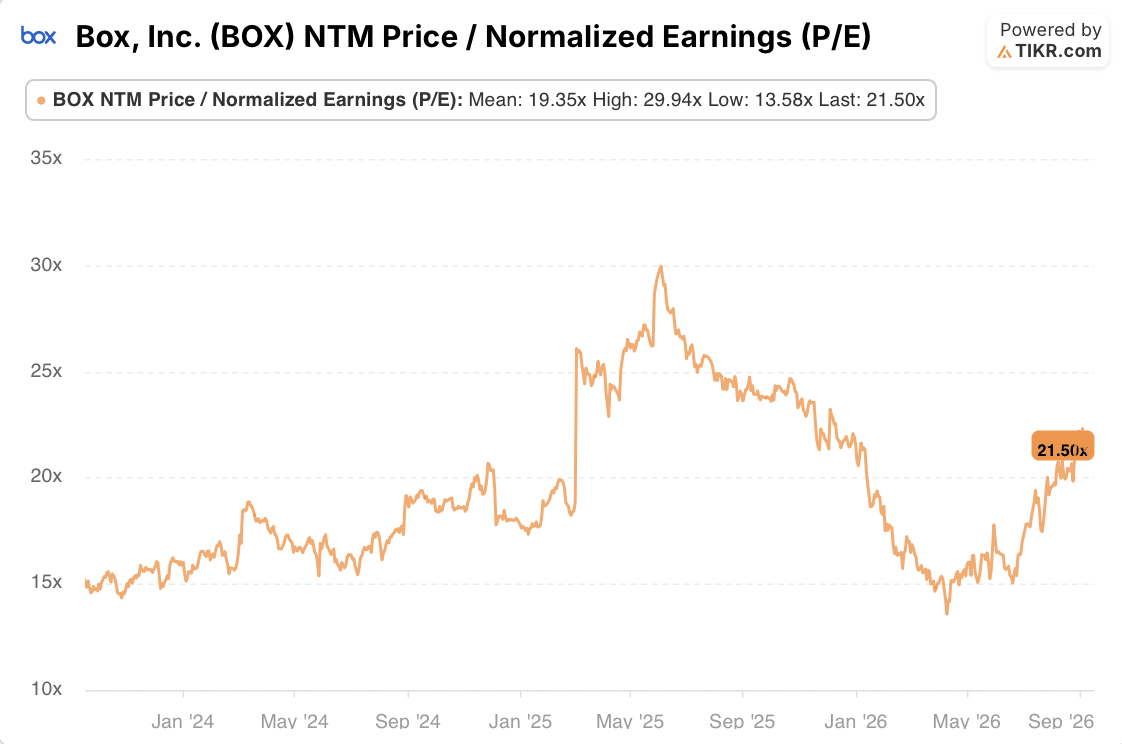
BOX 的 NTM 价格对标准化收益倍数目前为21.5倍,高于其三年均值19.35倍,但远未达到其在2025年中触及的约30倍高点,也远低于其在2026年5月左右触及的13.58倍低点,当时股价已跌至20多美元的中段。这是一只股票向其历史中值恢复,而非交易于极端水平。
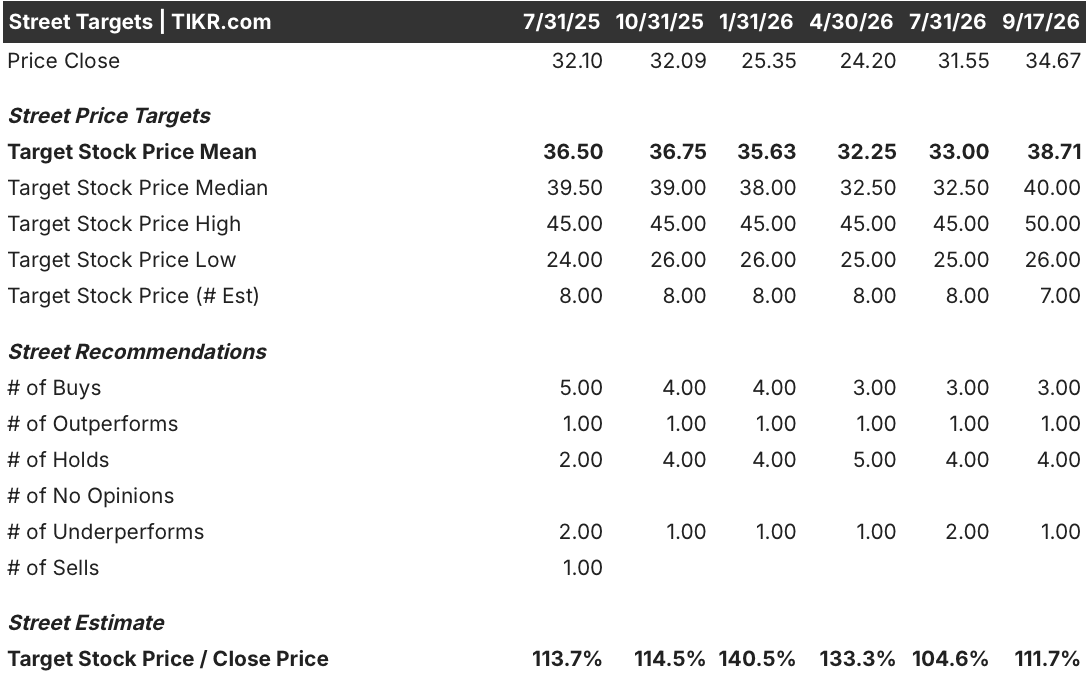
华尔街分析师目标价也讲述了类似的故事。截至9月17日的平均目标价38.71美元是所示两年窗口期内的最高值,超过了之前当股价在30美元低段交易时设定的36.50美元和36.75美元峰值。但该目标价相对于实际股价的溢价(约为收盘价的112%)小于2026年早中期所见的133%至140%的溢价,当时股价已跌至24至25美元区间。换句话说,目标价上涨了,但股价也上涨了,两者之间的差距实际上比过去一年大部分时间所处的水平有所收窄。
分析师情绪在边际上也有所改善:卖出评级(最近在2025年中还曾出现)已从列表中消失,尽管覆盖该股票的分析师总数从八位微降至七位。
免费在 TIKR 上追踪 BOX 的目标价如何随其自身估值倍数变动 →
Box 的现金生成速度超过了其自身的利润率指引
Box 故事中的矛盾之处不在于估值,而在于毛利率指引与实际现金流表现之间的差距。管理层将全年毛利率指引设定为约80.5%,并预计第四财季将进一步软化至约80%,首席财务官 Dylan Smith 在花旗TMT会议上表示,来自AI计算成本和公共云容量受限的压力"至少可能持续到明年"。
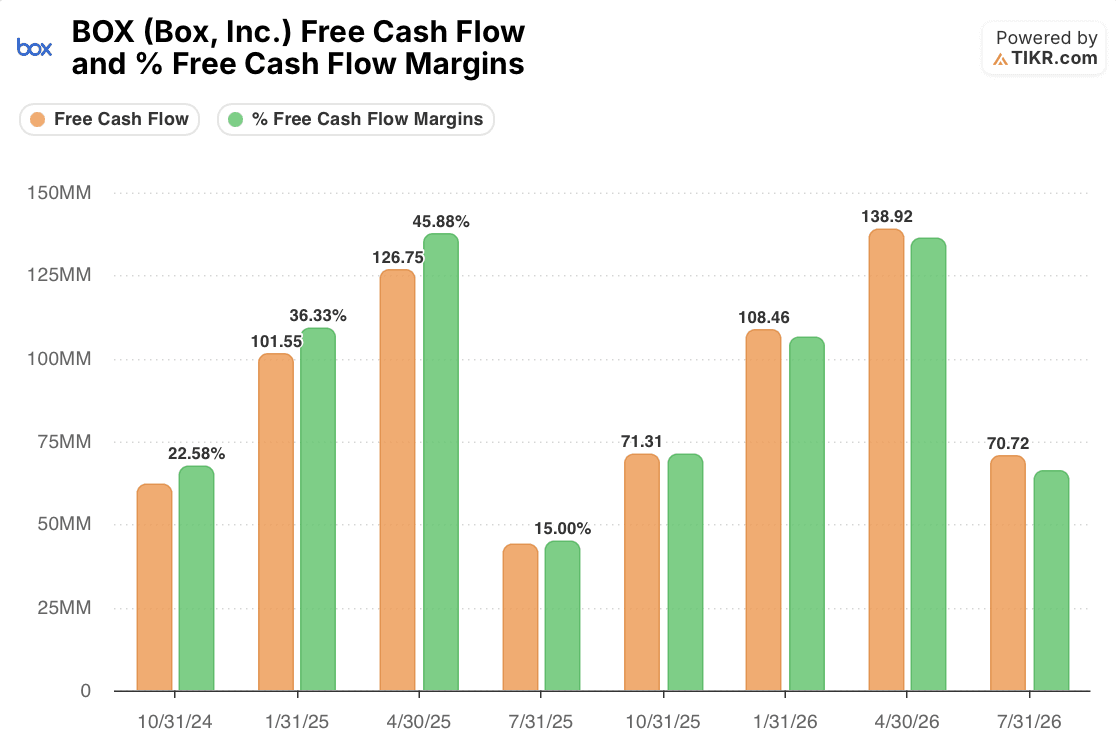
自由现金流讲述了一个更具建设性的故事。Box 的财年第二季度一贯是其现金生成的季节性最弱季度,自由现金流利润率在2025年7月季度曾跌至仅15.0%,在2024年10月季度为22.6%,远低于Box在其4月季度公布的45%以上的利润率。与这种季节性模式相比,2026年7月季度的7072万美元自由现金流和22.0%的利润率代表了相对于一年前公布的4410万美元和15.0%利润率的真实同比改善,尽管毛利率指引朝着相反方向移动。这种组合——更疲软的毛利率指引与更强的自由现金流转化率并存——表明AI成本压力在利润表上显现的时间早于在现金流上显现,这一点值得关注而非忽视。与此同时,管理层还指引账单收入增长将放缓,从第二财季的17%降至第三财季的约9%,管理层将此归因于比较基数的时机问题,而非需求疲软。
第三财季是检验 Box 重新定价能否持续的关键
证据支持这样一种观点:该公司的增长重新加速是真实的,其估值已恢复至其历史常态附近而非超出,并且自由现金流实际上领先于谨慎的毛利率指引而非落后。尚未解决的是,指引的第三财季账单收入放缓是否真的只是基数波动(正如管理层坚称的那样),还是 Enterprise Advanced 升级周期在两年加速后开始正常化的第一个迹象。如果第三财季财报显示账单收入增长重新加速至9%的底线之上,或者毛利率稳定而非继续滑向80%,将支持华尔街目前创纪录的高目标价正在追赶一个应得此评价的业务的论点。如果在任一方面的表现不及预期,则表明近期的估值倍数恢复在某种程度上确实跑在了基本面之前。
免费在 TIKR 上比较 Box 的下季度指引与市场共识预期 →
你应该投资 Box, Inc. 吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
打开 BOX 股票页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变动情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以追踪 Box, Inc. 以及您关注的所有其他股票。无需信用卡。只需您做出决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们基于 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


