核心要点
- 甲骨文股价较6月高点已下跌50%。11月10日,伯恩斯坦维持其“跑赢大盘”评级和325美元的目标价,该目标价较当前股价高出159%。
- 伯恩斯坦认为甲骨文的数据中心和数据库业务是人工智能领域的长期赢家,并指出了两个催化剂:OpenAI的IPO以及2028财年下半年恢复正自由现金流。
- 尽管股价下跌,分析师们却上调了盈利预期,因此甲骨文目前的前瞻市盈率约为14倍,而其五年平均值为21倍。
- 此次抛售似乎反应过度。但325美元的目标价需要约38倍的前瞻市盈率,而甲骨文仍在筹集资金,这在一年内期望过高。
甲骨文 (ORCL) 股价较6月高点已下跌50%,而伯恩斯坦仍未改变其看法。11月10日,分析师马克·莫德勒维持其“跑赢大盘”评级和325美元的目标价,这比该股目前的交易价格高出159%。
先是账单,后是坏消息
股价下跌始于甲骨文人工智能建设的成本。标普在7月将甲骨文的信用评级下调至BBB-。在截至8月31日的季度,资本支出达到285亿美元,自由现金流为负50亿美元,甲骨文完成了200亿美元的股票发售。11月2日,它又定价了200亿美元的新股和票据发行。
随后,11月更是雪上加霜。据《金融时报》报道,甲骨文取消了一项与腾讯的芯片租赁协议,价值估计达70亿美元。在民主党赢得国会两院控制权后,人工智能建设相关股票于11月5日遭到抛售。11月6日,彭博社报道称,微软正在逐步终止一项向甲骨文租赁人工智能算力的协议。
TIKR追踪了42位分析师的甲骨文评级。有多少人说“买入”?
在一个地方查看甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看甲骨文的分析师评级
伯恩斯坦在玩一场10年的游戏
“甲骨文一直是我们覆盖范围内最具争议的股票,”莫德勒写道。伯恩斯坦根据管理层的最新数据重新运行了其10年预测,发现甲骨文的经济效益比分析师此前假设的要好。在投资者担心人工智能会侵蚀软件业务之际,莫德勒认为甲骨文的数据中心部门及其数据库业务将成为赢家。他提出的两个催化剂是:OpenAI的IPO(这将显示人工智能实验室是否能负担得起它们已签约的算力),以及甲骨文在2028财年下半年恢复正自由现金流(管理层在10月给出的时间点)。
甲骨文能涨到325美元吗?
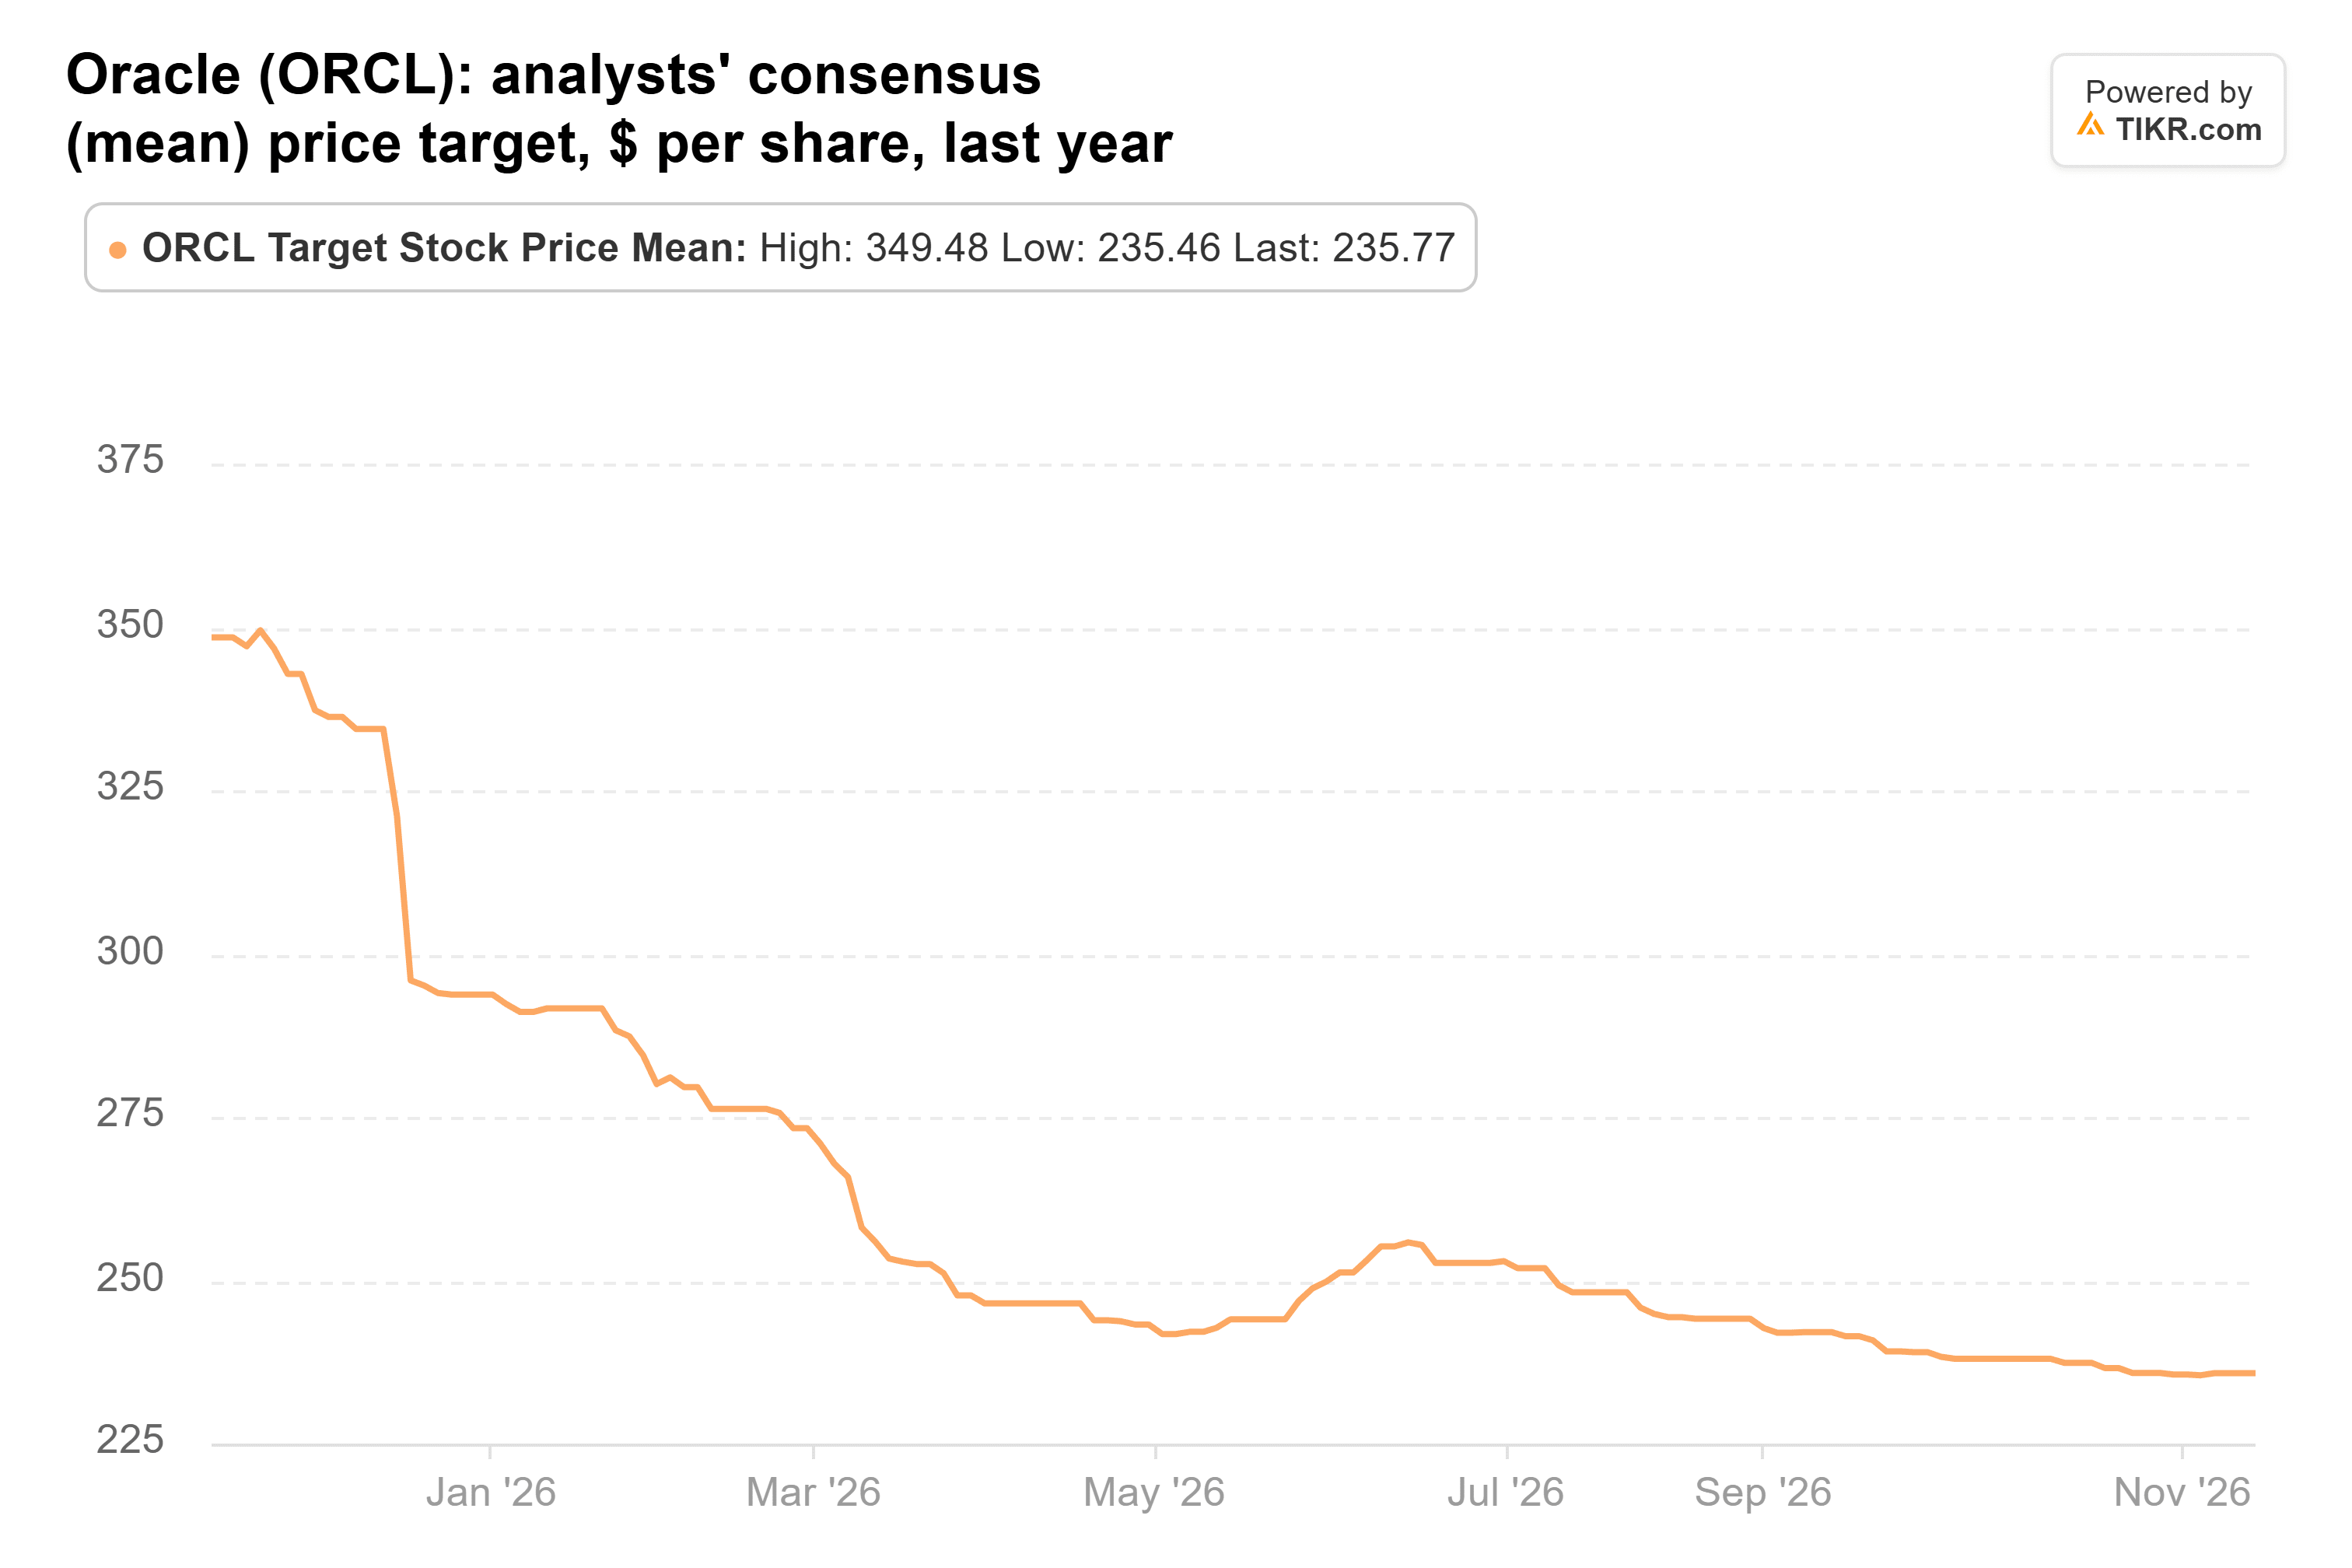
有42位分析师覆盖甲骨文,他们的平均目标价为236美元,比当前股价高出88%,但325美元的目标价甚至比这个平均值还高出38%。共识目标价已从一年前的348美元下降:
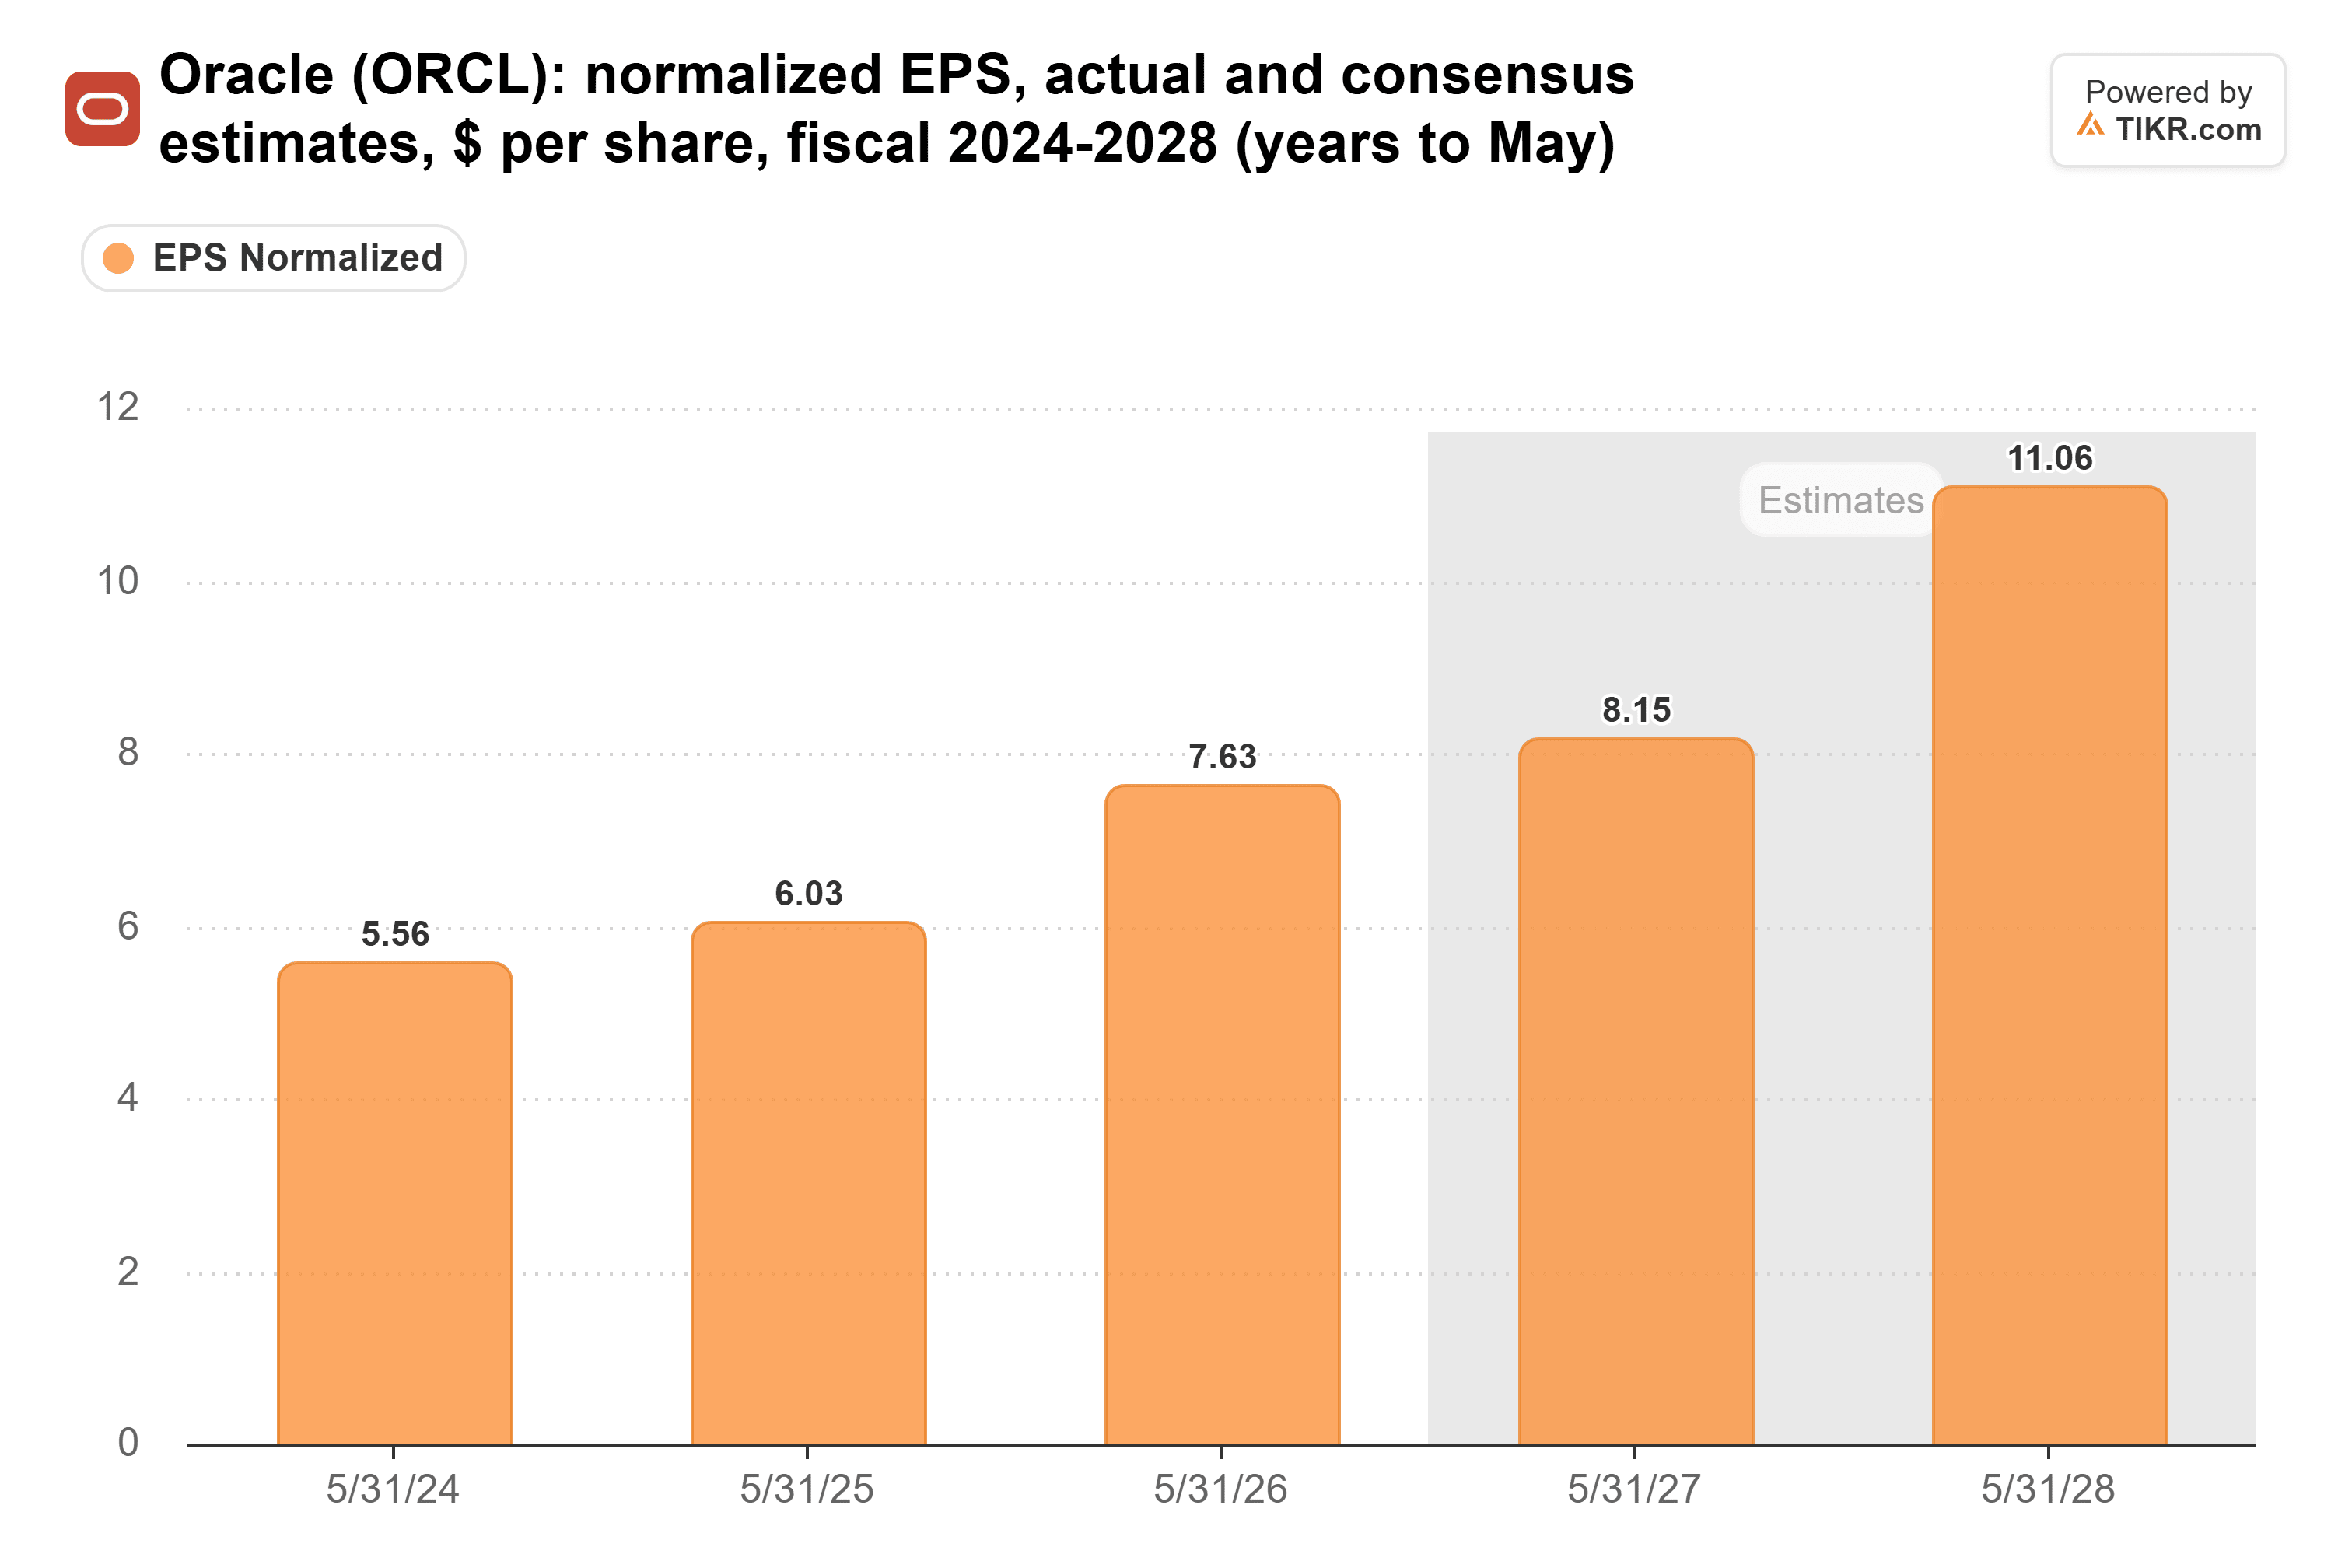
盈利预期则走向了相反的方向。分析师预计截至2027年5月的财年,经调整后的每股收益为8.15美元,高于90天前的8.05美元;2028财年为11.06美元,高于90天前的10.90美元:
因此,随着盈利前景改善,股价却变得更便宜了。在最近收盘时,甲骨文的前瞻市盈率约为14倍,接近过去五年的低点12倍,远低于其21倍的平均值:
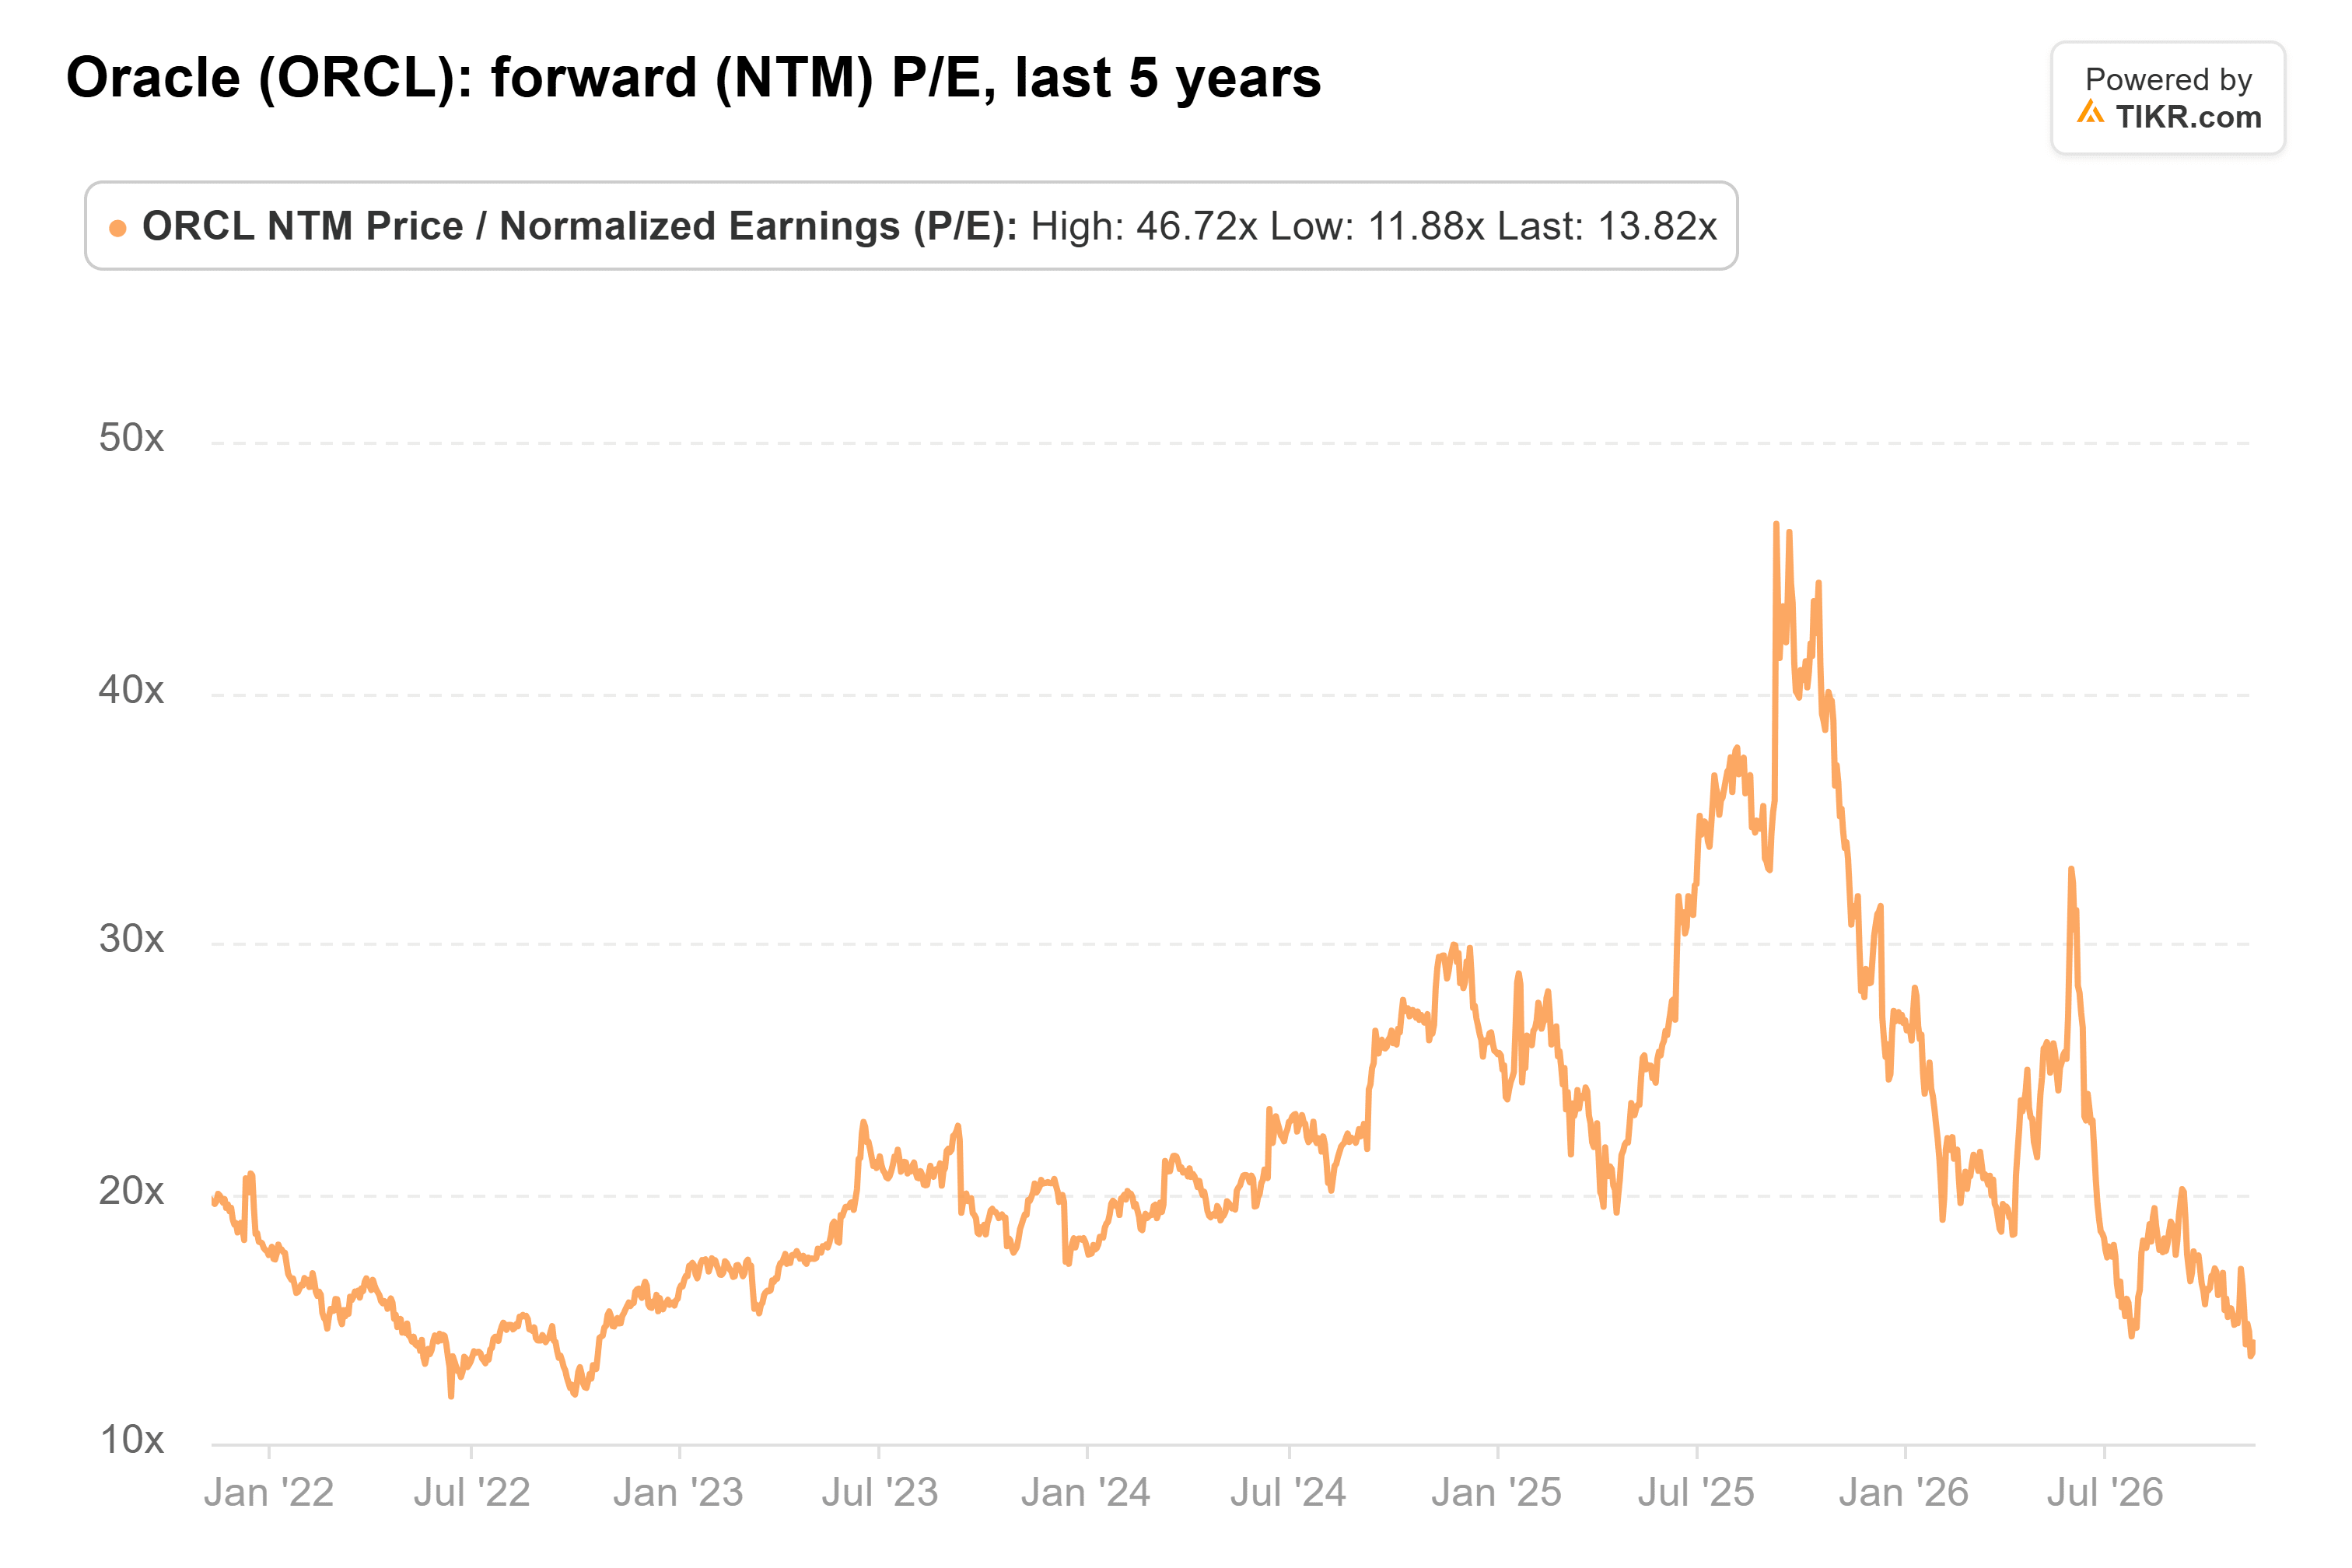
伯恩斯坦的目标价要求高得多:大约是未来十二个月共识每股收益8.54美元的38倍。甲骨文五年来的最高值是47倍,出现在2025年9月。
有反弹空间,但325美元期望过高
风险在于资产负债表:截至8月31日,包括租赁在内的总债务为1691亿美元,这还不包括本月的新融资。
我确实认为这次抛售反应过度了,因为一只市盈率接近其区间底部且盈利预期在上升的股票,有恢复的空间。但325美元的目标价需要一个远高于甲骨文平均水平的市盈率,而此时它仍在出售股票和债券为其数据中心融资,这在一年内期望过高。其12月中旬的第二季度财报将显示,在腾讯取消合作和微软缩减规模后,其积压订单是否保持稳定。
那么甲骨文股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到甲骨文可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR终端的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!