核心要点
- Astera Labs (ALAB) 股价在五个交易日内下跌了26%,尽管第三季度营收创下纪录且业绩指引强劲,但11月6日收盘价仍为191美元。
- Marvell Technology (MRVL) 宣布了一项价值1150亿美元的全股票收购协议,而英特尔 (INTC) 报告其数据中心和AI业务营收增长了78%,超微半导体 (AMD) 的数据中心业务营收也实现了97%的增长。
- Astera 营收飙升154%至5.849亿美元,而第四季度7.3亿至7.5亿美元的业绩指引表明,尽管存在客户集中风险,增长仍将持续。
发生了什么?
Astera Labs (ALAB) 股价在五个交易日内下跌了约26%,从10月30日的259美元跌至11月6日的191美元,尽管季度业绩表现强劲。
此次抛售反映了市场对AI基础设施估值以及加速的技术支出能否带来可持续回报的担忧。
Marvell Technology (MRVL) 宣布了一项全股票协议收购Lumentum,隐含企业价值为1150亿美元,突显了光连接在AI数据中心中日益增长的重要性。
这笔交易可能会加剧AI连接领域的竞争,尽管其对Astera的直接影响尚不确定。
与此同时,英特尔 (INTC) 报告数据中心和AI业务营收为73亿美元,同比增长78%。
超微半导体 (AMD) 也报告数据中心业务营收为85亿美元,年增长率为97%。
Astera 报告第三季度营收创纪录,达到5.849亿美元,同比增长154%,环比增长49%。
非公认会计准则每股收益达到1.32美元,非公认会计准则毛利率为72.4%。
首席执行官 Jitendra Mohan 将这一表现归功于“以Scorpio为主导的广泛增长”,该产品系列已成为Astera营收最大的产品家族。
尽管如此,股价下跌表明投资者仍对未来增长预期和估值感到担忧。
强劲的营收增长推高了2027年的预期
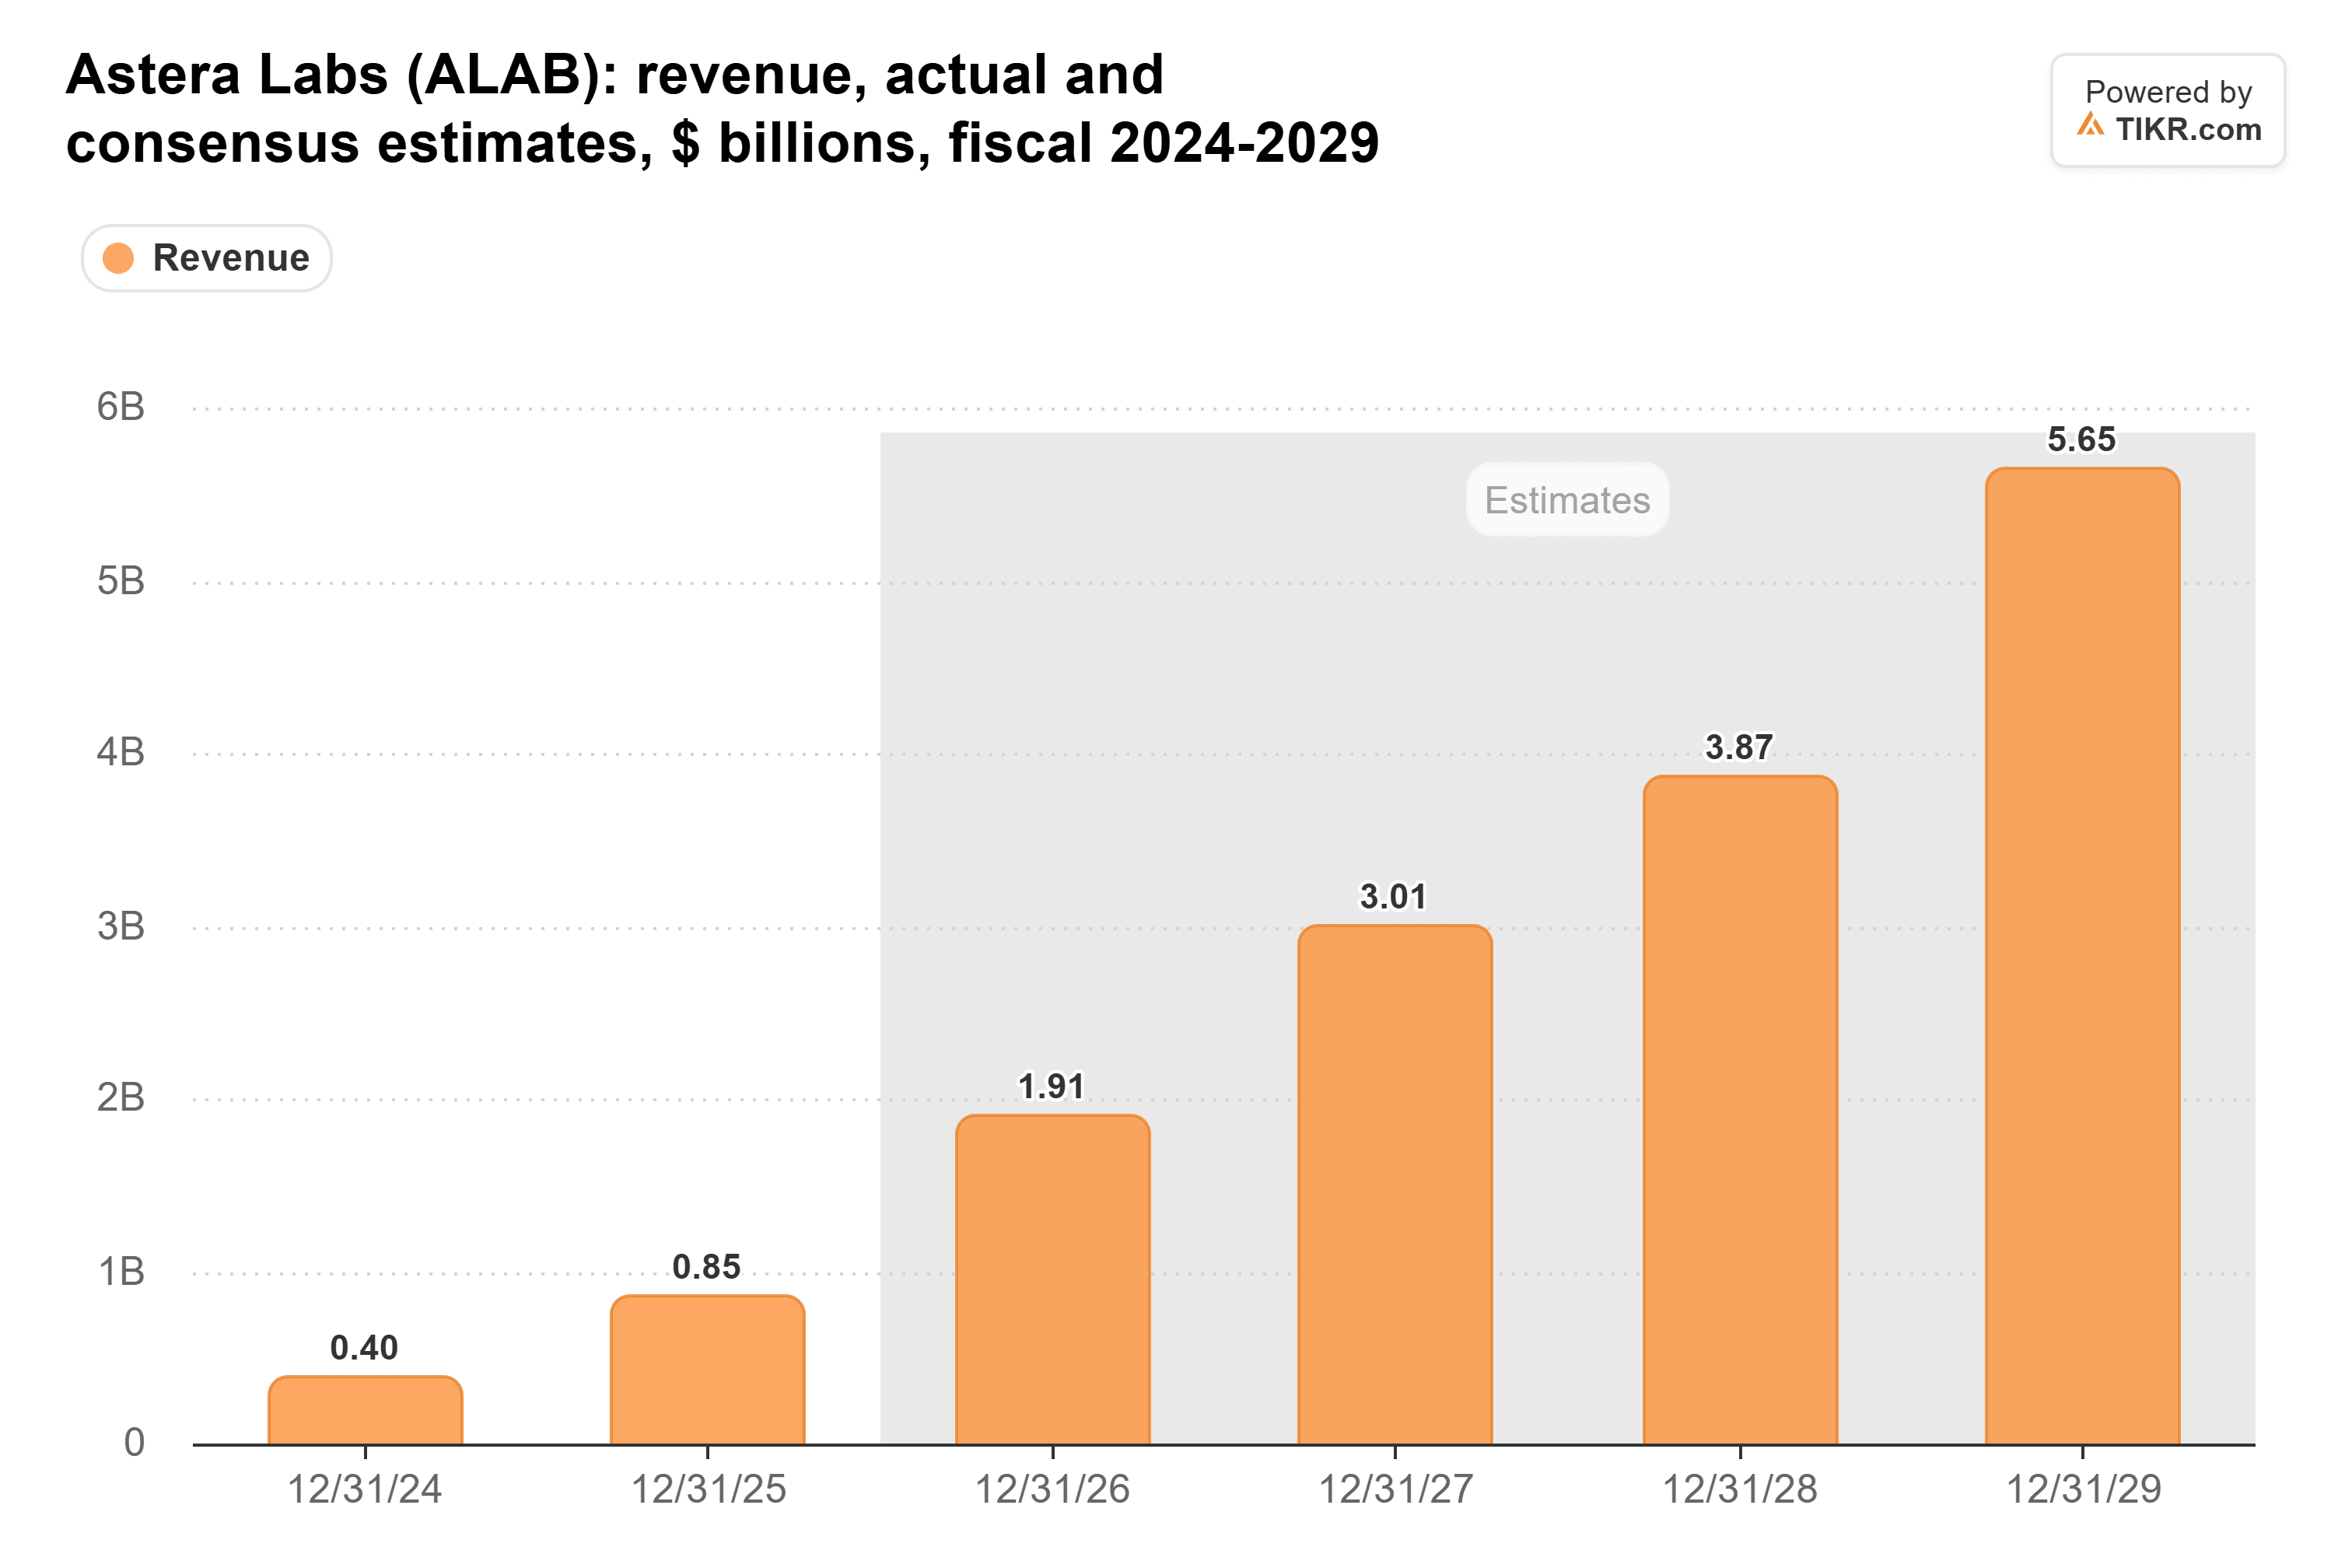
Astera 对第四季度营收的指引为7.3亿至7.5亿美元,超过了此前支撑其2026年营收共识预期所需的6.48亿至6.68亿美元门槛。
截至9月,公司已实现营收12.9亿美元,该展望意味着全年营收约为20.2亿至20.4亿美元。
与公司2025年8.525亿美元的营收相比,这大约代表了137%至139%的增长。
随着AI基础设施变得更加复杂,Astera的Scorpio结构交换机、Aries 7连接产品和Leo内存解决方案创造了额外的机会。
然而,保持盈利能力仍然至关重要。
管理层预计第四季度非公认会计准则毛利率约为72%,而第三季度为72.4%。
持续的产品采用和稳定的利润率对于支持2027年的盈利增长将非常重要。
抛售后,Astera Labs 的股票被低估了吗?
在经历大幅下跌后,Astera Labs 的股票似乎可能被低估,但巨大的增长预期和客户集中度也带来了显著的风险。
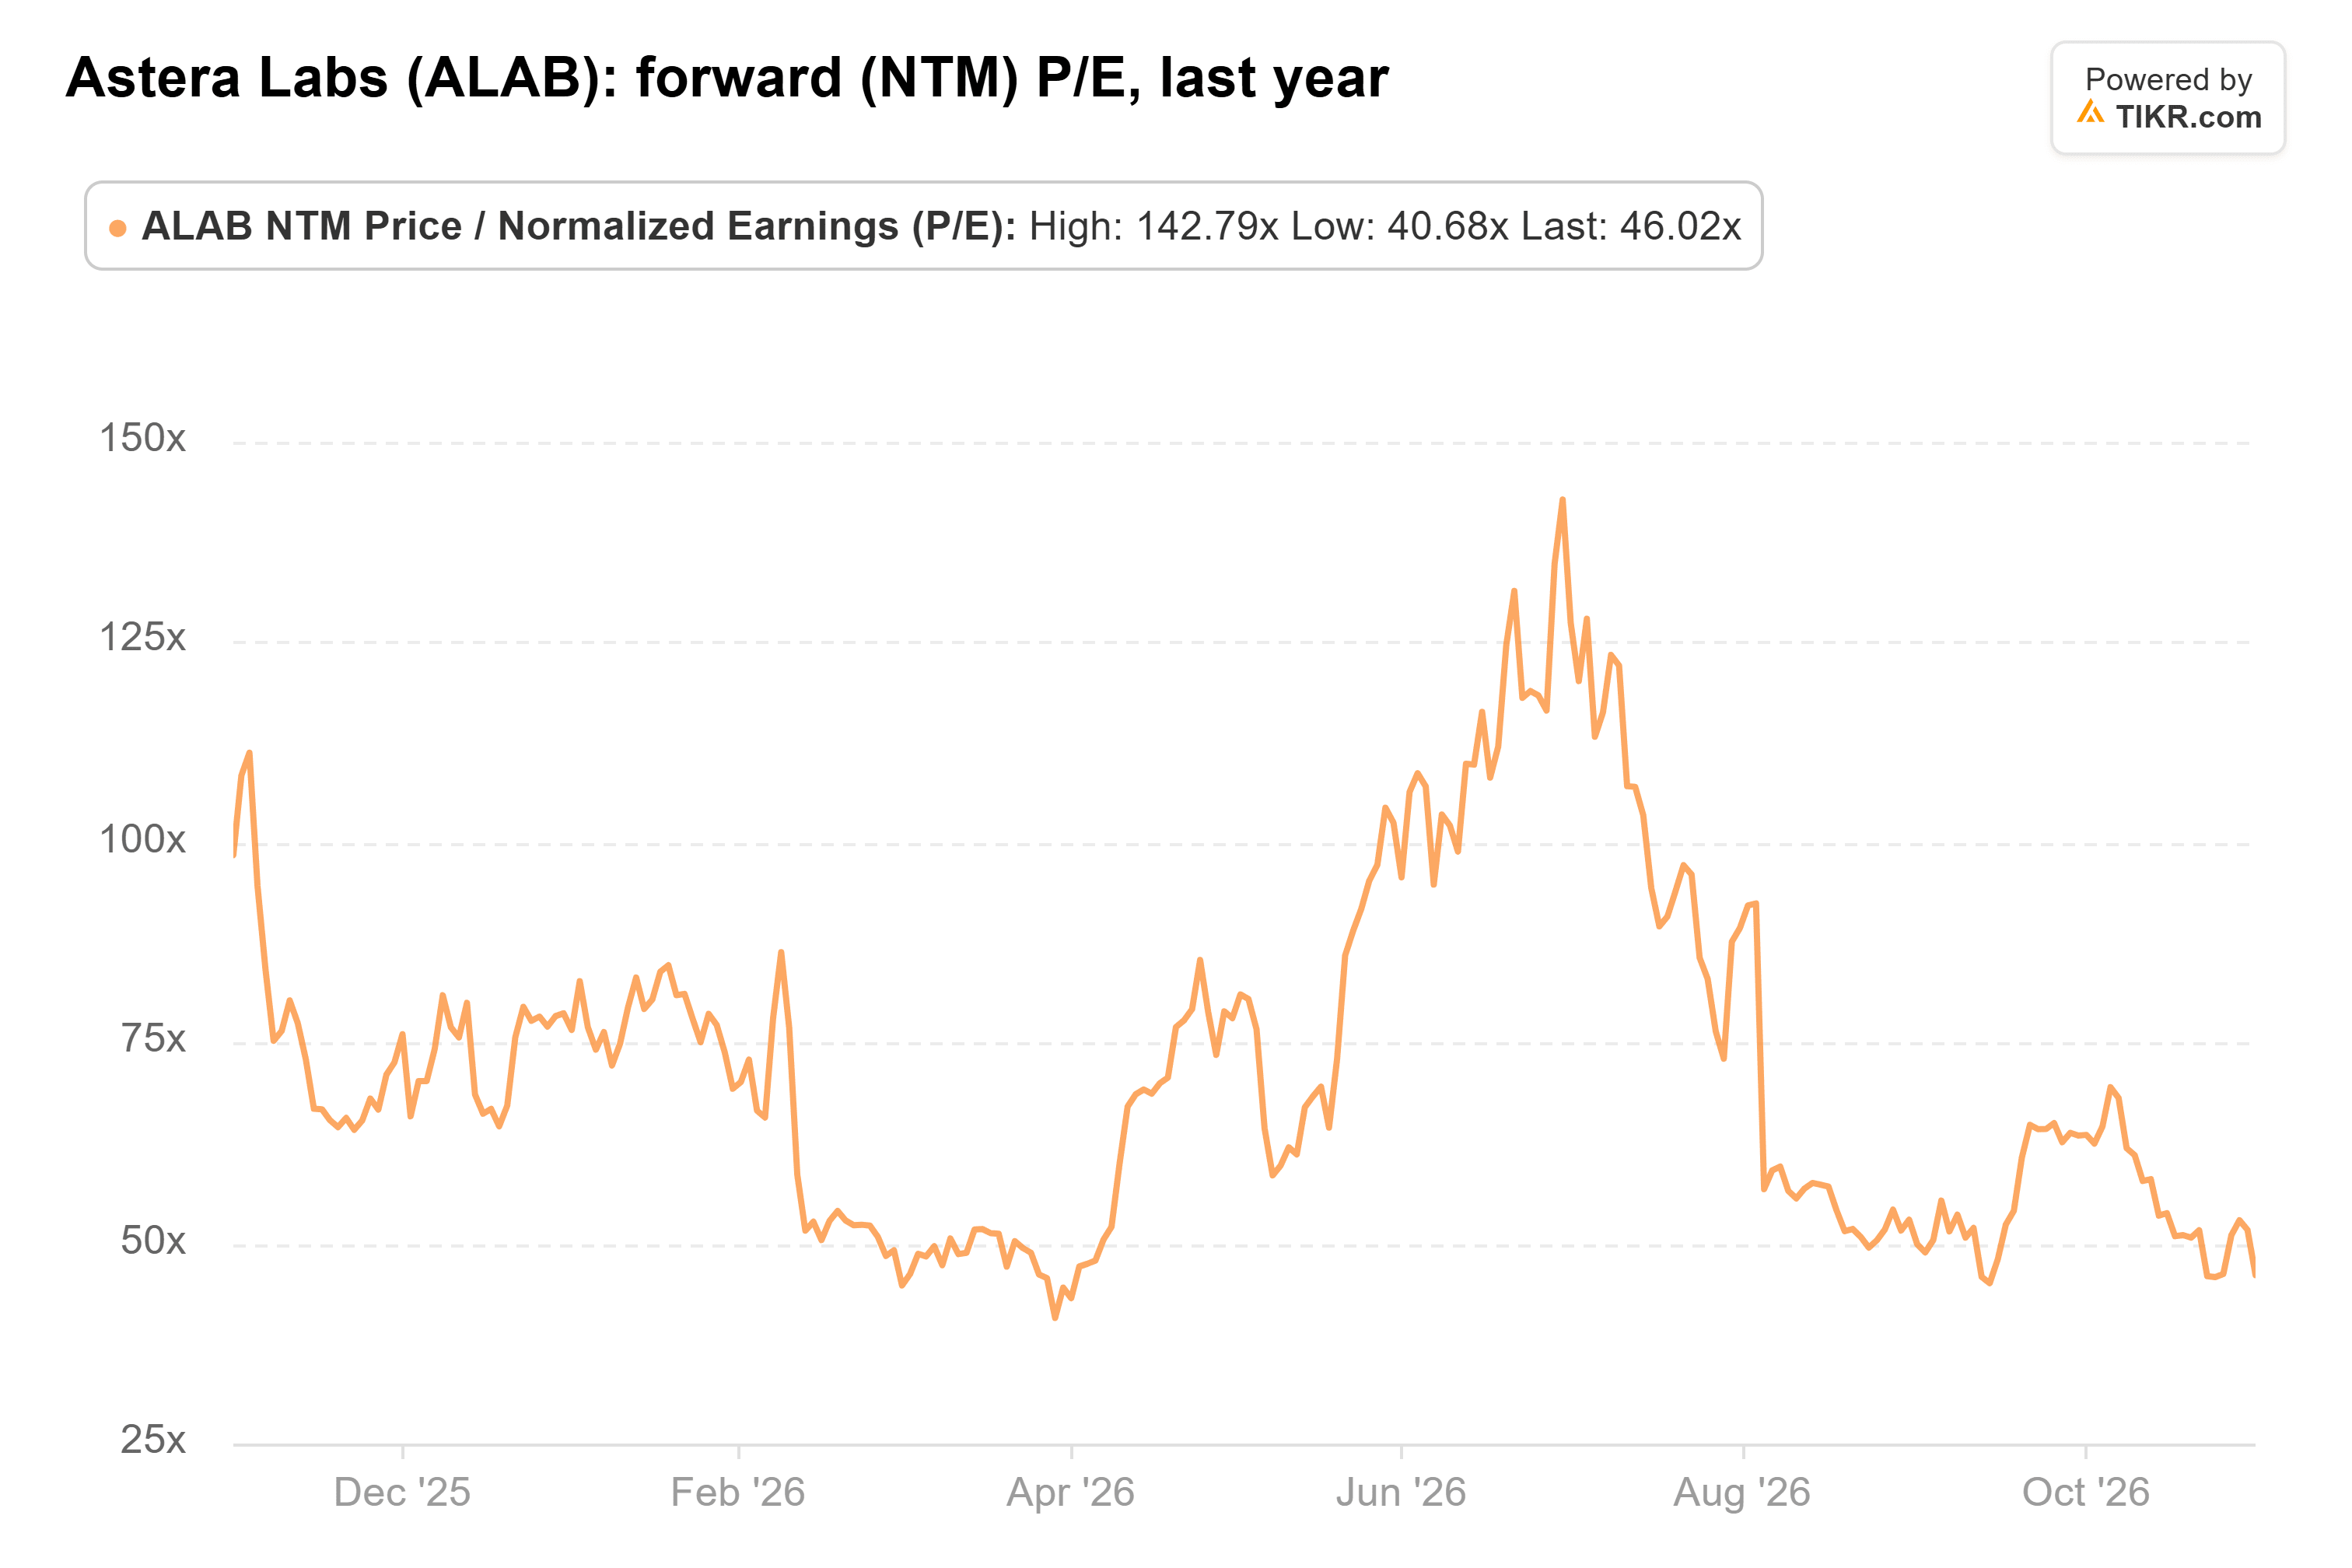
在股价大幅下跌至约191美元后,Astera 的估值看起来更具吸引力,但其盈利前景对于判断股票是否被低估仍然至关重要。
华尔街分析师的目标价暗示了潜在的上行空间,但Astera未来的估值取决于盈利的持续增长以及市场对AI连接产品的持续需求。
然而,Astera 最大的三个终端客户约占其2025年营收的86%,这使得公司容易受到超大规模云服务商支出变化的影响。
在未来12个月内,Scorpio的采用率、稳定的毛利率以及持续的AI基础设施投资将决定盈利增长是否能支撑更高的估值。
在抛售之后,Astera 看起来可能被低估,但客户集中度和苛刻的增长预期使其成为一项高风险的人工智能投资。
那么,Astera Labs 的股票实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Astera Labs可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能不包含公司的最新消息或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!