核心要点
- Arm 公布了创纪录的第二财季营收 14.4 亿美元,同比增长 27%,但由于芯片股遭抛售,次日股价仍下跌约 12%。
- 许可收入跃升 50% 至 7.73 亿美元,而特许权使用费收入仅增长 8% 且未达预期,因内存价格影响了智能手机市场。
- 美国银行对软银的“循环融资担忧”提出警示,不过关联方收入占比已较一年前有所下降。
- Arm 对第三财季营收的指引为 15.4 亿美元,其 CEO 称实现 20 亿美元的 AGI CPU 销售额“现在非常可行”。
Arm Holdings (ARM) 刚刚公布了其历史上最好的第二财季业绩,但股价却依然受到打击。
截至 9 月 30 日的财季,营收增长 27% 至 14.4 亿美元,高于分析师预期的 13.8 亿美元。然而,由于芯片股遭遇自 2020 年 3 月以来最糟糕的一天,其股价在 11 月 5 日下跌了约 12%。Advanced Micro Devices (AMD),这家 Arm 持续从其手中夺取服务器市场份额的 x86 竞争对手,当天股价下跌了 15%。
长期前景则变得更加强劲。Oracle (ORCL) 计划于 2027 年在其云服务中提供 Arm 自家的 AGI CPU。同时,CEO Rene Haas 告诉路透社,实现 20 亿美元的 AGI CPU 销售额“现在非常可行”。
但本财季也暴露了收入结构失衡、现金流减弱以及一个挥之不去的软银问题。
许可收入扛起了全部增长
本财季的增长主要由许可收入驱动:
- 许可及其他收入增长 50% 至 7.73 亿美元,而预期约为 6.25 亿美元。
- 特许权使用费收入增长 8% 至 6.7 亿美元,低于约 7.21 亿美元的预期。
- 调整后每股收益为 0.52 美元,高于 0.47 美元的普遍预期。
特许权使用费是更稳定的收入流,因此其未达预期影响更大。内存价格挤压了智能手机市场,这抵消了数据中心特许权使用费同比增长一倍的影响。Arm 称许可收入是特许权使用费的领先指标,因此本财季 50% 的跃升应该会在未来体现在特许权使用费上。
在利润方面,趋势看起来更清晰……
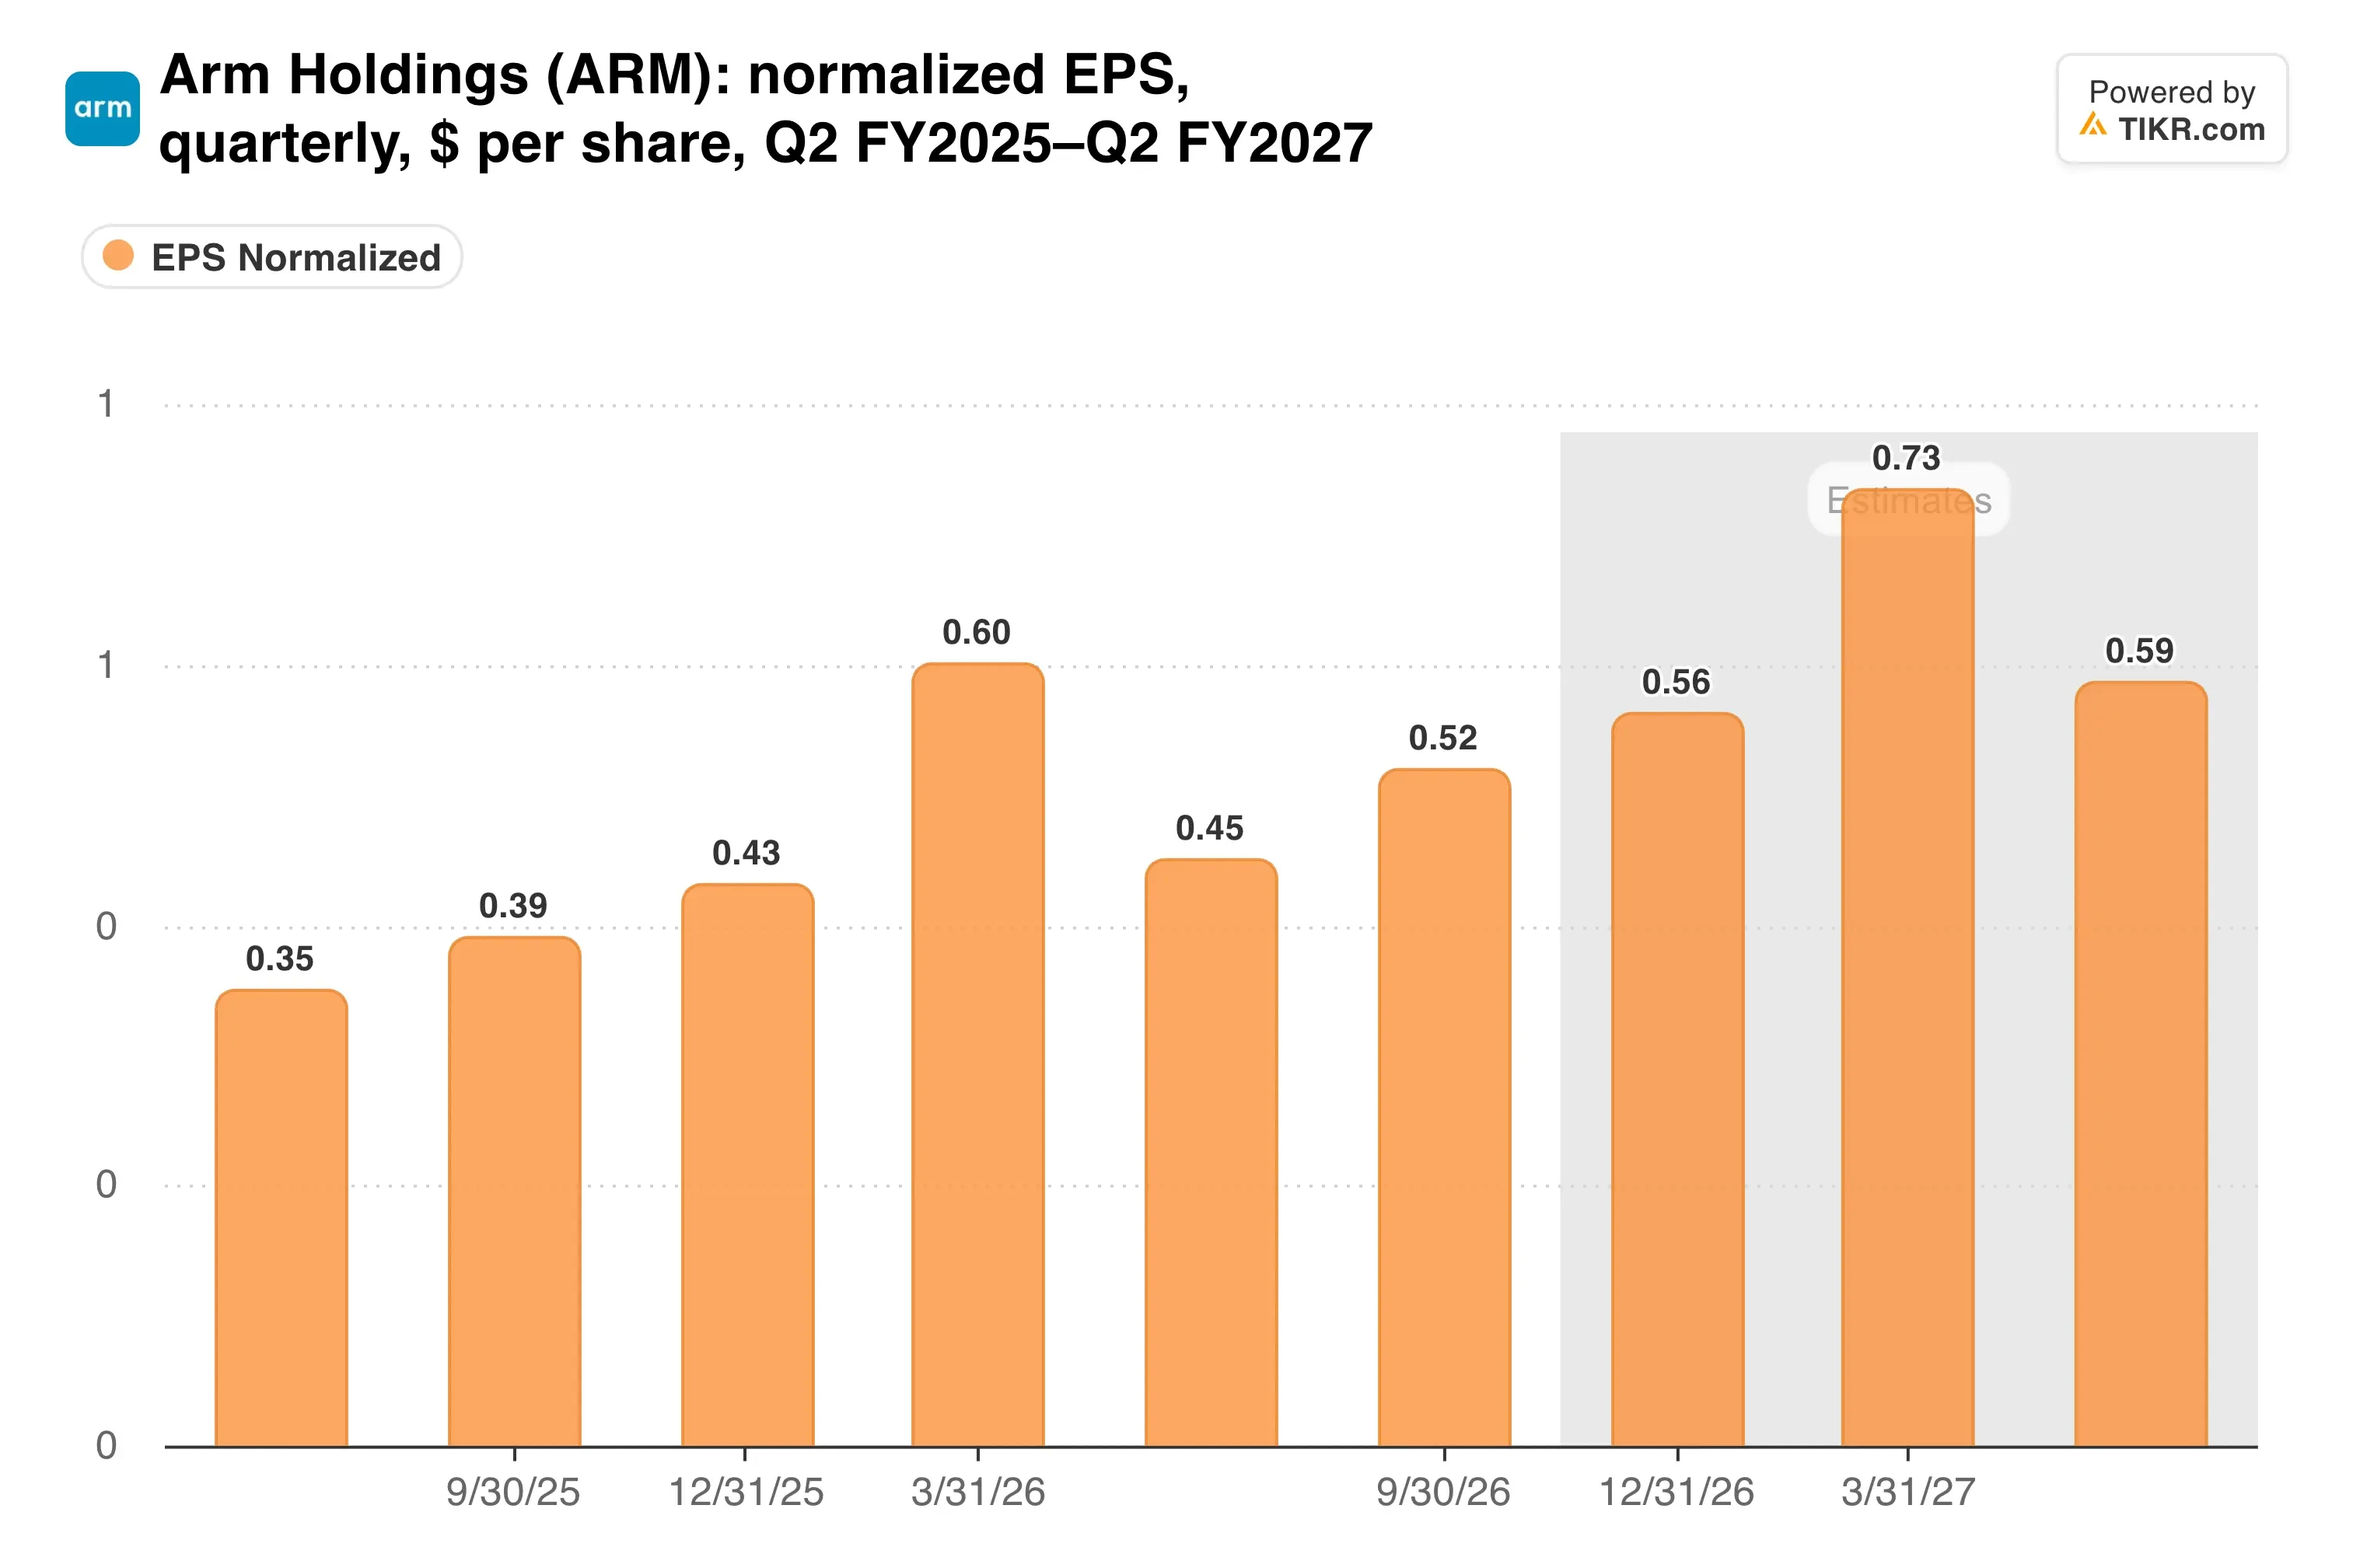
尽管 Arm 持续增加研发支出,调整后每股收益仍较一年前的 0.39 美元增长了 33%。
数据中心的双引擎
看涨的理由在于数据中心。基于 Arm 的芯片在顶级超大规模云服务商的服务器部署份额从 2024 年的 15% 增长到 2025 年的超过 50%。Arm 预计,到 2026 年底,这一份额将超过 60%。
AGI CPU 是第二个引擎。Arm 于 3 月推出该产品,获得了 10 亿美元的订单,首批交付预计在其第四财季。在 Arm 引用的测试中,该芯片在每机架性能上约为 AMD EPYC 9755 的两倍。
那么,未来的收入将走向何方?
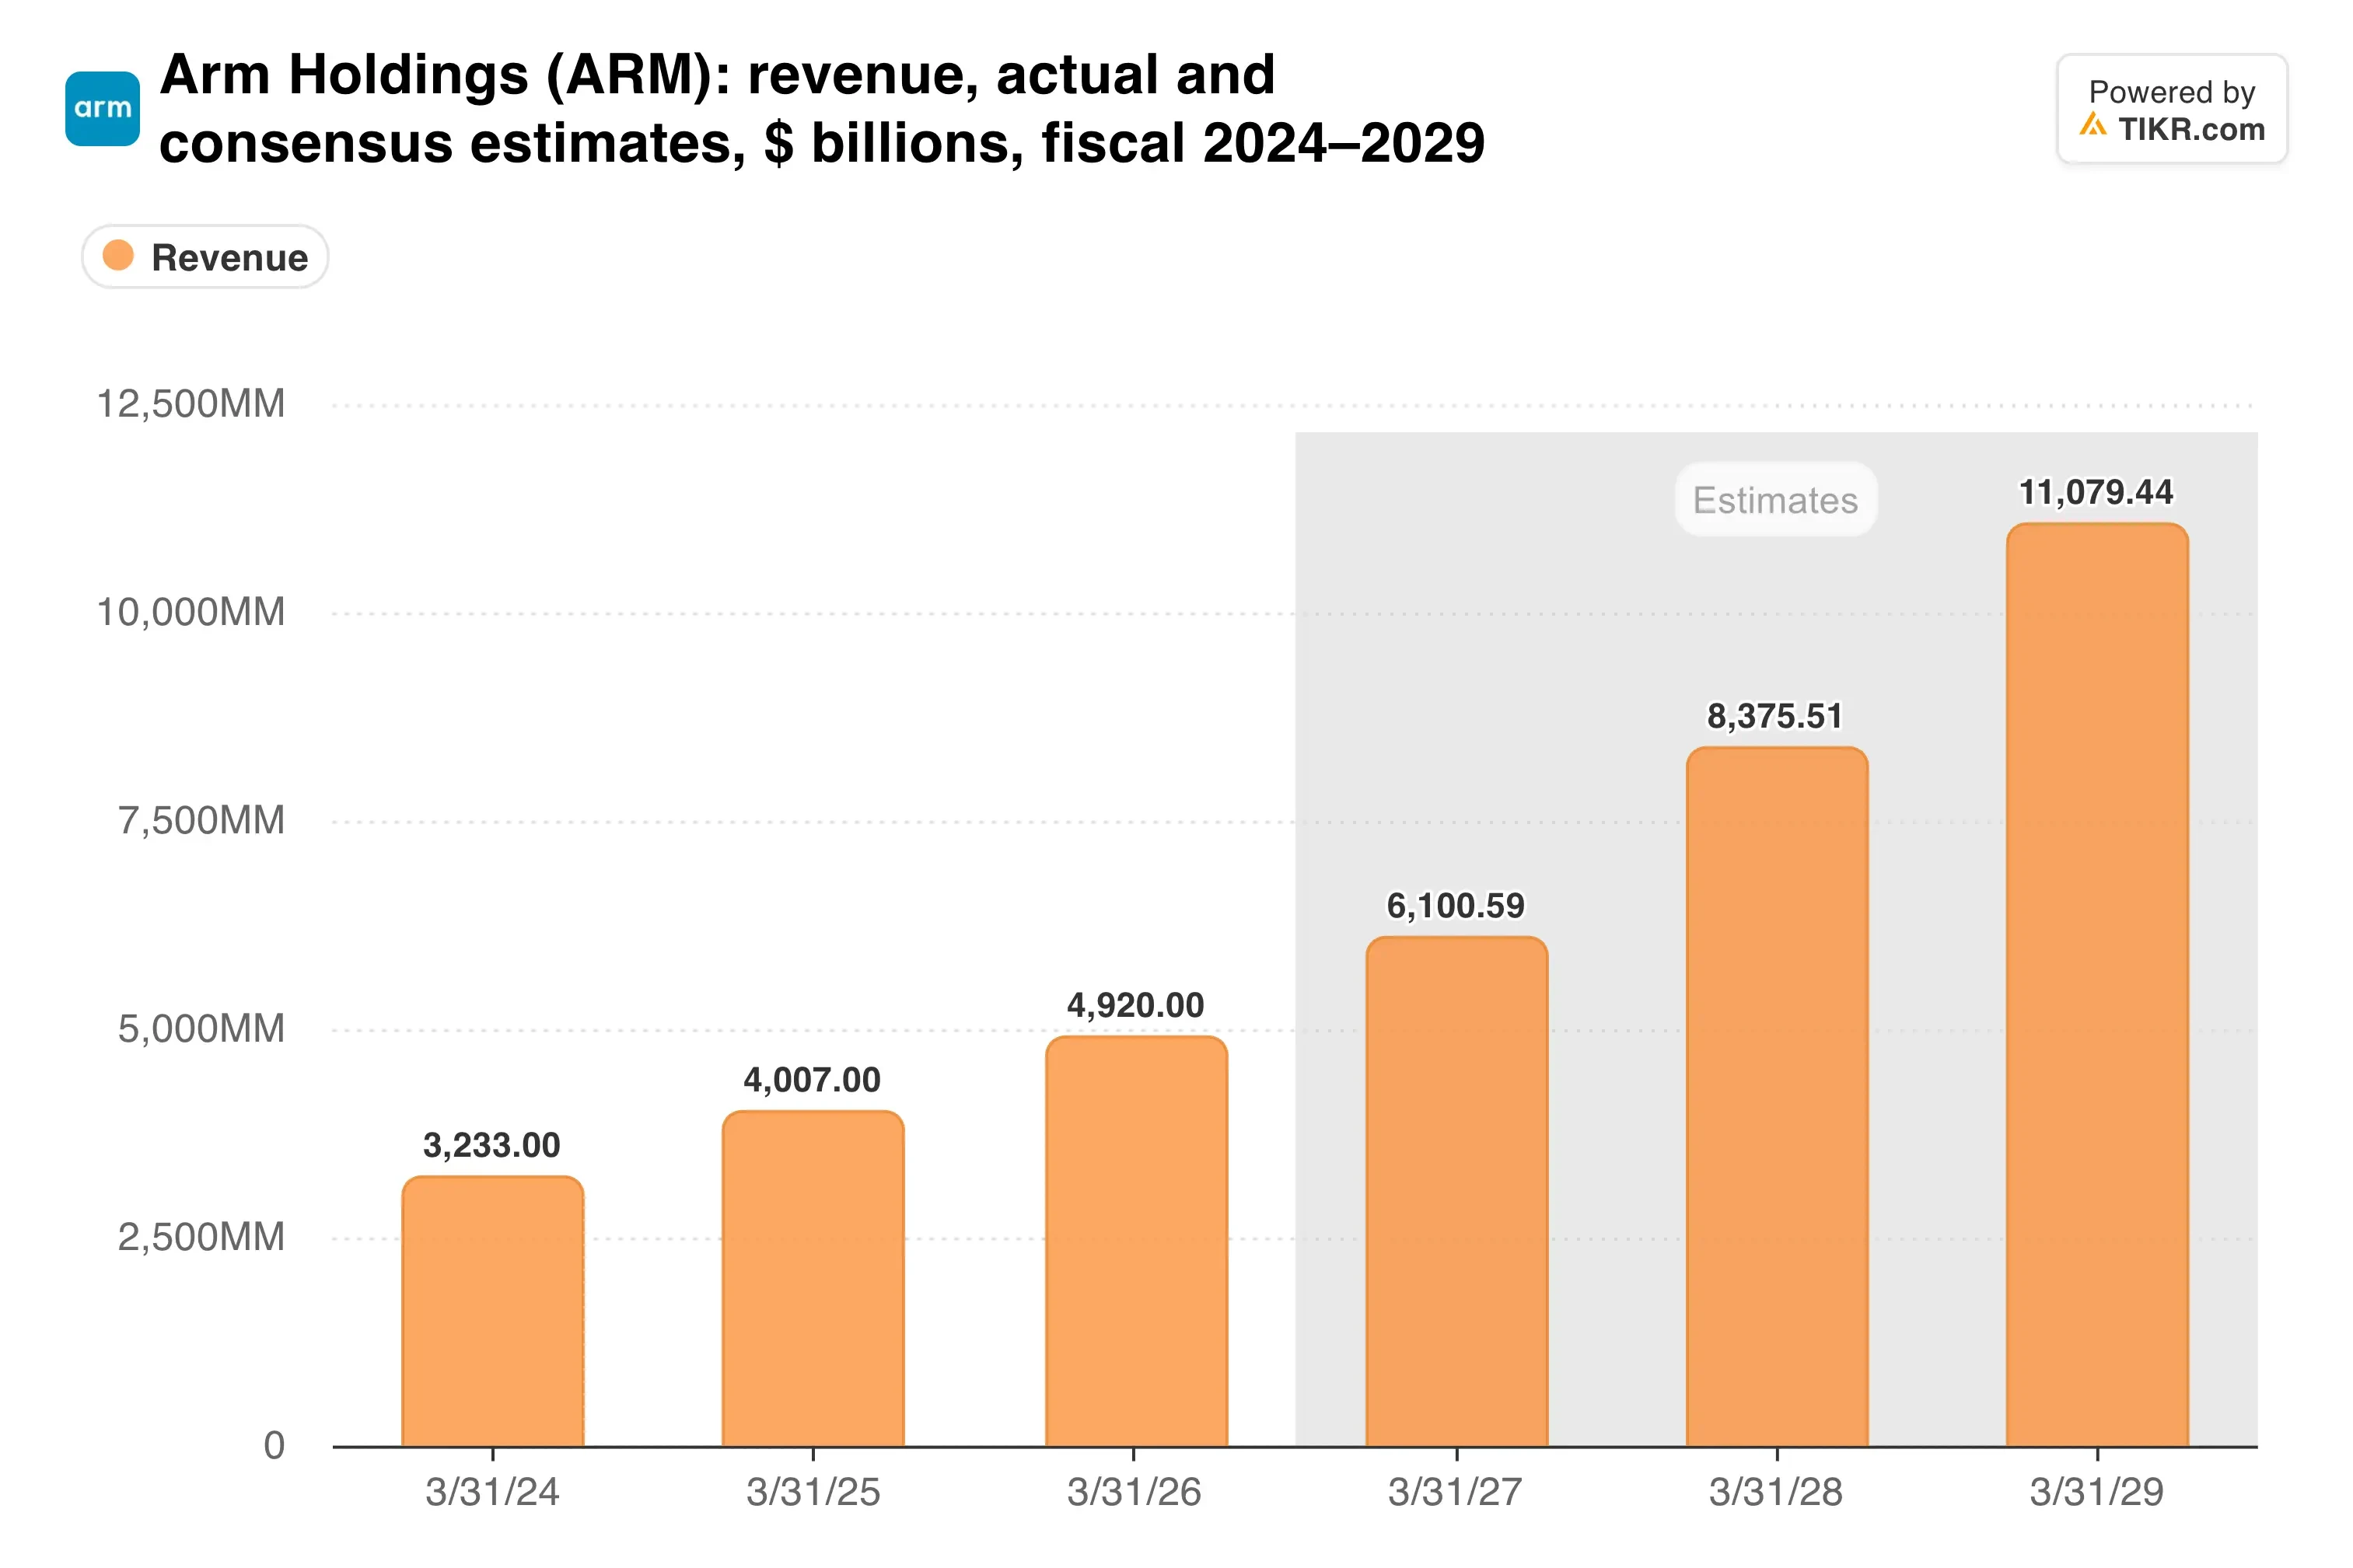
第三财季营收指引为 15.4 亿美元,意味着约 24% 的增长。分析师预期为 15.3 亿美元,因此该展望仅略高于预期。
TIKR 追踪了 43 位分析师对 Arm Holdings 的看法。有多少人给出“买入”评级?
在一个地方查看 Arm Holdings 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Arm Holdings 的分析师评级
现金流和软银问题使前景蒙阴
GAAP 业绩看起来要弱得多。由于股权激励支出从 2.65 亿美元跃升至 3.76 亿美元,净利润下降了 45% 至 1.3 亿美元。不过,调整后营业利润率从 41.1% 扩大至 44.2%。
与此同时,现金流则走向了相反的方向。
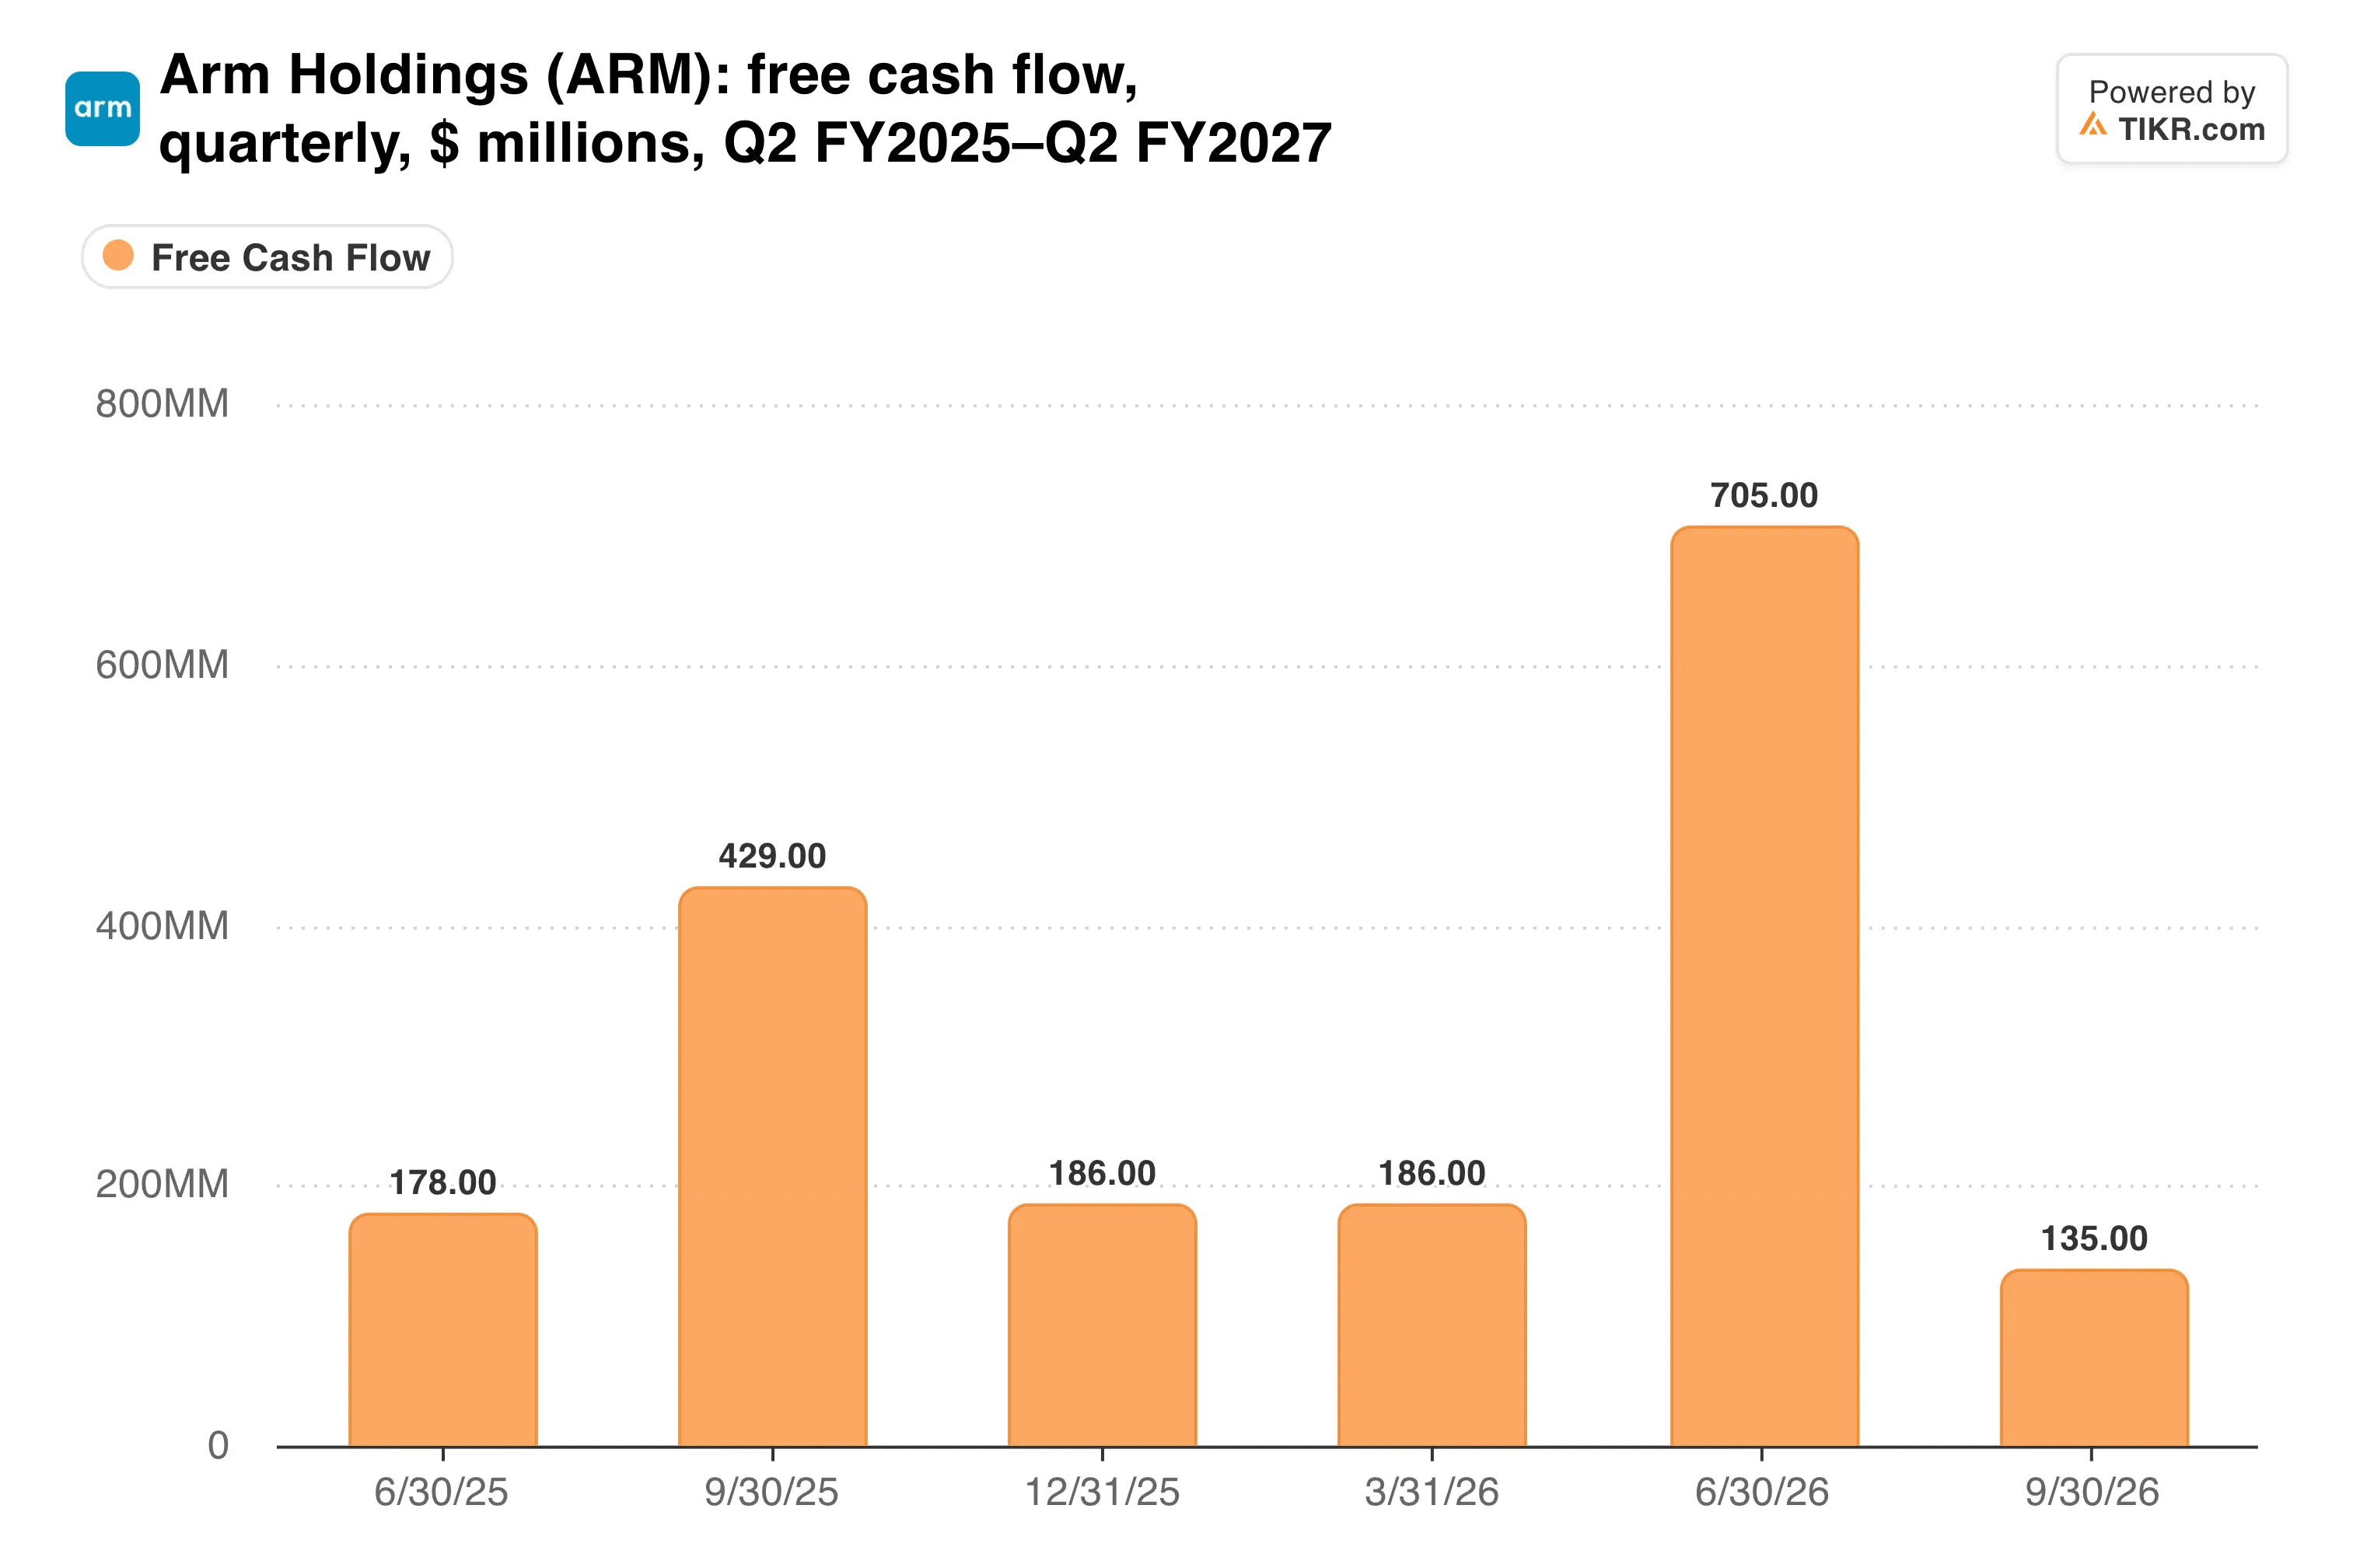
自由现金流从一年前的 4.11 亿美元下降至 1.1 亿美元,不过过去十二个月的总和仍保持在约 11 亿美元附近。
然后是软银问题。美国银行的 Vivek Arya 写道:“Arm 对软银许可收入的日益依赖可能引发循环融资担忧。” 但财报文件使这一观点复杂化。关联方贡献了 4.24 亿美元,占营收的 29%,低于一年前的 37%,而外部客户增长了 43%。
高通的问题也依然存在,因为特拉华州的一个陪审团仅判给其 2 美元赔偿,但将特许权使用费争议留给了法官裁决。
我的看法:Arm 的业务状况看起来比单日 12% 的跌幅所暗示的要健康,数据中心份额的增长是真实的。但许可收入可能波动较大,在相信其增长可持续之前,我希望看到特许权使用费收入重新加速增长。销售成品芯片也将考验一直维持在 98% 左右的毛利率。
下一个考验是预计在 2027 年 2 月初公布的第三财季财报。它将显示特许权使用费是否迎头赶上,以及 AGI CPU 的交付是否按计划进行。
那么 Arm 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Arm 可能的价值。可以从华尔街普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!