核心要点
- 在 CoreWeave 上调其 2026 年营收预测后,AMD 股价上涨了 4%。
- CoreWeave 不断增长的积压订单支持了 AMD 关于服务器收入明年将翻倍的业绩指引。
- 英特尔和 Arm 同样受益于这波增长浪潮,瑞银认为 Arm 正在从英特尔手中夺取服务器 CPU 市场份额。
- AMD 的股价交易在其平均远期市盈率附近,分析师预计其 2027 年收益将增长一倍以上。
超威半导体 (AMD) 股价今日上涨 4%,此前 CoreWeave 业绩超预期并上调了其 2026 年展望。
英特尔 (INTC) 也因同一消息上涨,而 Arm Holdings (ARM) 持续赢得服务器 CPU 市场份额。
CoreWeave 的积压订单支持 AMD 的强劲业绩指引
CoreWeave 第三季度营收增长 168%,达到 36.6 亿美元。其积压订单从 6 月份的约 1040 亿美元攀升至 1325 亿美元,其 2026 年预测现已超过分析师预期的 129 亿美元。其中大部分资金流向了英伟达的芯片。但如此强劲的需求超出了任何单一供应商的出货能力,而这正是 AMD 的机会。
在周二CNBC 的《收盘钟声》节目中,伯恩斯坦的 Stacy Rasgon 总结了 AMD 的业绩指引:"AMD 实际上指引其服务器收入明年将翻倍,GPU 收入将几乎增长两倍。"
分析师预计 AMD 的营收在 2027 年将接近翻倍,达到 959 亿美元:
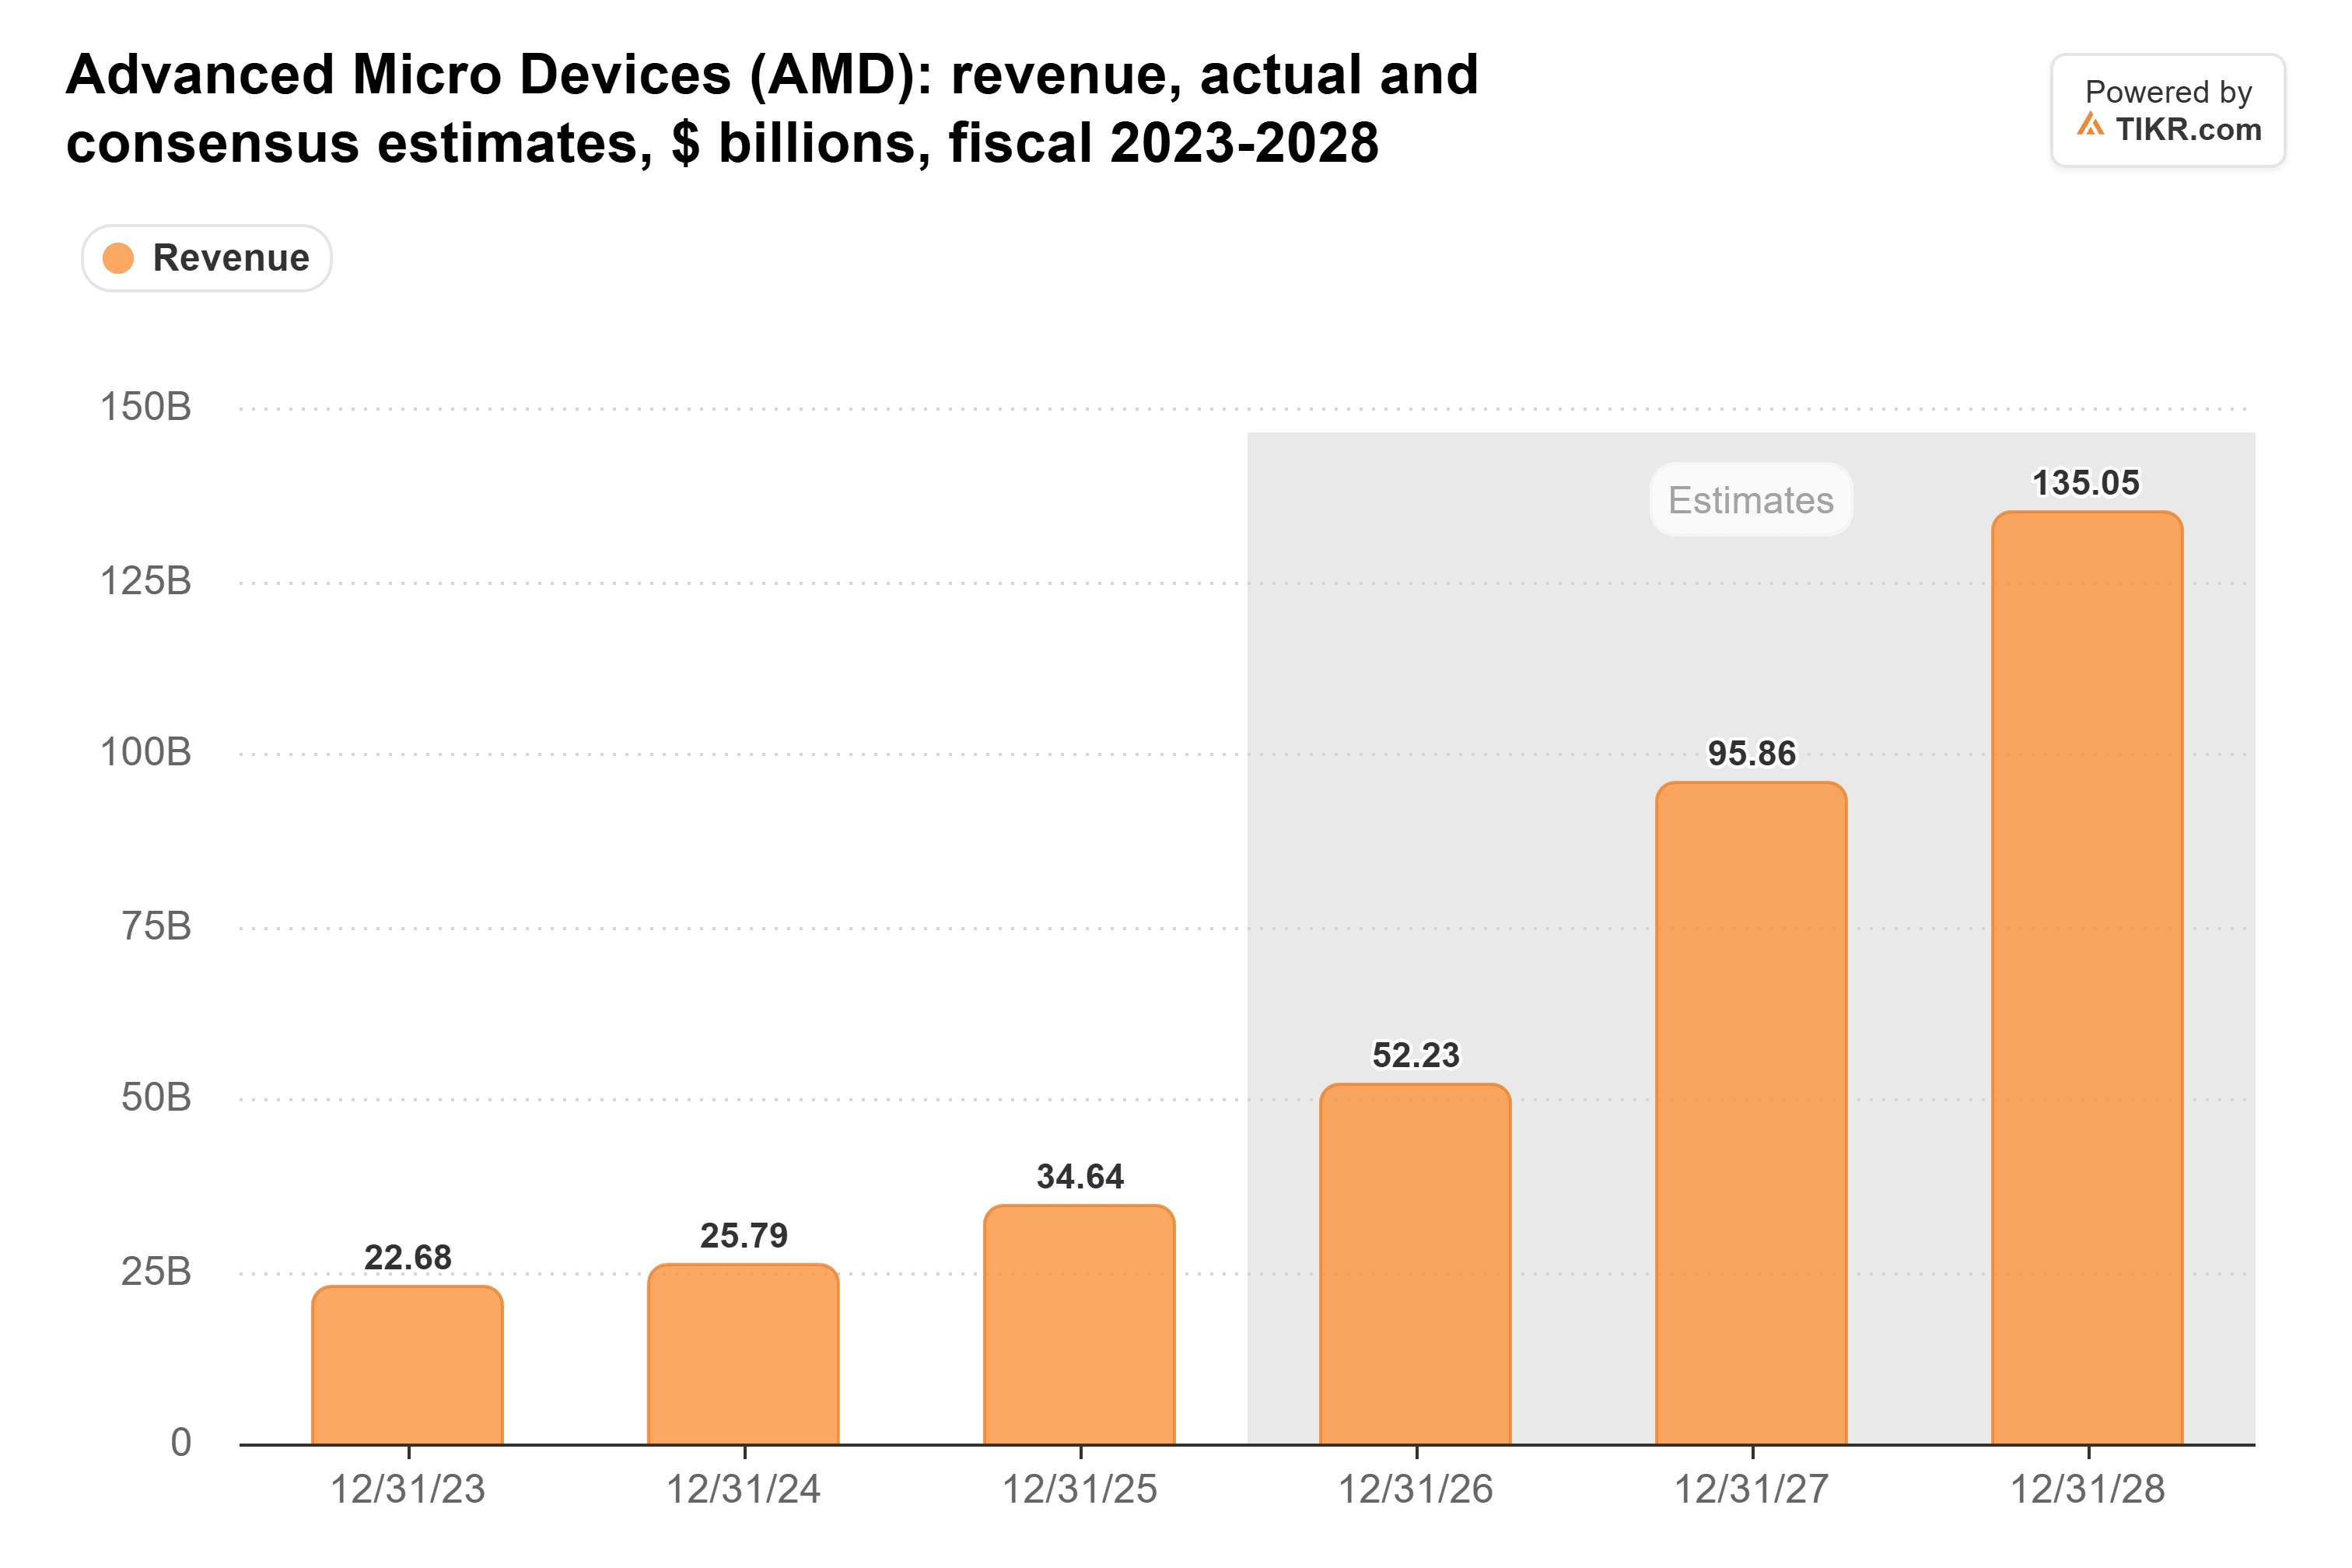
CoreWeave 的季度业绩让分析师没有理由下调这些数字。
英特尔芯片短缺,Arm 填补空白
英特尔也上涨了 6%。其数据中心和人工智能收入在第三季度增长了 78%,达到 73 亿美元,但其芯片产能不足。
瑞银的 Timothy Arcuri 周三表示,第三季度服务器 CPU 出货量同比增长 31%。Arm 的单元份额上升了约 2.5 个百分点至 20.1%,英特尔的份额下降至 51.5%,而 AMD 的份额大致持平于 28.4%。因此,目前 AMD 的服务器增长来自于一个快速增长的市场。
TIKR 追踪了 53 位分析师对 AMD 的看法。有多少人给出"买入"评级?
查看 AMD 的买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预期,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 AMD 的分析师评级
AMD 交易在其通常的估值倍数附近
AMD 的远期市盈率在上次收盘时为 34 倍。这大约是其五年平均值 35 倍的一半,也远低于其 6 月份 67 倍的峰值:
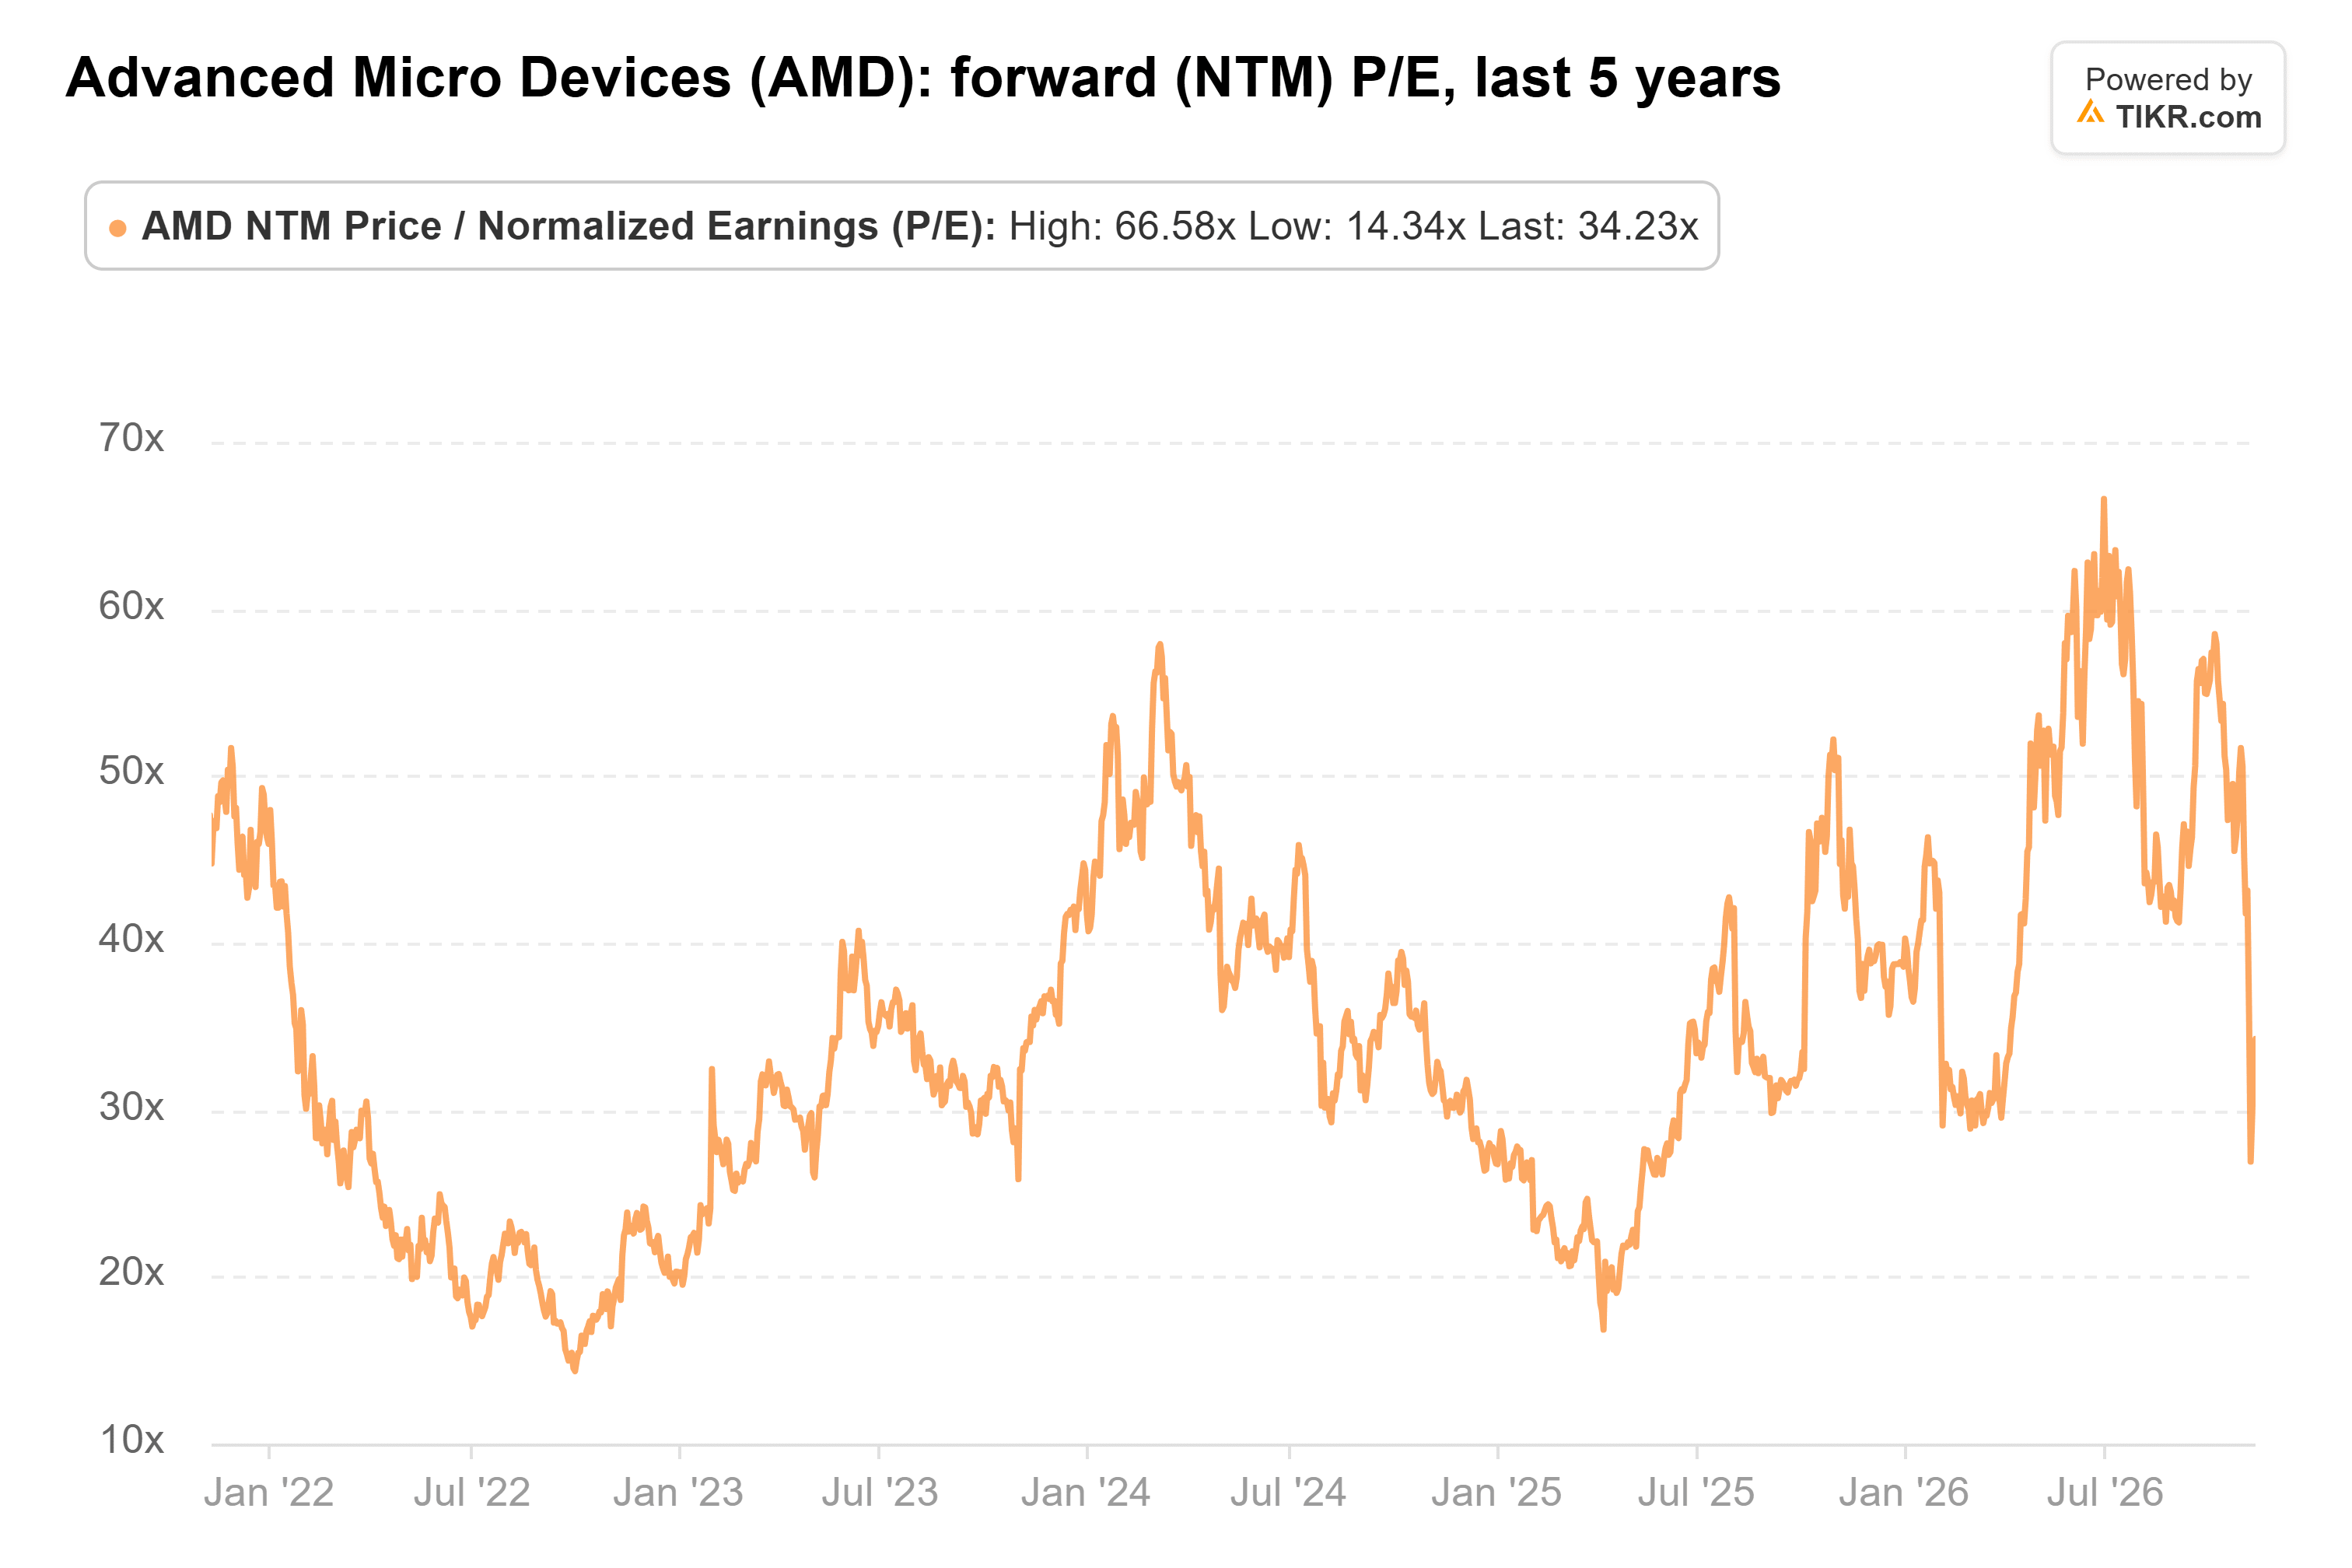
以目前的价格来看,市盈率略高一些。投资者支付一个正常的估值倍数,是因为分析师预计其正常化每股收益将从今年的 8.08 美元增长一倍以上,到 2027 年达到 17.69 美元。
CoreWeave 的季度业绩使这些数字更容易被相信,而 AMD 并不需要更高的估值倍数才能从当前水平获利。风险在于利率。CoreWeave 上季度 8.46 亿美元的利息支出是其 2.07 亿美元营业收入的四倍。AMD 在 2 月初发布的第四季度财报将是下一个考验。
那么 AMD 股票的实际价值是多少?
TIKR 让您在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 AMD 可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!