核心要点
- 有报道称阿里巴巴是英伟达丑闻中芯片买家Megaspeed的最大客户,此后一周内阿里巴巴股价下跌13%。
- 据报道,美国限制中国公司在海外使用AI芯片的举措使阿里巴巴的云业务面临风险。
- 分析师仍预计其2027财年正常化收益将反弹约65%。
- 该股目前看起来足够便宜,可以开始小规模建仓,而11月19日的业绩将决定是否应加仓。
阿里巴巴 (BABA) 股价在过去一周下跌了13%,而同期纳斯达克100指数上涨了6%。
这并非源于阿里巴巴自身的消息。首先是围绕黄仁勋的丑闻,他于11月12日辞去了英伟达 (NVDA) CEO的职务。随后有报道称,华盛顿将切断中国公司在海外使用的芯片供应。
阿里巴巴是Megaspeed的最大客户
11月8日,黄仁勋承认了一段婚外情,据称对象是Megaspeed的一位前高管,而Megaspeed是一家正接受美国调查的芯片买家。次日,《金融时报》报道称,阿里巴巴是Megaspeed的最大客户,并通过一家新加坡子公司向其提供贷款。随后,《The Information》报道称,黄仁勋的关系可能帮助中国公司在过去几年获得了至少75亿美元的英伟达芯片。Megaspeed否认转移芯片,而阿里巴巴并非此次调查的目标。
对英伟达而言,这不到其7月份季度962亿美元营收的十分之一。据报道通过Megaspeed租用计算能力的阿里巴巴,面临的风险更大。
海外芯片获取途径可能被切断
11月11日晚些时候,《The Information》报道称,美国商务部正在敲定一项规则,禁止中国公司在海外数据中心使用先进的AI芯片。该规则可能在本月出台。云业务是阿里巴巴的增长引擎:AI云和计算收入在6月份季度增长了45%。管理层表示,其自研的T-Head芯片仍落后于国外竞争对手。
TIKR追踪了41位分析师对阿里巴巴的看法。有多少人给出“买入”评级?
在TIKR平台一站式查看阿里巴巴的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预估。超过50万投资者使用TIKR来研究此类股票。查看阿里巴巴的分析师评级
估值便宜,但我会在11月19日后决定仓位规模
分析师预计,在2026财年下降59%之后,其2027财年正常化收益将反弹约65%:
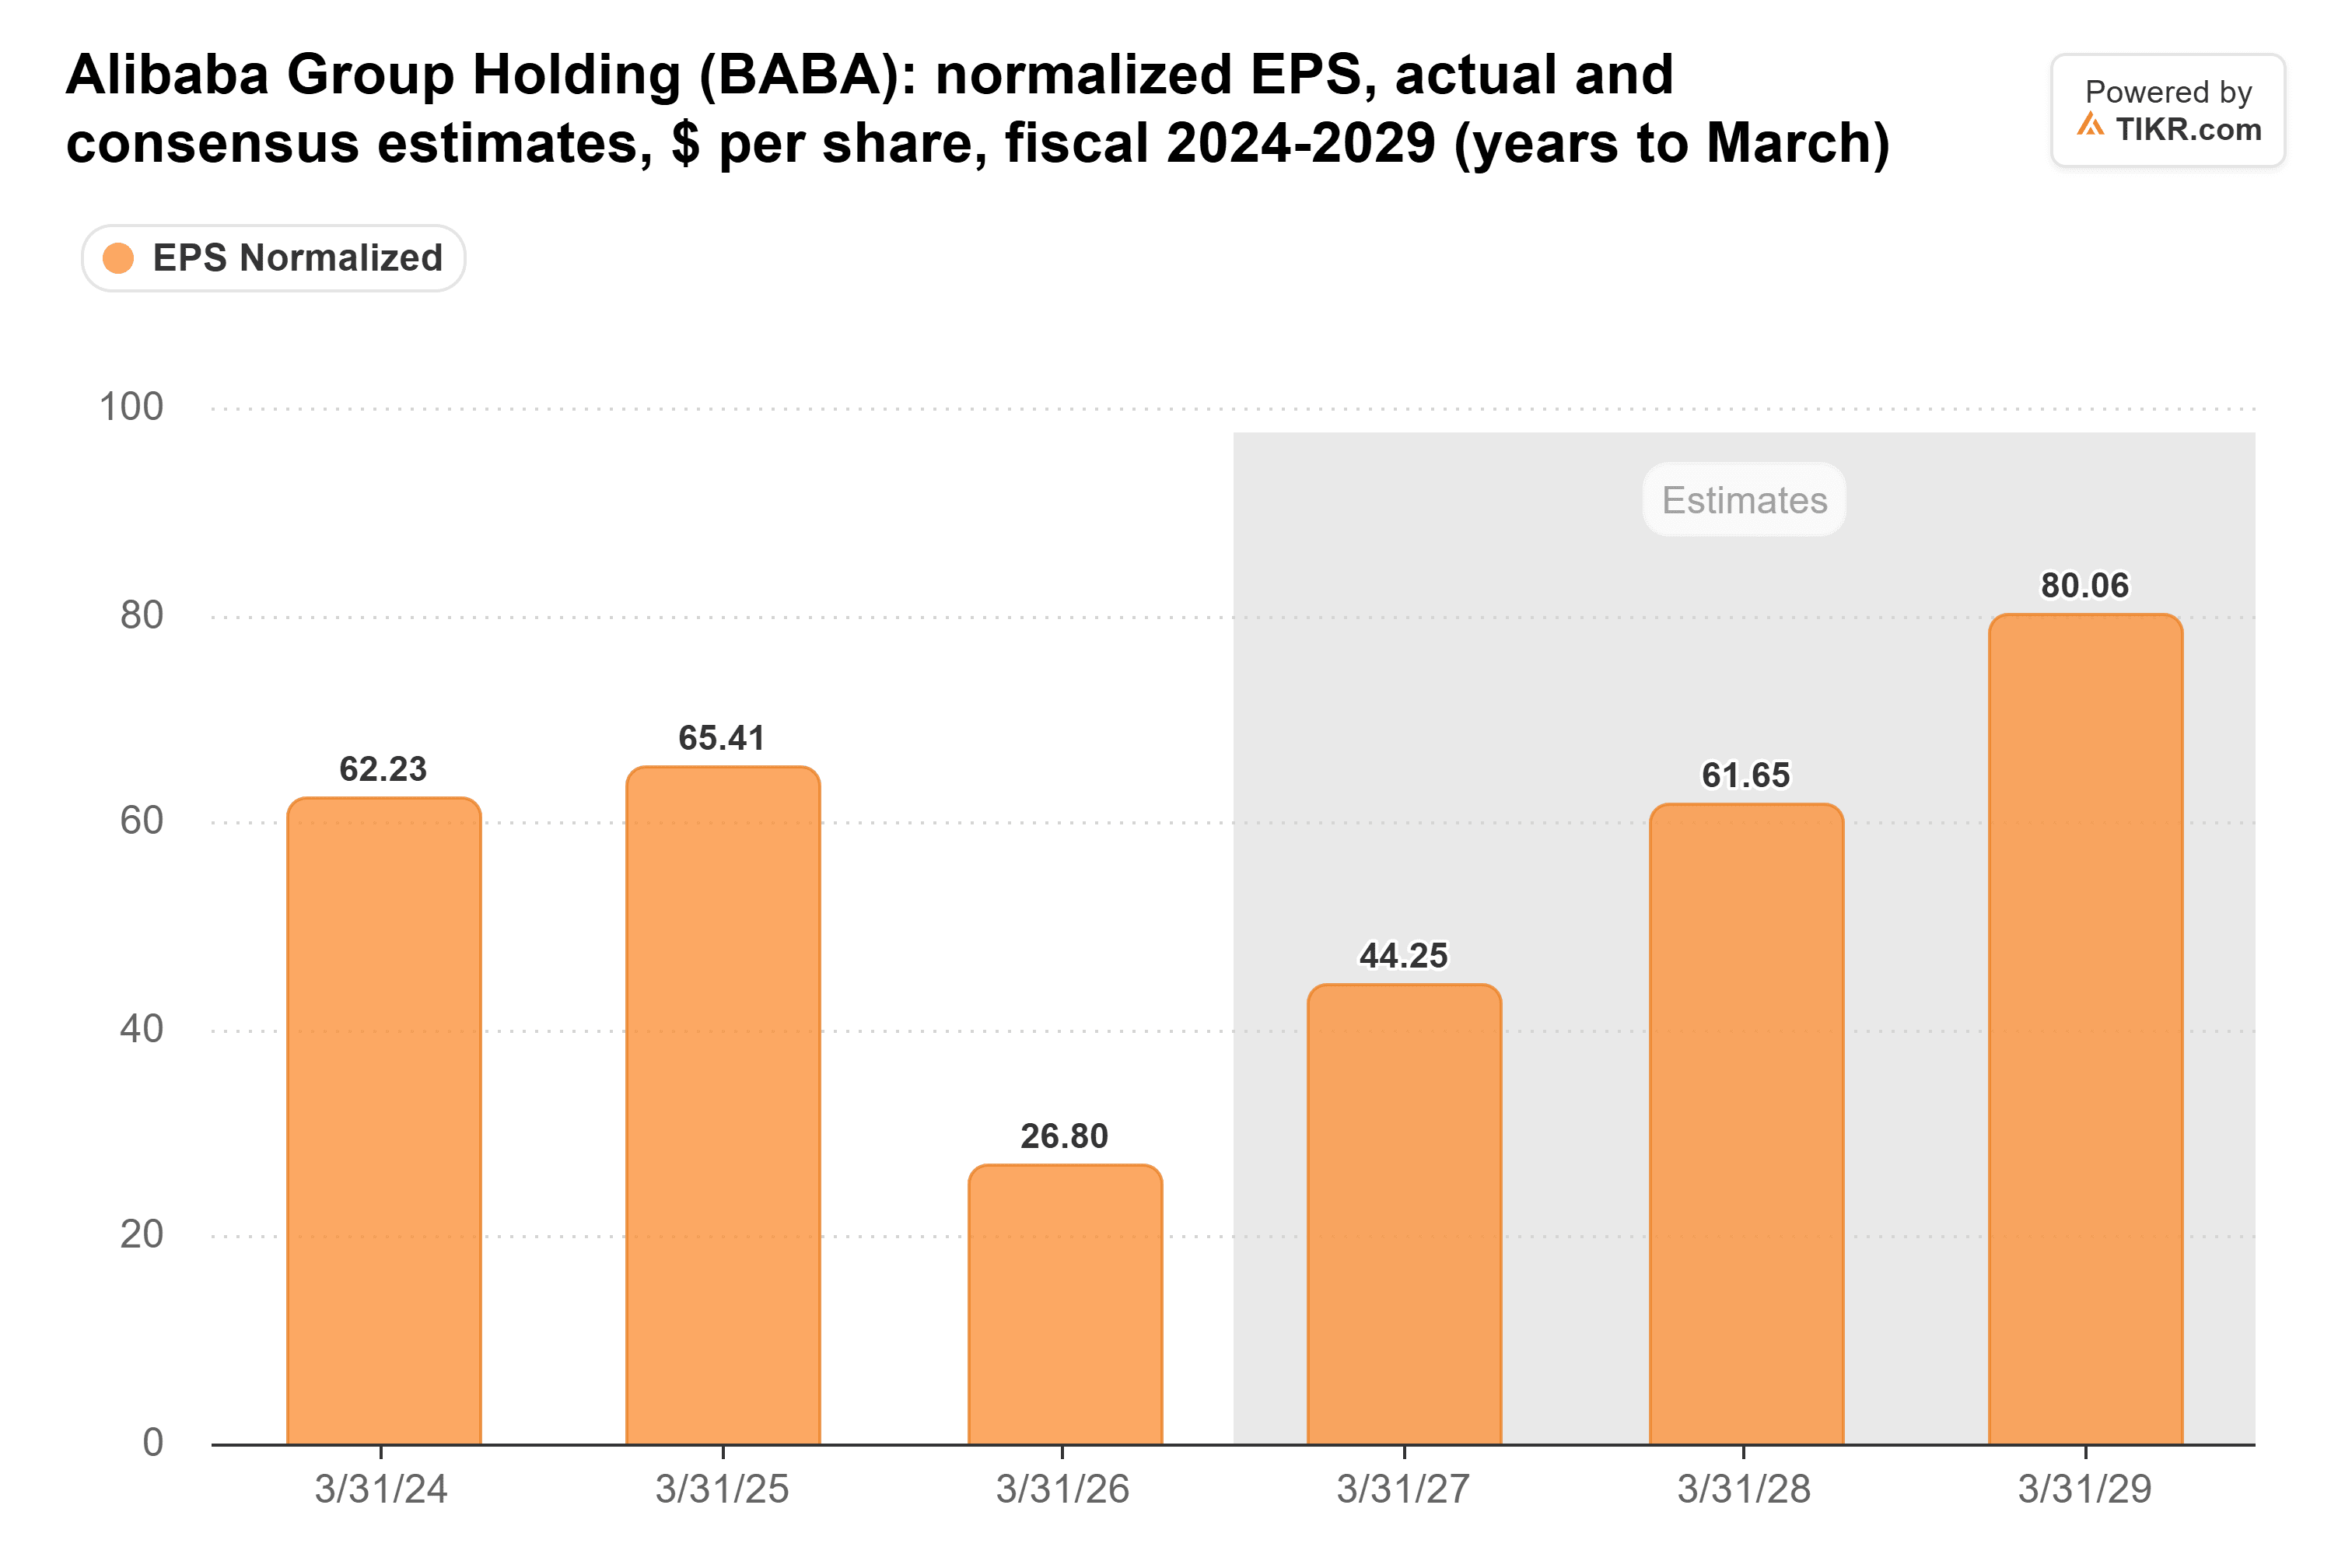
这些预估是在相关规则报道之前做出的,如果规则按报道内容落地,我预计会有所下调。
截至11月11日,阿里巴巴的远期市盈率为13倍。这与其五年平均水平一致,约为1月份25倍水平的一半:
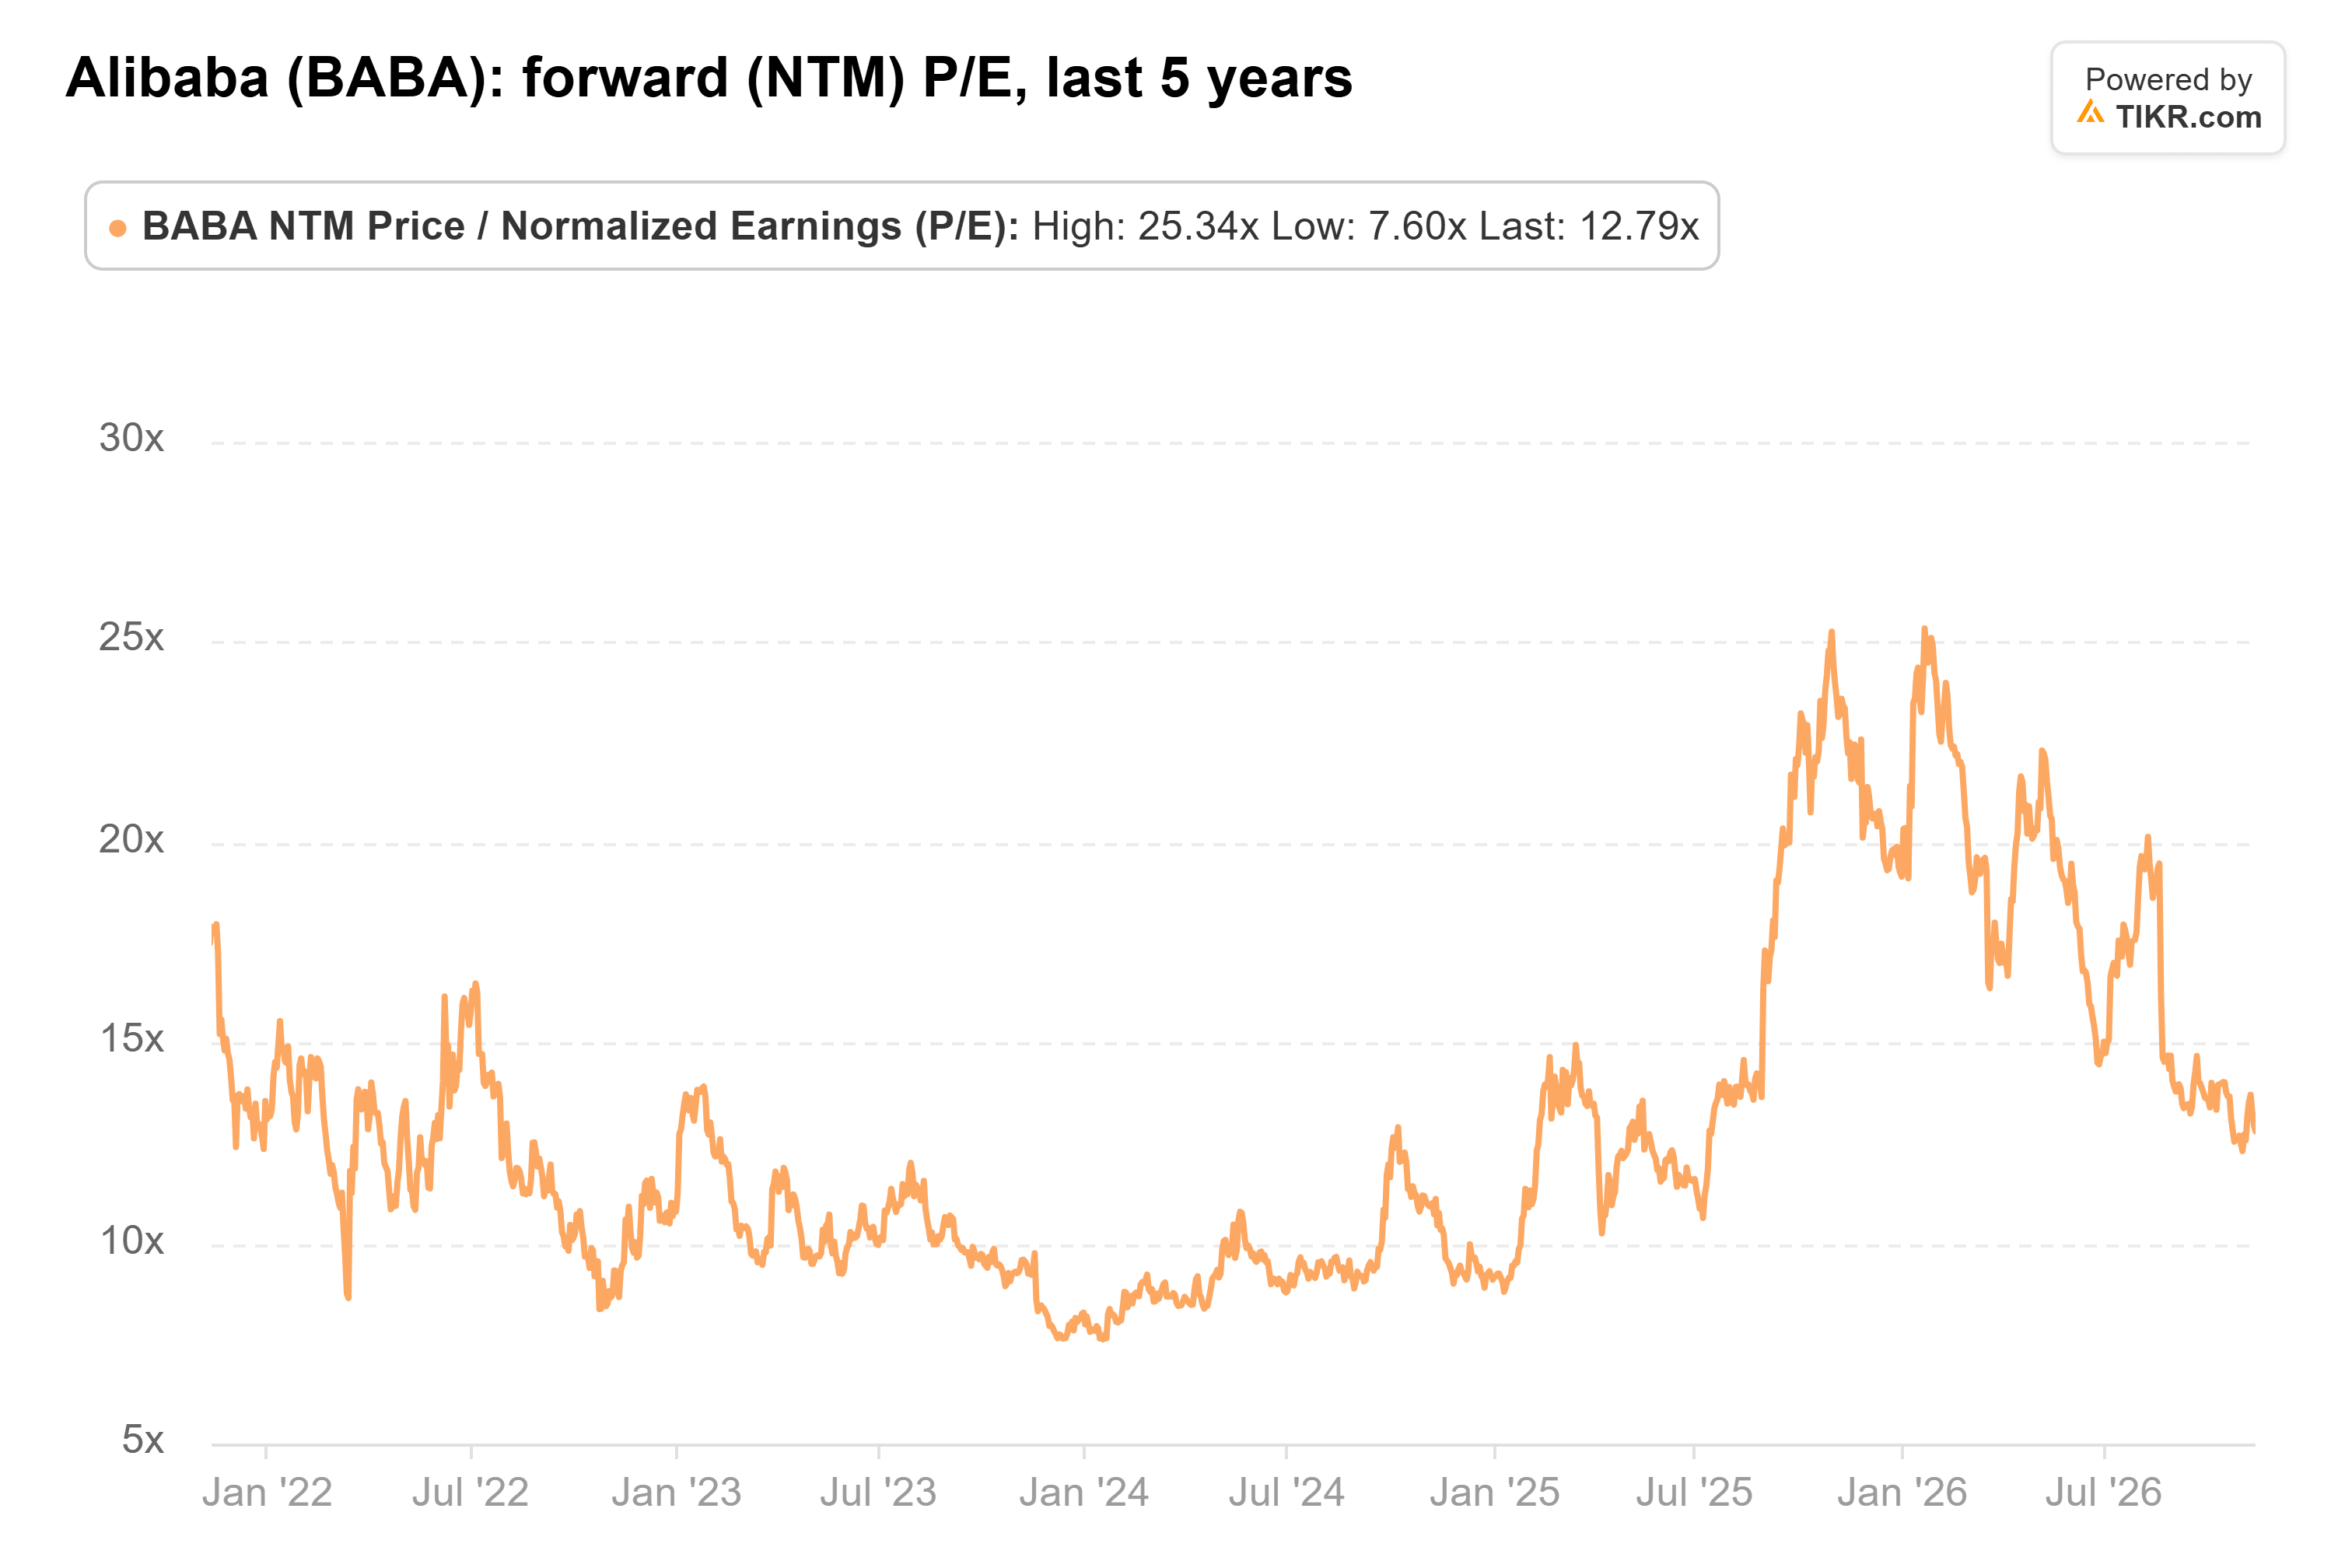
在11月12日下跌后,其市盈率约为12倍,华尔街的共识目标价为184美元。
在这个估值水平上,我不会卖出。但在11月19日之前,我也不会大举买入,届时管理层可以说明其云业务在多大程度上依赖于中国境外的芯片。我会先小规模建仓,如果云业务增长能维持在接近6月份45%的水平,则会加仓。当然,该规则尚未最终确定:商务部仍在与其他机构进行核查。
那么,阿里巴巴股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到阿里巴巴可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。该工具免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!