核心要点
- 上周,Jason Lemkin 称 AI 智能体对 DoorDash 构成生存性风险。
- 我认为这是无稽之谈,原因有很多。首先,智能体仍然需要一个配送网络,而 DoorDash 拥有最大的网络,外加超过 3500 万已为其免费配送付费的会员。
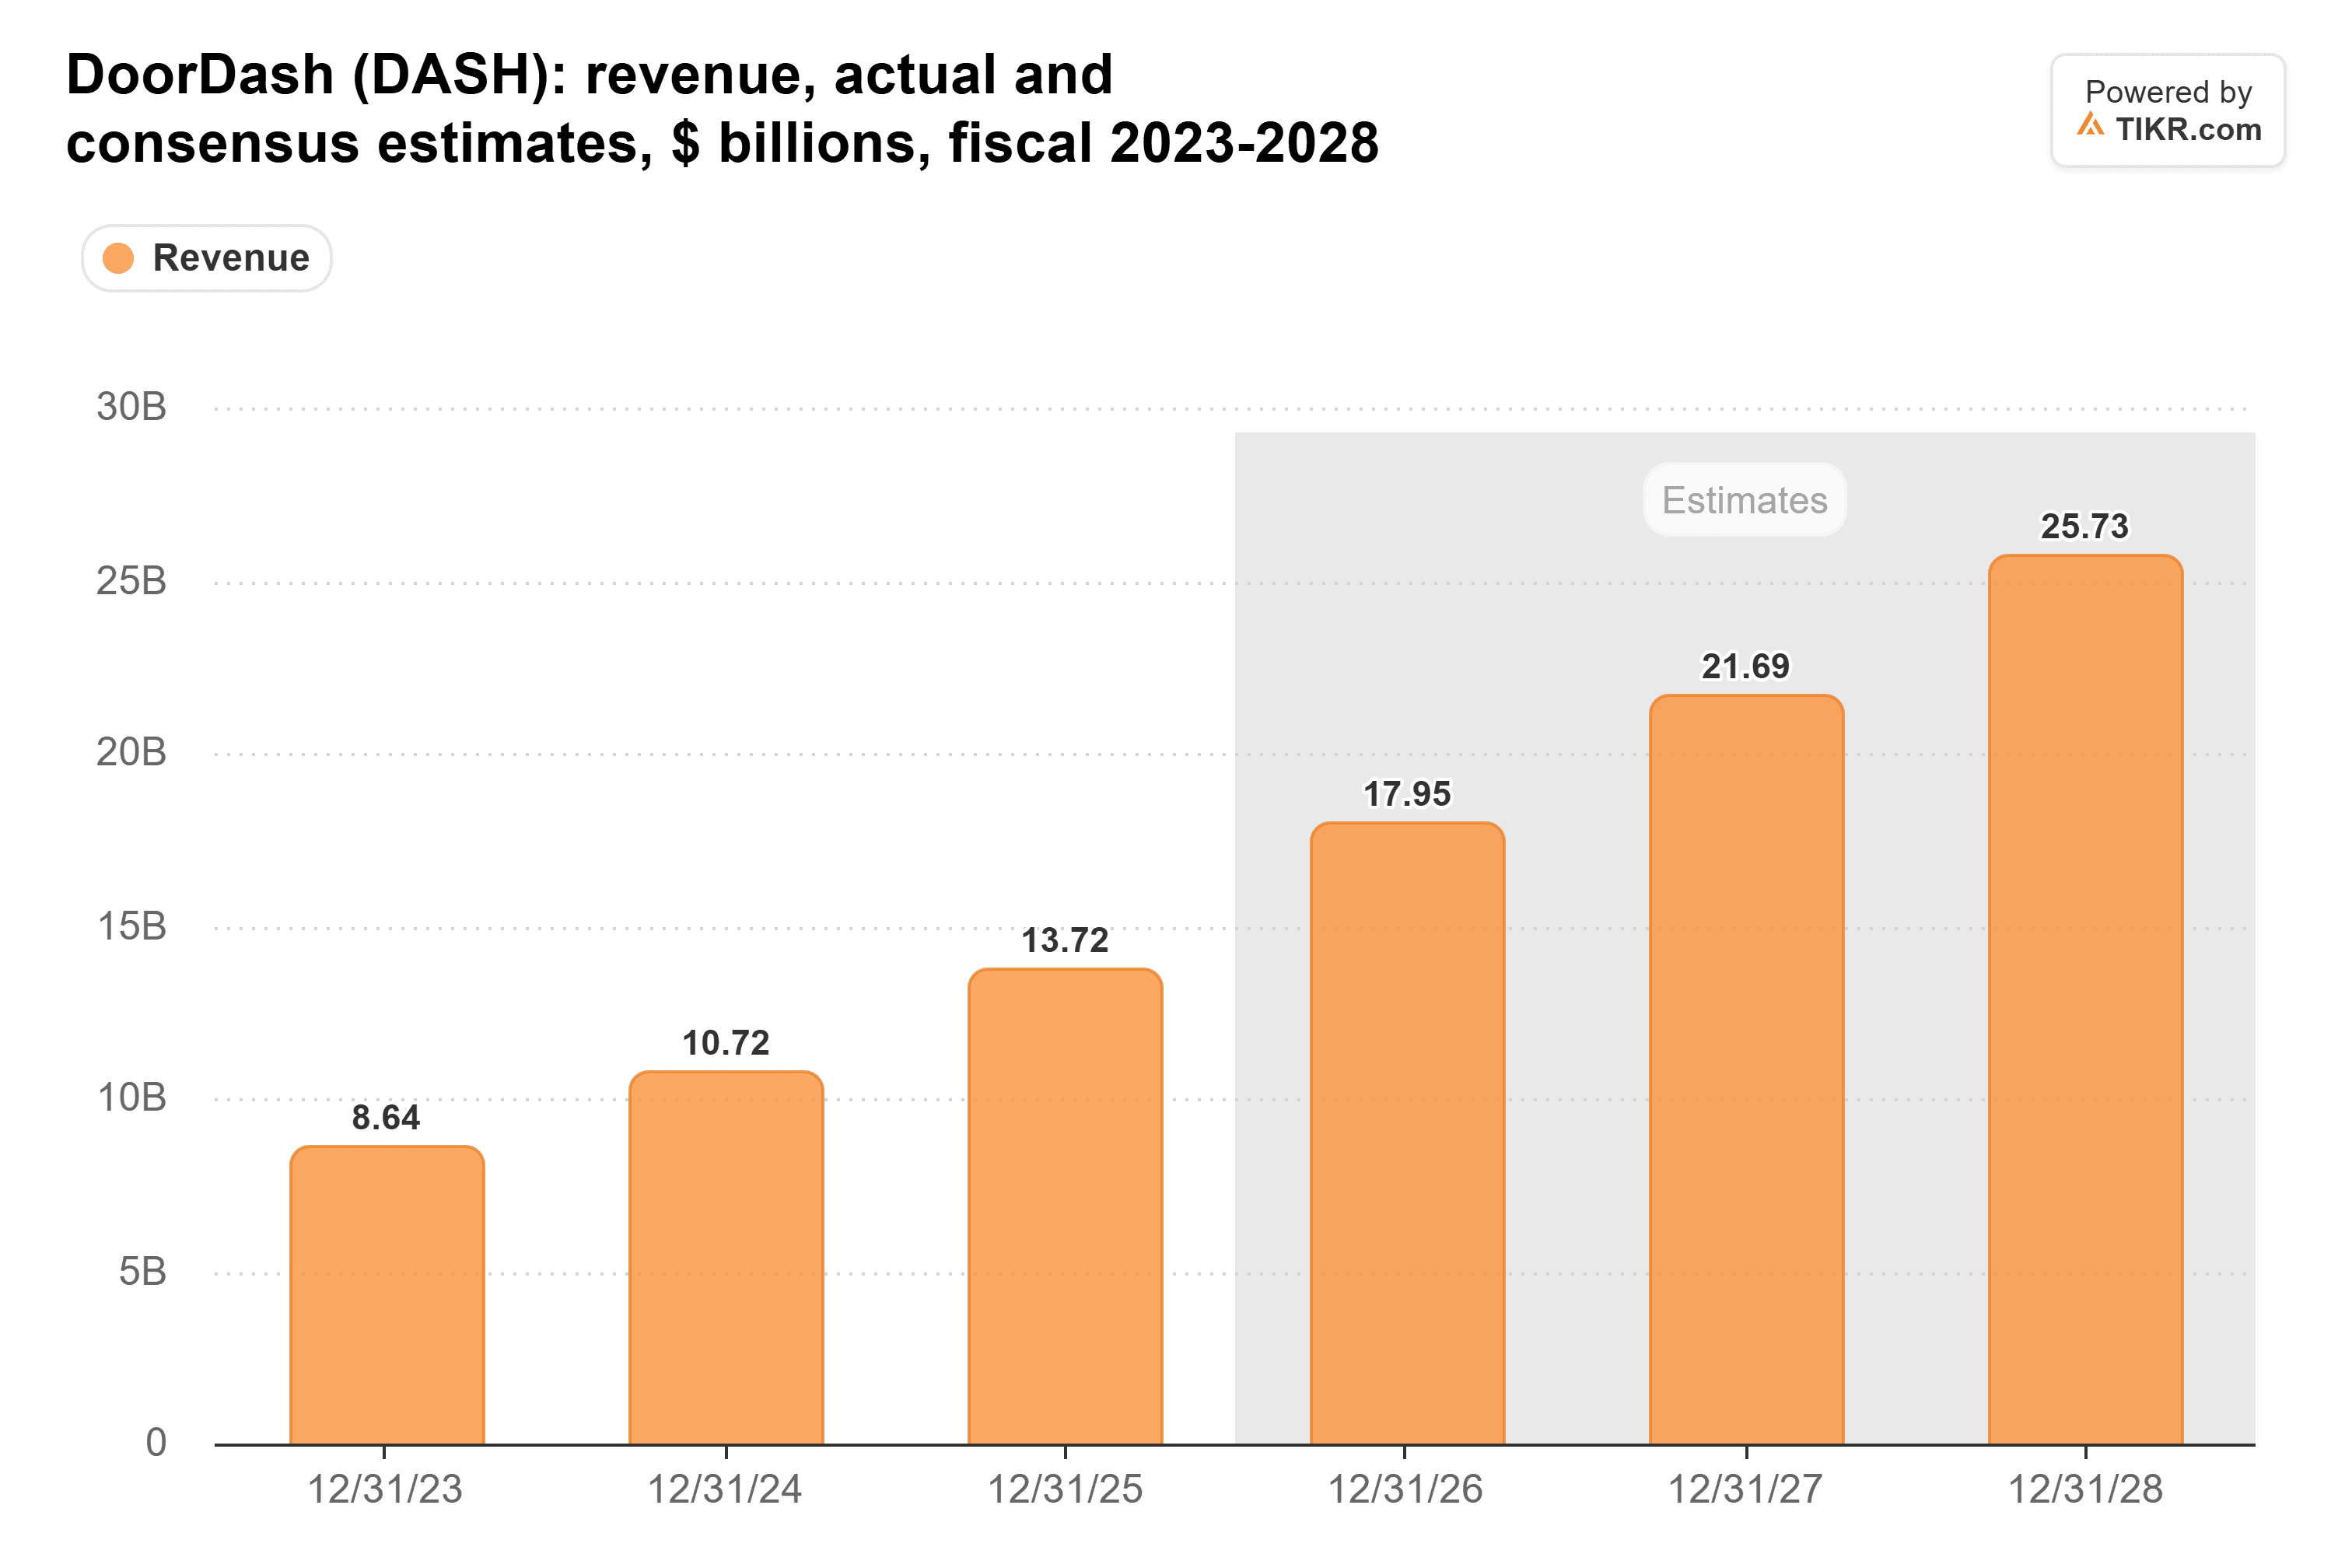
- AI 智能体仅下了几百个 DoorDash 订单,而上季度 DoorDash 处理了 9.93 亿个订单,分析师预计 DoorDash 的收入将从 2025 年到 2028 年几乎翻倍。
- 在周四下跌前,DoorDash 的远期市盈率为 28 倍,远低于其三年平均的 39 倍。
DoorDash (DASH) 最近几周日子不好过。
上周四股价下跌了 13%,此前 Amazon (AMZN) 选择 Uber Eats 作为其 Prime 会员的餐厅配送合作伙伴。会员现在在 Amazon 上直接下单,订单金额满 25 美元或以上即可享受 Uber Eats 的免费配送。这使得 DoorDash 的主要竞争对手 Uber (UBER) 进入了全美 Prime 会员的视野。
这也加剧了一直笼罩在该股头上的一个担忧:AI 智能体将完全绕过 DoorDash 进行下单。尽管如此,DoorDash 首席执行官 Tony Xu 在第三季度财报电话会议上表示,迄今为止,智能体总共只下了"几百个订单"。而 DoorDash 仅在那个季度就处理了 9.93 亿个订单。
这个数字在本周的 20VC 播客 节目中也被提及。SaaStr 创始人 Jason Lemkin 的看法是?
"智能体对 DoorDash 构成生存性风险,因为它们的第三大竞争对手是'没有人'。"
这……什么?
TIKR 追踪了 42 位分析师对 DoorDash 的看法。有多少人给出"买入"评级?
在一个地方查看 DoorDash 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 DoorDash 的分析师评级
目前只有几百个订单
我理解他的观点是:一旦一个智能体为你点晚餐,它会同时检查 DoorDash 和 Uber Eats 并选择更便宜的那个。由于没有第三个应用参与竞争,谁拥有智能体,谁就拥有客户。
当然,现在还为时过早。没人知道五年后智能体会点多少晚餐。
但华尔街并不预期客户会流失。分析师预计 DoorDash 的收入将从 2025 年的 137 亿美元增长到 2028 年的 257 亿美元:
Prime 会员自 2022 年起就享有免费的 Grubhub+ 福利,而 DoorDash 在此期间一直在增长。我不认为转向 Uber Eats 会带来太大影响。而且……
会员身份选择应用
即使在 Lemkin 设想的世界里,智能体也无法开车把墨西哥卷饼送到城市另一端。它必须将订单交给一个配送网络,而 DoorDash 运营着最大的网络。根据 Consumer Edge 的信用卡数据,DoorDash 在第三季度占据了配送应用支出的 59%。Uber Eats 和 Instacart 各占 18%。
然后是会员。截至 2025 年底,DoorDash 在 DashPass、Wolt+ 和 Deliveroo Plus 上拥有超过 3500 万会员。(顺便说一句,我就是其中之一。)
假设未来世界,智能体处理绝大多数订单。那么,我未来的智能体点了周五的披萨、周二的泰式炒河粉和周日的杂货。每次,它都知道我已经为 DoorDash 的免费配送付费了。你觉得它会选择哪个应用?
Amazon 刚刚对 Uber Eats 下了同样的赌注:谁拥有会员资格,谁就获得订单。
双头格局,无价格战
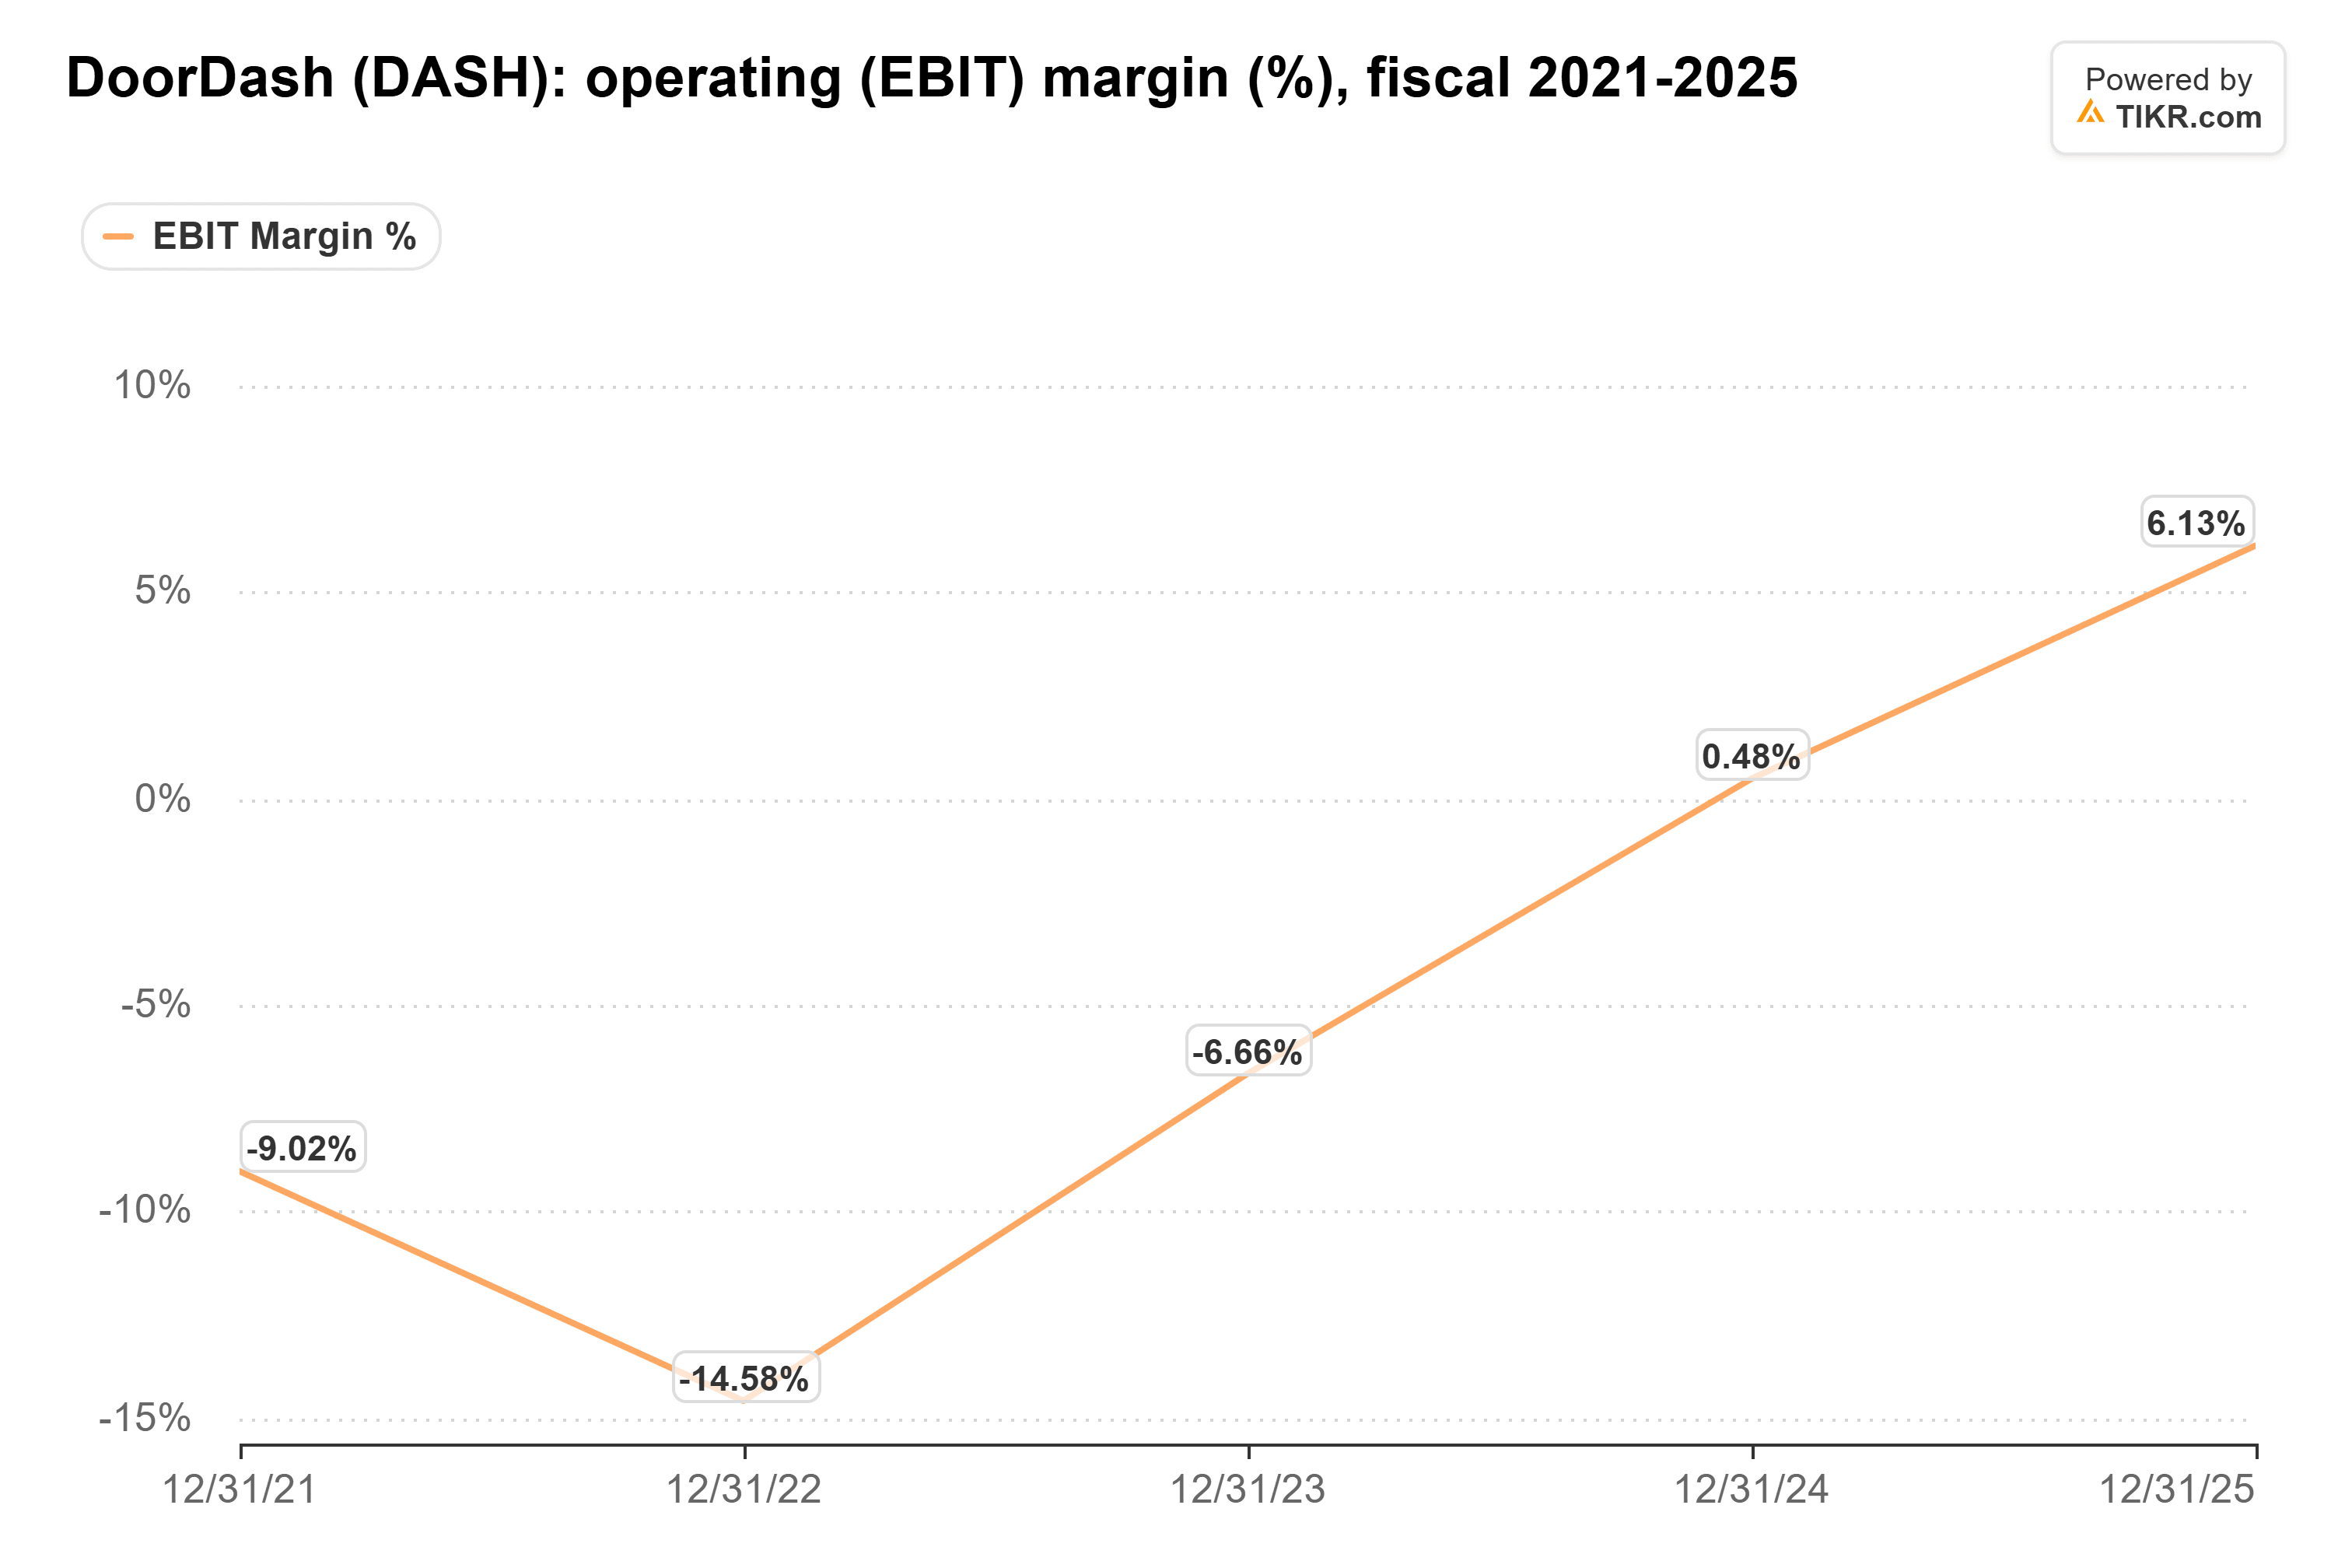
我还认为,没有第三大竞争对手对 DoorDash 更有利。两个盈利的参与者没有理由发起价格战,无论有没有智能体。Uber 的配送业务运营利润在第三季度增长了 30%,达到 10.6 亿美元。DoorDash 自身的运营利润率从 2022 年的 -14.6% 提升到 2025 年的 6.1%:
争夺"前门"之战
我确实认同 Lemkin 的一个担忧:广告。通过智能体或 Amazon 应用下单的客户,永远看不到 DoorDash 的广告位。管理层将第二季度业绩超预期部分归功于广告。
DoorDash 也在争夺那个"前门"。周四,Lyft 推出了每月 9.99 美元的会员服务,其中包含 DashPass。
与此同时,投资者为 DoorDash 的盈利支付的溢价远低于以往。该股的远期市盈率低于 30 倍,远低于其三年平均的 39 倍。
在我看来,智能体对 DoorDash 的广告业务构成缓慢发展的风险,对配送业务本身的风险则较小。以目前的价格,我愿意押注"生存性"风险被夸大了。
那么 DoorDash 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 DoorDash 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!