核心要点
- Affirm 营收增长 35% 至 12.6 亿美元,总交易额 (GMV) 增长 34% 至 144 亿美元,但股价当周仍下跌 7%。
- Affirm Card 的 GMV 飙升 117% 至 33 亿美元,Nexi 计划剥离 Ratepay 业务并与 Affirm 建立 BNPL 战略合作伙伴关系。
- 逾期 30 天或以上的贷款比例上升至 2.9%,认股权证费用导致其 GAAP 利润率指引低于预期。
- 预计在 2 月 4 日左右发布的第二财季报告将显示假日期间不良贷款率是否企稳。
Affirm Holdings (AFRM) 上周四在几乎所有增长指标上都超出了预期。但该股当周仍下跌了 7%。
该股周五收于 68 美元,较其 52 周高点 90 美元低 25%。分析师平均目标价约为 98 美元,比当前股价高出 44%。
周一,该公司打开了通往欧洲市场的新大门。意大利支付集团 Nexi (NEXI) 表示,将剥离其 Ratepay BNPL 业务,并计划与 Affirm 建立 BNPL 战略合作伙伴关系。双方均未透露财务条款。
这为近期一系列分销渠道的胜利增添了新篇章,其中包括 10 月份与山姆会员店达成的独家多年协议。
现在的担忧在于信贷质量。
30% 是底线
第一财季业绩全面强劲:
- 营收增长 35% 至 12.6 亿美元,超出 12.1 亿美元的普遍预期。
- GMV 增长 34% 至 144 亿美元,连续第 12 个季度实现 30% 以上的增长。
- 净利润翻倍多,达到 1.64 亿美元,合每股 0.47 美元。
Affirm 将其 2027 财年 GMV 预测上调至超过 652.5 亿美元,此前预测为超过 640 亿美元。对于 12 月季度,公司指引 GMV 为 179 亿至 182 亿美元,营收为 14.35 亿至 14.65 亿美元。
首席执行官 Max Levchin 告诉分析师,"30% 以上" 的增长长期以来一直是内部最低要求。第二财季初期的趋势运行在接近 40% 的高位。
分析师已经预期增长将持续复利...
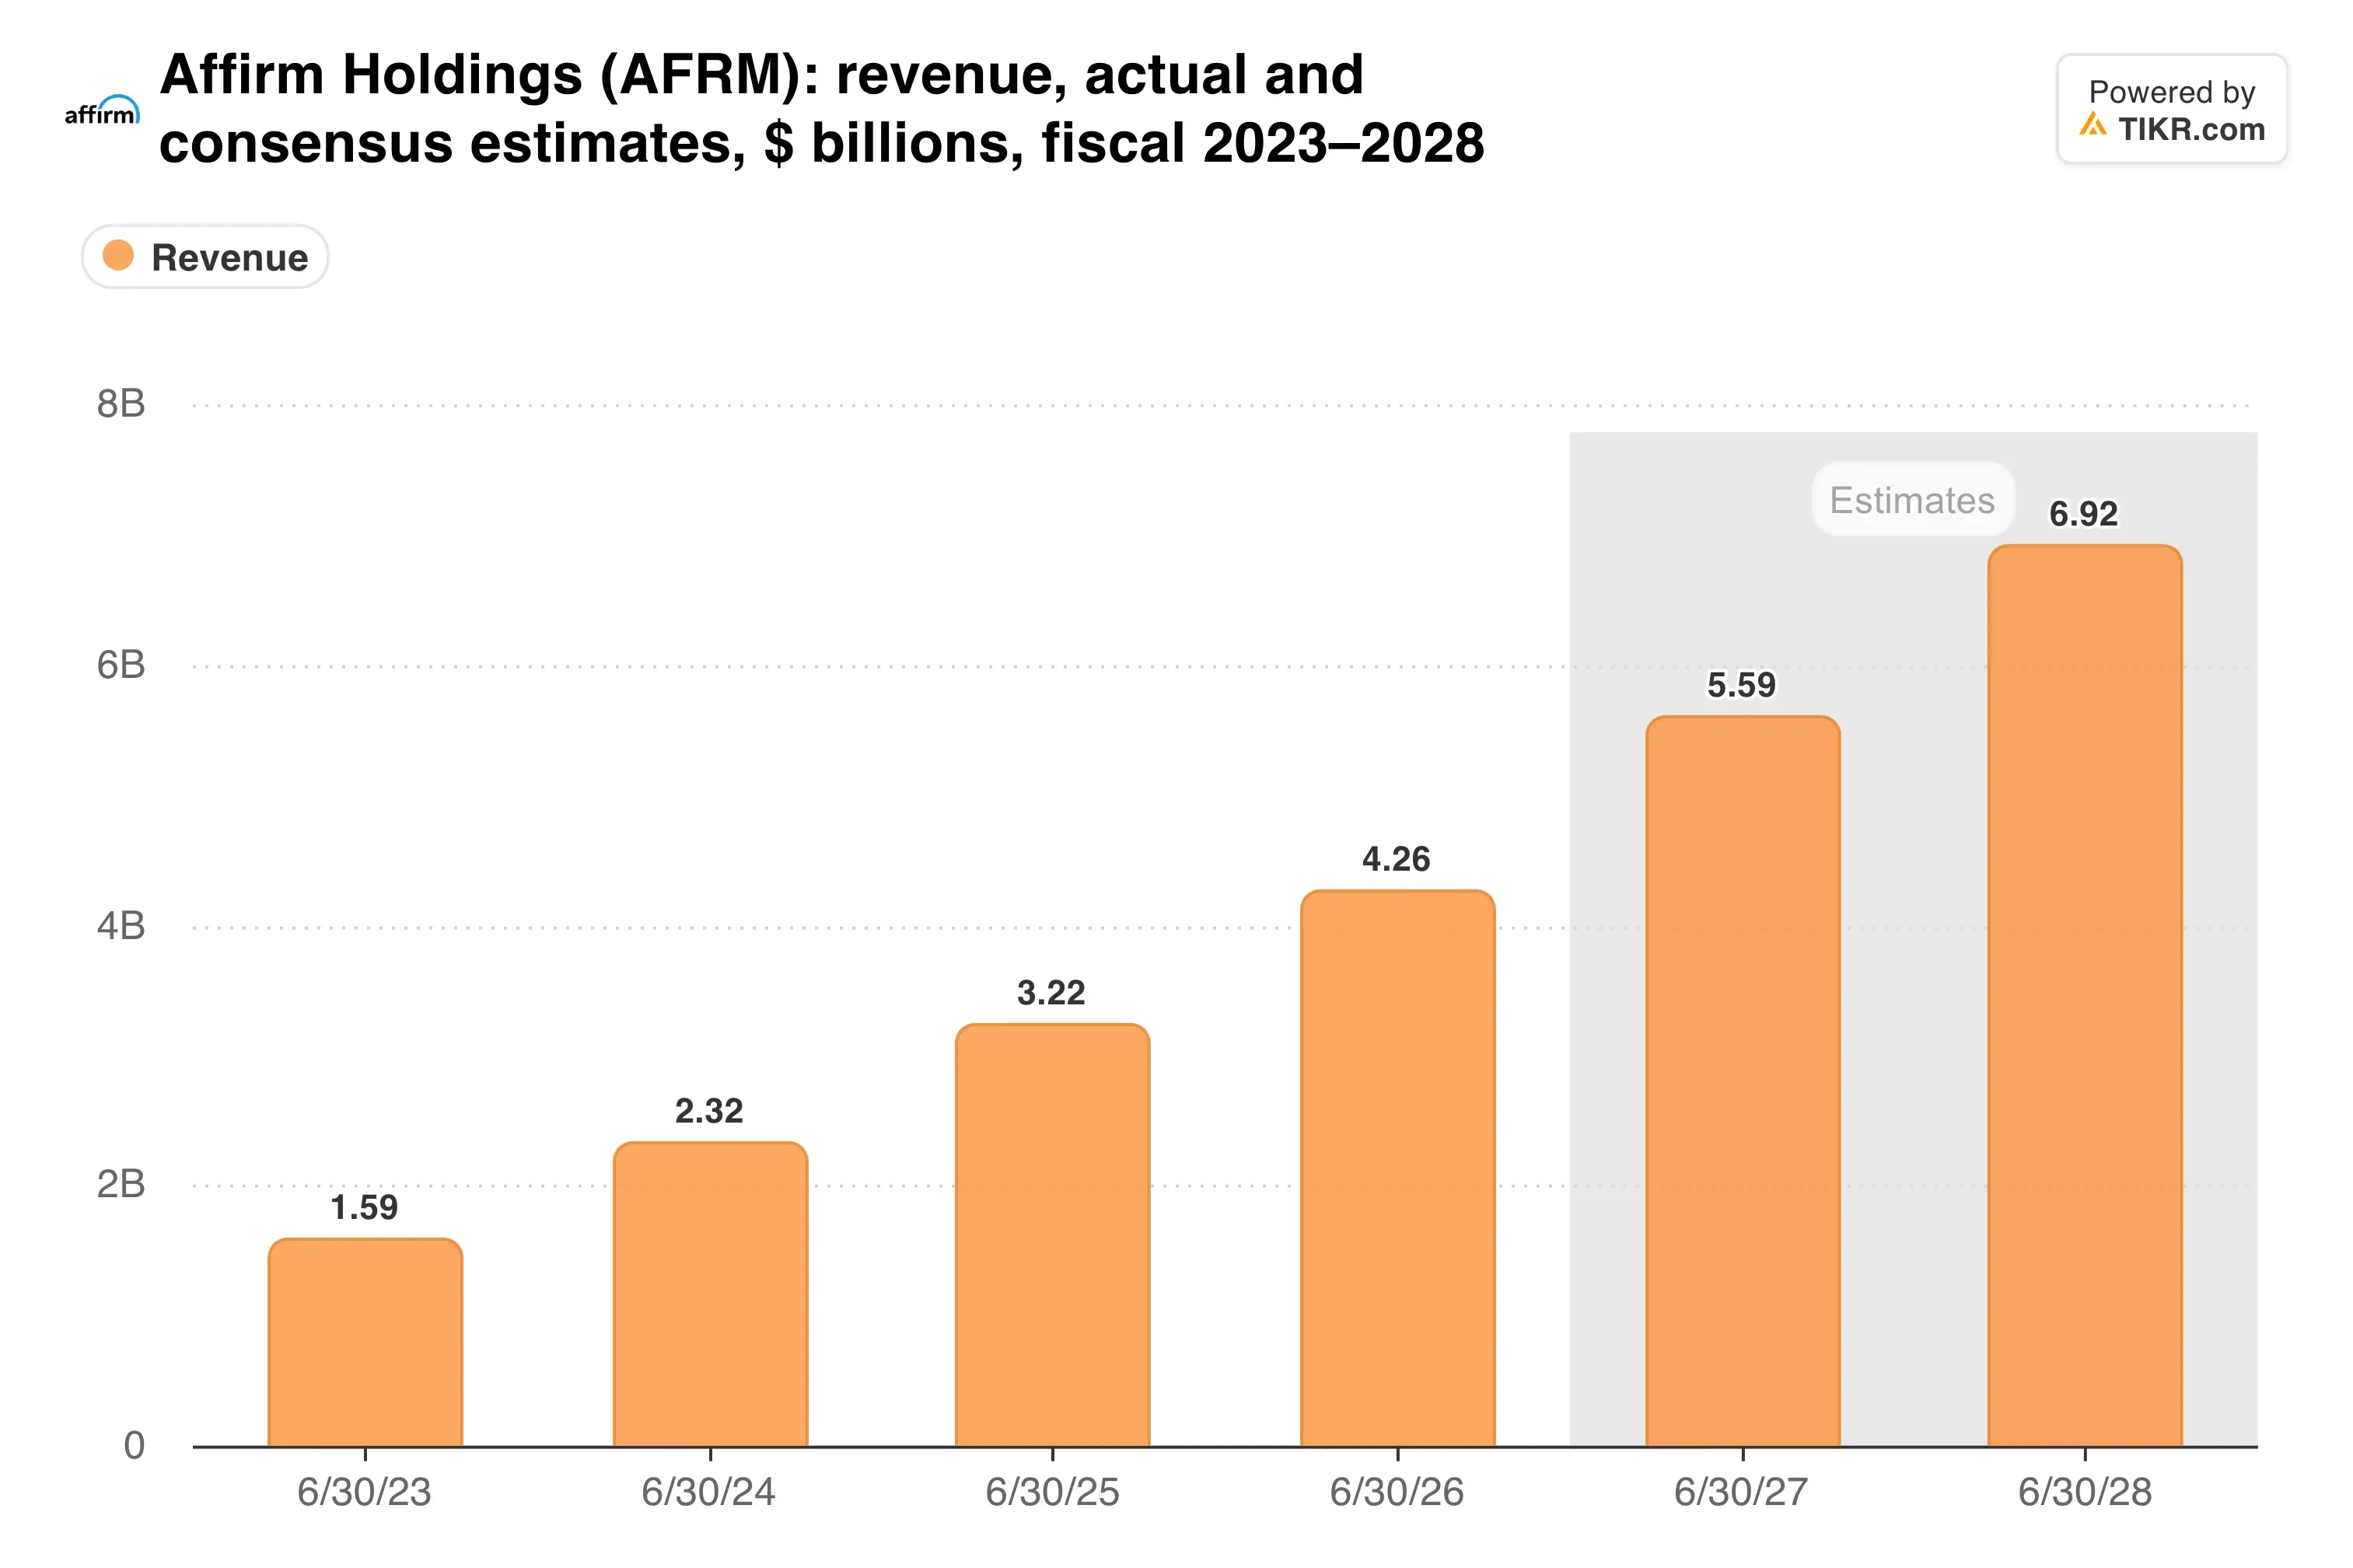
该指引仅小幅上调了这些预期,这可能解释了市场反应平淡的原因。
卡片业务是增长引擎
Affirm Card 的 GMV 飙升 117% 至 33 亿美元,目前占总交易额的 23%。活跃持卡人数量增长 112% 至 600 万。
该卡也降低了 Affirm 对少数几家商户的依赖。其前五大合作伙伴现在贡献了 GMV 的 40%,低于一年前的 44%。
但这存在权衡。卡片交换费收入低于 Affirm 的商户手续费收入,且卡片消费更倾向于产生利息的贷款,这些贷款会留在资产负债表上。一项新的承销模型在测试中将完成购买率提升了 3.4%,这应该会有所帮助,但更多的贷款也意味着更多的信贷风险敞口。
这在资产负债表上有所体现:
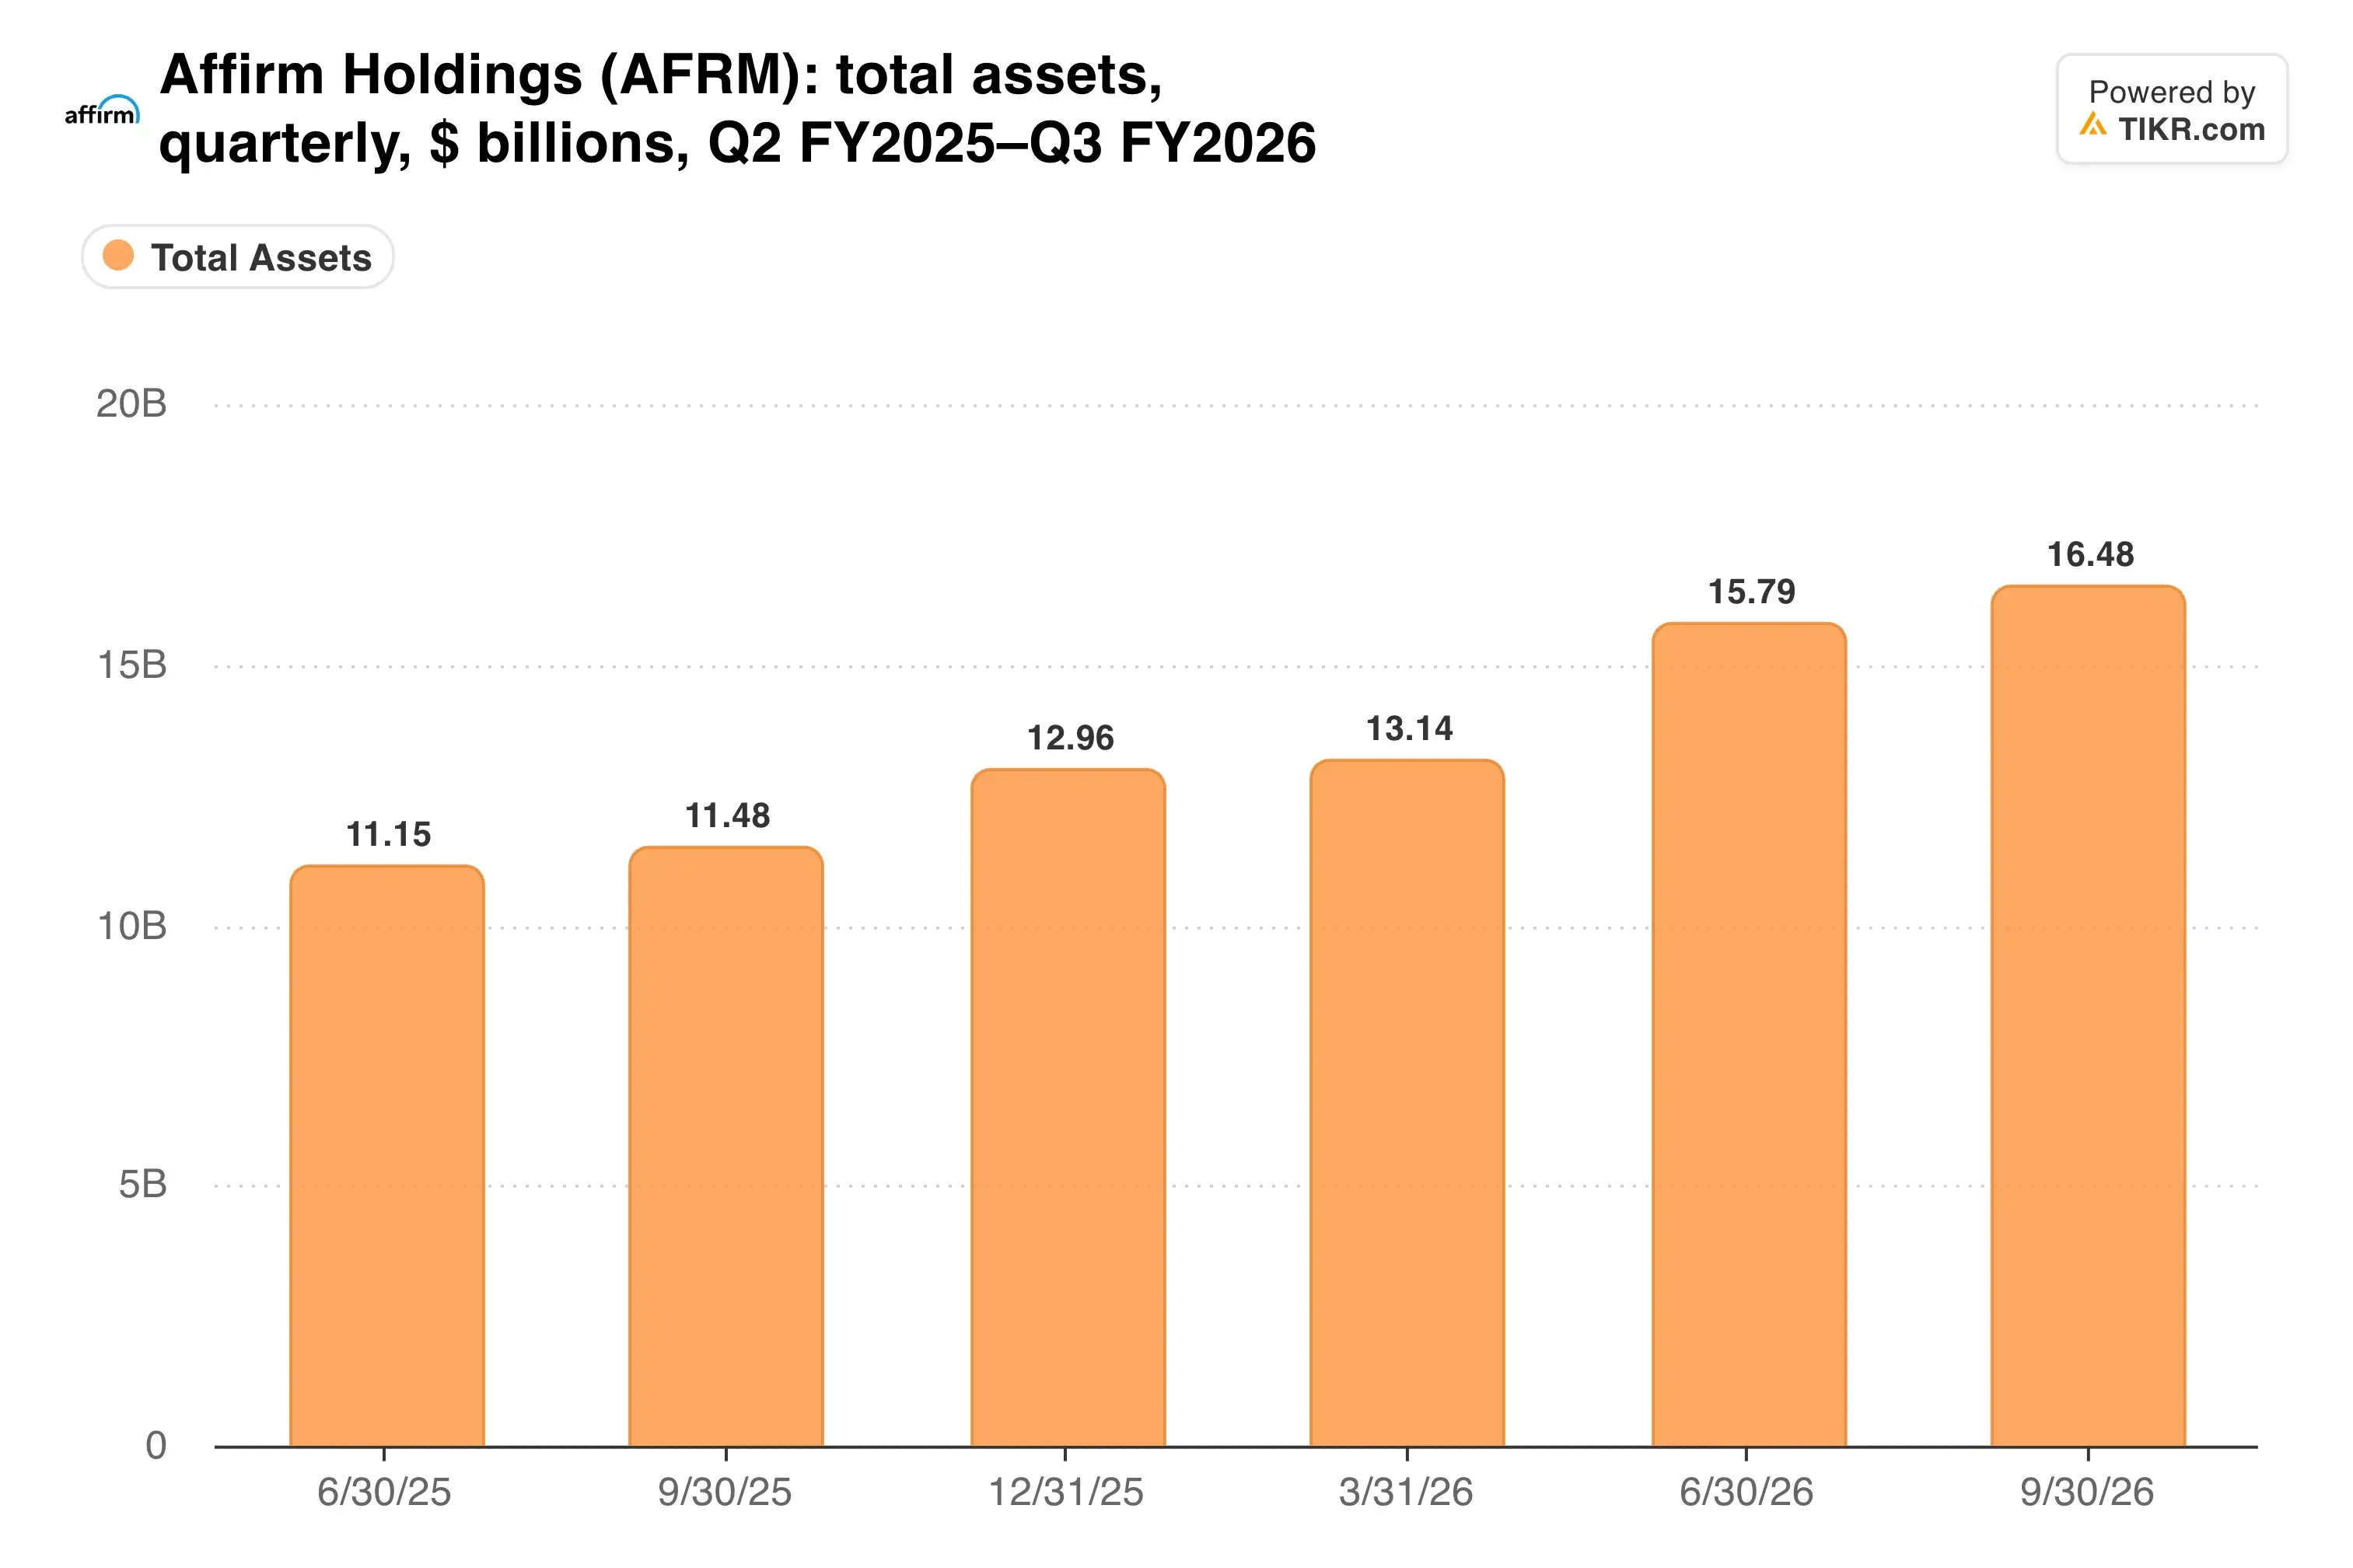
自 2025 年 6 月以来,总资产增长了 48%,达到 165 亿美元。更大的资产负债表是卡片业务增长的代价,这也是为什么信贷质量现在比 GMV 更重要的原因。
TIKR 追踪了 34 位分析师的 Affirm 评级。有多少人给出"买入"评级?
查看 Affirm 的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,所有这些信息都集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Affirm 的分析师评级
信贷质量是需要关注的关键线
逾期 30 天或以上的贷款比例较上一季度上升 35 个基点至 2.9%。管理层将部分增长归因于 9 月份进行的审批测试,这些贷款被保留在其自身的资产负债表上。
资金成本也上升了 27 个基点。此外,第二财季 GAAP 运营利润率指引为 11.5% 至 13.5%,低于预期。管理层将其归咎于与英国新用户相关的合作伙伴认股权证费用。
认股权证和税收已经在本季度产生影响。Affirm 记录了 5110 万美元的企业合作伙伴认股权证费用,所得税费用从 230 万美元飙升至 4090 万美元。
那么,投资者为这一切支付了什么价格呢?
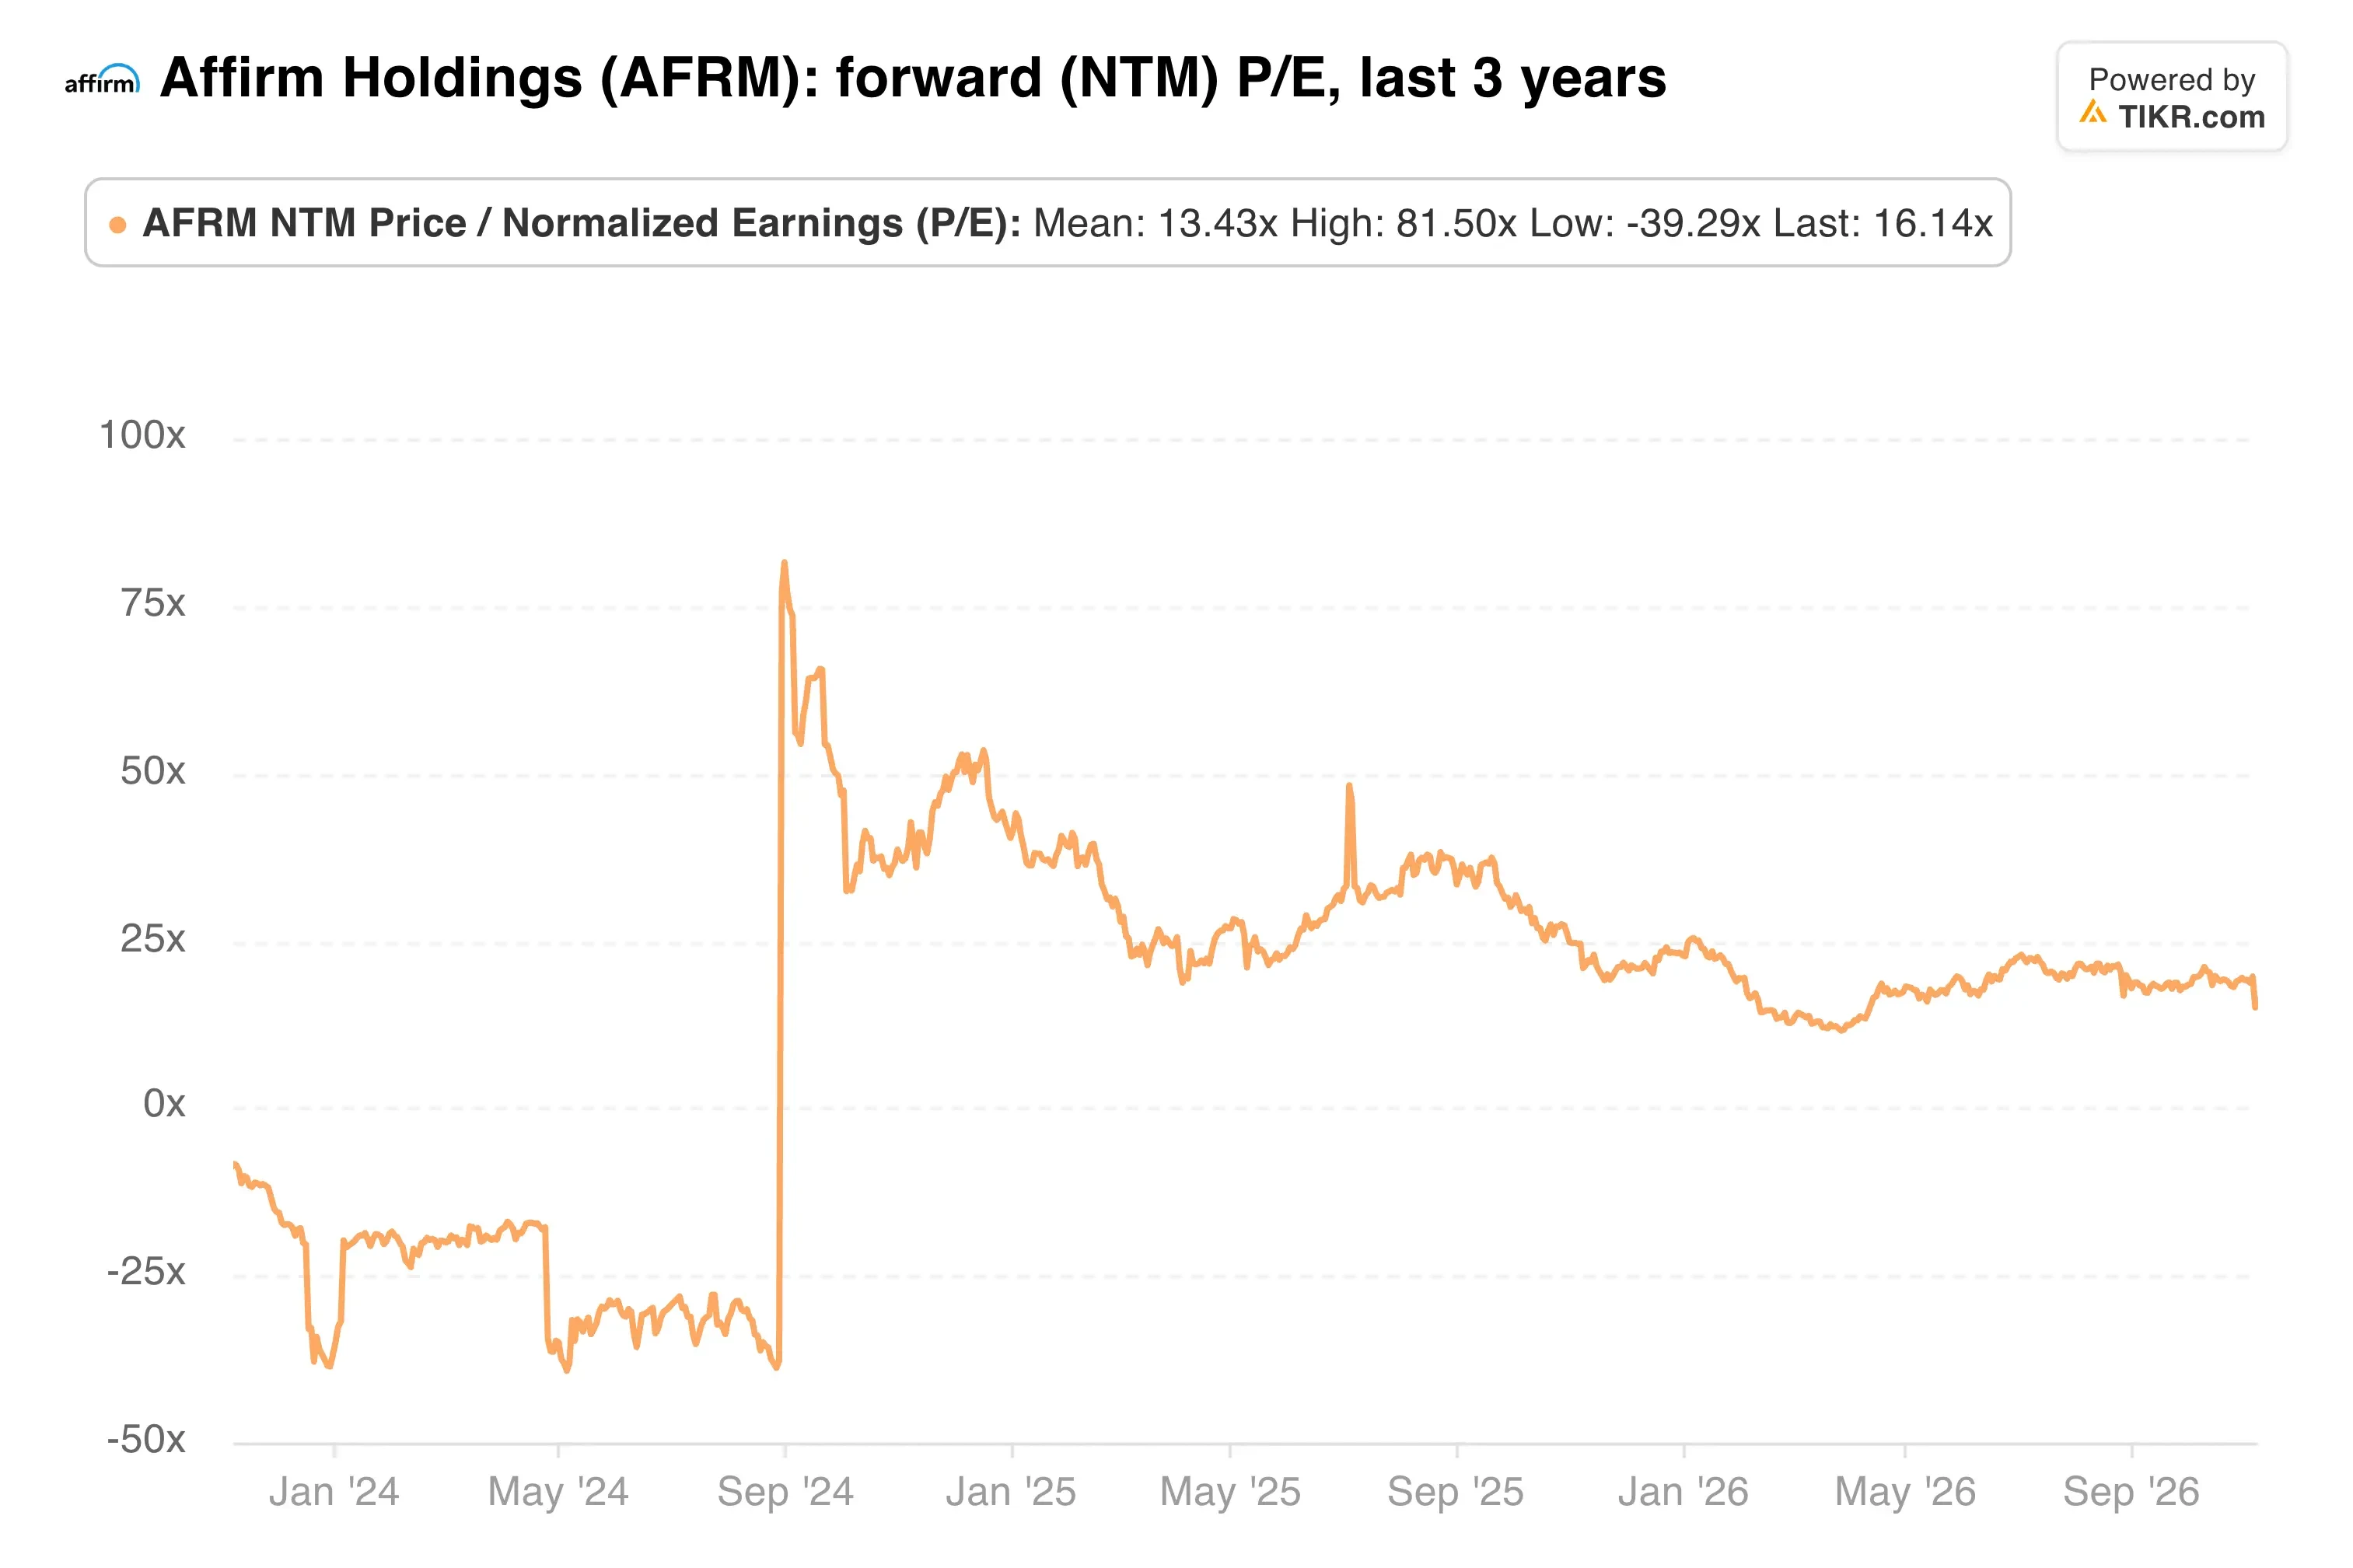
以 16.1 倍的远期市盈率计算,该股的定价方式类似于一个存在信贷问题的贷款机构,尽管其 GMV 增长超过 30%。
我的看法是:增长引擎完好无损,与有意的测试相关的信贷质量上升比因消费者压力导致的上升更容易被原谅。尽管如此,这是管理层一段时间以来首次不得不解释信贷问题。我只有在看到假日季度不良贷款率企稳后,才会考虑在股价疲软时买入。
下一个检查点是预计在 2 月 4 日左右发布的第二财季报告。该报告将涵盖假日期间,并显示 2.9% 的不良贷款率是测试驱动的短暂波动,还是一个趋势的开始。
那么 Affirm 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Affirm 可能的价值。可以从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!