核心要点
- Coatue管理着927.1亿美元资产。其在第三季度新建或增持的头寸中,规模最大的三个包括微软和Meta。
- Coatue将其微软持股增加了一倍多,并增持了79%的Meta股份,目前这两只股票各占其13F股票持仓的约6%。
- 第三只股票自9月30日以来已下跌55%,分析师下调了其盈利预期,而Meta的自由现金流预计将在明年转为深度负值。
- 在这三只股票中,微软在数据上最具说服力:其盈利预期正在上调,且其估值倍数低于其五年平均水平。
Coatue是Philippe Laffont创立的公司,管理着927.1亿美元资产。其截至9月30日的季度13F文件(于11月16日提交)显示,该公司增持了三家大型科技公司,其中包括微软 (MSFT)和Meta Platforms (META)。
这些是该季度其规模最大的新建或增持头寸。总体而言,这份13F文件列出了73项持仓,总计545亿美元美国股票。这三只股票中,只有一只自那时以来守住了阵地。
Coatue将其微软持仓增加了一倍多
截至9月30日,Coatue持有646万股微软股票,价值33.1亿美元,持股数量比三个月前增加了120%。这占其13F股票持仓的6.1%,是其第三大持仓,而该股自那时以来下跌了0.9%。分析师持续上调其预期。目前对2027财年经调整每股收益的共识预期为20.01美元,高于10月份的19.76美元。Office的每用户收入也在增长:微软365商业云收入在9月季度增长了17%,而商业席位增长了5%。
共识目标价也随着预期上调。目前为636美元,处于年内高点,高于7月底的556美元:
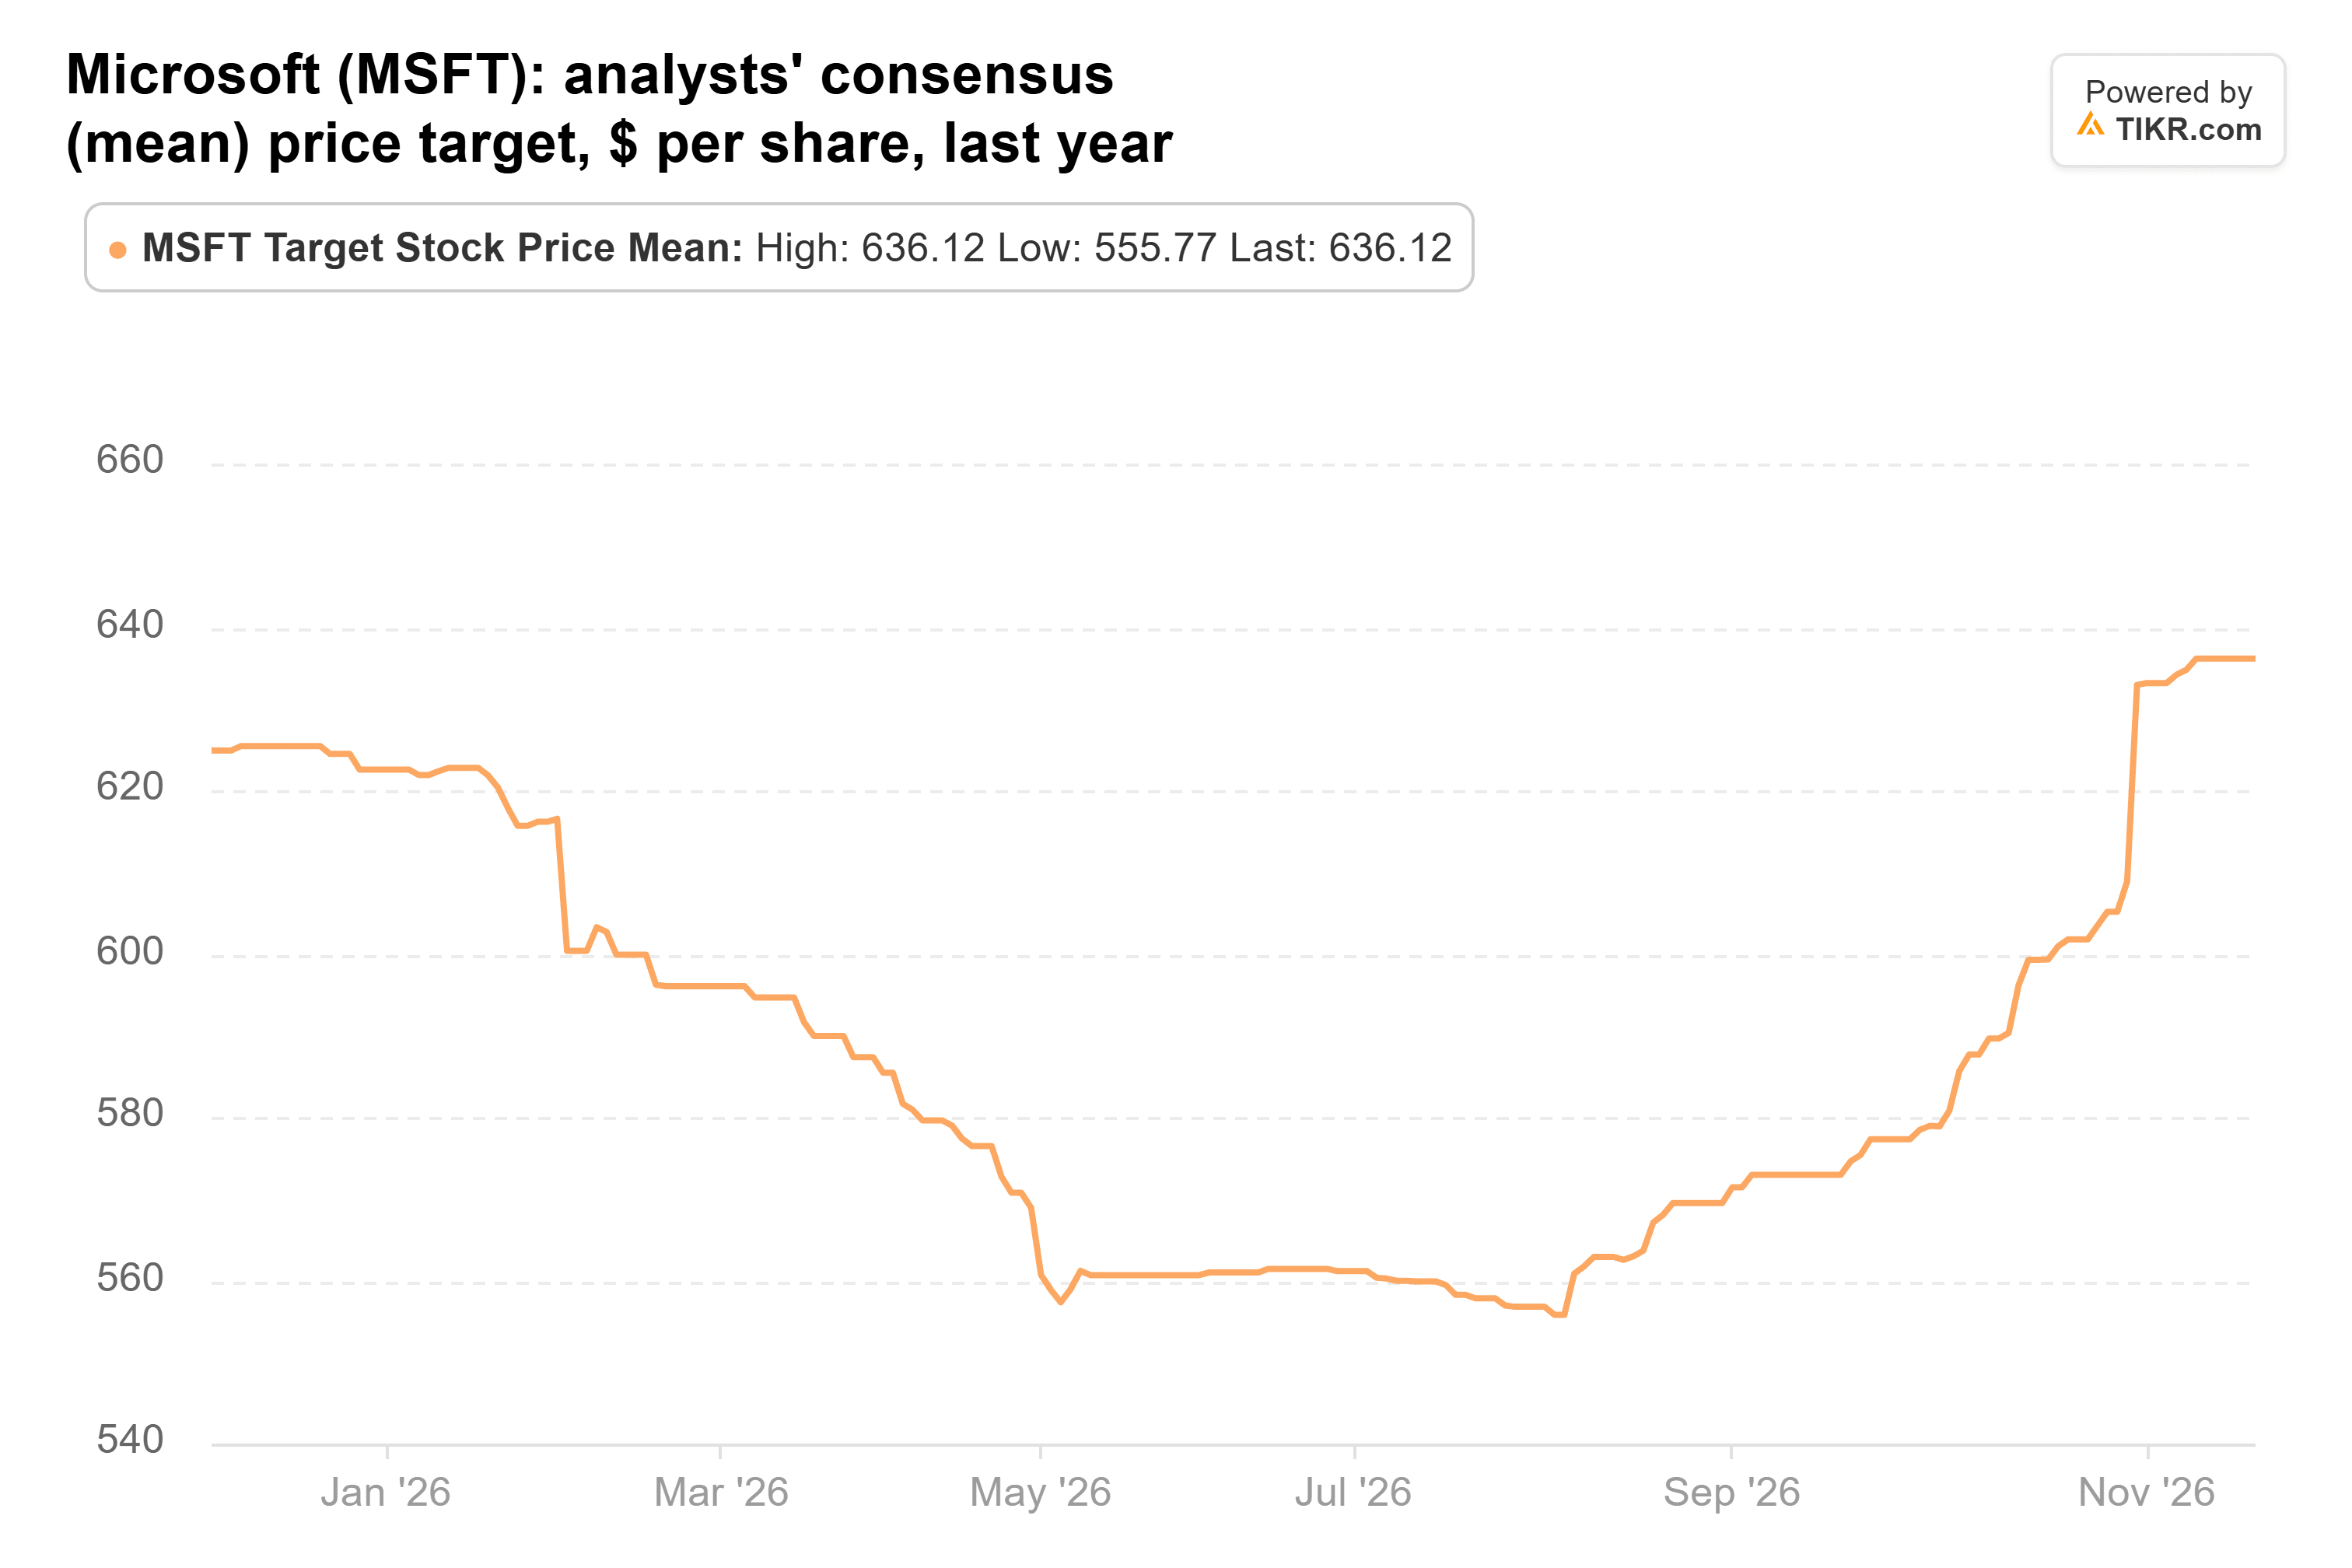
这比最新收盘价高出25%。以约24倍远期市盈率计算,微软的交易价格低于其29倍的五年平均水平。不过,其在AI上投入巨大:分析师预计2027财年自由现金流为327亿美元,而2026财年为670亿美元。
TIKR追踪了59位分析师的微软评级。有多少人给出“买入”评级?
在一个地方查看微软的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看微软的分析师评级
Meta的账单持续膨胀
Coatue在该季度将其Meta持仓增加了79%。截至9月底,其持有451万股Meta股票,价值32.7亿美元,占其13F股票持仓的6.0%。Meta自那时以来下跌了15%。
广告业务仍在快速增长。第三季度收入增长26%至646亿美元,单次广告价格增长14%。但当前的AI建设成本已超过业务带来的收入。第三季度349亿美元的资本支出超过了328亿美元的运营现金流,共识预期显示自由现金流将在2027年触底,达到负480亿美元。自6月底以来,分析师已将其2027年每股收益预期下调了4%。
他们的目标价则相对坚挺。共识目标价为848美元,与一年前的840美元大致持平:
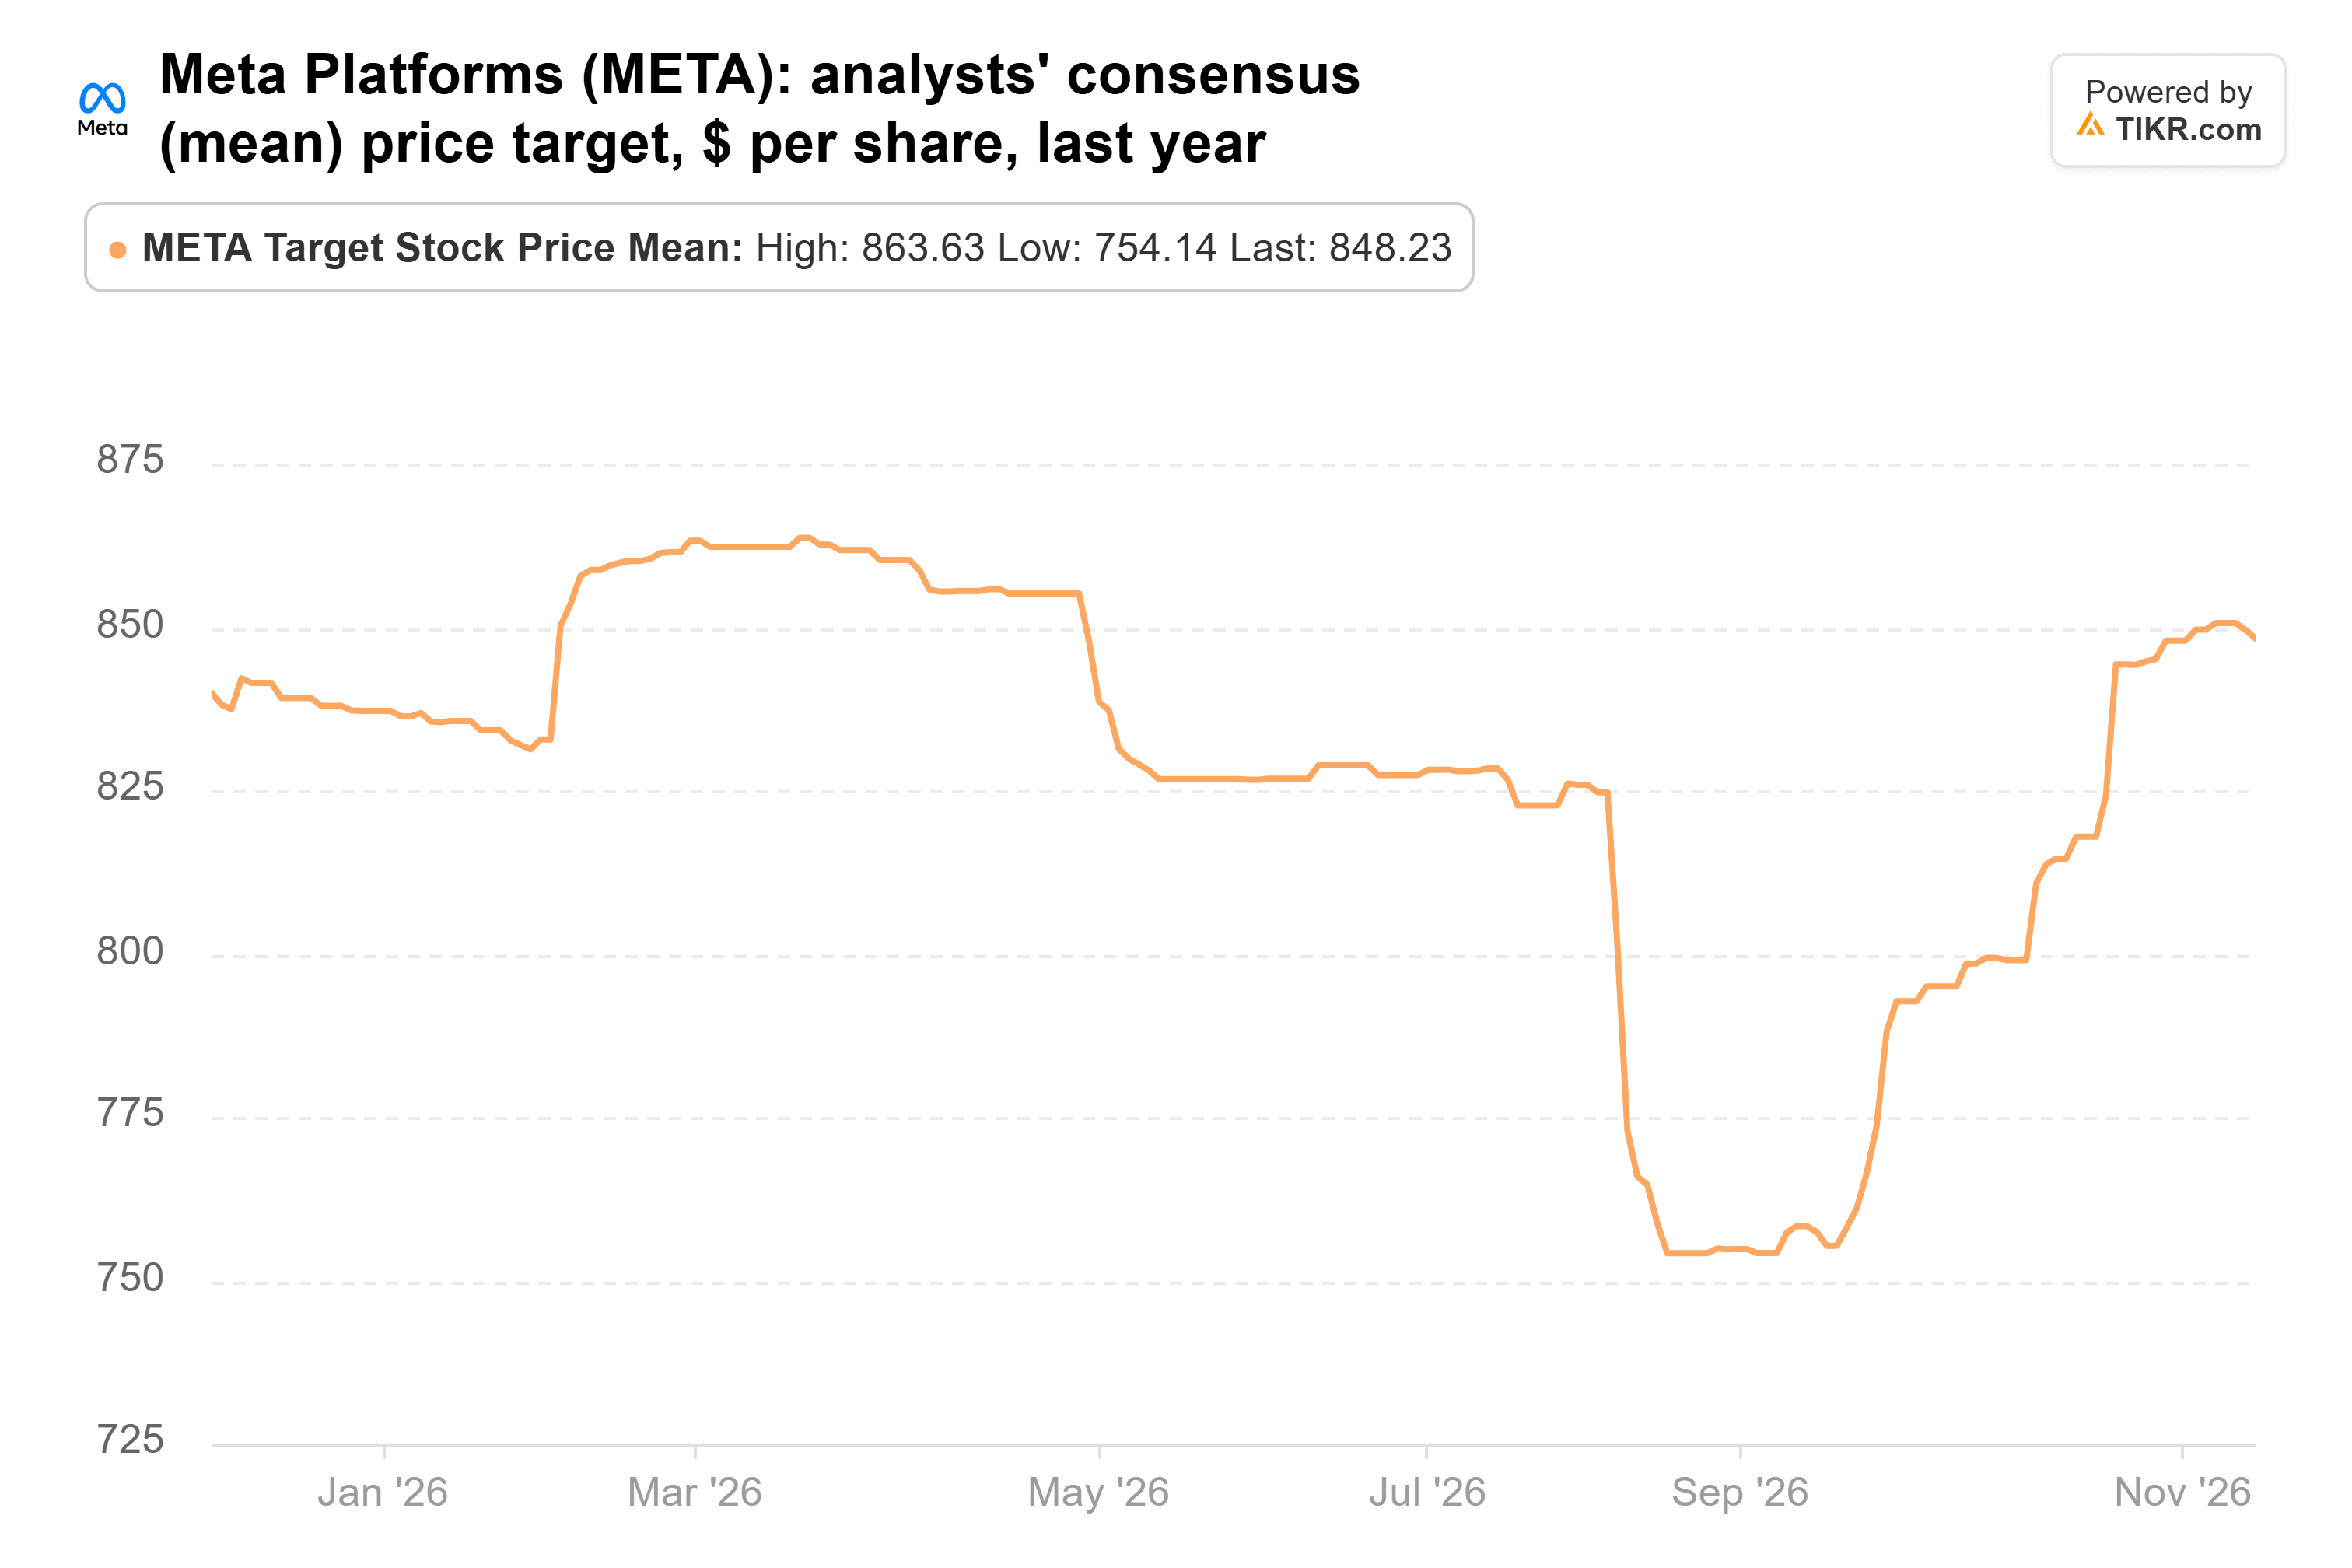
这比最新收盘价高出38%。以约19倍远期市盈率计算,Meta的交易价格低于其21倍的五年平均水平。在其现金流走向错误方向时,这个折扣是合理的。
英特尔自9月以来已腰斩过半
英特尔 (INTC)是这三项持仓中规模最小的。截至9月30日,Coatue持有1565万股英特尔股票,价值18.8亿美元,占其13F股票持仓的3.5%,此前增持了30%。它并不孤单:索罗斯基金管理公司的13F文件显示其英特尔持股比6月30日时增加了28倍以上。自那时以来,英特尔在10月底的第三季度财报中给出疲软展望后,股价已下跌55%。分析师目前预计2027年经调整每股收益为1.79美元,低于该财报发布前的2.11美元。
共识目标价也随预期下调。目前为91美元,低于10月6日118美元的峰值:
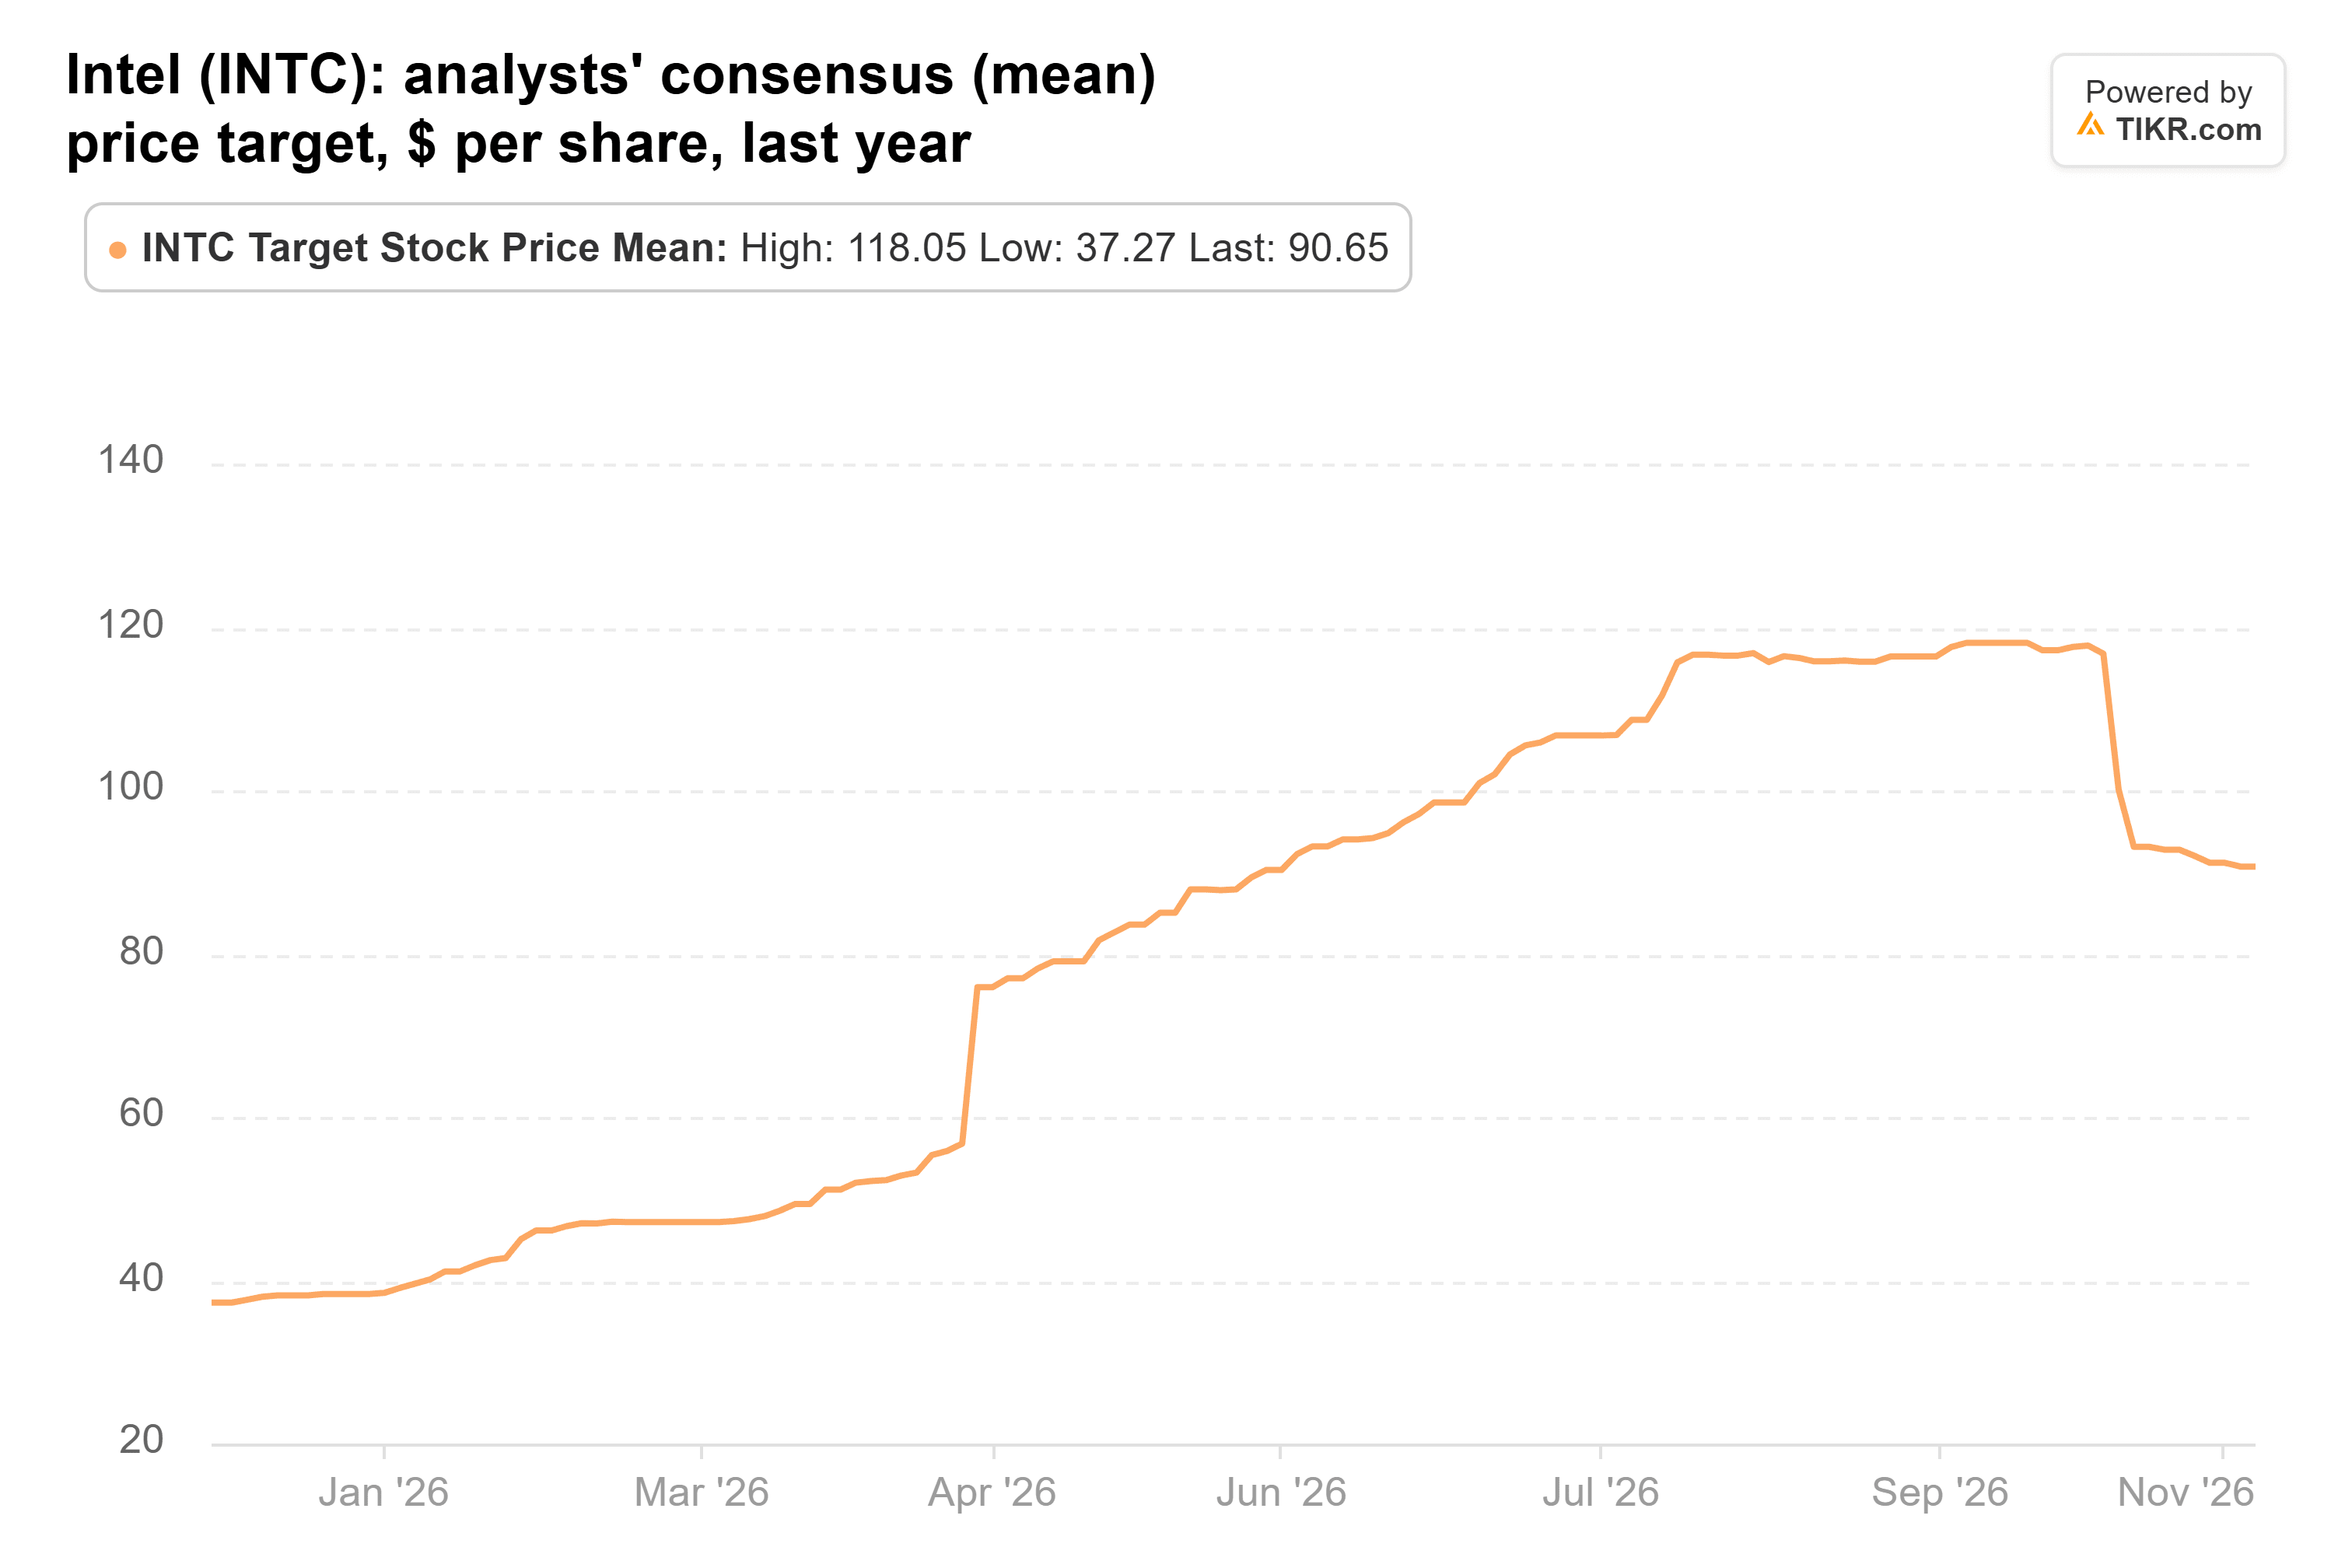
这仍比最新收盘价高出66%,也远高于一年前的37美元。以约39倍远期市盈率计算,英特尔的交易价格低于其50倍的五年平均水平,但该平均值来自其盈利微薄的年份。与其2014-2022年13倍的平均水平相比,其交易估值是这一倍数的三倍。对于仍在下降的盈利预期来说,这个估值过高了。
微软最具说服力
如果我现在只能买入这三只股票中的一只,那会是微软。分析师正在上调其预期,同时却在下调Meta和英特尔的预期,而且其交易价格低于自身的五年平均估值倍数。Meta的情况更接近一些,因为相对于其历史估值更便宜,但我想先看到其现金消耗达到峰值。
微软的风险在于,如果AI支出超过其带来的收入,自由现金流可能持续萎缩。Meta的2027年资本支出计划(预计在1月底的第四季度财报电话会议上公布)是这类支出的下一个重要数据点。Coatue的下一个13F文件(预计在2月中旬提交)将显示其是否继续增持这三只股票中的任何一只。
那么微软股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!