

核心要点
- 一只规模72亿美元的基金——Evergreen Quality Fund——在第三季度清仓了其持有的美光、Lumentum和AMD的股票,而Alphabet和亚马逊则成为了其前两大持仓。
- 分析师的平均目标价仍远高于该基金卖出的这三只股票,从AMD的30%上涨空间到美光的117%不等。
- 在一项待定的全股票交易下,Lumentum的股价现在跟随Marvell的股票走势,这使得它成为这三笔卖出中最容易辩护的一笔。
- 美光以约4倍远期市盈率交易,且盈利预测仍在上升,因此它是我会买回的那一只。
一只规模72亿美元的基金已经退出了AI硬件交易中的三个大赢家。Evergreen Quality Fund截至9月30日的季度13F文件(于11月16日提交)显示,其持仓中已没有在6月30日持有的美光 (MU)、Lumentum (LITE) 或 超威半导体 (AMD) 的股票。
在同一季度,Alphabet (GOOGL) 从一个小仓位变成了该基金的最大持仓,价值9.25亿美元,占其13F文件中持有的72.4亿美元美国股票(分布在56个头寸中)的12.8%。新进入该基金的亚马逊 (AMZN) 以6.5亿美元(9.0%)位居第二。
美光是最大的退出
Evergreen在6月30日持有796,407股美光股票,价值9.19亿美元,占其美国股票持仓的14.8%。到9月30日,它已不再持有任何美光股票,而该股自那时起已下跌38%。13F文件只显示基金在季度最后一天持有的情况,因此无法得知Evergreen何时卖出或卖出的价格。
业务并未放缓。美光在截至9月3日的2026财年收入增长了两倍多,达到1332亿美元,其非公认会计准则毛利率在第四季度达到87.0%。分析师的平均目标价已从一年前的213美元攀升至1,562美元,这比美光的最新收盘价高出117%:
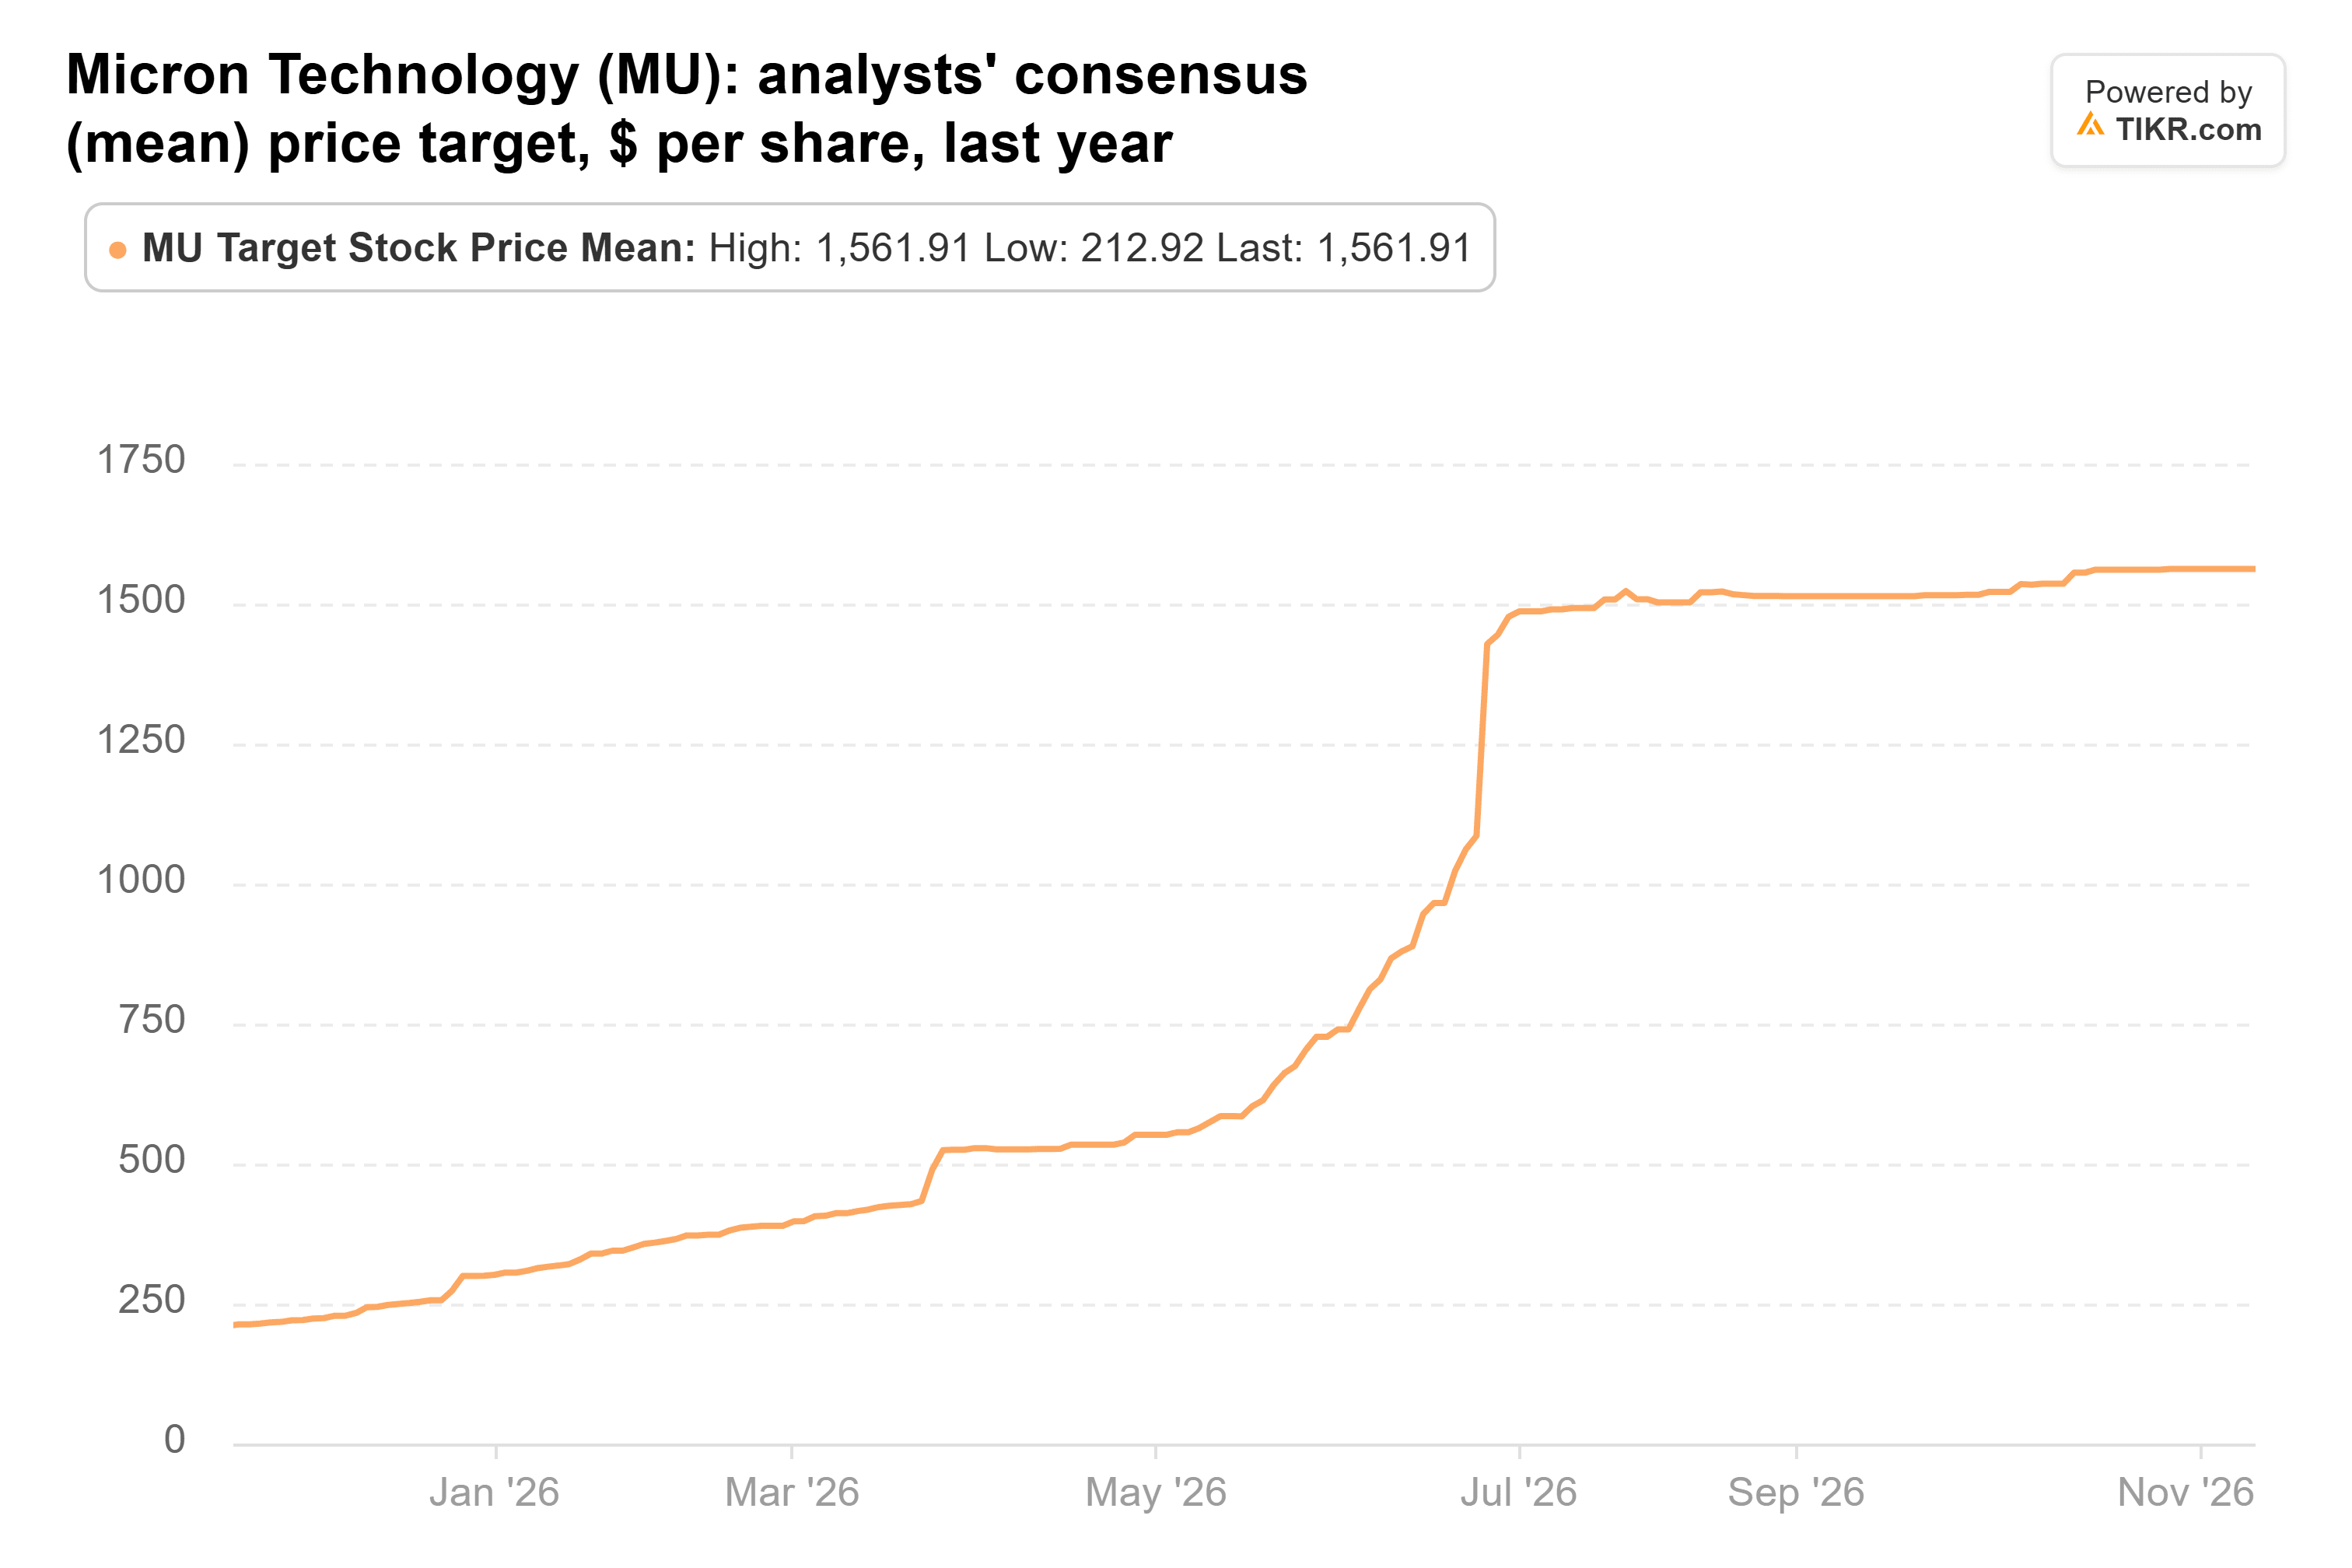
美光将在12月中旬再次发布财报,其对该季度的收入指引为615亿美元,上下浮动15亿美元。
TIKR追踪了50位分析师对美光的评级。有多少人说“买入”?
查看美光的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,所有这些都在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看美光的分析师评级
Lumentum现在随Marvell的股票交易
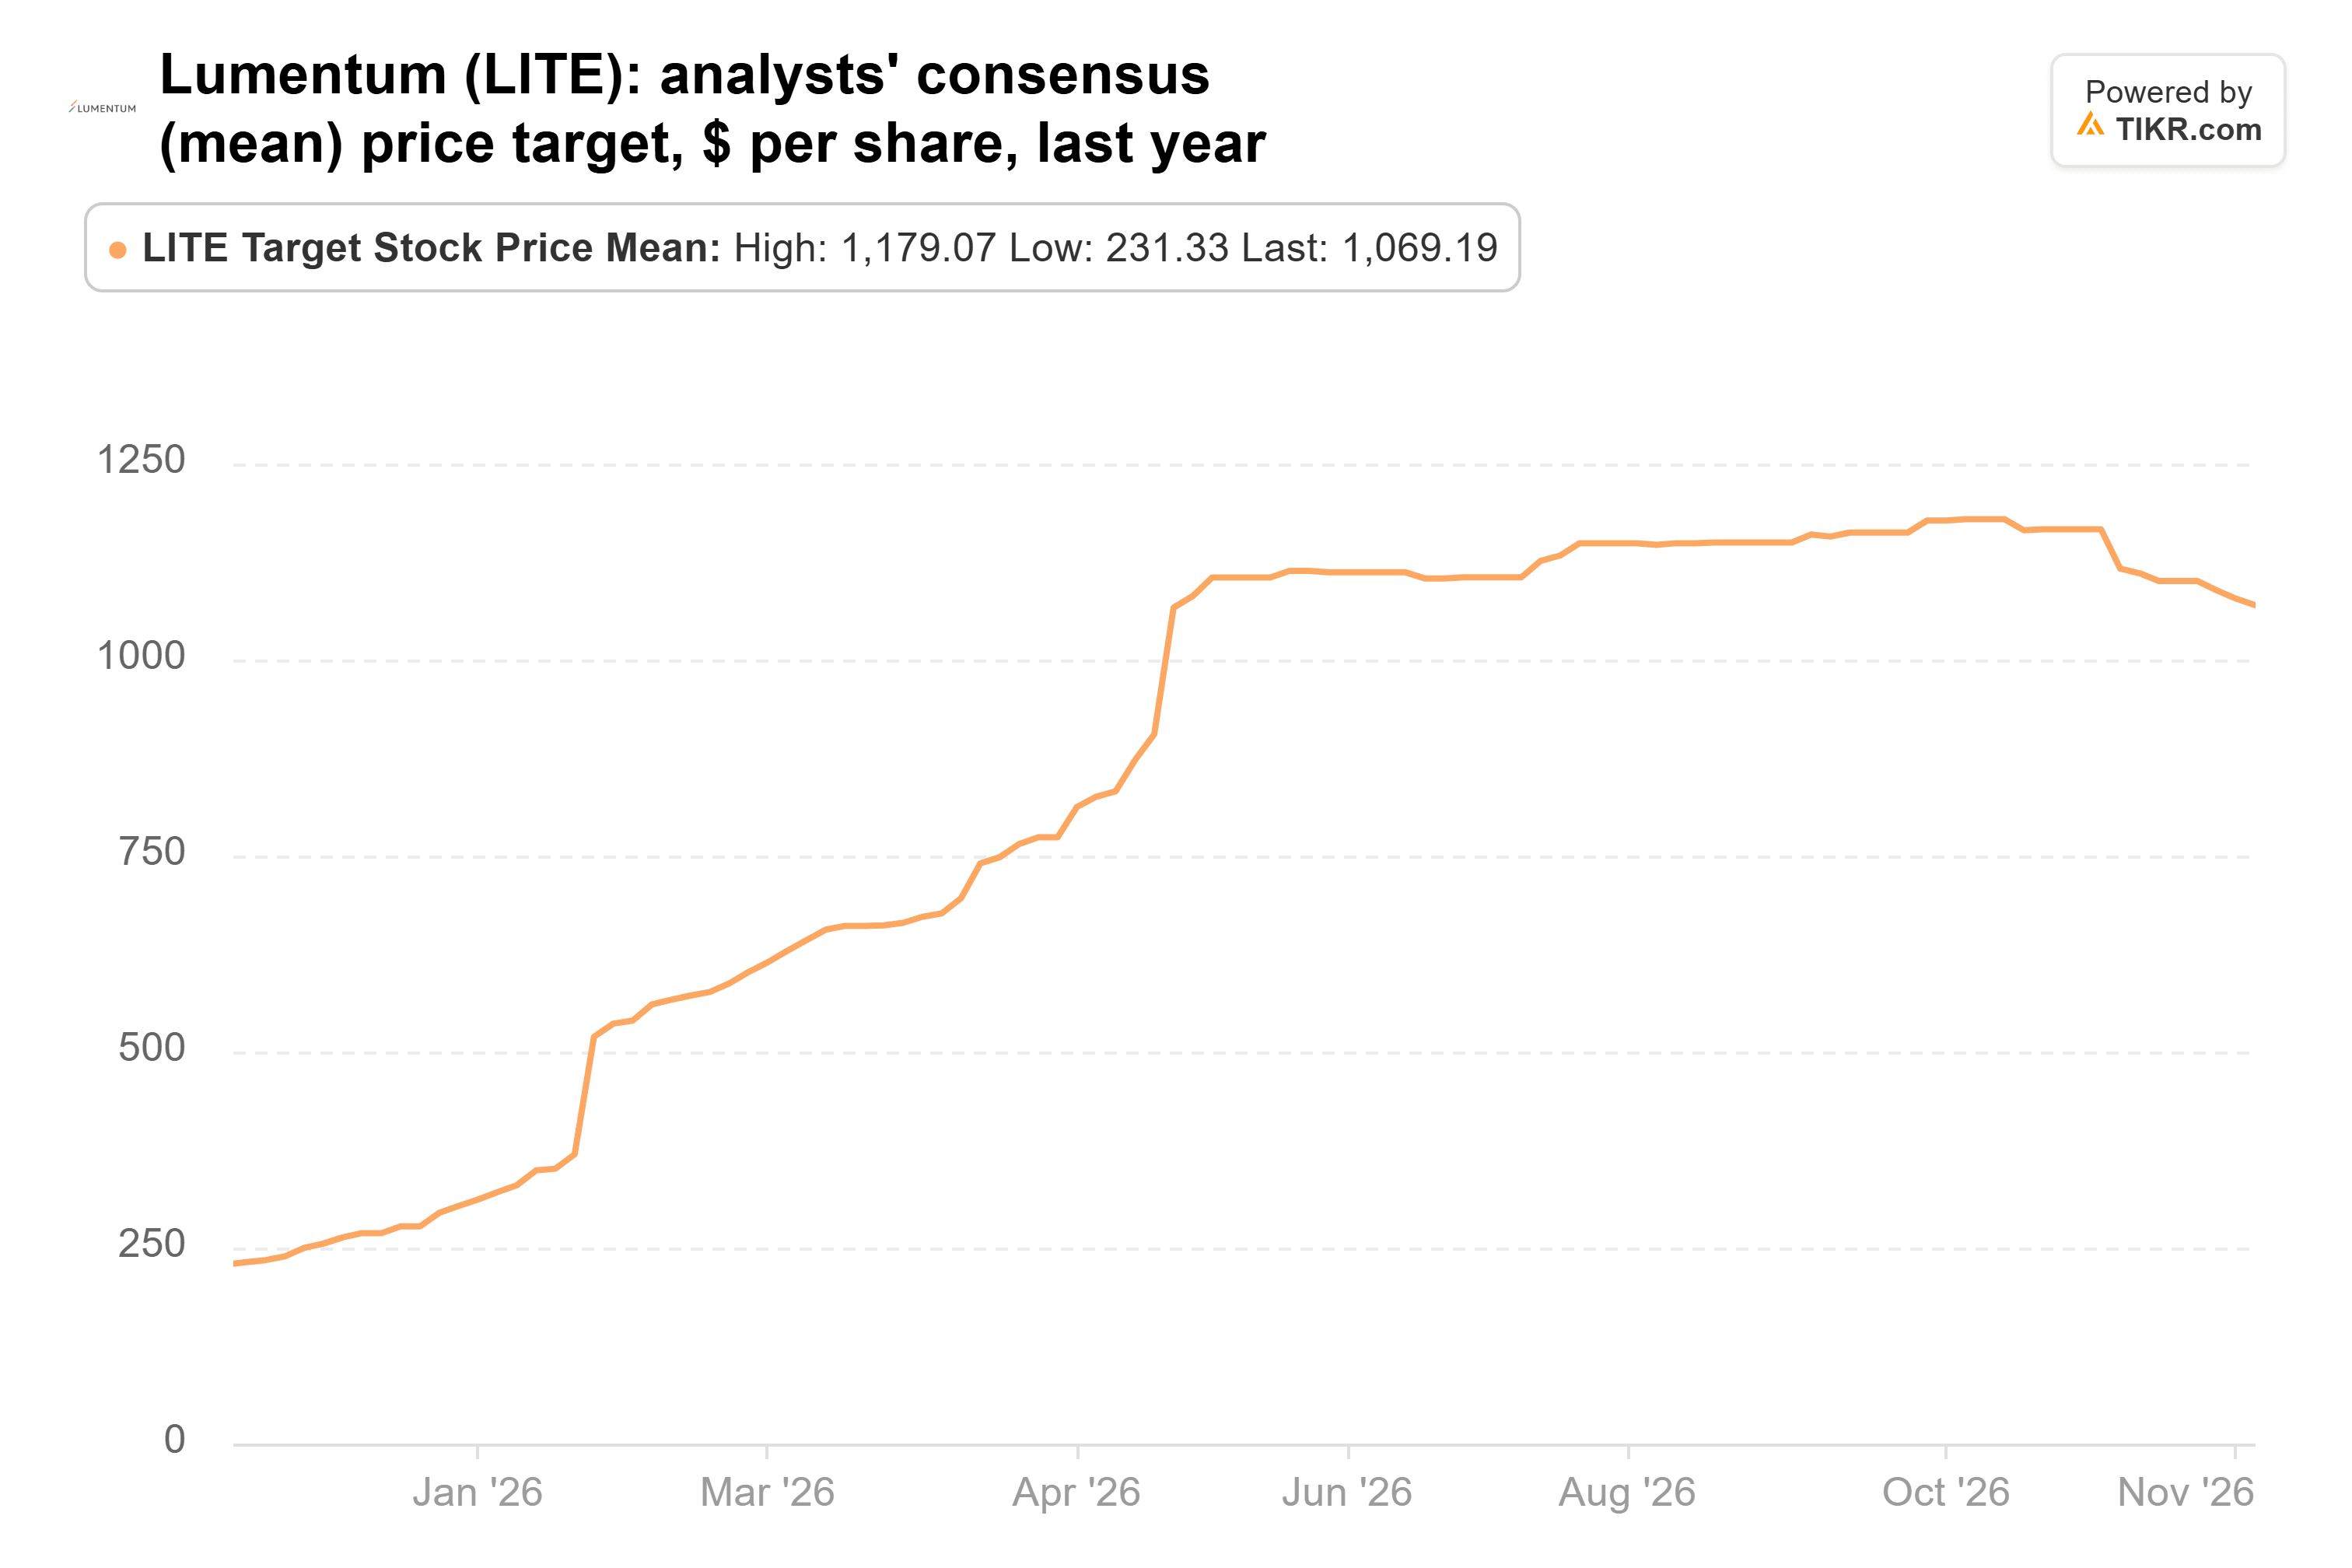
Lumentum是一个较小的赌注:6月30日持有399,855股,价值3.43亿美元,占该基金美国股票持仓的5.5%。自9月30日以来,它下跌了36%。11月初,Marvell同意以全股票交易收购Lumentum,因此Lumentum的价格现在随Marvell的股票波动。
分析师的平均目标价在10月中旬达到1,179美元的峰值,此后已下滑至1,069美元:
由于交易尚待完成,Marvell的股价比任何独立的目标价都更重要。Bernstein在11月9日将其对Lumentum的目标价从900美元下调至635美元,次日又上调至700美元以反映Marvell的股价。该交易仍需获得批准,包括分析师预计需要12到18个月的中国反垄断审查,两家公司目标是在2028年上半年完成交易。
AMD的预测持续攀升
AMD在6月30日占该基金美国股票持仓的5%:546,274股,价值3.17亿美元。自9月30日以来,它下跌了13%。Anthropic、Meta、微软、OpenAI和甲骨文已经在运行工作负载在其首批Helios机架系统上,生产预计将在第四季度大幅扩大。并且2027年共识归一化每股收益为17.64美元,是2026年预期8.09美元的两倍多。
分析师的平均目标价在一年内翻了一倍多,达到658美元,接近其高点:

问题在于股权稀释。AMD授予OpenAI和Meta认股权证,以每股一美分的价格购买最多3.2亿股股票,相当于其流通股的19.6%。这些权证将在两家公司购买芯片且AMD股价超过设定价格时归属。
美光的定价已反映崩盘预期
AMD以约33倍远期市盈率交易,略低于其在TIKR上35倍的5年平均水平,因此投资者已经为Helios在2027年交付成果支付了溢价。其658美元的平均目标价比当前价格高出30%。
Lumentum以约19倍交易,低于其22倍的11年平均水平,其1,069美元的平均目标价比当前价格高出96%。但在交易完成或破裂之前,Lumentum的持有者实际上是在押注Marvell的股票。
美光以约4倍交易,接近其在TIKR上12年区间的底部,远低于其9.9倍的中位数,接近2017年和2018年(即上一个内存周期见顶时)的水平。投资者将当前的利润定价为峰值,他们有理由保持警惕:美光的每股收益从2018财年到2020财年下降了79%。即便如此,2028财年的共识归一化每股收益自6月底以来上涨了27%。管理层还表示,26份多年期照付不议合同将覆盖2030年前超过35%的收入。
如果我能买回一只,那将是美光
如果只能买回这三只中的一只,那将是美光。以约4倍远期市盈率计算,它已经像是在交易即将到来的急剧下滑,而那些合同为其部分利润设定了底线。我认为Evergreen在Lumentum上的操作是正确的,而AMD的定价对于Helios需要交付的成果来说是公允的。
美光的风险在于新供应。包括美光自身在内的新晶圆厂将在2027年和2028年投产,在上一次低迷中,美光的公认会计准则毛利率从2022财年的45.2%降至2023财年的2.7%。
Evergreen新的前两大持仓开局喜忧参半:自9月30日以来,Alphabet下跌了18%,亚马逊上涨了3%。美光的下一次财报将显示其利润率是否保持在峰值附近。Evergreen的下一个13F文件(将于2月中旬到期)将显示该基金在第四季度的操作。
那么美光股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





