


核心要点
- 截至9月30日,管理着23.7亿美元资产的Check Capital Management,其13F持仓中有34.2%是伯克希尔·哈撒韦 (BRK.B),该季度其持股数量增加了2%。
- 其申报文件还列出了名义价值为21亿美元的伯克希尔看涨期权,超过了其报告的所有股票价值总和。
- 伯克希尔在同一季度回购了96亿美元自家股票,但自那以后股价上涨了19%,交易价格接近其五年来的最高前瞻市盈率。
- 鉴于分析师预计到2028年盈利增长有限,我会等待一个更好的价格再考虑跟随该基金。
Check Capital Management于11月5日提交的截至9月30日的季度13F文件显示,有一只股票遥遥领先于其他16只:伯克希尔·哈撒韦。
占其股票持仓三分之一,外加大量看涨期权
截至9月30日,该基金持有110万股伯克希尔B类股票,价值5.47亿美元,占其13F中16亿美元美国股票持仓的34.2%。这比6月底持有的股票价值高出2%。
它还列出了名义价值为21亿美元的伯克希尔看涨期权,超过了其整个股票持仓的总和。(根据其最新的ADV表格,该公司总共管理着23.7亿美元资产。)而且,持有伯克希尔的看涨期权是该基金的老习惯:其13F文件最早可追溯到2012年就列有此类期权。
自9月30日以来,伯克希尔股价已上涨19%。
TIKR追踪4位分析师对伯克希尔·哈撒韦的评级。有多少人说“买入”?
在一个地方查看伯克希尔·哈撒韦的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看伯克希尔·哈撒韦的分析师评级
伯克希尔也在买入
该基金在第三季度并非孤军奋战。伯克希尔在11月7日的公告中表示,回购了约96亿美元自家股票,是第二季度45亿美元的两倍多。
该公告的其他部分则喜忧参半。运营收益下降5.8%至127亿美元,原因是保险承保收益下降42.9%,且由于利率下降,保险投资收入下降14.1%。
BNSF铁路、伯克希尔·哈撒韦能源公司以及制造、服务和零售业务的收益均有所增长。
利率在这里影响很大,因为税后投资收入占伯克希尔2025年运营收益的36.1%。
因此,对于CEO格雷格·阿贝尔来说,关键问题在于他能否将3523亿美元的现金和国库券(截至9月30日,低于6月的3592亿美元)投入到比国库券回报率更高的地方。
回购股票是一种答案。7月份以68亿美元收购房屋建筑商Taylor Morrison是另一种,其对Alphabet的100亿美元持股也是,而该持股目前的交易价格已低于伯克希尔的买入价。
26倍市盈率合理吗?
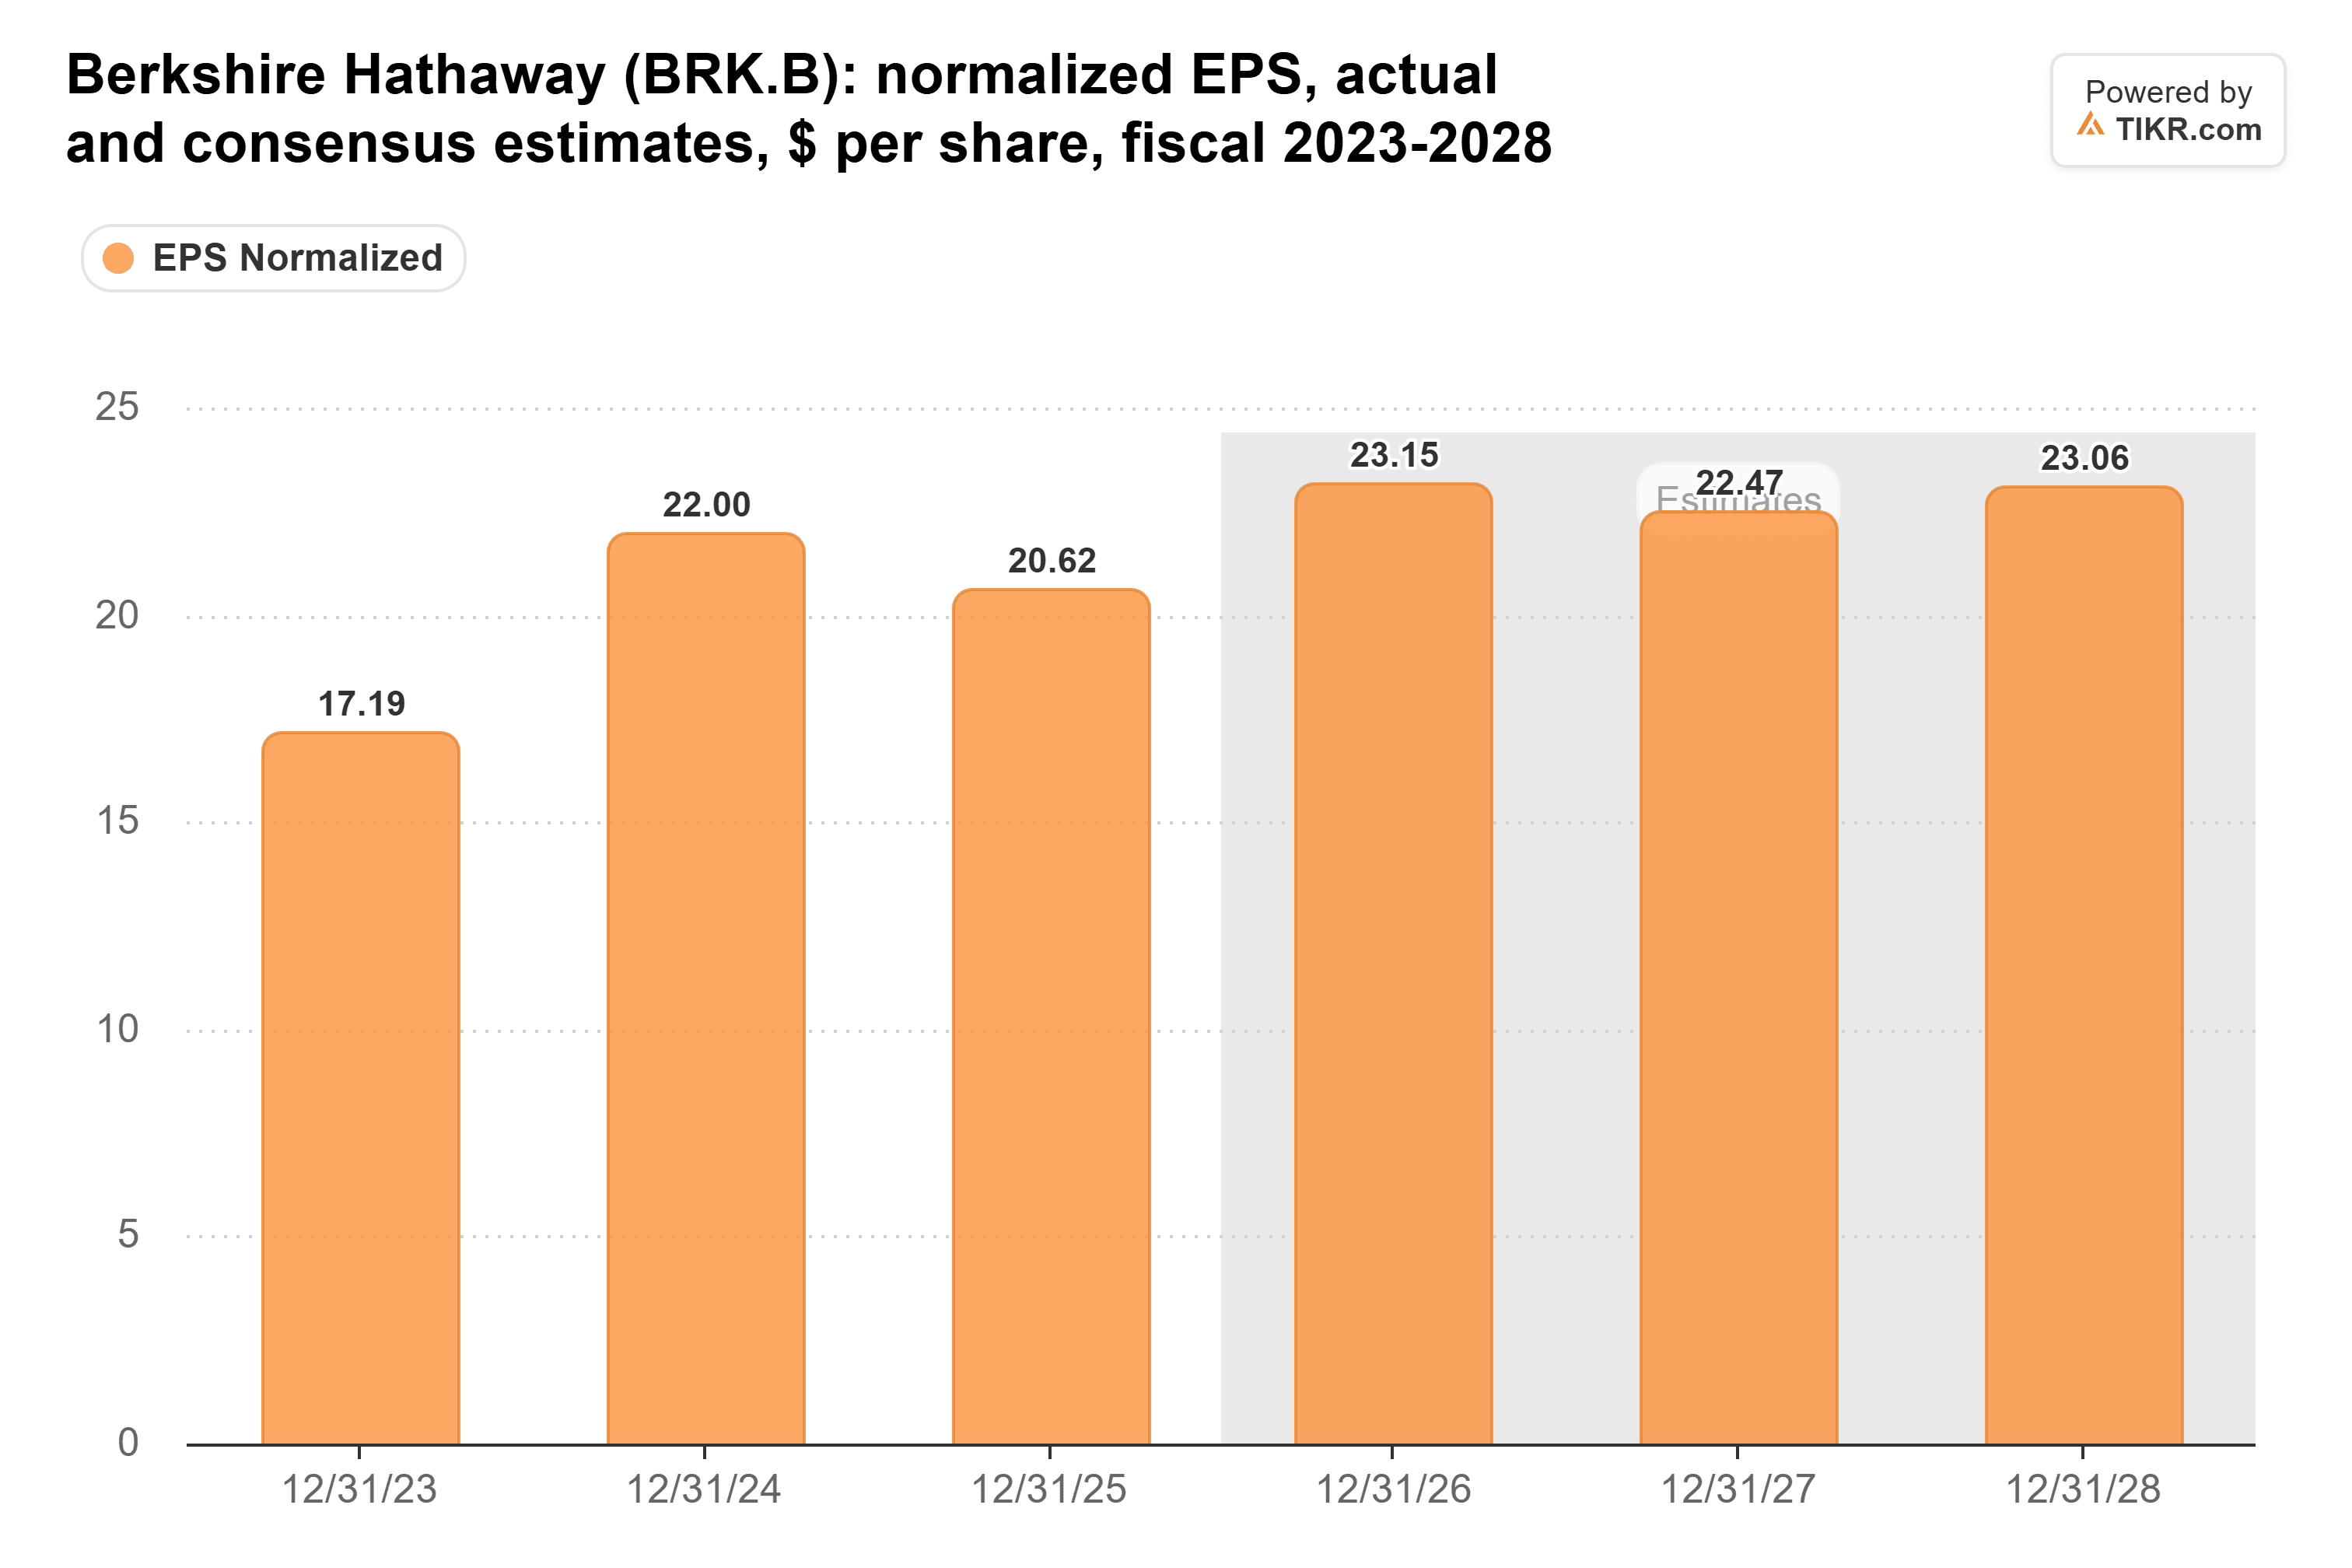
分析师预计未来盈利增长有限。TIKR的共识预测显示,归一化每股收益将从2025年的20.62美元上升至2026年的23.15美元,然后在2027年降至22.47美元,2028年回升至23.06美元:
鉴于第三季度运营收益下降5.8%,我看不出分析师有太多理由上调这些预测。
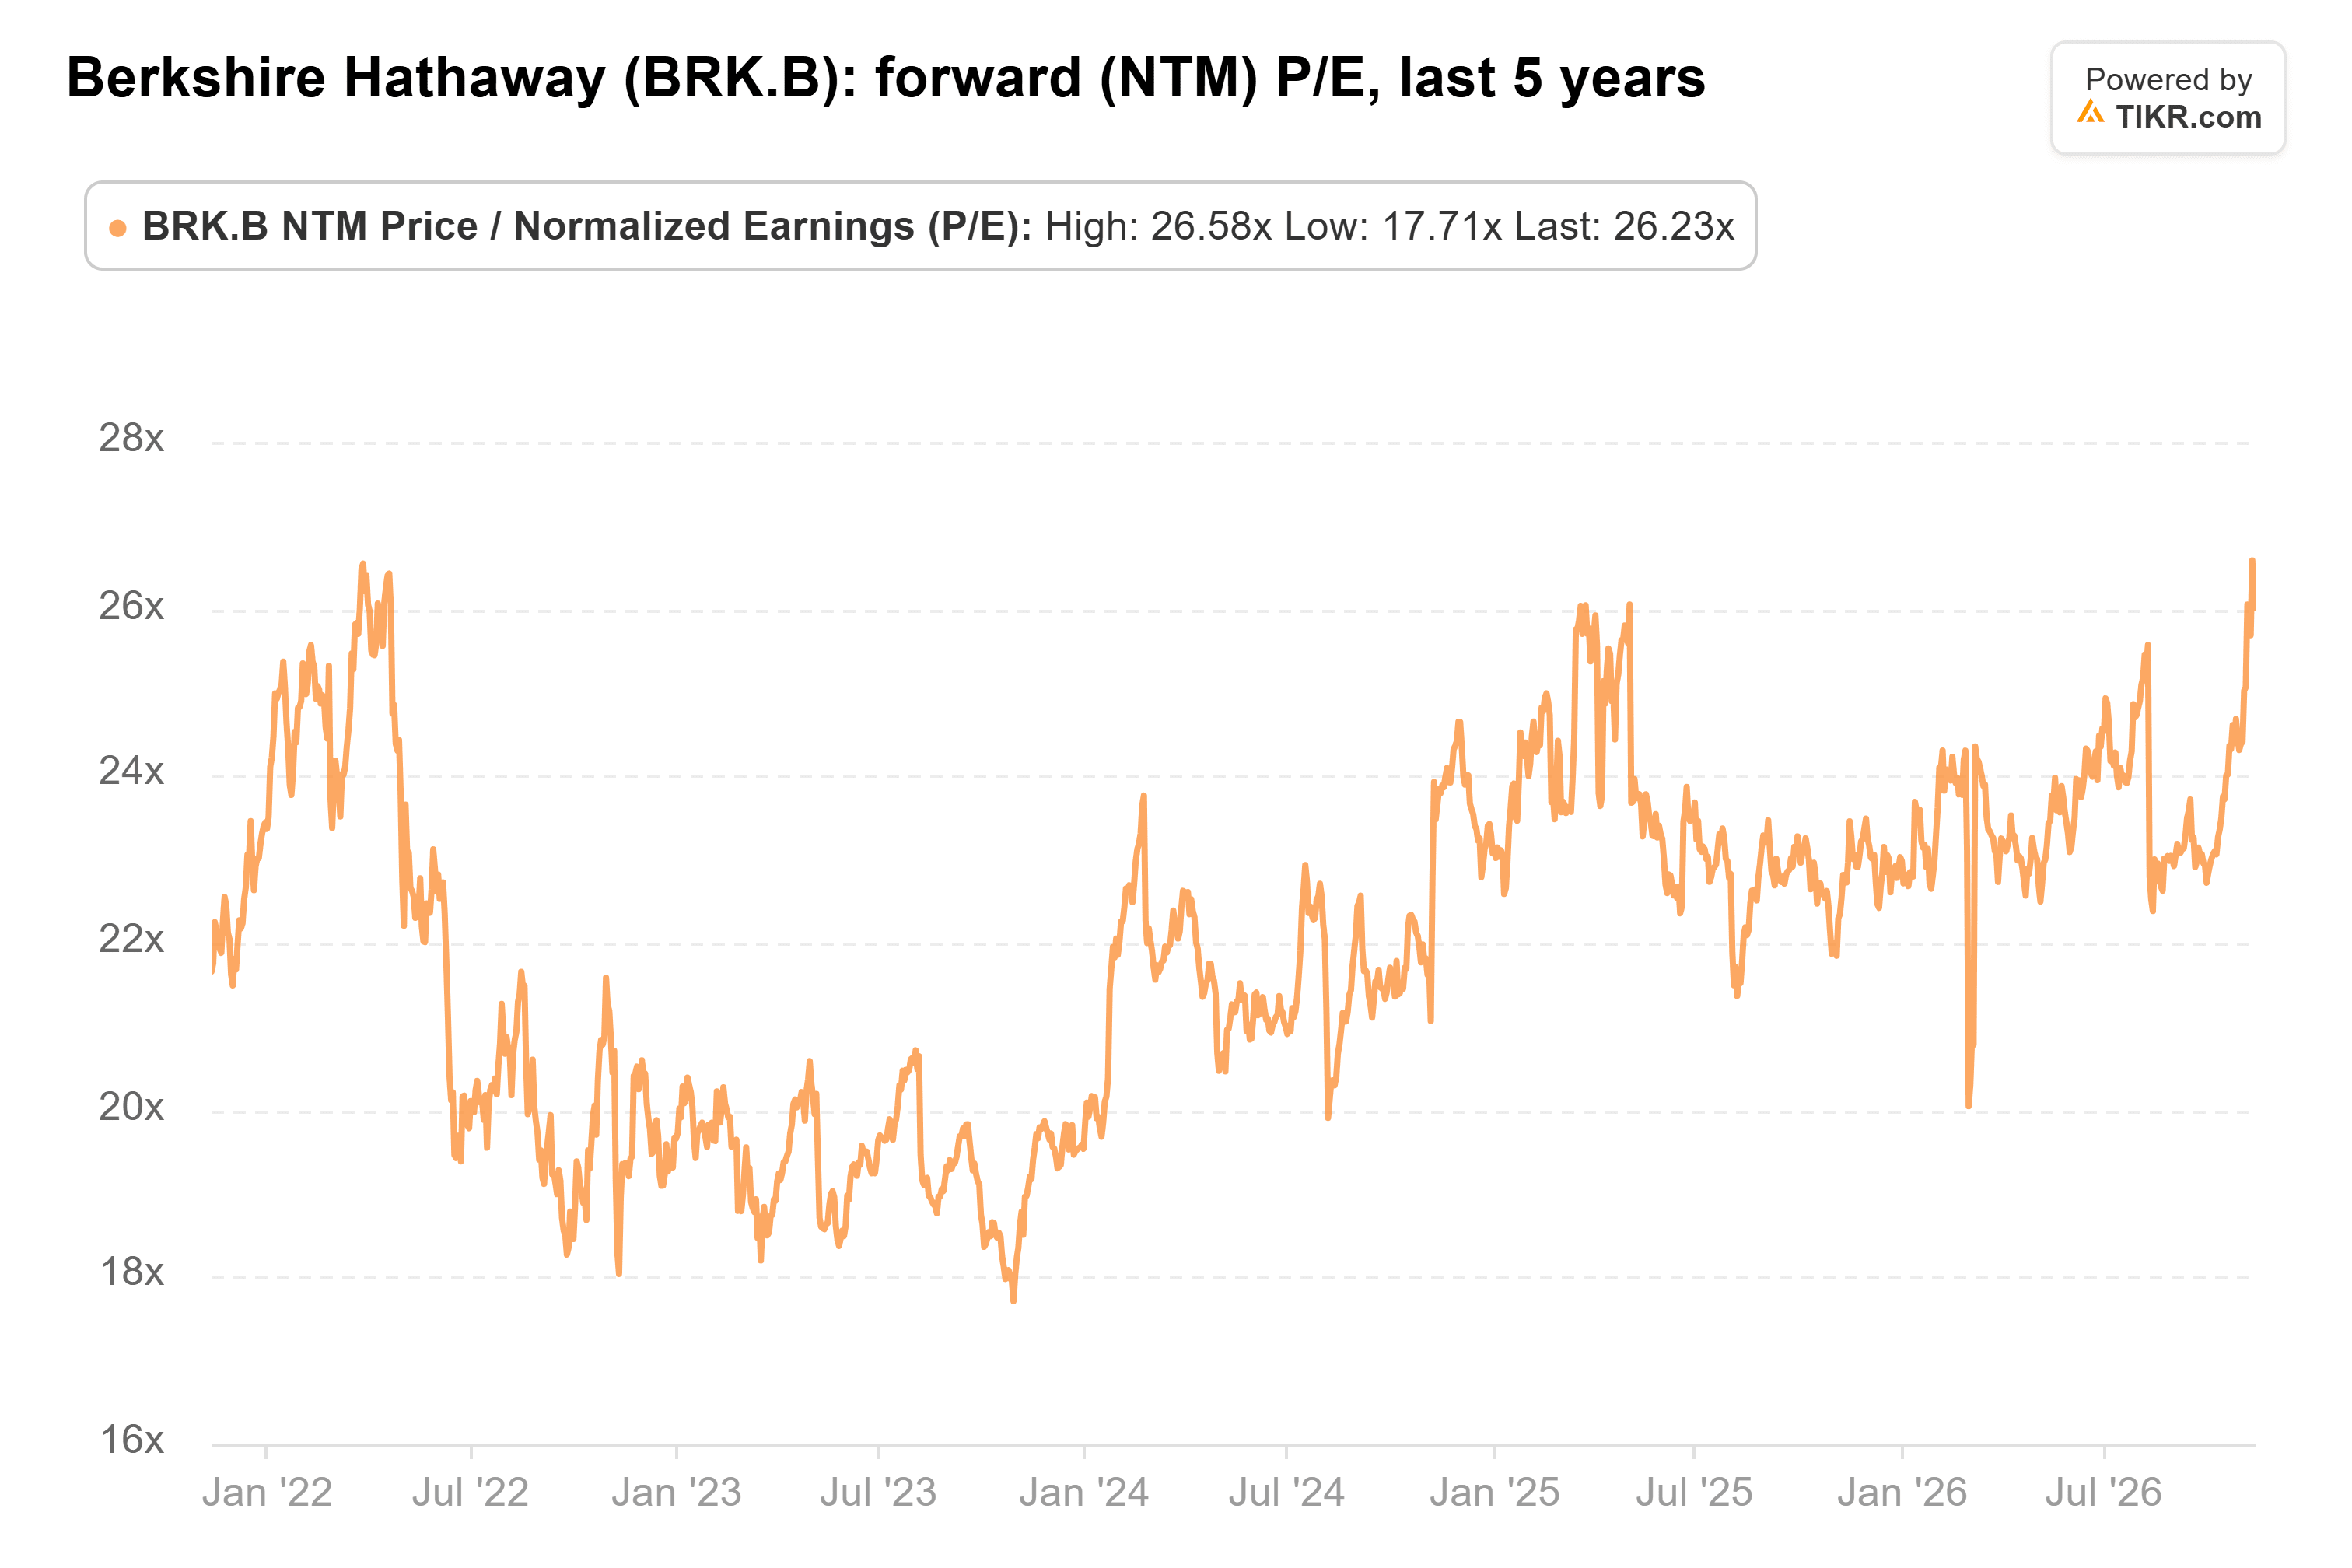
然而,投资者为这些盈利支付的价格几乎是五年来的最高点。伯克希尔的交易价格是前瞻盈利的26倍,略低于11月9日触及的27倍,而其五年平均值为22倍,2023年10月的低点为18倍:
该股也已跑赢华尔街的目标价。覆盖伯克希尔的四位分析师的平均目标价为556美元,高于一年前的529美元,而该股目前价格为588美元,高出目标价6%:
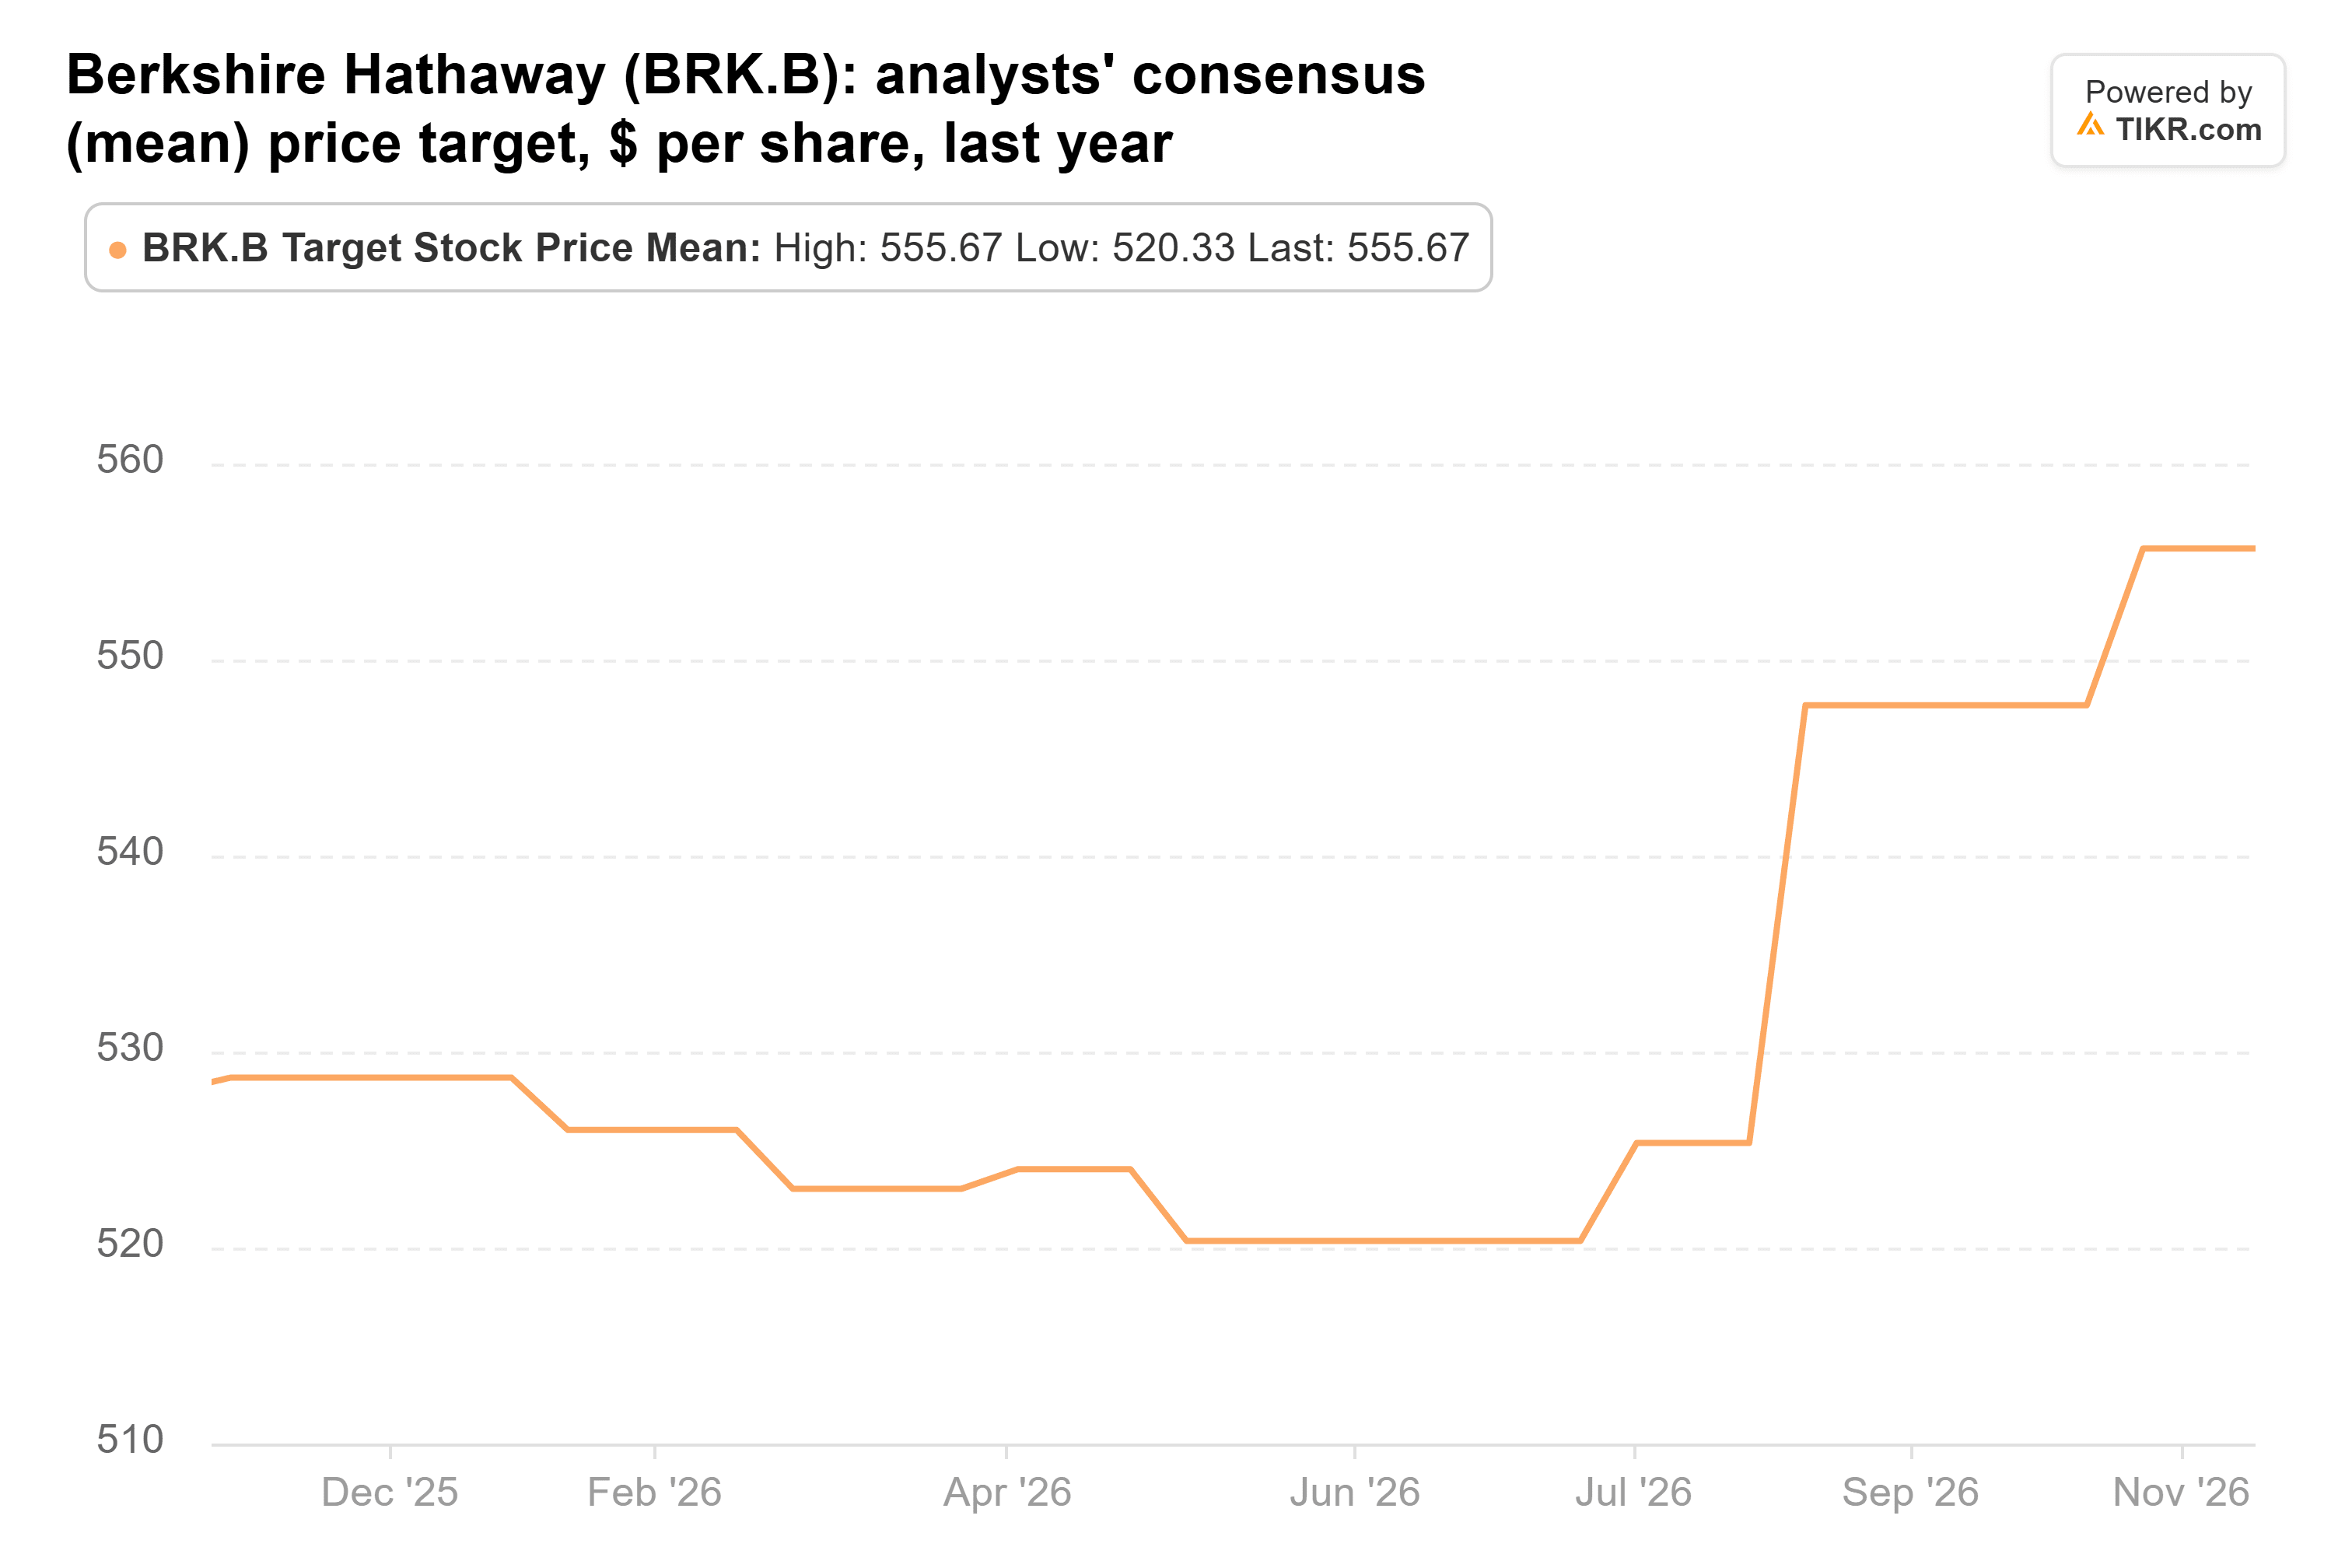
只有最高的目标价628美元高于当前价格。
我会等待一个更好的价格
保险是主要风险。GEICO的综合成本率在第二季度从一年前的84%上升至91%,伯克希尔所有三个承保集团在第三季度的收益都下降了。
在我看来,在9月30日的价格买入似乎是合理的,伯克希尔的管理层显然也同意,他们在同一季度回购了股票。
但在26倍市盈率、且盈利预计到2028年都将大致持平的情况下,我今天不会跟随该基金。我会希望股价回调至其22倍的平均市盈率附近,或者先看到阿贝尔的交易能获得比国库券更高的回报的证据。
下一个线索将在2月中旬该基金提交下一份13F时,以及2月底或3月初伯克希尔公布全年业绩、阿贝尔发布其第二封年度信函时出现。
那么伯克希尔·哈撒韦股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到伯克希尔·哈撒韦可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


