

核心要点
- Sandisk 股价较其6月高点下跌了60%。11月11日,Evercore ISI 维持其“跑赢大盘”评级和 $2,500 的目标价,该目标价较11月12日收盘价高出167%。
- Evercore 认为,Sandisk 的多年供应合同以及闪存行业更加自律,应能使其利润在高位维持的时间比过去的内存周期更长。
- 在 $2,500 价位,Sandisk 的预期市盈率将为10倍,这是其过去一年的平均水平。目前其交易市盈率为3.8倍。
- Evercore 的论点更有说服力,而 Sandisk 一月底的财报,连同其三季度展望和积压订单,将是下一个考验。
Sandisk (SNDK) 在11月12日收盘时,较其6月25日收盘高点下跌了60%。11月11日,Evercore ISI 分析师 Amit Daryanani 维持其“跑赢大盘”评级和 $2,500 的目标价,该目标价较当日收盘价高出167%。该股当天飙升了13.69%,随后在11月12日因 Jensen Huang 辞去 Nvidia CEO 职务而下跌4.11%,收于 $937.46。
两周内遭遇三重打击
Sandisk 截至10月2日的财年第一季度,营收为 $11.0 billion,非公认会计准则每股收益为 $49.51,两者均超出其业绩指引。但价格上涨对增长的贡献减少:CFO Luis Visoso 表示,价格上涨贡献了约40%的环比增长,低于上一季度约三分之二的贡献。随后,Sandisk 在晶圆厂的合作伙伴 Kioxia 表示,其自身闪存价格涨幅在9月季度已从约70%放缓至20%多。而 Qualcomm 将其手机芯片收入26%的下降部分归咎于“全行业的内存动态”,紧接着,对民主党横扫国会可能减缓数据中心建设的担忧导致 Sandisk 在11月5日下跌了22%。
TIKR 追踪了25位分析师对 Sandisk 的看法。有多少人给出“买入”评级?
在一个地方查看 Sandisk 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过500,000名投资者使用 TIKR 来研究像这样的股票。查看 Sandisk 的分析师评级
Evercore 如何得出 $2,500 的目标价
“我们认为投资者仍然过度关注 NAND 价格能维持高位多久,而不是认识到 SNDK 业务模式的结构性变化,”Evercore 写道。这些变化始于 Sandisk 的多年供应合同。管理层表示,这些合同覆盖了其2027财年约一半的比特产量和2028财年约三分之二的比特产量,其底价仍能带来约80%的毛利率。Evercore 补充了行业抑制供应(价格上涨已持续约六个季度,而历史上约为两个季度)、AI 需求以及 Sandisk 计划在2027年送样的高带宽闪存。(这些每股数据早于 Sandisk 的8比1拆股:从11月20日起,$2,500 变为 $312.50。)
$2,500 的目标价合理吗?
华尔街的平均目标价仅比其7月峰值低8%,尽管该股自6月以来已下跌超过一半:
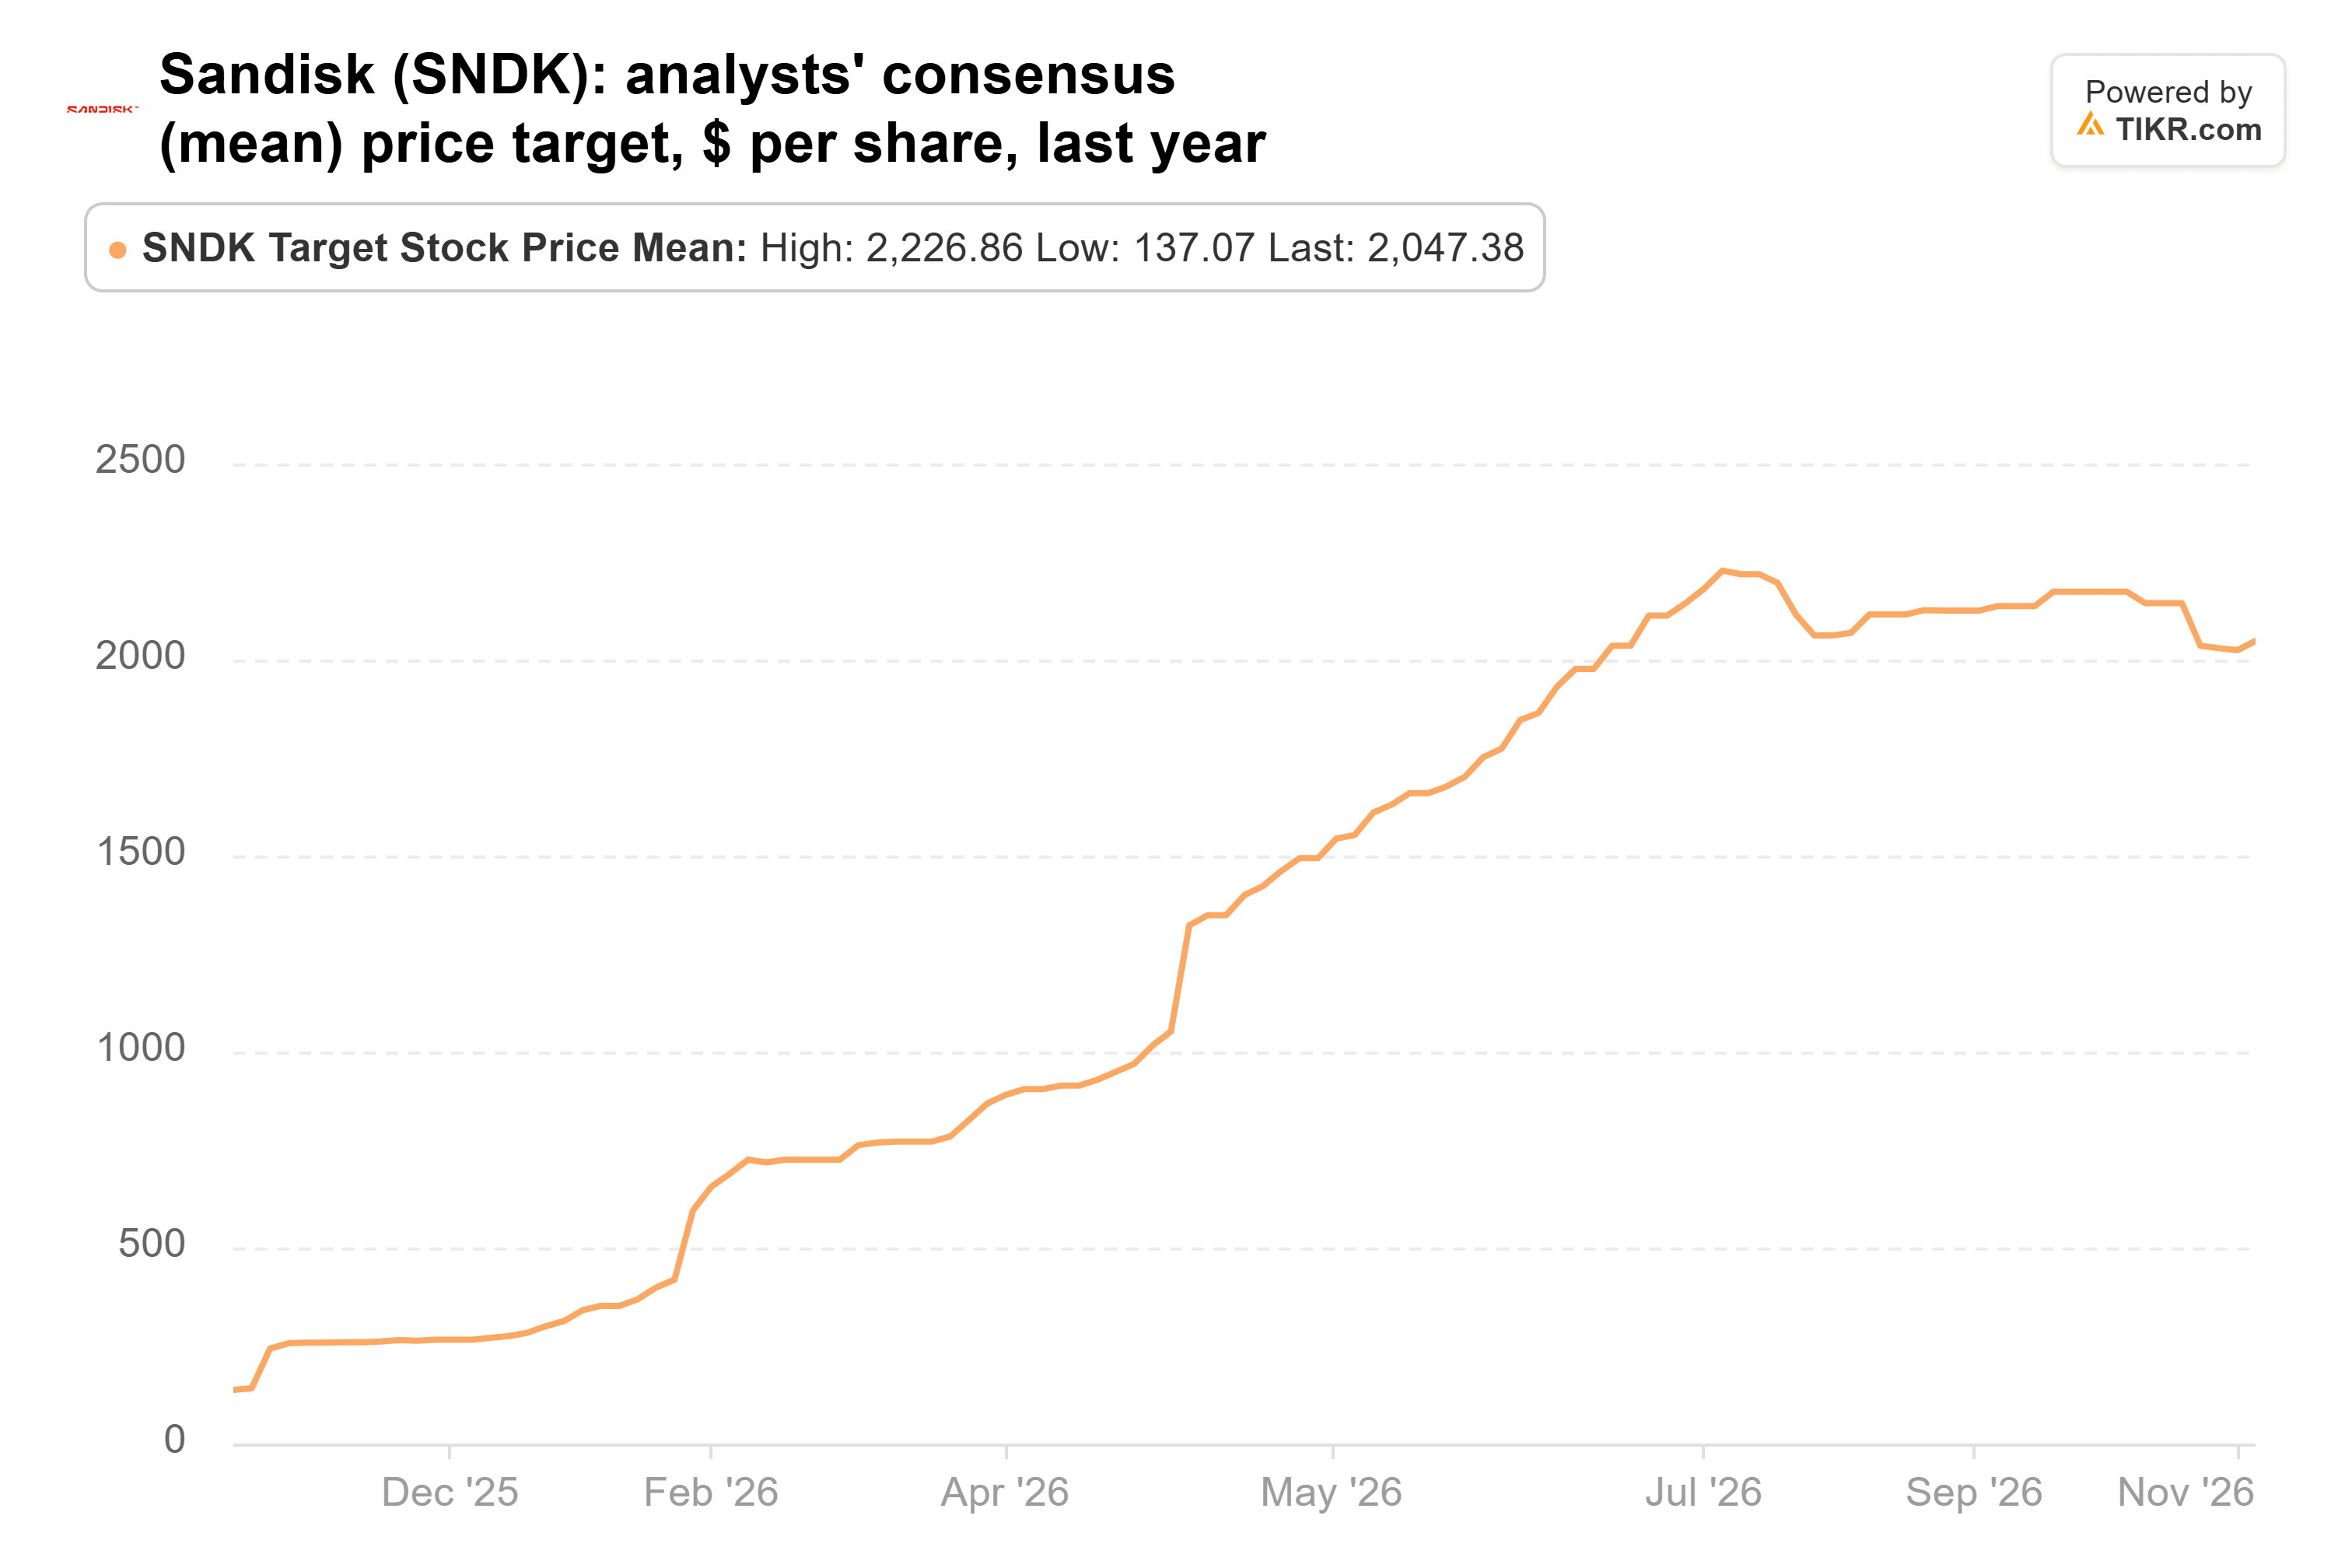
这个平均目标价为 $2,047,较11月12日收盘价高出118%,涵盖从 $870 到Bernstein 的 $3,000 的24个目标价。Evercore 的目标价高出该平均值22%。
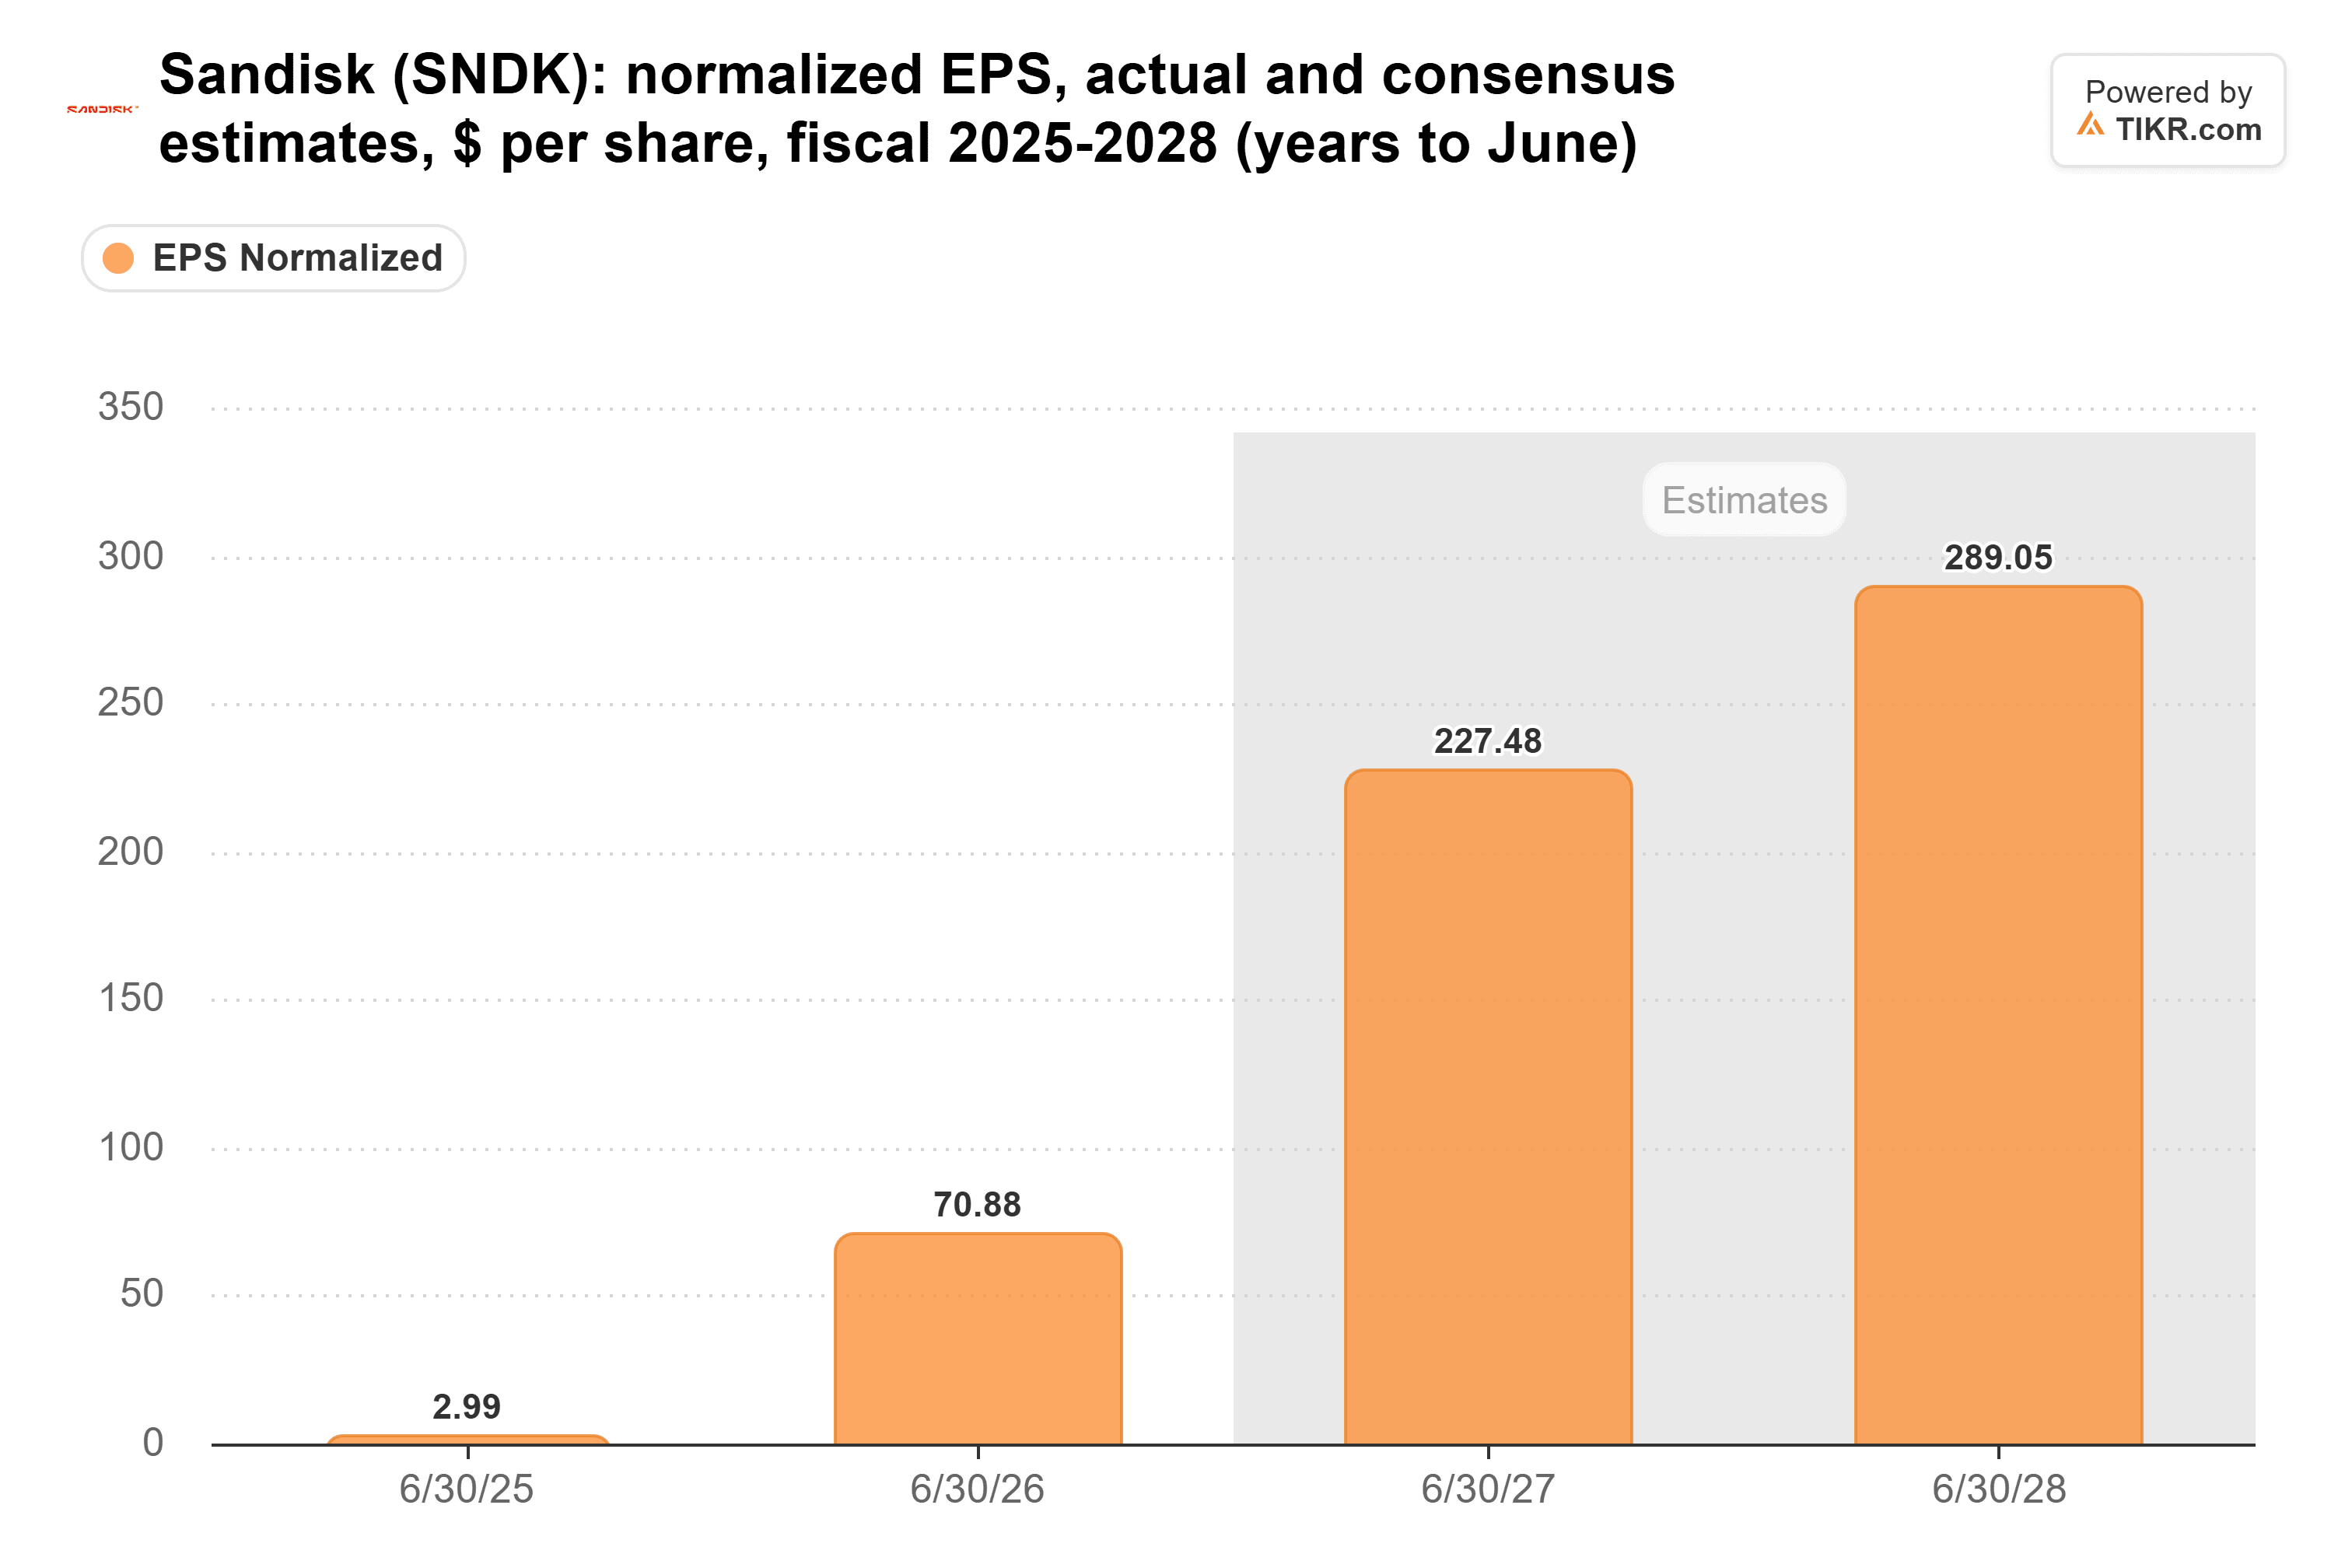
分析师仍预计本财年盈利将增长两倍以上,从 $70.88 增至截至2027年6月财年的每股 $227.48:
然而,该股目前以3.8倍远期市盈率交易,而过去一年的平均值为10倍:
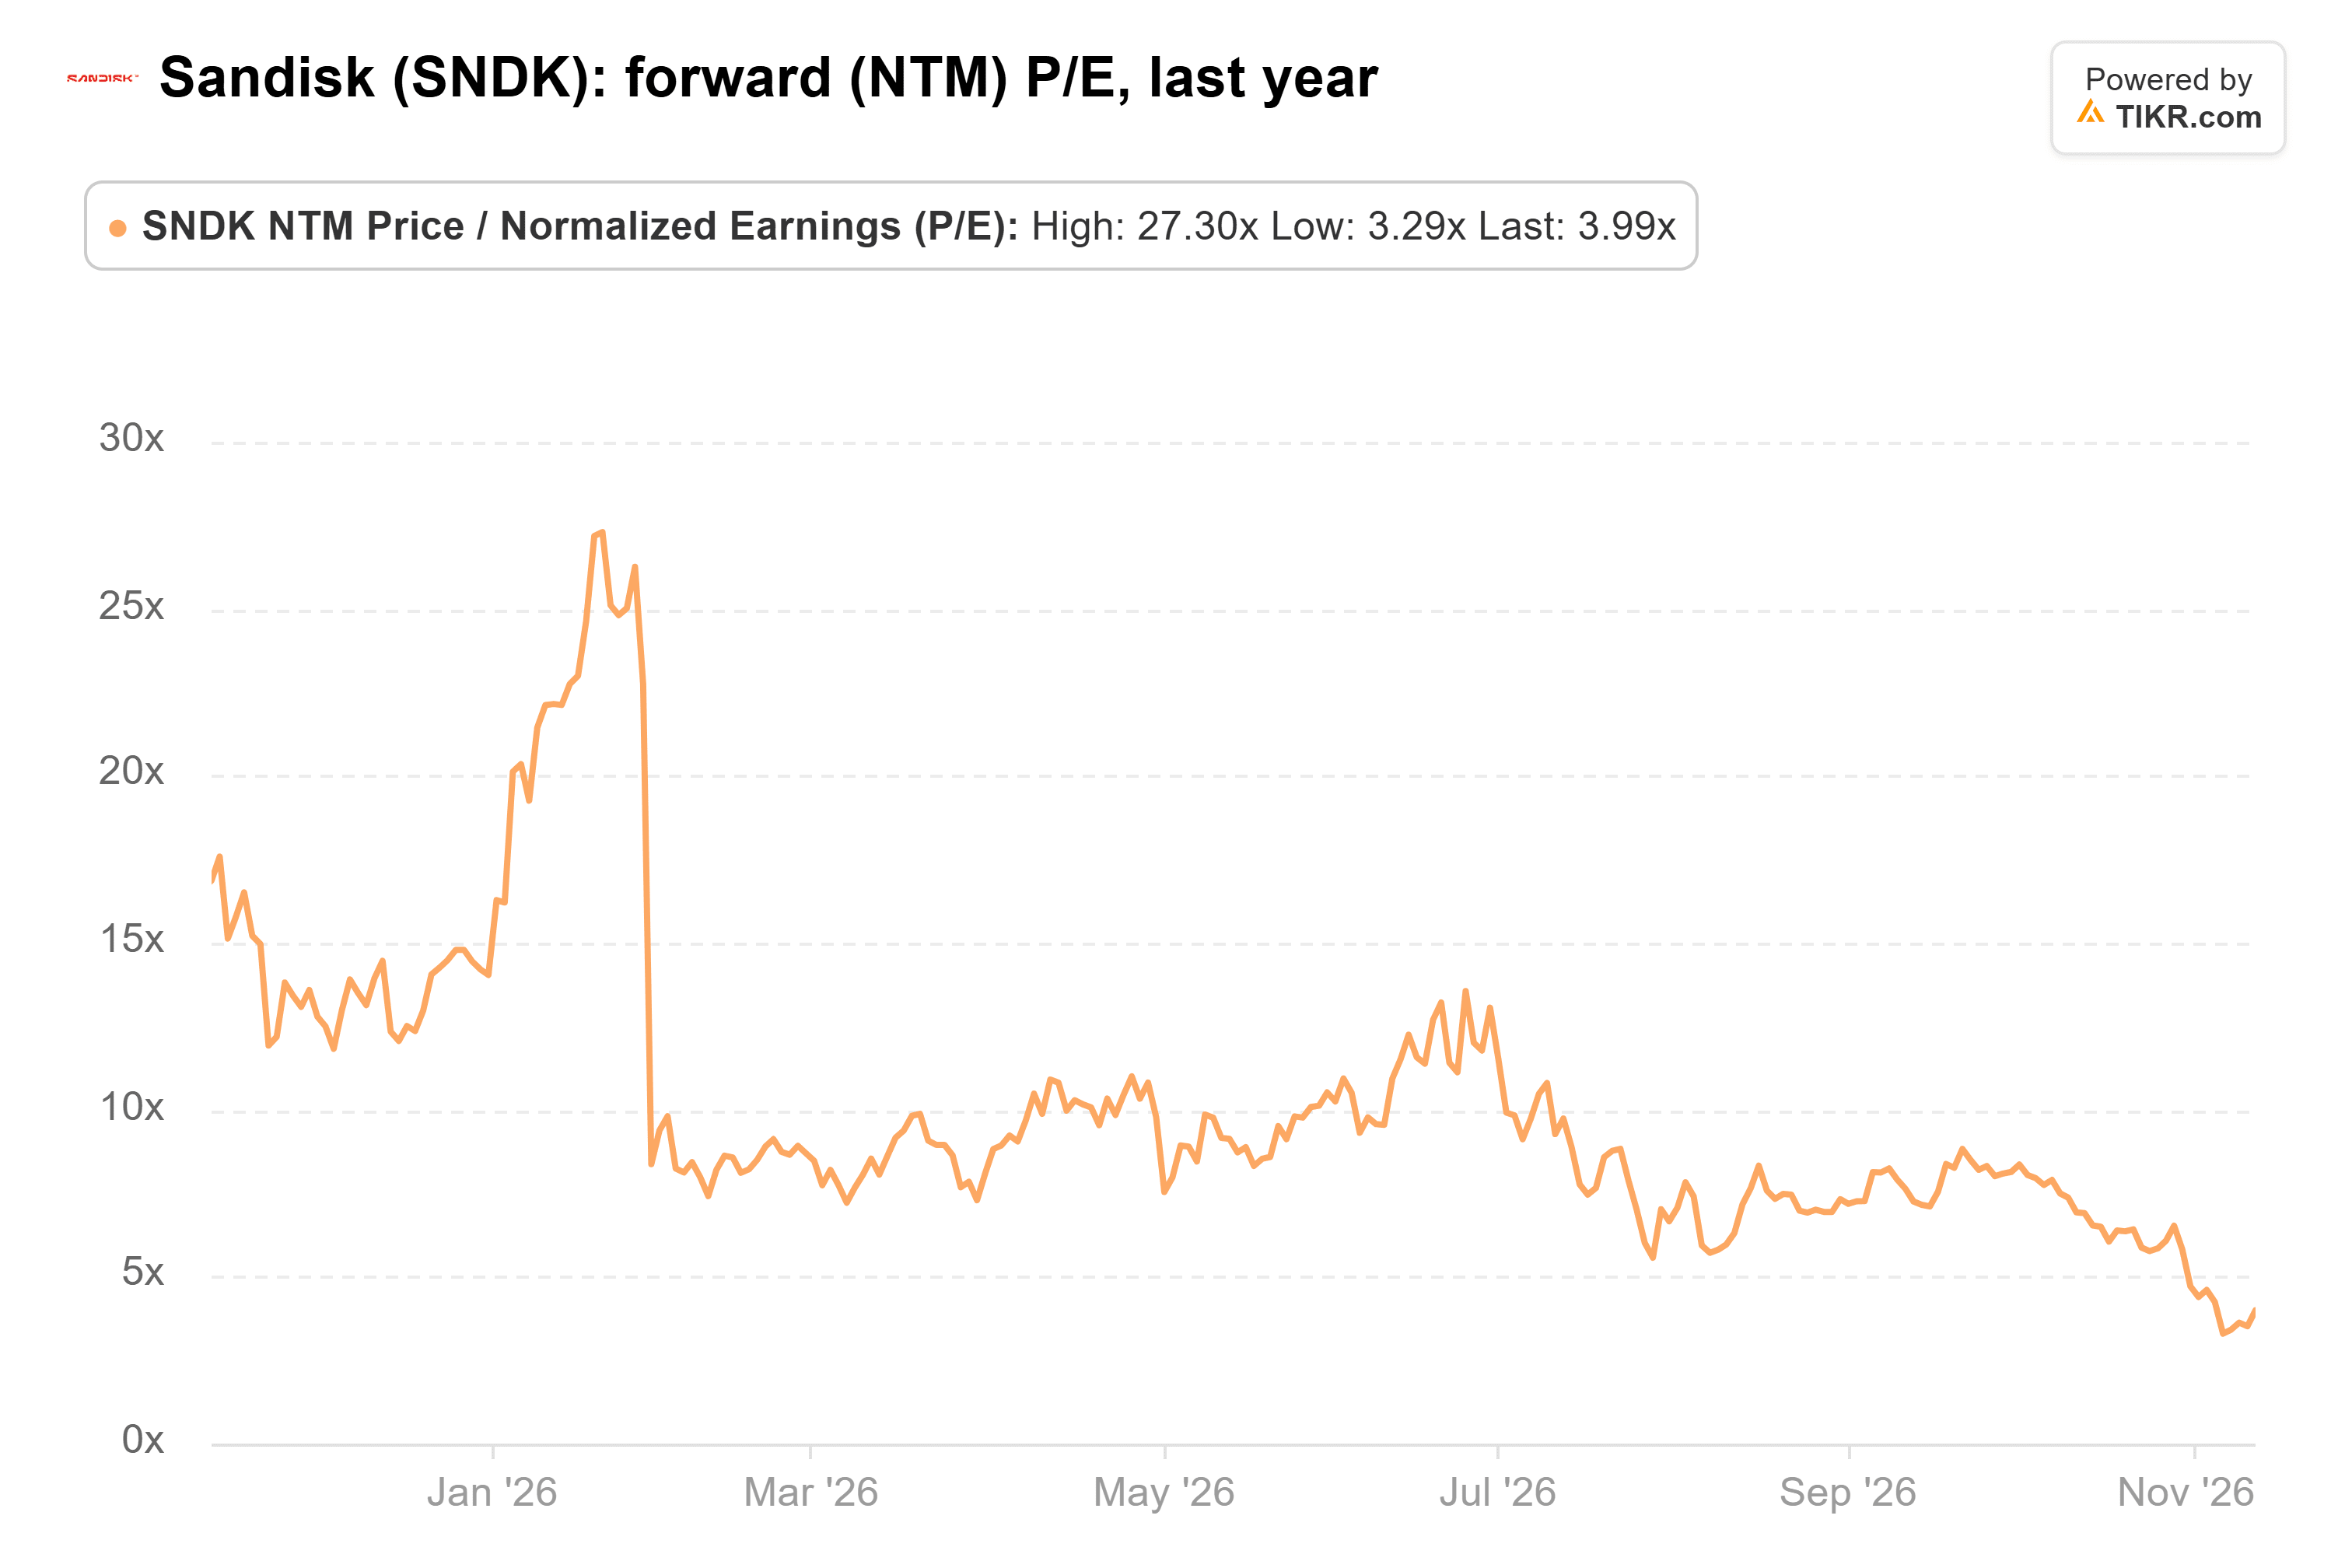
在 $2,500 价位,Sandisk 的市盈率将是分析师对未来十二个月预期每股收益约 $245 的10倍,正好处于该平均水平。而3.8倍的市盈率意味着投资者押注这些盈利将会下降,而预测2030财年的三位分析师预计盈利将比2029财年下降约一半。
Evercore 的论点更有说服力
Evercore 的论点基于这些合同,而这些合同还很新。第一批合同是在今年早些时候签署的,Sandisk 预计其 $88.9 billion 的积压订单中,只有约五分之一会在未来12个月内转化为收入。
尽管如此,Daryanani 在这点上看起来是正确的。在当前预测基础上恢复到平均市盈率是一个适度的要求,而支付3.8倍市盈率的投资者几乎没有给予这些合同任何信任。下一个考验是预计于一月底发布的财年第二季度财报:通常是 Sandisk 最弱的三季度展望,以及积压订单是否会增长。
那么 Sandisk 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Sandisk 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于 TIKR Terminal 的投资数据和分析师预测创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!



