Principais Conclusões
- XP (XP) caiu aproximadamente 49% no mês encerrado em 6 de novembro, fechando a $15,14 após a eleição presidencial no Brasil desencadear uma forte venda de ações do setor financeiro.
- StoneCo (STNE) recuou 29% em 26 de outubro, destacando a pressão mais ampla sobre as empresas financeiras brasileiras.
- A UBS manteve sua recomendação de Compra para a XP, mas reduziu seu preço-alvo para $23, o que implica um potencial de alta de aproximadamente 52% em relação ao preço de fechamento de 6 de novembro.
- A XP era negociada a aproximadamente 7,0x o lucro futuro, abaixo de sua média de cinco anos de 12,6x, enquanto os analistas projetavam crescimento dos lucros até 2028.
O Que Aconteceu?
XP (XP) caiu aproximadamente 49% no mês encerrado em 6 de novembro, com a maior parte do declínio ocorrendo após Luiz Inácio Lula da Silva vencer inesperadamente o segundo turno da eleição presidencial brasileira.
Lula obteve 51,79% dos votos em 25 de outubro, derrotando Flávio Bolsonaro e frustrando investidores que esperavam uma administração mais favorável ao mercado.
A XP despencou aproximadamente 48% em 26 de outubro, atingindo uma mínima de 52 semanas, enquanto a StoneCo (STNE) recuou 29% enquanto os investidores reavaliavam as perspectivas econômicas do Brasil.
A XP havia subido aproximadamente 34% em 5 de outubro, enquanto a UBS elevou seu preço-alvo de $25 para $37 em 8 de outubro em meio ao crescente otimismo em torno das ações financeiras brasileiras.
O Bank of America observou que a XP havia dobrado em relação às suas mínimas de agosto antes da eleição.
O Citi rebaixou a XP de Compra para Neutra em 27 de outubro, reduzindo seu preço-alvo de $25 para $15.
Morgan Stanley e Santander também rebaixaram a ação, refletindo preocupações com futuros fluxos de investimento, atividade no mercado de ações e volumes de negociação.
Esses riscos são importantes porque a XP gera receita em parte a partir de ativos de clientes, produtos de investimento e atividade de negociação.
Durante a conferência de resultados do segundo trimestre da XP, o CEO Thiago Maffra disse que quando os "volumes de negociação aumentam, ganhamos mais dinheiro", destacando como uma atividade mais forte em seus negócios de negociação institucional e varejo pode sustentar a receita.
Apesar da incerteza, a UBS manteve sua recomendação de Compra em 5 de novembro, enquanto reduzia seu preço-alvo de $37 para $23, o que implica um potencial de alta de aproximadamente 52% em relação ao preço de fechamento da XP em 6 de novembro de $15,14.
O Goldman Sachs também manteve sua recomendação de Compra em 12 de novembro, embora tenha reduzido seu preço-alvo de $36 para $31, destacando o otimismo contínuo entre alguns analistas apesar da incerteza relacionada à eleição.
A Ação da XP Está Subvalorizada ou Supervalorizada?
A aproximadamente $15 por ação, a XP parece potencialmente subvalorizada, embora a incerteza política do Brasil e o risco de atividade de investimento mais fraca ajudem a explicar sua avaliação descontada.
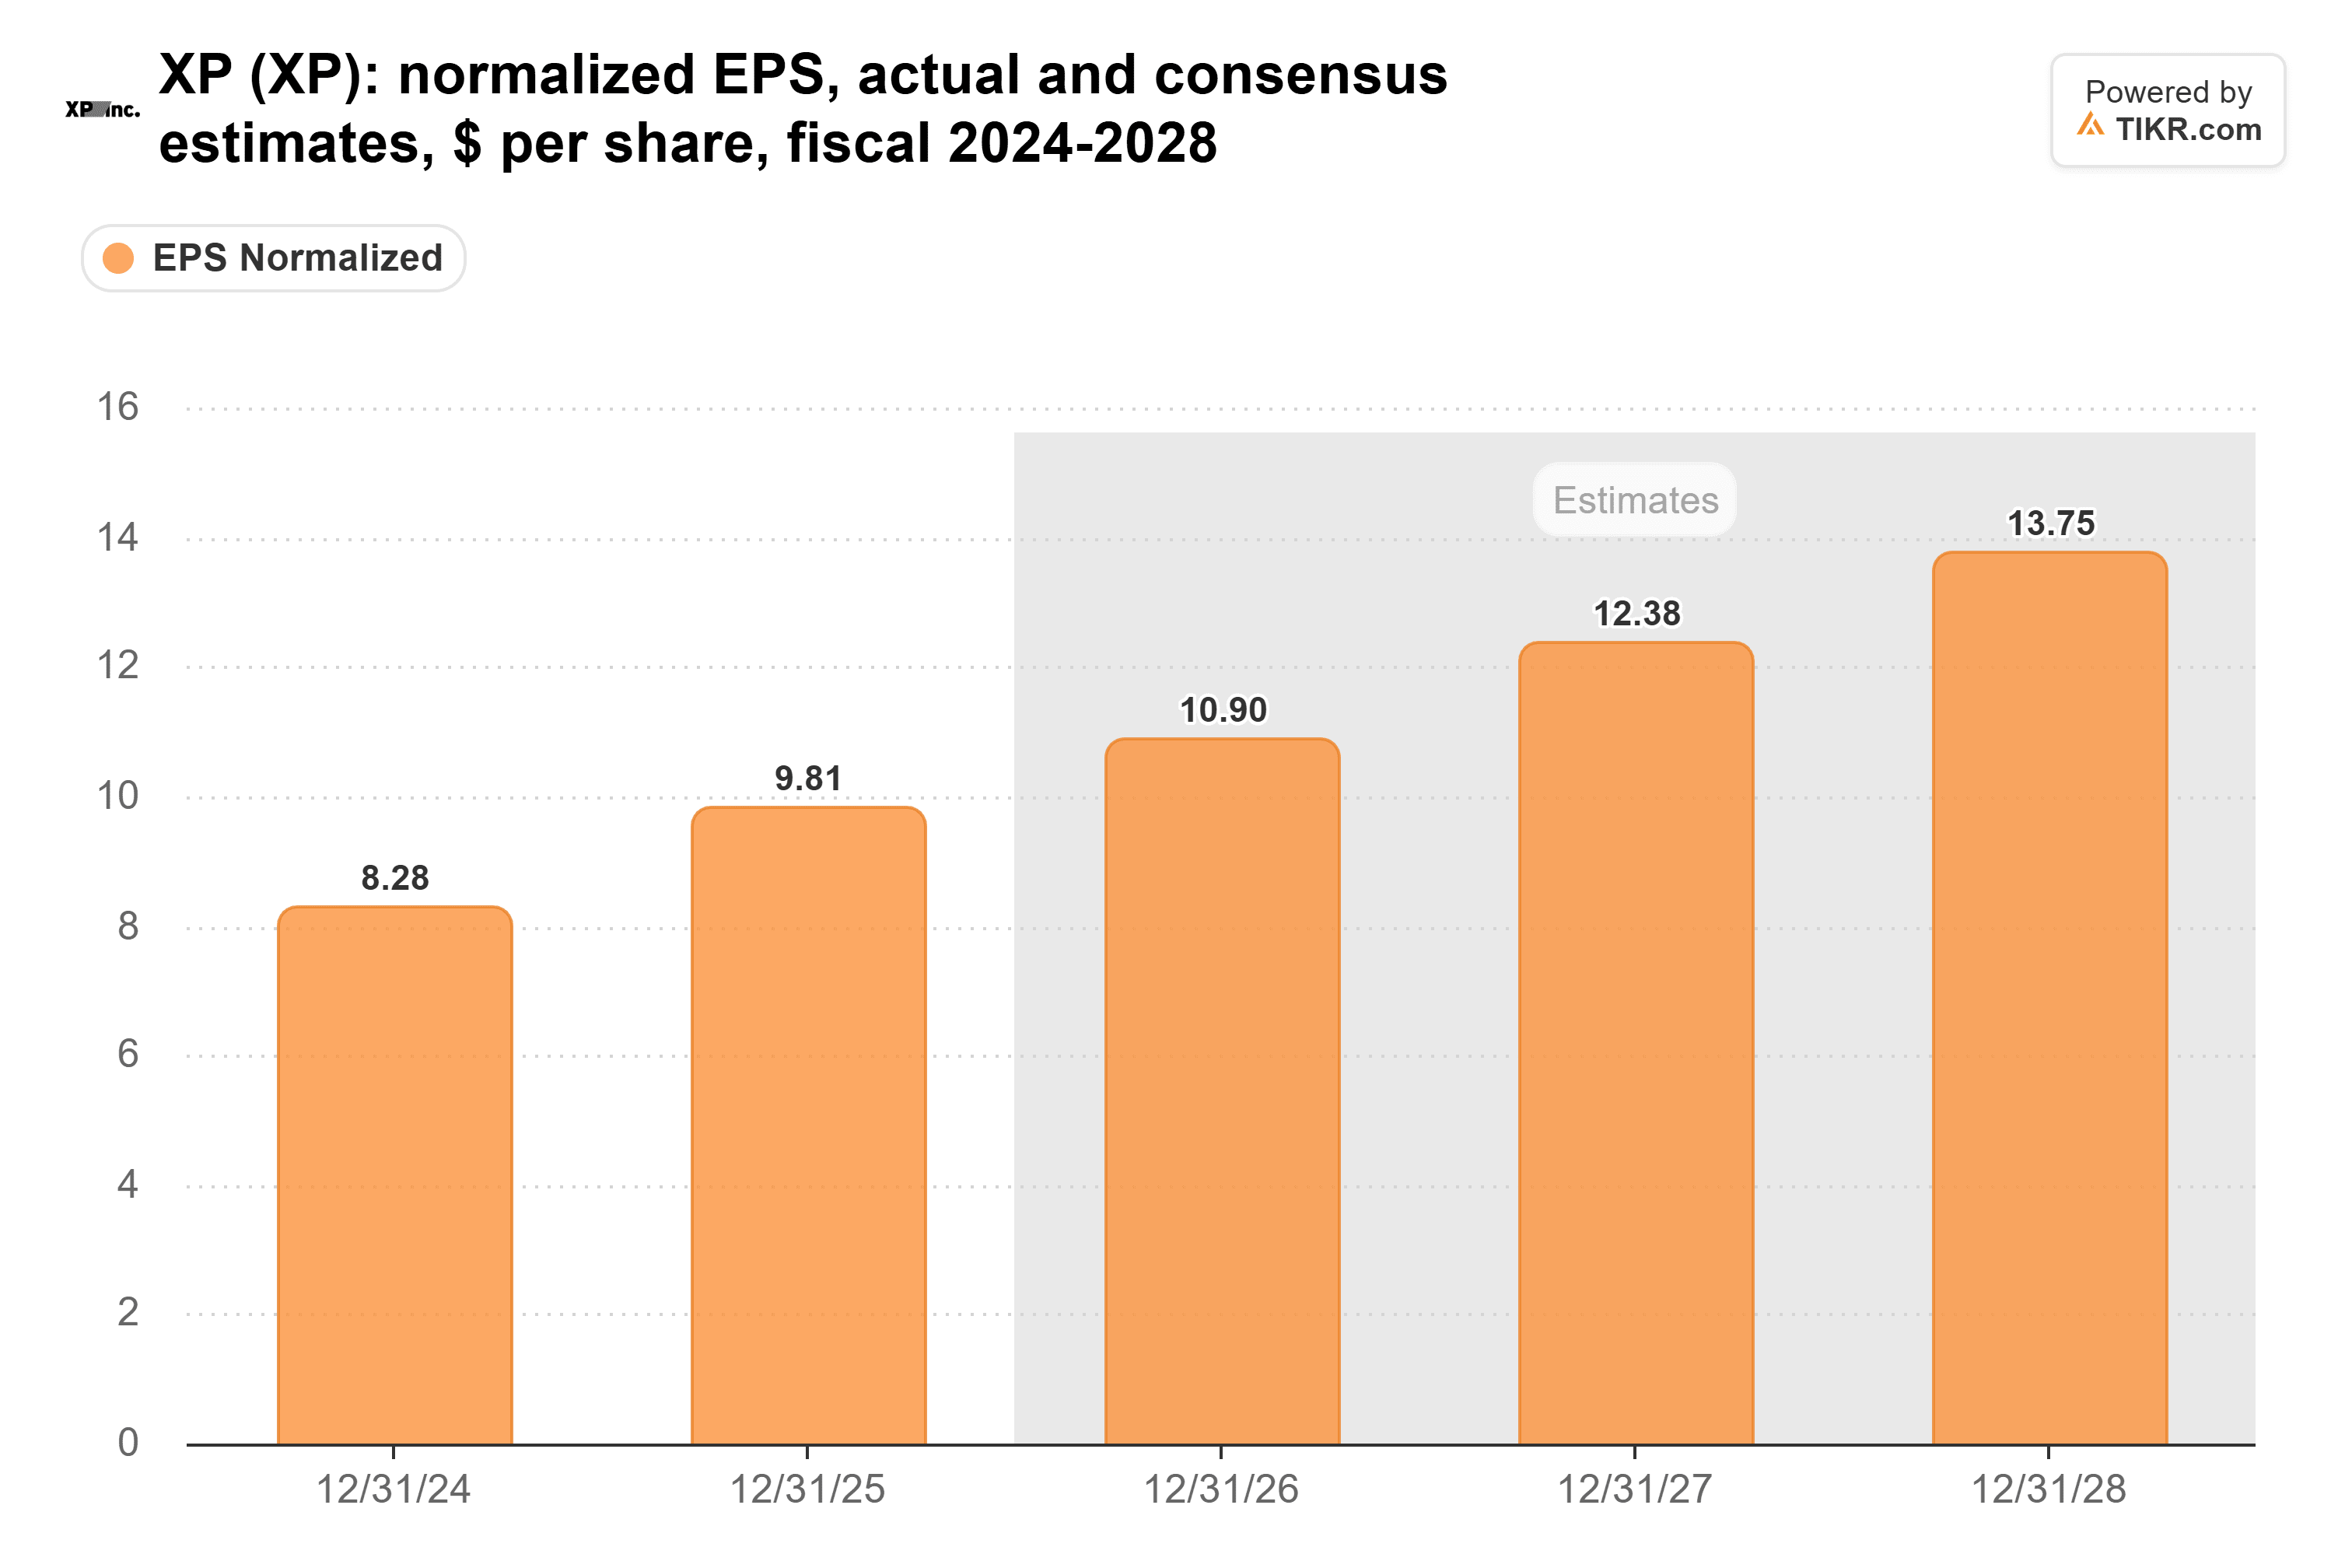
De acordo com estimativas do TIKR datadas de 29 de outubro, o LPA normalizado foi projetado para aumentar de R$9,81 no ano fiscal de 2025 para R$10,90 em 2026, representando um crescimento de aproximadamente 11%.
Os analistas esperavam que o LPA normalizado atingisse R$13,75 até o ano fiscal de 2028, aproximadamente 40% acima dos níveis do ano fiscal de 2025.
A XP era negociada a aproximadamente 7,0x o lucro futuro em 6 de novembro, em comparação com sua média de cinco anos de 12,6x, sugerindo um desconto substancial em relação à sua avaliação histórica.
O múltiplo também atingiu uma mínima de cinco anos de aproximadamente 6,5x em 2 de novembro.
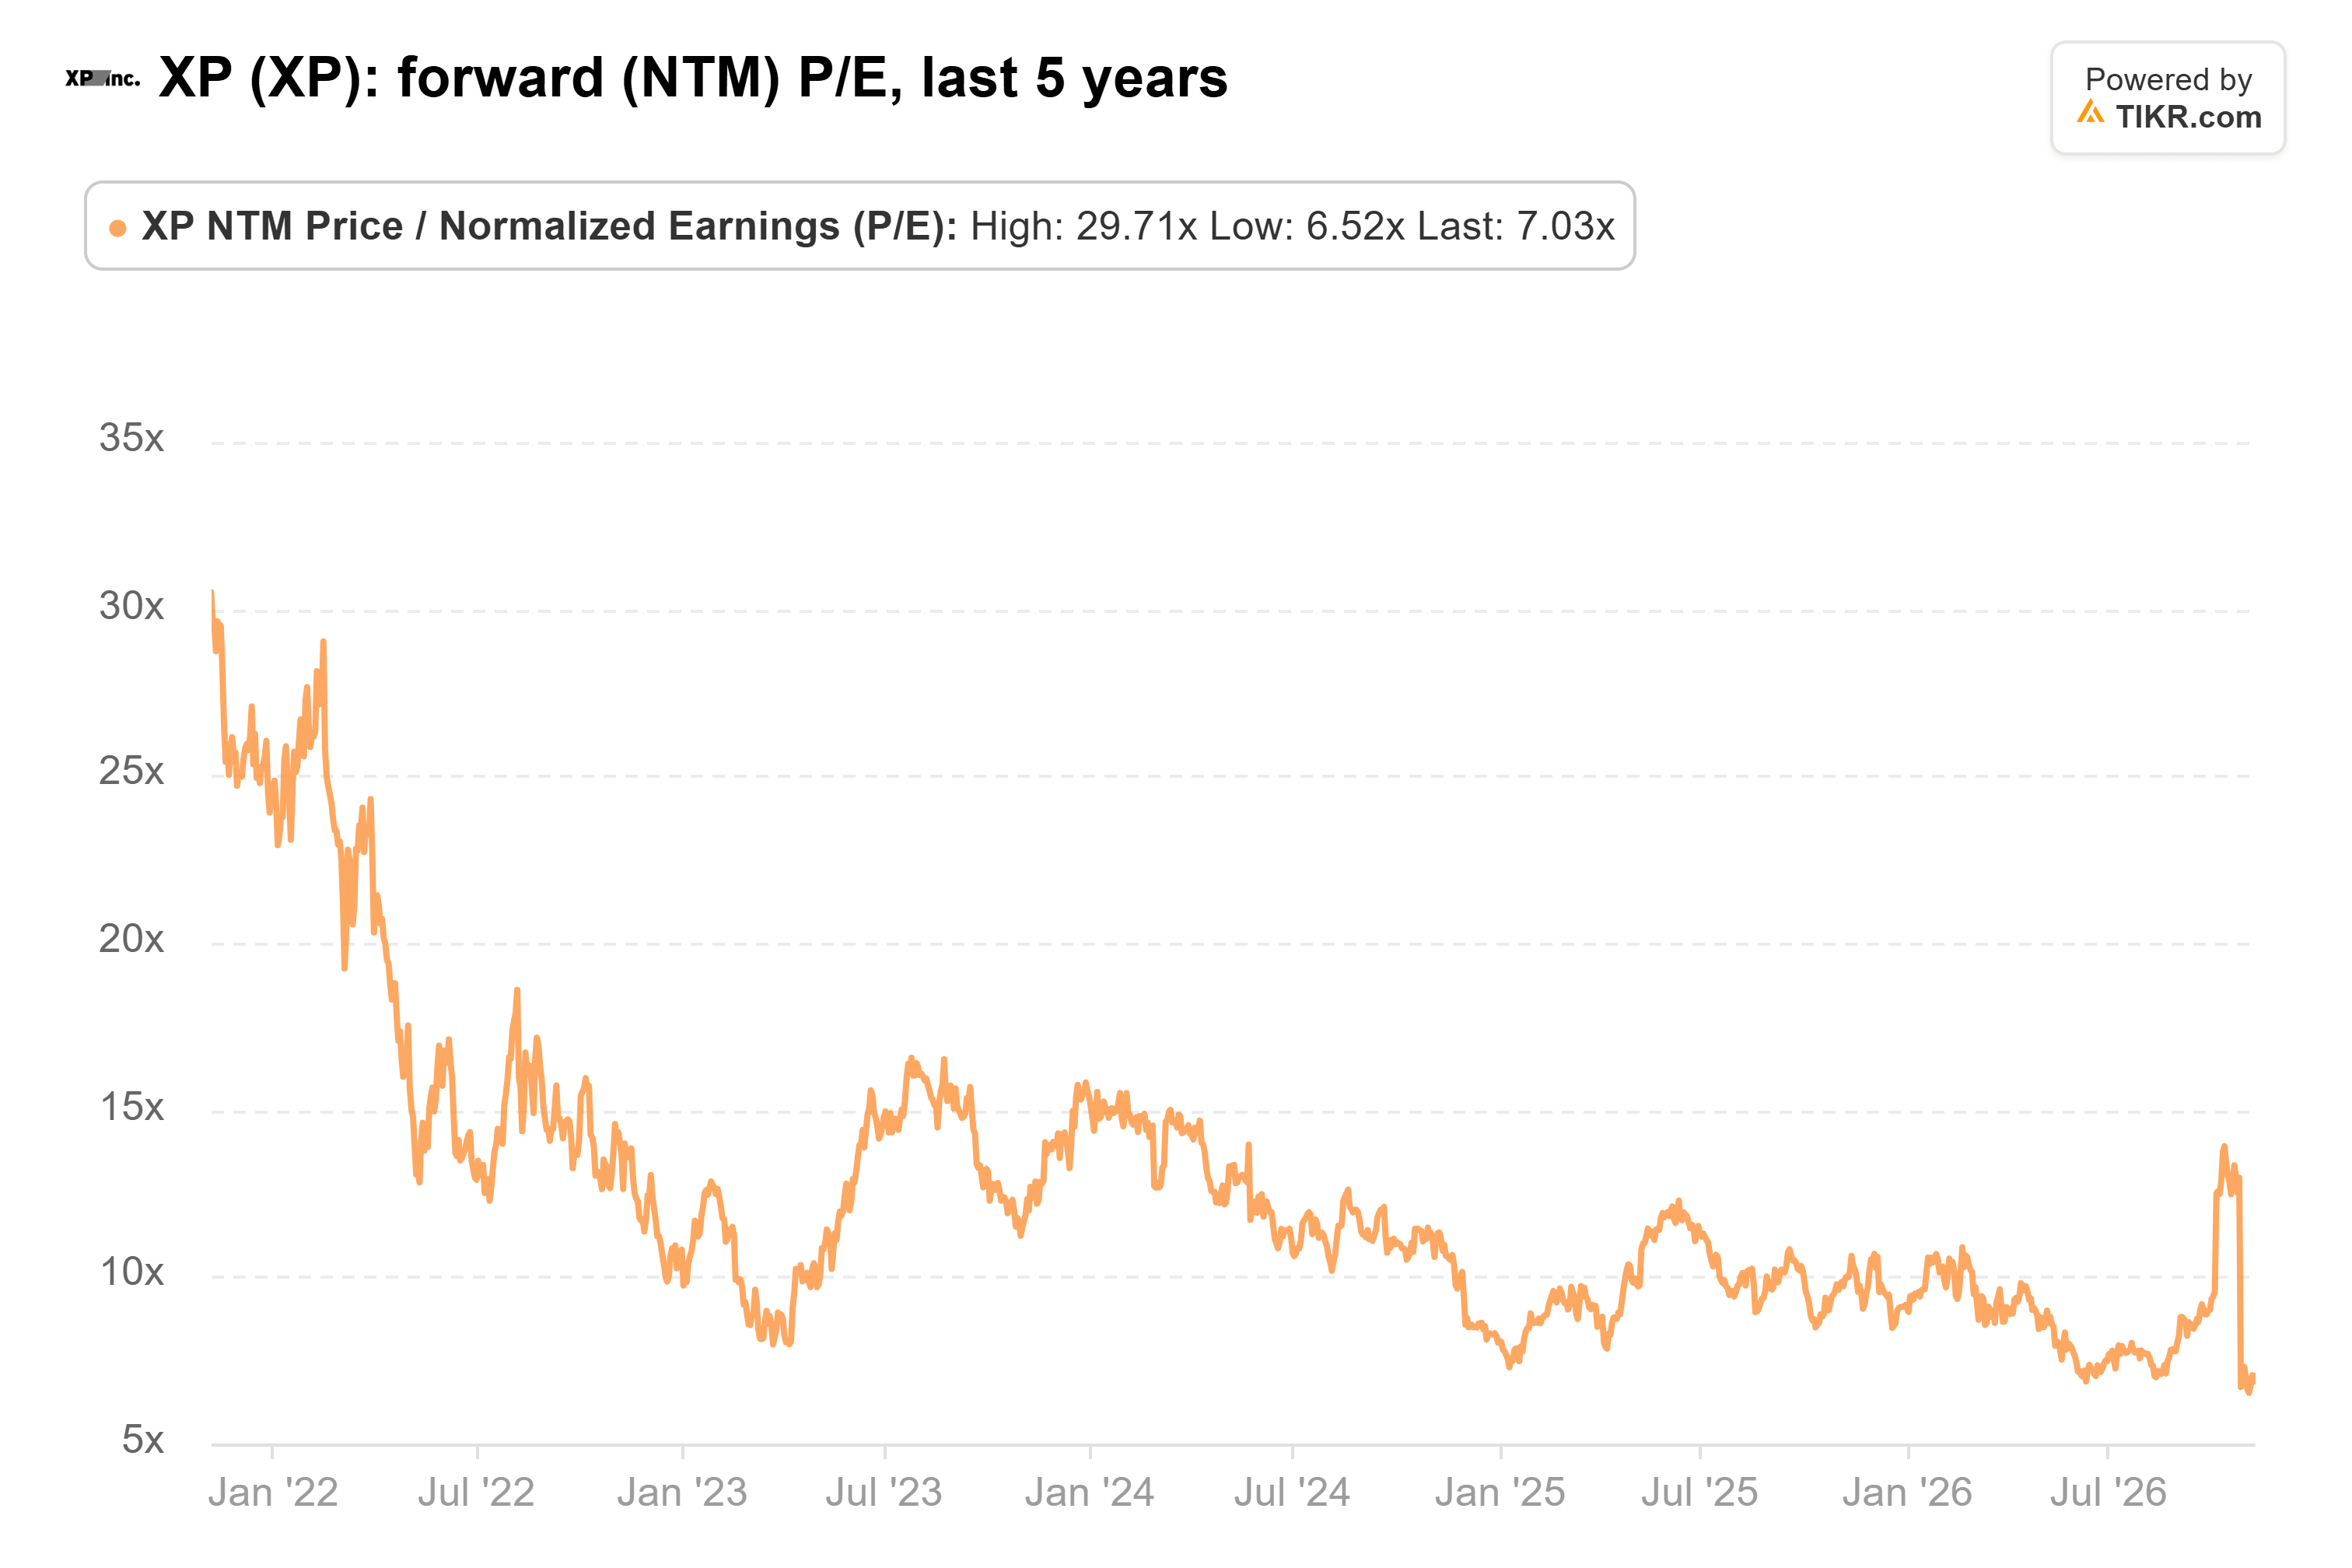
O alvo de $23 da UBS implica aproximadamente 10,6x o lucro futuro, assumindo que as estimativas permaneçam inalteradas, ainda abaixo da média histórica da XP.
No entanto, o alvo de $15 do Citi sugere um potencial de alta limitado, enquanto entradas mais fracas de clientes, volumes de negociação em declínio e revisões de lucros para baixo poderiam justificar um desconto prolongado.
De acordo com o site de relações com investidores da XP, os resultados do terceiro trimestre estão agendados para 16 de novembro após o fechamento do mercado dos EUA.
Embora esses resultados cubram o período anterior à eleição, os comentários da administração podem fornecer insights sobre sua perspectiva pós-eleição.
Nos próximos 12 meses, a recuperação da XP dependerá do crescimento da base de clientes, da atividade de negociação e das revisões de lucros. Fundamentos mais fortes poderiam sustentar uma recuperação em direção ao alvo da UBS, enquanto uma continuidade da fraqueza poderia limitar o potencial de alta.
Então, Qual É o Valor Real da Ação da XP?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a XP poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!