Principais Conclusões
- A Micron caiu 3% hoje após a GF Securities prever quedas nos preços da NAND em três dos quatro trimestres de 2027, e a Sandisk caiu junto.
- A Sandisk é a mais exposta, mas os analistas ainda esperam que sua receita cresça até junho de 2028, período em que a GF espera que os preços estejam caindo.
- A Micron obtém cerca de três quartos de sua receita com DRAM, mas a NAND ainda gerou US$ 31,8 bilhões no ano fiscal de 2026.
- A Micron parece barata em relação aos lucros futuros, mas parecia quase tão barata no pico de 2017-2018, antes de seu LPA cair 79%.
A Micron Technology (MU) está caindo 3% hoje, um dia após uma venda generalizada de memória.
A GF Securities informou aos clientes que a NAND poderia entrar em superávit em 2027, o que pressionaria os preços e os lucros dos fornecedores para baixo. A Sandisk (SNDK) também caiu 2%.
Os detalhes
A GF cortou sua previsão de preços da NAND para 2027 e agora espera:
- Preços estáveis no primeiro trimestre de 2027, depois em queda em cada um dos três trimestres seguintes.
- Envios de smartphones e PCs em queda de dois dígitos em 2027.
- Implantações mais lentas em data centers, com oferta limitada de GPUs e HBM pesando sobre os pedidos de SSDs corporativos.
- Crescimento da oferta em bits que pode chegar a 28% em 2027 e 30% em 2028.
Essa é uma virada brusca para um mercado onde os preços da NAND da Micron subiram cerca de 200% no ano fiscal de 2026. A GF vê a Sandisk, que se concentra em NAND, como a mais exposta, e a Micron como mais protegida por seus negócios de DRAM e HBM.
A Sandisk tem mais a perder
A receita da Sandisk quase triplicou, chegando a US$ 20,3 bilhões em seu ano fiscal encerrado em junho de 2026. O consenso é de que a receita mais do que dobrará neste ano fiscal, subindo novamente no ano até junho de 2028:
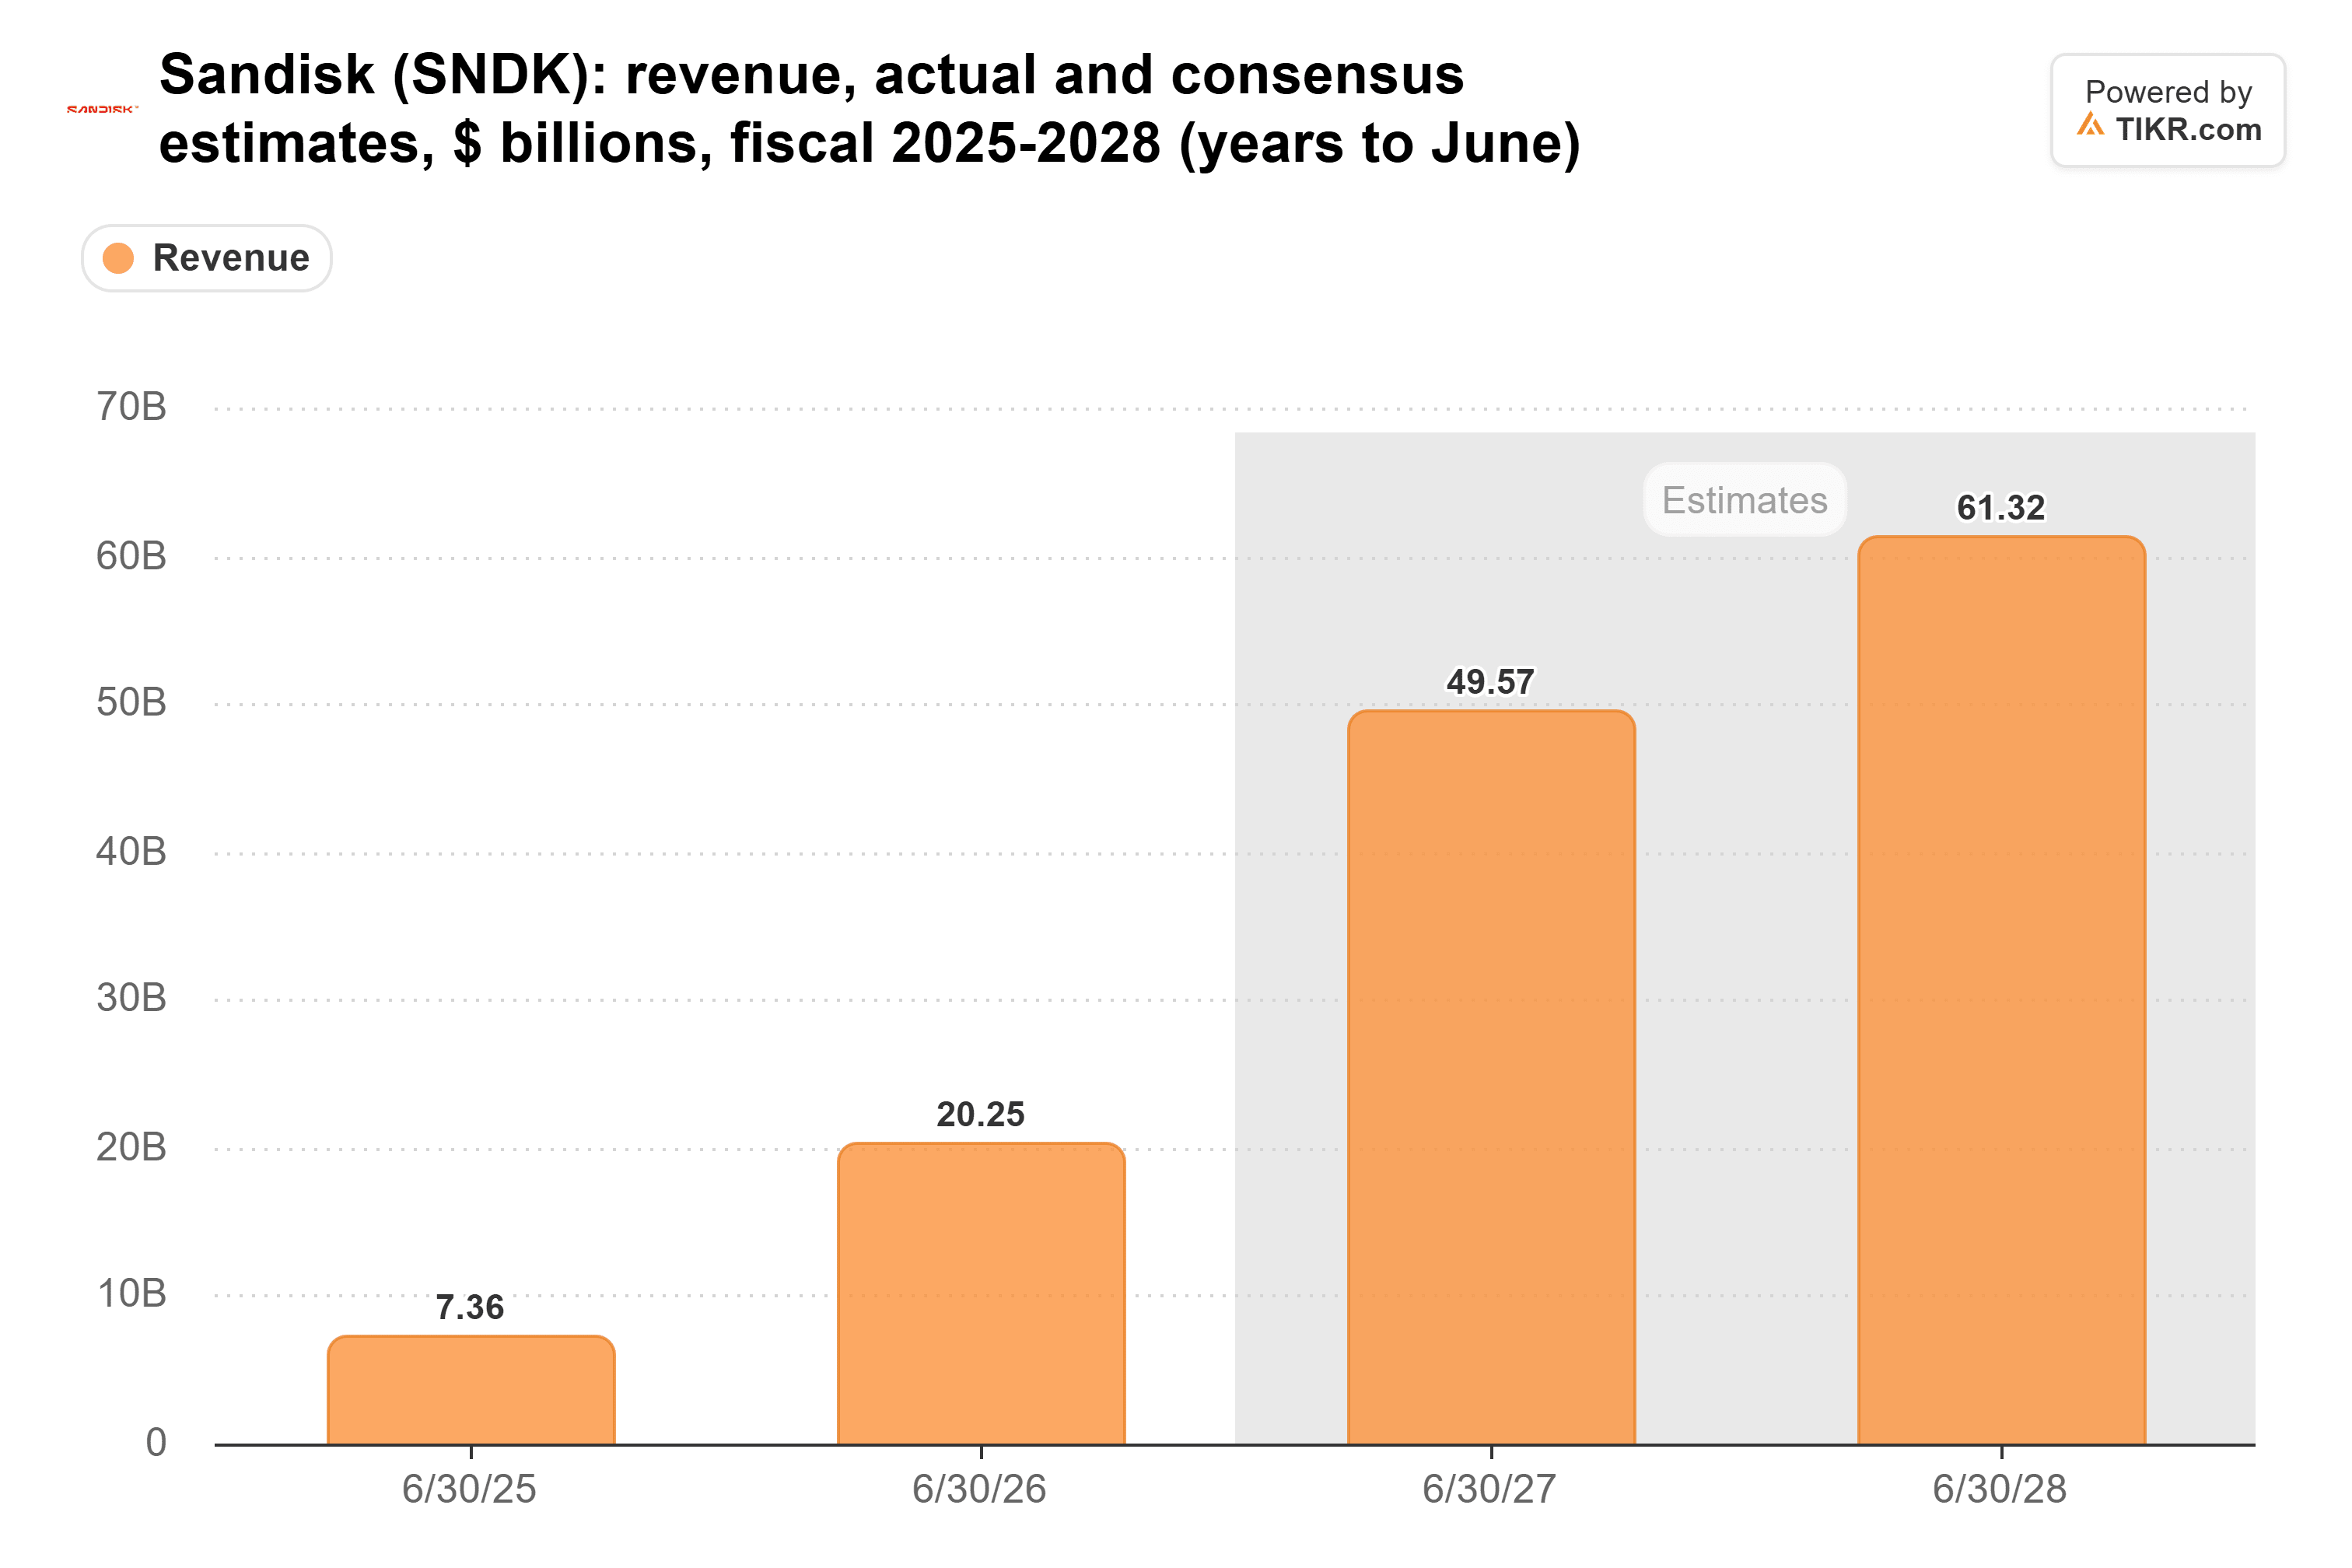
O ano fiscal de 2028 da Sandisk cobre de julho de 2027 a junho de 2028, os mesmos meses em que a GF espera que os preços da NAND caiam. Essas estimativas foram feitas antes do relatório da GF, então o consenso de US$ 61,3 bilhões para aquele ano parece o mais em risco se a GF estiver certa.
O TIKR acompanha 49 analistas da Micron. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Micron, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Micron
O amortecedor da Micron é o DRAM
A Micron está em uma posição melhor. O DRAM representou 75,6% de sua receita no ano fiscal de 2026, e a administração disse em sua conferência de setembro que mais de 75% de sua produção de 2027 já está comprometida. Ainda assim, a NAND gerou US$ 31,8 bilhões da receita do ano fiscal de 2026. No quarto trimestre, mais de dois terços das vendas de NAND vieram de SSDs para data centers, os mesmos pedidos que a GF espera que desacelerem.
Wall Street espera que os lucros da Micron continuem subindo, com o LPA normalizado mais do que dobrando no ano fiscal de 2027 (o ano até agosto de 2027) e subindo novamente no ano fiscal de 2028:

Ambos os anos se sobrepõem aos meses em que a GF espera que os preços da NAND caiam.
Um P/L baixo é normal no topo
Um post em r/stocks perguntou hoje onde está a bolha se a Micron negocia a um P/L de 9, acrescentando que "mesmo que sua receita seja cortada pela metade, ela ainda pareceria razoavelmente avaliada."
Pelos números do TIKR, ela está ainda mais barata: 4,1x os lucros esperados para os próximos doze meses no fechamento de segunda-feira, e ainda menor após a queda de hoje. Mas as ações de memória tendem a parecer mais baratas no topo de um ciclo. Nos fins de trimestre em 2017 e 2018, o P/L futuro da Micron estava entre 3,7x e 5,3x. Seu LPA então caiu 79% do ano fiscal de 2018 para o ano fiscal de 2020.
Uma redução pela metade da receita também prejudicaria mais do que o autor do post imagina. Os preços mais altos impulsionaram quase todos os ganhos do ano fiscal de 2026: a receita subiu US$ 95,8 bilhões enquanto o custo das mercadorias vendidas subiu apenas US$ 3,2 bilhões. Portanto, se os preços caírem, a maior parte da receita perdida sai diretamente do lucro.
O que eu observaria em dezembro
Francamente, eu levaria o aviso da GF mais a sério para a Sandisk do que para a Micron. Mas o mercado já está precificando os lucros da Micron como um pico, então eu não a compraria só porque parece barata. O próximo teste é o relatório do primeiro trimestre fiscal da Micron em dezembro. Uma receita no ponto médio da previsão de US$ 61,5 bilhões ou acima, com uma margem bruta não-GAAP de 86,25% ou mais, mostraria que os preços estão se mantendo. Se a administração soar cautelosa em relação aos preços da NAND, a previsão da GF começa a parecer correta.
Então, quanto vale realmente a ação da Micron?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Micron poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!