Principais Estatísticas para a Ação SBUX
- Desempenho na semana passada: Em consolidação
- Intervalo de 52 semanas: $78 a $111
- Preço-alvo do modelo de valuation: $118
- Potencial de alta implícito: 21,8% em 2,0 anos
Compare a Starbucks com seus outros ativos com o Modelo de Valuation Guiado do TIKR (É gratuito) >>>
Uma Venda no Japão Marcaria o Próximo Passo em um Reset Mais Amplo
A Starbucks (SBUX) está explorando a venda de uma participação majoritária em seu negócio no Japão, informou a Reuters esta semana. O negócio poderia valorizar a unidade em cerca de US$ 3 bilhões. As ações se mantiveram praticamente estáveis na semana passada, próximas de US$ 97, mas a notícia adiciona mais um capítulo a uma reestruturação de portfólio que tem definido 2026.
O Japão é o maior mercado operado pela empresa fora dos EUA, com 1.883 lojas representando quase 9% de sua presença global. A Starbucks adquiriu o negócio integralmente da parceira local Sazaby League em 2014 por cerca de US$ 914 milhões. Uma venda agora ecoaria o que aconteceu na China no início deste ano, quando a Starbucks finalizou uma joint venture com a Boyu Capital em abril, dando à Boyu 60% da propriedade de suas lojas na China.
Ambos os movimentos apontam para o mesmo objetivo. A Starbucks quer uma exposição de capital mais leve em mercados onde já construiu escala, liberando caixa para sua recuperação principal nos EUA. Essa recuperação tem mostrado progresso real, já que os resultados do 3º trimestre, no final de julho, entregaram crescimento de vendas comparáveis globais de 7,9% e EPS ajustado de US$ 0,85, superando as estimativas em aproximadamente 30%.
A administração elevou as previsões de EPS para o ano inteiro para uma faixa de US$ 2,55 a US$ 2,65 após esse relatório. Uma análise da Reuters esta semana capturou bem a mudança no foco dos investidores, observando que o CEO Brian Niccol trouxe os clientes de volta às lojas, mas os investidores agora querem ver esses ganhos se refletirem na margem.
Niccol disse aos analistas na teleconferência do 3º trimestre que melhorias operacionais no design das lojas e no quadro de funcionários estão começando a aumentar a produtividade. Daqui para frente, a decisão sobre o Japão provavelmente será lida como um sinal de quão agressivamente a Starbucks pretende buscar essa história de margem.
Acompanhe a recuperação de margem da Starbucks trimestre a trimestre (É gratuito) >>>
A Ação SBUX Está Subvalorizada?
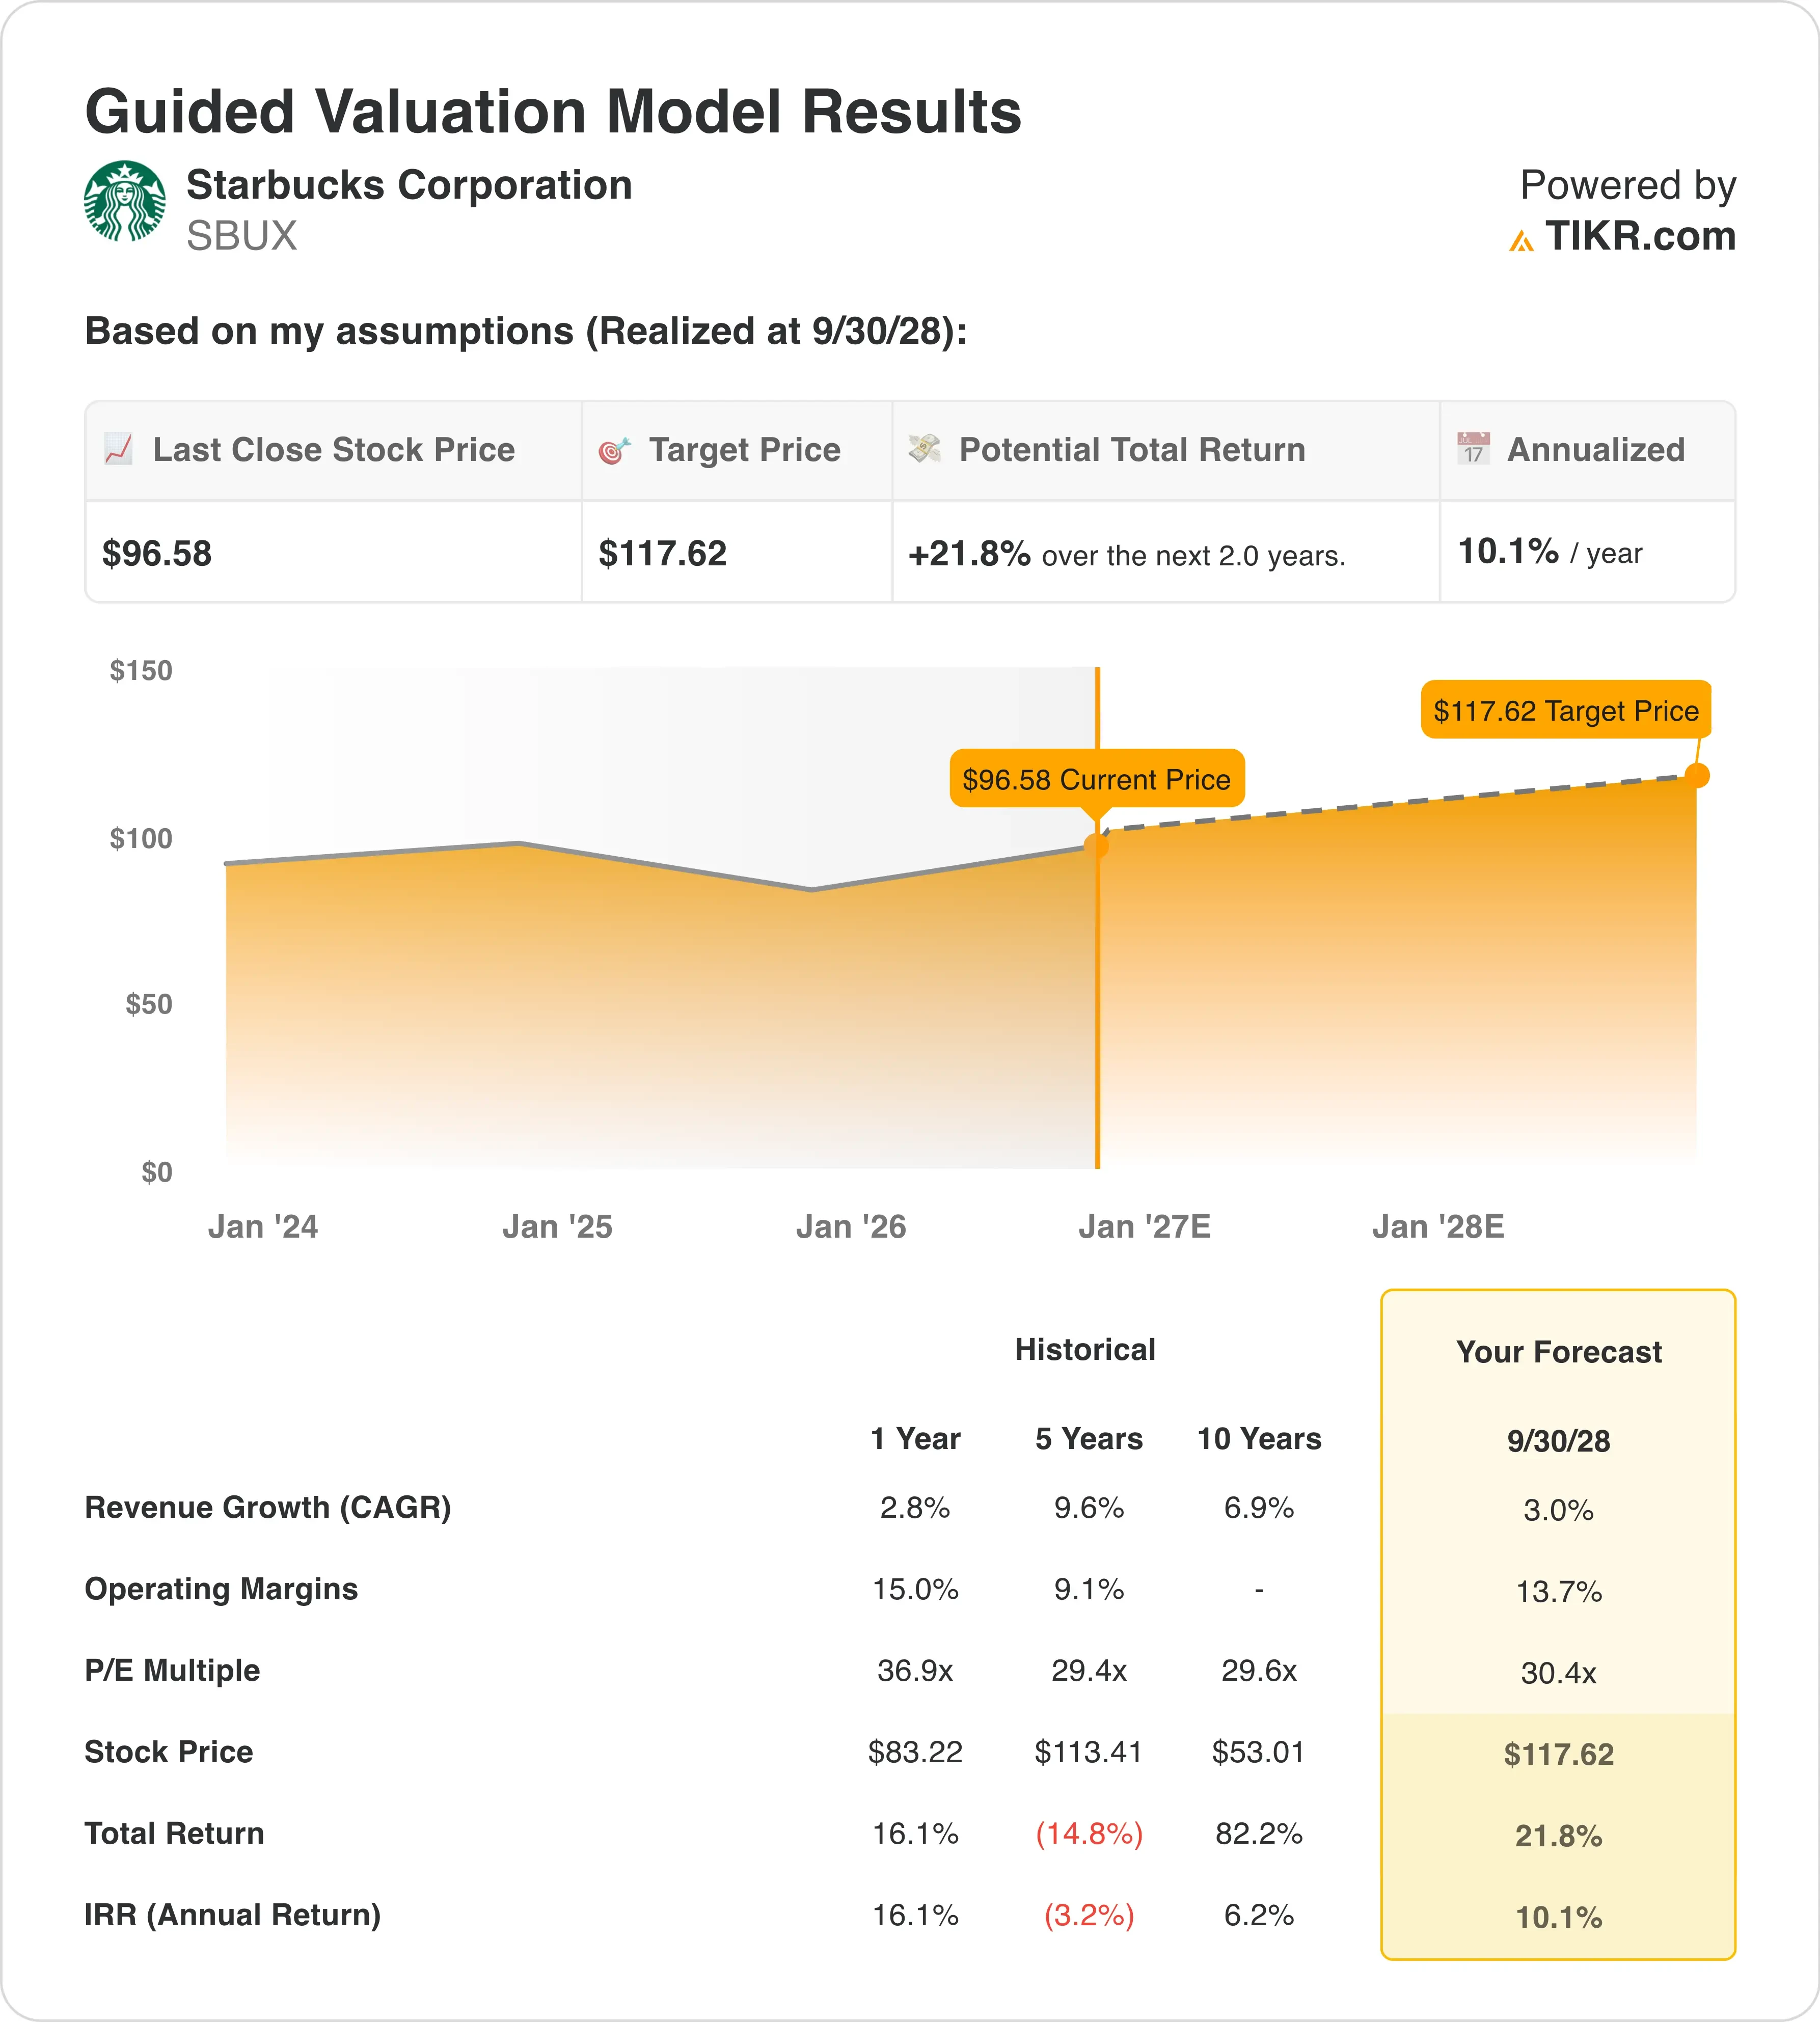
Sob as premissas do modelo de valuation realizadas até 30/09/2028, a ação é modelada usando:
- Crescimento de Receita (CAGR): 3,0%
- Margens Operacionais: 13,7%
- Múltiplo P/L de Saída: 30,4x
Com base nessas entradas, o modelo estima um preço-alvo de US$ 118, implicando um potencial total de alta de 21,8% em relação ao preço atual da ação e um retorno anualizado de 10,1% nos próximos 2,0 anos.
Esse retorno anualizado se situa em um território moderadamente atrativo. Permanece acima da marca de 5% que sinaliza um potencial de alta fraco, mas abaixo do nível de 15% que indicaria uma clara barganha. O crescimento de receita de 3% é modesto, mas a oportunidade real está na linha de margem, uma vez que a margem operacional da Starbucks se comprimiu acentuadamente de sua faixa histórica na casa dos vinte e poucos por cento para a casa dos dez e poucos por cento.

Cada ponto de recuperação de margem que a equipe de Niccol captura apoia diretamente o caso de alta do modelo. Os movimentos no Japão e na China removem operações de lojas de margem mais baixa e intensivas em capital dos resultados consolidados, o que deve elevar as margens combinadas mesmo antes de quaisquer ganhos operacionais adicionais.
Um múltiplo forward de 30,4x não é barato para uma empresa com crescimento de receita tão lento, então o risco de execução permanece real. Mas o modelo sugere que o mercado ainda não deu crédito total à Starbucks pela recuperação de margem que a administração já começou a mostrar.
Estime o valor justo de uma empresa instantaneamente (Grátis com o TIKR) >>>
Starbucks Contra McDonald's e Luckin Coffee
O McDonald's (MCD) continua sendo o benchmark mais claro para um operador de restaurantes maduro e de alta margem, e a diferença é marcante. O McDonald's opera um modelo com aproximadamente 95% de franquias, o que produz uma margem operacional próxima de 44%. A Starbucks fica atrás, com aproximadamente 8% a 9% em base móvel, uma vez que permanece fortemente operada pela empresa e absorve a inflação de custos trabalhistas e do café diretamente.

Essa diferença estrutural também aparece na valuation. O McDonald's negocia em torno de um P/L forward de 22x, enquanto a Starbucks comanda um múltiplo NTM mais rico de 32,8x, refletindo a disposição do mercado em pagar pela opcionalidade de recuperação em vez da rentabilidade atual.
A Luckin Coffee (LKNCY) representa um tipo diferente de pressão, concentrada na China. A Luckin se expandiu agressivamente por meio de formatos de lojas de baixo preço e alta frequência, e esse crescimento veio ao custo de margens auto-operadas finas, que caíram acentuadamente durante suas fases de expansão mais intensas. A Starbucks adotou uma abordagem mais constante na China, ainda registrando crescimento de vendas comparáveis próximo de 7%, mesmo com a Luckin subcotando-a no preço.
Esse contraste oferece um contexto útil para a decisão sobre o Japão. A Starbucks parece estar escolhendo disciplina de capital em vez de propriedade direta em mercados onde rivais locais competem agressivamente por preço.
Acompanhe se comps mais fortes se traduzem em expansão sustentada de margem >>
O Que Está Impulsionando a Ação SBUX daqui para Frente?
O catalisador mais imediato é como o processo do Japão se desenrola. Fontes dizem que um processo de venda formal pode começar já no 4º trimestre, e a valuation eventual mostrará como os mercados precificam os ativos internacionais da Starbucks em relação ao seu negócio principal nos EUA.
Os lucros do 4º trimestre fiscal, esperados por volta de 27 de outubro, serão o próximo grande teste para ver se a recuperação de margem que Niccol prometeu está realmente aparecendo. Isso ocorre após a administração ter elevado as previsões para o ano inteiro para US$ 2,55 a US$ 2,65 por ação.
As relações trabalhistas permanecem uma pressão latente contínua. Um tribunal federal de apelações restringiu um caso da NLRB contra a Starbucks no início deste mês, mas a organização sindical continuou nas lojas dos EUA, e qualquer escalada pode complicar o lado dos custos trabalhistas da história da margem.
A longo prazo, os investidores observarão se o capital liberado do Japão e da China será redirecionado para reformas de lojas nos EUA, uma vez que esse reinvestimento é central para sustentar a recuperação de tráfego que Niccol já entregou.
Você Deve Investir na Starbucks?
A única maneira de realmente saber é olhar os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Abra a SBUX e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a SBUX ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a ação SBUX no TIKR Grátis→
Aviso Legal:
Por favor, note que os artigos no TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!