

Principais Conclusões
- Qualcomm (QCOM) O CEO Cristiano Amon disse que não há correção de IA em sua empresa, citando forte demanda por semicondutores e escassez de oferta em toda a indústria apesar da recente venda de tecnologia.
- NVIDIA (NVDA) enfrenta seu relatório de resultados de 17 de novembro após a renúncia de Jensen Huang, com os investidores observando se a demanda por infraestrutura de IA pode sustentar suas previsões de crescimento agressivas.
- A NVIDIA foi negociada a 14,3x o lucro futuro em 11 de novembro, em comparação com sua média de cinco anos de 35,7x, enquanto as estimativas do TIKR projetavam um crescimento de receita de aproximadamente 68% para o ano fiscal encerrado em janeiro de 2028.
- As previsões de receita da NVIDIA sugerem que a demanda por IA permanece forte, mas seus resultados de 17 de novembro devem confirmar que o crescimento é sustentável. Receita acima de US$ 110,2 bilhões e uma forte orientação futura reforçariam essa perspectiva.
O Que Aconteceu?
Qualcomm (QCOM) O CEO Cristiano Amon rejeitou as preocupações sobre a desaceleração da demanda por inteligência artificial em uma entrevista do Yahoo Finance publicada em 12 de novembro.
"Não há correção de IA na Qualcomm", disse Amon, explicando que a expansão da empresa em chips de data center de IA ainda está em seus estágios iniciais.
Seus comentários surgiram enquanto a NVIDIA (NVDA) enfrentava crescente incerteza antes de seu relatório de resultados de 17 de novembro.
Em 12 de novembro, a NVIDIA anunciou que o fundador Jensen Huang havia renunciado como CEO, com efeito imediato, com a diretora financeira Colette Kress nomeada CEO interina, mantendo suas responsabilidades financeiras.
A transição de liderança levantou questões sobre a capacidade da NVIDIA de manter a confiança dos investidores durante um período de investimento substancial em infraestrutura de IA.
No entanto, os comentários mais amplos de Amon sugeriram que a demanda por semicondutores permanecia resiliente.
Ele descreveu escassez na produção de wafers, substratos e montagem de chips, argumentando que os clientes continuam a demandar mais capacidade do que os fornecedores podem fornecer.
Essa distinção é importante para a NVIDIA porque as restrições de oferta podem atrasar a receita sem necessariamente indicar uma demanda subjacente mais fraca.
A questão central é se os próximos resultados da NVIDIA podem sustentar essa confiança apesar da incerteza na liderança e das preocupações com os gastos futuros em IA.
As Previsões de Receita da NVIDIA Ainda Apontam para Forte Demanda por IA
Apesar da recente volatilidade do mercado, a Wall Street continua a projetar um crescimento substancial da receita para a NVIDIA.
A empresa gerou aproximadamente US$ 215,9 bilhões em receita durante seu ano fiscal encerrado em janeiro de 2026, representando um crescimento de 65% em relação ao ano anterior.
De acordo com as estimativas de consenso do TIKR em 11 de novembro, os analistas projetaram uma receita de aproximadamente US$ 412 bilhões para o ano fiscal encerrado em janeiro de 2027, seguida por US$ 691 bilhões em janeiro de 2028 e US$ 902 bilhões em janeiro de 2029.

Essas projeções implicam em um crescimento de receita de aproximadamente 68% para o ano fiscal encerrado em janeiro de 2028, sugerindo que os analistas ainda esperam uma expansão substancial no investimento em infraestrutura de IA.
A NVIDIA também demonstrou sua capacidade de superar a orientação de receita trimestral.
Em seus resultados do segundo trimestre do ano fiscal de 2027, a empresa reportou US$ 96,2 bilhões em receita, excedendo o ponto médio de US$ 91 bilhões de sua orientação anterior.
A administração subsequentemente projetou uma receita do terceiro trimestre de US$ 108 bilhões, mais ou menos 2%, colocando o limite superior de sua orientação próximo a US$ 110,2 bilhões.
Uma receita acima desse nível reforçaria a confiança na execução da NVIDIA, embora a orientação para o trimestre seguinte possa se mostrar ainda mais importante.
Os investidores estarão observando se os principais clientes de nuvem continuam gastando o suficiente em infraestrutura de IA para sustentar as ambiciosas previsões de receita da empresa.
A Ação da NVIDIA Está Subvalorizada ou Supervalorizada?
A avaliação da NVIDIA parece cada vez mais atraente em relação à sua faixa histórica de negociação, embora o desconto reflita uma incerteza substancial.
De acordo com dados do TIKR em 11 de novembro, a NVIDIA foi negociada a aproximadamente 14,3x o lucro futuro, significativamente abaixo de sua média de cinco anos de 35,7x.
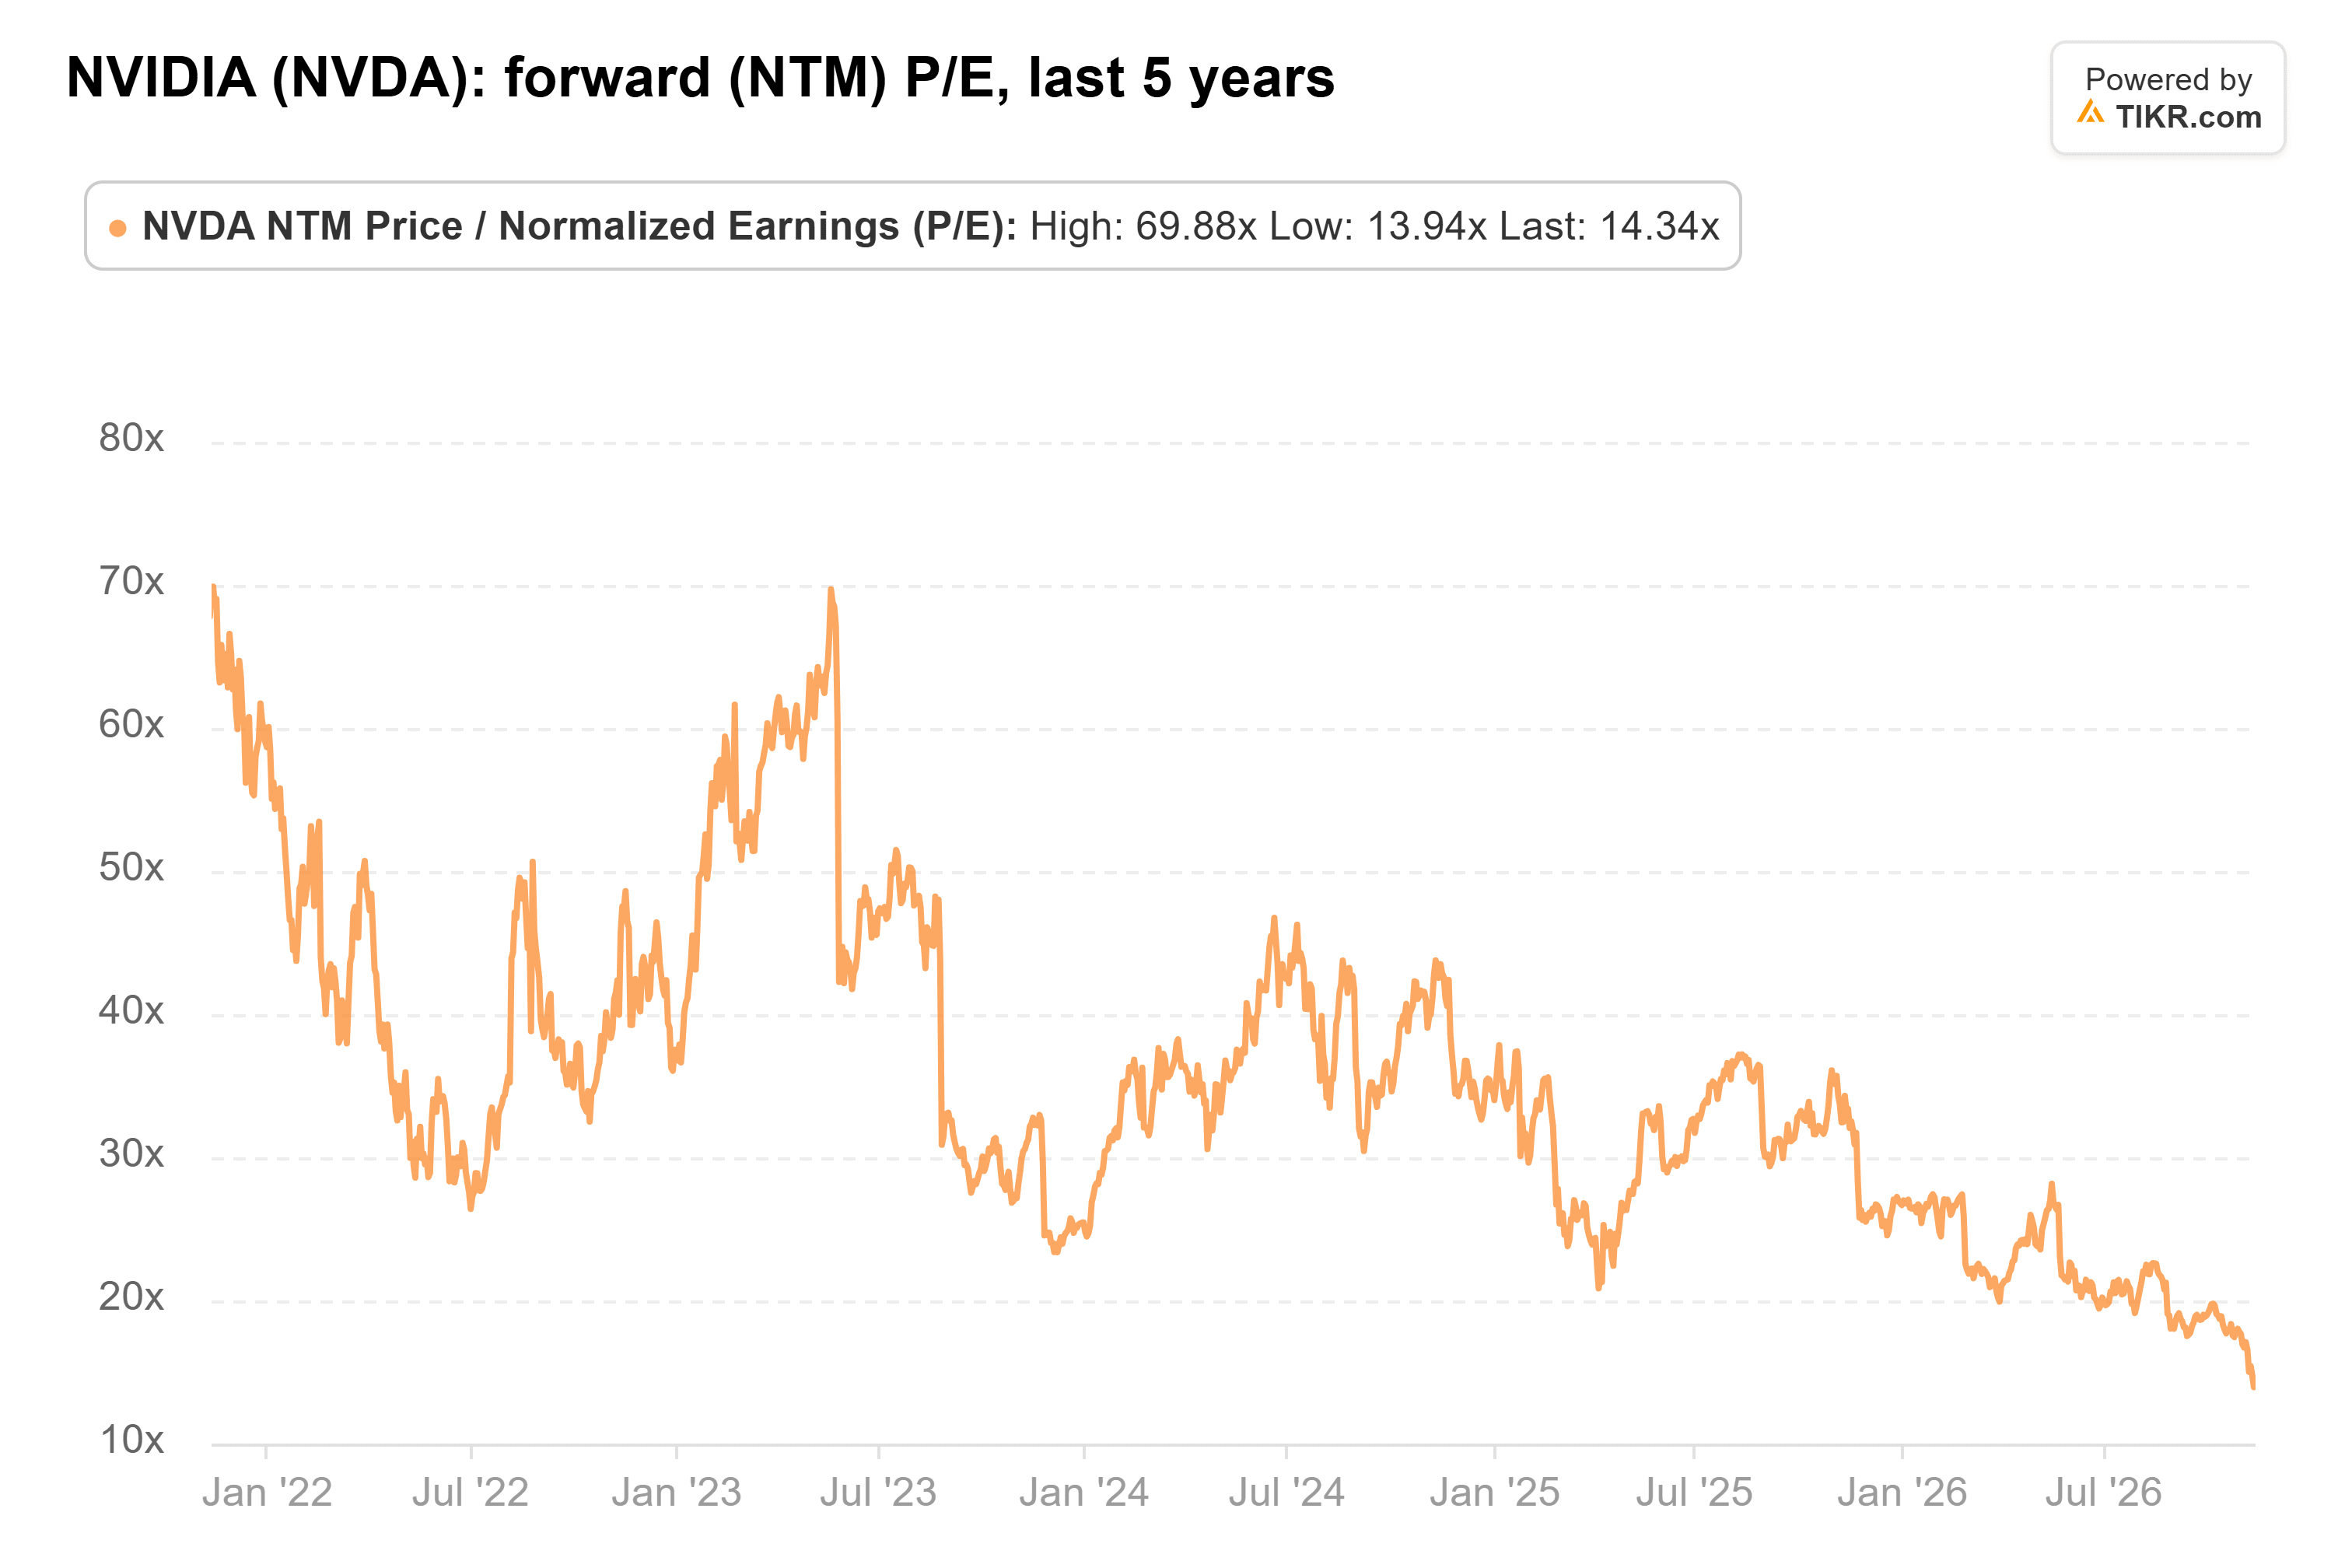
O desconto substancial sugere que os investidores estão precificando a incerteza na liderança, potencialmente gastos mais lentos em infraestrutura de IA e revisões para baixo nas expectativas de lucros futuros.
A NVIDIA parece potencialmente subvalorizada em relação à sua avaliação histórica, desde que as previsões de lucro dos analistas permaneçam alcançáveis.
No entanto, um múltiplo de lucro mais baixo não torna automaticamente a ação barata.
O analista da Baird Tristan Gerra rebaixou a NVIDIA para Neutro em 11 de novembro, reduzindo seu preço-alvo de US$ 500 para US$ 200 em meio à incerteza sobre os gastos futuros em infraestrutura de IA.
Gerra alertou que o crescimento dos gastos de capital em IA entre os principais provedores de nuvem poderia desacelerar para aproximadamente 40% ou menos em 2027, potencialmente pressionando a perspectiva de receita de longo prazo da NVIDIA.
A empresa também enfrenta riscos adicionais de possíveis restrições à exportação, restrições de oferta e incerteza em torno de sua transição de liderança.
Nos próximos 12 meses, a avaliação da NVIDIA dependerá principalmente do investimento sustentado em infraestrutura de IA, execução do produto, estabilidade da margem bruta e confiança em sua liderança.
Se as estimativas de lucros futuros caírem significativamente, a ação pode permanecer sob pressão apesar de seu múltiplo de lucro historicamente baixo.
A Expansão de IA da Qualcomm Destaca os Riscos para a NVIDIA
A perspectiva financeira da Qualcomm ilustra por que uma forte demanda por IA não se traduz necessariamente em crescimento imediato da receita.
De acordo com os resultados fiscais de 2026 da Qualcomm, a receita reportada caiu para aproximadamente US$ 43,1 bilhões, em comparação com US$ 44,3 bilhões no ano fiscal de 2025.
As estimativas de consenso do TIKR em 11 de novembro projetaram aproximadamente US$ 45,4 bilhões no ano fiscal de 2027 e US$ 52,5 bilhões no ano fiscal de 2028.
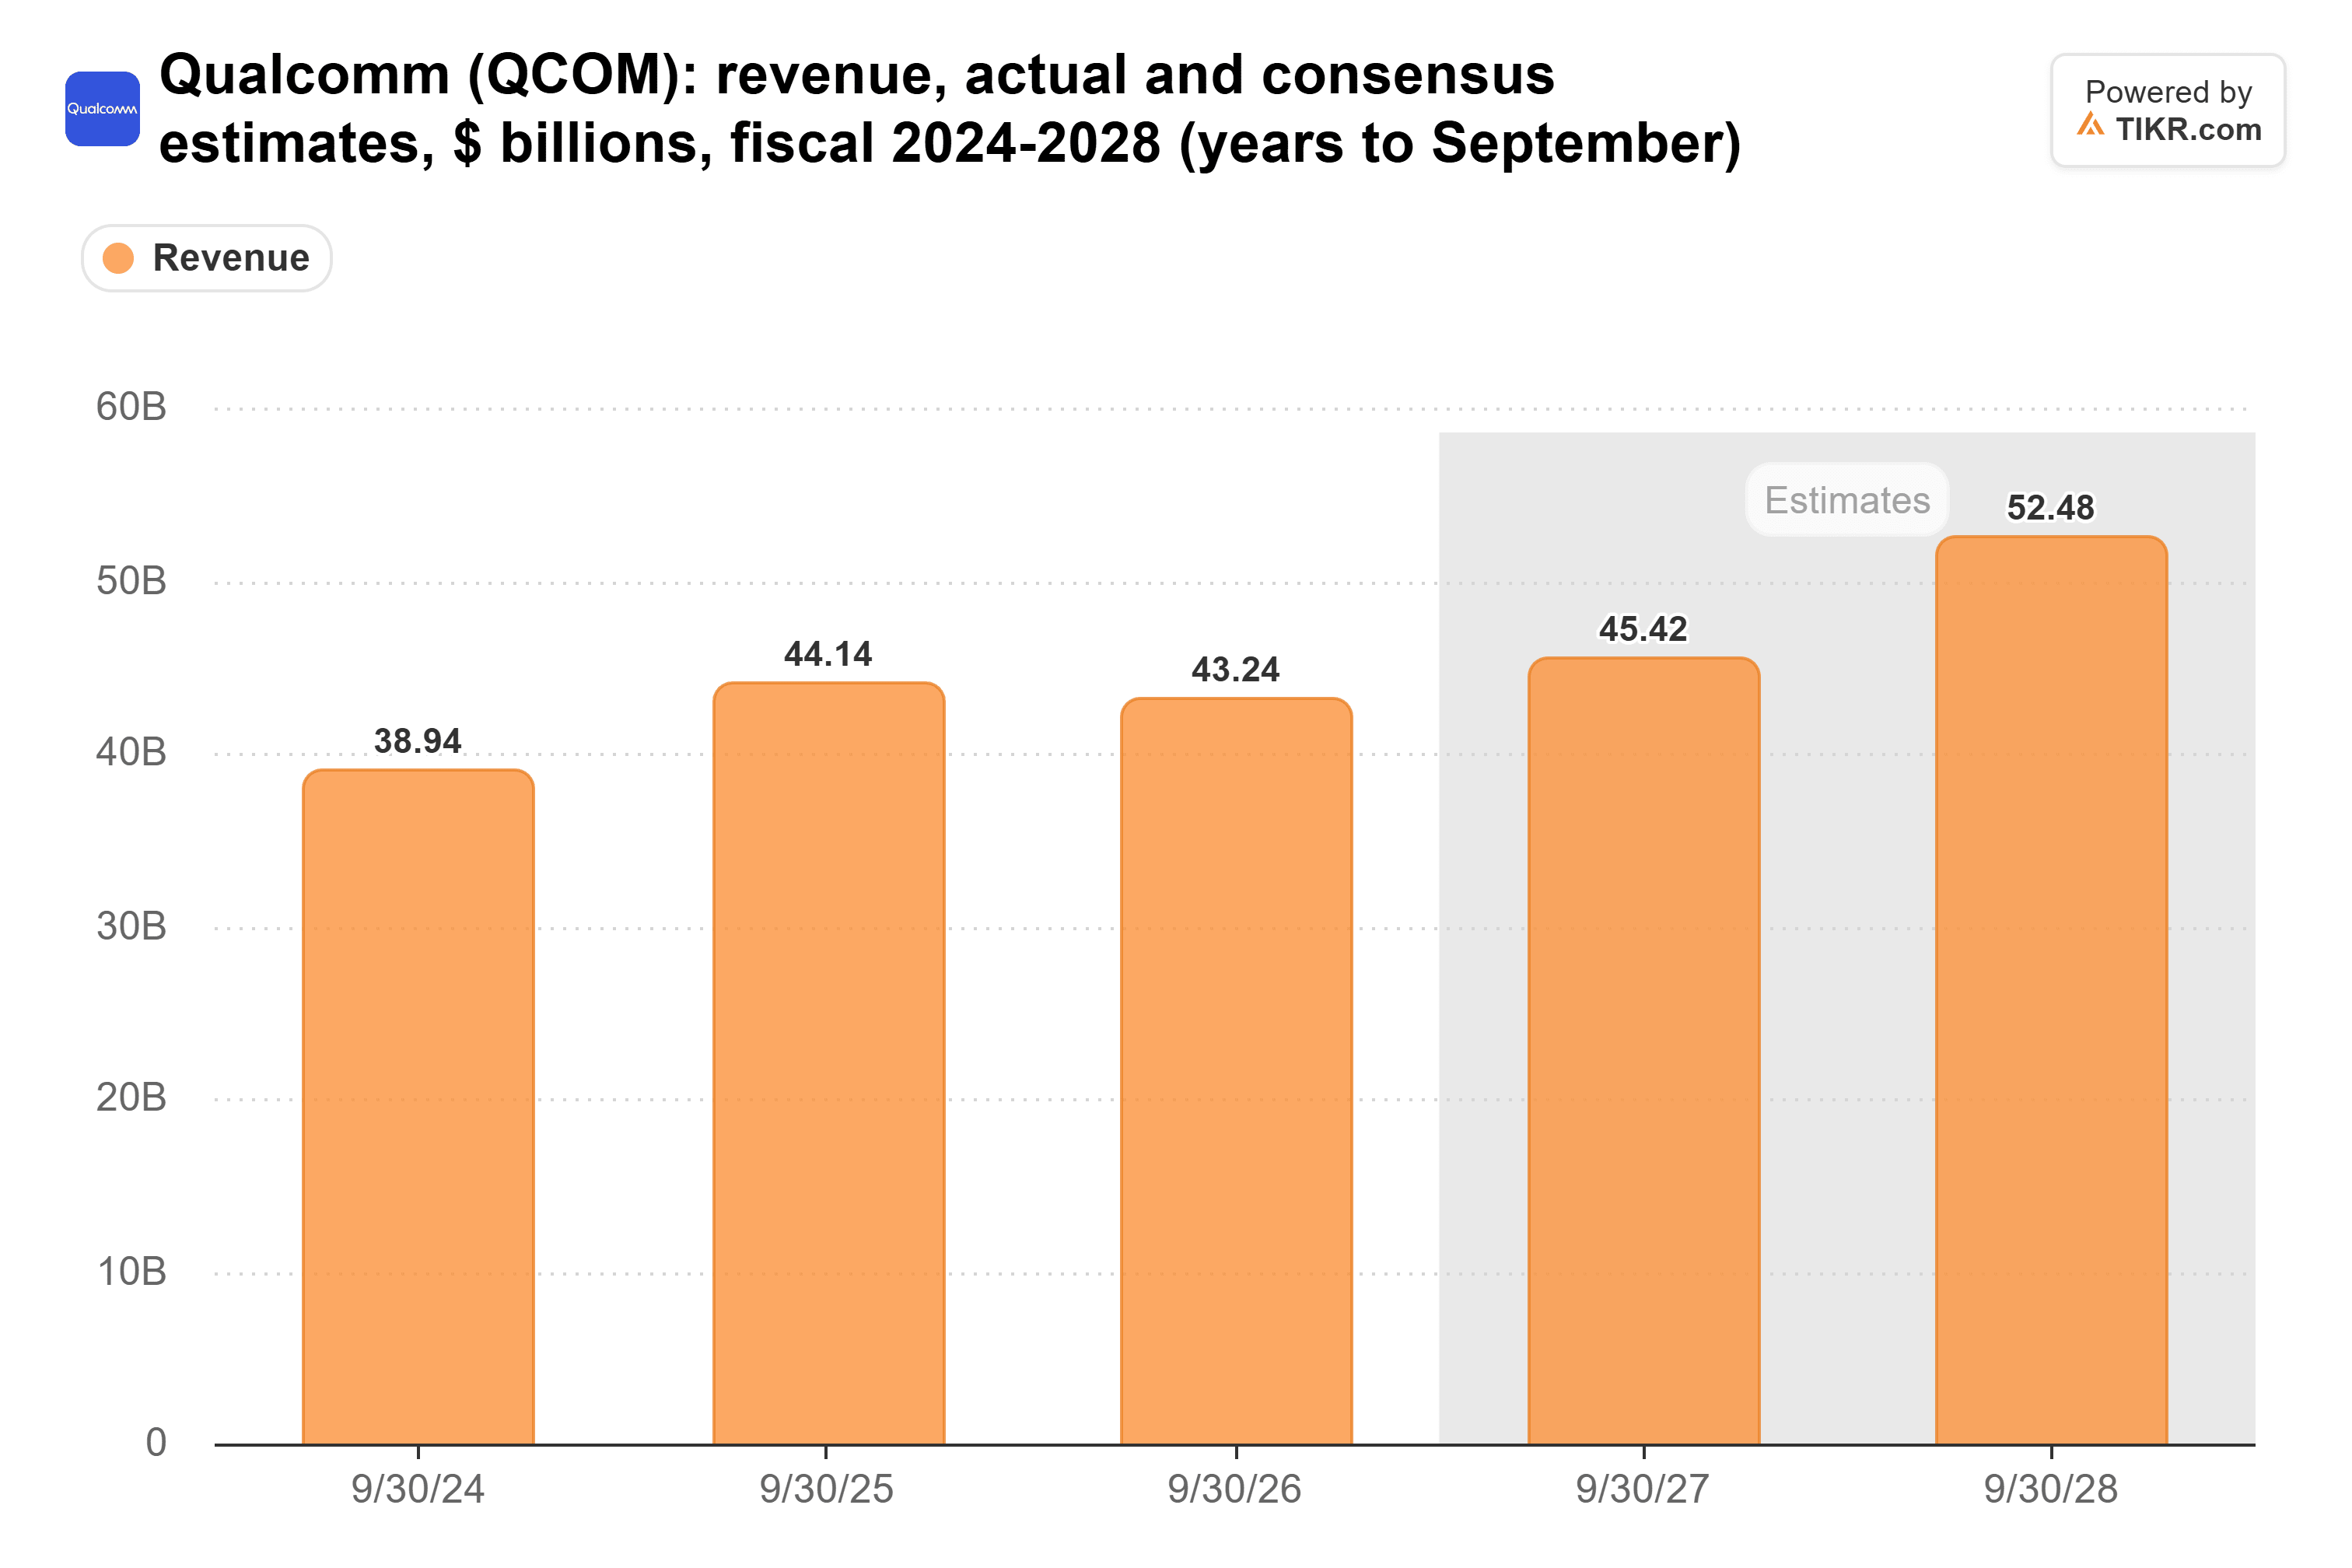
O negócio emergente de data center de IA da Qualcomm poderia sustentar o crescimento futuro, particularmente por meio de sua colaboração multigeracional com a Amazon envolvendo chips de IA personalizados e soluções avançadas de conectividade.
No entanto, a Qualcomm permanece em um estágio anterior de sua expansão em data center do que a NVIDIA, tornando as implantações de clientes e a disponibilidade de infraestrutura especialmente importantes para sua perspectiva de crescimento.
Amon também reconheceu que a disponibilidade de eletricidade e a construção de data centers poderiam limitar o ritmo do desenvolvimento da infraestrutura de IA.
Essa preocupação se estende diretamente à NVIDIA.
Mesmo que os clientes permaneçam comprometidos em comprar chips de IA avançados, a escassez de energia e os atrasos na construção poderiam empurrar as implantações para períodos posteriores.
Para a NVIDIA, o relatório de resultados de 17 de novembro representará, portanto, mais do que um teste da receita trimestral.
Os investidores também avaliarão a orientação futura, as expectativas de margem bruta e se a administração poderá manter a confiança na trajetória de crescimento de longo prazo da empresa após a partida de Huang.
A NVIDIA anteriormente orientou as margens brutas do terceiro trimestre para aproximadamente 74%, mais ou menos 0,5 ponto percentual, tornando a rentabilidade outro indicador importante de seu desempenho operacional.
Por enquanto, as previsões de receita da NVIDIA sustentam o argumento de que a demanda por IA permanece forte, mas seus resultados de 17 de novembro devem confirmar que o crescimento é sustentável. Uma receita acima do limite superior de US$ 110,2 bilhões da orientação da administração seria um resultado especialmente encorajador, enquanto uma forte orientação futura e margens brutas estáveis forneceriam maior confiança na perspectiva de crescimento da empresa.
No entanto, previsões mais fracas, rentabilidade em declínio ou gastos atrasados em data centers desafariam essa perspectiva. A NVIDIA parece potencialmente subvalorizada em relação à sua avaliação histórica, mas seu relatório de resultados deve demonstrar que o crescimento esperado pode justificar esse desconto.
Então, qual é o valor real da ação da NVIDIA?
O TIKR permite que você preveja o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece com as estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!






