

Principais Conclusões
- Microsoft (MSFT) e Amazon (AMZN) podem se beneficiar do aperto na capacidade de data centers nos EUA, já que a Morgan Stanley espera que aproximadamente 5 gigawatts, ou 20%, dos projetos planejados para 2028 sejam deslocados para 2029.
- A Morgan Stanley manteve suas previsões de gastos de capital dos *hyperscalers* em aproximadamente US$ 1,6 trilhão para 2027 e US$ 1,8 trilhão para 2028, sugerindo que a oposição política pode estender o ciclo de investimento em IA, em vez de descarrilá-lo.
- A Microsoft gastou aproximadamente US$ 116 bilhões em despesas de capital no ano fiscal de 2026, enquanto a Amazon reafirmou planos de US$ 220 bilhões em despesas de capital em caixa durante o ano civil de 2026.
- Nvidia (NVDA) enfrenta maior incerteza sobre o momento dos pedidos de equipamentos. A Microsoft é minha compra preferida para este tema de investimento, a aproximadamente 24x os lucros futuros.
Morgan Stanley Vê 20% do Pipeline de IA de 2028 Sendo Deslocado para 2029
As eleições de meio de mandato de 2026 nos EUA introduziram um novo obstáculo à expansão da infraestrutura de IA do país: a crescente oposição política à construção de data centers.
A governadora eleita do Texas, Gina Hinojosa, propôs pausar novas aprovações de data centers, de acordo com The Texas Tribune, enquanto a governadora eleita de Ohio, Amy Acton, apoia uma moratória condicional.
Para a Microsoft e a Amazon, as restrições podem aumentar o valor da infraestrutura já em desenvolvimento. A Nvidia enfrenta um desafio diferente, pois atrasos na construção podem empurrar os pedidos de equipamentos para períodos posteriores.
Em 11 de novembro, Ariana Salvatore, chefe de pesquisa de políticas públicas da Morgan Stanley, disse que aproximadamente 5 gigawatts de projetos de data centers nos EUA, representando "cerca de 20% do pipeline de 2028", devem ser deslocados para 2029.
No podcast Thoughts on the Market da Morgan Stanley, Salvatore disse que as previsões de gastos de capital dos *hyperscalers* permaneceram inalteradas em aproximadamente US$ 1,6 trilhão para 2027 e US$ 1,8 trilhão para 2028.
Projetos já licenciados ou em construção devem enfrentar menos interrupções em 2027. A Morgan Stanley espera que as adições de capacidade nos EUA permaneçam praticamente estáveis em 2028 antes de aumentar quase 40% em 2029.
Salvatore disse que os atrasos "poderiam, na verdade, estender a duração do ciclo de investimento em IA".
Essa distinção é importante porque os maiores compradores de infraestrutura têm os recursos financeiros para suportar prazos de construção mais longos, enquanto os fornecedores de equipamentos enfrentam incerteza sobre quando os futuros pedidos chegarão.
O TIKR acompanha 58 analistas na Microsoft. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender da Microsoft, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta.
Veja as Recomendações dos Analistas da Microsoft
A Base de Gastos de US$ 116 Bilhões da Microsoft Dá a Ela uma Vantagem Competitiva
A Microsoft entra na potencial desaceleração da construção com um extenso pipeline de desenvolvimento.
De acordo com dados da Cleanview citados pela Reuters, a Microsoft tem 35 data centers nos EUA em construção e outros 134 planejados.
Projetos já em andamento podem enfrentar menos obstáculos imediatos de licenciamento do que os desenvolvimentos que aguardam aprovação.
As despesas de capital da Microsoft aumentaram de aproximadamente US$ 23,9 bilhões no ano fiscal de 2022 para US$ 116 bilhões no ano fiscal de 2026, refletindo um investimento agressivo em infraestrutura de IA.
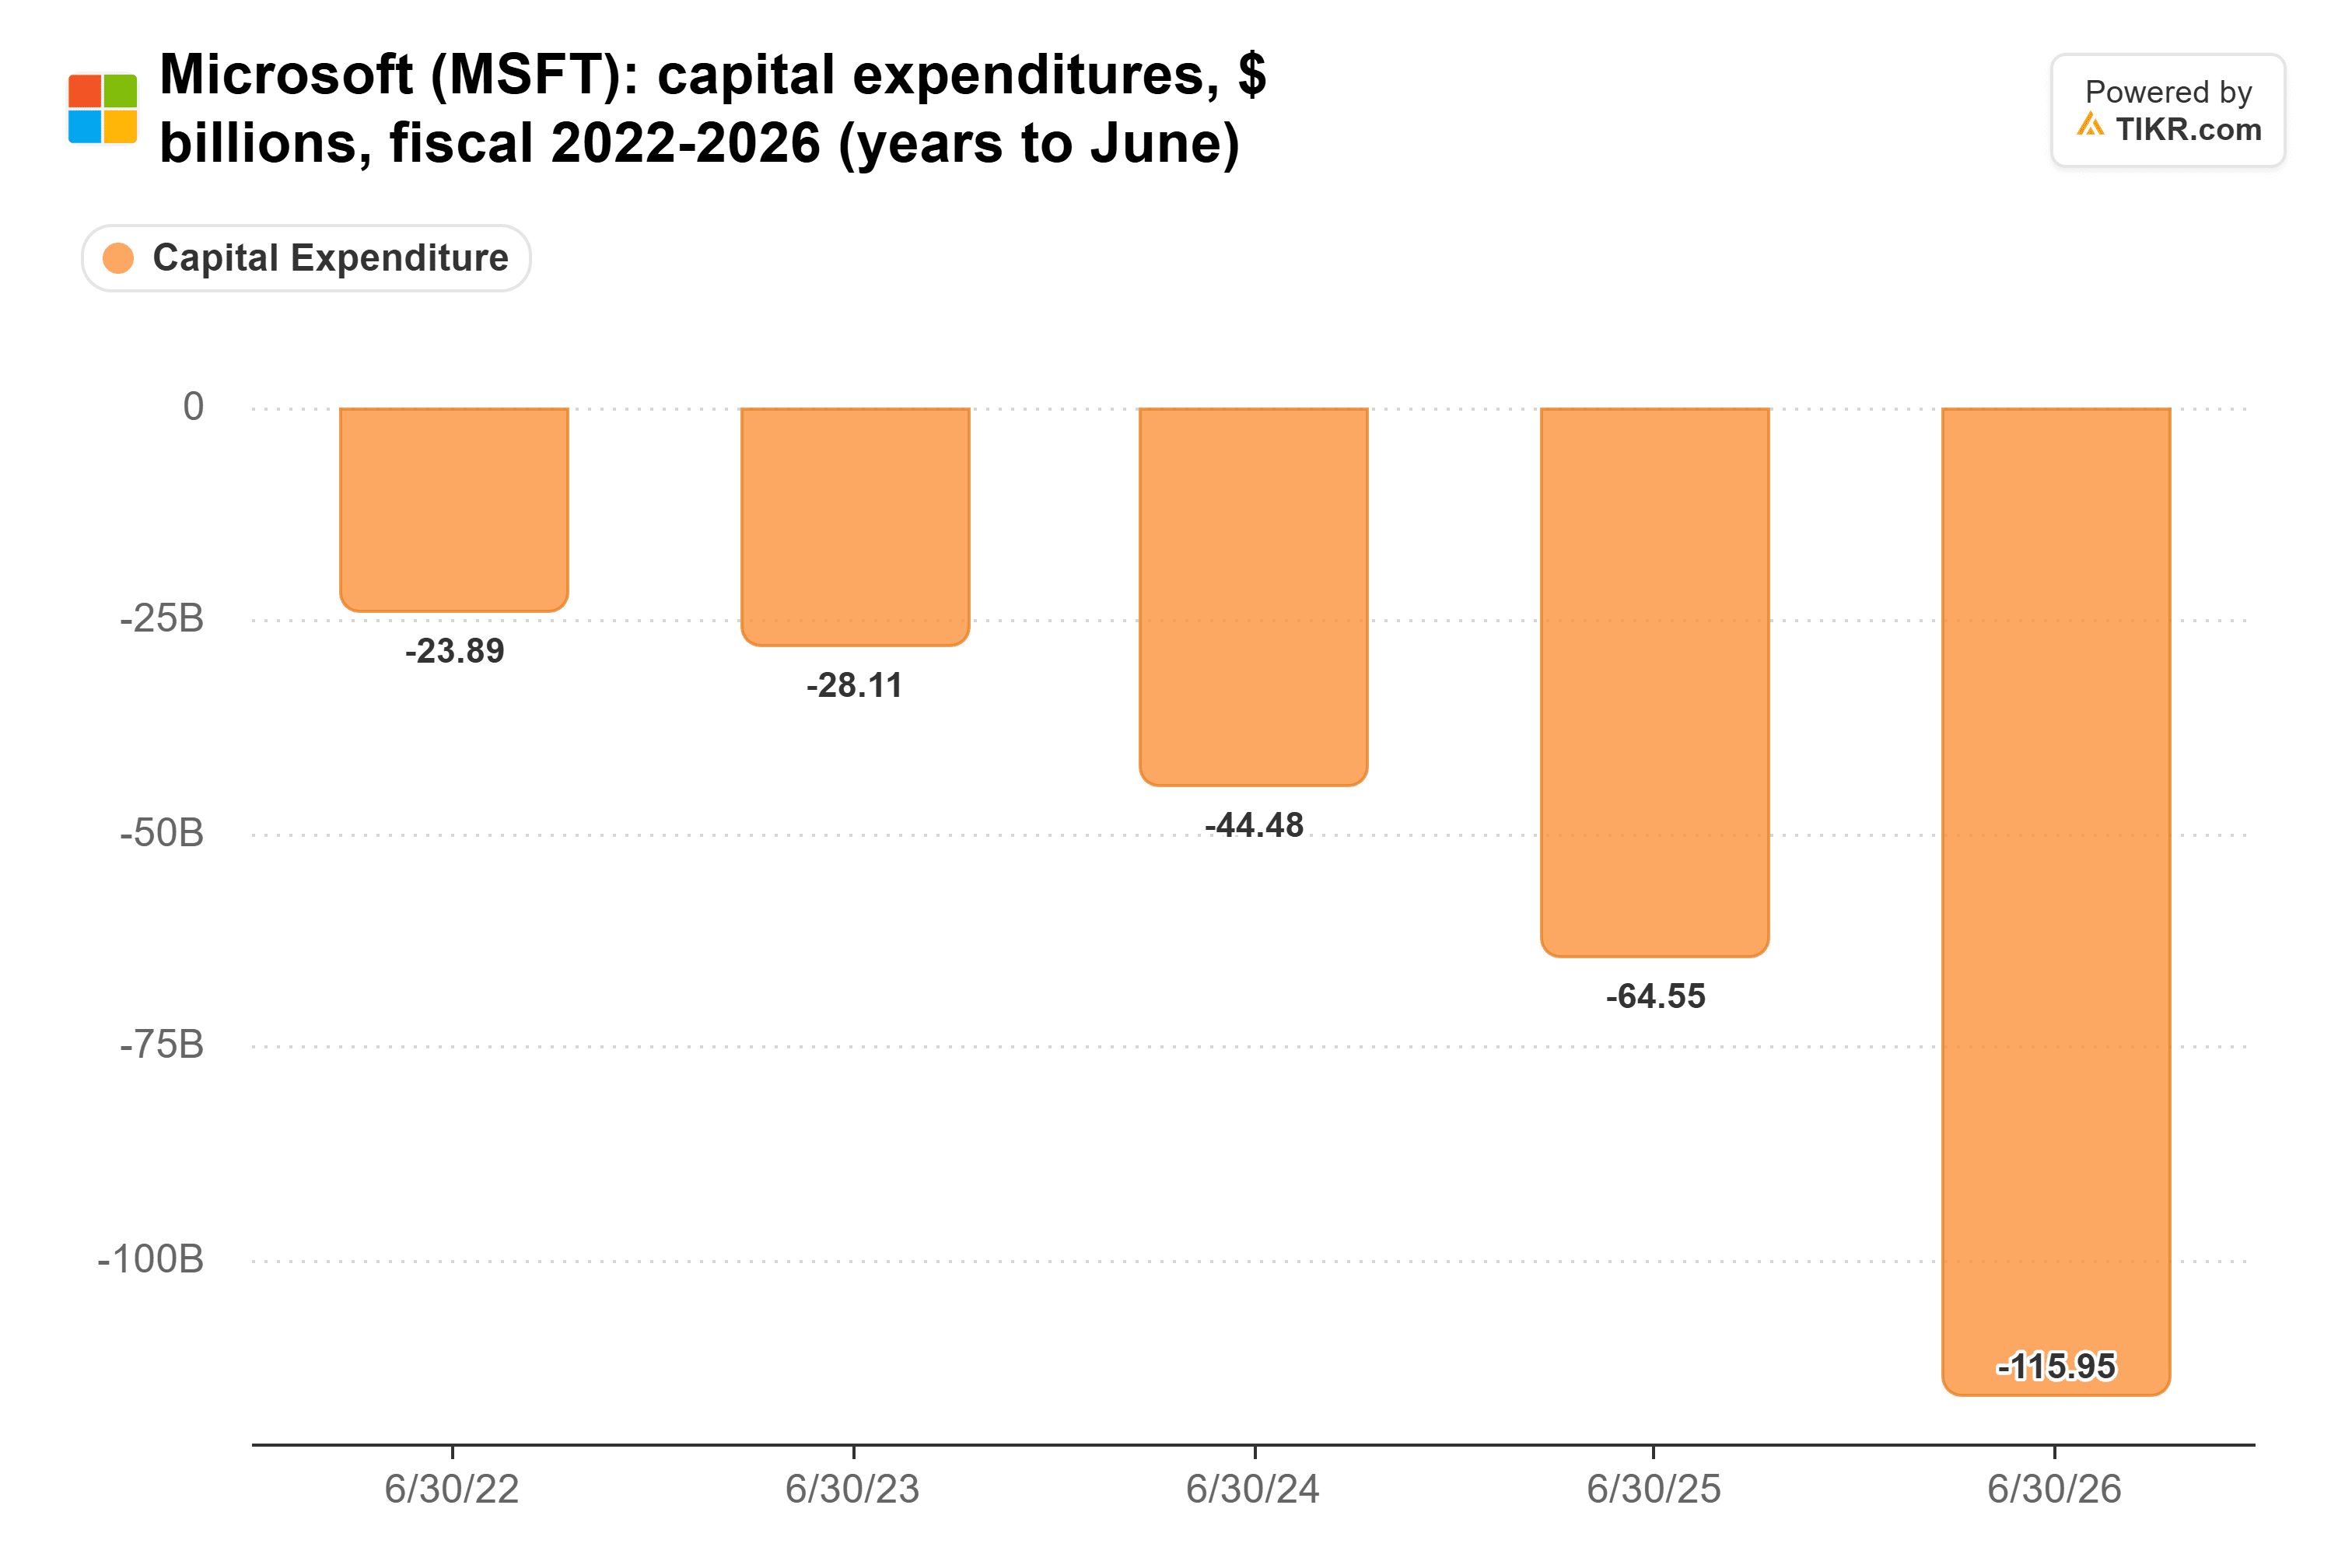
Os analistas projetam aproximadamente US$ 193,7 bilhões em despesas de capital para o ano fiscal de 2027, apontando para outro aumento substancial no investimento em infraestrutura da Microsoft.
A Microsoft também mantinha aproximadamente US$ 36,5 bilhões em caixa líquido em 30 de junho de 2026, proporcionando flexibilidade financeira à medida que os custos de desenvolvimento aumentam.
A expansão acarreta um ônus substancial de fluxo de caixa. Os analistas esperam que o fluxo de caixa livre da Microsoft caia de aproximadamente US$ 67 bilhões no ano fiscal de 2026 para US$ 32,7 bilhões no ano fiscal de 2027.
Isso torna o retorno sobre seu investimento em infraestrutura de IA especialmente importante.
A aproximadamente 24x os lucros futuros, vejo a Microsoft como atrativamente avaliada, considerando seu negócio de nuvem estabelecido, flexibilidade financeira e oportunidade de crescimento de IA de longo prazo.
O preço-alvo médio de Wall Street de aproximadamente US$ 636 implica em um potencial de alta de cerca de 27% a partir de um preço de entrada de US$ 500. Combinado com o negócio de nuvem estabelecido da Microsoft e sua flexibilidade financeira, esse retorno potencial apoia minha recomendação de compra a este preço de entrada.
O Plano de Gastos de US$ 220 Bilhões da Amazon Mostra que o Investimento em IA Continua
A Amazon fornece outro exemplo de por que atrasos na construção não sinalizam necessariamente uma demanda mais fraca por infraestrutura de IA.
De acordo com dados do TIKR, as despesas de capital da Amazon mais que dobraram de aproximadamente US$ 52,7 bilhões em 2023 para US$ 131,8 bilhões em 2025.

Os resultados do terceiro trimestre da Amazon, divulgados em 29 de outubro, reforçaram essa tendência.
A empresa reafirmou as expectativas de aproximadamente US$ 220 bilhões em despesas de capital em caixa durante 2026, enquanto a receita da Amazon Web Services aumentou mais de 39% em relação ao ano anterior, para aproximadamente US$ 46 bilhões.
Embora as figuras históricas de despesas de capital e a orientação atual de gastos em caixa usem medidas contábeis diferentes, ambas demonstram o compromisso da Amazon em expandir a capacidade de infraestrutura.
A Morgan Stanley acredita que os *hyperscalers* maiores e melhor capitalizados estão particularmente bem posicionados porque podem absorver custos de desenvolvimento mais altos e redirecionar gastos para locais mais favoráveis.
O banco estima um déficit de energia de data centers nos EUA de 44 gigawatts até 2028, representando aproximadamente 38% da demanda projetada.
Essa escassez pode tornar as instalações existentes com conexões de eletricidade garantidas cada vez mais valiosas.
A Amazon está bem posicionada para se beneficiar de sua infraestrutura de nuvem estabelecida e do forte crescimento da AWS.
A aproximadamente 26x os lucros futuros, a Amazon é uma posição para manter (*hold*) e não uma compra. O crescimento da AWS apoia sua perspectiva de longo prazo, mas a avaliação deixa pouco espaço para retornos decepcionantes sobre os substanciais investimentos em infraestrutura de IA da empresa.
A Nvidia Enfrenta Maior Risco com Pedidos de Equipamentos Atrasados
As implicações são mais complicadas para a Nvidia, que fornece a infraestrutura de computação que suporta os data centers de IA.
A Morgan Stanley alertou que uma construção mais lenta em 2028 poderia criar pedidos de equipamentos mais fracos, acúmulo de estoque e pressão sobre as margens dos fornecedores, mesmo que a demanda subjacente por IA permaneça forte.
A Nvidia gerou aproximadamente US$ 215,9 bilhões em receita no ano fiscal de 2026, um aumento de 65% em relação ao ano anterior.
Os analistas esperam uma expansão contínua da receita à medida que os *hyperscalers* investem em capacidade de computação de IA.
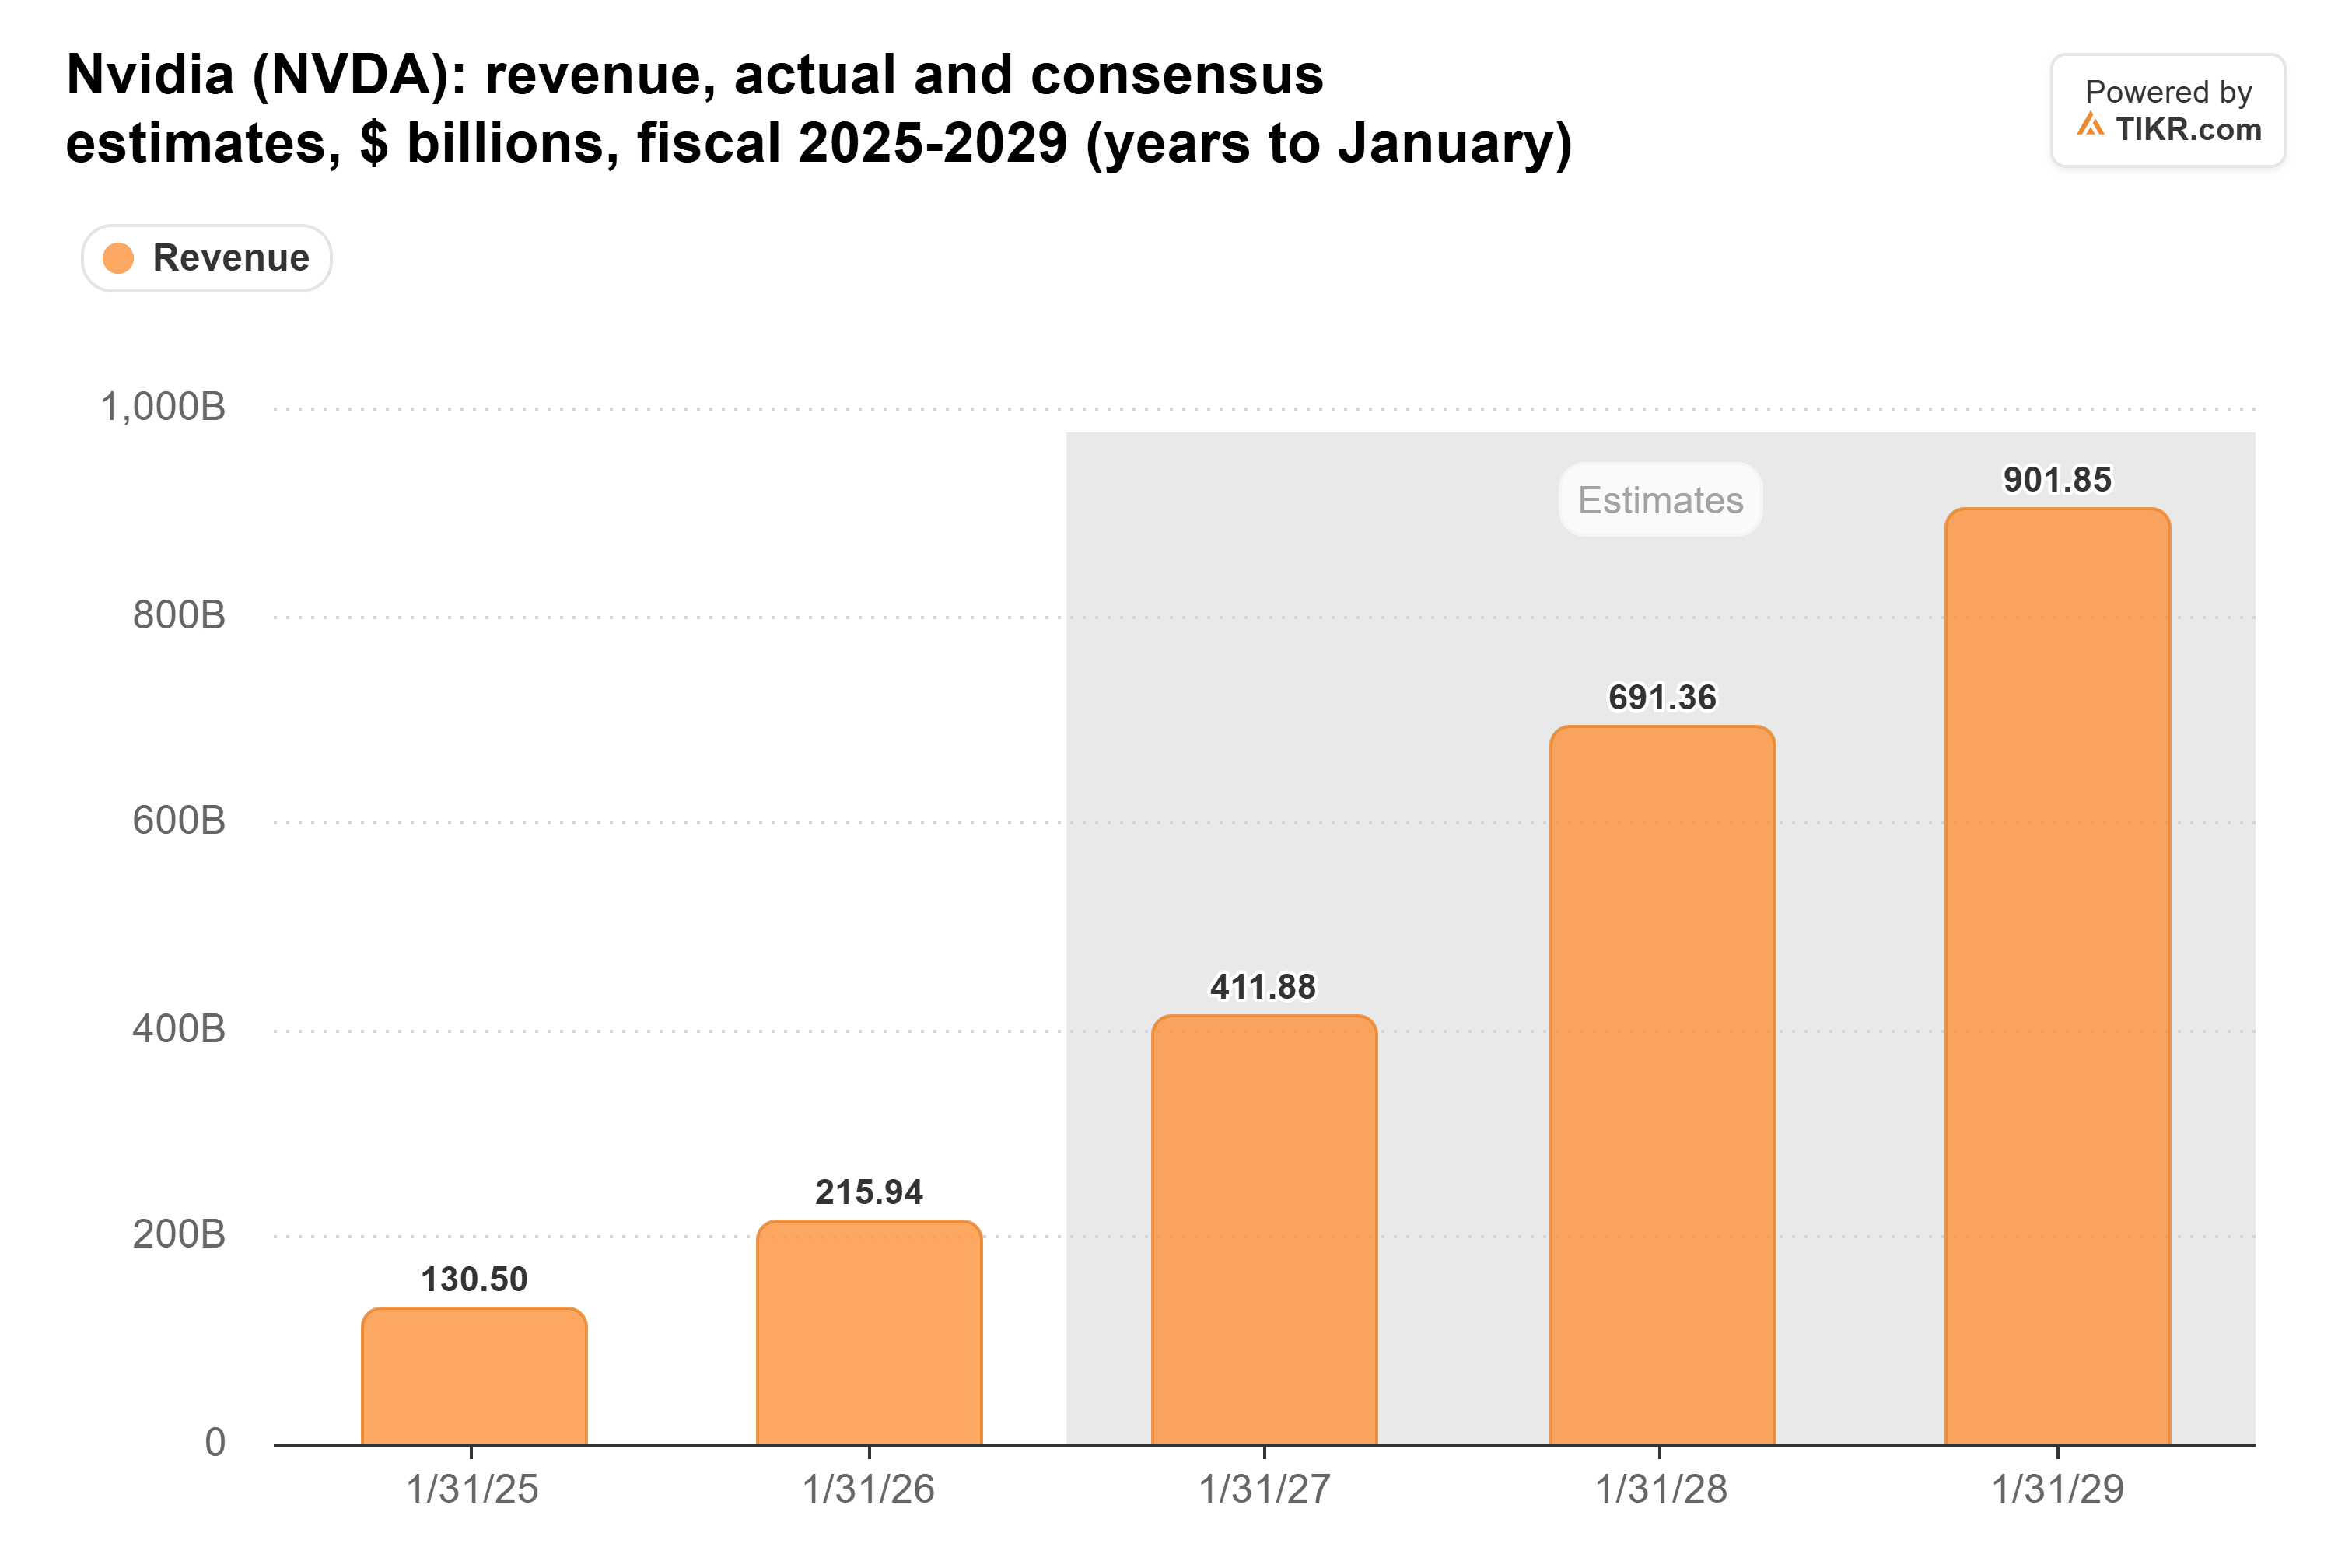
Essas previsões dependem de que o investimento substancial em infraestrutura de IA continue ao longo de vários anos.
Se os data centers dos EUA demorarem mais para se tornarem operacionais, algumas compras de equipamentos de semicondutores e rede podem ser deslocadas para períodos de relatório posteriores.
Isso cria incerteza em torno do momento do crescimento da receita da Nvidia, sem necessariamente minar sua oportunidade de longo prazo.
A Nvidia também atende clientes em todo o mundo.
A Morgan Stanley espera que as adições de capacidade global de data centers aumentem aproximadamente 9% em 2028, sugerindo que projetos internacionais poderiam compensar parcialmente a construção mais lenta nos Estados Unidos.
A Nvidia permanece central para a expansão global da infraestrutura de IA, mas a construção atrasada nos EUA torna o momento dos futuros pedidos de equipamentos menos previsível. Prefiro a infraestrutura existente e a flexibilidade financeira da Microsoft para este tema de investimento.
A Microsoft é a Melhor Compra, pois Atrasos na Construção de IA Remodelam os Gastos
Eu compraria a Microsoft a aproximadamente US$ 500 por ação, ou cerca de 24x os lucros futuros. Seu negócio de nuvem estabelecido, flexibilidade financeira e capacidade de continuar investindo durante os atrasos na construção de data centers apoiam a tese de investimento. O preço-alvo médio de Wall Street, próximo a US$ 636, implica em um potencial de alta de cerca de 27% a partir desse preço de entrada.
A Amazon é uma posição para manter (*hold*) a aproximadamente 26x os lucros futuros. O crescimento da AWS permanece forte, mas eu esperaria por uma avaliação mais atrativa antes de aumentar a exposição aos seus substanciais gastos em infraestrutura.
A Nvidia não é minha compra preferida para esta tese de atraso na construção. Um desenvolvimento mais lento poderia deslocar os pedidos de equipamentos para períodos posteriores, tornando o momento da receita menos previsível.
O principal risco para a tese de investimento da Microsoft é que os gastos com infraestrutura de IA cresçam mais rápido do que os lucros e o fluxo de caixa livre adicionais que ela gera.
A perspectiva da Morgan Stanley sugere que o investimento em IA está sendo adiado, e não abandonado, tornando a Microsoft minha ação preferida para investidores que buscam exposição a um ciclo de investimento em infraestrutura de IA estendido.
Então, Qual é o Valor Real da Ação da Microsoft?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver o que a Microsoft poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


