

Principais Conclusões
- O ex-secretário do Tesouro Jack Lew disse esta semana que "ninguém pode deixar que o Seguro Social seja cortado em 22%". Sua cifra está alinhada com a projeção dos curadores para quando o fundo fiduciário de aposentadoria secar no final de 2032.
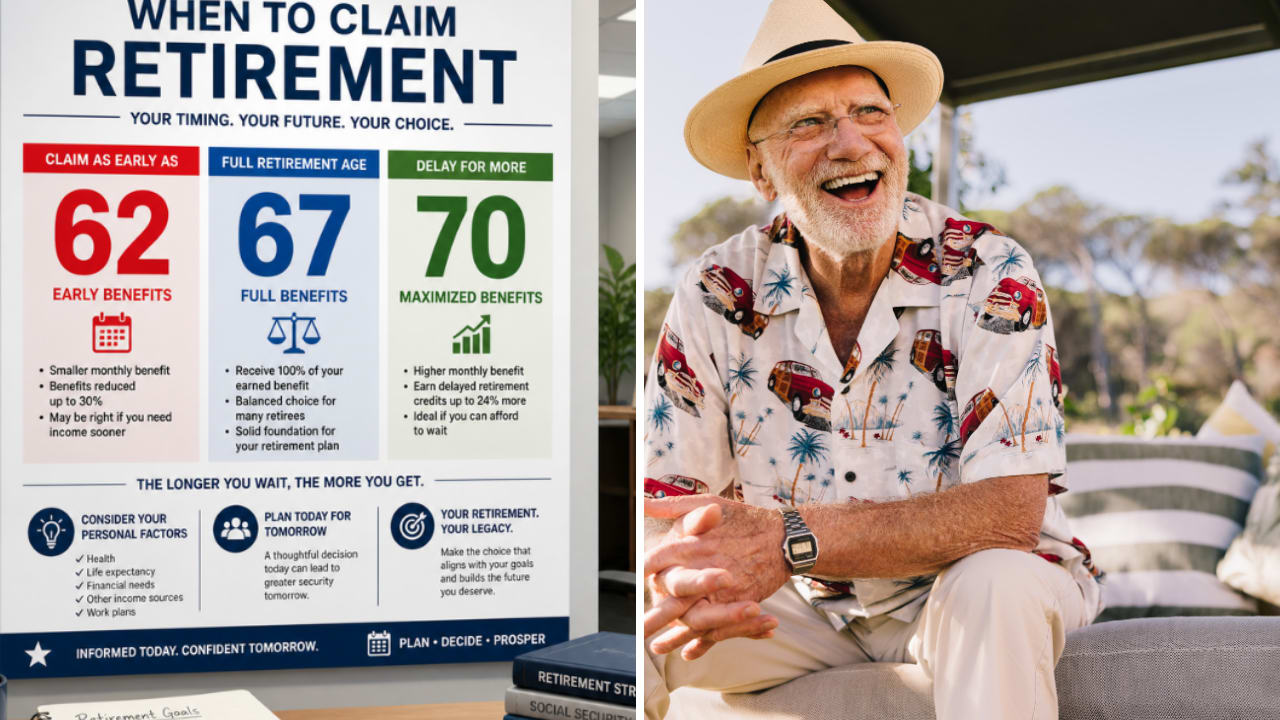
- Um trabalhador com um benefício de $2.000 na idade plena de aposentadoria receberia $1.400 por mês ao requerer aos 62 anos, ou $2.480 ao esperar até os 70.
- Um corte de 22% em ambos os cheques os reduziria para $1.092 e $1.934,40, então esperar até os 70 ainda pagaria $842,40 a mais por mês.
- Um corte que atinge a todos igualmente deixa o ponto de equilíbrio um pouco depois dos 80 anos, então o medo de um corte por si só é um motivo fraco para requerer antecipadamente.
O ex-secretário do Tesouro Jack Lew deu um alerta no programa Squawk on the Street da CNBC esta semana. Ele estava falando sobre os déficits de longo prazo do país e seu ponto de que o Seguro Social fica sem dinheiro dentro dos mandatos de seis anos dos senadores recém-eleitos. Ele disse que o Seguro Social oferece "a melhor oportunidade para lidar com algumas dessas questões fiscais de longo prazo porque ninguém pode deixar que o Seguro Social seja cortado em 22%."
Se você está no início dos 60 anos, uma frase como essa pode fazer com que requerer imediatamente pareça a jogada segura: pegar o dinheiro antes que alguém o corte. Mas eu fiz as contas, e um corte generalizado deixaria esperar até os 70 ainda bem à frente.
O Congresso ainda não cortou nada
Esses 22% são a cifra de Lew, e nenhuma lei os estabelece. Ela está alinhada com o relatório de 2026 dos curadores do Seguro Social. O relatório projeta que o fundo fiduciário de aposentadoria seca no final de 2032, após o que os impostos sobre a folha de pagamento arrecadados cobririam cerca de 78% dos benefícios de aposentadoria programados. O próprio Lew disse que não está otimista de que os próximos dois anos trarão um grande acordo de longo prazo, embora espere que os legisladores mantenham compromissos na mesa.
Portanto, ninguém sabe como será uma solução, ou se ela virá antes que o dinheiro acabe. Um corte plano de 22% é o pior cenário que Lew citou, e as regras atuais de requerimento nos mostram o que isso faria com cada escolha.
6 ações com dividendos seguros pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte do nosso novo relatório de investimentos, que você pode acessar aqui mesmo.
Dois caminhos, os mesmos $2.000
Vamos pegar um trabalhador hipotético nascido em 1960 ou depois, cujo benefício na idade plena de aposentadoria seria de $2.000 por mês. Para qualquer pessoa nascida em 1960 ou depois, a idade plena de aposentadoria é 67 anos, e você pode começar a receber a partir dos 62 anos. Requerer aos 62, e o benefício é 30% menor para a vida toda. Esperar além dos 67 anos, e cada ano adiciona 8% ao benefício (2/3 de 1% por mês) até os 70, quando o aumento para.
Então, aos 62, os $2.000 do nosso trabalhador se tornam $1.400 por mês. Aos 70, três anos de créditos de 8% adicionam 24%, e se tornam $2.480. Sob as regras atuais, esperar paga $1.080 a mais por mês.
Um corte reduz ambos os cheques
Agora aplique o corte de 22% de Lew a ambos os cheques:
| Benefício mensal | Regras atuais | Após um corte de 22% |
|---|---|---|
| Requerer aos 62 | $1.400 | $1.092 |
| Requerer aos 70 | $2.480 | $1.934,40 |
| Esperar paga isso a mais | $1.080 | $842,40 |
A diferença encolhe pelos mesmos 22% que os cheques, e esperar até os 70 ainda paga $842,40 a mais por mês. Um corte doeria de qualquer forma, mas requerer antecipadamente ainda significaria o cheque menor.
Isso também não muda quando esperar compensa. Aos 70, a pessoa que requereu antecipadamente já recebeu oito anos de cheques: $134.400 a $1.400 por mês sob as regras atuais, ou $104.832 a $1.092 após um corte. Divida cada total por sua diferença mensal ($1.080, ou $842,40 após um corte). De qualquer forma, o trabalhador que esperou precisa de cerca de 124 meses, ou aproximadamente 10 anos e 4 meses, para alcançar. Isso é um pouco depois dos 80 anos, com corte ou sem corte. Viva mais do que isso, e cada mês depois disso coloca o trabalhador que esperou ainda mais à frente.
Requerer antecipadamente compra uma vantagem inicial
Se você completar 70 anos antes do final de 2032, um corte atingiria ambos os cheques da mesma forma, já que ambos os caminhos já estariam recebendo. Mas se você tem 62 anos hoje, um corte não atingiria imediatamente. Requerer agora significa cerca de seis anos de cheques integrais antes do final de 2032, enquanto alguém que espera até os 70 receberia apenas os cheques menores, cortados. Essa vantagem inicial empurra o ponto de equilíbrio para mais tarde, mas não afeta os $842,40 por mês que continuam vindo a partir dos 70 anos.
Uma solução real também poderia impactar de forma diferente de um corte plano de 22%. Os legisladores poderiam poupar as pessoas que já estão recebendo e colocar mais do custo sobre os futuros beneficiários, o que favoreceria entrar cedo. Eles poderiam igualmente fazer o oposto, ou resolver com receita e não cortar nada. Nada disso é lei, e eu não trancaria um cheque 30% menor para a vida toda para apostar em uma versão disso.
Medo é um motivo ruim para requerer aos 62
Francamente, se você esperaria até os 70 sem nenhum corte nas notícias, eu não acho que os 22% de Lew devam mudar sua mente. Um corte que atinge a todos igualmente deixa o mesmo ponto de equilíbrio e um cheque que ainda é $842,40 a mais por mês. Você ainda pesaria sua saúde, suas economias e quanto tempo espera viver, da mesma forma que antes.
Claro, uma solução que trata as pessoas de forma diferente por idade ou por quando elas requereram poderia mudar essa resposta. Então, fique de olho no que o novo Congresso realmente propõe, e no próximo relatório dos curadores.
Aproveite sua aposentadoria com estilo com estes rendimentos de dividendos seguros de 6%+
Dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento certa pode ser a diferença entre uma aposentadoria dos sonhos... e se virar todo mês, esperando o próximo cheque do Seguro Social ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Aviso Legal:
Por favor, note que os artigos na TIKR não se destinam a servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



