Principais Conclusões
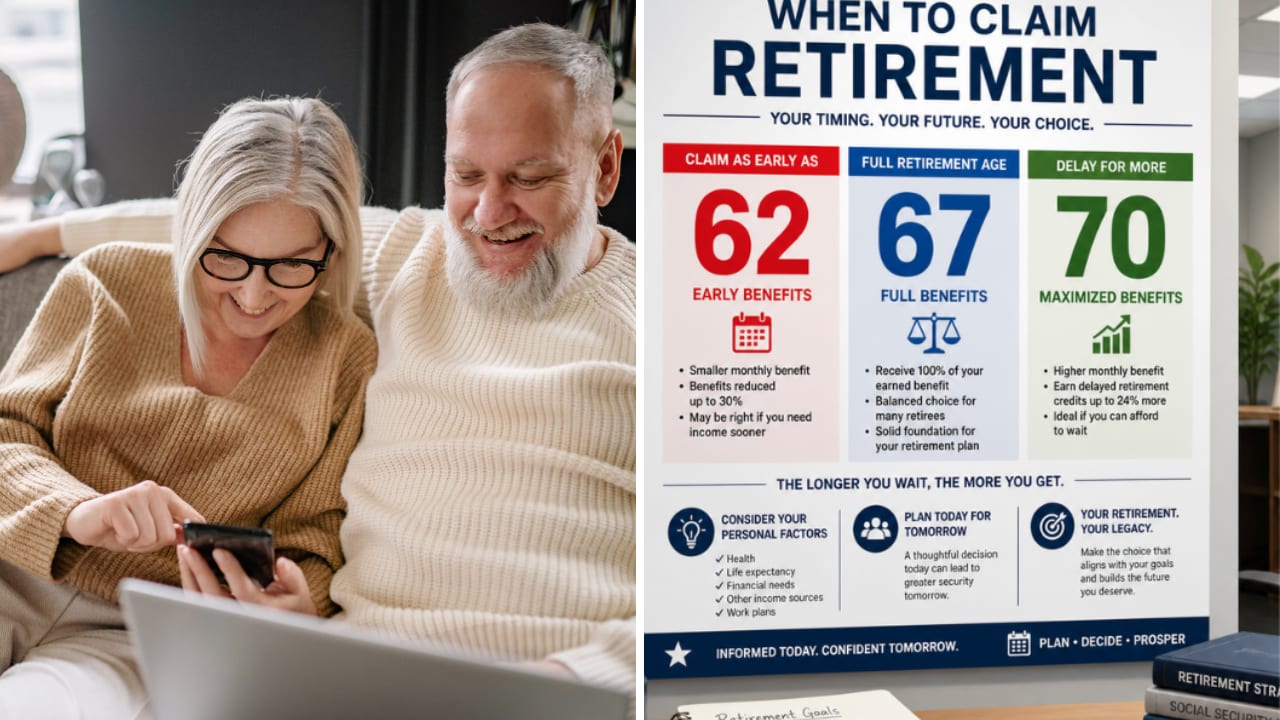
- Receber o Seguro Social aos 62 anos em vez de 67 reduz o benefício em 30% para sempre para qualquer pessoa nascida em 1960 ou depois.
- Um casal com direito a $2.600 e $3.300 por mês aos 67 abriria mão de $1.770 por mês, ou $21.240 por ano, ao receber aos 62.
- Aguardar até os 67 anos significa ficar sem $4.130 por mês dos primeiros benefícios por cinco anos cada, e substituir esses pagamentos exige $247.800 reservados.
- A espera compensa para quem vive além dos 79 anos aproximadamente, e se apenas o benefício maior aguardar, o valor necessário cai para $138.600.
Se você se aposentar antes dos 62, passará alguns anos sem nenhum Seguro Social. E quando os 62 anos finalmente chegarem, o benefício oferecido é muito menor do que o que você receberia se esperasse até os 67.
Uma ouvinte descreveu exatamente esse problema esta semana no Jill on Money com Jill Schlesinger. Seu marido trabalha para um distrito escolar, e ela disse: "Ele planeja se aposentar aos 59 anos. E sua pensão seria de $2.900 por mês nesse momento." Ela planeja deixar o trabalho em tempo integral no mesmo ano, aos 60. Aos 67, o Seguro Social pagaria a ele $2.600 por mês e a ela $3.300, ou $5.900 juntos.
A pensão dele mais uma anuidade dela de $900 por mês que começa aos 60 dá a eles $3.800 por mês. Eles gastam cerca de $8.000 por mês atualmente, sem contar projetos em casa. Então ela perguntou a Schlesinger: "podemos guardar dinheiro suficiente para cobrir essa lacuna?" A resposta de Schlesinger: "precisamos de algumas centenas de milhares lá dentro e você terá que estar disposto a gastá-lo, aliás."
Receber aos 62 custa 30%, para sempre
Para qualquer pessoa nascida em 1960 ou depois, a idade plena de aposentadoria é 67 anos, embora você possa começar a receber o Seguro Social já aos 62. Mas receber aos 62 reduz o benefício em 30% para a vida toda. No próprio exemplo da SSA, um benefício de $1.000 se torna $700. Este casal está na casa dos 50 anos, então a regra se aplica a ambos.
A pensão dele do distrito escolar não reduzirá seu próprio benefício do Seguro Social. O Social Security Fairness Act, assinado em 5 de janeiro de 2025, encerrou a Windfall Elimination Provision, que costumava reduzir benefícios para pessoas com pensões de empregos não cobertos pelo Seguro Social.
6 ações seguras com dividendos pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte do nosso novo relatório de investimentos, que você pode acessar aqui.
O que esperar até os 67 custa a eles
Recebido aos 62, seus $2.600 se tornariam $1.820 e seus $3.300 se tornariam $2.310. Juntos, isso dá $4.130 por mês, que é $1.770 a menos do que os $5.900 que receberiam aos 67. Em um ano, eles receberiam $21.240 a menos, para a vida toda.
Esperar significa ficar sem esses $4.130 por mês por cinco anos cada, dos 62 aos 67. Sessenta meses de $4.130 somam $247.800: $109.200 para substituir seus primeiros benefícios e $138.600 para os dela. Isso é o que eles precisariam reservar para viver tão bem dos 62 aos 67 como se tivessem recebido cedo, e ainda assim receber os $5.900 completos depois disso.
Em troca, eles recebem $21.240 a mais por ano a partir dos 67. Nesse ritmo, leva quase 12 anos para recuperar os $247.800. Portanto, cada um deles sai ganhando ao esperar se viver além dos 79 anos aproximadamente.
A lacuna deles é menor
Os $247.800 substituem cada dólar dos primeiros benefícios, mas este casal tem outro dinheiro entrando. Schlesinger adicionou $2.000 por mês de trabalho em meio período, o que a ouvinte disse que eles poderiam facilmente ganhar. Com os $3.800 da pensão e anuidade, isso dá $5.800 por mês. Digamos que eles continuem gastando $8.000 por mês. Isso deixa uma lacuna mensal de $2.200, ou cerca de $185.000 ao longo dos sete anos da aposentadoria dela aos 60 até seu 67º aniversário.
Isso está próximo das "algumas centenas de milhares" de Schlesinger, e também cobre os anos antes de qualquer um deles poder receber. A partir dos 67, o aperto acaba: o Seguro Social e a pensão dele sozinhos pagam $8.800 por mês antes dos impostos.
Deixando apenas o benefício maior esperar
Um casal não precisa receber na mesma idade. Se ele recebesse aos 62 e ela esperasse até os 67, eles só precisariam substituir os primeiros benefícios dela, o que dá $138.600. O custo é $780 por mês a menos em seu benefício para a vida toda, ou $9.360 por ano. Se ele continuar trabalhando em meio período após começar a receber, o teste de rendimentos do Seguro Social também pode reter parte de seus benefícios uma vez que seu pagamento ultrapassar um limite anual.
O benefício dela é o que vale a pena proteger. Quando um deles morre, o sobrevivente recebe não mais do que o maior dos dois benefícios, e o maior é o dela. Se ela o reduzir ao receber cedo, o sobrevivente acaba com menos, seja quem for que sobreviver.
Eu esperaria, e eles já podem ter o dinheiro
Se eu estivesse no lugar deles, deixaria o benefício dela esperar até os 67 no mínimo. Ficar no zero a zero logo antes dos 79 é uma aposta que eu aceitaria, e o benefício maior dela é o que protege quem ficar.
Eles também podem ter mais dinheiro para preencher a lacuna do que parece. Ela tem $325.000 em um 401(k) tradicional, e como ela terá 60 anos quando se aposentar, já passou dos 59½, a idade em que o imposto de 10% sobre saques antecipados deixa de se aplicar. (O imposto de renda ainda se aplica.)
Antes de decidirem um número, porém, eles devem verificar suas estimativas. As declarações da SSA calculam o benefício aos 67 assumindo que você continua ganhando seu salário atual até começar a receber. Parar o trabalho em tempo integral aos 59 e 60 pode reduzir os $2.600 e $3.300, e todos os números acima cairiam junto.
Aproveite sua aposentadoria com estilo com estes rendimentos de dividendos seguros de 6%+
Dividendos podem ser a chave para uma riqueza enorme. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento certa pode ser a diferença entre uma aposentadoria dos sonhos... e passar aperto todo mês, esperando o próximo benefício do Seguro Social ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Isenção de Responsabilidade:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!