Principais Conclusões
- A Energy Transfer rende 7,3% e a Hershey 3,4%, então $10.000 pagam $730 por ano na Energy Transfer e $340 na Hershey hoje.
- A Hershey aumentou seu dividendo mais rápido do ano fiscal 2020 ao ano fiscal 2025, a 11,7% ao ano contra 7,8%, mas seu dividendo por ação não subiu no ano fiscal 2025.
- Ambos os pagamentos são bem cobertos: o da Hershey consome 53% de seu fluxo de caixa livre nos últimos 12 meses, e o fluxo de caixa distribuível da Energy Transfer cobriu suas distribuições 1,8x no ano fiscal 2025.
- A Energy Transfer carrega mais dívida, 3,8x dívida líquida sobre EBITDA contra 1,5x da Hershey, e planeja cerca de $7 bilhões em gastos de crescimento em 2027.
Energy Transfer (ET) aumentou sua distribuição trimestral para $0,3425 por unidade em 22 de outubro, seu 20º aumento trimestral consecutivo segundo sua própria contagem. Isso representa um rendimento de 7,3% ao preço de hoje.
Hershey (HSY) rende 3,4%, e seu dividendo por ação não subiu no ano fiscal 2025. Mas ao longo de cinco anos, a Hershey aumentou seu pagamento mais rápido: 11,7% ao ano do ano fiscal 2020 ao ano fiscal 2025, contra 7,8% para a Energy Transfer.
Então, se você está coletando dividendos para a próxima década, qual realmente paga mais?
| Métrica | Hershey (HSY) | Energy Transfer (ET) |
|---|---|---|
| Rendimento de dividendo | 3,4% | 7,3% |
| Dividendo anual | $5,81 por ação | $1,37 por unidade |
| Crescimento do dividendo, ano fiscal 2020-2025 | 11,7% ao ano | 7,8% ao ano |
| Crescimento do dividendo, ano fiscal 2015-2025 | 9,4% ao ano | 2,2% ao ano |
| Cobertura, em sua própria medida | Índice de pagamento de dividendos em caixa: 53% (TTM) | Cobertura do fluxo de caixa distribuível: 1,8x (ano fiscal 2025) |
| Dívida líquida / EBITDA (LTM) | 1,5x | 3,8x |
| Cobertura de juros (LTM) | 11,7x | 3,1x |
Fonte: TIKR e StockAnalysis, aos preços de hoje.
6 ações com dividendos seguros pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos aproveitando os dados proprietários do TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas como parte de nosso novo relatório de investimentos. Saiba mais sobre como obter acesso aqui mesmo.
Os aumentos da Hershey superaram seu caixa
As vendas da Hershey mal estão crescendo por conta própria. As vendas líquidas do terceiro trimestre subiram 3,0% em relação ao ano anterior para $3,28 bilhões, mas apenas 0,8% em base orgânica e de câmbio constante. Os salgadinhos subiram 22,3%, principalmente pela aquisição da LesserEvil, e as vendas internacionais caíram 7,5%.
Seus aumentos também superaram seu fluxo de caixa livre, que foi de $1,81 bilhão no ano fiscal 2022 e $1,82 bilhão no ano fiscal 2025, enquanto os dividendos pagos subiram de $0,78 bilhão para $1,09 bilhão:
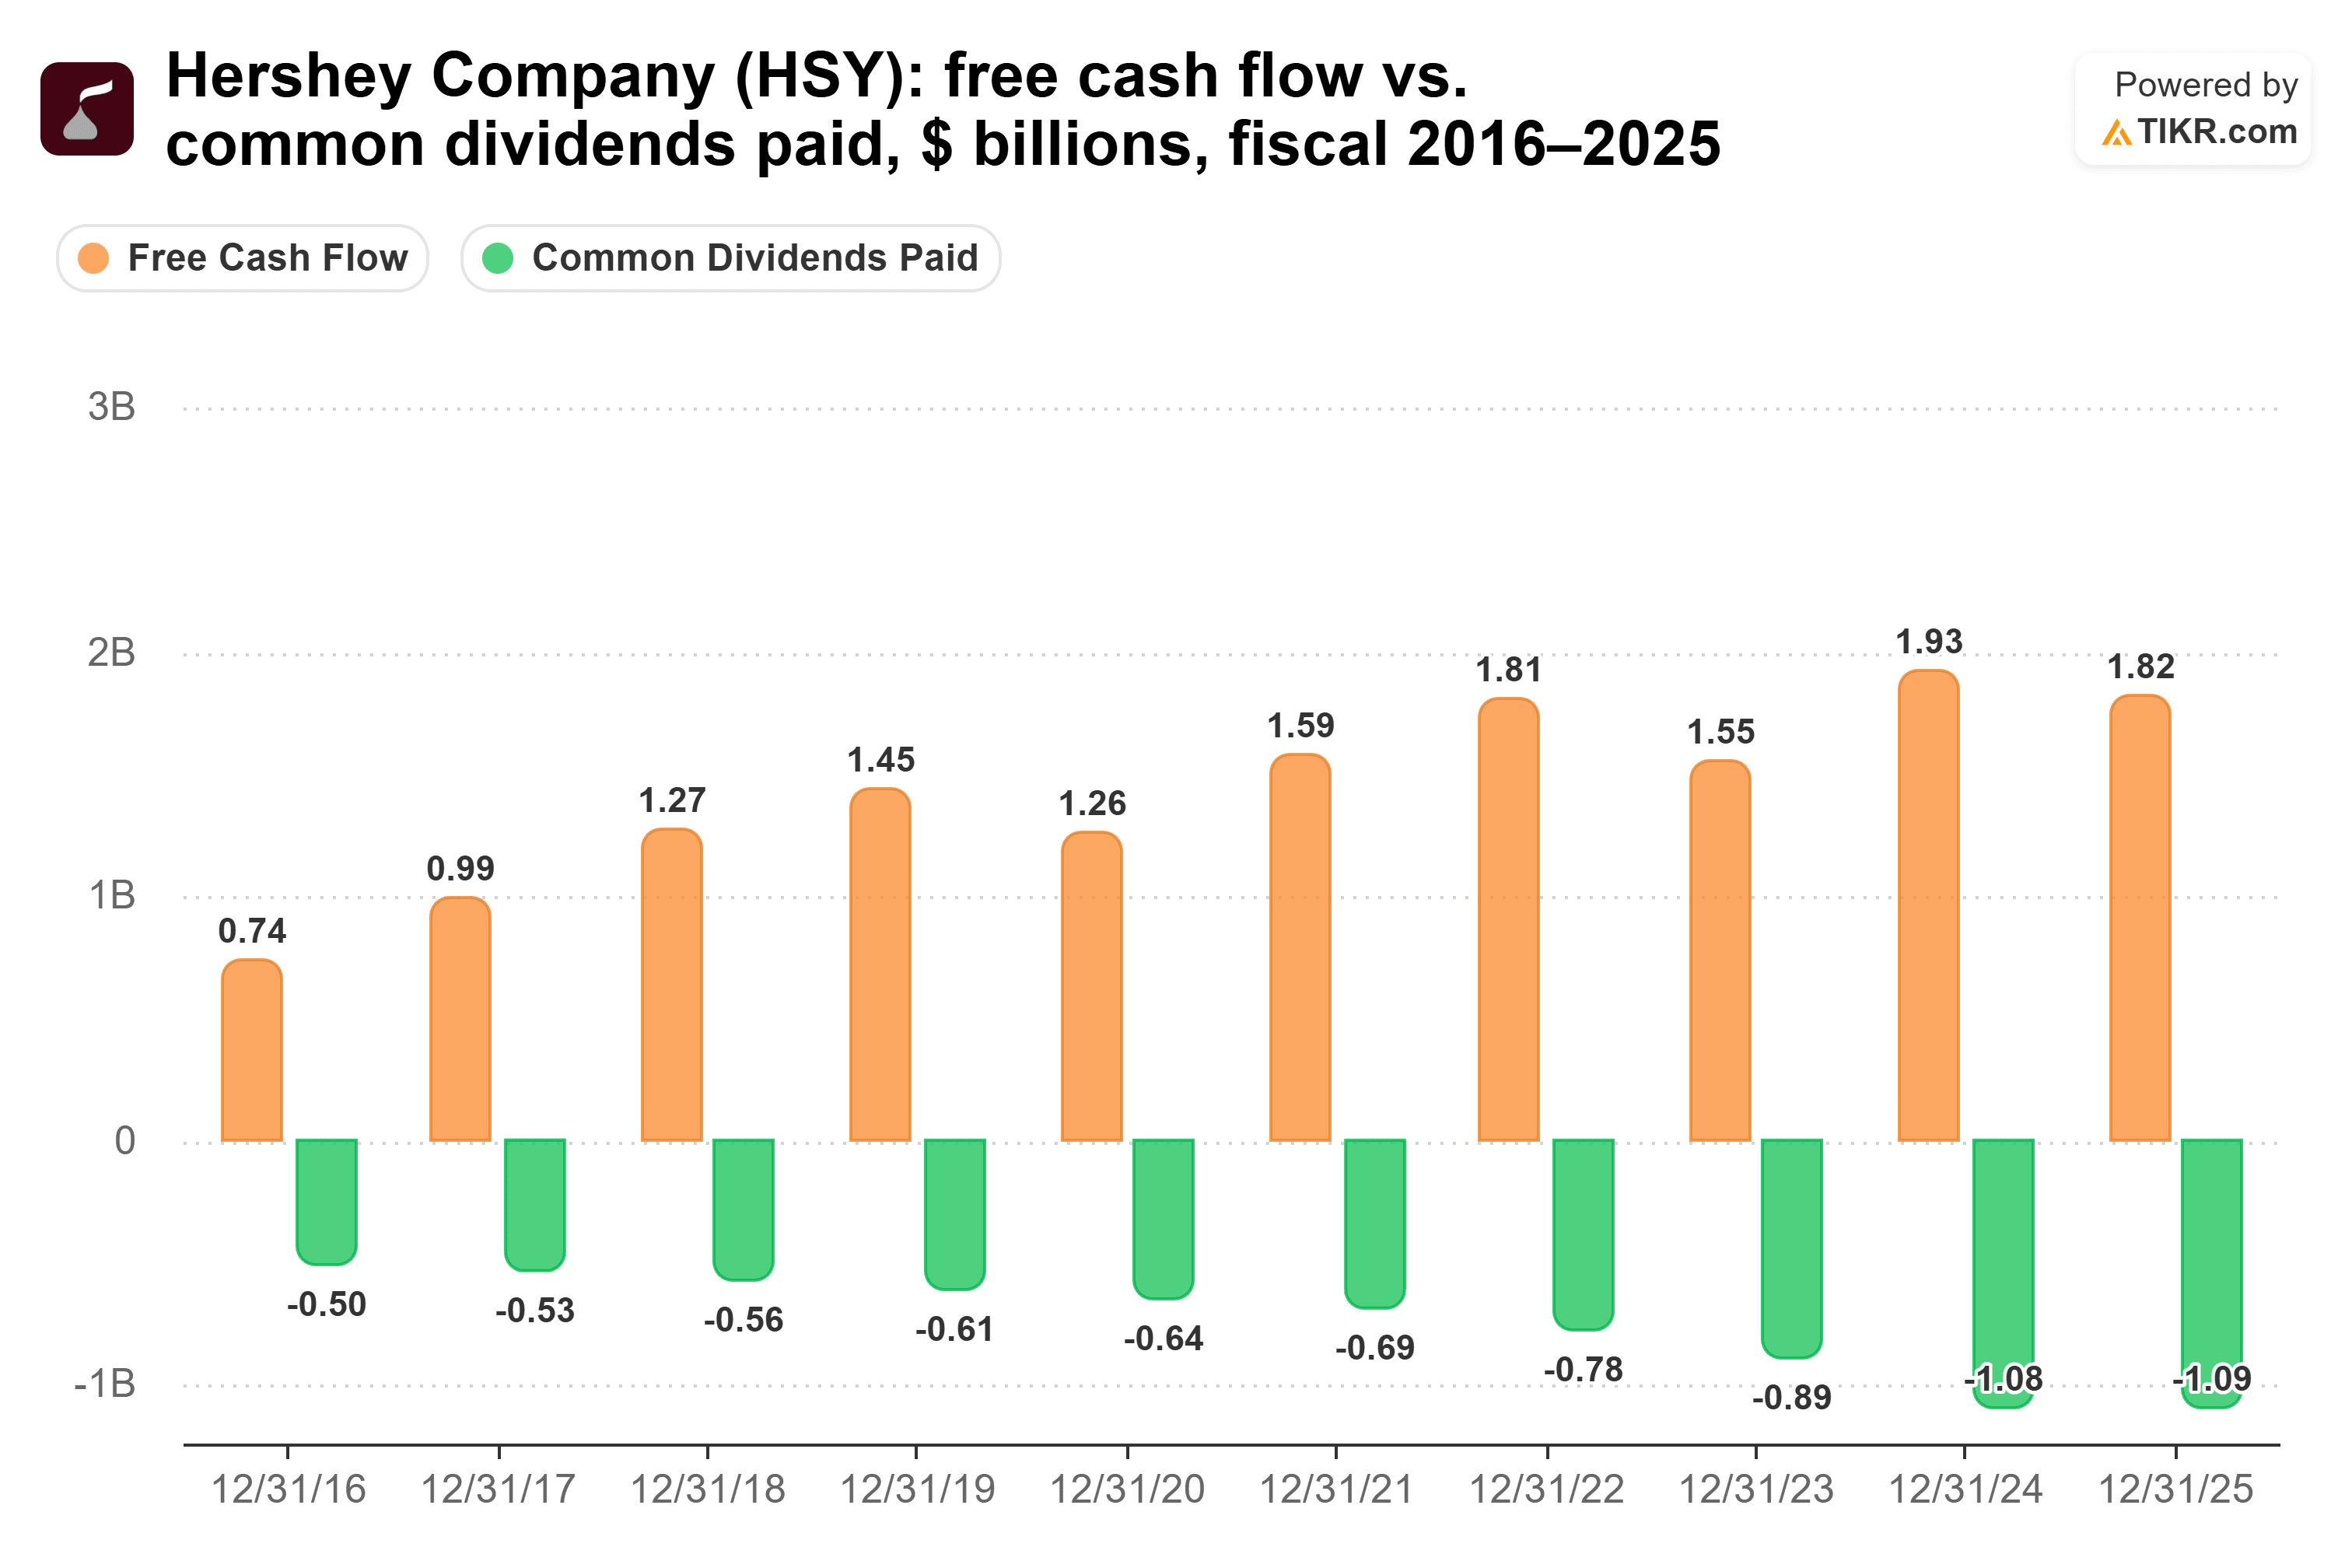
Isso elevou o índice de pagamento de dividendos em caixa de 42,9% no ano fiscal 2022 para 59,5% no ano fiscal 2025. Nos doze meses até 27 de setembro de 2026, é um bem coberto 53%, e a taxa atual de $5,81 por ano está acima dos $5,48 do ano fiscal 2025.
O risco é o consumidor. Em 29 de outubro, a Hershey reduziu sua perspectiva de crescimento de vendas orgânicas para 2026 para cerca de 3%, e o CEO Kirk Tanner disse que suas "iniciativas de criação de demanda do segundo semestre estão ganhando força, mesmo com os consumidores ficando mais cautelosos."
O caixa da Energy Transfer continua subindo
O caixa da Energy Transfer, em contraste, ainda está crescendo. Seu fluxo de caixa distribuível subiu 33% em relação ao ano anterior para $2,52 bilhões no terceiro trimestre, com volumes interestaduais e coletados recordes. Em 3 de novembro, elevou sua previsão de EBITDA ajustado para 2026 para $19,7 bilhões-$19,9 bilhões, de $18,8 bilhões-$19,1 bilhões.
Como uma master limited partnership, ela paga distribuições sobre unidades, com um formulário K-1 na hora dos impostos. Seu fluxo de caixa distribuível por unidade cobriu essas distribuições todos os anos desde o ano fiscal 2018:
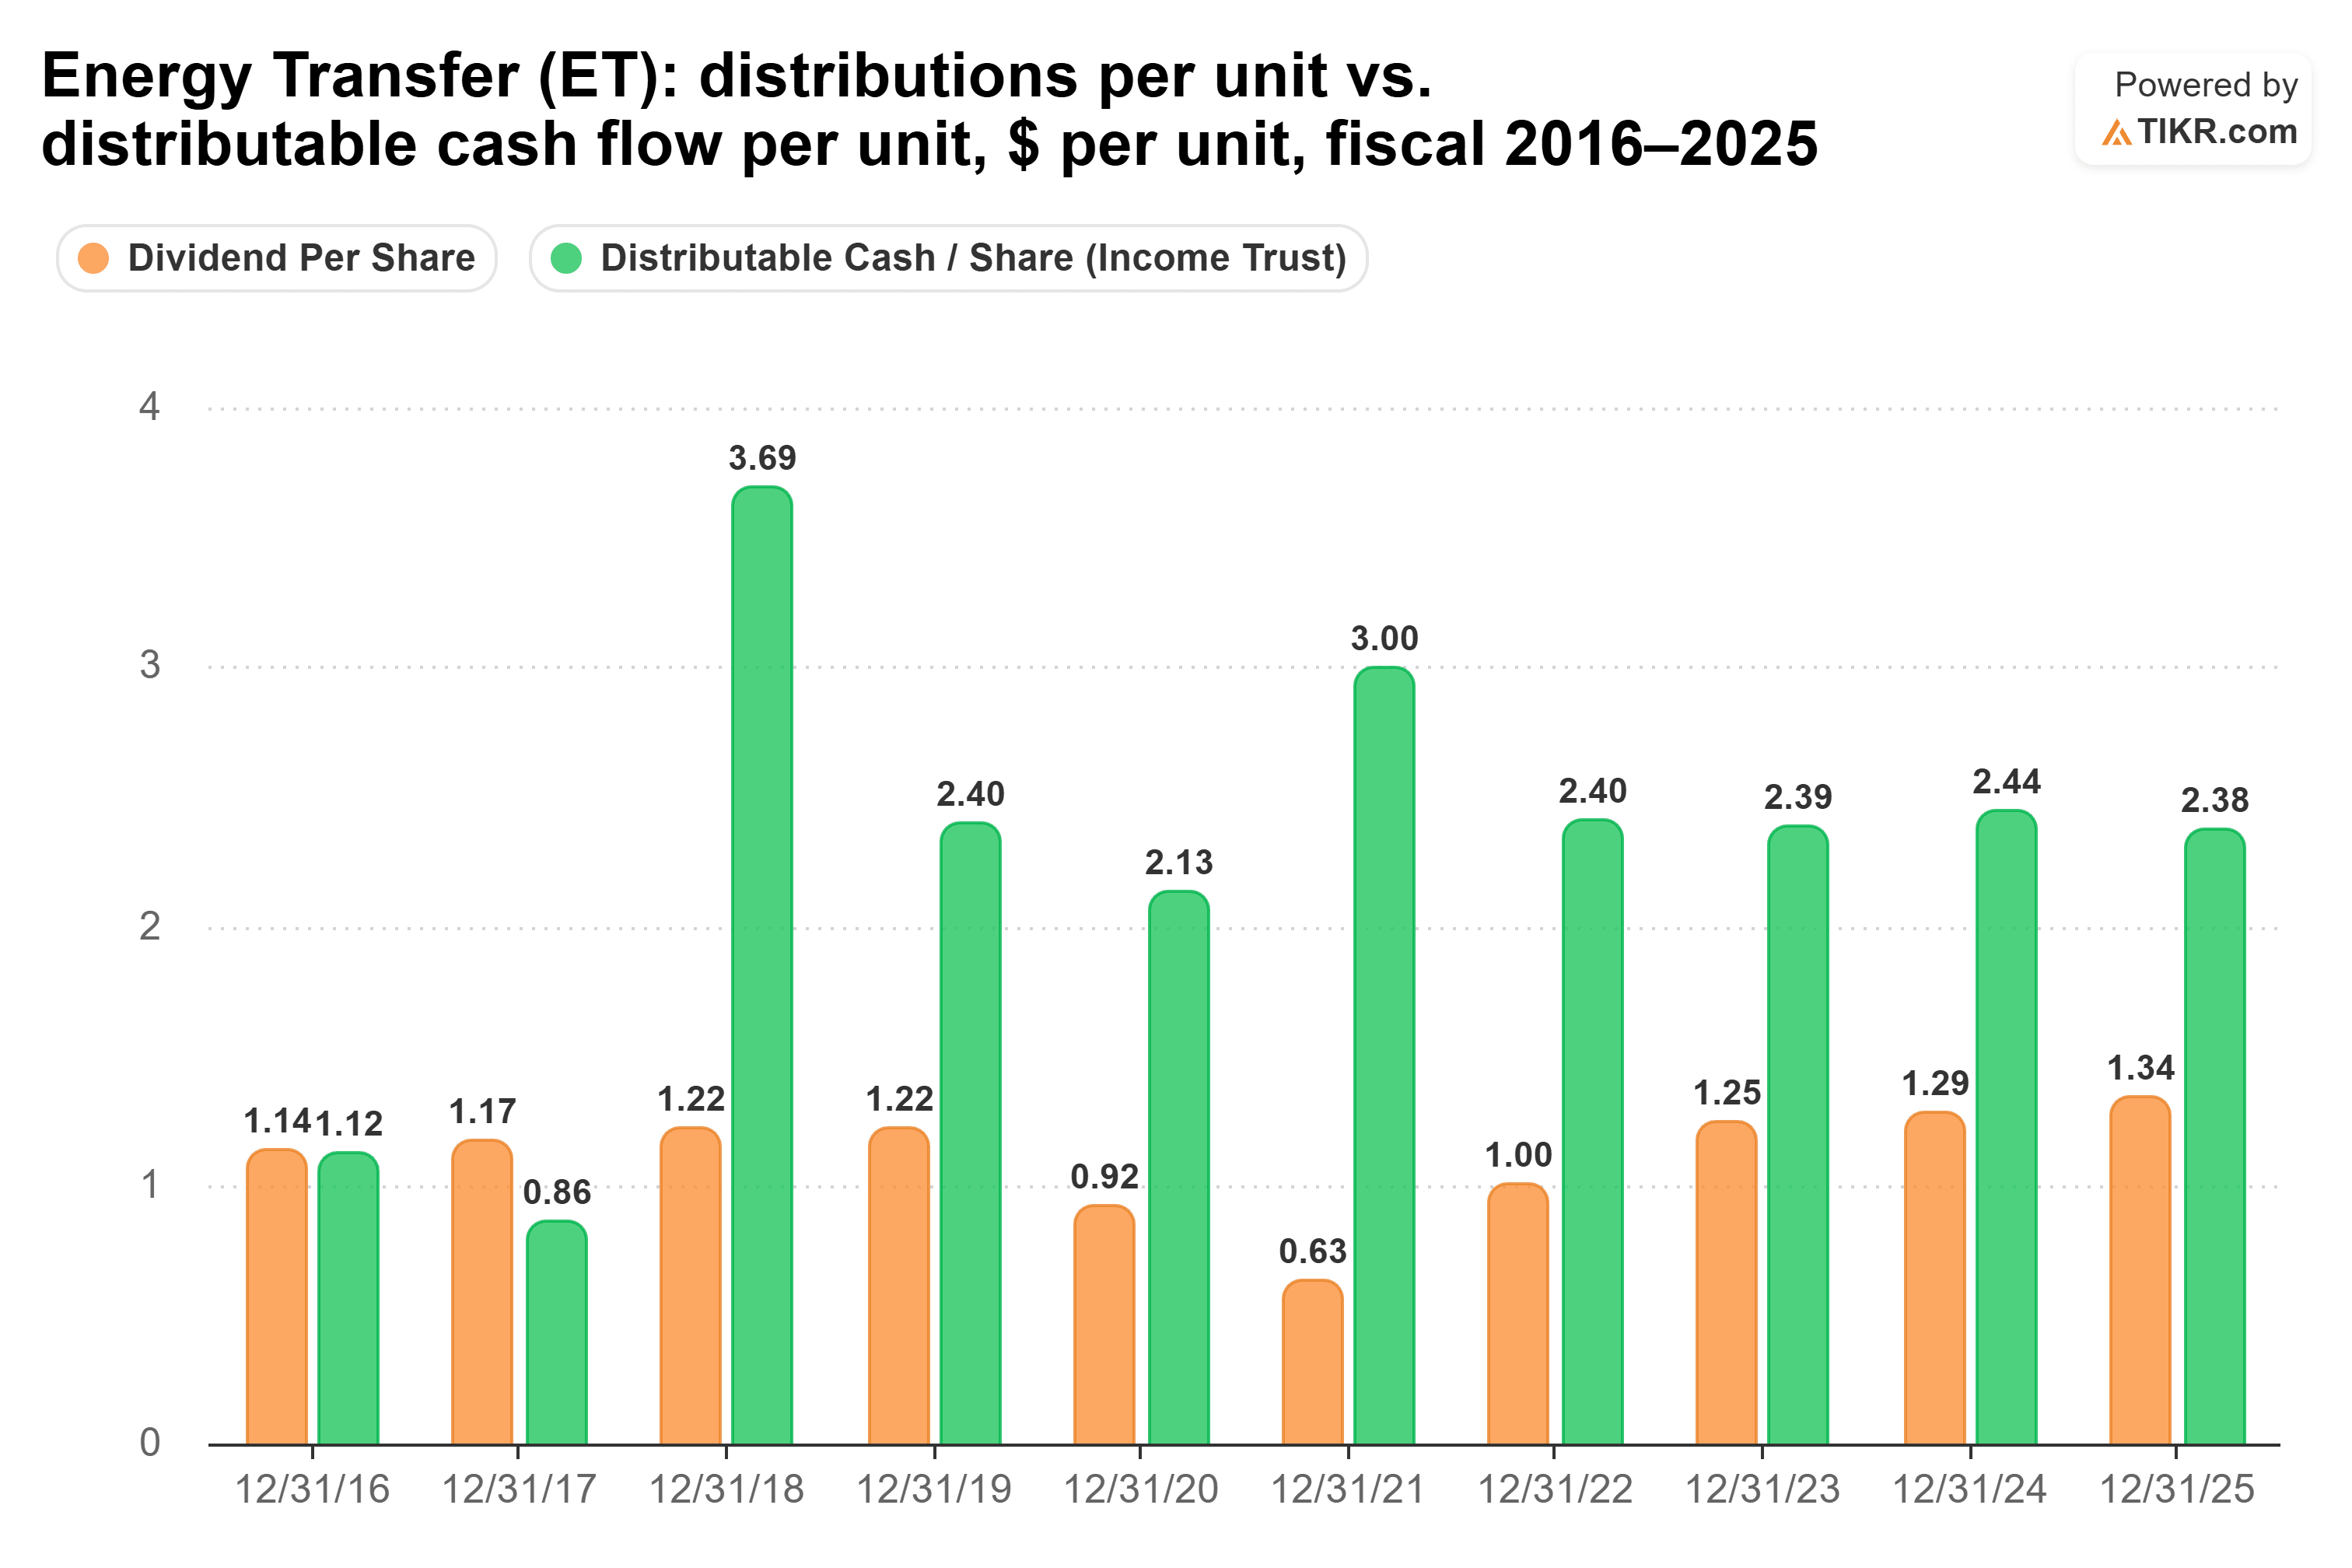
A cobertura foi um confortável 1,8x no ano fiscal 2025. O gráfico também mostra o corte, de $1,22 por unidade no ano fiscal 2019 para $0,63 no ano fiscal 2021, razão pela qual o pagamento cresceu apenas 2,2% ao ano do ano fiscal 2015 ao ano fiscal 2025.
O risco é o custo do crescimento. Em 6 de outubro, a Energy Transfer concordou em comprar a Vaquero Midstream por cerca de $2,63 bilhões, $1,95 bilhão disso em dinheiro e o restante em novas unidades. Aprovou o South Mississippi Pipeline de $1,6 bilhão, do qual será proprietária de 51%, em 4 de novembro, e precificou $2,7 bilhões em novas notas em 5 de novembro.
Então, qual dividendo vence?
A Energy Transfer paga mais ao longo de 10 anos, por uma margem ampla. Na taxa de crescimento de 5 anos de cada ação, $10.000 na Energy Transfer pagam cerca de $10.481 ao longo da década, contra cerca de $5.884 da Hershey. No ritmo atual de cada dividendo (aumento de 4,7% da Energy Transfer no ano fiscal 2025, ano plano da Hershey), é cerca de $9.049 contra $3.400.
Nenhuma taxa de 5 anos provavelmente se manterá. A da Energy Transfer parte de seu corte, e a administração disse em sua chamada do segundo trimestre que mira um crescimento de distribuição de longo prazo de 3% a 5% ao ano. A Hershey precisaria de muito mais fluxo de caixa livre para continuar aumentando 11,7% ao ano. Mas mesmo que a Hershey o faça, e a Energy Transfer cresça a 4,7%, a Energy Transfer paga cerca de $9.049 contra $5.884 da Hershey. Em suas taxas de 5 anos, a renda da Hershey não ultrapassaria a da Energy Transfer até por volta de 2048.
A Energy Transfer realmente carrega mais dívida. Sua dívida líquida sobre EBITDA subiu de 3,9x no ano fiscal 2021 para 4,5x no ano fiscal 2025, o topo da faixa de 4x-4,5x que a administração mira.
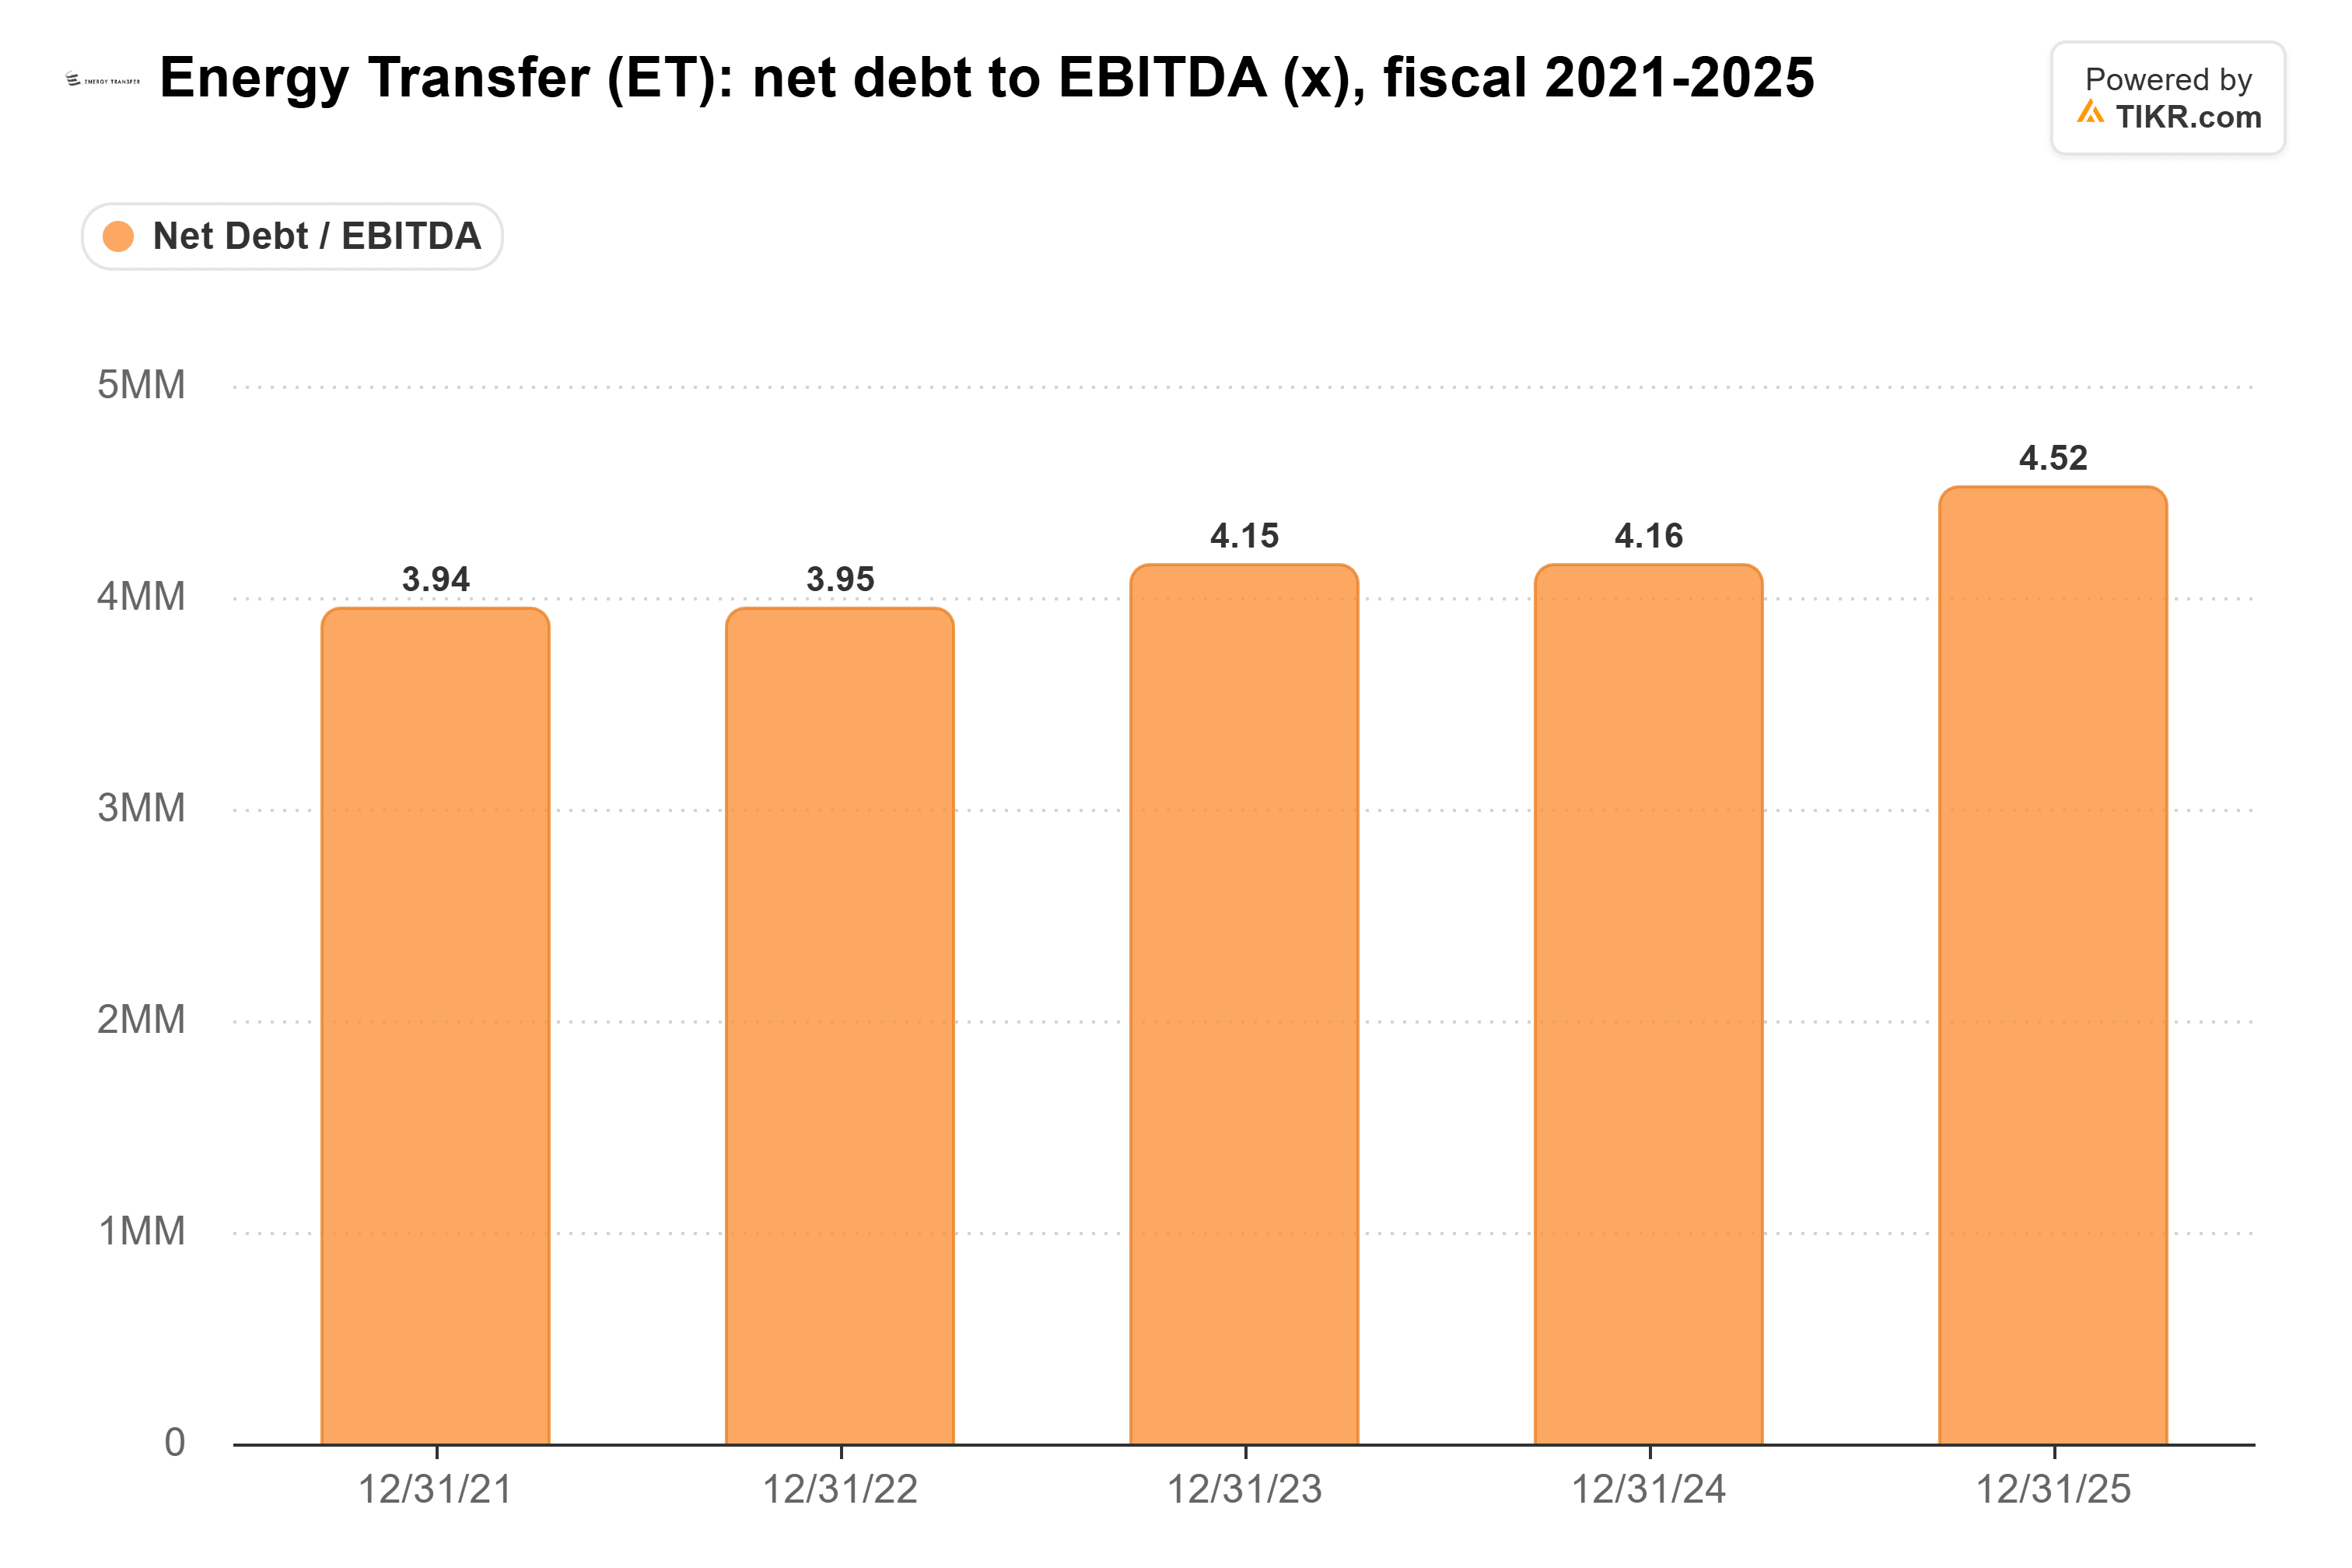
Está em 3,8x nos últimos doze meses, embora Vaquero e as novas notas vão adicionar a isso.
O melhor caso da Hershey é seu balanço patrimonial: 1,5x dívida líquida sobre EBITDA e 11,7x cobertura de juros, contra 3,1x cobertura de juros na Energy Transfer. Isso faz um cheque muito seguro. Ao longo de 10 anos, porém, a vantagem inicial da Energy Transfer é grande demais para abrir mão, e sua cobertura de 1,8x deixa espaço para continuar aumentando.
Claro, a Energy Transfer espera gastar cerca de $7 bilhões em capital de crescimento em 2027, contra $5,4 bilhões-$5,6 bilhões este ano. Se esses projetos derem retorno, eu esperaria que os aumentos continuassem vindo. Se a alavancagem subir além de sua meta, eles poderiam desacelerar.
Esqueça a Energy Transfer: 6 rendimentos de dividendos seguros de 6%+ que você pode comprar agora
Dividendos podem conter a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento de dividendos certa pode ser a diferença entre uma aposentadoria dos sonhos… e se virar todo mês, esperando o próximo cheque do INSS ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora. (E a Energy Transfer não é uma delas.)
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!