Principais Conclusões
- Os resultados do Q2 2026 da CAVA superaram as expectativas em todas as frentes (receita subiu 31,3% para US$ 365,4 milhões, vendas mesmas lojas subiram 9% com crescimento de tráfego de 5,3%, EBITDA ajustado subiu 30%, previsões reiteradas), ainda assim a ação caiu de um pós-resultados no patamar de US$ 60 e poucos para US$ 50,44, com queda de 8,11% apenas em 15 de setembro, apagando quase toda uma alta que havia levado a CAVA a aproximadamente US$ 95 em abril.
- O múltiplo preço/lucro normalizado NTM da CAVA conta uma história mais nítida do que o preço da ação. Ele caiu de um máximo de 186,05x para 83,55x, uma queda mais acentuada do que o declínio de aproximadamente 47% na ação em si. O múltiplo, e não as estimativas de lucro consenso, está absorvendo a maior parte do dano.
- A margem de lucro no nível do restaurante enfraqueceu em três dos últimos quatro trimestres comparáveis, mas o ritmo não está acelerando. Caiu 100 pontos base no Q4 2025, manteve-se estável no Q1 2026 e caiu 60 pontos base no Q2 2026.
- O COO Douglas Thompson comprou 6.500 ações no valor de US$ 432.380 no início de setembro. Essa compra ocorreu na mesma janela em que JPMorgan, Mizuho, TD Cowen e D.A. Davidson cortaram seus preços-alvo com base no mesmo resultado do Q2.
A CAVA Entregou um Resultado Positivo que o Mercado Se Recusou a Premiar
A CAVA Group (CAVA) encerrou o Q2 com 476 restaurantes em 29 estados, após abrir 17 novas unidades líquidas no trimestre. A produtividade das novas unidades ficou acima de 100% por mais um trimestre consecutivo. O balanço patrimonial apoia esse crescimento.
A CAVA não tem dívida e detém US$ 435,6 milhões em caixa e investimentos. Ela apresentou fluxo de caixa livre positivo por dez trimestres consecutivos. Nada disso impediu a ação de devolver todo o impulso pós-resultados. As ações subiram para a faixa dos US$ 60 e poucos após a divulgação de 11 de agosto, depois inverteram e continuaram caindo durante todo o setembro.
Em 15 de setembro, a CAVA era negociada a US$ 50,44, com queda de 8,11% no dia e abaixo do patamar em que estava antes mesmo do resultado positivo ser divulgado. O momento da reação do *sell-side* importa aqui. O JPMorgan cortou seu alvo para US$ 85, o Mizuho para US$ 70, o D.A. Davidson para US$ 75 e o TD Cowen para US$ 85, todos em aproximadamente 48 horas após um trimestre que superou o consenso em receita, EBITDA e lucro por ação.
O RBC foi o único que manteve sua posição, elevando seu alvo para US$ 95. Analistas reduzindo alvos logo após um resultado positivo geralmente significa que o preço que os investidores estavam dispostos a pagar por esse resultado é o que está sendo reavaliado, não o resultado em si.
Essa visão dividida apareceu também dentro da empresa. O COO Douglas Thompson comprou 6.500 ações da CAVA por US$ 432.380 na mesma janela em que esses alvos estavam sendo cortados, elevando sua participação direta para 19.371 ações.
O Múltiplo Está Fazendo Quase Todo o Trabalho
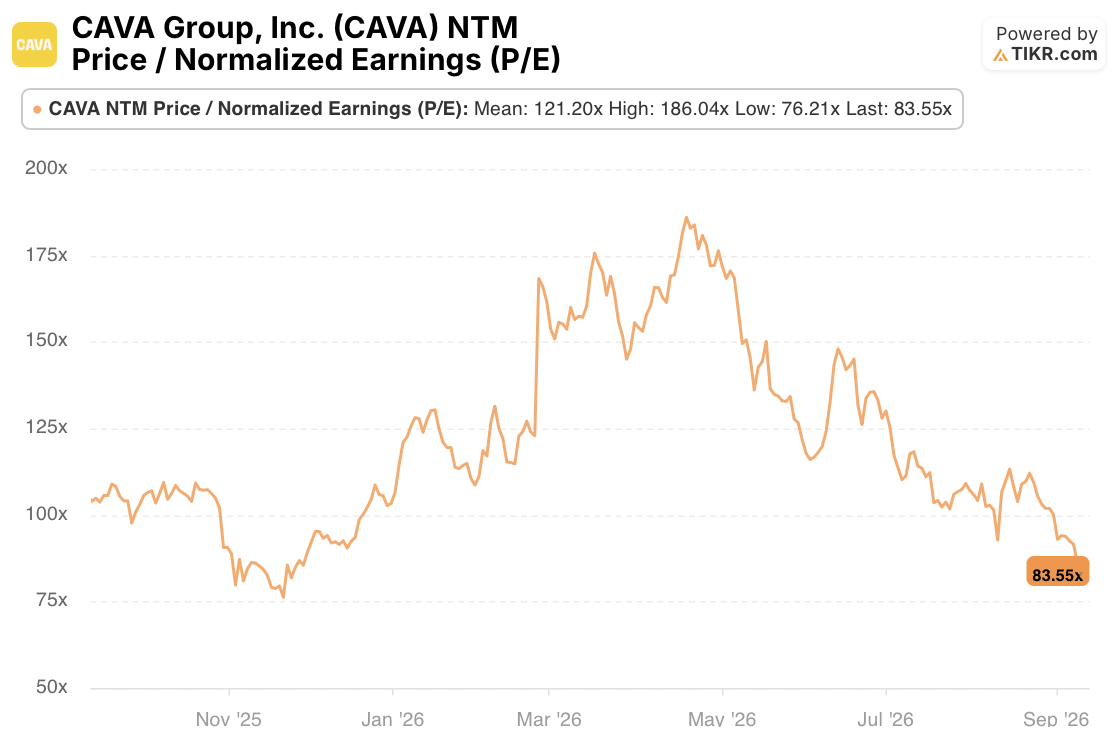
O múltiplo preço/lucro normalizado NTM da CAVA atingiu um máximo de 12 meses de 186,05x aproximadamente na mesma alta de abril que levou a ação a cerca de US$ 95. Agora ele está em 83,55x, próximo ao mínimo de 12 meses de 76,21x e bem abaixo da média de 121,20x.
Esse é um movimento maior do que o preço da ação fez. A CAVA está cerca de 47% abaixo de seu máximo de abril, enquanto seu múltiplo futuro está cerca de 55% mais baixo. Preço é igual ao múltiplo vezes o lucro futuro. Um múltiplo caindo mais rápido que o preço implica que a suposição de lucro futuro do mercado para a CAVA na verdade subiu desde a primavera, não caiu.

As estimativas consenso corroboram isso. O EPS normalizado é projetado em US$ 0,55 para o ano fiscal de 2026, pouco acima dos US$ 0,54 de 2025, mesmo com a receita esperada crescer cerca de 27% para US$ 1,50 bilhão. Esse ano de lucro quase estático dá lugar a uma subida muito mais acentuada depois dele. O EPS é estimado em US$ 0,74 em 2027, US$ 0,99 em 2028 e US$ 1,70 até 2030.
Portanto, a história de crescimento em si não foi cortada. O que mudou é quanto os investidores estão dispostos a pagar hoje por lucros que o consenso já esperava que ficassem estagnados em 2026 antes de reacelerarem.
As próprias previsões da administração apontam para o motivo dessa pausa existir. Uma alíquota efetiva de imposto mais alta, sobretaxas de combustível e o custo de lançar o frango pré-marinado todos impactam o segundo semestre deste ano.
A Pressão na Margem da CAVA é Real, Mas Não Está Acelerando
A margem de lucro no nível do restaurante da CAVA tem sofrido pressão em três dos últimos quatro trimestres comparáveis.
A margem do Q4 2025 caiu para 21,4% ante 22,4% um ano antes, uma queda de 100 pontos base ligada à mix de entregas e custos do sistema de exibição da cozinha. A margem do Q1 2026 manteve-se estável em 25,1% contra o Q1 2025. A margem do Q2 2026 recuou para 25,7% ante 26,3%, um declínio de 60 pontos base que a administração atribuiu a custos de insumos de salmão. Essa sequência não mostra deterioração acelerada. O impacto ano a ano mais acentuado ocorreu há dois trimestres, não no mais recente.
A CFO Tricia Tolivar já sinalizou mais pressão pela frente no segundo semestre devido a sobretaxas de combustível e a expansão do lançamento do frango pré-marinado, juntamente com o contínuo investimento em salários. A administração enquadrou isso como trade-offs deliberados, e não como excessos de custos, reinvestindo margem em pessoal, tecnologia e desenvolvimento do cardápio enquanto o número de unidades cresce cerca de 20% ao ano. Esse enquadramento importa para o peso que essa métrica deve ter contra a queda da ação. Ela apoia alguma compressão do múltiplo. Sozinha, ela não justifica um colapso tão acentuado.
O Reajuste na Ação da CAVA Foi Longe Demais?
Um múltiplo futuro de 83,55x ainda é elevado em termos absolutos, bem acima do que a maioria dos pares do setor de fast casual comanda. Chamar a CAVA de barata de forma direta seria prematuro.
Qualidade do negócio e preço pago são questões separadas, e a segunda ainda pende para cara.
Mas, em relação à própria história de negociação da CAVA, a ação agora está próxima do múltiplo menos generoso que o mercado lhe atribuiu no último ano. Isso está acontecendo em um momento em que o tráfego e as vendas mesmas lojas correram à frente do que estava precificado no máximo de abril. Essa lacuna é o cerne da tese. Se ela se fechar através da recuperação do múltiplo, o argumento de que essa desvalorização exagerou fica mais forte.
Se ela se fechar através de fundamentos mais lentos, a compressão do múltiplo parecerá menos uma reação exagerada e mais o mercado se antecipando a uma desaceleração real.
O próximo teste está próximo. A CFO Tolivar disse que as tendências já estão em crescimento de vendas mesmas lojas de dígito médio, confortavelmente acima do cenário estável a negativo embutido na extremidade inferior das previsões.
Confirmar isso no resultado do Q3, esperado por volta de novembro, seria o sinal mais claro até agora sobre qual leitura dessa compressão do múltiplo está correta.
Você Deve Investir na CAVA Group, Inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Ao acessar a ação da CAVA, você verá anos de dados financeiros históricos, o que os analistas do Wall Street esperam para receita e lucro nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a CAVA Group, Inc. ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação CAVA no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, as principais carteiras de investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!