Principais Pontos
- A Verizon aumentou seu dividendo em 2,5% em janeiro, e a Enterprise Products Partners está a caminho de seu 28º ano consecutivo de crescimento de distribuição em 2026.
- A Verizon rende 6,8% em sua taxa de dividendo atual, contra 6,2% da Enterprise.
- O dividendo da Verizon consome um confortável 54% do fluxo de caixa livre nos últimos doze meses, enquanto o fluxo de caixa distribuível da Enterprise cobriu seu pagamento 1,7x em 2025, com 1,9x esperado em 2026.
- O pagamento da Enterprise cresceu 4% ao ano de 2020 a 2025, mais que o dobro dos 1,9% da Verizon.
Verizon Communications (VZ) espera que o fluxo de caixa livre cresça de 9% a 10% este ano, após ter subido 24,4% para US$ 6,4 bilhões no segundo trimestre de 2026. Esse caixa financia um dividendo que a Verizon agora aumentou por 20 anos consecutivos.
Já na Enterprise Products Partners (EPD), o segundo trimestre foi recorde. O fluxo de caixa operacional distribuível subiu 21% em relação ao ano anterior, para US$ 2,3 bilhões, e a parceria está a caminho de seu 28º ano consecutivo de crescimento de distribuição.
Ambas rendem mais de 6% em suas taxas atuais. Então, qual é a melhor ação de alto rendimento em dividendos?
| Métrica | Verizon (VZ) | Enterprise Products (EPD) |
|---|---|---|
| Rendimento na taxa de dividendo atual | 6,8% (US$ 2,83 por ano) | 6,2% (US$ 2,24 por ano) |
| Crescimento do dividendo, ano fiscal 2020–2025 | 1,9% ao ano | 4,0% ao ano |
| Recorde (contagem da própria empresa) | 20 anos consecutivos de aumentos (2026) | A caminho de 28 anos consecutivos de crescimento (2026) |
| Cobertura, último relatório | Índice de pagamento de dividendos em caixa: 54% (TTM até 30 de junho de 2026) | Cobertura do fluxo de caixa distribuível: 1,69x (ano fiscal 2025) |
| Cobertura, projeção (consenso ano fiscal 2026) | 54% | 1,91x |
| Dívida líquida / EBITDA (LTM) | 3,35x | 3,2x |
A Verizon tem margem de sobra
O negócio principal da Verizon ainda está crescendo. A receita de serviços de mobilidade e banda larga subiu 2,8% para US$ 23,4 bilhões no segundo trimestre de 2026 em relação ao ano anterior. A Verizon também espera que a AI Connect, seu novo negócio de fibra para data centers de IA, adicione receita de vários bilhões de dólares a partir de 2027.
O dividendo consumiu um bem coberto 54% do fluxo de caixa livre nos doze meses até 30 de junho de 2026, e os analistas esperam os mesmos 54% no ano fiscal de 2026. O fluxo de caixa livre ficou abaixo do dividendo nos anos fiscais de 2016 e 2017, e tem superado a cada ano desde então.
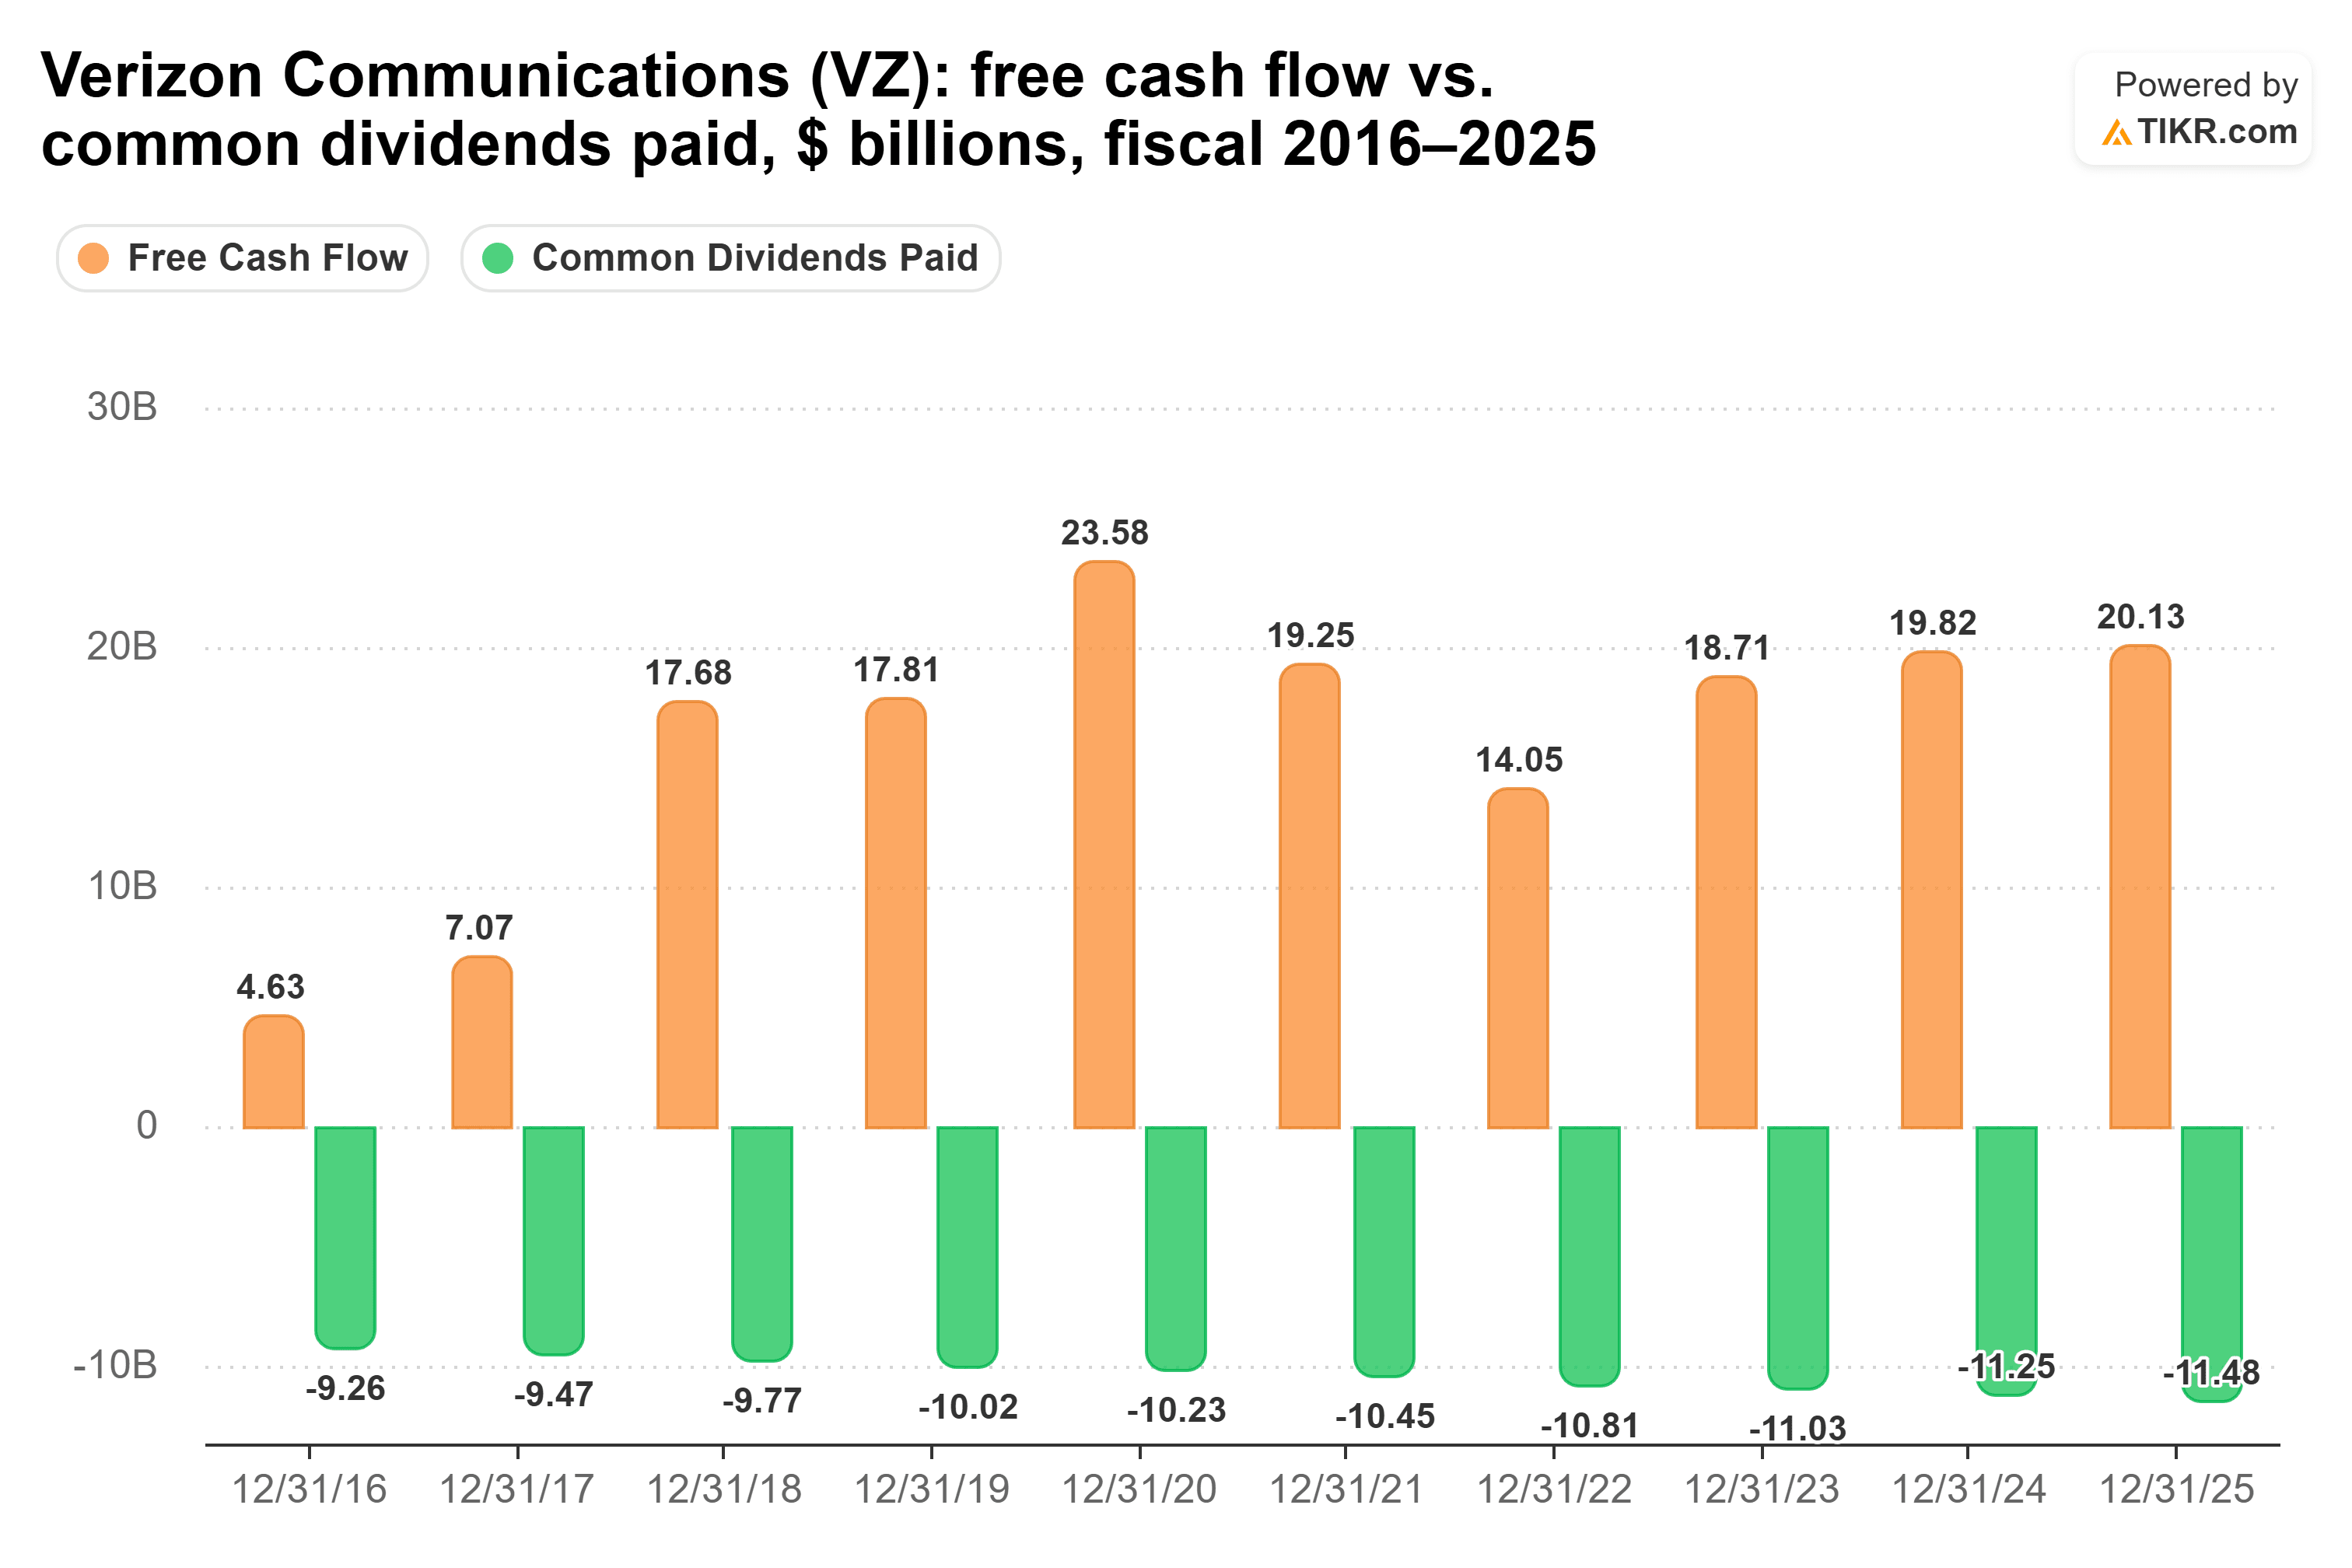
A administração diz que está crescendo o dividendo e reduzindo a dívida ao mesmo tempo, e usar 54% do fluxo de caixa livre deixa espaço para ambos. Os aumentos são pequenos, no entanto: 1,9% ao ano do ano fiscal 2020 ao ano fiscal 2025 (de US$ 2,48 para US$ 2,73 por ação), e 2,5% em janeiro, para US$ 0,7075 por trimestre. O risco a observar é a dívida, em 3,35x de dívida líquida sobre EBITDA nos últimos doze meses.
O risco mais recente é a concorrência. A SpaceX concordou em 8 de outubro em comprar espectro de baixa frequência em todo o país para seu serviço telefônico Starlink, e a ação da Verizon caiu 8,7% no dia seguinte. O acordo ainda precisa da aprovação da FCC, e a Verizon diz que o espectro sozinho "não fornece a rede ou infraestrutura para oferecer cobertura verdadeiramente nacional."
A margem de segurança da Enterprise continua se ampliando
O pagamento da Enterprise funciona com uma métrica diferente da Verizon. É uma empresa de oleodutos/gasodutos, então é avaliada pela cobertura do fluxo de caixa distribuível. (Também é uma master limited partnership: paga distribuições por unidade, e os detentores recebem um formulário K-1 na época do imposto.)
A cobertura foi de 1,69x no ano fiscal 2025 (US$ 3,66 de fluxo de caixa distribuível por unidade contra US$ 2,17 de distribuições), e os analistas esperam 1,91x no ano fiscal 2026 (US$ 4,27 contra US$ 2,24). O salto de 17% no fluxo de caixa distribuível por unidade já está aparecendo: o fluxo de caixa operacional distribuível cobriu a distribuição do segundo trimestre em 1,9x. Em 8 de outubro, a Enterprise declarou US$ 0,56 por unidade para o terceiro trimestre, o mesmo que o segundo e 2,8% a mais que um ano antes.
A margem de segurança se ampliou de 1,22x no ano fiscal 2016 para 1,69x no ano fiscal 2025, à medida que o fluxo de caixa distribuível por unidade cresceu mais que a distribuição.

A administração diz que as distribuições devem crescer em linha com o fluxo de caixa distribuível por unidade. Elas ficaram um pouco atrás: as distribuições subiram 4,0% ao ano do ano fiscal 2020 ao ano fiscal 2025 (de US$ 1,78 para US$ 2,17 por unidade), enquanto o fluxo de caixa distribuível por unidade foi de US$ 2,91 para US$ 3,66. Isso ainda é mais que o dobro do ritmo da Verizon.
O risco é que parte da força deste ano desapareça. A administração diz que os volumes dos terminais marítimos se normalizaram em junho e julho, após uma corrida em abril e maio ligada ao conflito no Oriente Médio.
Então, qual dividendo vence?
A Enterprise Products Partners é a melhor ação de alto rendimento em dividendos. A Verizon paga o cheque maior hoje, 6,8% em sua taxa atual contra 6,2%. Mas a distribuição da Enterprise cresceu mais que o dobro da velocidade, sua cobertura deve se ampliar para 1,91x este ano, e carrega um pouco menos de dívida (3,2x de dívida líquida sobre EBITDA contra 3,35x). Em suas taxas de 5 anos, a renda da Enterprise ultrapassaria a da Verizon por volta de 2030. Eu prefiro esse crescimento a uma vantagem inicial de 0,6 ponto percentual.
O dividendo da Verizon ainda é seguro. Consome pouco mais da metade do fluxo de caixa livre, a administração prevê crescimento de 9% a 10% no fluxo de caixa livre este ano, e a AI Connect pode dar ao negócio uma nova via. O pagamento da Enterprise simplesmente cresce mais rápido em uma margem de segurança que continua se ampliando, e isso é o que eu quero de uma posição de alto rendimento.
Claro, 1,91x ainda é uma previsão, então os resultados do terceiro trimestre da Enterprise mostrarão quanto da força do primeiro semestre se mantém.
Então, quanto vale realmente a ação da Enterprise Products Partners?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Enterprise Products Partners poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Enterprise Products Partners gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!