

주요 요점
- UBS는 기록적인 분기 실적 발표 다음날 아침, 애플라이드 머티리얼스의 목표주가를 $695에서 $640으로 하향 조정했으며 매수 등급은 유지했습니다.
- 애널리스트들은 6월 이후 2027 회계연도 추정치를 상향했으므로, 주가의 47% 하락은 낮아진 주가수익비율(PER) 때문입니다.
- $640는 2028 회계연도 주당순이익(EPS) 기준 약 27배로, 해당 주식의 평균 21배에 비해 프리미엄이므로 목표주가 달성에는 성장뿐만 아니라 주가수익비율의 재평가도 필요합니다.
애플라이드 머티리얼스 (AMAT)는 분기 매출 104억 1천만 달러로 53% 증가한 기록적인 실적을 발표했습니다. 그럼에도 UBS는 목표주가를 하향 조정했습니다.
Timothy Arcuri는 11월 13일 목표주가를 $695에서 $640으로 낮추고 매수 등급을 유지했습니다. 이는 11월 12일 종가 $380.95보다 여전히 68% 높은 수준이며, 해당 종가는 6월 고점보다 47% 낮습니다.
여름 이후 두 차례 타격, 그러나 이익 추정치 하향은 없음
애플라이드 머티리얼스 주식은 6월 30일 $723의 52주 고가로 마감했습니다. 10월 중순, 회사는 투자자 설명회에서 2030년 목표를 제시했지만 내년 반도체 장비 시장에 대한 전망은 제공하지 않았습니다. 그런 다음 11월 초, 중간선거에서 민주당의 득세 이후 AI 관련주가 매도세를 보이자 애플라이드 머티리얼스도 함께 하락했습니다.
11월 12일 실적 발표는 증명해야 할 점이 많았고, Gary Dickerson CEO는 실적 발표 컨퍼런스콜에서 그 전망을 제시했습니다: "현재 우리의 견해는 웨이퍼 파운드리 장비 수요가 전년 대비 30% 이상 증가할 것이라는 점입니다." 또한 회사는 1분기(회계연도 기준) 매출을 58% 증가한 111억 달러로 예상했습니다.
UBS, 시장 점유율 확대를 위한 대가를 지불 중
UBS는 애플라이드 머티리얼스가 올해 웨이퍼 파운드리 장비 시장에서 약 1% 포인트의 점유율을 확보할 것으로 전망하며, 이는 주로 최첨단 파운드리-로직 및 고급 패키징 분야에서 이루어질 것이라고 밝혔습니다. UBS는 추정치를 소폭 상향했으며, 목표주가 하향의 원인을 반도체 공급망 전반에 걸친 급격한 주가수익비율 압축으로 돌렸습니다.
컨퍼런스콜에서 Arcuri는 고객사 중 계획보다 장비 납기를 늦추기를 원하는 곳이 있는지 질문했습니다. Dickerson CEO의 답변: "아니요, 매우 명확합니다. 답은 '아니오'입니다."
다른 증권사들도 그날 아침 목표주가를 하향 조정했는데, Needham의 $470부터 Stifel과 Bernstein의 $600까지 다양했습니다. UBS의 $640는 하향 조정된 목표주가 중 가장 높은 수준입니다.
TIKR는 애플라이드 머티리얼스에 대한 40명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
애플라이드 머티리얼스에 대한 매수, 보유, 매도 등급의 전체 분포와 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용해 이와 같은 주식을 분석합니다. 애플라이드 머티리얼스의 애널리스트 등급 보기
UBS의 $640는 합리적인가?
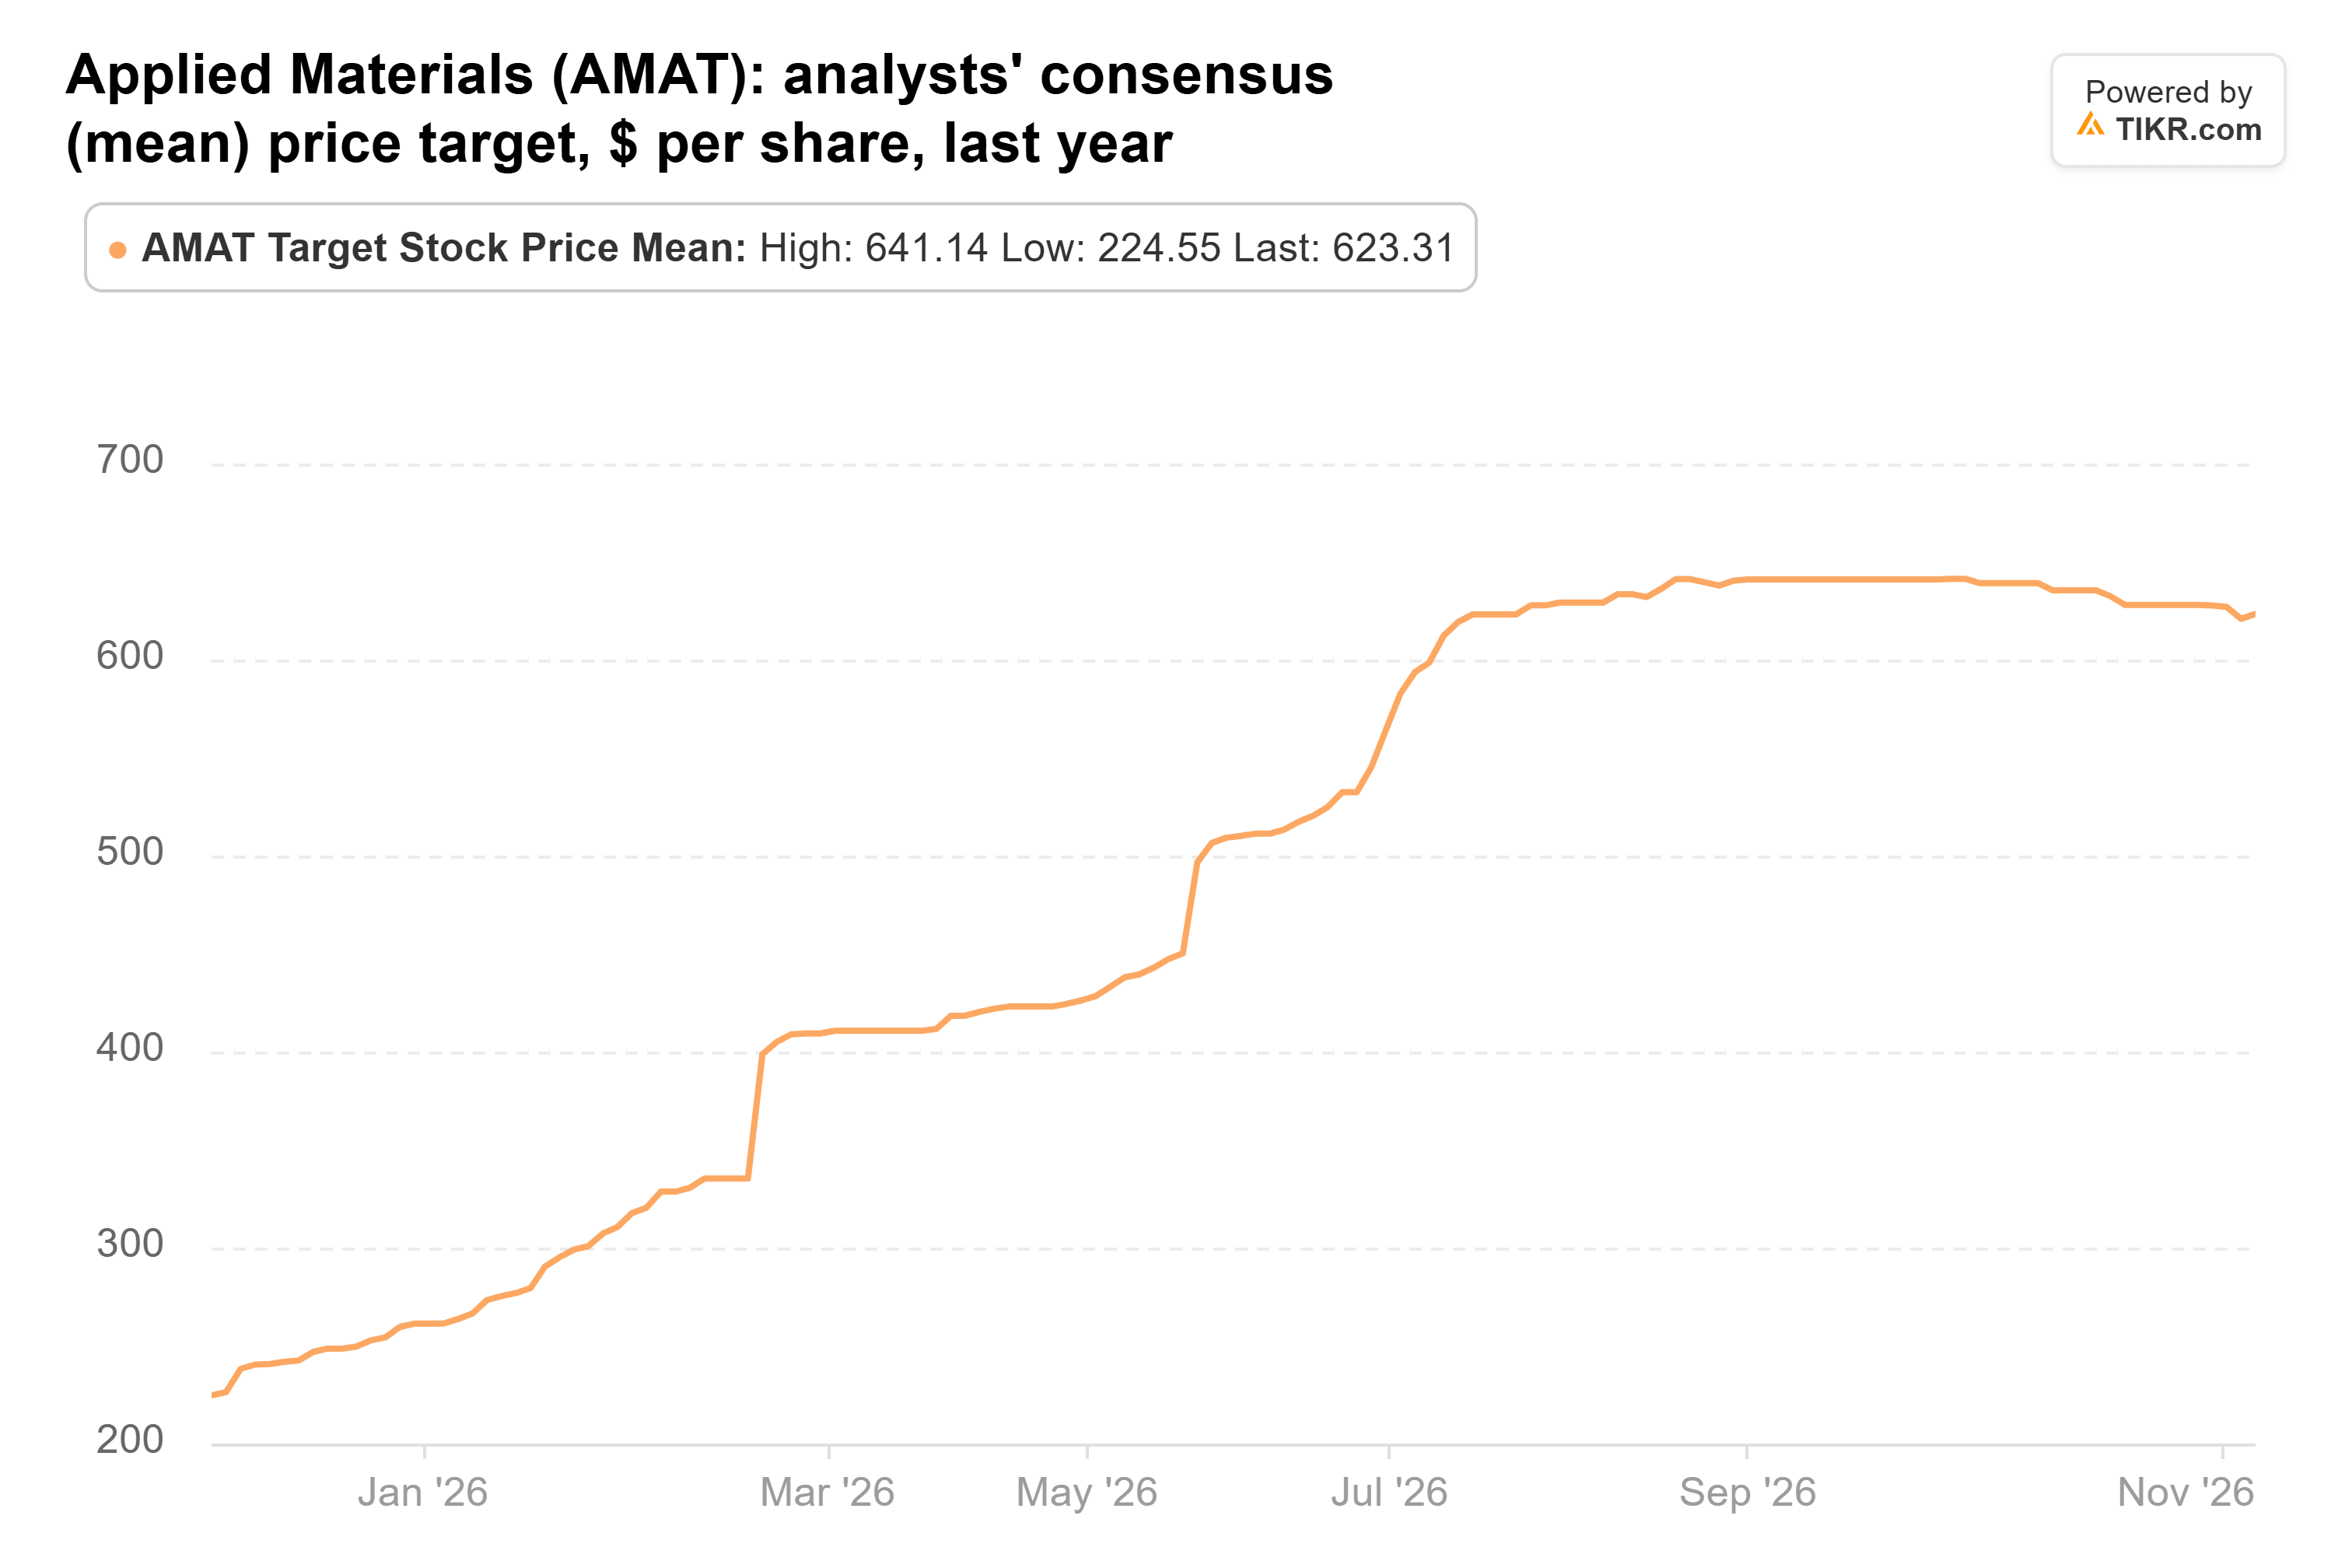
컨센서스 목표주가는 $623으로, 현재 주가보다 64% 높습니다. 이는 1년 전보다 거의 세 배 높은 수준이며, 9월 최고점인 $641보다 약간 낮습니다:
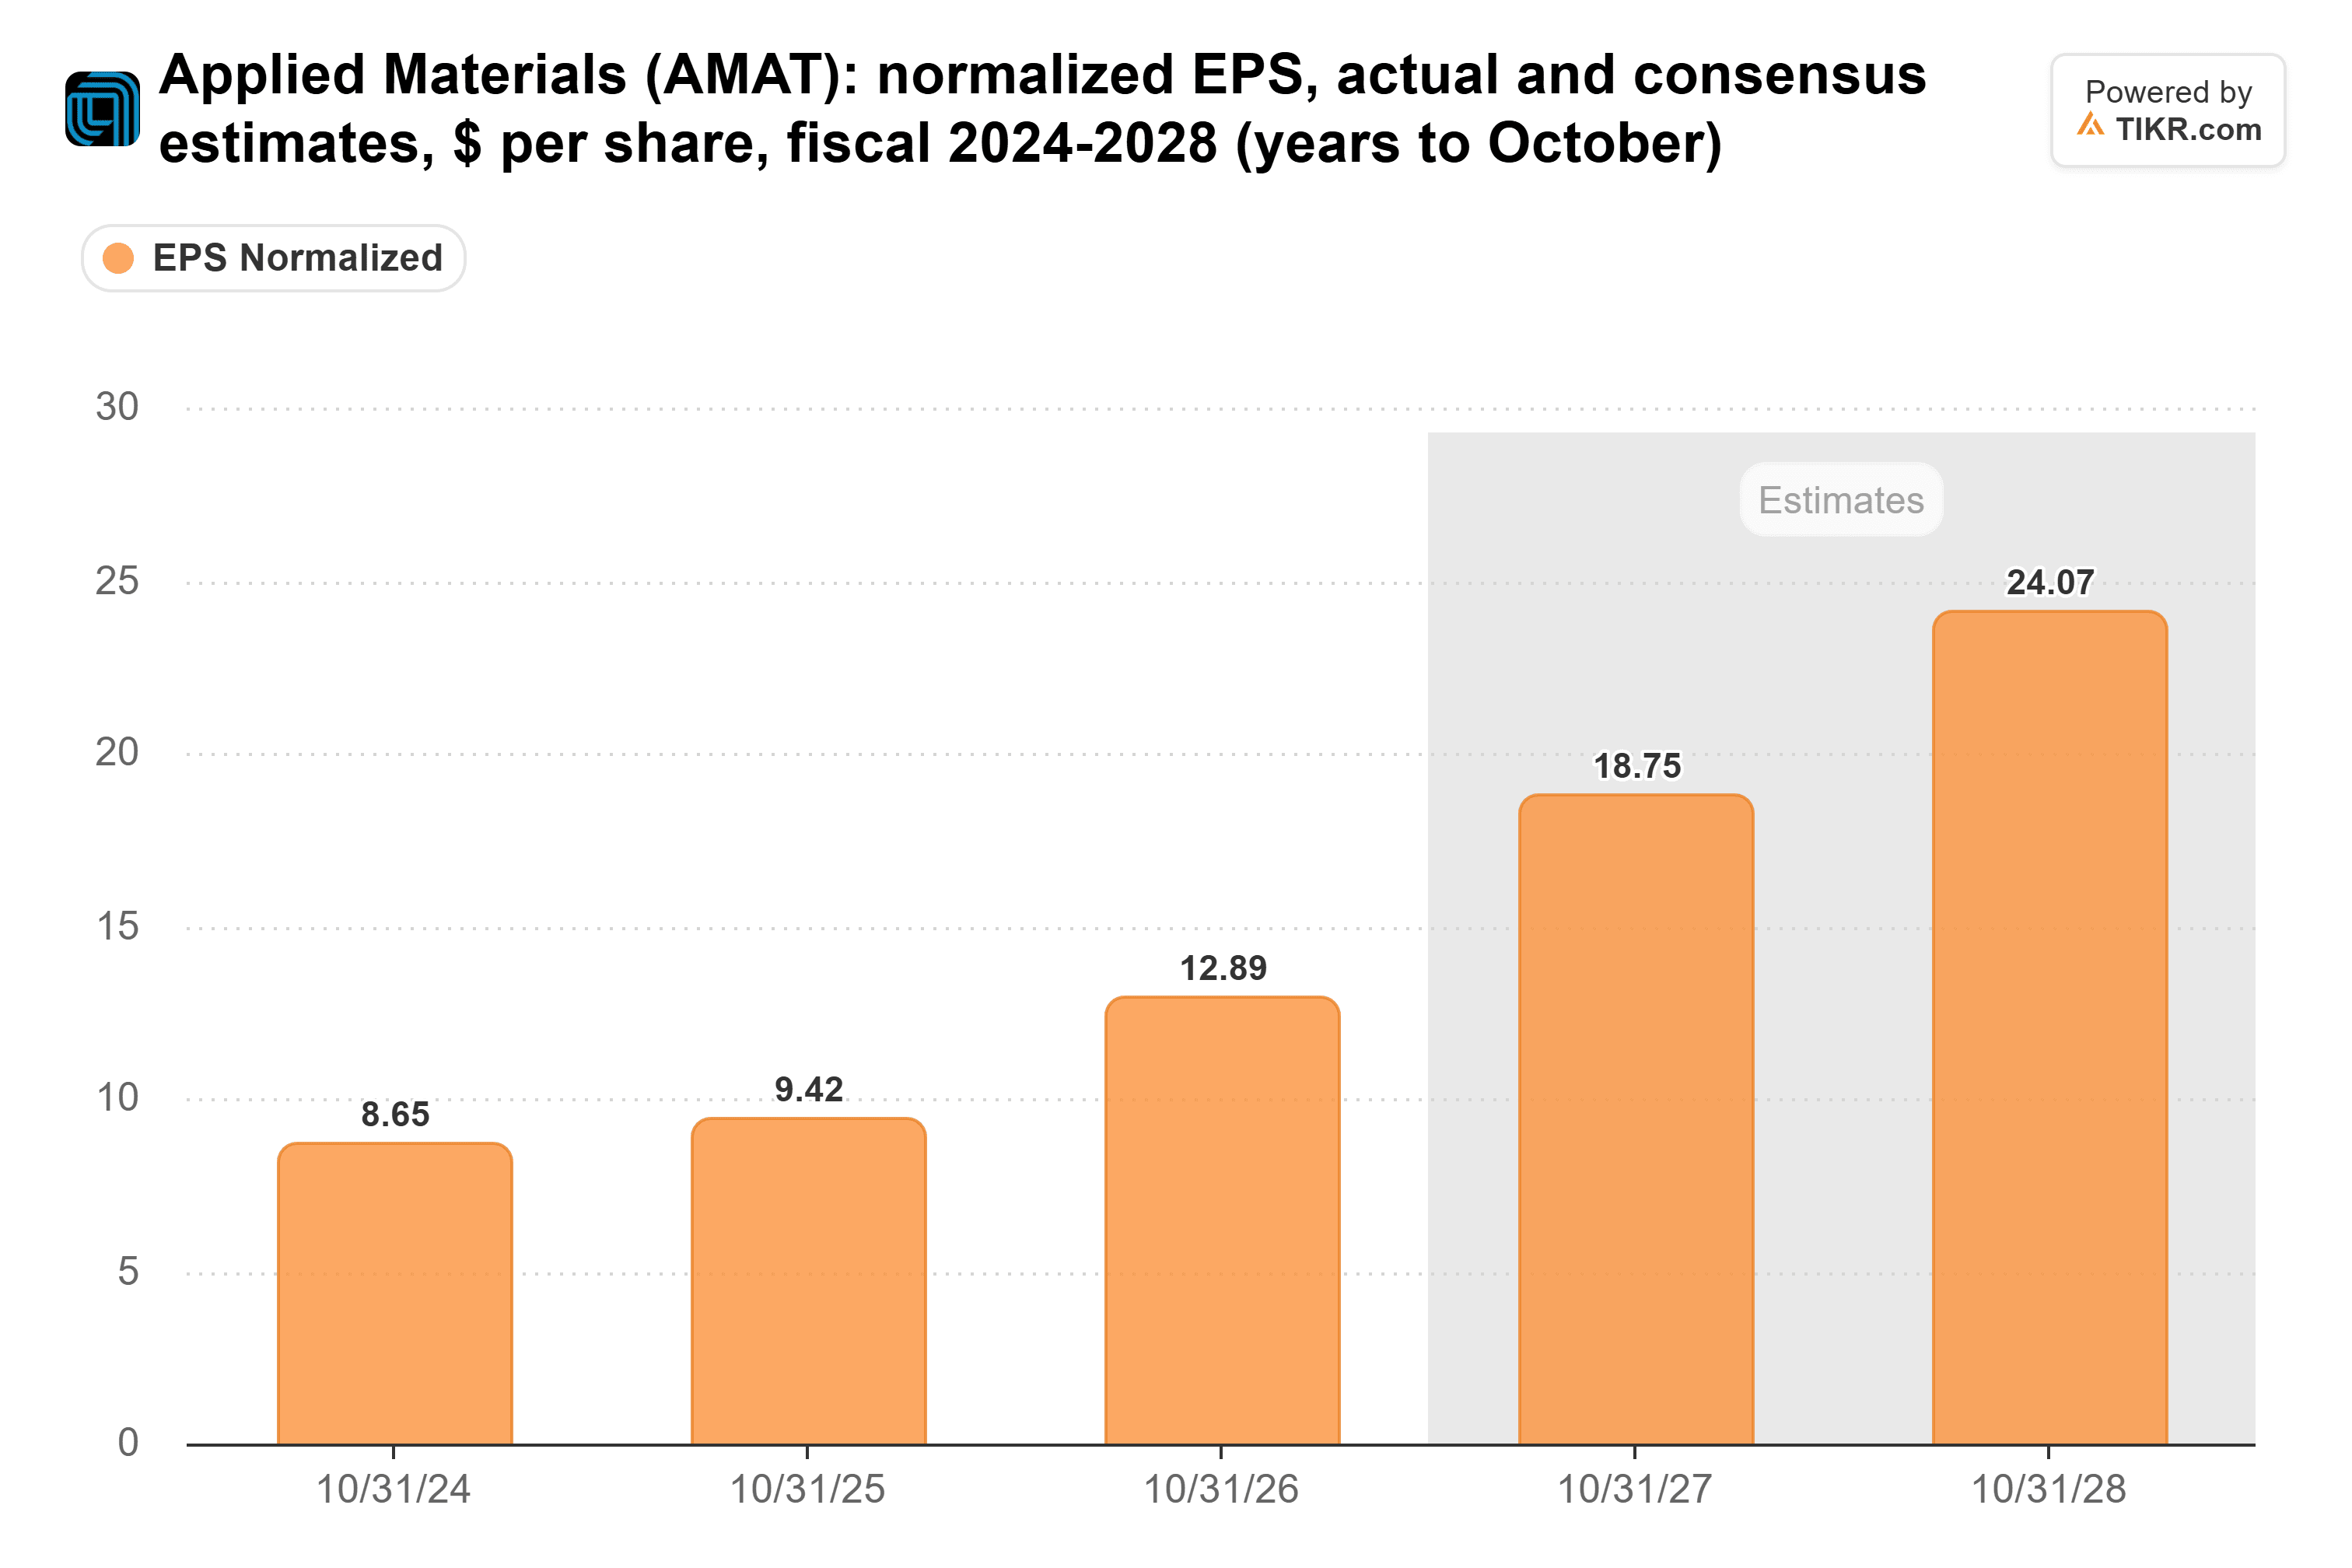
주가가 하락하는 동안 추정치는 계속 상승했습니다. 주식이 6월 30일 최고점을 기록했을 때, 애널리스트들은 2027 회계연도 정규화 주당순이익(EPS)을 $16.40으로 예상했습니다. 현재 그들은 $18.75를 예상하며, 2028 회계연도에는 $24.07를 예상합니다:
따라서 하락은 전적으로 주가수익비율(PER) 때문입니다. 애플라이드 머티리얼스는 11월 12일 선행 주가수익비율 21배에 거래되었으며, 이는 5년 평균과 일치하고 6월 30일의 49배에서 하락한 수준입니다:
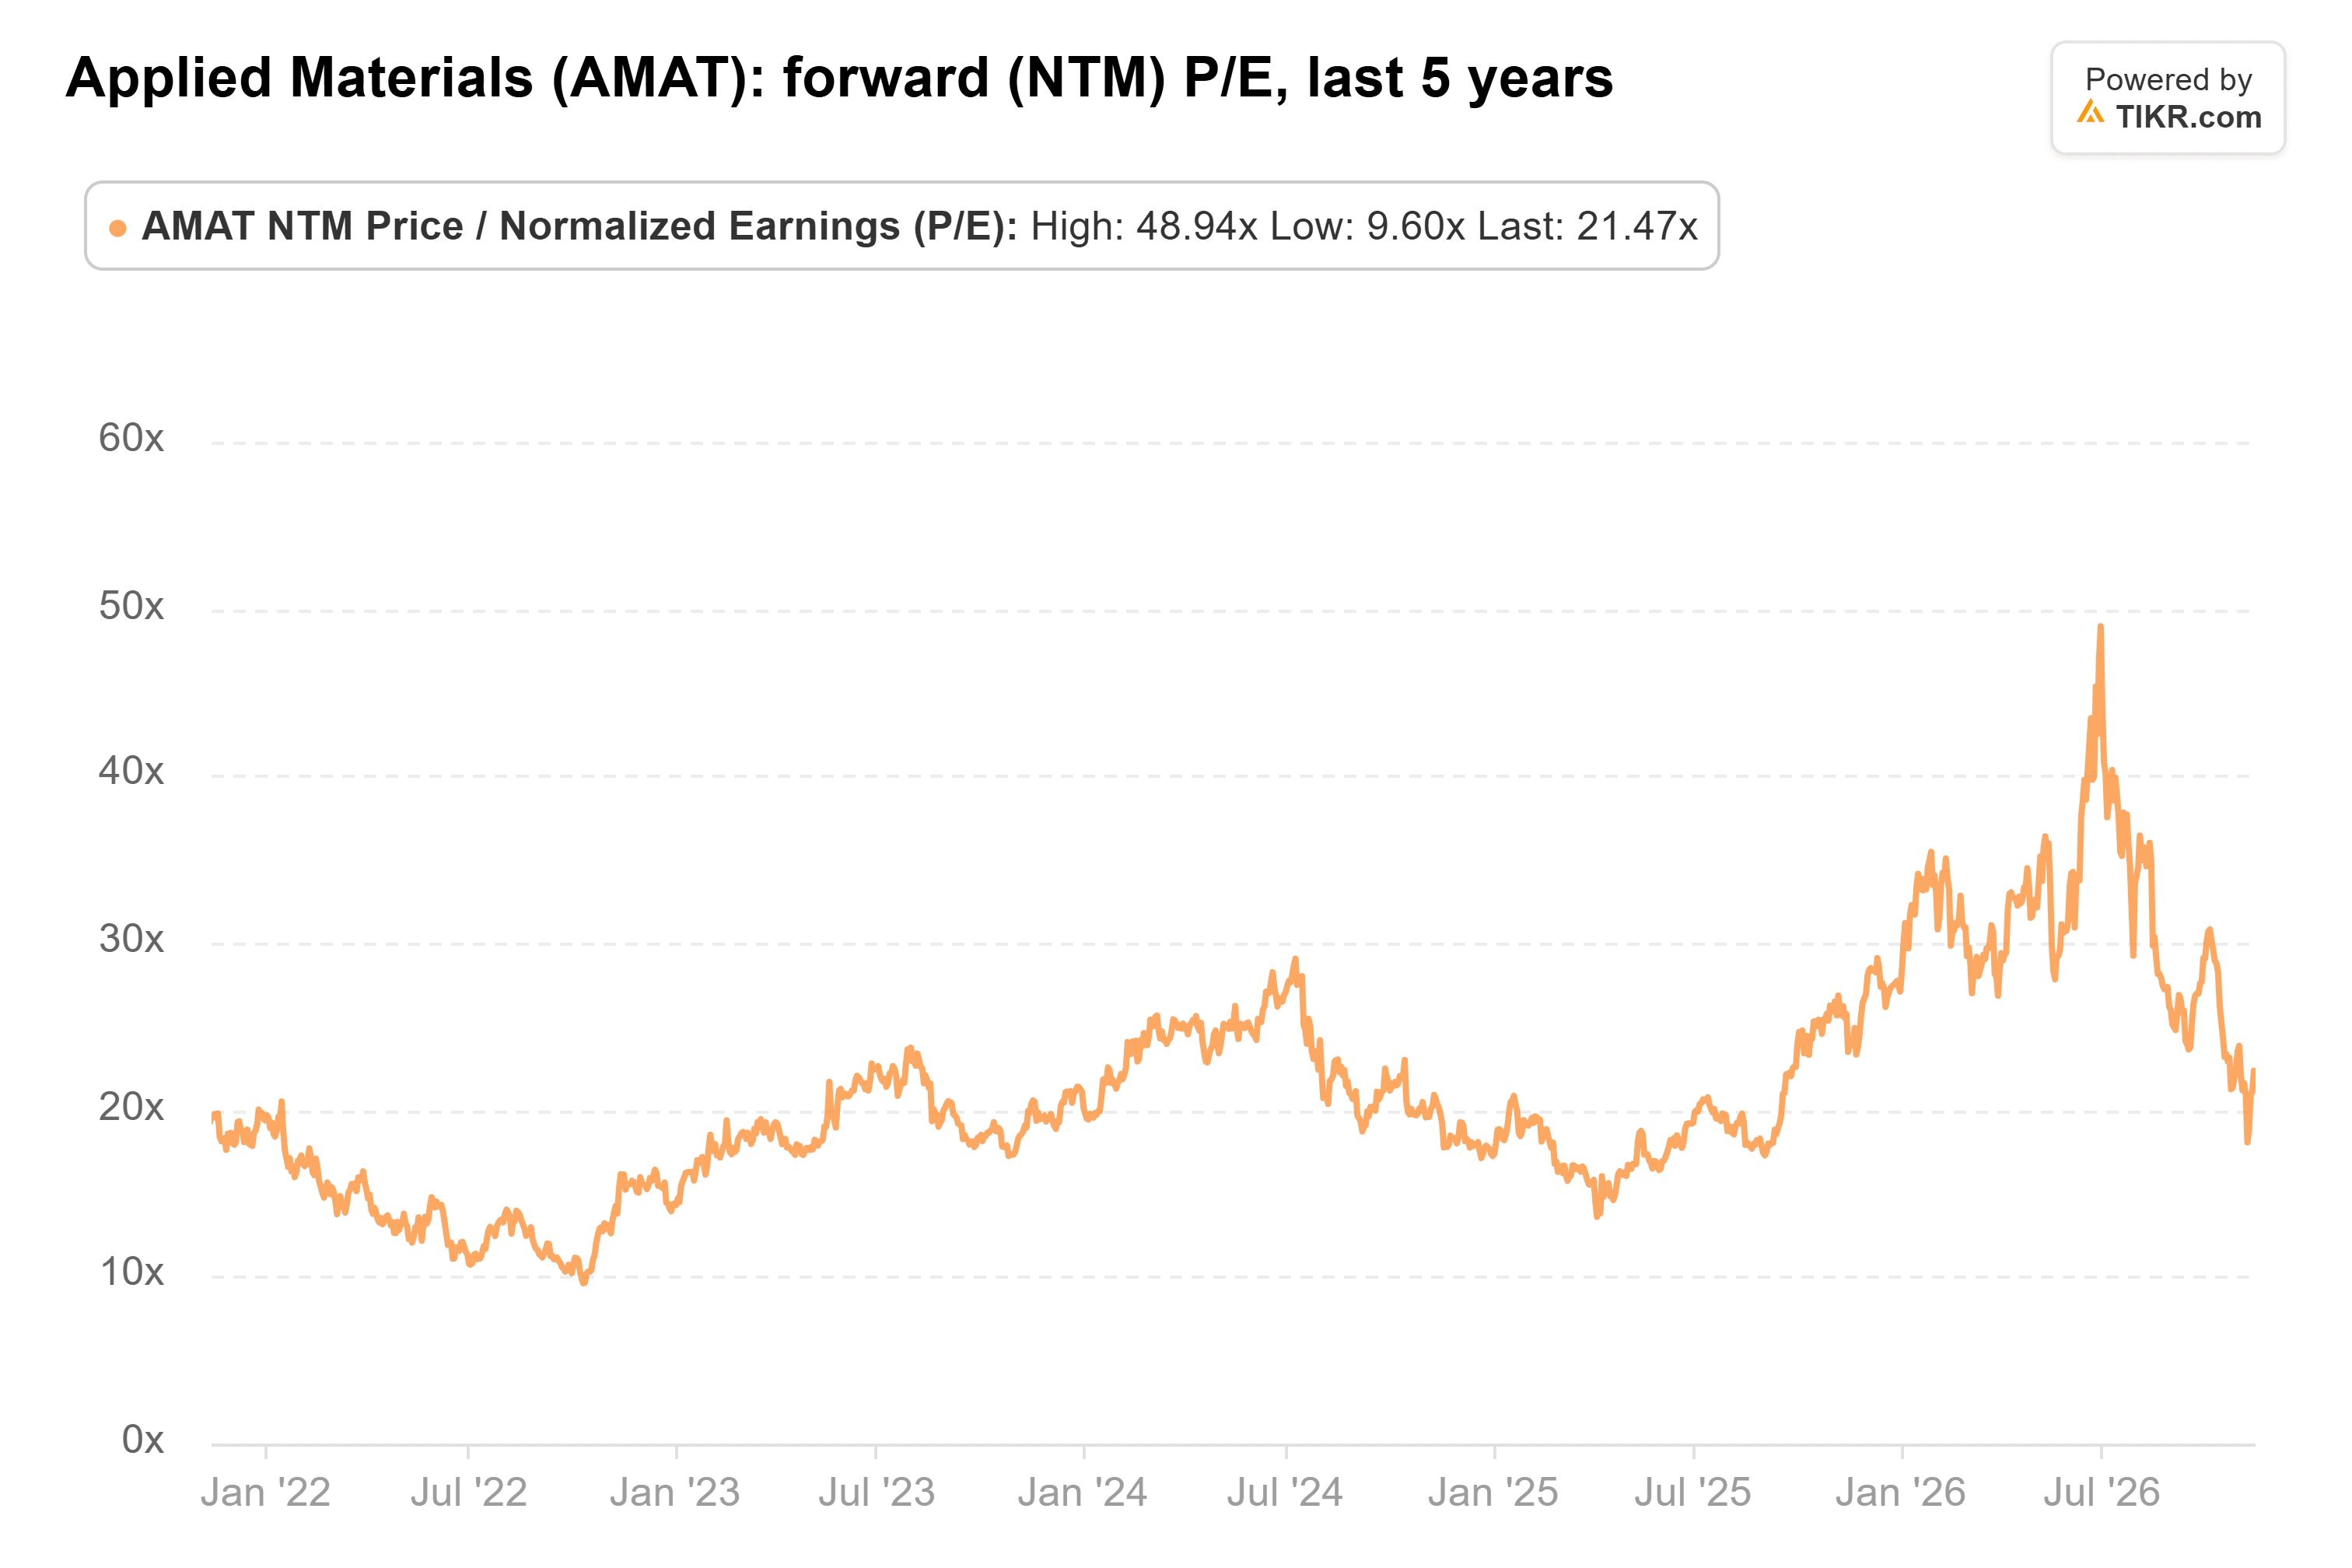
1년 후, 투자자들은 2028 회계연도를 기준으로 주가를 평가할 것입니다. UBS의 $640는 해당 연도의 $24.07 기준 약 27배로, 평균 21배보다 훨씬 높지만 여름의 49배에는 미치지 못합니다.
애플라이드 머티리얼스의 비즈니스는 옳지만, 주가에 대해서는 조급함
Brice Hill CFO는 주요 리스크를 스스로 언급했습니다: "클린룸 용량은 산업이 소비할 수 있는 장비의 양을 제한하는 걸림돌로 남아 있습니다."
UBS는 비즈니스에 대해 옳습니다. 추정치는 계속 상승하고, 고객들은 애플라이드 머티리얼스가 납품할 수 있는 만큼 빠르게 장비를 원하며, 여름의 과열된 분위기는 사라졌습니다. 문제는 주가수익비율입니다. 평균 21배를 기준으로 할 때, 2028 회계연도 추정치는 약 $505를 지지하며, 이는 11월 12일 종가보다 높습니다. 1년 안에 $640에 도달한다는 것은 투자자들이 반도체 공급망 전체가 방금 잃어버린 프리미엄을 지불해야 함을 의미합니다.
애플라이드 머티리얼스의 2월 1분기 실적 발표가 다음 검증 지점입니다. $111억 달러 예상치에 부합하거나 이를 초과하는 분기 실적과 함께 2027년 시장 전망이 유지된다면, UBS의 주가수익비율을 받아들이기 쉬워질 것입니다.
그렇다면 애플라이드 머티리얼스 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 애플라이드 머티리얼스의 가치가 얼마나 될 수 있는지 확인하세요. 월가 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매하라는 권고를 목적으로 하지 않습니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


