


주요 요점
- OpenAI는 연말까지 연간 수익을 700억 달러에 도달하거나 초과할 것으로 전망되며, 투자자 개빈 베이커는 시장 점유율 확보에서 비롯된 성장이 AI 인프라 수요에 타격을 줄 것이라고 주장합니다.
- 베이커는 오픈 웨이트 토큰이 프론티어 토큰과 동일한 컴퓨팅 자원을 클라우드에 비용으로 지불하지만, OpenAI와 Anthropic이 가격을 낮추는 협상력을 가지고 있어 클라우드의 마진을 더 높인다고 말합니다.
- Microsoft는 CoreWeave의 2025년 수익의 약 67%를 차지했으며, CoreWeave는 대부분 장기 계약에 묶여 있는 반면, Nebius는 단기 계약을 이용해 가격을 인상해 왔습니다.
- 애널리스트들은 Nebius의 수익이 2025 회계연도 5억 3천만 달러에서 2028 회계연도 230억 달러로 급등할 것으로 예상하며, CoreWeave의 다음 분기 매출 총이익률이 주목할 만한 지표라고 봅니다.
만약 Amazon (AMZN), Microsoft (MSFT) 또는 CoreWeave (CRWV)를 보유하고 있다면, OpenAI의 최근 발표는 아마도 좋은 소식처럼 보였을 것입니다.
ChatGPT 제작사는 연말까지 연간 수익을 700억 달러에 도달하거나 초과할 것으로 예상하며, 이는 9월 말 기준 약 500억 달러에서 증가한 수치입니다. Bloomberg는 10월 9일 이를 보도했습니다. 이는 700억 달러가 결과가 아닌 목표가 되게 합니다: 하루 전, 파이낸셜 타임즈는 OpenAI가 투자자들에게 연간화된 수익(run rate)이 500억 달러에 근접하고 있다고 알렸으며, 이는 9월 말에 유포된 700억 달러 수치보다 훨씬 낮다고 보도했습니다.
더 많은 OpenAI는 클라우드로부터 더 많은 컴퓨팅 자원을 임대한다는 것을 의미할까요?
Atreides Management의 개빈 베이커는 "더 극단적인 견해"를 가지고 있습니다. 그는 금요일에 X에 게시했습니다:
"제 생각에 OpenAI와 Anthropic의 가속화는, 그것이 부분적으로라도 시장 점유율 확보에서 비롯된다면, AI 인프라 수요에 순(純) 부정적일 것입니다."
이는 두 개의 가장 큰 AI 연구소를 클라우드의 최고 고객으로 여겨온 사람들에게는 반전입니다.
동일한 컴퓨팅, 더 두꺼운 마진
베이커는 비용부터 시작합니다. 그의 말에 따르면, "주어진 토큰의 생산 비용(컴퓨팅 및 에너지 측면)은 오픈 웨이트 토큰이든 폐쇄형 프론티어 토큰이든 동일합니다."
변화하는 것은 누가 지불하는가입니다. 그가 설명한 대로:
"그리고 오픈 웨이트 토큰은 Anthropic과 OpenAI의 협상력과 규모 덕분에 클라우드와 신생 클라우드(neocloud)에게 가장 높은 마진을 가져다주는 토큰입니다."
간단히 말해, OpenAI와 Anthropic은 가격 협상을 위해 한 클라우드를 다른 클라우드와 맞붙게 할 만큼 충분한 컴퓨팅 자원을 구매합니다. 임대한 GPU에서 오픈 웨이트 모델을 운영하는 스타트업은 그럴 수 없습니다.
그리고 그런 고객들이 몰려들고 있습니다. Social Capital에 따르면, 9월 마지막 주에 DeepSeek 모델이 OpenRouter에서 처리한 토큰 수는 OpenAI, Google, Anthropic, xAI 모델들이 처리한 것을 합친 것보다 많았습니다.
Crusoe CEO 체이스 로크밀러도 그의 관리형 추론(managed inference) 사업에서 동일한 분할을 목격했습니다. 그는 10월 3일 20VC에 "사람들은 폐쇄형 프론티어 모델에 오픈 소스보다 더 많은 돈을 쓰고 있지만, 오픈 소스에서 생성하는 토큰은 폐쇄형보다 많다"고 말했습니다.
베이커는 이전에도 비슷한 주장을 한 바 있습니다. 8월의 스레드에서 그는 폐쇄형 프론티어 토큰이 "경제적 가치의 60-90%를 차지하지만 토큰의 15~25%에 불과할 것"이라고 예측했습니다. 클라우드에게 토큰은 워크로드이므로, 이는 대부분의 볼륨이 협상력이 많지 않은 고객들로부터 오는 미래입니다.
CoreWeave의 숫자가 보여주는 것
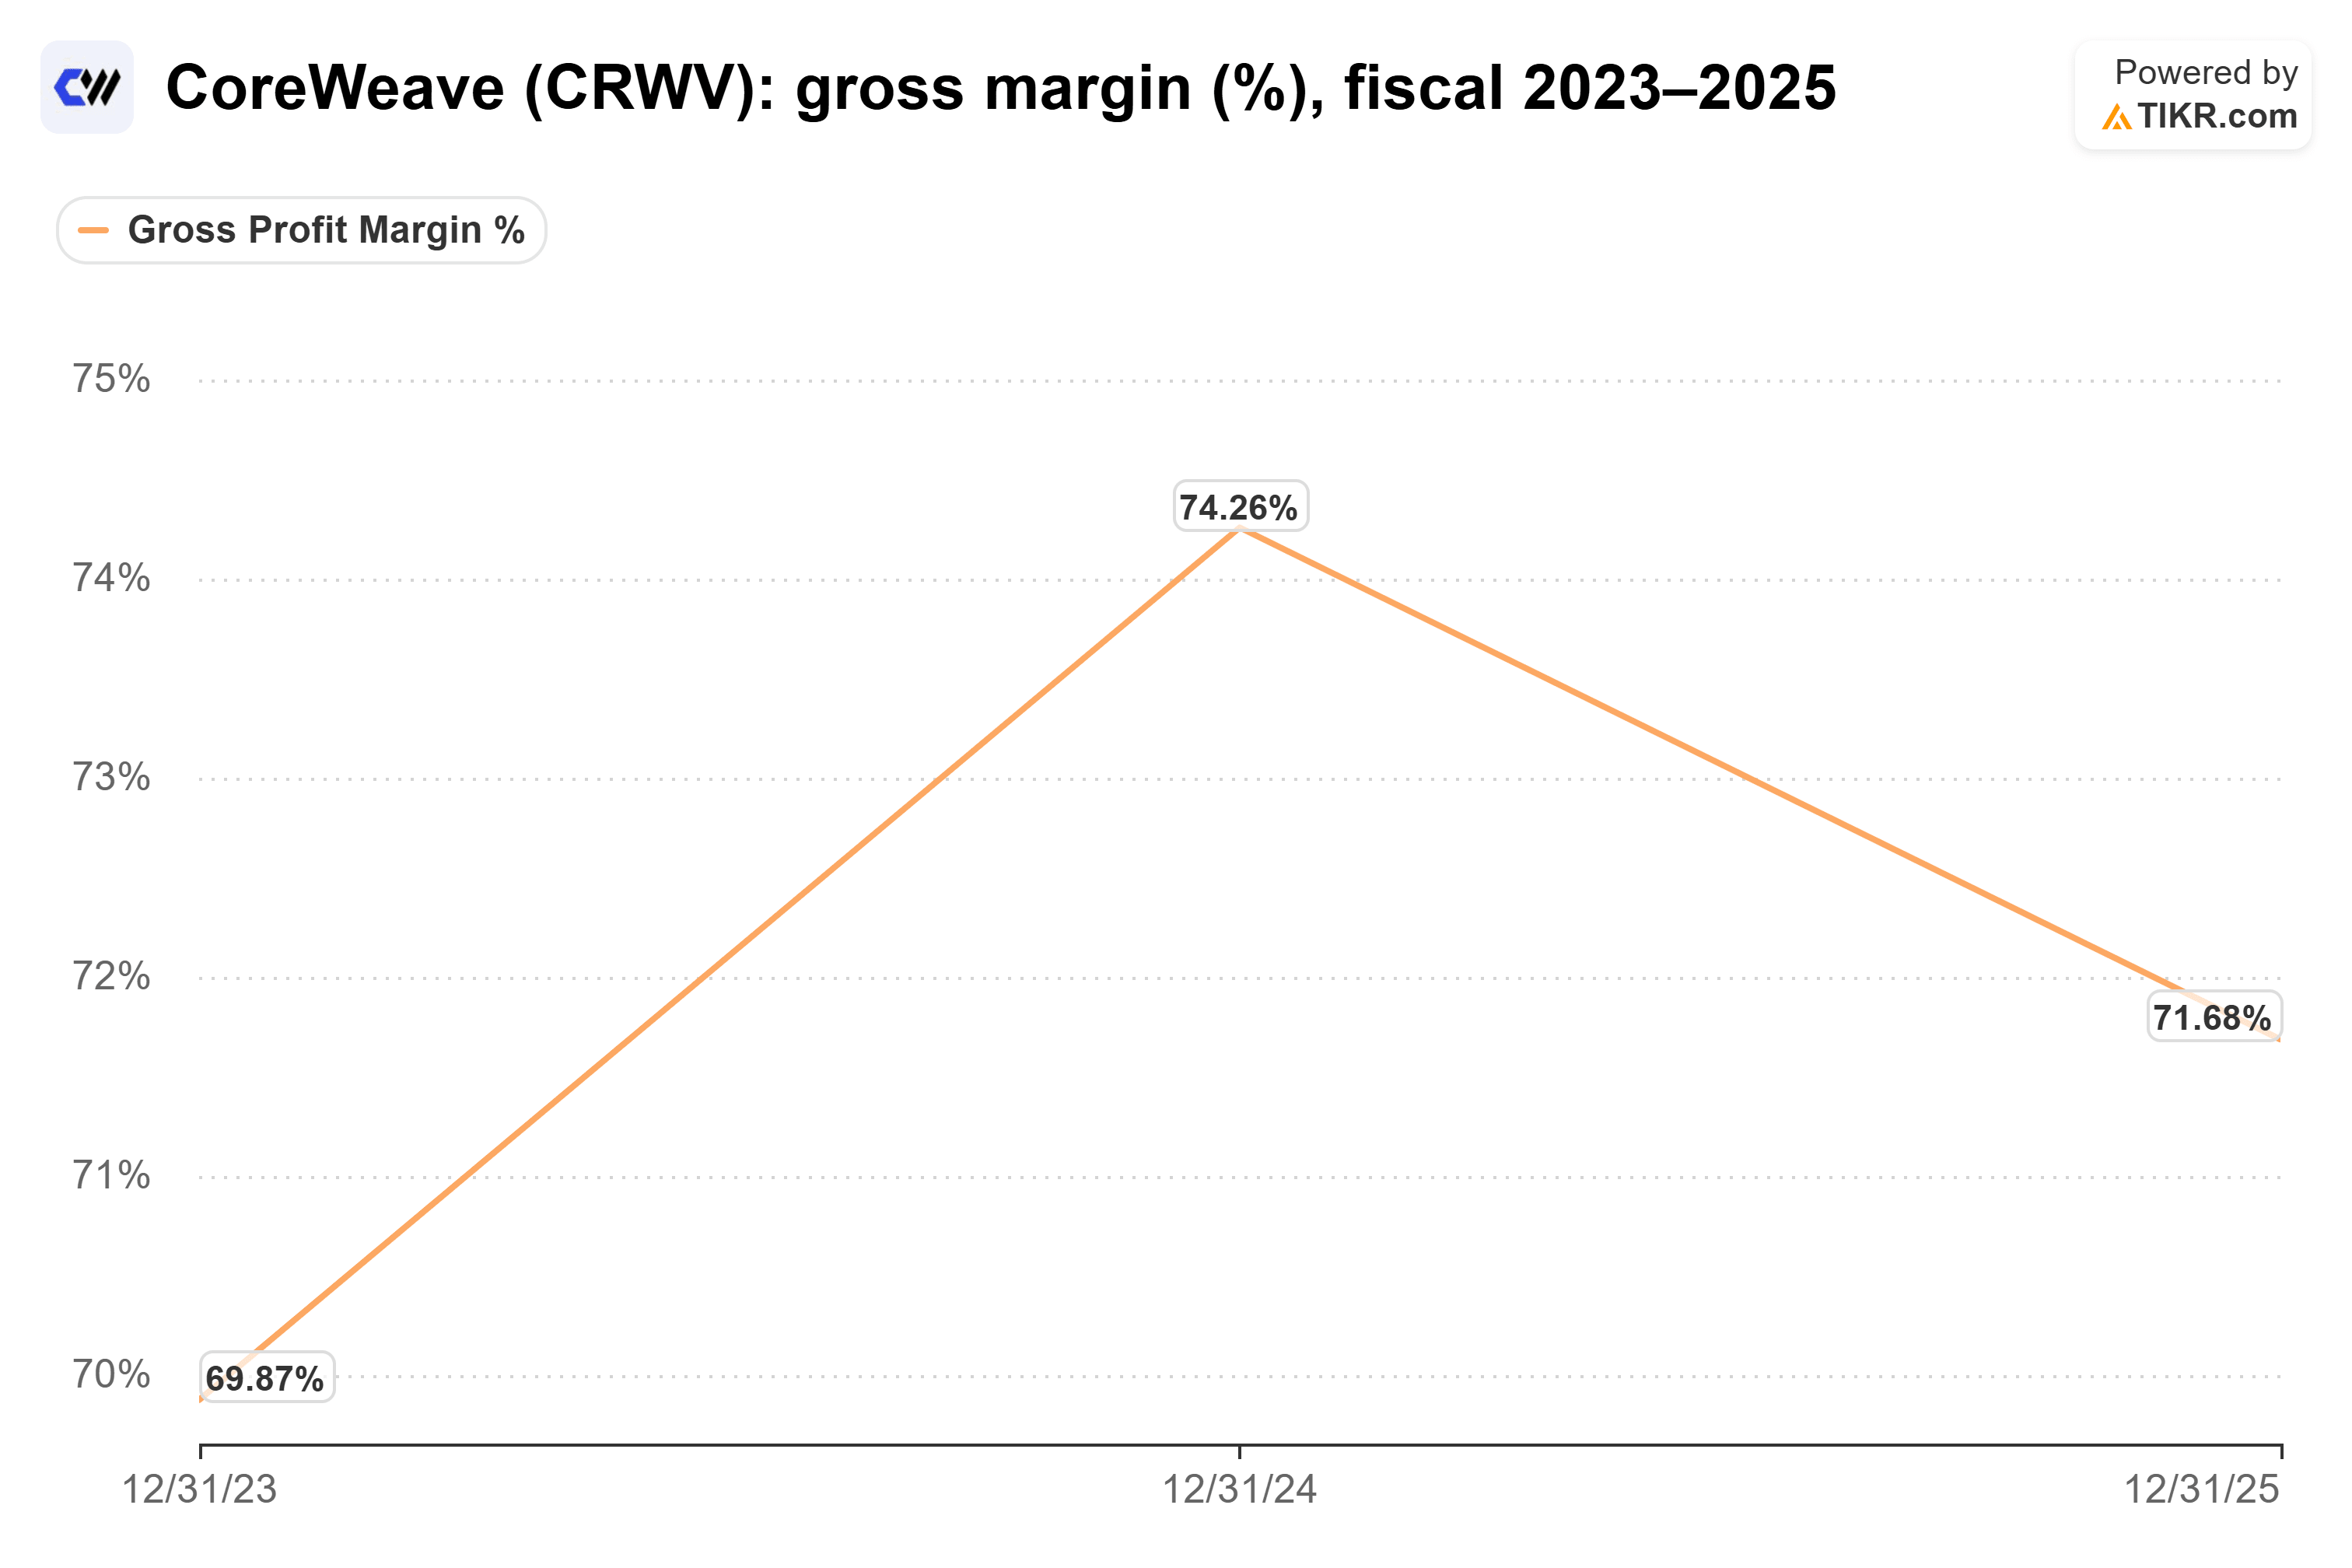
CoreWeave는 한 지배적 구매자가 어떤 모습인지 가장 명확하게 보여주는 사례입니다. CoreWeave의 연간 보고서에 따르면, Microsoft는 CoreWeave의 2025년 수익의 약 67%를 차지했으며, 이는 2024년의 62%에서 증가한 수치입니다. 같은 기간 동안 CoreWeave의 매출 총이익률은 74.3%에서 71.7%로 하락했습니다.
이 보고서는 이 하락을 Microsoft의 협상력 때문이라고 명시하지 않았으며, 71.7%의 매출 총이익률은 서버 및 네트워킹 장비 감가상각을 제외한 수치입니다. 고객 집중도는 이후 하락했습니다: CoreWeave의 가장 큰 고객은 2026년 2분기 수익의 36%를 차지했습니다.
여기서 Microsoft의 반전이 등장합니다. Microsoft는 오픈 웨이트 수요가 확산됨에 따라 이익을 볼 거대 클라우드 중 하나인 Azure를 운영합니다. 또한 CoreWeave에 대해 협상력을 가진 대규모 구매자이기도 하여, 베이커의 주장 양쪽 모두에 위치하게 됩니다.
Nebius가 더 유리해 보이는 이유
Nebius (NBIS)는 대조적인 사례입니다. SemiAnalysis의 딜런 파텔은 Big Technology 팟캐스트에서 Nebius가 SemiAnalysis의 ClusterMax 등급에서 "톱 클라우드 중 가장 짧은 평균 계약 기간"을 가지고 있다고 지적하며 덧붙였습니다:
"Nebius는 돌아서서 정말로 가격을 크게 올리고 이를 이용할 수 있었습니다."
그는 CoreWeave가 대부분 장기 계약에 스스로를 묶어버려서 그만큼의 이점을 취할 수 없었다고 말했습니다.
파텔은 계약 기간에 대해 이야기하고 있었습니다. 그럼에도 불구하고, 단기 계약은 베이커가 설명하는 가격 책정을 클라우드가 포착할 수 있게 해주는 것입니다. 작은 고객들의 수요가 계속 증가한다면, Nebius는 몇 년이 아니라 몇 달 안에 가격을 재조정할 수 있습니다.
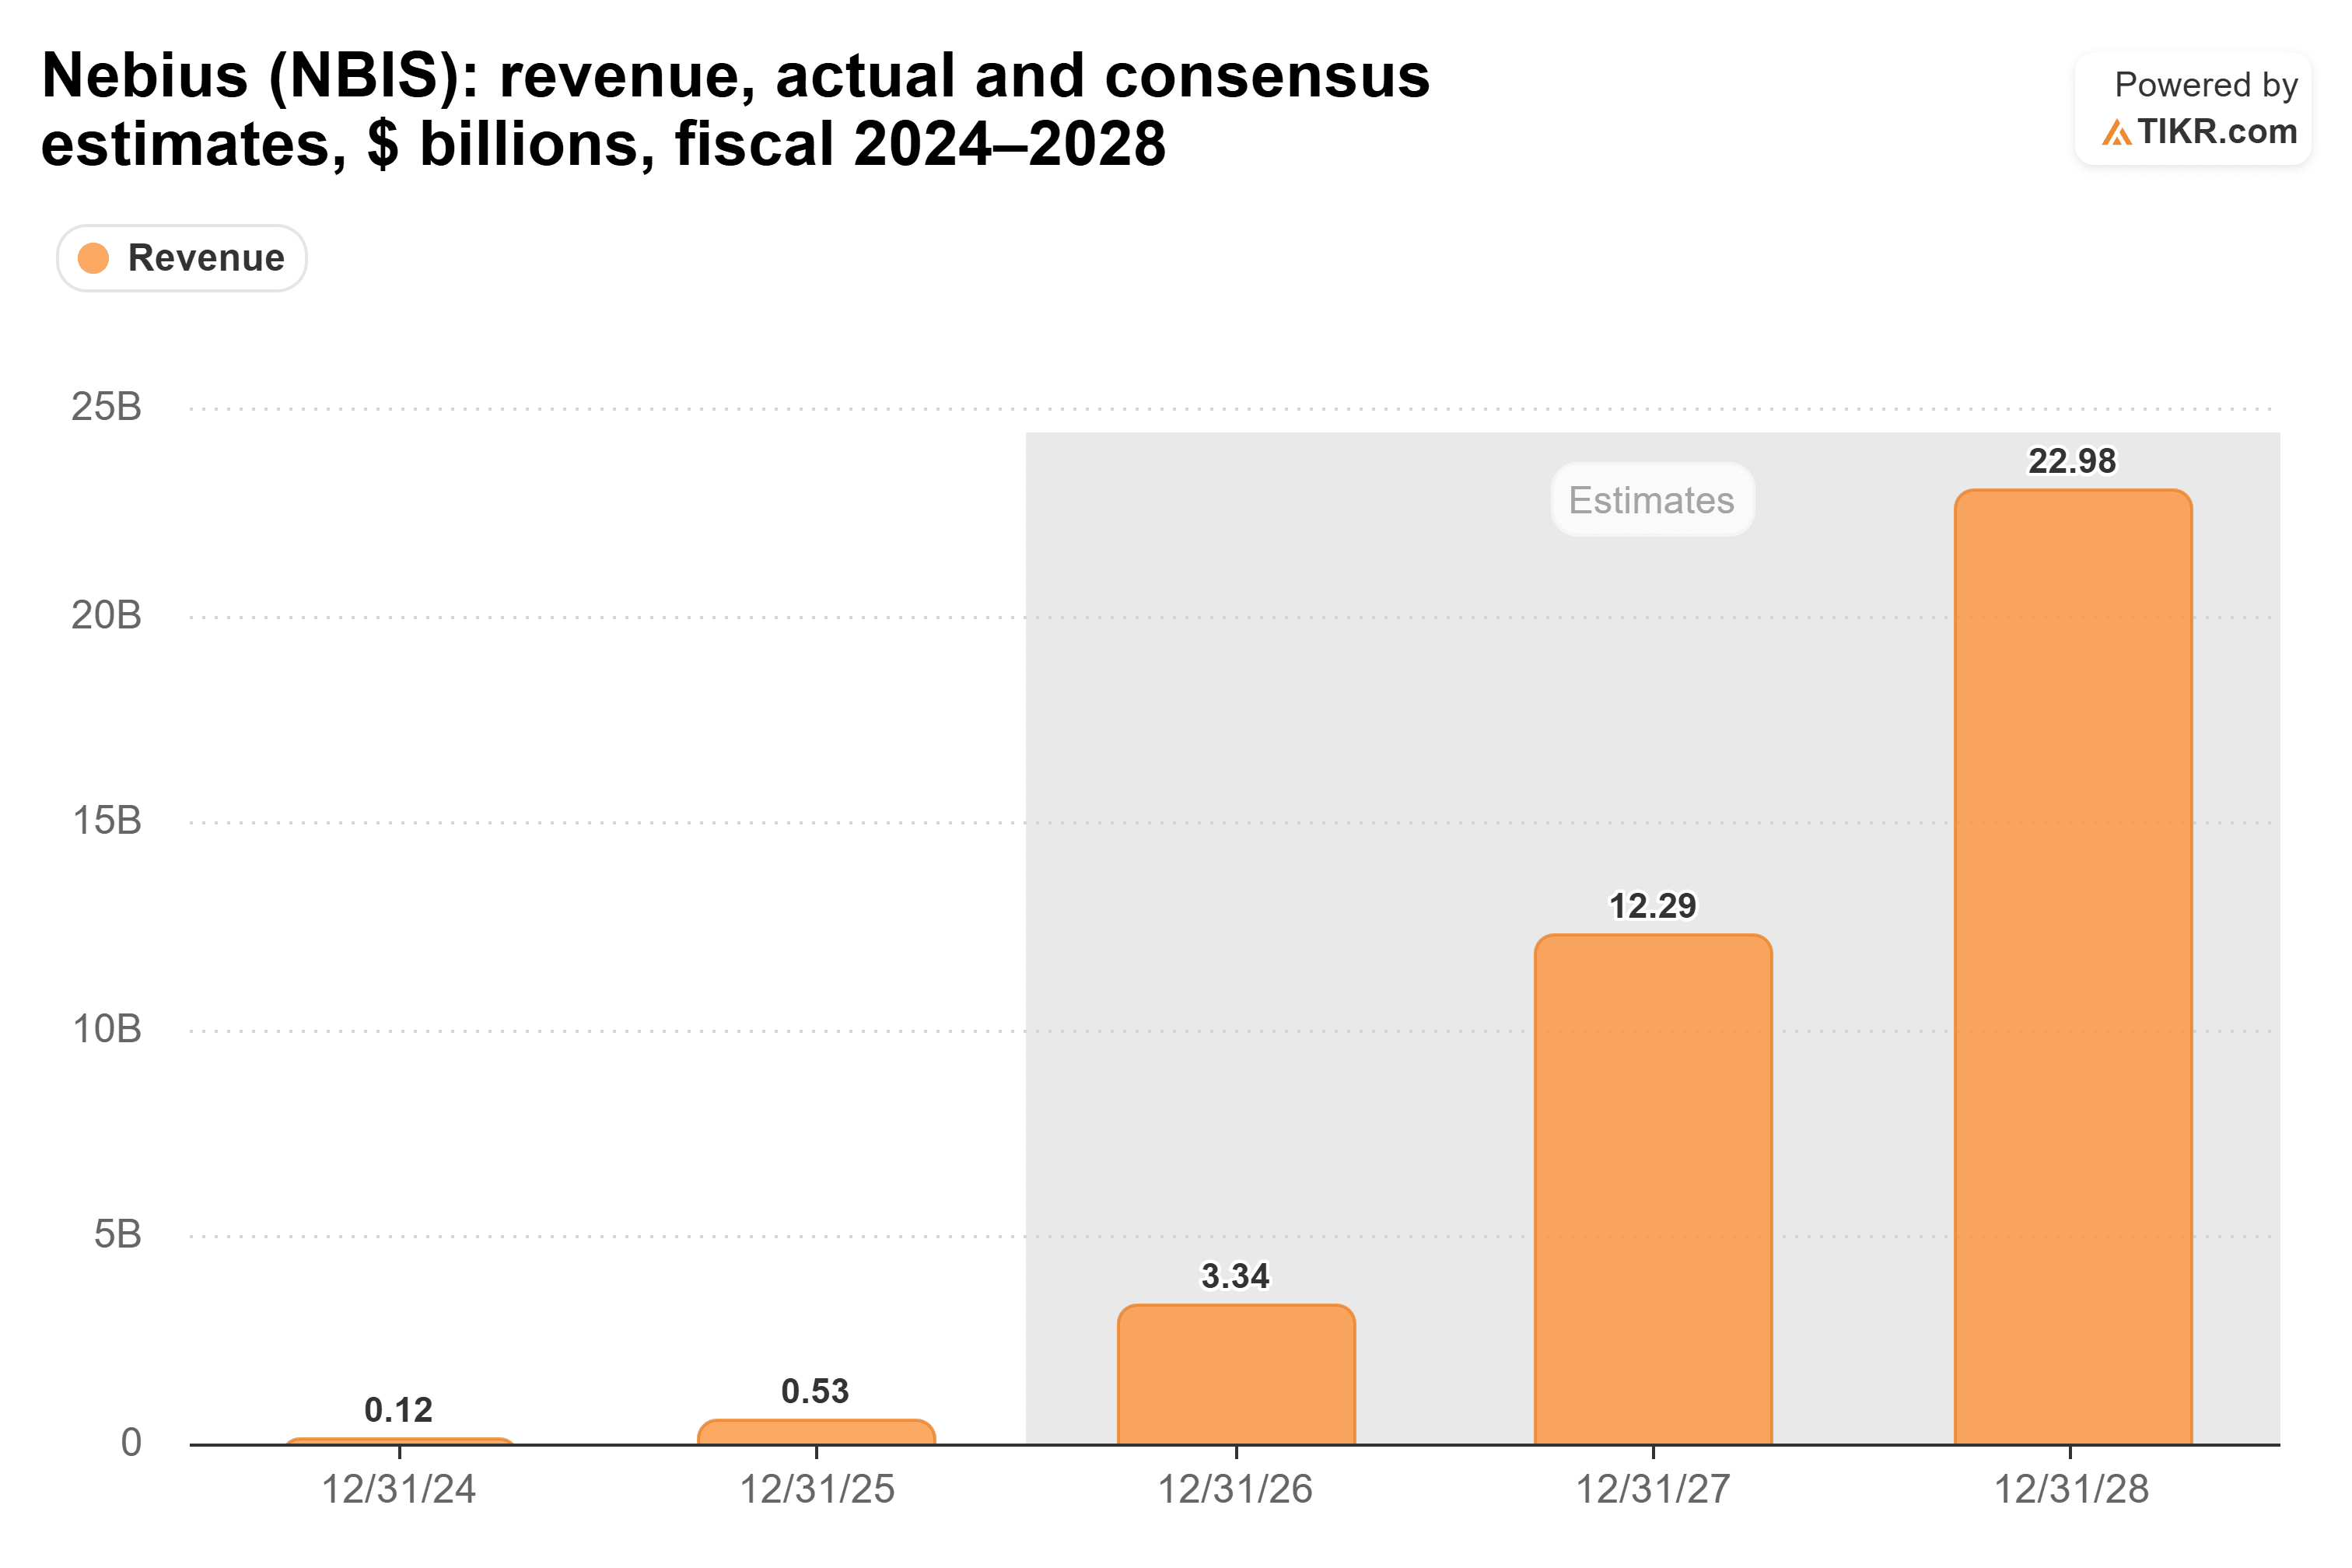
애널리스트들은 Nebius의 수익이 2025 회계연도 5억 3천만 달러에서 올해 33억 4천만 달러로 약 6배 증가하고, 2028 회계연도까지 230억 달러에 이를 것으로 예상합니다.
이는 추정치이며, 이를 달성하기 위해서는 많은 것이 순조로워야 합니다. 하지만 월가는 이미 가격 책정력을 갖춘 회사로 성장할 것을 기대하고 있습니다.
Amazon의 위치

Amazon의 경우는 규모에 관한 것입니다. 회사 전체의 영업 이익률은 이미 2021 회계연도의 5.3%에서 2025 회계연도의 11.2%로 두 배 이상 증가했습니다.
이 마진은 AI보다 훨씬 더 많은 것, 소매부터 광고까지를 포함하므로, 그 자체만으로 베이커의 주장을 증명할 수는 없습니다. 이는 이미 매출의 더 많은 부분을 이익으로 전환하고 있는 비즈니스를 보여줍니다. 협상하기 어려운 고객들로부터 더 많은 토큰이 온다면 같은 방향으로 작용할 것입니다.
연구소들이 여전히 가장 큰 수표에 서명한다
베이커의 주장에 대한 가장 강력한 반론은 오픈 웨이트 모델이 모든 사람을 위한 토큰 가격을 낮춘다는 것입니다. 만약 그것이 OpenAI와 Anthropic의 수익을 압박한다면, 그들이 동일한 클라우드에 한 거대한 컴퓨팅 약속도 축소될 수 있으며, 그 속도가 오픈 웨이트 볼륨이 그것을 대체하는 속도보다 빠를 수 있습니다.
베이커의 답변: "전체 공급망이 오픈 웨이트 모델로부터 이익을 얻습니다." 다른 사용자가 연구소들이 그들의 이익을 다시 훈련에 투자한다고 지적하자, 그는 답했습니다: "훈련은 불가피하게 컴퓨팅 수요의 무관한 %로 수렴할 것입니다."
이는 추론 볼륨이 다른 모든 것을 능가할 성장할 것이라는 내기입니다. 하지만 오늘날 CoreWeave는 여전히 가장 큰 구매자들에 의존하고 있으며, 700억 달러를 달성하는 OpenAI는 시장의 더 많은 부분을 연구소들의 손에 되돌려 놓을 것입니다.
결론
베이커의 논리는 성립합니다. 클라우드는 단일 고객이 그 가격을 정할 수 없을 때 가장 많은 수익을 내며, 오픈 웨이트 급증은 정확히 그런 고객들을 더 많이 데려옵니다.
Nebius의 더 짧은 계약은 가격 재조정 기회를 제공하지만, Microsoft 및 Meta와의 주요 다년간 계약도 가지고 있습니다. CoreWeave의 더 긴 계약은 기존 사업의 가격 재조정을 제한하지만, 신규 사업에 대한 가격 인상도 보고했습니다. 공시는 어느 회사가 오픈 웨이트 수요로부터 가장 크고 빠르게 혜택을 볼 것인지를 입증하지는 않습니다.
한 게이트웨이에서의 일주일간의 DeepSeek 데이터는 아직 추세가 아닙니다. CoreWeave의 다음 보고서는 가격 책정과 비용에 대한 단서를 제공할 수 있지만, 낮은 매출 총이익률만으로는 가장 큰 구매자들로부터의 압력을 입증하거나 오픈 웨이트 워크로드의 수익성을 드러내지 못할 것입니다.
그렇다면 Nebius 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Nebius가 얼마나 가치가 있을 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나, 특정 주식을 사거나 팔도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


