핵심 요약
- Palantir의 3분기 매출이 96% 성장한 23억 1천만 달러를 기록했음에도 불구하고, 총 계약 가치(TCV)가 6% 증가에 그친 29억 2천만 달러에 그쳐 주가는 오늘 3% 하락했습니다.
- Alex Karp CEO는 상업 고객들이 훨씬 더 큰 규모로 시작하고 빠르게 성장하는 더 짧은 계약을 체결하고 있어, 계약 초기에 기록되는 계약 가치가 적다고 설명했습니다.
- 상업 계약 가치는 17% 증가했고 미국 상업 고객 수는 29% 증가했지만, 미국 상업 잔여 거래 가치는 2분기 대비 4%만 상승했습니다.
- 주가는 수년간의 빠른 성장을 전제로 평가되어 있으므로, 향후 두 분기의 신규 계약 실적이 Karp CEO가 설명한 대로 더 짧은 계약이 성장하는 모습을 보여줘야 합니다.
Palantir Technologies (PLTR)은 첫 20억 달러 분기를 달성했습니다. 23억 1천만 달러의 매출은 96% 성장했으며, 시장이 예상했던 21억 8천만 달러를 상회했습니다. 조정 EPS 0.44달러는 예상치 0.41달러를 넘어섰으며, 경영진은 다시 한번 실적 전망치를 상향 조정했습니다.
그럼에도 불구하고 주가는 오늘 하락했습니다.
투자자들은 다른 숫자에 주목했습니다: 총 계약 가치(TCV), 즉 Palantir가 해당 분기에 체결한 거래의 전체 가치입니다. 이는 29억 2천만 달러로, 전년 동기 대비 6% 증가에 그쳤습니다.
오늘의 계약은 내일의 매출
매출은 이미 체결된 계약에 대해 Palantir가 벌어들이는 금액을 집계합니다. TCV는 지금 체결하는 계약을 집계하며, 이는 향후 수개월에서 수년에 걸쳐 매출로 전환됩니다.
둔화는 빠르게 찾아왔습니다. 계약 가치는 1분기에 61%, 2분기에 37억 달러를 기록하며 49% 성장했습니다. 미국 상업 TCV는 2분기에 21억 3천만 달러로 최고 기록을 세웠습니다. 이번에는 14억 6천만 달러로, 11% 증가했습니다.
이는 수년간의 빠른 성장을 전제로 평가된 주가에 중요한 의미를 갖습니다. 실적 발표 전, 애널리스트들은 매출이 2025년 44억 8천만 달러에서 2028년 178억 9천만 달러로 증가할 것으로 예상했습니다:

Palantir의 새로운 2026년 전망치인 85억 3천만 달러(91% 증가)는 이미 합의 추정치 82억 2천만 달러를 넘어서므로, 해당 추정치는 상향 조정될 것으로 예상됩니다. 그러나 그 이후 연도의 성과는 Palantir가 아직 체결해야 할 계약에 달려 있습니다.
TIKR은 Palantir에 대해 32명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견을 내고 있을까요?
Palantir에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. Palantir의 애널리스트 등급 보기
Karp의 답변: 더 짧은 거래, 훨씬 더 큰 시작 규모
11월 2일 실적 콜에서 Alex Karp CEO는 상업 부문 최전선에서 "훨씬 더 빠른 상호작용, 훨씬 더 빠른 배포, 더 짧은 계약 기간, 그리고 그 계약을 극적으로 확장할 수 있는 능력"을 보고 있다고 말했습니다.
첫 거래 규모도 예전보다 훨씬 더 큽니다: "예를 들어 25만 달러 대신, 시작이 2,500만 달러 정도입니다."
주주들은 언제나 그런 거래를 택할 것입니다.
만약 Palantir가 동일한 연간 가격으로 3년 대신 1년 계약을 고객과 체결한다면, 계약 가치의 3분의 1만 기록하지만 올해 동일한 매출을 올립니다. 따라서 수요가 둔화되지 않았더라도 더 짧은 계약은 TCV를 낮게 유지할 수 있으며, 갱신도 더 빨리 이루어집니다.
상업 부문 숫자가 그의 설명과 부합
Karp의 설명은 상업 고객에 관한 것이며, 계약 가치가 가장 잘 유지된 곳도 바로 그곳입니다. 상업 TCV는 17% 증가한 16억 5천만 달러를 기록했다고 CFO David Glazer가 콜에서 밝혔습니다. 이는 회사 전체 성장률의 약 3배에 가까운 수치로, 정부 고객의 계약 가치는 전년 동기 대비 감소했음을 의미합니다.
기존 계정 내부의 성장은 매출에 나타납니다. 미국 상업 매출은 148% 급등하여 9억 8,400만 달러를 기록했으며, 9억 5,300만 달러인 미국 정부 매출을 처음으로 추월했습니다. 미국 상업 고객 수는 29% 증가한 686개였습니다. 매출은 고객 수 증가율보다 5배 빠르게 성장했는데, 이는 큰 첫 거래가 계속해서 더 커진다면 예상할 수 있는 결과입니다.
4% 증가는 쉽게 넘기기 어려운 수치
물론, 더 짧은 계약은 거래 체결이 어려워질 때 회사가 할 수 있는 말이기도 합니다. 그리고 계약 가치의 한 분기 둔화는 단순히 불규칙성일 수 있습니다.
그러나 두 번째 숫자도 같은 방향을 가리킵니다. 미국 상업 잔여 거래 가치, 즉 Palantir가 체결한 미국 상업 계약의 남은 가치는 65억 2천만 달러에 달했습니다. 이는 전년 동기 대비 79% 증가했지만, 2분기 대비로는 4% 증가에 그쳤으며, 같은 3개월 동안 미국 상업 매출은 29% 성장했습니다. 고객 증가율도 2분기의 35%에서 29%로 둔화되었습니다.
더 짧은 계약은 장부에 남는 가치가 적기 때문에 그 일부를 설명합니다. 현재의 백로그는 이번 분기 기준 미국 상업 매출의 약 6.5분기 분량을 커버하며, 1년 전의 약 9분기에서 감소했습니다. 그러나 매출이 29% 급등한 분기에 잔여 거래 가치가 겨우 4% 증가한 것은 계약 체결이 둔화된 모습이기도 합니다.
오늘의 주가가 전제하는 것
월요일 종가 기준, Palantir는 선행 이익 대비 94배에 거래되었습니다. 이는 5년 평균인 102배보다 낮지만, 2022년 5월 최저치인 34배의 거의 3배에 달합니다:
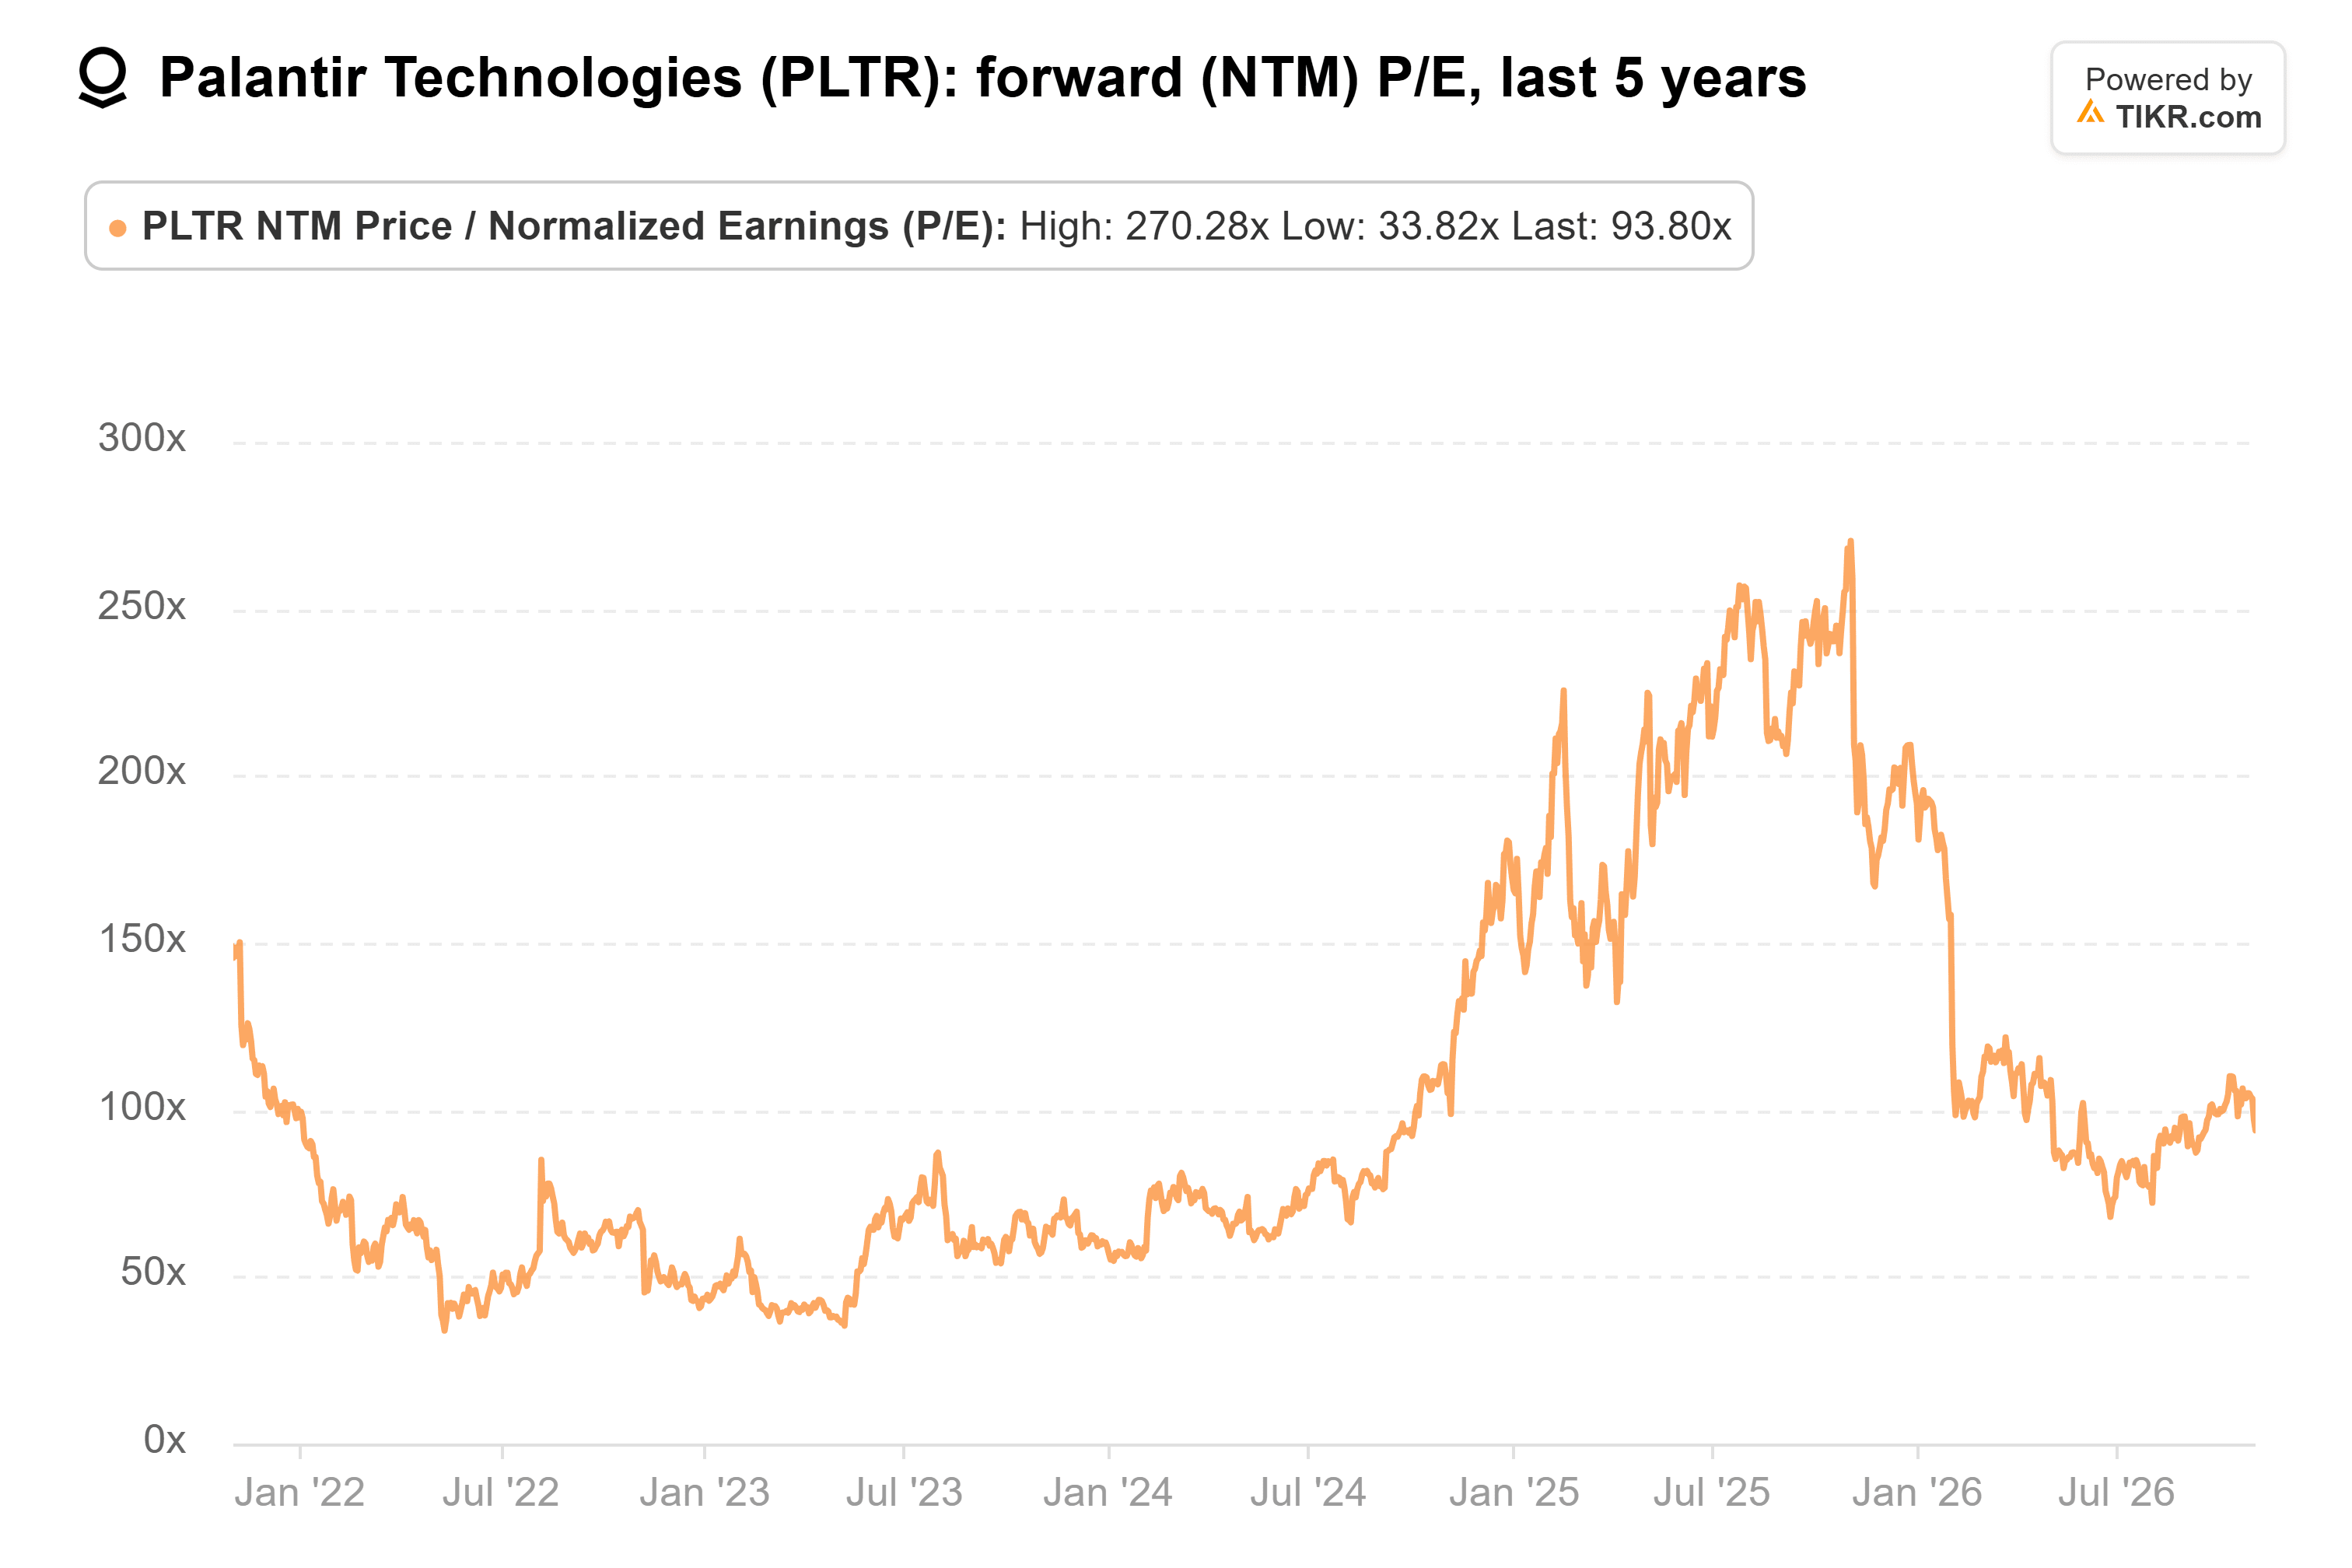
실적 발표 전 애널리스트들이 예상한 2027년 EPS 2.35달러 기준으로, 월요일 종가 기준 주가는 약 76배에 거래되었으며, 오늘의 하락으로 조금 더 낮아졌습니다.
애널리스트들은 물러서지 않고 있습니다. 그들의 평균 목표주가는 1년 전 158달러에서 10월 31일 기준 212.50달러로 상승했습니다:

이는 월요일 종가보다 약 19% 높은 수준입니다. 실적 발표 후, Citi는 목표주가를 250달러에서 265달러로 상향 조정했으며, Morgan Stanley는 205달러에서 233달러로 상향 조정했습니다.
Karp에게는 증명할 두 분기가 주어짐
만약 Karp의 말이 맞다면, 그 더 짧은 계약들은 더 빨리 갱신 시점이 되고 그가 설명한 더 큰 거래들이 기록될 것입니다. 그렇다면 2월 초의 4분기 실적 발표와 그 이후의 1분기 실적 발표에서 미국 상업 TCV가 21억 3천만 달러 기록을 향해 다시 상승하는 모습을 보여야 합니다. 잔여 거래 가치도 분기당 4%보다 훨씬 빠르게 성장해야 합니다. 2월에는 또한 2027년 실적 전망치가 발표되는데, 이는 실적 발표 전 애널리스트들이 예상한 51% 매출 성장률을 넘어서야 합니다.
경영진은 계약 기간이 다시 길어질 것으로 예상합니다. Glazer는 이렇게 말했습니다: "우리가 주권 AI로 가치를 계속 제공함에 따라, 시간이 지남에 따라 이러한 계약의 기간과 규모 모두 증가할 것으로 기대합니다."
제가 보기에는, Karp의 설명이 상업 부문 숫자와 충분히 잘 부합하여 현재로서는 그에게 의심의 혜택을 줄 만합니다. 그러나 그런 배수를 지불하는 투자자들은 이미 그의 말이 맞을 것이라고 가정하고 있습니다. 만약 2월에 잔여 거래 가치가 다시 4%만 성장한다면, 저는 그 둔화를 있는 그대로 받아들일 것입니다.
그렇다면 Palantir 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가치를 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Palantir의 가치가 얼마나 될 수 있는지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!