ON 반도체 주식의 핵심 통계
- 현재 가격: $66.60
- 목표 가격 (중간): ~$145
- 시장 목표가: ~$106
- 잠재적 총 수익률: ~118%
- 연간화 IRR: ~20% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나?
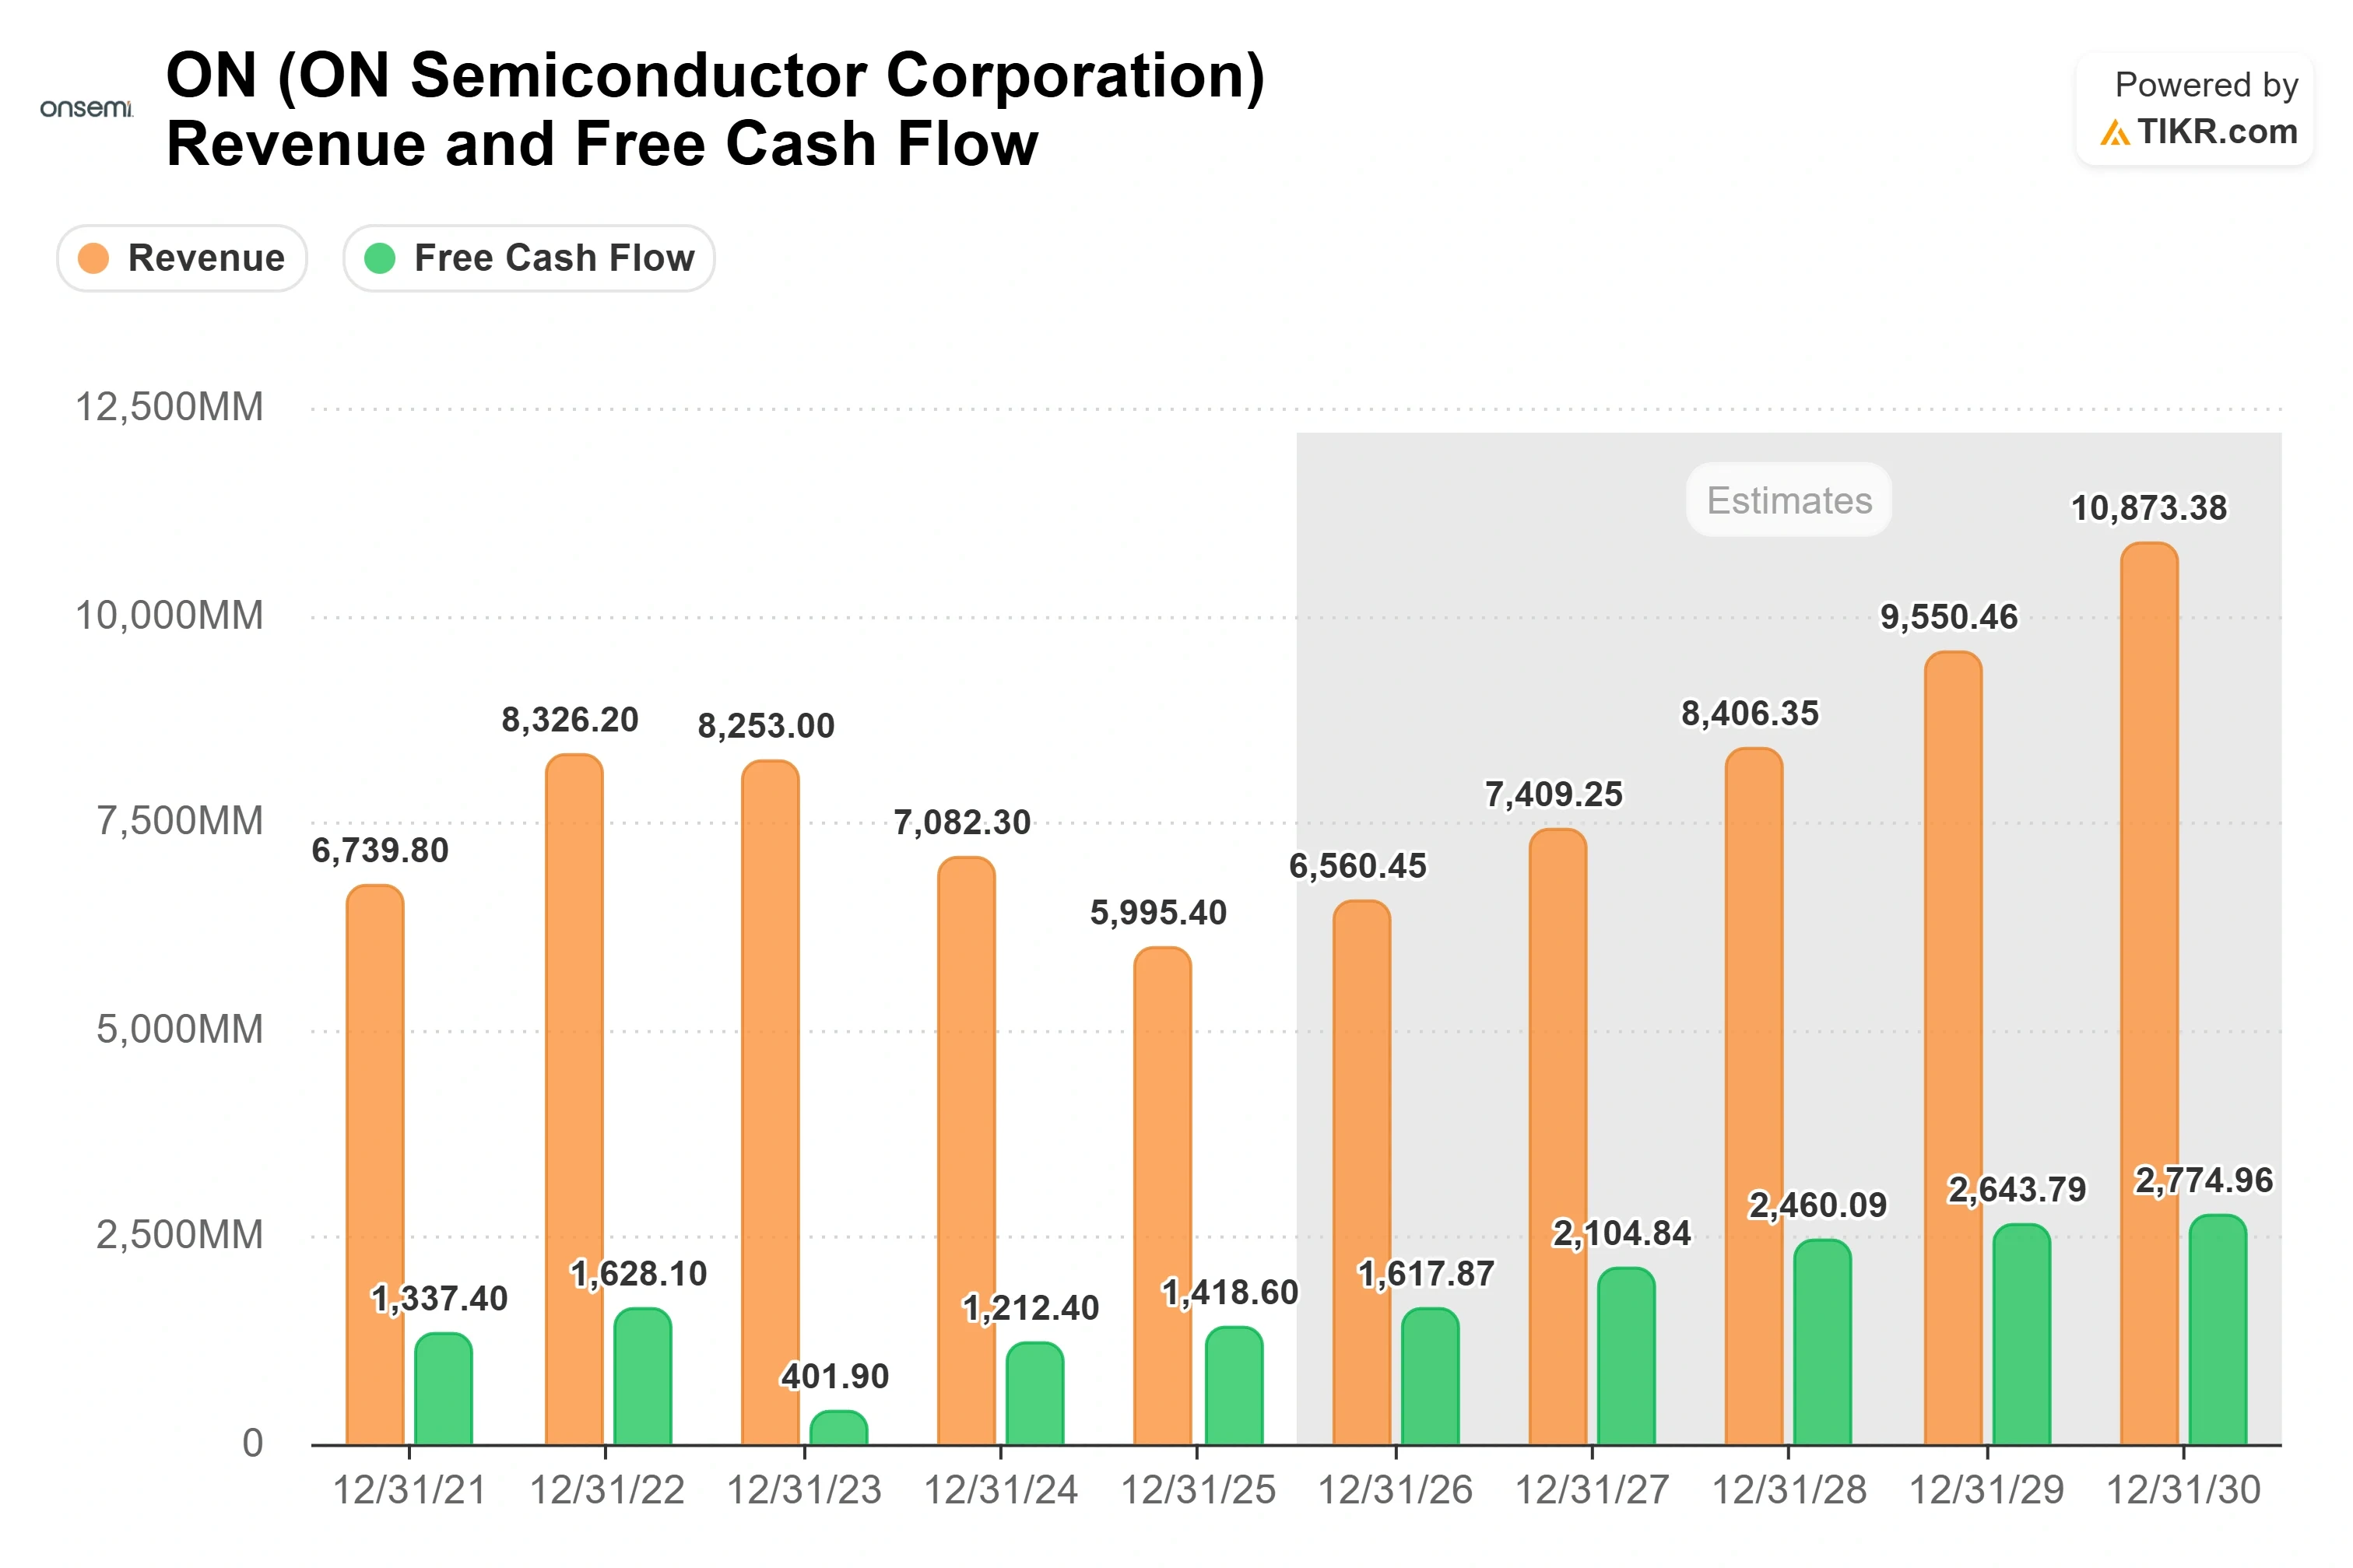
ON 반도체(ON)는 9월 16일 투자자들에게 2030년까지 매출을 거의 두 배로 늘려 110억 달러에 도달하고, 총 이익률을 53%로 끌어올리며, 거의 무에서 시작해 25억 달러 규모의 AI 데이터센터 사업을 구축할 수 있다고 설명하는 데 하루를 보냈습니다. 주가는 $66.60에 9.02% 하락한 채 마감했습니다. 이 날의 기묘한 모습은 바로 이것입니다: 경영진은 지금까지 제시한 것 중 가장 상세한 낙관적 전망을 제시했고, 시장은 그 모든 주식을 매도했습니다.
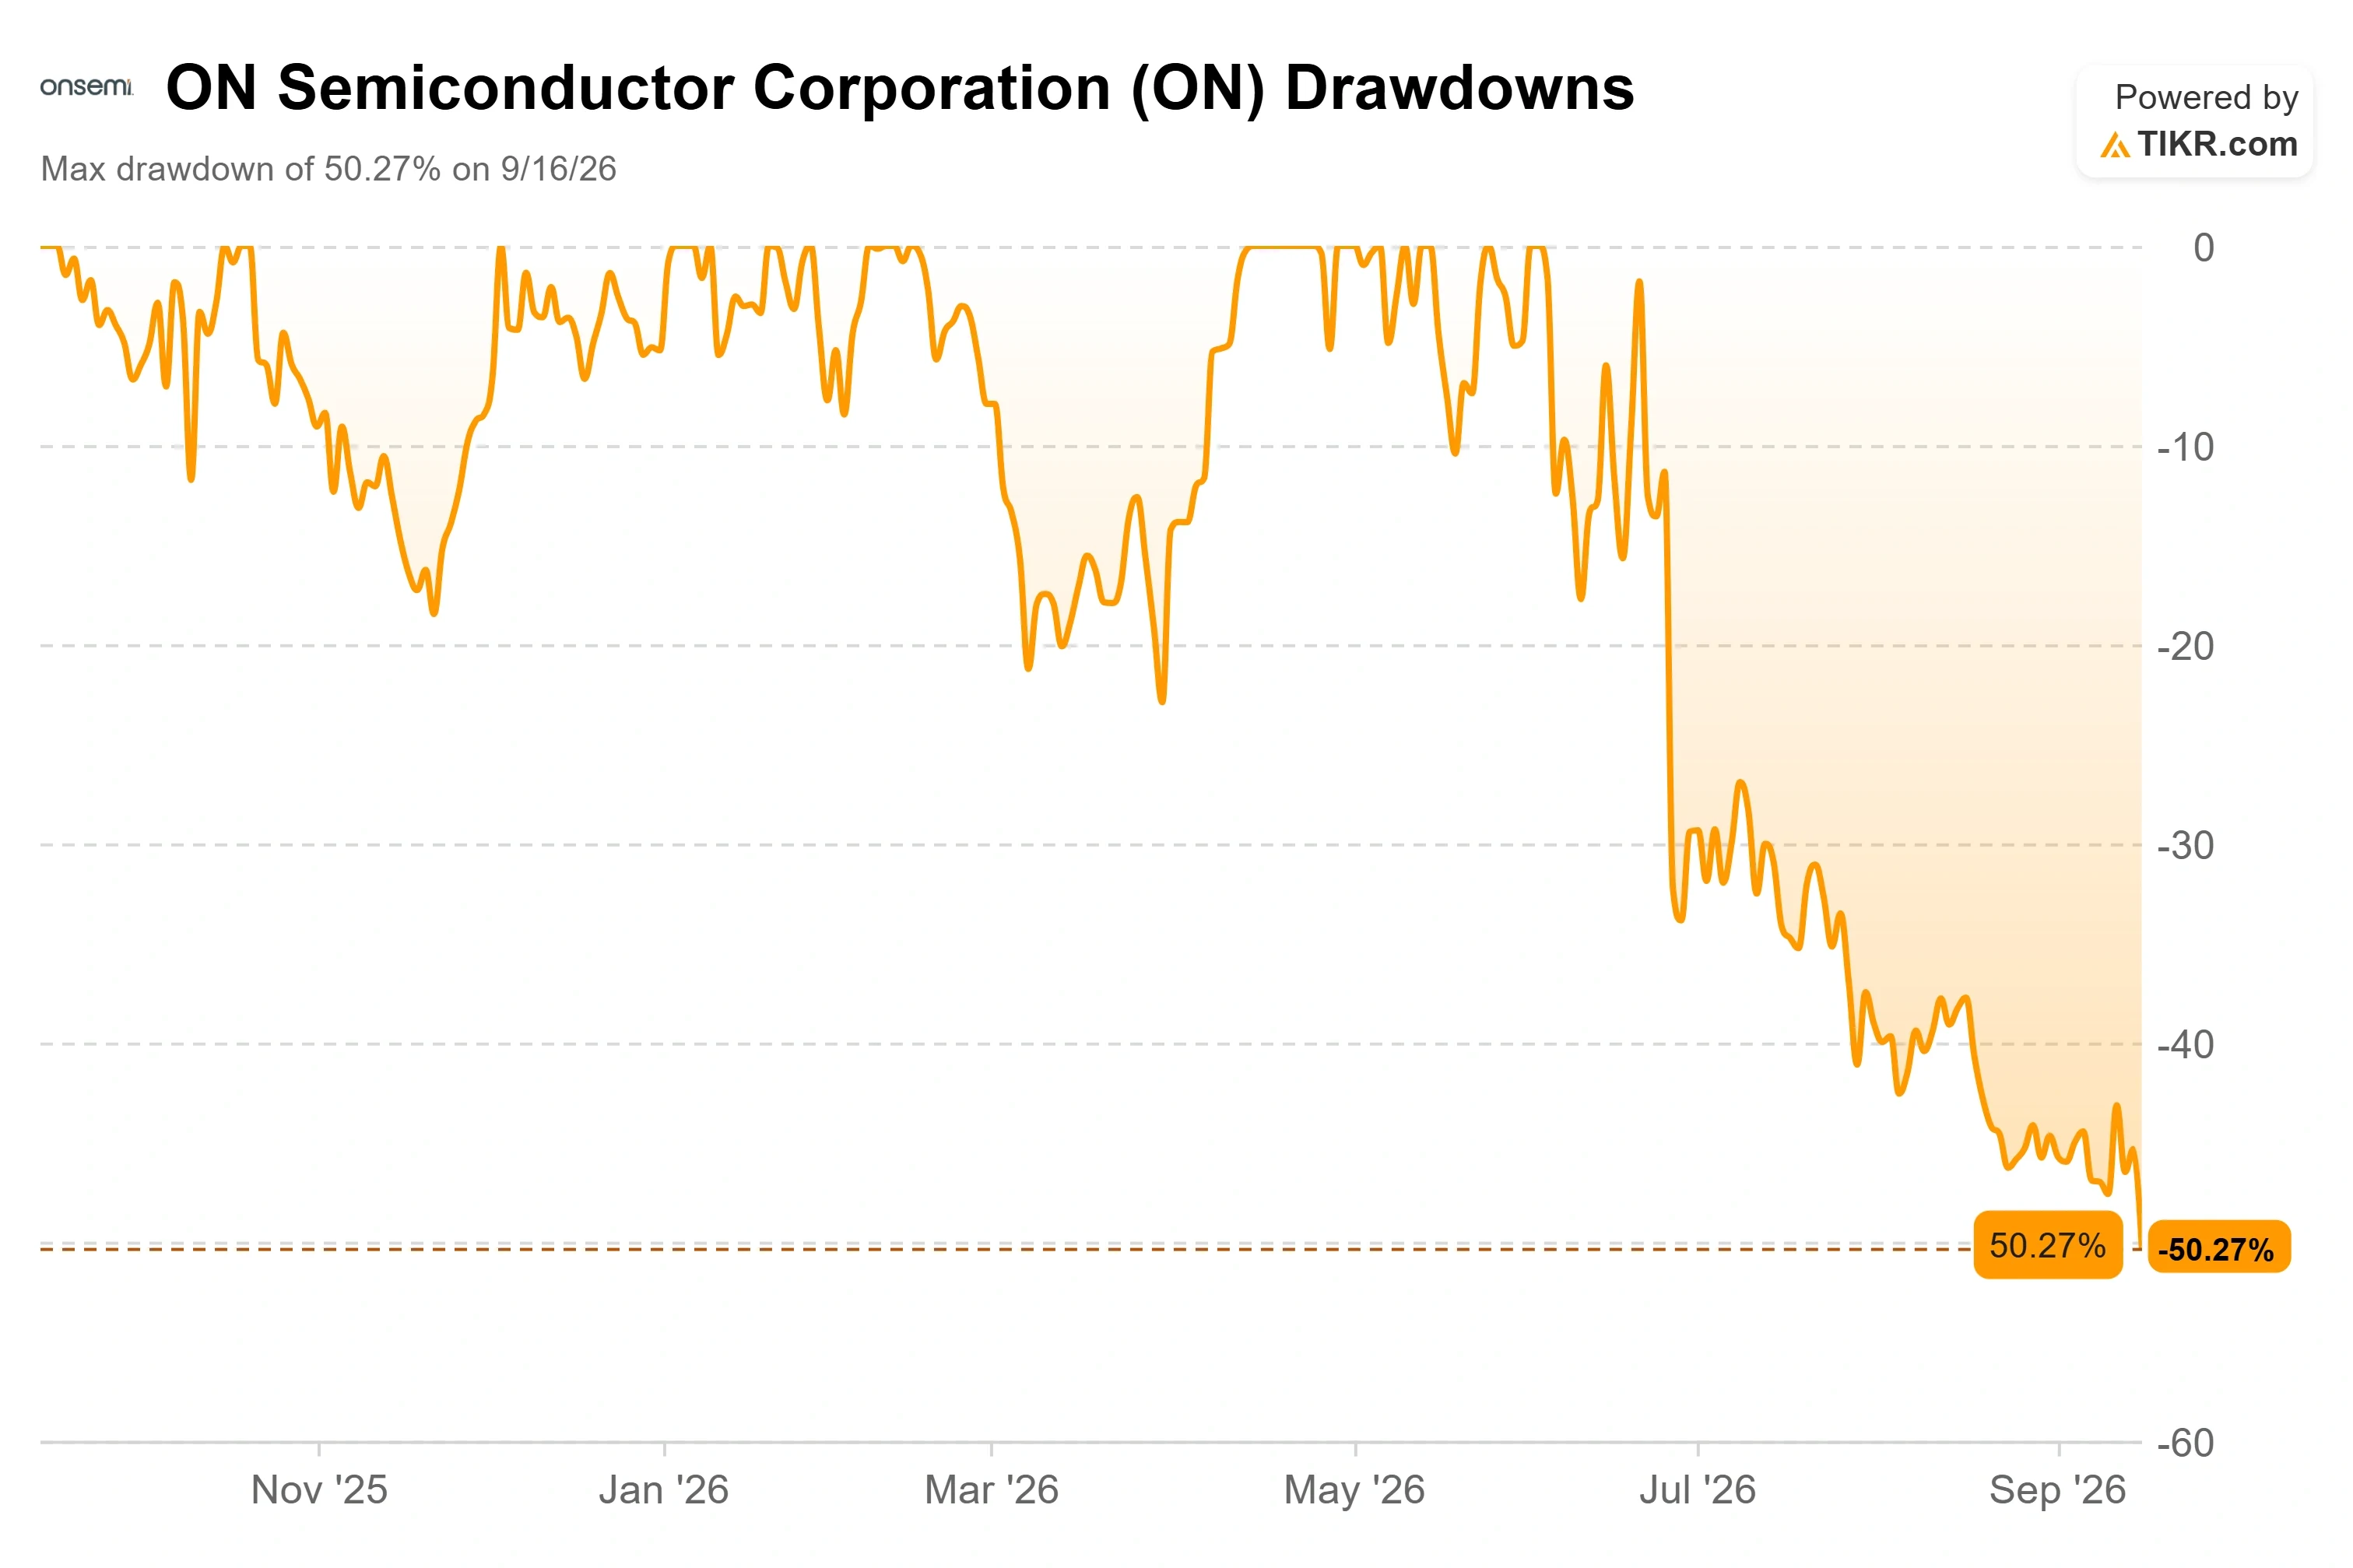
연방준비제도이사회(FRB)는 바로 그날 오후 금리를 25bp 인상했는데, 이는 2023년 이후 첫 인상으로, 금리에 민감한 성장주를 괴롭히는 바로 그런 조치입니다. 그러나 더 깊은 긴장은 시간에 관한 것입니다. onsemi의 로드맵은 현실적이며, 일부는 진정으로 차별화된 부분도 있지만, 거의 모든 성과는 2028년 이후에나 실현됩니다. 4월 저점에서 주가를 이미 약 50%나 끌어올렸던 투자자들은 5년 후의 약속이 오늘날의 가치를 지니지 않는다고 판단한 것입니다.
성과 실현이 5년이나 지연되는 2130억 달러 규모의 로드맵
발표의 핵심은 전력 밀도, 즉 주변 하드웨어를 녹이지 않고 더 적은 공간에 더 많은 전력을 집어넣는 문제였습니다. 파워 솔루션 그룹 사장인 Achyut Shah는 골드만삭스의 말을 빌려 AI의 중요성을 간단한 용어로 설명했습니다: 도전은 "1,000가구의 전력을 1개의 작은 캐비닛에 어떻게 집어넣는가?"입니다. 그의 답은 오늘날의 저전압 랙에서 800볼트 고전압 DC 아키텍처로의 전환이며, 이것이 onsemi에 미치는 영향에 숫자를 붙였습니다. 데이터센터가 솔리드 스테이트 부품 중심으로 전력 트리를 재구축함에 따라, 랙당 가치는 현재 약 $15,000에서 $115,000 이상으로 약 8배 증가한다고 그는 말했습니다.
타이밍이 냉정하게 만드는 부분입니다. Shah는 첫 번째 고전압 사이드카 랙이 향후 12~18개월 내, 즉 2027년 말쯤에 본격화되기 시작하고, 더 큰 구조적 변화인 솔리드 스테이트 변압기는 아마도 "28년 말, 29년 초"에 시작될 것이라고 말했습니다. 따라서 450억 달러 규모의 AI 데이터센터 총 시장 가능성을 정당화하는 아키텍처는 대부분 2028년 이후의 일입니다. 경영진은 2026년 AI 데이터센터 매출이 작년보다 두 배 이상인 5억 달러를 초과하고, 2027년에 다시 두 배로 증가할 것으로 예상합니다. 인상적인 성장이지만, 올해 총 매출 약 66억 달러를 기록할 회사에 비해 작은 기반에서 출발한 것입니다.
CEO Hassane El-Khoury는 기술을 근거로 기다림을 정당화했습니다. 임베디드 파워 플랫폼(EPP)은 웨이퍼 레벨 패키징 접근 방식으로, onsemi는 이를 통해 가장 가까운 경쟁사보다 50% 더 작으면서 "20% 더 시원하게" 작동하는 솔리드 스테이트 회로 차단기를 제공한다고 주장합니다. 회사의 Syracuse 팹에서 구축한 전력 기술인 수직 GaN에 대해서는 그는 공격적이었습니다: "아직 아무도 이를 해결하지 못했습니다." 그는 특허 포트폴리오와 제조 선도력이 onsemi를 아마도 경쟁사들보다 "반 세기 앞서게" 한다고 주장했습니다. 이러한 주장이 사실이라면, 그것은 지속 가능한 경쟁 우위(durable moat)입니다. 문제는 2029년에나 본격화되는 시장을 둘러싼 경쟁 우위가 2026년 실적 추정치에는 거의 도움이 되지 않는다는 점입니다.
ON 반도체 주식의 과거 실적 및 미래 추정치 확인하기 (무료입니다!) >>>
회복은 현실이지만, 기반은 여전히 취약하다
AI 이야기 아래에는 최근에야 수축을 멈춘 핵심 사업이 자리 잡고 있습니다. 8월 3일 보고된 2026년 2분기 매출은 16억 달러로 전년 동기 대비 9.18% 증가했으며, 컨센서스 15억 9천만 달러를 상회했습니다. 조정 EPS $0.74는 컨센서스를 2센트 상회했으며, 잉여현금흐름은 4억 2500만 달러로 1년 전 침체된 1억 600만 달러를 기록했습니다. 이는 2025년 매출이 15.3% 감소한 이후 처음으로 나타난 깨끗한 성장 숫자입니다.
CFO Thad Trent의 마진 개선 설명은 공장 가동률에 기반하며, 그는 가동률이 작년 말 68%에서 2분기 말 현재 약 83%로 상승했다고 말했습니다. 가동률 1포인트당 총 이익률이 25~30bp 상승하므로, 53% 목표치까지의 650bp 회복 중 대부분은 이미 확보된 상태이며, 나머지는 Treo 및 신제품의 더 풍부한 믹스에서 나올 것이라고 합니다. 솔직한 평가는 마진 이야기의 쉬운 부분은 이미 회사 뒤에 남겨졌으며, 다음 단계는 안정화되었지만 아직 재고 보충을 시작하지 않은 수요에 달려 있다는 것입니다. 자동차가 변동 요인입니다: 자동차 및 산업 부문을 담당하는 Sudhir Gopalswamy는 2030년까지 해당 사업을 연간 약 9% 성장시킬 계획을 재확인했지만, 전체 모델은 판매량 증가 요인(tailwind) 없이 가치 증가에서 성장이 나오는 평평한 차량 시장을 가정합니다.
2030년 목표는 독립적인 onsemi 기준이며, 내년에 마무리될 것으로 예상되고 약 12~14%의 주주 지분 희석을 수반하는 Synaptics의 67억 달러 전액 주식 인수 계획은 제외됩니다. 투자자들은 사실상 대규모의 희석성 거래가 바로 코앞에 놓인 상태에서 5년 계획을 승인해 달라는 요청을 받은 셈입니다.
onsemi의 동종 업계 내 위치
가치 평가 측면에서, 이번 매도세는 onsemi를 동종 그룹 내에서 비싸기보다는 합리적으로 보이게 만들었습니다. 이 주식은 선행 12개월 EV/EBITDA 11.96배에 거래되며, 이는 NVIDIA의 14.52배와 Texas Instruments의 18.49배보다 낮고, AMD의 38.64배보다 훨씬 낮습니다. 신뢰할 수 있는 AI 연관성과 상승 중인 마진을 가진 전력 중심의 아날로그 프랜차이즈에 대해 12배 미만의 배수는 상당한 회의론을 반영한 가격입니다. 이 할인이 선물인지 경고인지는 단 하나의 판단에 달려 있습니다: 2028년부터 2030년까지의 성장이 예정대로 진행될 것이라고 믿는가, 아니면 경기 사이클과 Synaptics 인수로 인한 희석이 경영진이 인정하는 것보다 더 오랫동안 총 이익률을 40% 초반대에 머물게 할 것이라고 생각하는가?
$66.60에 ON은 6월 3일 사상 최고치인 $134.92보다 약 50% 낮은 수준에 있으며, 애널리스트 심리는 정확히 반으로 갈라져 있습니다: 11건의 매수와 2건의 시장수익상회 평가 대 16건의 보유와 단 1건의 시장수익하회 평가입니다. 이는 아직 숫자로 확인할 수 없는 성장에 대해 선불을 치르려 하지 않는 시장입니다.
TIKR에서 ON 반도체가 동종사 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
- 현재 가격: $66.60
- 목표 가격 (중간): ~$145
- 잠재적 총 수익률: ~118%
- 연간화 IRR: ~20% / 년

ON 반도체 주식에 대한 애널리스트들의 성장 전망 및 목표가 확인하기 (무료입니다!) >>>
TIKR의 중간 시나리오 모델은 ON을 향후 4.3년 동안 약 $145로 평가하며, 이는 연간 수익률이 약 20%에 가깝습니다. 이는 AI 성장이 완벽하게 진행된다고 가정하지 않으면서도 회복세가 명확한 사업을 가장 잘 포착하기 때문에, 정체된 사이클을 기반으로 한 하방 시나리오와 더 확고한 회복에 따른 상방 시나리오 사이에 위치한 중간 시나리오를 사용합니다.
두 가지 매출 동인이 이 숫자를 뒷받침합니다. 첫 번째는 AI 데이터센터 성장으로, 경영진은 고전압 가치 증가가 확대됨에 따라 2026년에 두 배 이상, 2027년에 다시 두 배로 증가할 것으로 예상합니다. 두 번째는 자동차 전기화로, onsemi는 평평한 차량 시장에서 연간 약 9%의 가치 증가 기반 성장을 목표로 합니다. 마진 동인은 공장 가동률로, 회복된 가동률 1포인트당 총 이익률이 25~30bp 상승하며, 여기에 더 풍부한 Treo 믹스가 더해집니다. 주요 위험은 사이클입니다: 자동차 재고 보충이 정체되고 데이터센터 성장이 공장을 채우기에 너무 불규칙하게 진행된다면, 총 이익률은 40% 초반대에 머물게 되고, 전체 재평가는 오른쪽으로 미뤄질 것입니다.
상방 시나리오는 가동률을 92% 근처로, 총 이익률을 50% 근처로 끌어올리며 AI 가치 증가가 예정대로 진행되는 경우입니다. 하방 시나리오는 Synaptics 인수로 인한 희석과 겹친 지연된 회복으로, 시장이 증거를 기다리는 동안 주가가 제자리걸음하는 경우입니다. $66.60에서는 이미 하방 시나리오보다 중간 시나리오에 가까운 가격이 반영된 상태입니다.
결론
이 논쟁을 종결시킬 숫자는 멀지 않았습니다. onsemi는 11월 초에 3분기 실적을 발표할 예정이며, 경영진은 이미 연속적인 매출 성장을 예상하고 있습니다. 시장은 약 17억 달러의 매출과 조정 EPS 약 $0.87을 기대하고 있습니다. 가동률이 83%를 넘어서고 AI 데이터센터 매출이 올해 약속된 5억 달러 이상을 향해 가고 있음을 보여주는 깨끗한 실적 상회는 회복이 예정대로 복리 성장하고 있음을, 그리고 애널리스트 데이 매도세는 사업을 의심하기보다는 타임라인에 놀라 반응한 시장의 움직임이었음을 말해줄 것입니다. 부진한 실적 발표나 자동차 주문서의 어떠한 흔들림이라도 있다면, 로드맵을 매도한 베어들은 틀린 것이 아니라 너무 일찍 행동한 것으로 보일 것입니다.
억만장자 투자자들이 어떤 주식을 사는지 확인하여 TIKR로 스마트 머니를 따라가세요.
ON 반도체에 투자해야 할까요?
진정으로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR는 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근을 제공합니다.
ON 반도체를 열어보면 수년간의 과거 재무제표, 월가 애널리스트들이 향후 분기에 예상하는 매출과 이익, 시간에 따른 가치 평가 배수의 변화, 그리고 목표가가 상향 또는 하향 추세인지 여부를 확인할 수 있습니다.
무료로 관심 목록을 만들어 ON 반도체를 관심 있는 다른 모든 주식과 함께 추적할 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공합니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재무 조언 역할을 하거나 특정 주식을 사고파는 권유를 목적으로 하지 않습니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 기반으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!