핵심 요약
- Anthropic CEO 다리오 아모데이는 Anthropic의 IPO 로드쇼 영상에서 암과 알츠하이머가 10년도 채 되지 않아 "과거의 유물"이 될 것이라고 말했습니다. Eli Lilly 회장 겸 CEO 데이브 릭스는 이를 "가능성이 낮다"고 평가했습니다.
- AI는 신약 개발 속도를 높일 수 있지만, 여전히 임상 시험이 신약 개발의 속도와 비용을 결정하며, 이는 임상 시험을 진행할 자금이 있는 기업에 유리합니다.
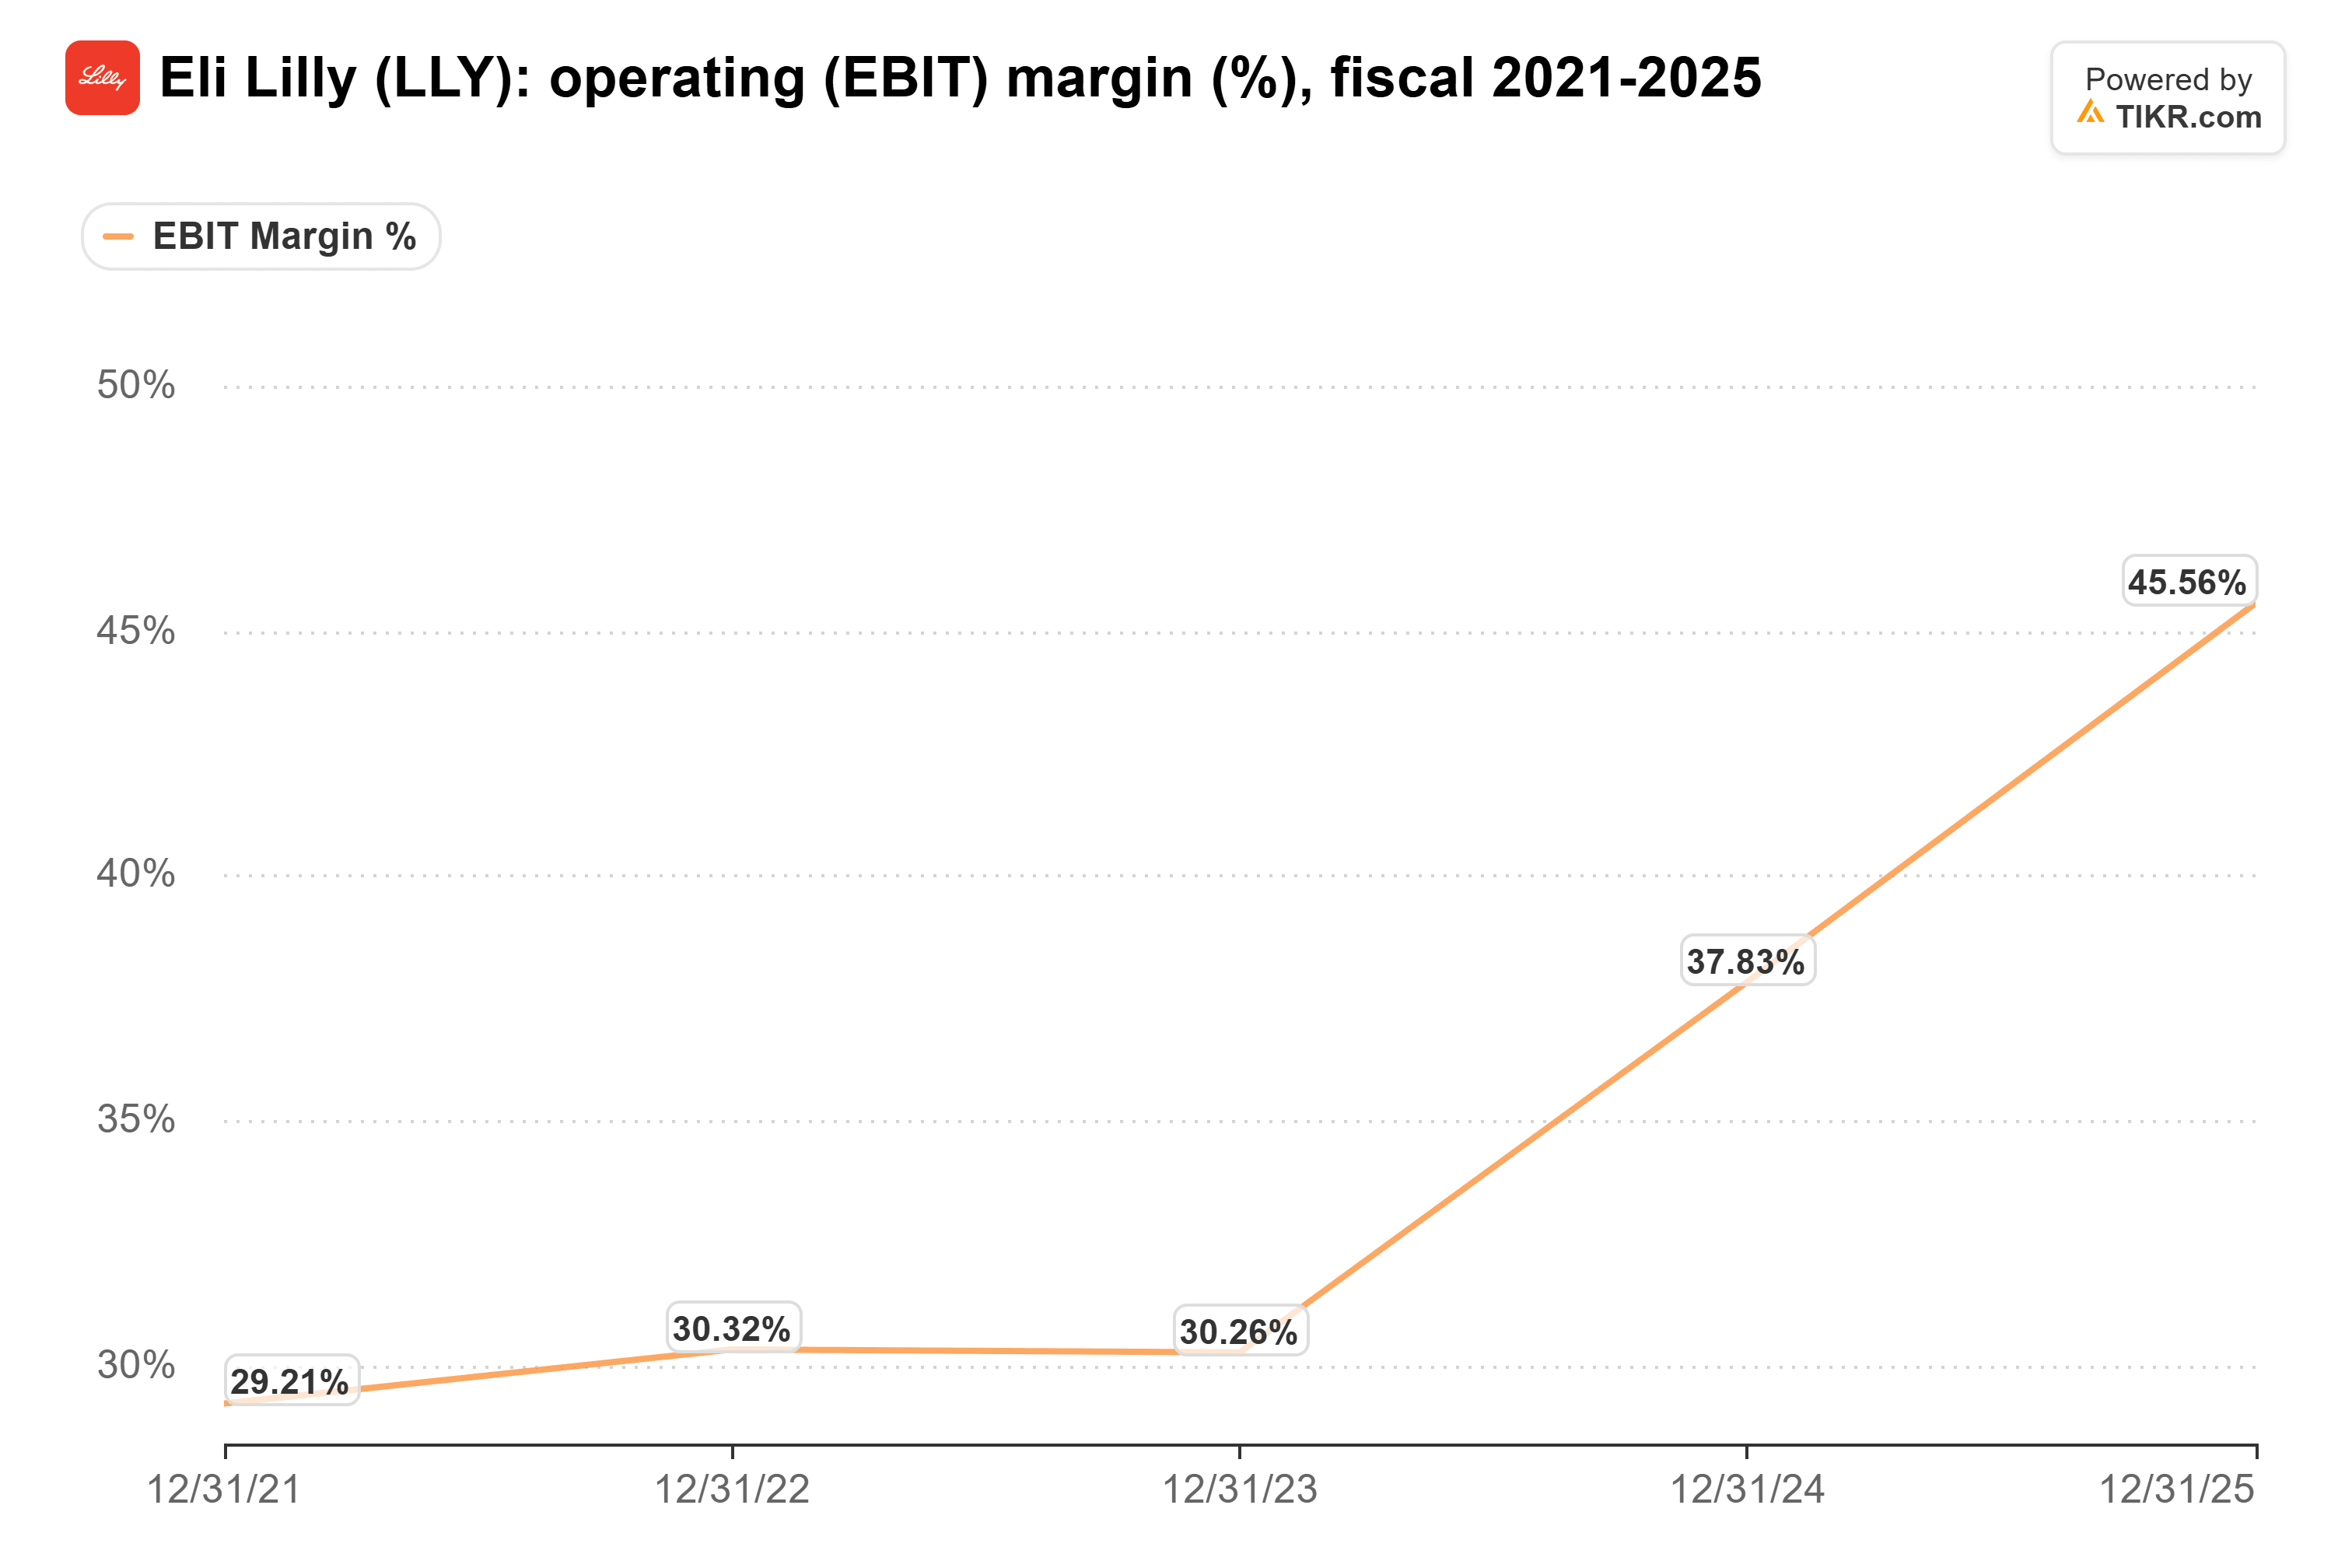
- Lilly는 2025년에 133억 달러를 R&D에 투자했으며, 이는 2021년 대비 거의 두 배에 달하는 금액입니다. 그럼에도 불구하고 영업 이익률은 45.6%를 기록했습니다.
- 애널리스트들은 Lilly의 매출이 2025년 652억 달러에서 2028년까지 1,190억 달러로 성장할 것으로 예상하며, 12월 7일 예정된 투자자 업데이트가 회사의 연구 계획을 살펴볼 다음 기회입니다.
Anthropic CEO 다리오 아모데이는 이번 주 잠재적 투자자들에게 큰 약속을 했습니다. Eli Lilly (LLY) 회장 겸 CEO 데이브 릭스는 이에 동의하지 않습니다.
D.A. 월락이 This Week in Startups에서 읽어준 Anthropic의 IPO 로드쇼 영상에서 아모데이는 다음과 같이 말했습니다:
"암, 알츠하이머, 심장병, 정신 질환 같은 것들을 보세요. 제 생각엔 이 모든 것들이 10년도 채 되지 않아 과거의 유물이 될 것입니다."
릭스는 X(구 트위터) 게시물에서 이렇게 답했습니다: "그것이 정말 놀라운 일이 될 것이라고 생각하지만, 가능성은 낮다고 봅니다. 생물학의 지도는 여전히 대부분 백지 상태이며, 무작위 대조 임상 시험을 통한 인간 대상 증명이 가장 오래 걸리는 부분입니다."
이는 '아니다'라는 말을 최대한 정중하게 표현한 것입니다.
저는 그가 옳다고 생각하며, 이는 Lilly 주주들에게 좋은 소식입니다. AI는 과학자들이 약물 후보 물질을 더 빨리 찾는 데 도움을 줄 수 있지만, 모든 후보 물질은 여전히 무작위 대조 임상 시험을 통해 효과를 입증해야 합니다. 그리고 그런 시험들이 대부분의 시간과 비용을 차지합니다. 따라서 Lilly처럼 많은 임상 시험을 진행할 여력이 있는 기업들이 유리한 입장에 있습니다.
TIKR는 Eli Lilly에 대해 31명의 애널리스트를 추적합니다. 그 중 몇 명이 '매수' 의견을 내고 있을까요?
Eli Lilly에 대한 매수, 보유, 매도 평가와 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용해 이와 같은 주식을 분석합니다. Eli Lilly의 애널리스트 평가 보기
느린 부분이 비싼 부분
투자자 엘라드 길은 이번 주 자신이 공동 진행하는 팟캐스트 No Priors에서 문제점을 설명했습니다. 그는 과학 지식이 폭발적으로 증가했음에도 "연간 신약 승인 건수를 보면 거의 정체 상태"라고 말했습니다. 길의 계산에 따르면, 신약 개발 비용은 수억 달러에서 15억 달러로 상승했고, 소요 시간은 8~9년에서 15년으로 늘어났습니다.
AI 네이티브 기업들조차 현실 세계가 속도를 늦춘다고 말합니다. 같은 에피소드에서 AI 신약 발견 기업 Isomorphic Labs의 사장 맥스 자더버그는 "가장 큰 시간 병목, 가장 큰 비용 병목은 실제 원자를 합성한 다음 실제 분석 및 실험에서 테스트하는 것입니다"라고 말했습니다. Isomorphic은 가능한 많은 실험실 작업을 컴퓨터로 옮기고 싶어 합니다. 하지만 릭스가 언급한 인간 대상 임상 시험은 이 모든 과정 이후에 이루어지며, 시험은 여전히 환자들의 반응을 보기 위해 기다려야 합니다.
Lilly는 느린 부분에 대한 비용을 지불할 수 있습니다
Lilly는 그런 임상 시험을 진행할 만큼 규모가 크며, 애널리스트들은 계속 성장할 것으로 예상합니다. 매출은 2023년 341억 달러에서 2025년 652억 달러로 거의 두 배 증가했으며, 애널리스트들은 2028년까지 1,190억 달러에 이를 것으로 예상합니다:
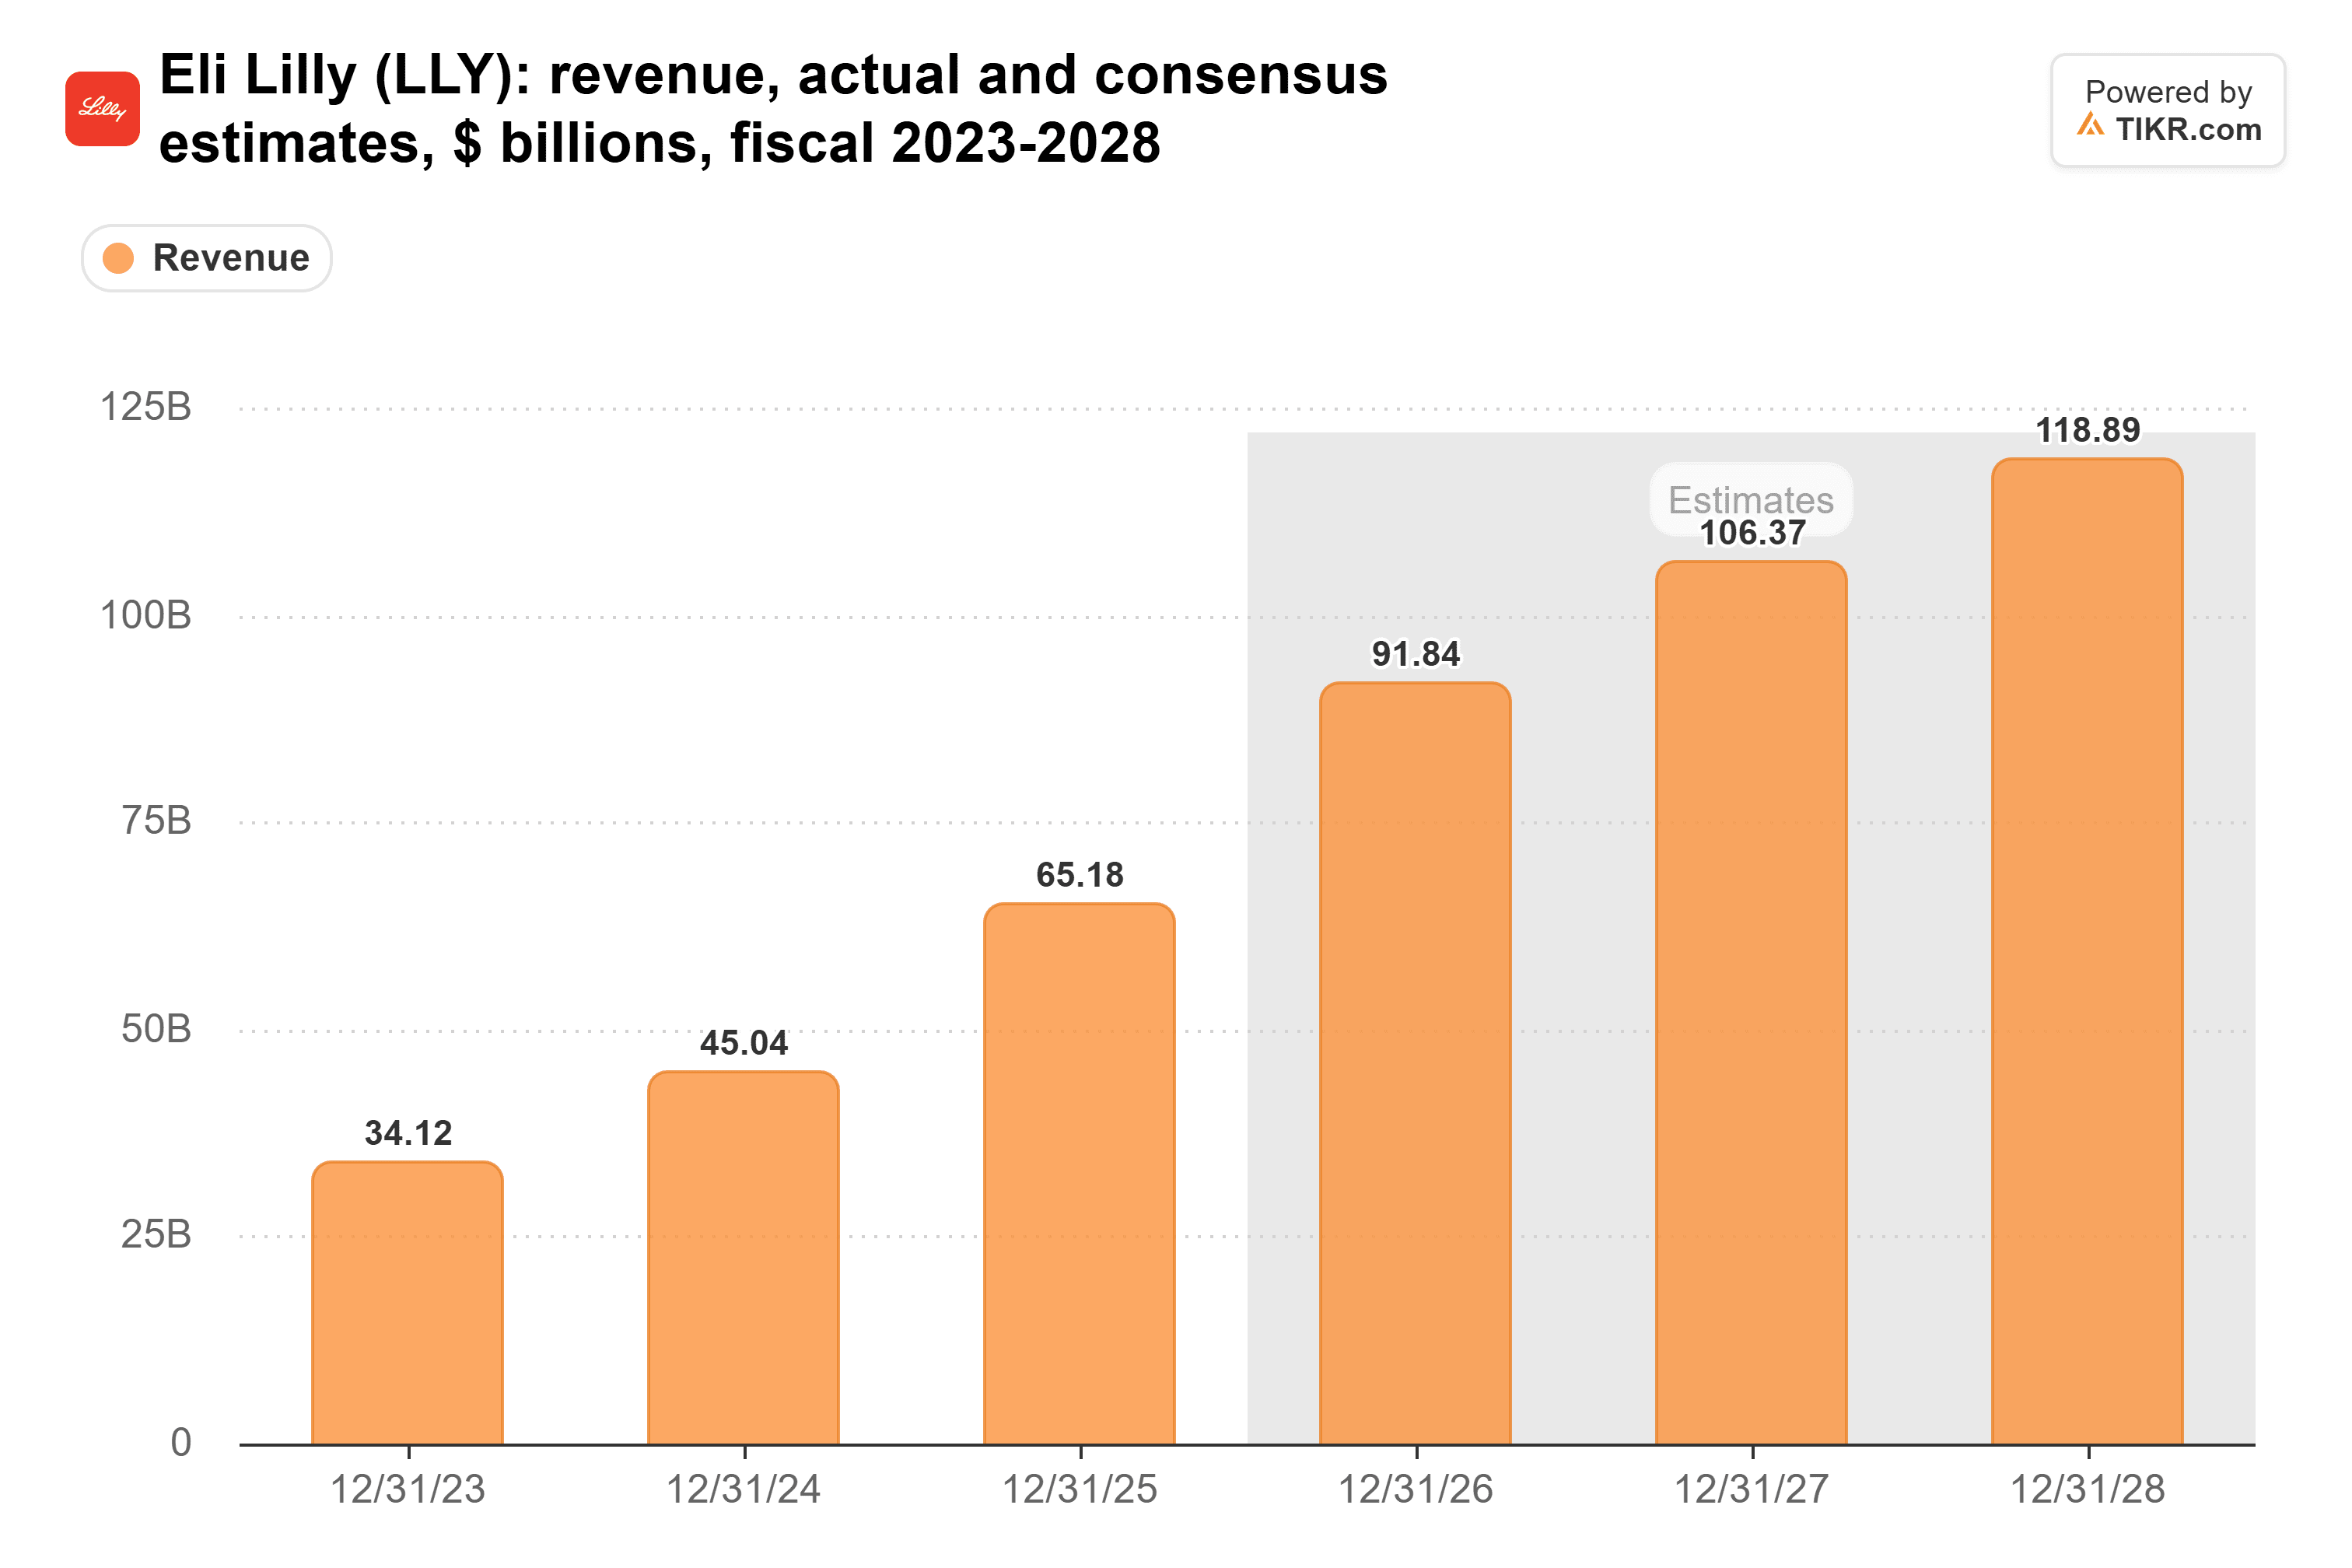
Lilly의 2026년 자체 가이던스는 910억~920억 달러이며, 아모데이나 릭스가 이번 주 한 말로 인해 이 추정치가 바뀔 것은 없습니다.
그 돈의 상당 부분은 연구로 다시 투입됩니다. Lilly의 R&D 지출은 2021년 69억 달러에서 2025년 133억 달러로 거의 두 배 증가했습니다:
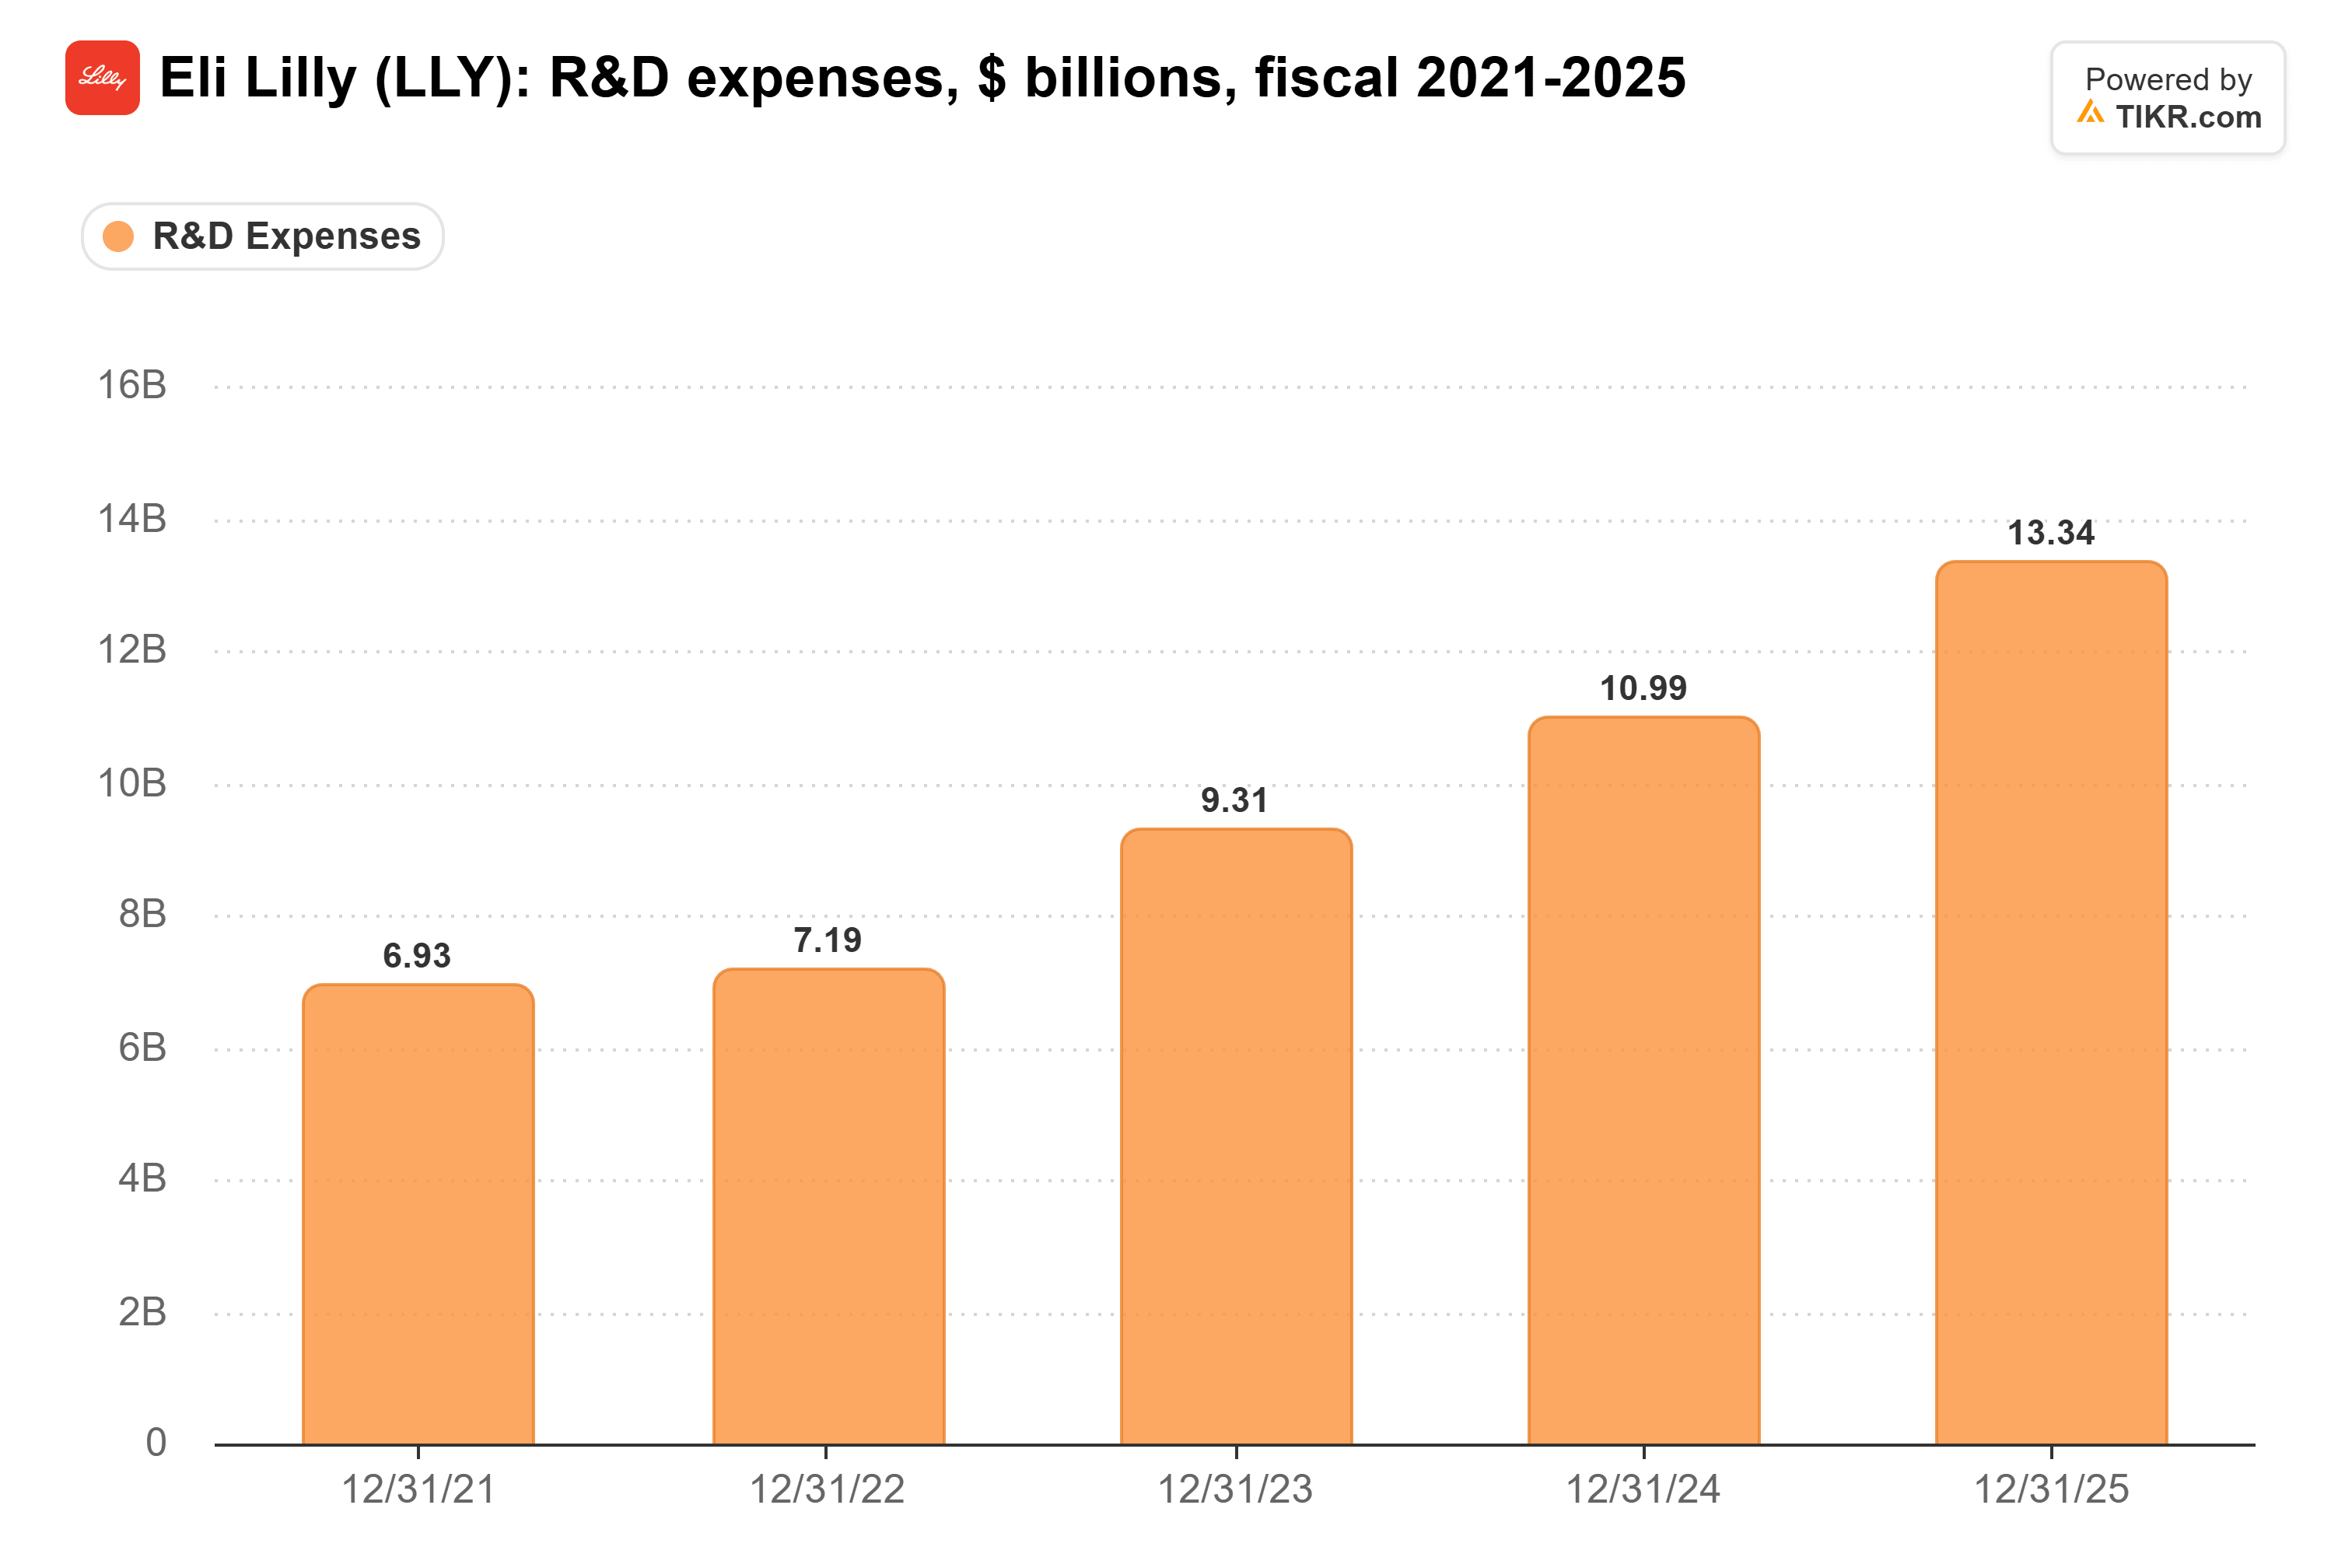
그리고 Lilly는 이 비용을 자체 자금으로 충당합니다. 영업 이익률(인수 연구 비용 차감 전)은 R&D 지출이 계속 증가하는 가운데 2021년 29.2%에서 2025년 45.6%로 상승했습니다:
AI의 최고 고객이 임상 시험을 진행합니다
이 모든 것이 AI가 제약사에게 중요하지 않다는 의미는 아닙니다. 길이 말한 약물당 15억 달러 비용을 고려할 때, 임상 시험 통과율을 조금이라도 높이는 것은 엄청난 가치가 있으며, 가장 많은 임상 시험을 진행하는 기업이 그 이익의 대부분을 가져갈 것입니다.
뛰어난 모델을 가진 소규모 팀이 Lilly의 화학자들보다 더 나은 분자를 찾기 시작한다면, AI는 여전히 실험실에서 Lilly의 우위를 약화시킬 수 있습니다. 하지만 그 팀은 여전히 누군가가 임상 시험 비용을 지불해줄 필요가 있으며, Lilly는 그 첫 번째 후보였습니다. Lilly는 2024년 1월 발표된 계약에서 4,500만 달러의 선금을 지급하며 Isomorphic의 첫 번째 제약 파트너였습니다. 저는 가장 뛰어난 AI 설계 약물들도 같은 방식으로 Lilly의 임상 시험에 포함될 것이라고 생각합니다.
저는 이 문제에 대해 릭스와 같은 입장입니다
Lilly의 현재 더 큰 위험은 AI와 무관합니다. Mounjaro와 Zepbound이 2025년 매출의 56%를 차지했으며, 제네릭 제조사들은 7월에 두 약물의 복제품 판매를 신청했습니다.
하지만 AI에 관해서는, 아모데이가 말한 10년은 신약 개발 속도에 비해 턱없이 빠릅니다. 릭스는 진전이 "꾸준하고 점진적"일 것으로 예상하며, 이는 Lilly에게 적합합니다. AI가 생물학을 변화시키는 속도가 느릴수록, 무작위 임상 시험 비용을 지불할 수 있는 기업들의 우위가 오래 지속되며, Lilly만큼 지불할 수 있는 기업은 거의 없습니다.
물론, 약물이 인간에게 미칠 영향을 신뢰성 있게 예측할 수 있는 모델이 나온다면 계산은 달라질 것입니다. Lilly의 연구 계획에 대해서는 12월 7일 투자자 업데이트에서 장기 목표를 제시할 때 더 자세히 알게 될 것입니다.
그렇다면 Eli Lilly 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Eli Lilly의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재정 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!