핵심 요약
- 골든 해스켓(Gordon Haskett)이 콜스(Kohl's) 주식을 '보유(Hold)'에서 '매수(Buy)'로 상향 조정하고 목표가를 $27로 제시한 후, 콜스 주가는 12% 급등했습니다.
- 이번 등급 상향은 콜스의 회생 전환(턴어라운드)에 대한 베팅이며, 최근 수치에 따르면 매출 감소가 거의 정체 수준으로 둔화되고 있습니다.
- 해스켓의 목표가는 월스트리트 평균 목표가 $19보다 훨씬 높으며, 이는 선행 주가수익비율(P/E) 약 18배에 해당합니다. 콜스의 5년 평균 선행 P/E는 13배입니다.
- 11월에 발표될 콜스의 3분기 실적은 10월 매장 방문객 증가가 실제 매출로 이어졌는지를 보여줄 것입니다.
콜스(KSS) 주가는 골든 해스켓이 이를 '보유(Hold)'에서 '매수(Buy)'로 상향 조정하고 목표가를 $27로 제시한 후 12% 급등했습니다. 그리고 이는 S&P 500 지수가 1% 이상 하락한 상황에서 이루어진 것입니다.
한 번의 등급 상향, 큰 움직임
골든 해스켓은 목요일 개장 전에 이 평가를 내렸습니다. 해당 증권사는 콜스의 회생 전환(턴어라운드)이 아직 초기 단계이지만, 고객 유동이 안정화되고 있다고 봅니다. 올해 초 고객 유동 감소율은 높은 한 자릿수 대였으나, 6월 이후 중간 한 자릿수 대로 완화되었습니다.
10월 초의 할인 주간이 이러한 주장을 뒷받침합니다. 발걸음 추적기 플레이서.ai(Placer.ai)에 따르면, 콜스의 방문객 수는 할인 행사 기간 동안 최근 평균보다 9.6% 높게 나타났습니다. 이는 해당 업체가 추적한 모든 체인점 중 가장 큰 상승폭이었습니다.
해스켓은 월스트리트보다 훨씬 앞서 있습니다
그 $27 목표가는 월스트리트 평균보다 훨씬 더 강세적입니다...
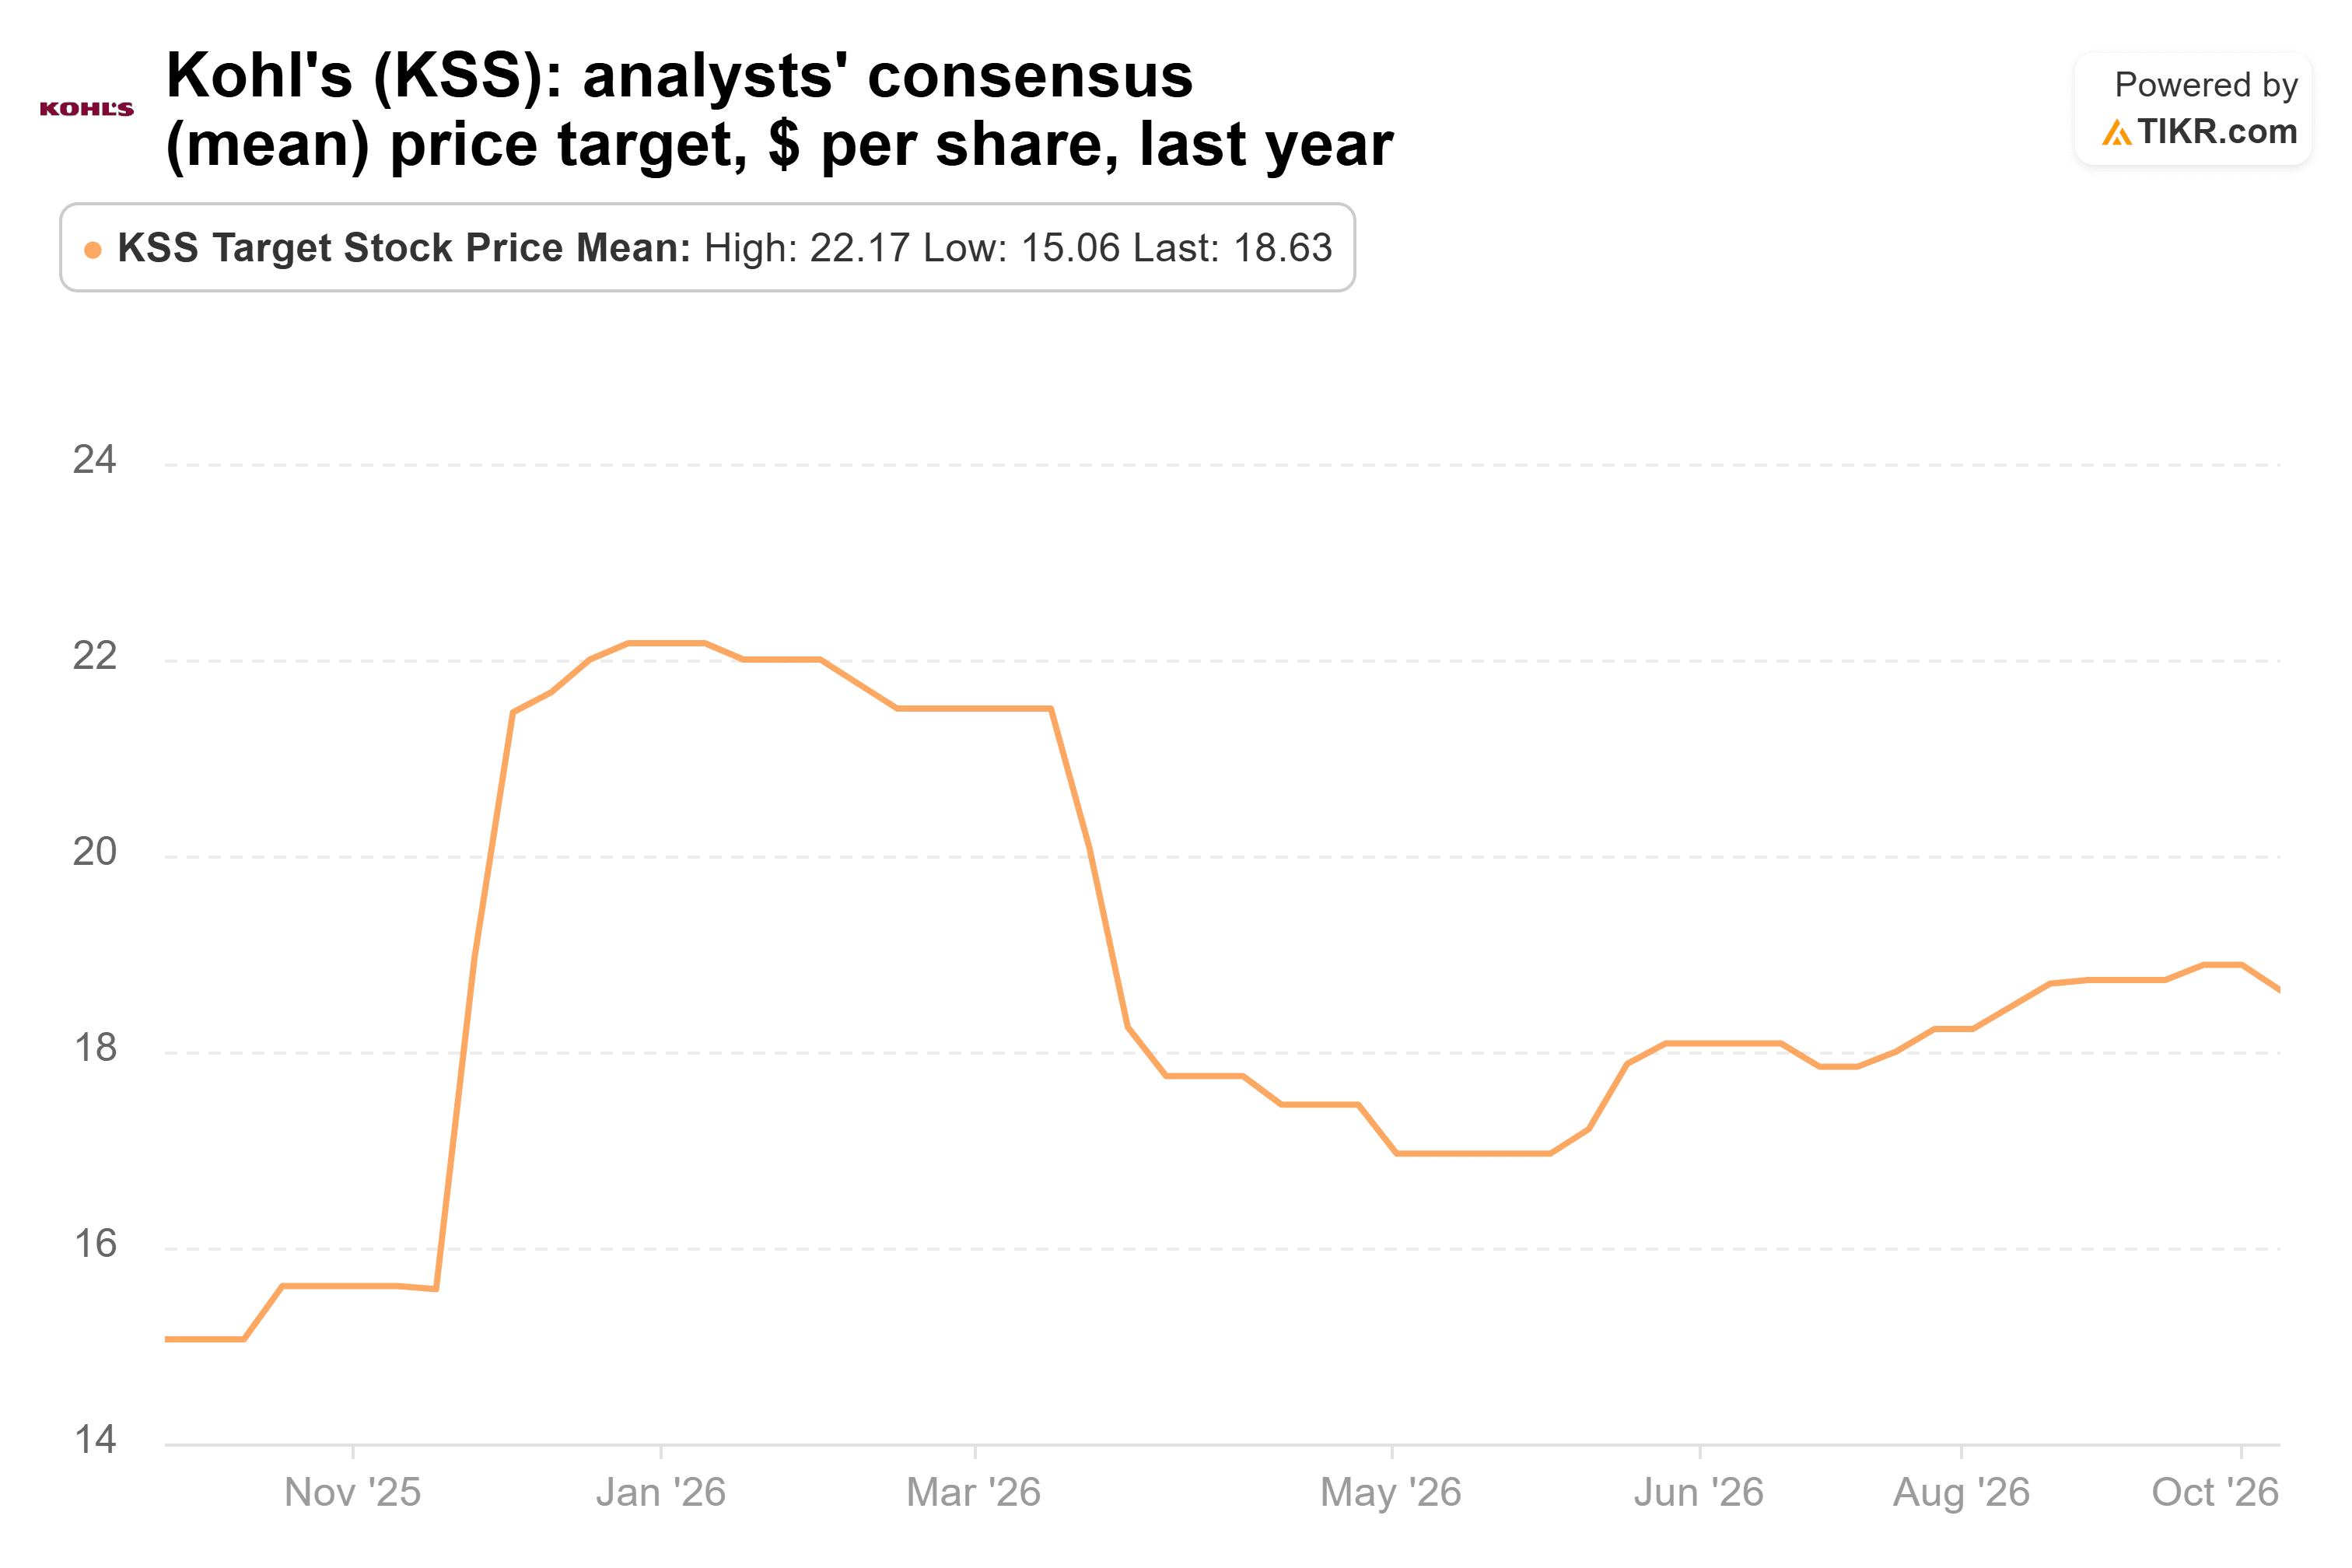
합의 목표가는 월요일 기준 $19였으며, 이는 이미 수요일 종가 $22.16보다 낮은 수준입니다. (개별 목표가는 $9에서 $41.50까지 다양하여, 애널리스트들 사이에서도 의견이 크게 갈립니다.)
콜스는 더 이상 싸지도 않습니다. 주가는 수요일 종가 기준 선행 주가수익비율(P/E) 15배에 거래되었으며, 이는 5년 평균 13배를 상회합니다...

오늘 급등 이후, 이 비율은 17배에 가까워졌습니다. 그리고 해스켓의 $27 목표가는 선행 주가수익비율(P/E) 약 18배에 해당합니다.
TIKR은 콜스에 대해 13명의 애널리스트를 추적하고 있습니다. '매수' 의견을 내는 애널리스트는 몇 명일까요?
콜스의 매수, 보유, 매도 등급의 전체 분포와 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. 콜스의 애널리스트 등급 보기
회생 전환(턴어라운드)은 계속해서 성과를 내야 합니다
따라서 추가 상승 가능성은 사업 성과에 달려 있습니다. 2분기(8월 1일 종료)에 콜스의 순매출은 0.9% 감소했습니다. 총이익률은 관세 환급 덕분에 305bp(베이시스 포인트) 상승하여 43.0%를 기록했습니다. 경영진은 연간 전망을 순매출 -1.5%에서 0% 사이로 상향 조정했으며, 자사주 매입을 재개했습니다.
애널리스트들은 매출이 이 수준을 유지할 것으로 예상합니다...

매출은 회계연도 2023년 166억 달러에서 회계연도 2025년 148억 달러로 감소했습니다. 애널리스트들은 회계연도 2026년(2027년 1월 종료)과 회계연도 2027년 모두 149억 달러를 예상하고 있습니다. 연말 성수기 분기가 이러한 추정치를 양방향으로 움직일 수 있습니다.
리스크는 콜스의 핵심 고객층에 있습니다. 마이클 벤더 CEO는 휘발유와 식료품과 같은 일상 비용 상승이 그의 고객들을 압박하고 있다고 말한 바 있으며, 약한 성수기 실적은 그 평평한 매출 전망에 리스크를 가져올 수 있습니다.
제 생각: 회생 전환(턴어라운드)은 실질적이지만, 오늘 급등 이후 해스켓의 목표가까지의 상승폭 중 약 절반은 이미 사라졌습니다. 콜스의 3분기 실적 보고서는 11월에 발표될 예정이며, 10월 할인 주간을 포함하므로, 그 모든 추가 유동이 실제 매출로 전환되었는지를 보여줄 것입니다. 그때까지는 쫓아 매수하기보다는 기다리는 편이 낫겠습니다.
그렇다면 콜스 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 콜스의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 입력값을 조정하여 여러분의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!