핵심 요약
- 카펜터 테크놀로지 주가는 1분기 매출 7억 9820만 달러가 컨센서스보다 약 4% 부진했음에도 EPS 3.25달러가 컨센서스를 상회했음에도 오늘 22% 하락했습니다.
- 영업이익은 1분기 신기록인 1억 9640만 달러를 기록하며 28% 증가했고, 경영진은 연간 이익 전망을 유지했습니다.
- 매도세는 실적 부진보다 더 크게 보이지만, 카펜터는 2분기를 전분기와 비슷한 수준으로 전망했기 때문에 하반기에 훨씬 더 강한 실적이 필요합니다.
- TTM 테크놀로지, 램 리서치, 노키아도 컨센서스를 상회했음에도 오늘 하락했으며, 포전트 파워 솔루션은 CFO가 사임한다고 발표한 후 하락했습니다.
카펜터 테크놀로지 (CRS)는 방금 1분기 영업이익 신기록을 발표했는데도 주가가 오늘 22% 하락했습니다.
토니 테네 CEO는 카펜터가 장 시작 전 발표한 실적에서 "또 다른 강력한 분기를 달성했다"고 말했습니다. 투자자들은 대신 매출 항목을 살펴봤습니다.
작은 실적 부진, 큰 반응
9월 30일로 종료된 분기 실적:
- 매출 7억 9820만 달러, 전년 동기 대비 8.8% 증가했으나 8억 3070만 달러 컨센서스보다 약 4% 부진
- 주당순이익(EPS) 3.25달러, 3.03달러 컨센서스 상회
- 영업이익 1억 9640만 달러, 28% 증가
원자재 비용을 고객에게 전가하는 할증료를 제외하면 매출 증가율은 고작 5.3%에 그쳤습니다. 또한 4분기 대비 4490만 달러 감소했습니다. 테네 CEO는 실적 발표 컨퍼런스콜에서 해당 분기 실적이 기본적으로 가이던스에 부합했으며, 부족분은 분기 종료를 넘긴 단일 선적 때문일 수 있다고 말했습니다.
영업이익도 카펜터가 7월에 제시했던 1억 9500만 달러에서 2억 달러 가이던스 범위의 하단 부근에 머물렀습니다. 2분기에는 1억 9200만 달러에서 1억 9700만 달러를 전망했습니다.
마진이 무거운 짐을 지고 있다
가격 인상과 더 풍부한 제품 믹스가 카펜터의 마진을 계속 확대하고 있습니다…
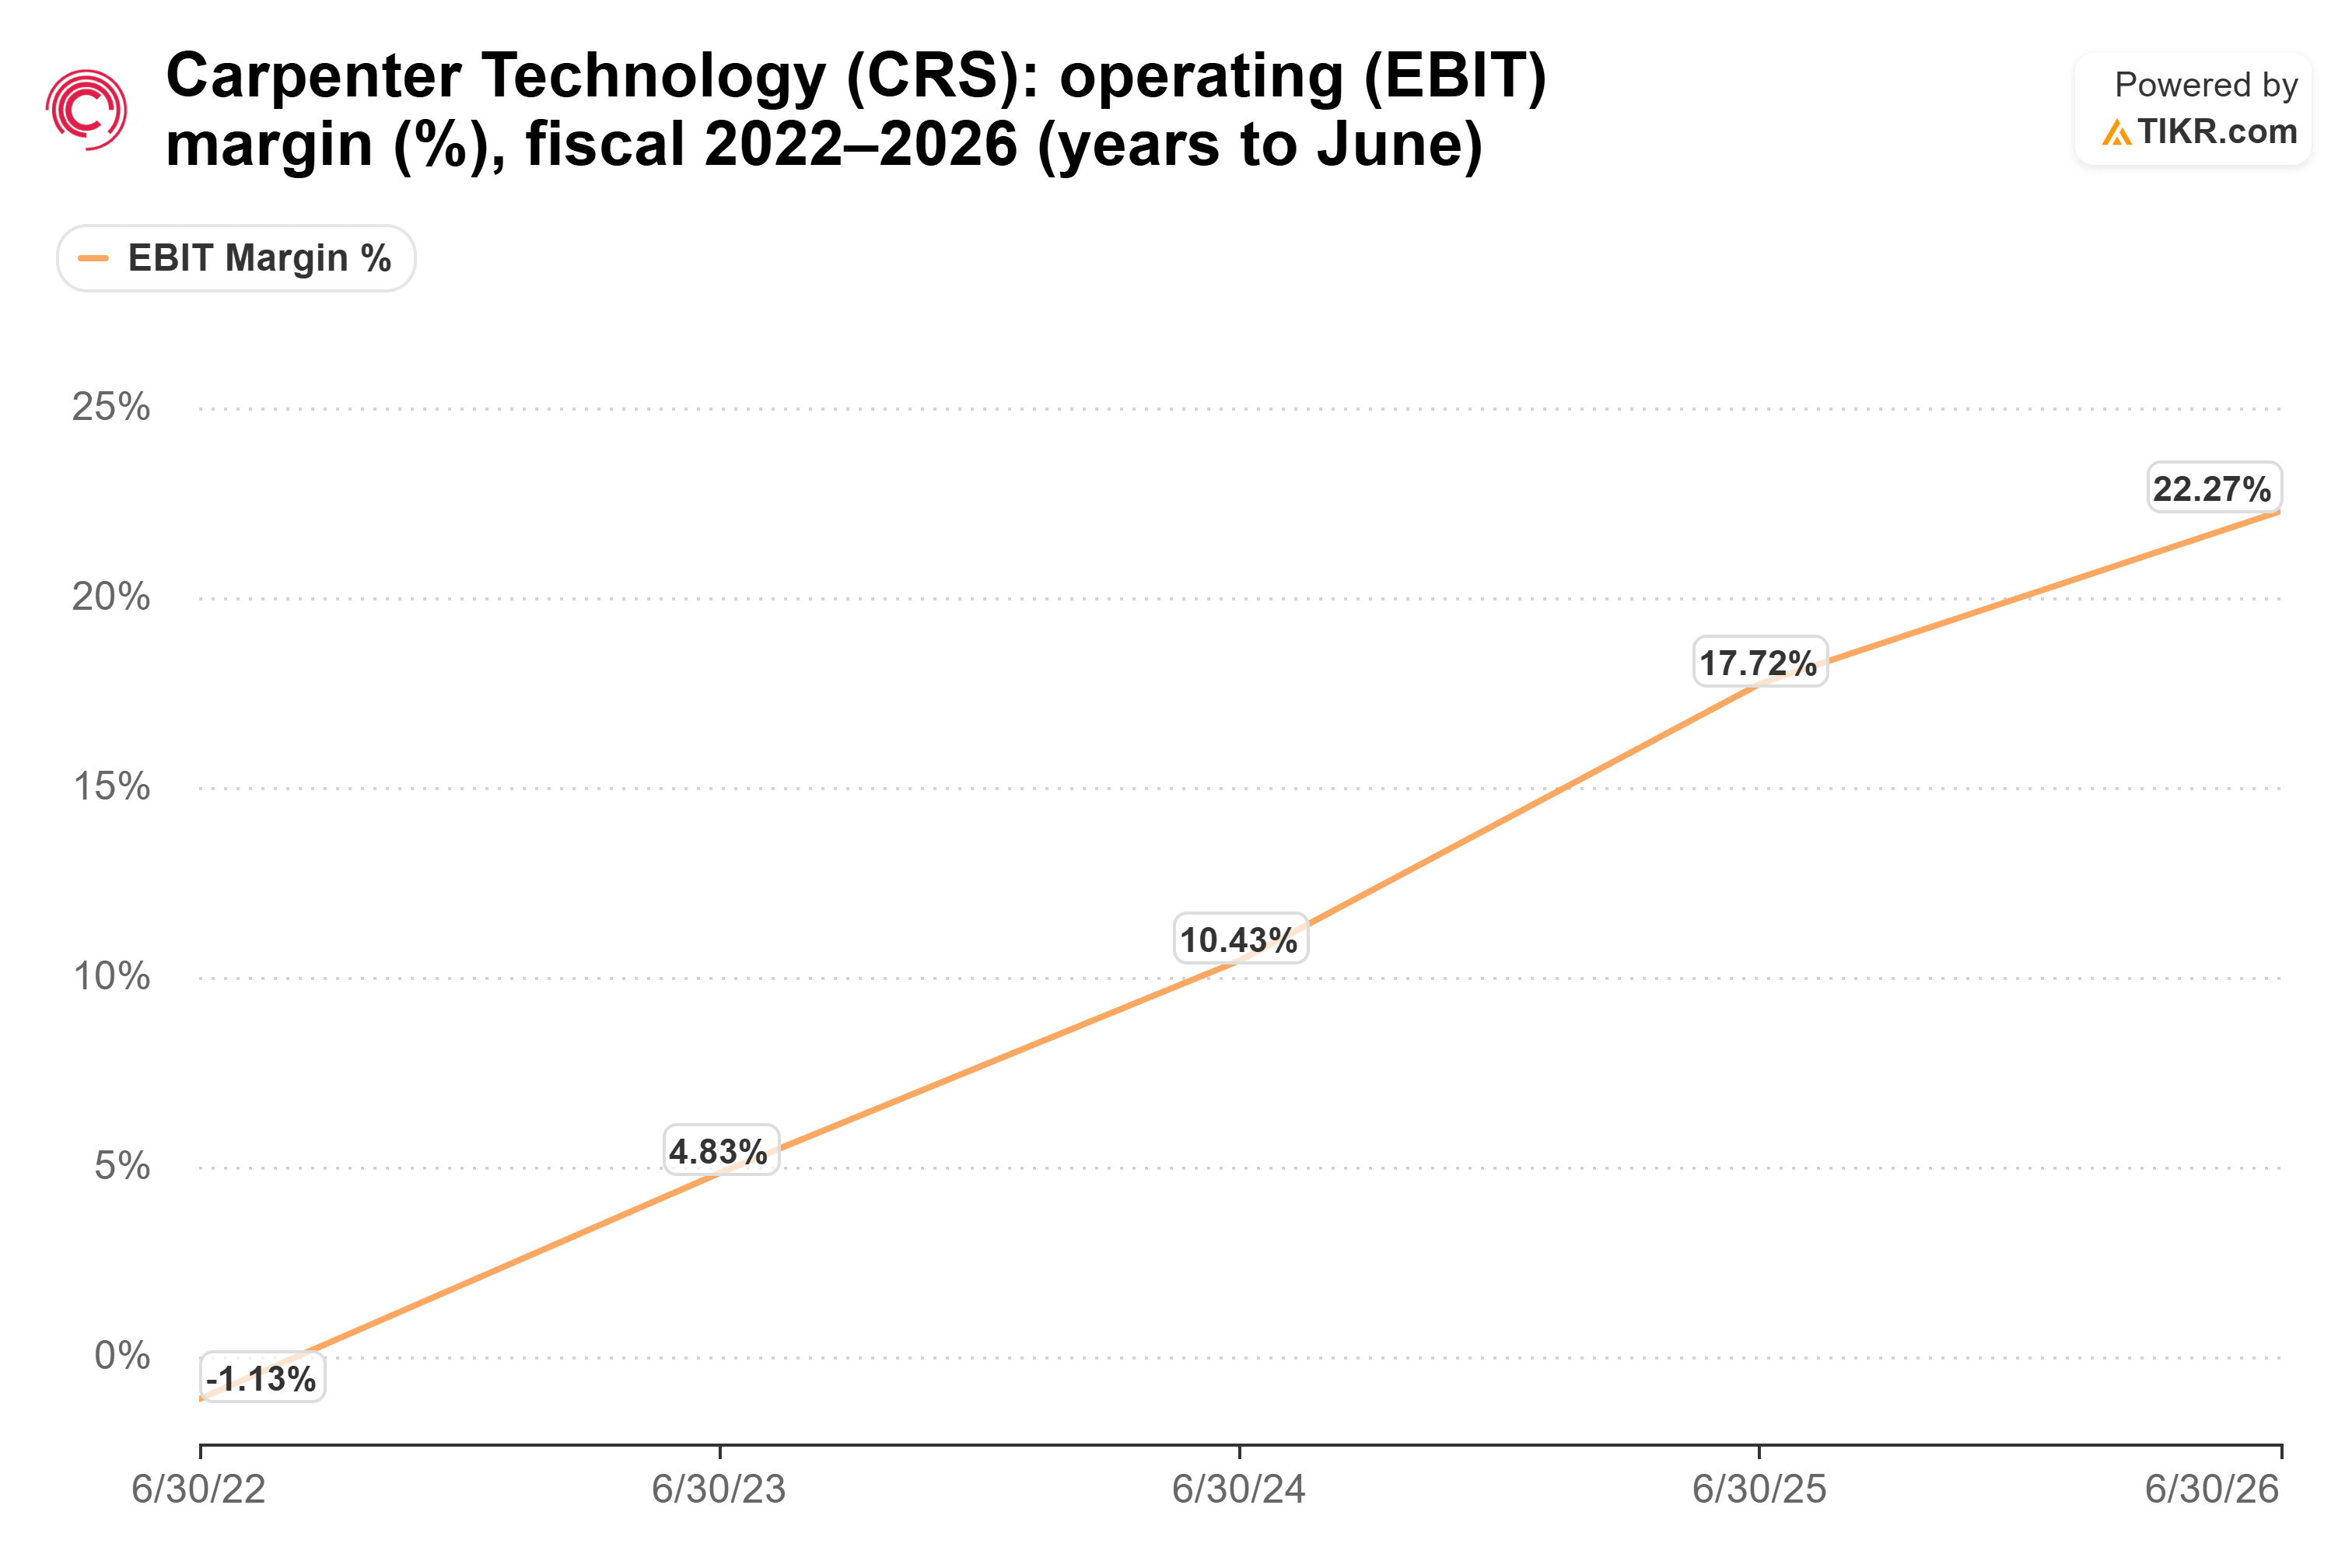
1분기 마진은 약 25%로 더 높았습니다.
월스트리트는 매출 성장이 가속화될 것으로 전망하고 있습니다…
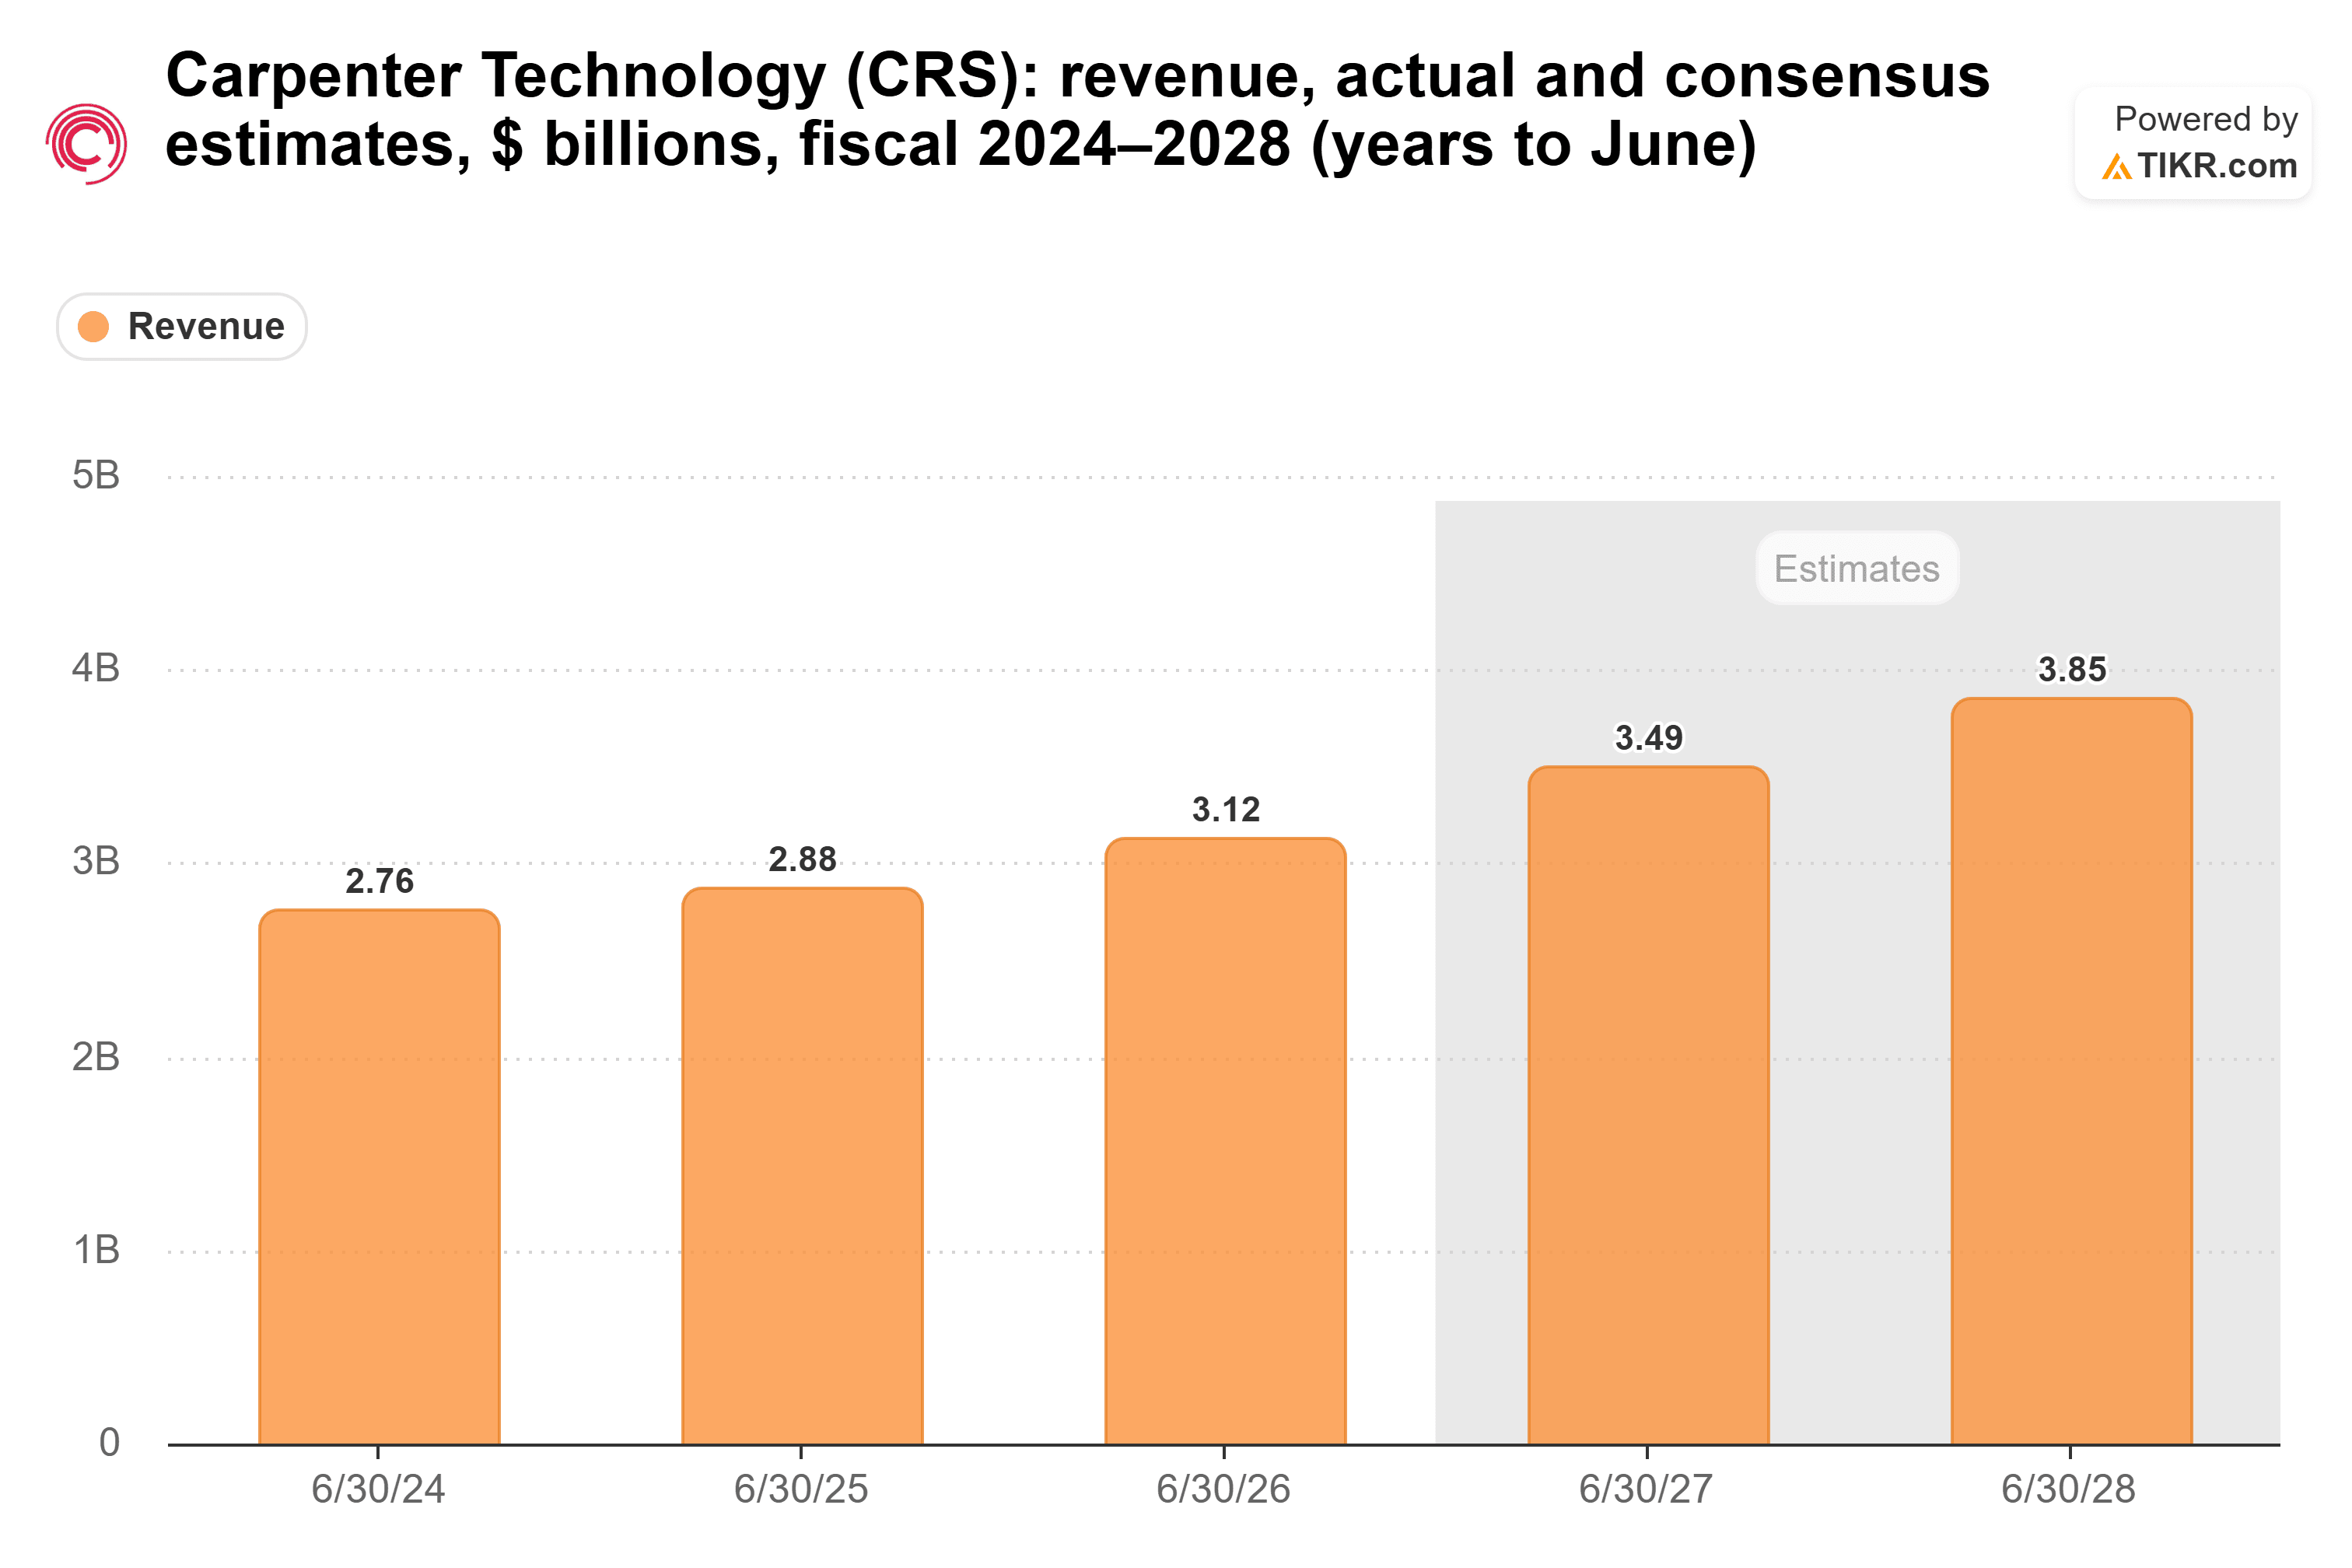
이는 올해 회계연도 약 12% 성장을 의미하며, 1분기 8.8% 증가율보다 높습니다. 수요일 종가 기준 투자자들은 그 성장에 대해 선행 PER 27배를 지불하고 있었습니다. 오늘의 하락으로 PER은 21배에 더 가까워졌습니다.
TIKR은 카펜터 테크놀로지에 대해 8명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견일까요?
카펜터 테크놀로지의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 카펜터 테크놀로지의 애널리스트 등급 보기
오늘날 '컨센서스 부합'은 충분하지 않다
카펜터만 그런 것은 아닙니다. TTM 테크놀로지 (TTMI)는 실적이 컨센서스를 상회하고 매출이 60% 증가하며 신기록을 세웠음에도 4분기 전망이 추정치에 그저 부합한다는 이유로 [28%] 하락했습니다. 램 리서치 (LRCX)는 신기록 분기를 기록했음에도 12월 분기 가이던스가 대략 컨센서스에 부합하는 수준에 그쳤다는 이유로 [10%] 하락했습니다. 노키아 (NOK)는 매출이 컨센서스를 상회했지만 연간 전망이 유지되고 현금흐름 기대가 약화되면서 [11%] 하락했습니다. 그리고 포전트 파워 솔루션 (FPS)은 CFO가 사임한다고 발표한 후 [24%] 하락했습니다.
매도세는 실적 부진보다 더 크게 보인다
카펜터는 2027 회계연도 영업이익 전망을 21%에서 25% 증가한 8억 5000만 달러에서 8억 8000만 달러로 유지했습니다. 테네 CEO는 또한 컨퍼런스콜에서 애널리스트들에게 "수요에 대한 제 전망은 한 분기 전보다 더 강해졌습니다"라고 말했습니다.
제 의견: 약 4%의 매출 부진은 이익 전망이 흔들리지 않았을 때 [22%] 하락을 정당화하기 어렵습니다.
물론, 2분기가 전분기와 비슷한 수준으로 전망되면서 카펜터는 그 전망을 달성하기 위해 훨씬 더 큰 하반기 실적이 필요합니다. 내년 초 발표될 다음 실적 보고서가 첫 번째 검증점이 될 것입니다.
그렇다면 카펜터 테크놀로지 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 카펜터 테크놀로지의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!