주요 요점
- Kaiser Aluminum 주가는 3분기 조정 EPS 1.89달러가 예상치에 미치지 못하고 조정 EBITDA 마진이 23.2%에서 19.1%로 하락하면서 오늘 23% 급락했습니다.
- 마진 하락의 대부분은 작년 대비 약 2,900만 달러의 금속 가격 지연 효과 반전에서 비롯된 것으로, 이는 Kaiser가 예상했던 부분이며, 전환 수익은 25% 성장했습니다.
- 계획된 공장 가동 중단 및 신규 사업 시작 비용을 포함한 운영상의 문제로 인해 마진이 약 6.4%포인트 하락했으며, 이는 2026년 조정 EBITDA 성장률이 Kaiser의 45%에서 55% 범위의 하단에 가까워지는 데 영향을 미쳤습니다.
- TTM Technologies, Lam Research, Nokia 또한 예상치에 그친 실적 발표로 인해 오늘 급락했으며, Forgent Power Solutions는 CFO가 사임한 후 하락했습니다.
Kaiser Aluminum (KALU)은 3분기 실적이 예상치에 미치지 못하면서 오늘 23% 급락했습니다.
Kaiser의 마진 하락 대부분은 예상했던 반전에서 비롯됩니다. 주목해야 할 부분은 "운영상의 어려움"입니다.
2,900만 달러의 반전
조정 EPS 1.89달러는 작년 1.86달러를 소폭 상회했지만 예상치에는 미치지 못했으며, 조정 EBITDA 마진은 23.2%에서 19.1%로 하락했습니다.
회장 겸 사장, CEO인 Keith Harvey는 Kaiser가 지불하는 알루미늄 가격과 시장 가격 간의 차이인 금속 가격 지연 효과를 지적하며, 이 효과가 작년 동기 실적을 부풀렸다고 설명했습니다:
"이러한 역풍(headwind)과 3분기 마진에 영향을 미친 다른 운영상의 어려움에도 불구하고, 사업은 전년 대비 의미 있는 기저 개선을 달성했습니다."
수치가 그의 주장을 뒷받침합니다. 금속 가격 지연 효과는 작년에 EBITDA에 약 2,800만 달러를 추가했으나, 이번 분기에는 약 100만 달러의 비용으로 작용하며, 총 2,900만 달러의 반전을 기록했습니다. Kaiser는 여전히 조정 EBITDA를 3% 증가시켜 8,400만 달러를 기록했으며, 전환 수익은 25% 급등하여 4억 3,900만 달러를 기록했습니다.
그러나 운영상의 문제로 인해 마진이 약 6.4%포인트 하락했습니다: 폐자재 사용 감소로 인한 높은 금속 원가, Bellwood 공장의 계획된 가동 중단, 포장 부문의 롤 코팅 신규 사업 시작 비용 등이 원인입니다. Harvey가 지연 효과의 소멸을 예상했다고 언급한 점을 고려하면, 이러한 운영상의 문제가 더 큰 놀라움으로 보입니다.
이러한 문제들은 Kaiser가 이제 2026년 조정 EBITDA 성장률이 자사의 45%에서 55% 범위의 하단에 가까울 것으로 전망하는 이유 중 일부입니다.
TIKR는 Kaiser Aluminum에 대해 5명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견을 내놓았을까요?
Kaiser Aluminum에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 수익 및 이익 예상치를 한 곳에서 확인하세요. 500,000명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. Kaiser Aluminum의 애널리스트 등급 보기
이미 저렴했는데, 이제 더 저렴해졌다
실적 발표 전까지, 애널리스트들은 Kaiser의 올해 이익이 두 배 이상 증가할 것으로 예상했습니다...

하단 수준의 성과는 2026년 수치를 낮출 것입니다.
그리고 주식은 수요일 종가 기준으로 선행 PER 14배에 거래되고 있었는데, 이는 5년 평균 20배에 비해 낮은 수준이었습니다...
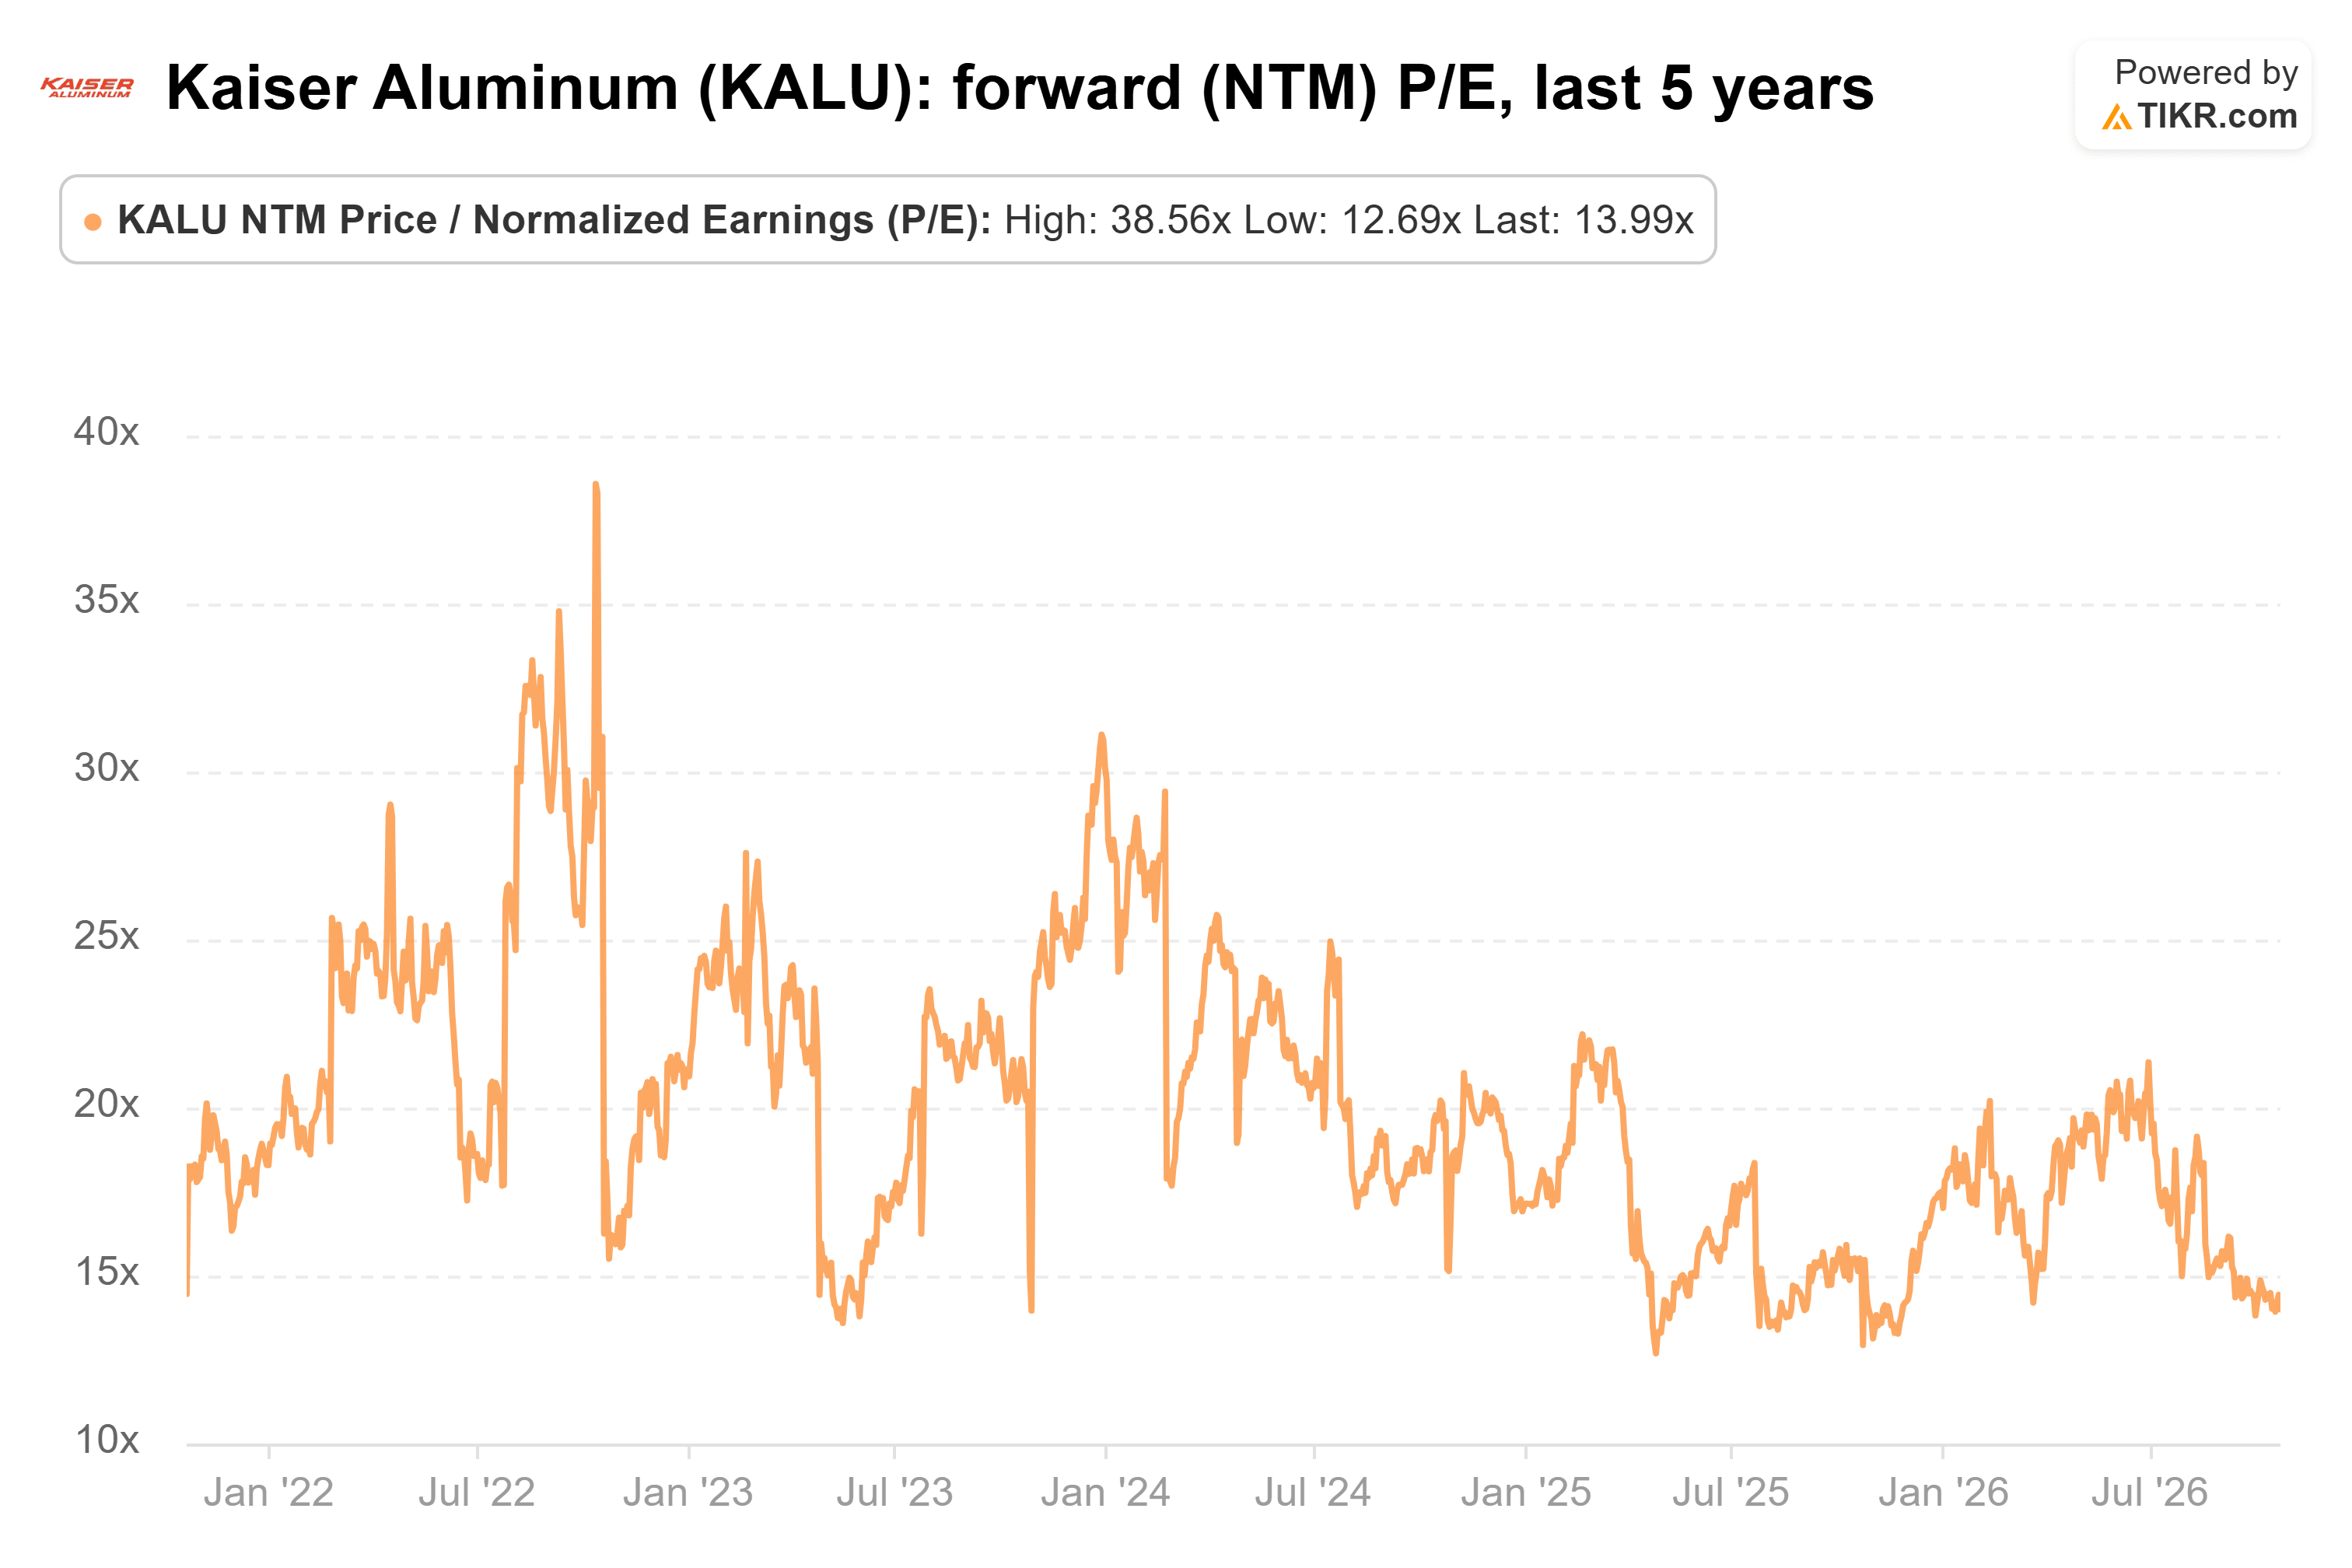
오늘 하락 이후, 주가는 약 11배에 가까워져 5년 최저치인 13배보다도 낮아졌습니다.
예상치를 유지한 것에 대한 보상은 없었다
Kaiser만의 문제는 아니었습니다. TTM Technologies (TTMI)는 사상 최고 분기 실적에도 불구하고 예상치에 그친 전망으로 인해 29% 하락했습니다. Lam Research (LRCX) 또한 예상치에 부합하는 가이던스 발표로 11% 하락했습니다.
제 생각엔: 이번 매도는 지나친 것으로 보입니다. 가장 큰 타격은 예상된 것이었고, 나머지 대부분은 계획된 가동 중단과 신규 사업 시작 비용에서 비롯되었으며, 주식은 5년 만에 가장 저렴한 배수보다 낮게 거래되고 있습니다.
물론 운영상의 문제는 해결되어야 합니다. Fred Stephan이 11월 1일 CEO로 취임하며, 내년 초 그의 첫 실적 발표가 문제가 해결되었는지를 보여줄 것입니다.
그렇다면 Kaiser Aluminum 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Kaiser Aluminum의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 예상치에서 시작하거나, 입력값을 조정하여 본인의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!