핵심 요약
- 댄 로브의 서드 포인트, 윈데어 파트너십, YCG는 모두 6월 30일 종료된 분기에 TransDigm Group (TDG) 지분을 늘렸으며, 윈데어는 이를 13F 보유 종목의 9.0%로 만들었습니다.
- TransDigm은 선행 PER 약 26배에 거래되며, 이는 5년 최저치에 가깝습니다. 이는 GE Aerospace (GE)의 약 36배, RTX (RTX)의 24배와 비교됩니다.
- 애널리스트들은 이익이 계속 증가할 것으로 예상하지만, 평균 목표주가는 지난 1년간 1,558달러에서 1,414달러로 하락했습니다.
- 경영진은 올해 회계연도에 세 차례나 전망을 상향 조정했으며, 다음 주 실적 발표를 앞두고 펀드들의 베팅은 옳아 보입니다.
댄 로브의 서드 포인트와 다른 두 펀드 모두 2분기에 TransDigm Group 지분을 늘렸습니다. 이는 6월 30일 종료된 분기를 다루고 8월 중순에 제출된 최신 13F 서류에 따른 것입니다.
그 이후 주가는 하락했으며, TransDigm은 다음 주 실적을 발표합니다.
윈데어, 이를 상위 5대 보유 종목으로 만듦
서드 포인트는 해당 분기에 지분을 3배 이상 늘려 6월 30일 기준 1억 500만 달러 상당의 79,000주를 보유하게 되었습니다. 이는 총 290억 달러를 운용하는 펀드의 13F 보유 종목의 2.3%, 18번째로 큰 포지션입니다.
더 큰 베팅은 110억 달러를 운용하며 13F에 단 11개 종목만을 기재하는 윈데어 파트너십에서 나왔습니다. 윈데어는 지분을 34% 늘려 6월 30일 기준 9억 1,100만 달러 상당의 684,100주를 보유했습니다. 이는 13F 주식의 9.0%, 4번째로 큰 포지션입니다.
15억 달러 규모의 펀드인 YCG는 지분을 54% 늘려 6,200만 달러 상당의 46,242주를 보유했으며, 이는 13F 보유 종목의 5.4%, 5번째로 큰 포지션입니다.
13F는 펀드가 분기 마지막 날 보유했던 것만 보여주므로, 그들이 얼마를 지불했는지 또는 그 이후 추가 매수했는지는 알 수 없습니다.
오늘 구매하는 사람은 서류에서 그들의 주식을 평가하는 데 사용된 6월 30일 가격보다 10% 낮은 가격을 지불합니다.
TIKR는 TransDigm Group에 대해 23명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
TransDigm Group의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 분석합니다. TransDigm Group의 애널리스트 등급 보기
기업 실적이 자체 전망을 계속 상회 중
8월에 TransDigm은 2026 회계연도 전망을 3분기 연속으로 상향 조정했습니다. 6월 27일 종료된 분기 매출은 23% 증가한 27억 4,000만 달러를 기록했으며, 상업용 애프터마켓 수익은 17% 성장했습니다.
"주문이 기대를 넘어섰으며, 현재의 가속도가 지속될 것으로 본다"고 마이크 리스만 CEO는 3분기 실적 발표에서 말하며, 조정 EPS 가이던스를 중간값 기준 41.04달러로 올렸습니다.
애널리스트들은 이러한 성장이 계속될 것으로 예상합니다. 그들은 정규화 EPS가 2025 회계연도(TransDigm의 회계연도는 9월 종료) 37.33달러에서 2027 회계연도 48.66달러로 상승할 것으로 전망합니다:
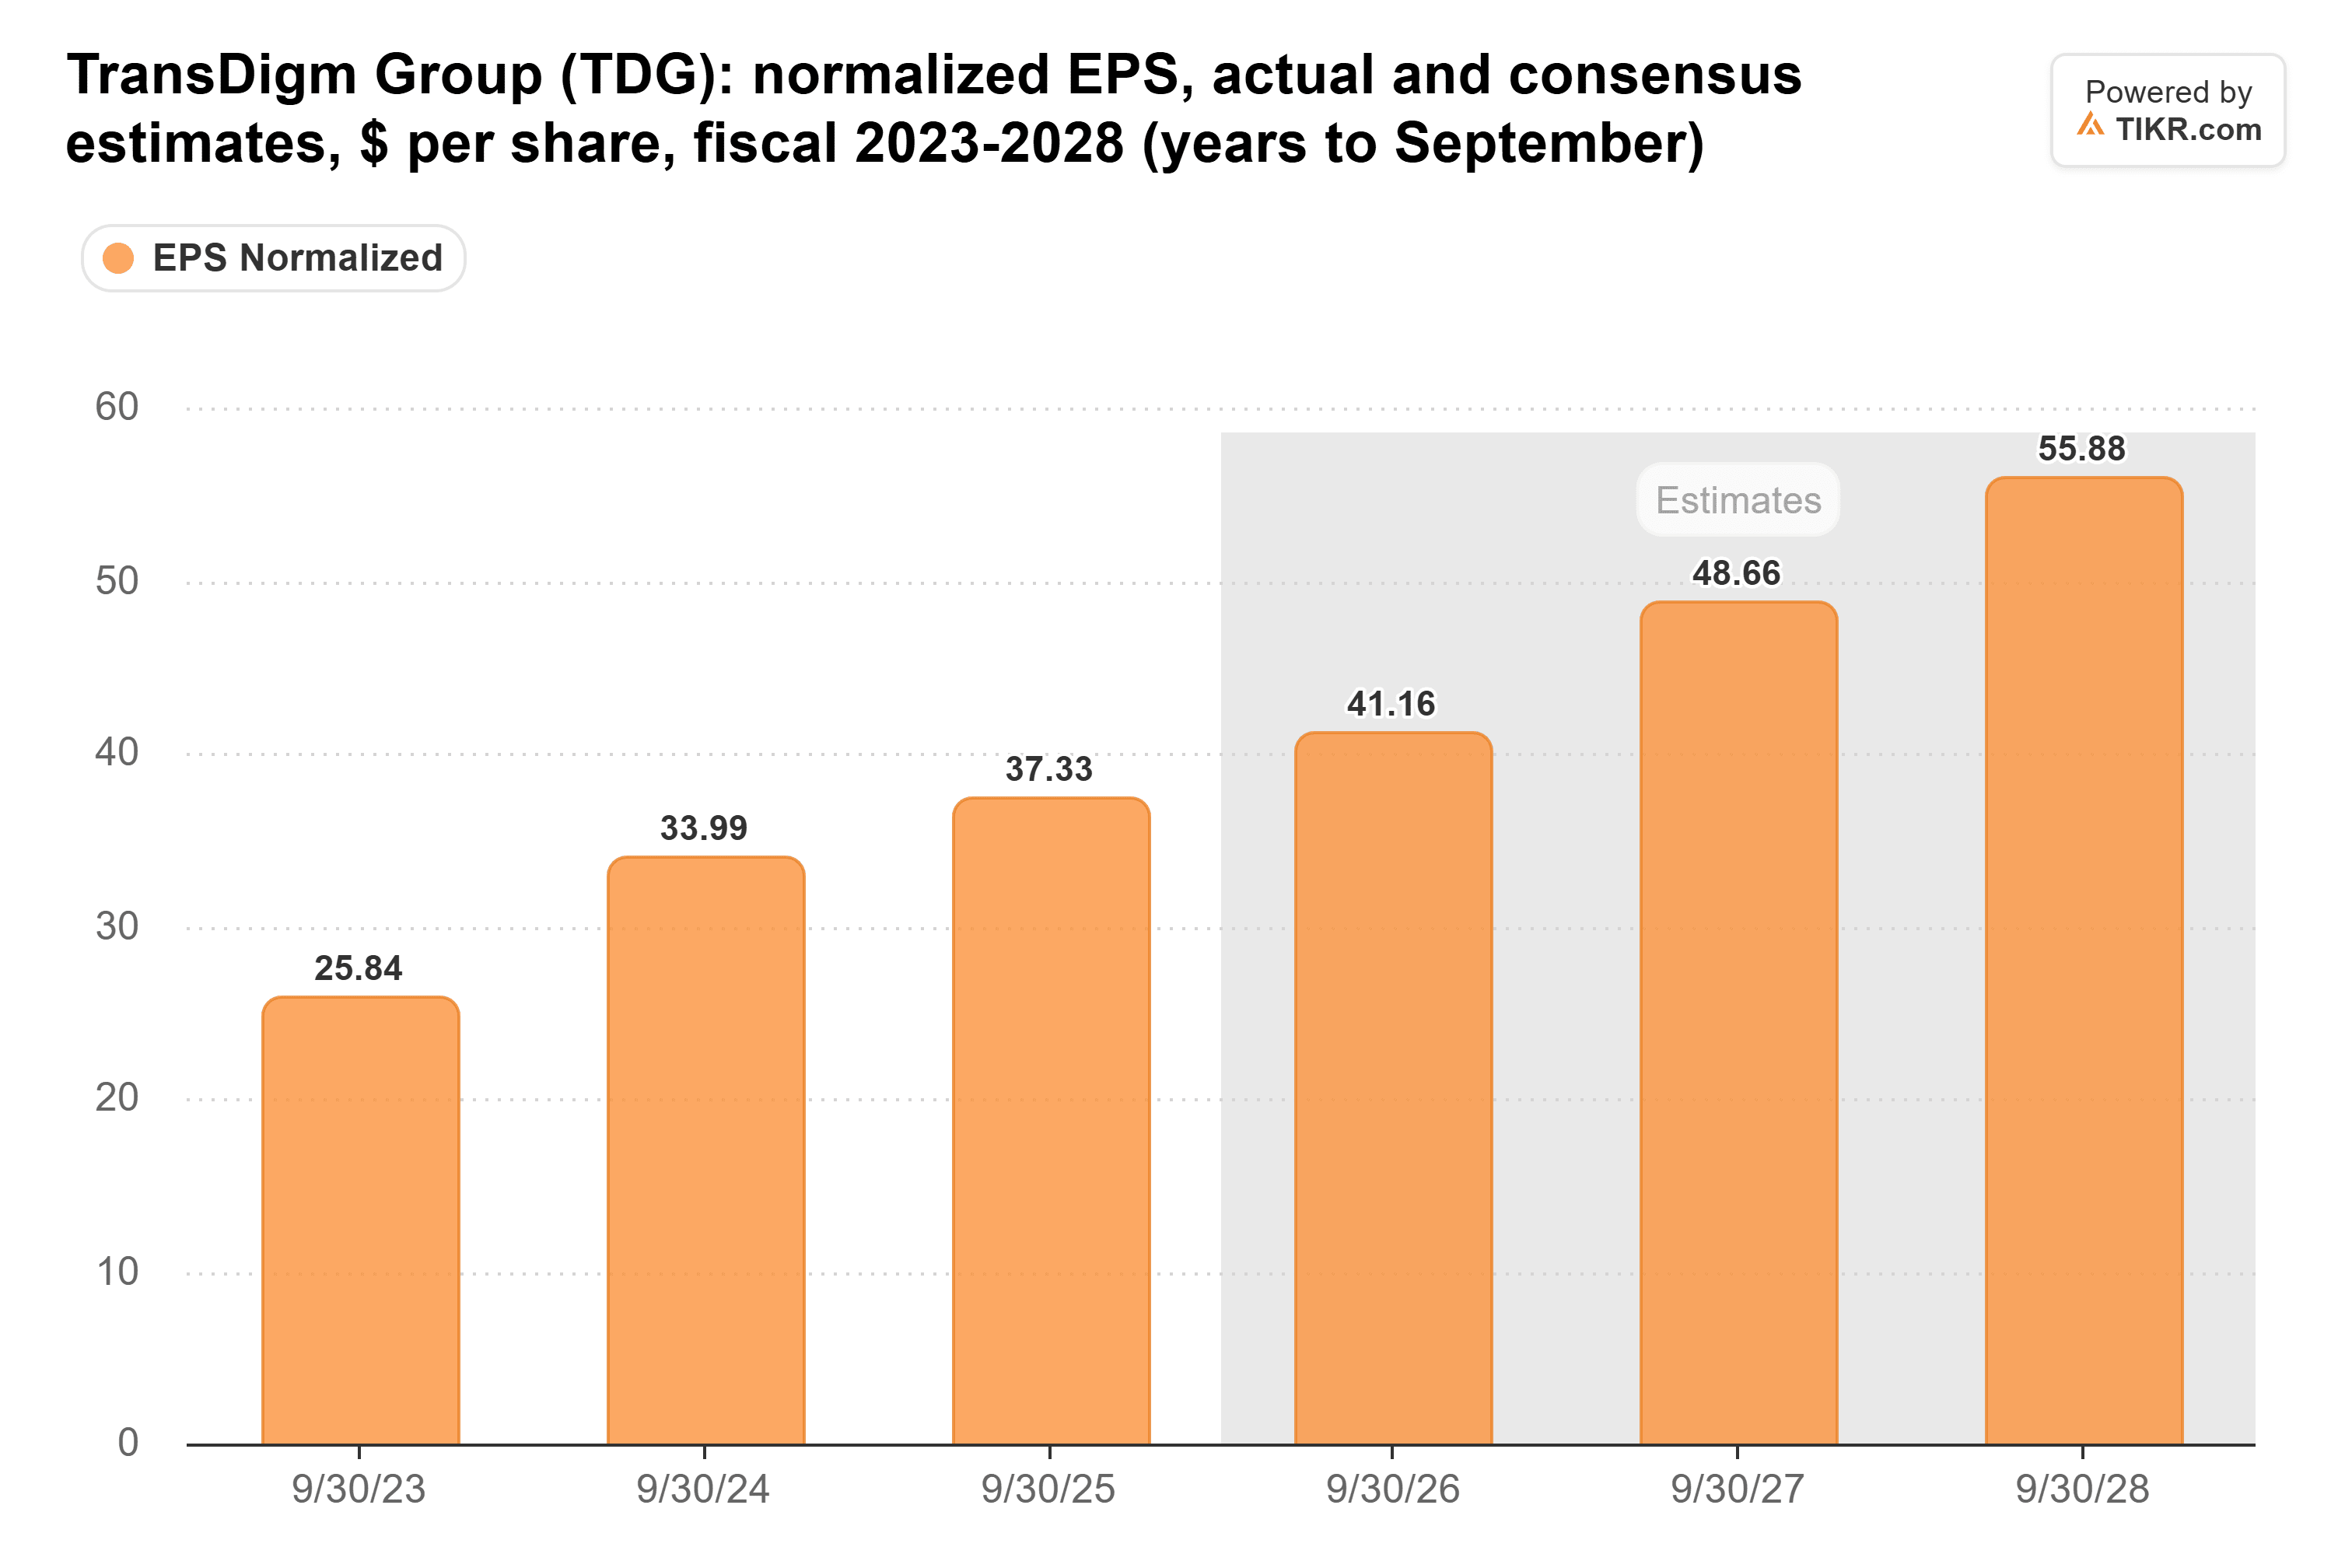
그들의 2026 회계연도 41.16달러 추정치는 경영진의 중간값과 거의 일치합니다. 따라서 TransDigm이 다음 주 실적을 발표할 때, 투자자들은 방금 종료된 연도를 넘어 2027 회계연도에 대한 전망에 주목할 것입니다.
투자자들이 더 낮은 가격에 지불 중
주가는 이익 증가 속도를 따라가지 못했습니다. TransDigm은 선행 PER 26배에 거래되며, 이는 지난 5년간 범위의 하단 근처입니다:
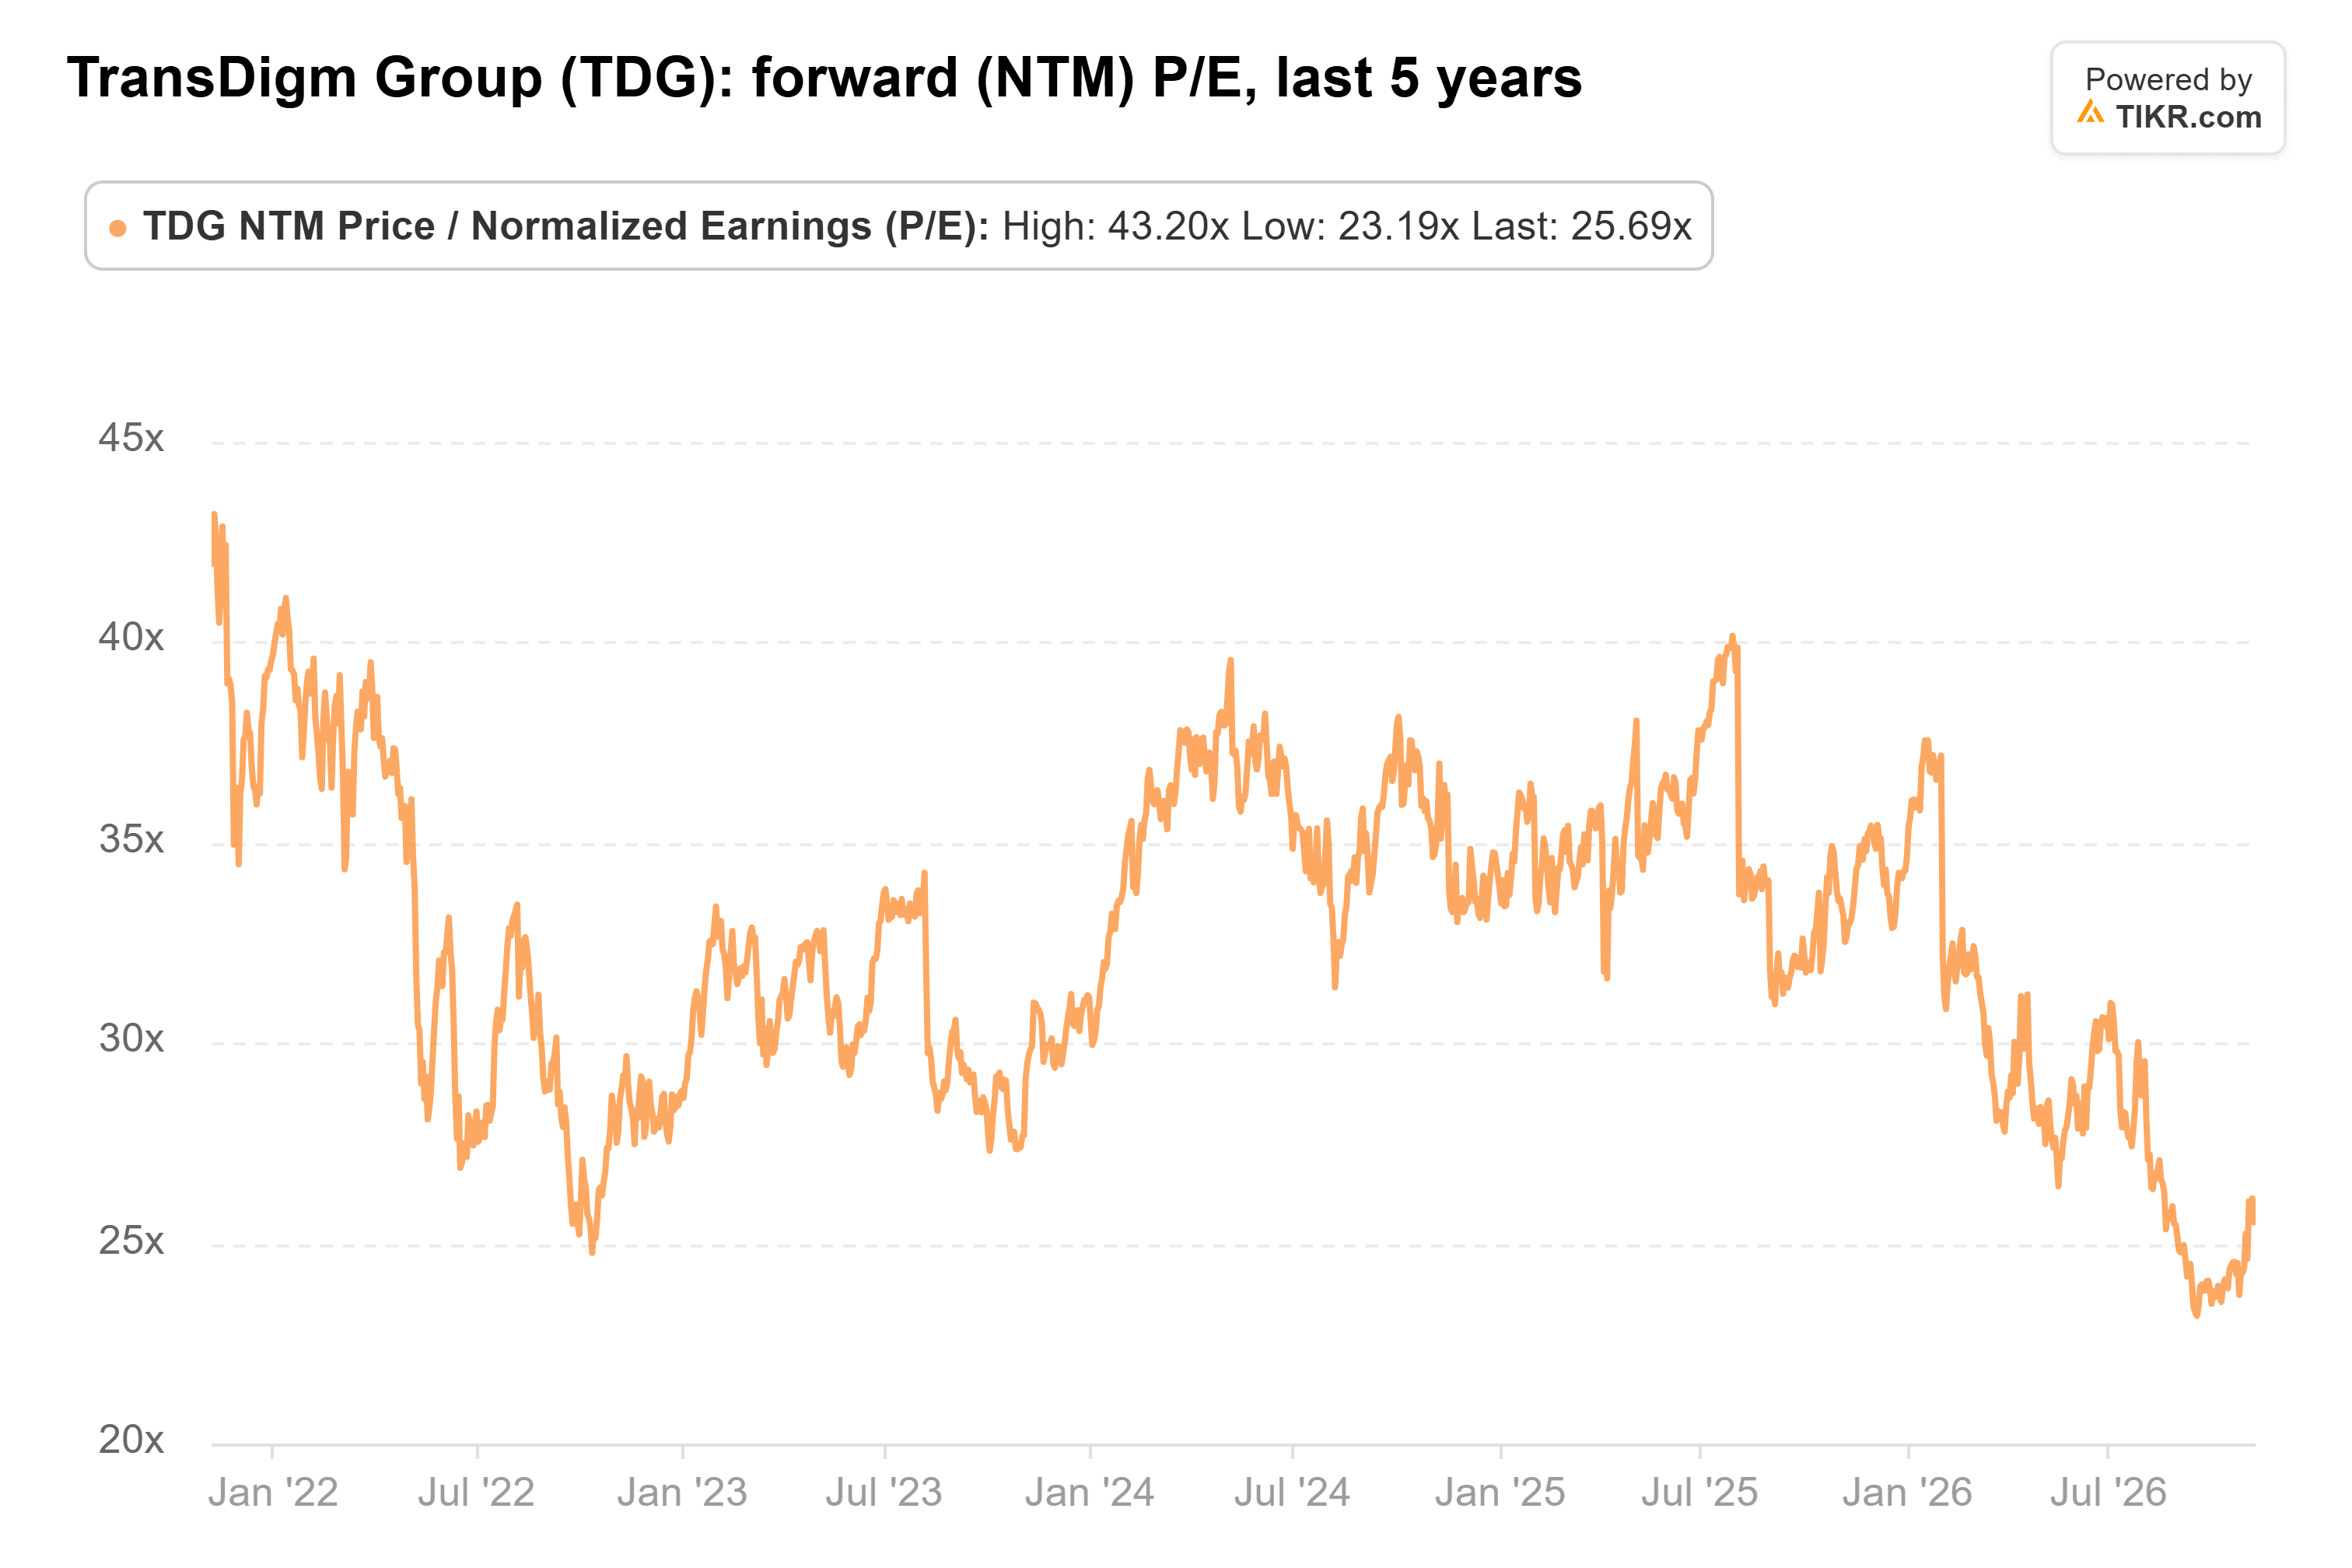
5년 평균은 33배이며, 5년 최저치인 23배는 9월 17일에만 기록되었습니다.
TransDigm만 그런 것은 아닙니다. GE Aerospace와 RTX는 각각 52주 최고치보다 15%, 17% 하락하여 TransDigm의 15% 하락과 비슷합니다.
GE Aerospace의 선행 PER은 6월 30일 49배에서 9월 30일 37배로 떨어졌습니다. 10월에 회사가 2026년 전망을 전반적으로 상향 조정한 후 다시 하락했습니다.
GE는 이제 상업 서비스 성장이 올해 20% 초반대에서 2027년에는 낮은 두 자릿수로 둔화될 것으로 예상합니다. 저는 투자자들이 그런 종류의 애프터마켓 둔화를 TransDigm에도 반영하고 있다고 생각합니다.
그럼에도 불구하고, TransDigm의 배수는 GE Aerospace의 36배보다는 RTX의 24배에 훨씬 더 가깝습니다.
1,414달러 목표가가 합리적인가?
TransDigm을 추적하는 23명의 애널리스트는 평균 목표주가를 1,414달러로 설정했으며, 이는 최종 종가보다 18% 높은 수준입니다.
그러나 그들은 올해 내내 이를 낮추고 있습니다. 1년 전에는 1,558달러였으며, 1월에 1,622달러로 정점을 찍은 후 지난 1년간 최저 수준으로 떨어졌습니다:
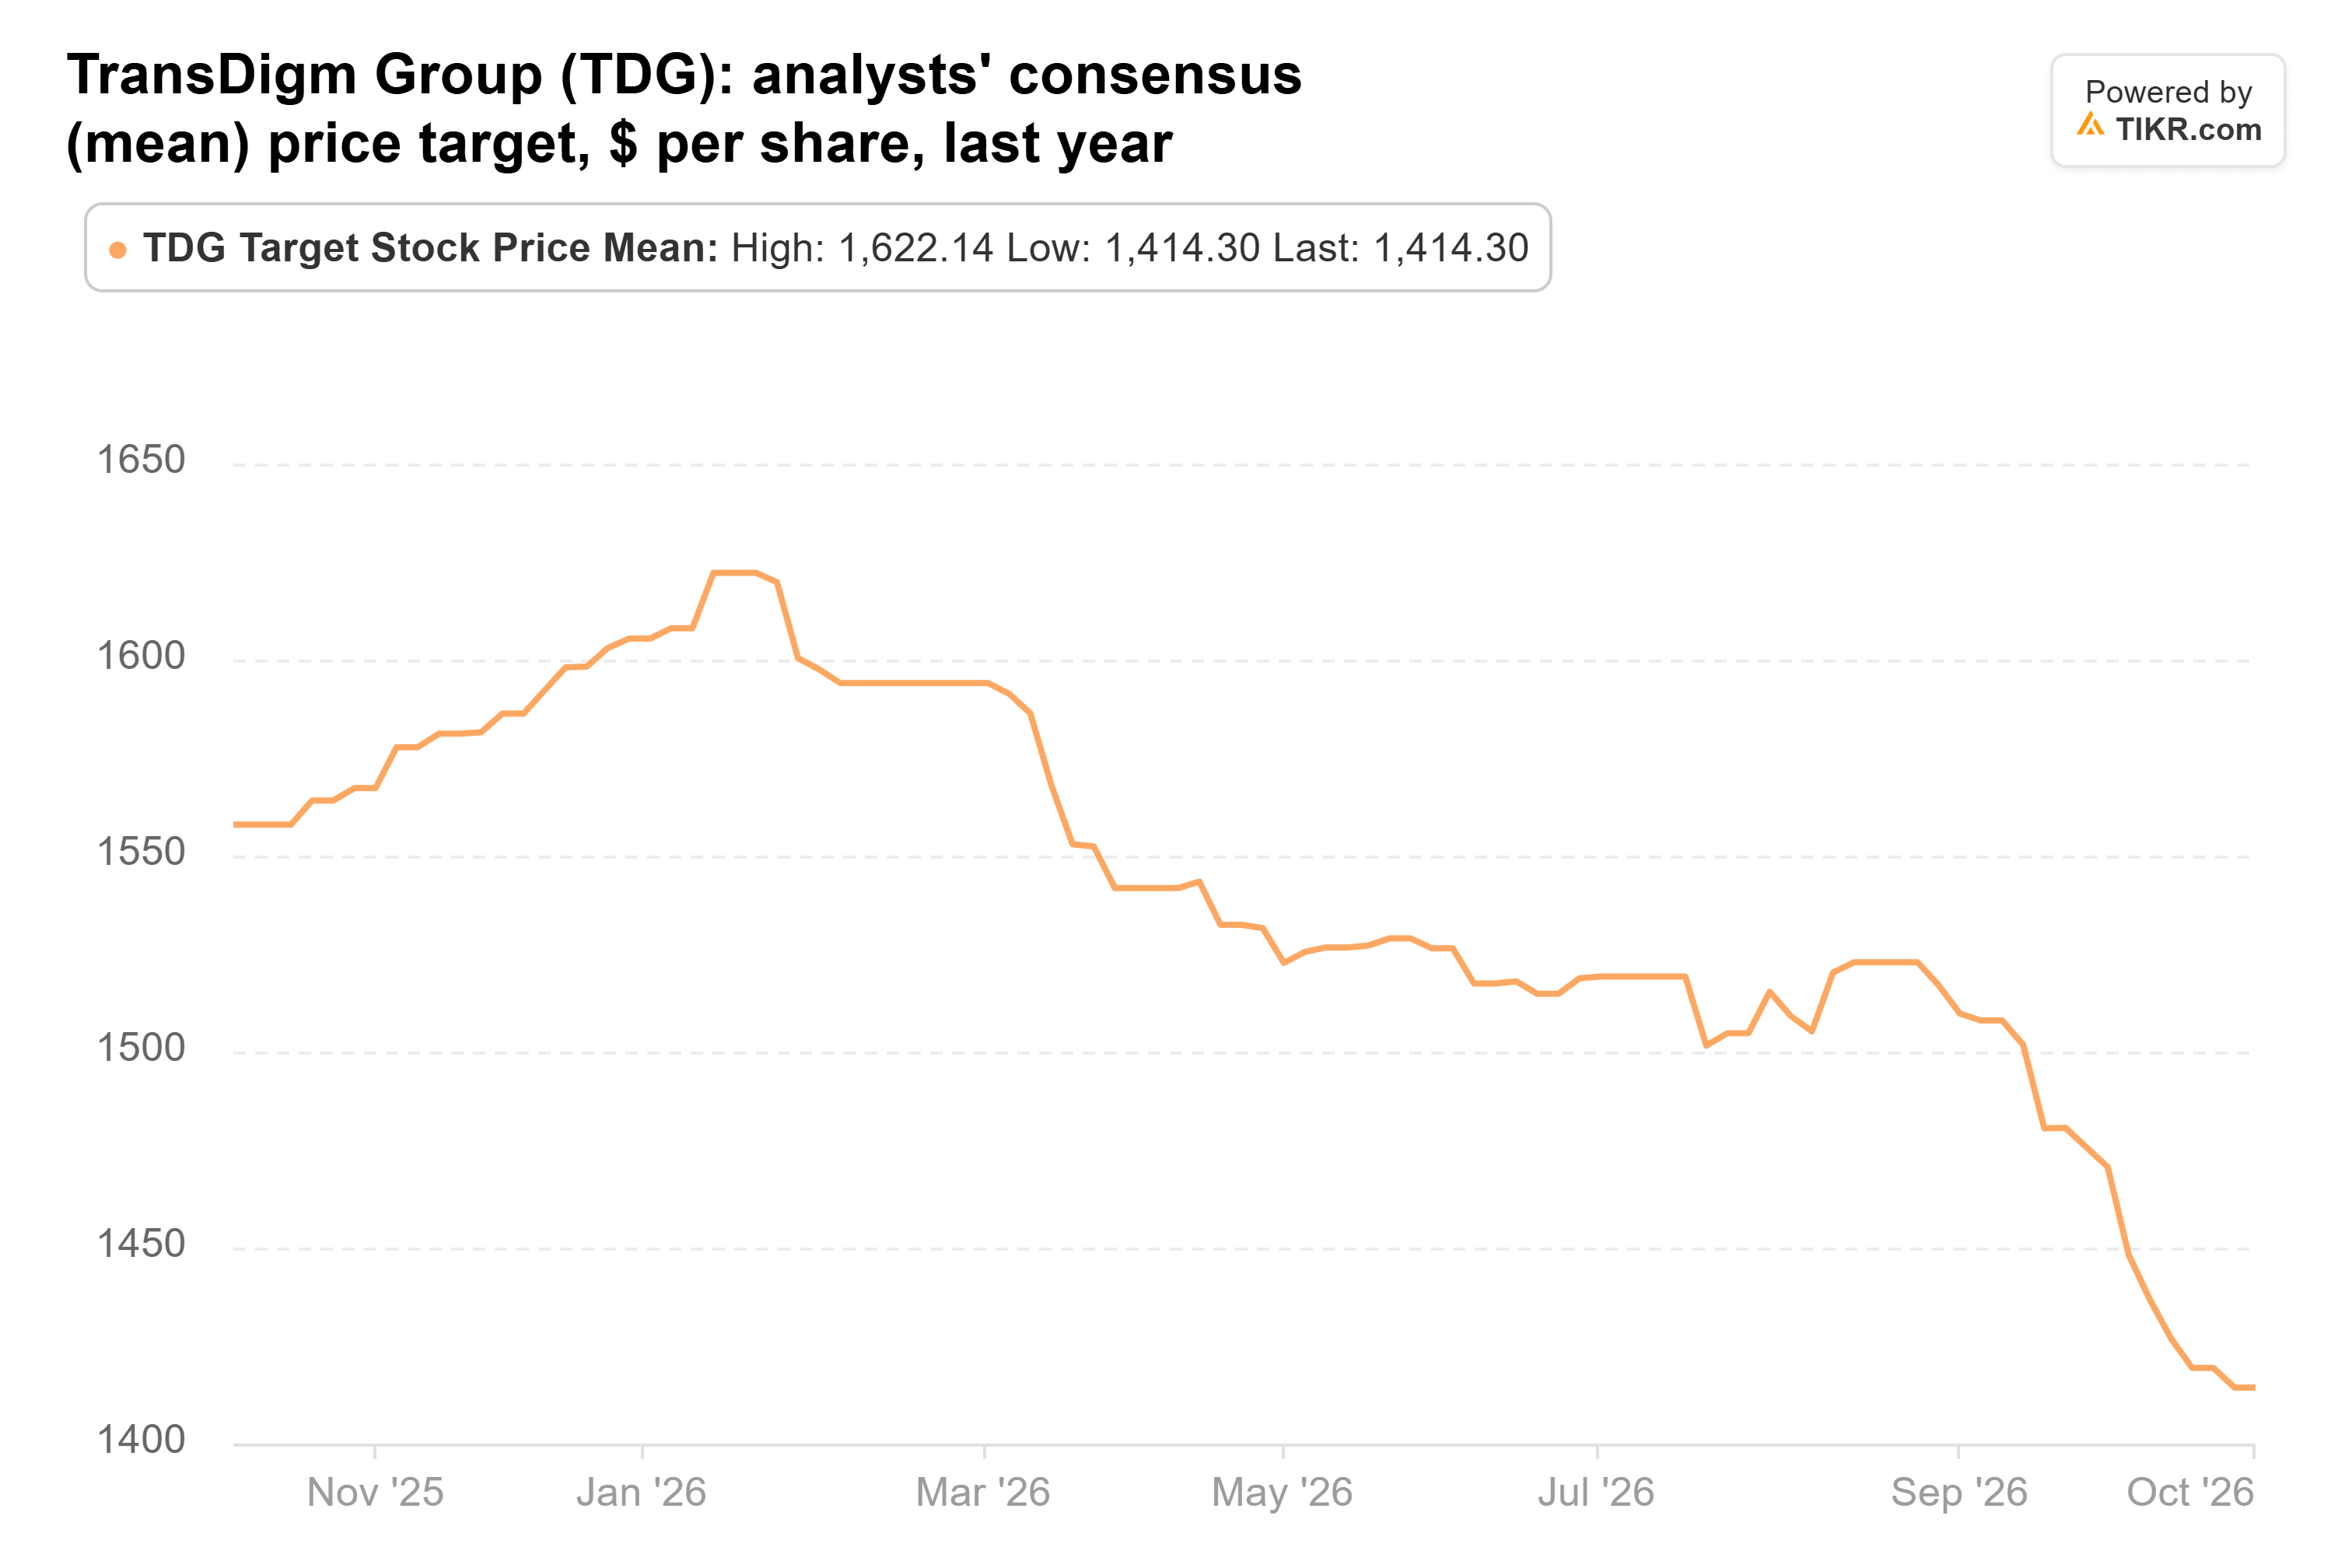
개별 목표가는 1,100달러에서 1,745달러까지 다양합니다. 하향 조정 후에도 1,414달러는 애널리스트들이 TransDigm이 2027 회계연도에 벌어들일 것으로 예상하는 금액의 약 29배에 해당합니다.
이는 여전히 주식의 5년 평균 배수보다 낮습니다. 따라서 TransDigm은 예상대로 이익이 나오고, 평소보다 낮은 평가에서도 그 목표에 도달할 수 있습니다.
저라면 펀드를 따라 매수할 것입니다
주요 리스크는 애프터마켓의 둔화입니다. 다음 주 실적 발표에서 TransDigm의 애프터마켓 성장이 GE Aerospace가 자사의 성장이 둔화될 것으로 예상하는 방식으로 둔화되는 모습을 보인다면, 애널리스트들은 목표가를 계속 낮출 수 있습니다.
그러나 이 펀드들은 전망을 계속 상향 조정하는 기업에 투자했으며, 시장이 이를 과소평가하고 있다고 생각합니다. 저는 실적 발표를 기다리기보다는 발표를 앞두고 TransDigm을 보유하는 편을 택하겠습니다.
물론, TransDigm은 다음 주에 2027 회계연도에 대해 더 부드러운 전망을 제시할 수도 있습니다. 그리고 9월 30일 종료된 분기에 대한 펀드들의 13F 서류(11월 16일까지 제출 예정)는 주가가 하락하는 동안 그들이 지분을 유지했는지 보여줄 것입니다.
그렇다면 TransDigm 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 TransDigm의 가치가 얼마나 될 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 기업에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!