핵심 요약
- 댄 로브(Dan Loeb)의 서드 포인트(Third Point)는 6월 30일로 종료된 분기에 퍼포먼스 푸드 그룹(PFGC)에 675,000주 규모의 신규 포지션을 진입한 반면, 103억 6천만 달러를 운용하는 스테드패스트 캐피털 매니지먼트(Steadfast Capital Management)는 동일 분기에 보유 주식의 96%를 매도했습니다.
- 퍼포먼스 푸드는 6월 30일 이후 10% 하락했으며, 지금까지는 매도자의 선택이 더 나은 결과를 보였습니다.
- 애널리스트들은 정규화된 주당순이익(EPS)이 2026 회계연도 4.55달러에서 2027 회계연도 5.63달러로 급증할 것으로 예상하며, 해당 주식은 선행 이익 기준 18배에 거래되고 있는데 이는 5년 평균인 16배를 상회합니다.
- 현재 수치만 놓고 보면 스테드패스트의 주장이 더 설득력 있으며, 11월 초에 발표될 퍼포먼스 푸드의 실적 발표는 애널리스트들이 예상하는 급등의 첫 번째 시험대가 될 것입니다.
댄 로브의 서드 포인트는 6월 30일까지의 3개월 동안 퍼포먼스 푸드 그룹을 매수했습니다. 103억 6천만 달러를 운용하는 스테드패스트 캐피털 매니지먼트는 동일 기간 동안 보유 지분의 거의 전부를 매도했습니다.
두 움직임 모두 해당 분기에 대한 펀드들의 13F 보고서에서 비롯된 것입니다. 이 보고서들은 8월 14일에 제출되었으며 아직까지 최신 자료입니다.
9월 30일로 종료된 분기에 대한 다음 보고서는 11월 16일까지 제출 예정이며, 퍼포먼스 푸드는 11월 초에 다시 실적을 발표할 예정입니다.
로브는 진입, 스테드패스트는 철수 직전
서드 포인트의 13F 보고서는 7,500만 달러 상당의 675,000주 신규 지분을 보여줍니다. 이는 서드 포인트 13F 보유 자산의 1.6%를 차지하며, 총 287억 3천만 달러를 운용하는 이 회사에서 22번째로 큰 포지션입니다.
스테드패스트의 제출 자료는 정반대의 움직임을 보여줍니다. 이 펀드는 보유 주식을 96% 감소시켜 1,500만 달러 상당의 131,200주를 남겼으며, 이는 13F 보유 자산의 0.4%에 해당합니다. 한 분기 전에는 퍼포먼스 푸드가 펀드 자산의 11%를 차지했습니다.
두 보고서 모두 펀드들이 주식을 어떤 가격에 매수했는지, 또는 9월 30일 현재 여전히 해당 주식을 보유하고 있는지 여부는 밝히지 않습니다. 하지만 주가는 6월 30일 종가 대비 월요일 종가까지 10% 하락했으므로, 가격만 놓고 보면 스테드패스트가 유리한 입장입니다.
TIKR는 퍼포먼스 푸드 그룹에 대한 13명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견일까요?
퍼포먼스 푸드 그룹에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 조사합니다. 퍼포먼스 푸드 그룹의 애널리스트 등급 보기
애널리스트들은 이익 급증을 기대하고 있습니다
8월 12일에 발표된 퍼포먼스 푸드의 2026 회계연도 실적은 성장하는 비즈니스를 보여주지만, 주당 기준으로는 그다지 크지 않습니다.
총 케이스 물량은 6월까지의 4분기에 3.5% 증가했으며, 독립 고객에게 판매된 케이스는 8.0% 증가했습니다. 조정 EBITDA는 전년 대비 9.2% 증가하여 연간 19억 달러를 기록했습니다. 하지만 조정 EPS는 4분기에 1.59달러로 겨우 2.6% 증가하는 데 그쳤습니다.
애널리스트들은 이러한 상황이 곧 바뀔 것으로 예상합니다. 그들의 합의 추정치에 따르면 정규화된 EPS는 2026 회계연도 4.55달러에서 2027 회계연도 5.63달러, 2028 회계연도 6.69달러로 상승할 것으로 전망됩니다:
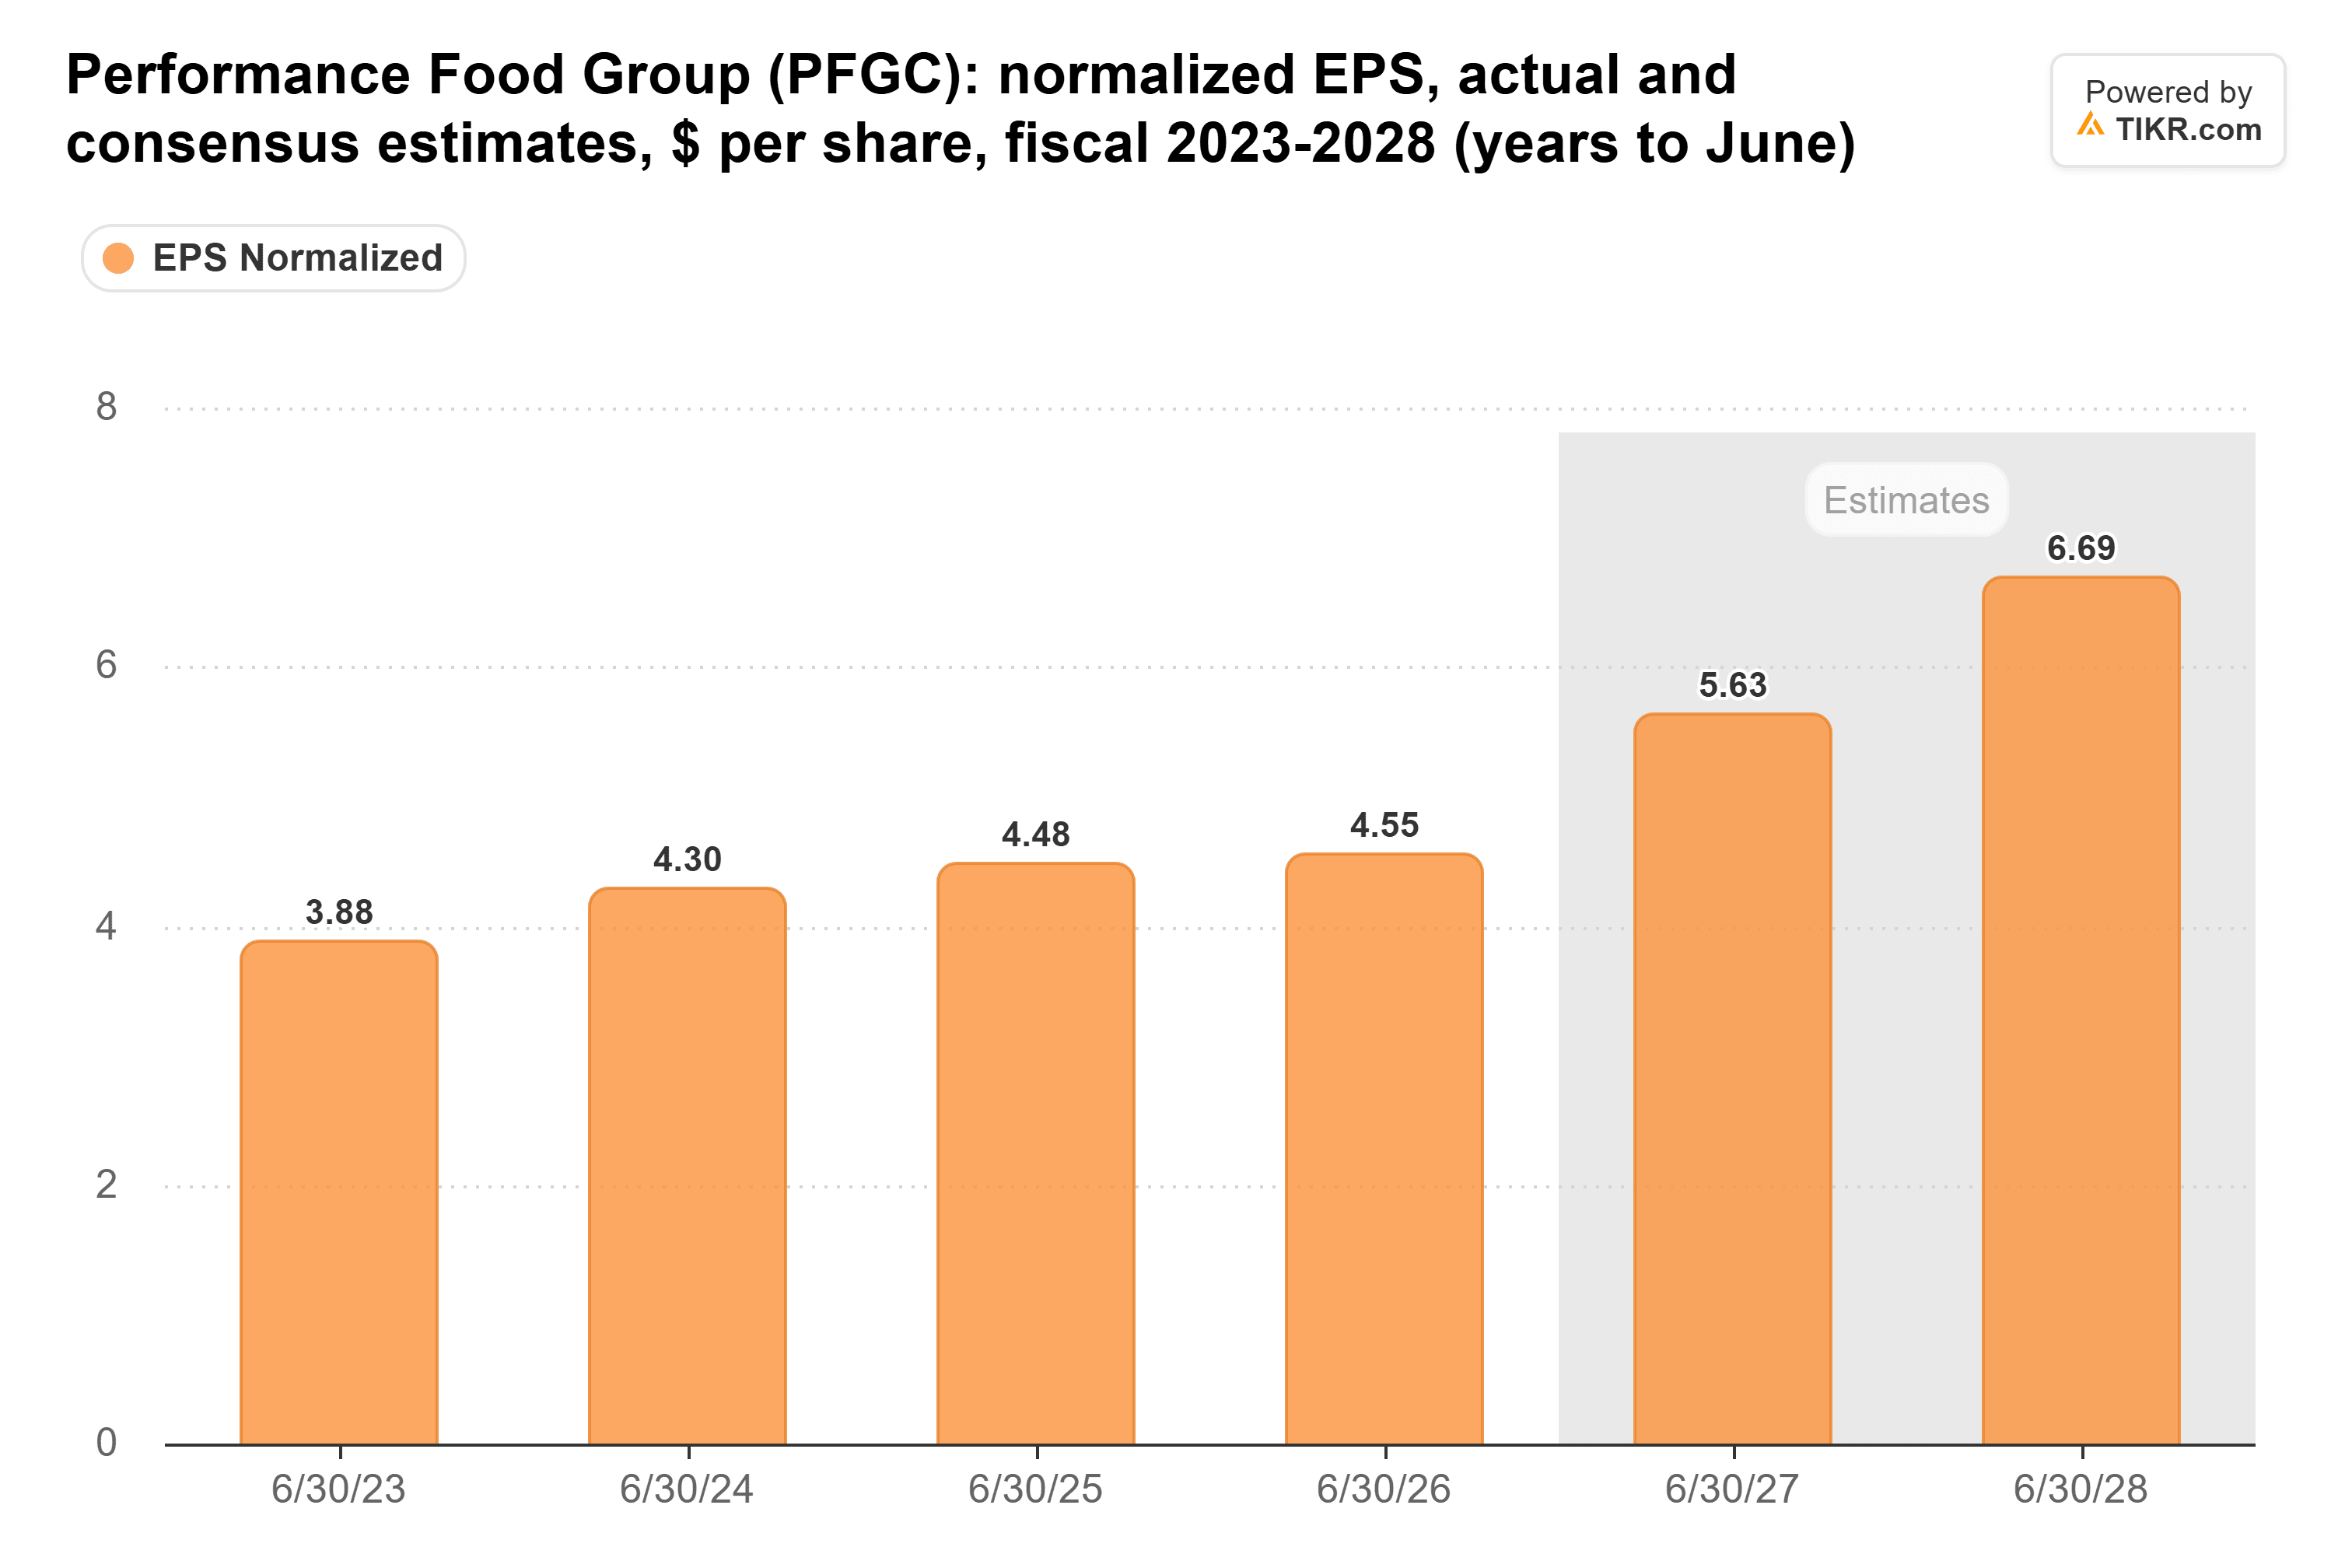
이는 정규화 EPS가 2024 회계연도 4.30달러에서 2026 회계연도 4.55달러로 증가했던 회사에서 올해 약 24%의 성장률을 의미합니다.
현재 주가에 매수한다는 것은 이러한 급등이 실현될 것에 베팅하는 것을 의미합니다.
주가는 아직 저렴하지 않습니다
퍼포먼스 푸드는 선행 이익 기준 18배에 거래되고 있습니다. 이는 5년 평균인 16배를 상회하지만, 7월 29일에 기록한 22배에는 훨씬 못 미치는 수준입니다:
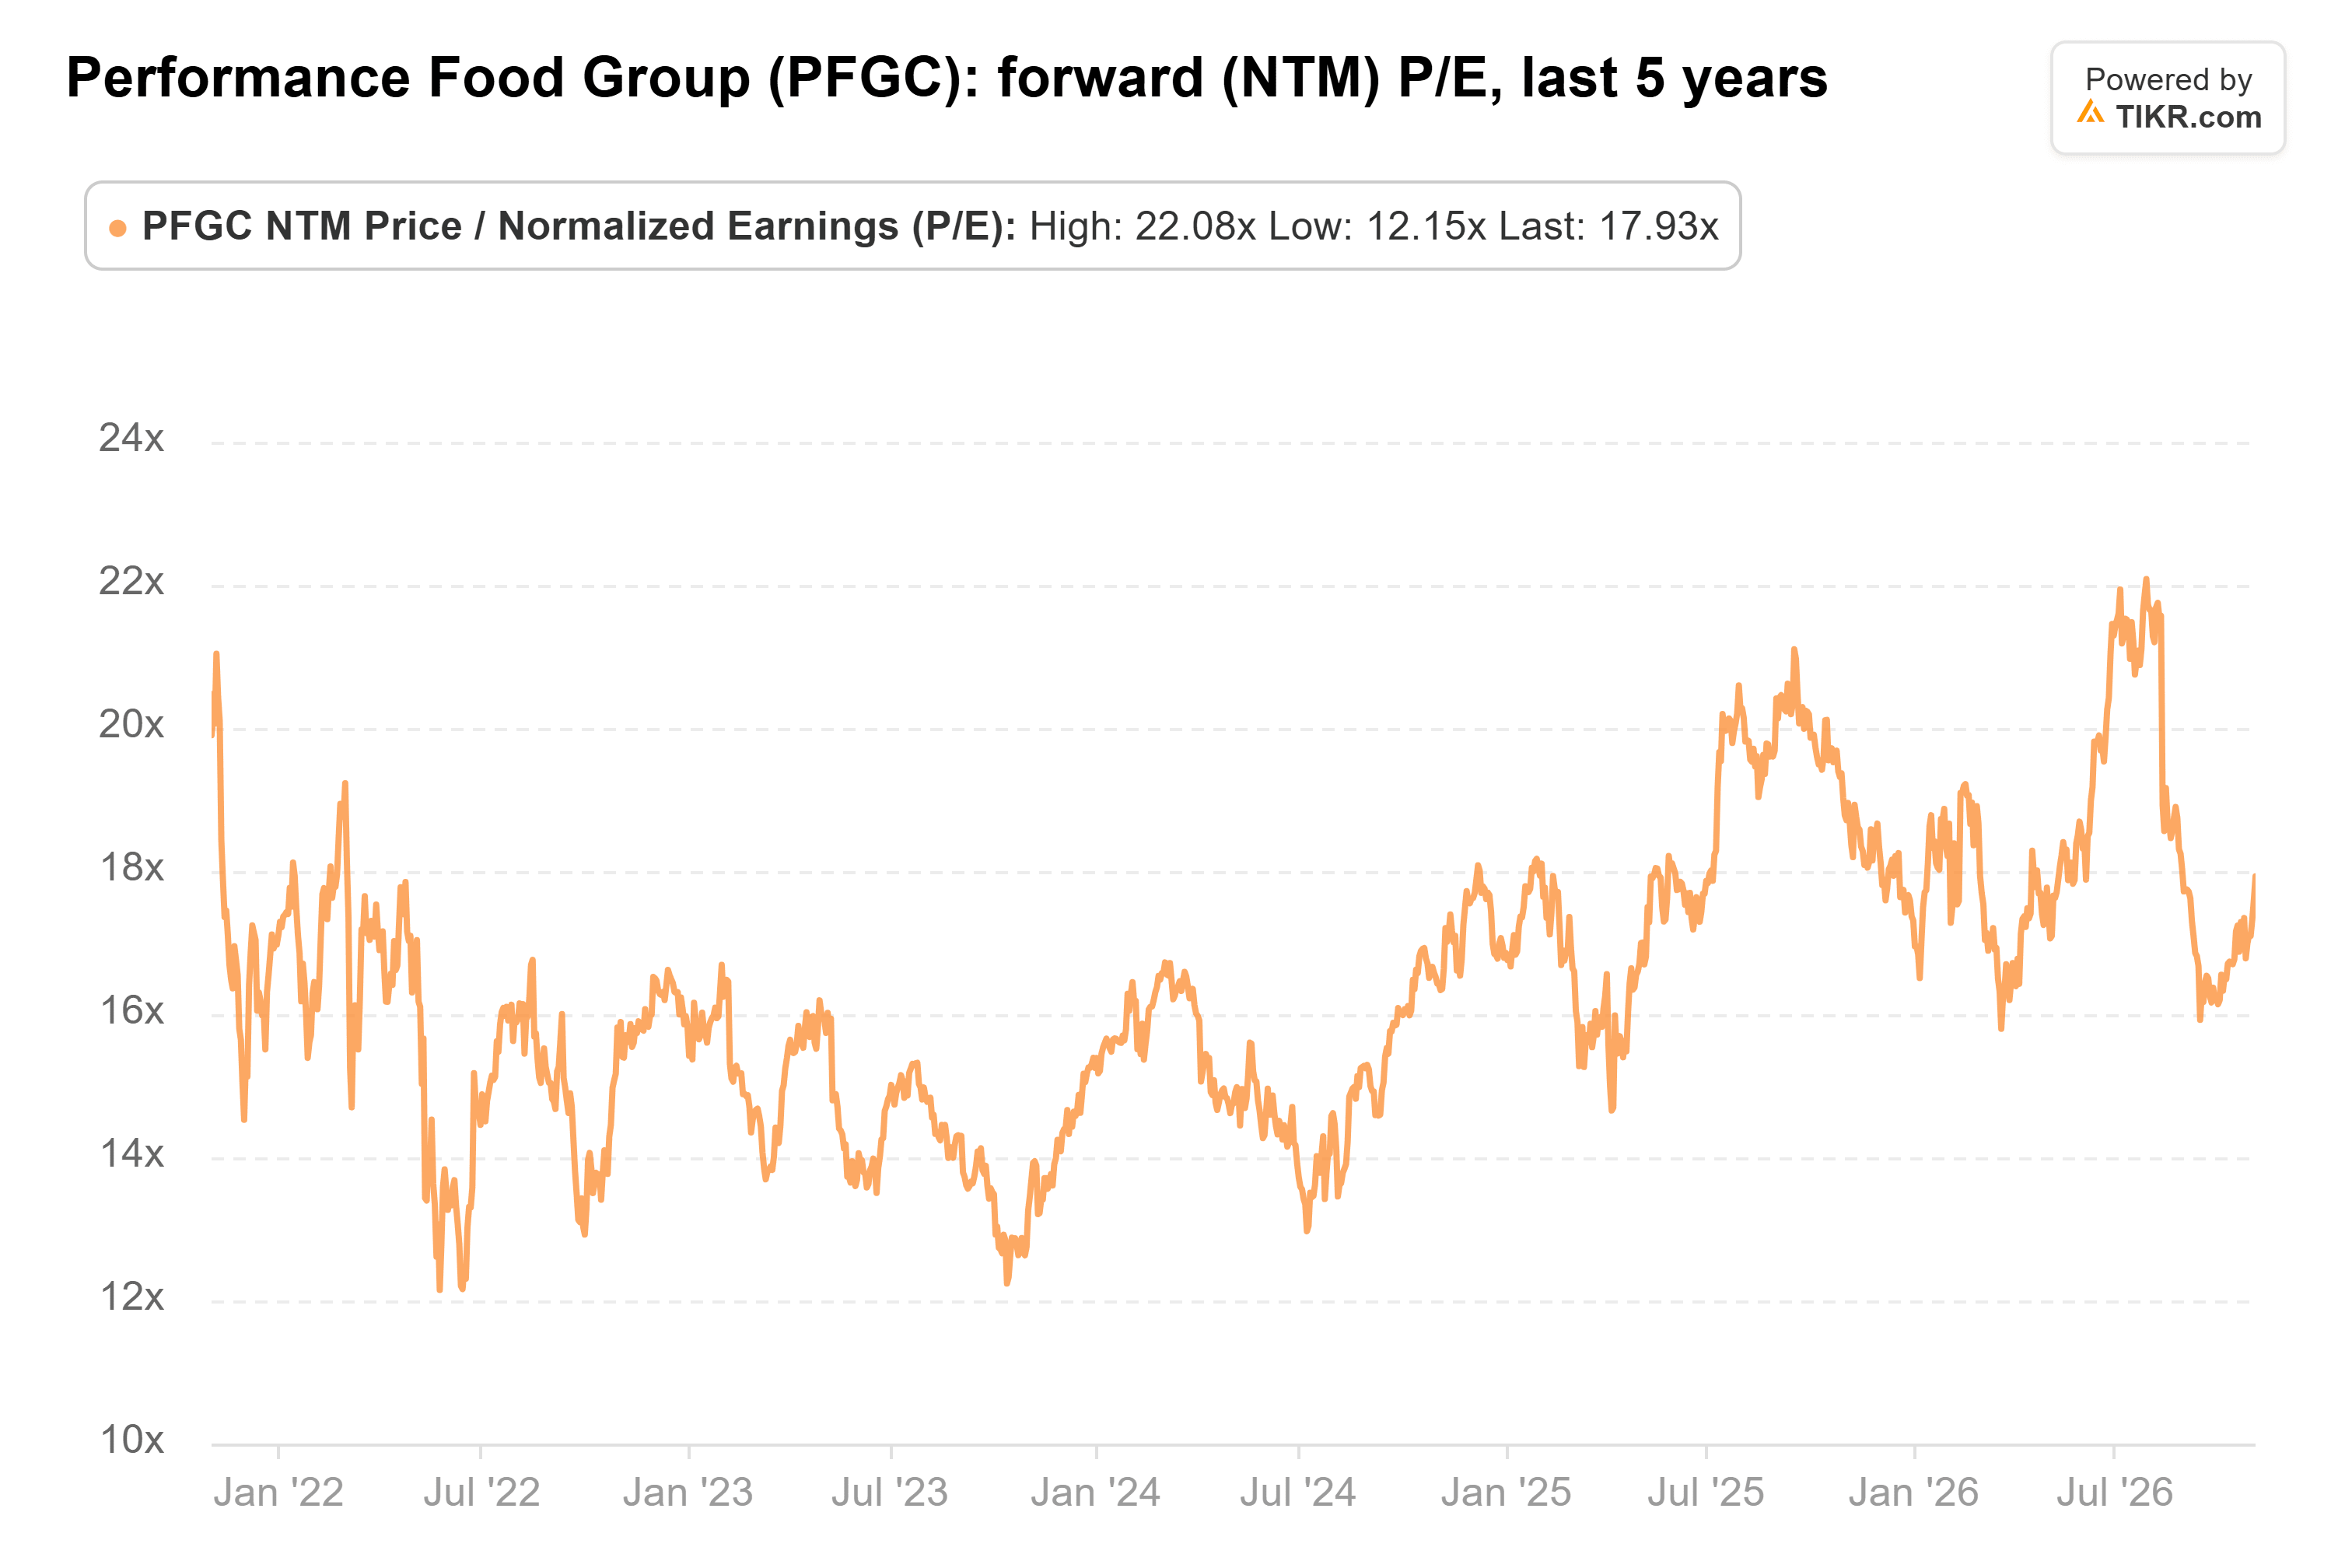
투자자들은 여전히 회사가 아직 달성하지 못한 이익에 대해 평소보다 높은 가격을 지불하고 있습니다.
애널리스트들도 신뢰를 잃지 않았습니다. 그들의 합의 목표가는 1년 전 121달러에서 현재 124달러로 상승했으며, 이는 월요일 종가 대비 23% 상승한 수치입니다. 13명의 애널리스트가 해당 주식을 추적하고 있습니다:
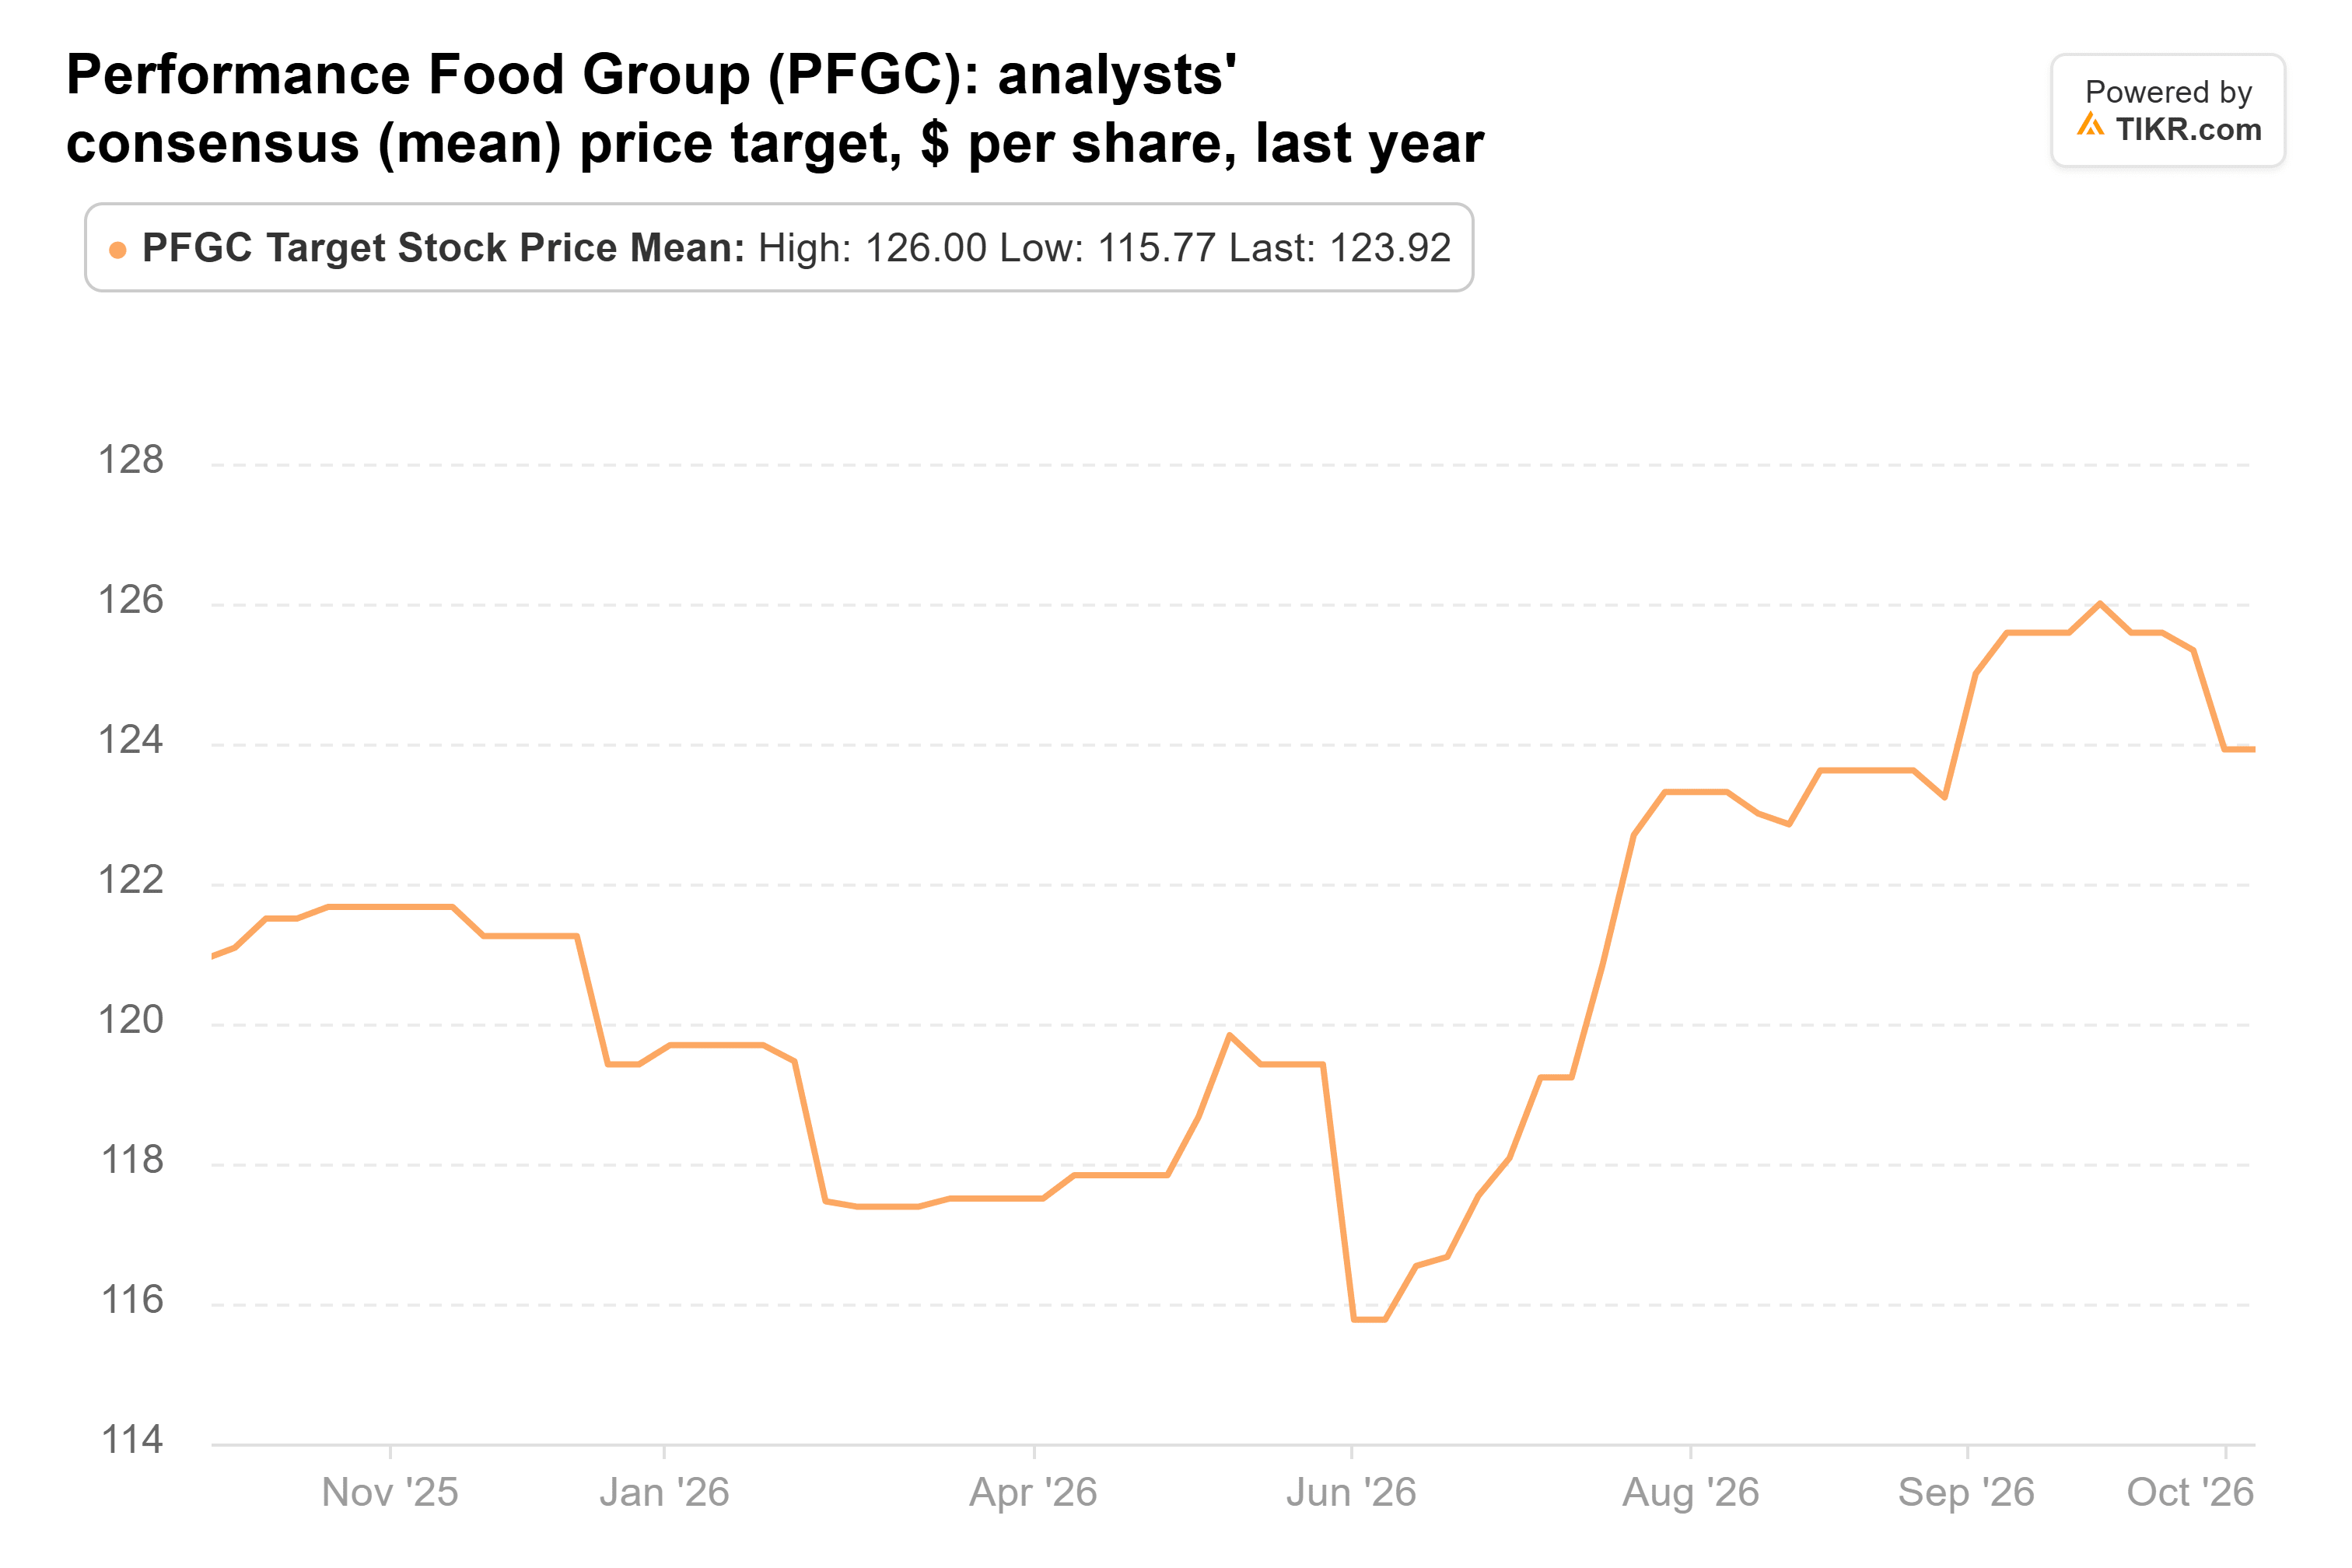
그러나 이 평균치 주변의 범위는 넓어졌습니다.
가장 높은 목표가는 136달러이며, 가장 낮은 목표가는 1년 전 114달러에서 79달러로 하락하여 현재 주가보다 낮은 수준입니다.
현재로서는 스테드패스트의 주장이 더 설득력 있습니다
제가 보기에, 스테드패스트가 이 수치들에서는 더 유리한 입장에 있습니다. 저는 2027 회계연도의 급등이 나타나기 시작하는 것을 확인하기 전까지, 특히 주당 성장이 매우 더뎠던 4분기 이후에 그 급등을 위해 주식의 평소 배수보다 높은 가격을 지불하고 싶지 않습니다.
가장 낮은 목표가가 79달러로 떨어졌다는 것은 적어도 한 명의 애널리스트가 그 급등이 실현되지 않을 경우 실질적인 하방 위험이 있다고 보고 있음을 의미합니다.
로브의 편에도 실질적인 지지 근거가 있습니다. 회사는 계속해서 케이스 물량을 늘리고 있으며, 합의 목표가는 올해 내내 소폭 상승해 왔습니다.
만약 추정치가 유지된다면, 그렇게 빠르게 이익을 성장시키는 비즈니스에 대해 18배는 그다지 높게 보이지 않을 것입니다.
11월 초의 실적 발표는 2027 회계연도 1분기, 즉 9월까지의 3개월을 다루므로, 그 급등이 시작되고 있는지에 대한 첫 번째 단서를 제공할 것입니다.
그런 다음 11월 16일까지 제출 예정인 13F 보고서는 서드 포인트가 9월까지 보유를 유지했는지, 그리고 스테드패스트가 나머지 지분도 매도했는지 여부를 보여줄 것입니다.
그렇다면 퍼포먼스 푸드 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 퍼포먼스 푸드의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정적 조언으로 의도된 것이 아니며, 어떠한 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!