핵심 요약
- 모건 스탠리는 11월 11일 Rocket Lab의 목표주가를 $105에서 $103으로 낮추고, 오버웨이트(Overweight) 등급을 유지했으며, 이는 11월 11일 종가 $66.15 대비 56% 상승 수준이다.
- Rocket Lab은 5월 고점 대비 56% 하락했으며, 3분기에 약 $24억 상당의 주식을 매각했고 Neutron의 첫 발사를 2027년으로 연기했다.
- $103 목표주가는 시장 평균인 $102에 근접하지만, 애널리스트들은 이제 2027년 정규화 EPS를 1년 전 16센트에서 하향 조정된 3센트로만 예상하고 있다.
- 수요는 강해 보이지만, $103은 Rocket Lab이 6월에 거래되었던 선행 매출 대비 62배 수준에 가까운 가격을 지불하는 것을 의미하므로, 이익 추정치의 하락이 멈출 때까지는 목표주가가 시기상조로 보인다.
Rocket Lab (RKLB)은 5월 고점 대비 56% 하락했지만, 모건 스탠리는 여전히 56% 상승할 것으로 보고 있다. 11월 11일, 애널리스트 Kristine Liwag는 목표주가를 $105에서 $103으로 낮추고 오버웨이트(Overweight) 등급을 유지했다. 주가는 그날 5.5% 상승해 $66.15에 마감했으며, 이는 4거래일 동안 44% 반등한 후의 마감이었다.
늦춰진 로켓과 많은 신규 주식
Rocket Lab은 예정된 Iridium Communications 인수를 위한 자금 조달을 위해 3분기에 약 $24억 상당의 주식을 매각했다. 가중 주식 수는 1년 전 5억 2900만 주에서 6억 5200만 주로 증가했다. 그런 다음 10월 14일, Neutron의 첫 발사를 2027년으로 연기했다.
11월 9일 발표된 실적은 73% 증가한 2억 6800만 달러의 역대 최고 매출을 기록했다. 그러나 GAAP 기준 손실은 주당 12센트로, 애널리스트 예상치인 7센트보다 컸는데, 이는 일회성 Iridium 거래 비용과 전환사채 상환 손실 때문이었다.
모건 스탠리는 거의 움직이지 않았다
Liwag는 1월 16일에 주식을 업그레이드하며 목표주가를 $67에서 $105로 올렸다. 그녀는 Rocket Lab을 "신뢰할 수 있는 장기 성장 옵션을 가진 전략적으로 중요한 다각적 우주 기업"이라고 불렀다. 그녀의 목표주가는 여전히 1월 대비 $2 낮은 수준에 불과하다.
수요는 그녀의 주장을 뒷받침한다: 9월 말 미수주잔고는 6월 대비 52% 증가한 35억 7000만 달러를 기록했다. TipRanks가 보도한 그녀의 11월 11일 보고서는 가격 책정도 지적했다. 여러 새로운 Neutron 계약이 이전 범위인 5000만~5500만 달러보다 높은 7000만 달러의 기본 가격을 포함하고 있다. 그녀의 가치 평가는 신규 주식을 고려하지만 Iridium의 수익은 제외한다.
TIKR는 Rocket Lab에 대해 22명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
Rocket Lab의 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. Rocket Lab의 애널리스트 등급 보기
$103은 그저 6월 가격의 재현인가?
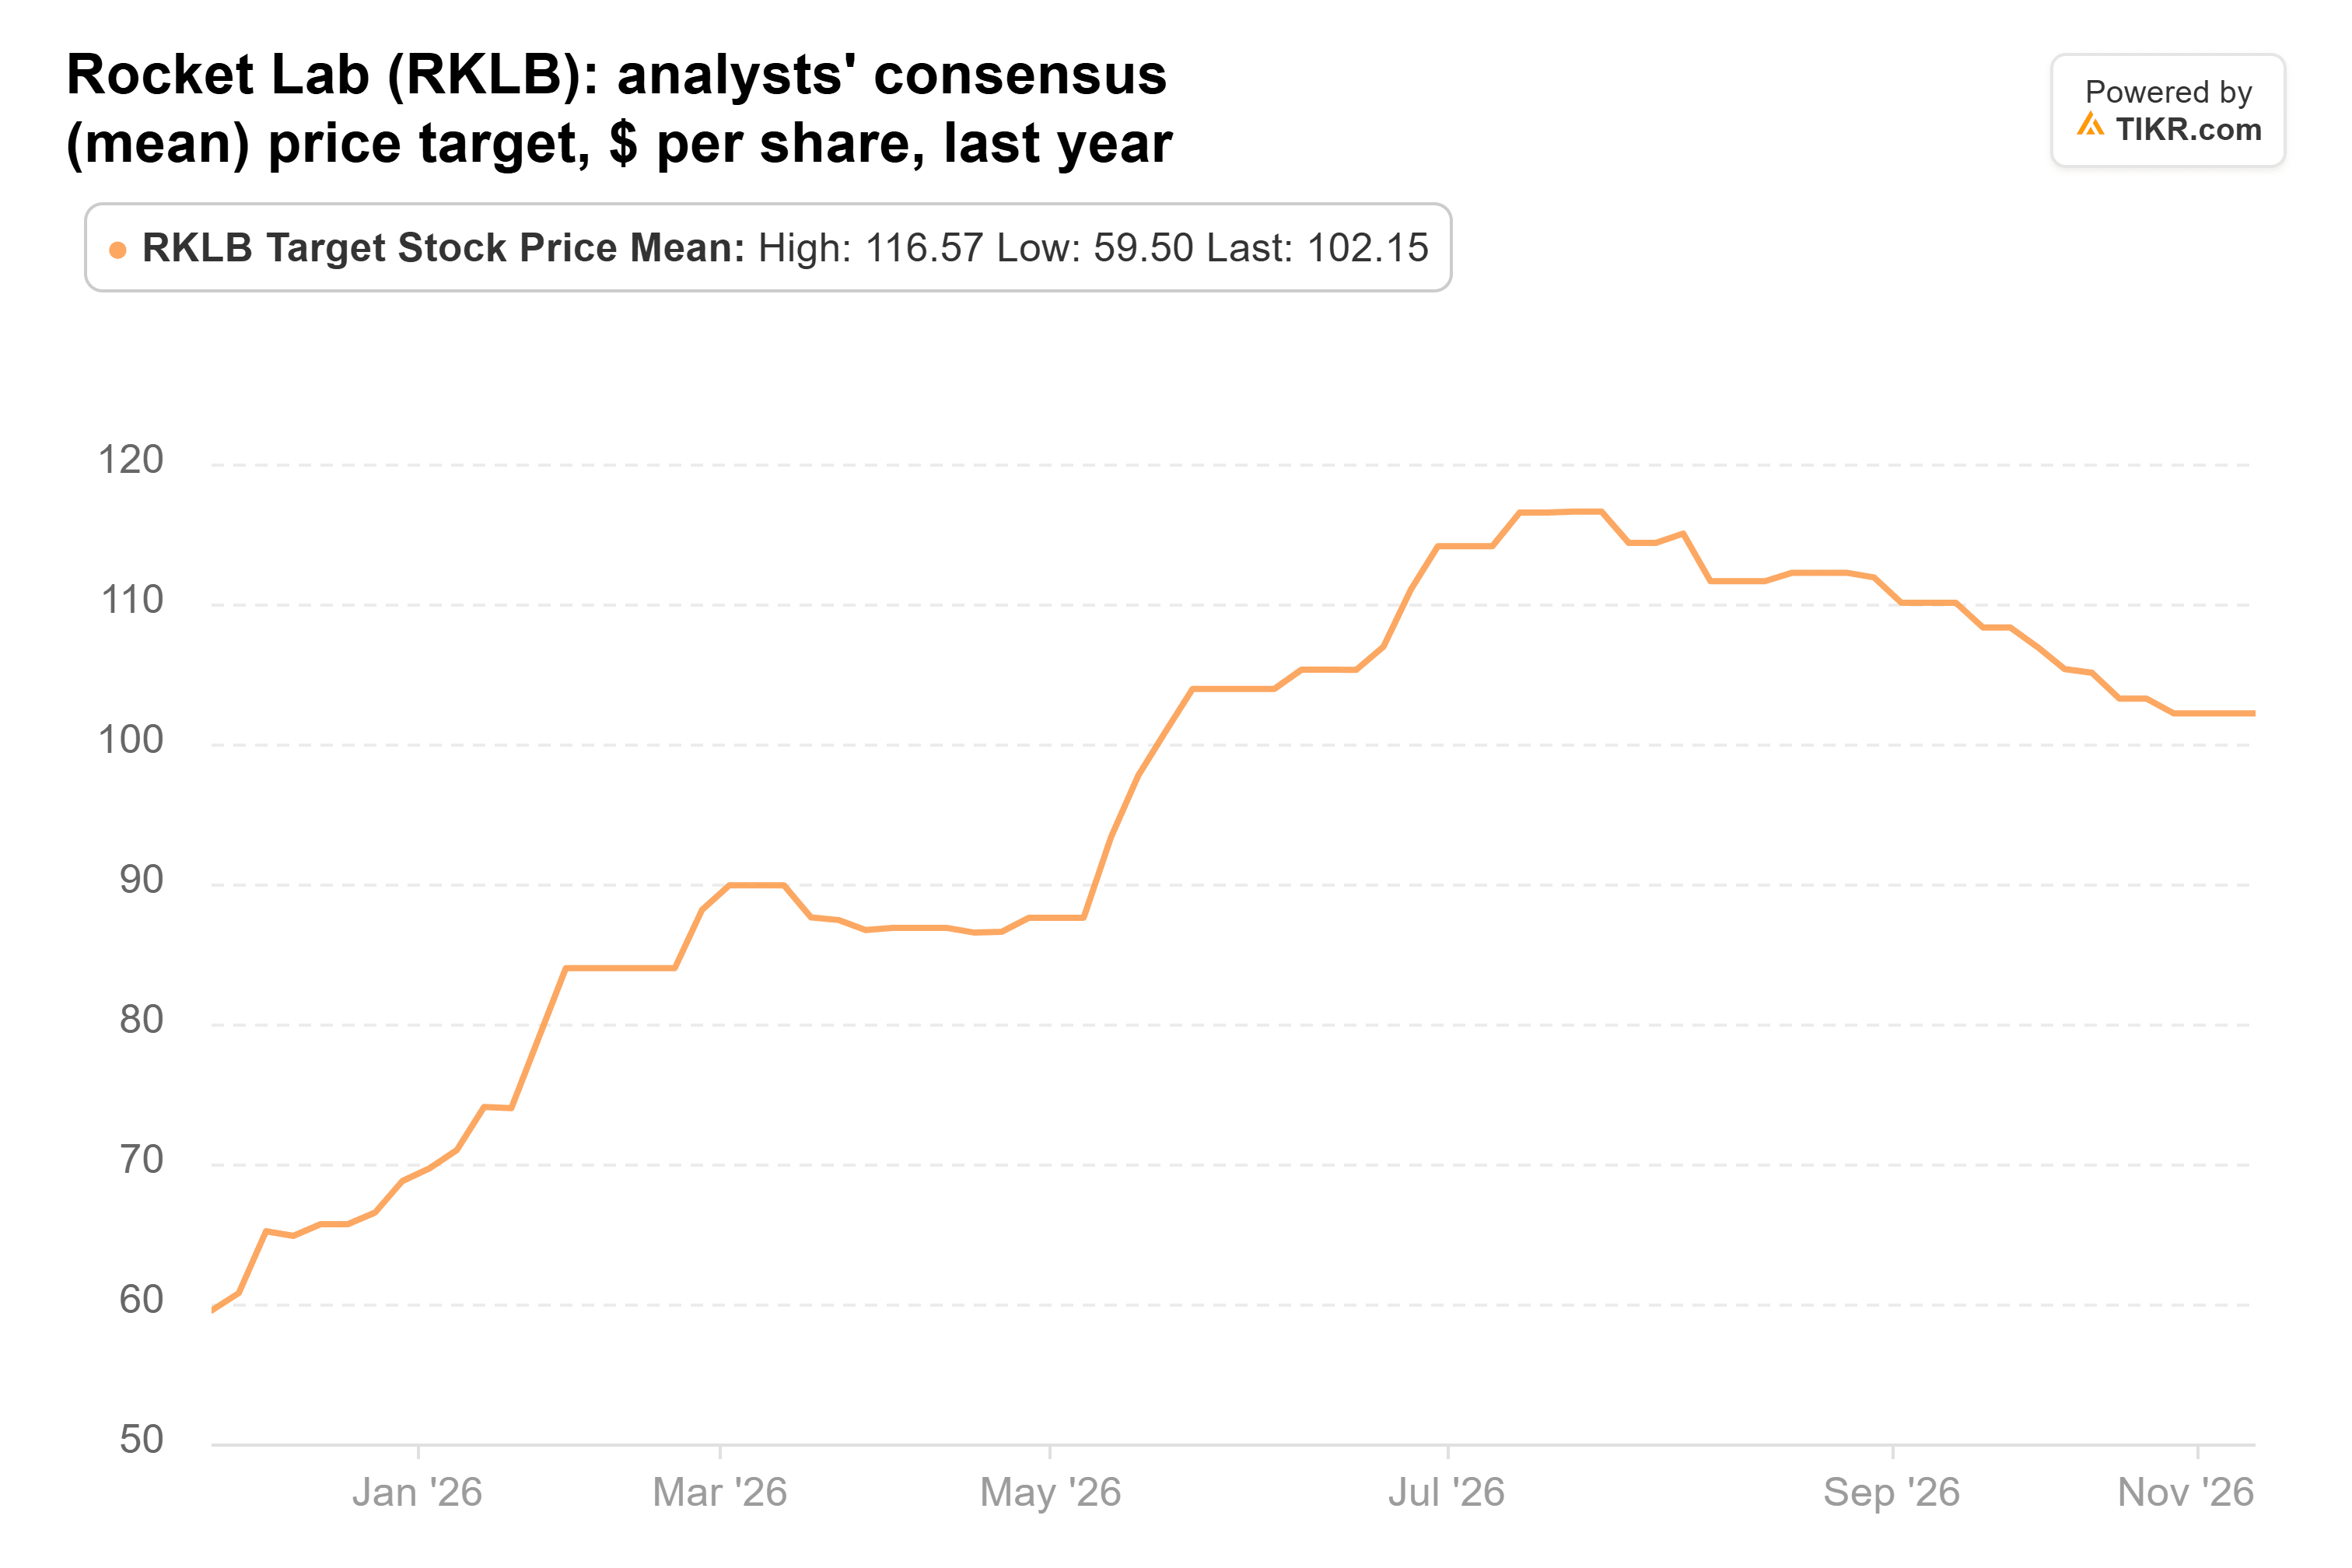
모건 스탠리의 $103 목표주가는 거의 정확히 시장 평균 목표주가인 $102와 일치한다. 이 평균은 7월 최고점인 $117보다 약 12% 낮은 수준으로, 주가의 하락폭보다 훨씬 작다.
이익 추정치는 훨씬 더 크게 하락했다. 애널리스트들은 이제 2027년 정규화 EPS를 1년 전 16센트에서 하락한 3센트로 예상하고 있다.

CFO Adam Spice는 Neutron에 대한 지출이 첫 발사 시점까지 높은 수준을 유지할 것으로 예상하며, Liwag도 동일한 비용을 지적했으므로, 이 추정치는 당분간 상승할 여지가 거의 없다.
9월 말 기준 Rocket Lab은 선행 매출 대비 36배에 거래되었으며, 5년 평균인 21배를 상회했다. 6월 말 $101.65에 마감했을 때는 62배에 거래되었다. 그 이후로 2027년 매출 추정치가 거의 변하지 않고 주식 수는 증가했기 때문에, $103의 주가는 그 6월 배수에 가까운 가격을 다시 지불하는 것을 의미한다.
추정치가 먼저 반전되어야 한다
Iridium 거래는 희석 위험을 추가한다. Iridium 주주들은 주당 $27 현금과 Rocket Lab 주식을 받는다. Rocket Lab 주가가 거래 종료를 앞두고 $67.50 이하의 평균을 기록하면, 그들은 거래가 허용하는 최대한의 Rocket Lab 주식을 받게 된다. 주가는 11월 11일 $66.15에 마감했는데, 이는 그 기준선 바로 아래이며, 거래는 2027년 중반 종료를 목표로 하고 있다.
Liwag가 수요에 대해 옳을 수 있지만, 56% 상승이 정당화되기 위해서는 그 추정치들의 하락이 먼저 멈춰야 한다. 2027년 초 발표될 4분기 실적은 그 추정치들이 바닥을 찾았는지 보여줄 것이다. 또한 Neutron의 1단계 탱크가 1분기 내에 자격 검증을 마칠 예정인지도 보여줄 것인데, Rocket Lab은 발사 일정을 정하기 전에 반드시 이 작업이 완료되어야 한다고 밝혔다.
그렇다면 Rocket Lab 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Rocket Lab의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저자 팀의 투자 또는 재정적 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!