핵심 요약
- 코인베이스 주가는 지난 한 달 동안(월요일 종가 기준) 13% 하락했습니다. 같은 기간 S&P 500은 1% 미만 상승했으며, 다른 암호화폐 관련 주식들도 코인베이스와 함께 하락했습니다.
- 이번 달 최악의 거래일은 10월 14일로, 코인베이스가 비트코인 개발자들에게 양자 컴퓨터에 대비한 준비를 시작하라고 요청한 후 주가가 4.9% 급락했습니다.
- 애널리스트들은 2026년 주당 정규화된(normalized) 손실이 $1.87일 것으로 예상하며, 주가는 선행 주가수익비율(P/E) 기준 약 169배에 거래되고 있습니다. 이는 5년 평균인 28.2배에 비해 높은 수준입니다.
- 코인베이스는 10월 29일 장 종료 후 3분기 실적을 발표할 예정이며, 이 실적 보고서에서 예상치가 상향 조정되는 모습을 보여주기 전까지는 주식을 대량 매수할 가치는 없다고 봅니다.
코인베이스 글로벌(COIN) 주가는 지난 한 달 동안(월요일 종가 기준) 13.3% 하락한 반면, S&P 500은 0.6% 상승했습니다.
이 카운트는 상대적 고점 근처에서 시작됩니다. 9월 18일, 비트코인이 $80,000를 돌파하며 상승하자 주가가 12% 급등했습니다. 그러나 그 상승세는 오래가지 않았고, 나머지 암호화폐 시장도 함께 약세를 보였습니다: 서클 인터넷 그룹(CRCL)은 같은 기간 11.3% 하락했고, 다른 암호화폐 관련 주식들도 하락했습니다.
가장 큰 변동을 보인 네 거래일은 서로 상쇄되는 경향을 보여, 대부분의 손실은 서서히 진행되는 '슬로우 블리드(slow bleed)' 형태였습니다.
코인베이스의 경고가 최악의 날에 터졌다
암호화폐는 이미 그 수학적 기반에 대해 불안해하고 있었습니다. 10월 7일, Dragonfly의 하십 쿠레시(Haseeb Qureshi)는 X에 게시물을 올리며 비트코인의 서명(signature)이 의존하는 문제에 대해 언급했습니다:
"분명히 말하자면, 이산 로그 문제(discrete log problem)가 고전 컴퓨터로도 깨질 수 있는 것으로 판명된다면, 사실상 끝난 거나 마찬가지입니다."
일주일 후인 10월 14일, 코인베이스는 이번 달 최악의 거래일을 맞았습니다. 회사가 비트코인 개발자들에게 지금 당장 양자 컴퓨터에 대비한 방어 체계를 구축하라고 요청한 후 주가가 4.9% 하락했습니다. 코인베이스는 고객을 위해 전체 비트코인의 약 5%를 보유하고 있으며, 네트워크 업그레이드에 수년이 걸릴 수 있다고 경고했습니다.
코인베이스는 오늘날의 양자 컴퓨터가 비트코인을 깰 수 있다고 주장한 적은 없습니다. 하지만 그만큼 많은 비트코인을 관리하는 회사가 수정하는 데 수년이 걸린다고 말하는 것은, 그 비즈니스가 기반을 두고 있는 자산에 대한 위협처럼 들립니다. 저는 이것이 장기적인 실질적인 문제이지만, 이번 달에 매도하는 약한 이유라고 생각합니다.
TIKR은 코인베이스에 대해 38명의 애널리스트를 추적합니다. 몇 명이나 "매수(Buy)" 의견을 내고 있을까요?
코인베이스에 대한 매수, 보유, 매도 등급의 전체 분포와 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 코인베이스의 애널리스트 등급 보기
제휴 계약은 계속 이어졌다
9월 28일, 시티그룹(C)은 코인베이스와의 파트너십을 확대해 시티의 기관 고객들이 스테이블코인 결제를 수락할 수 있도록 했습니다. 같은 날, CFTC는 코인베이스 자체의 청산소(clearing house)를 승인했습니다. 코인베이스는 또한 미국 개인 투자자들에게 IPO 배정을 개방하고, 결제 카드와 모바일 지갑을 위한 스테이블코인 계약도 체결했습니다.
그 어느 것도 주가를 지지하지 못했습니다. 코인베이스는 카드 계약이 체결된 같은 날인 10월 16일 5.8% 하락했습니다. 이 결제에 사용되는 USDC를 발행하는 서클도 상승세를 타지 못했습니다.
10월 29일이 진짜 시험대다
코인베이스는 10월 29일 목요일 장 종료 후 3분기 실적을 발표할 예정입니다.
기대치(bar)는 낮습니다. 애널리스트들은 매출이 약 $12억 정도로, 1년 전보다 약 37% 감소할 것으로 예상합니다. 이는 연속으로 3분기 동안 순손실(최근 2분기는 $3억 5950만 달러)을 기록한 것에 이은 것입니다. CFO 알레시아 하스(Alesia Haas)는 또한 2026년 비용이 (USDC 보상 제외) 2025년과 매우 유사할 것이라고 약속했기 때문에, 거래량 증가분의 대부분은 이익으로 연결되어야 합니다.
그러한 회복의 초기 신호가 있습니다. 바클레이즈는 이 주식에 대해 '언더웨이트(Underweight)' 등급을 부여했지만, 10월 7일 더 나은 3분기 거래량을 근거로 목표가를 $95에서 $149로 상향 조정했습니다. 시티는 10월 13일 목표가를 $230으로 올렸습니다.
이 가격에 코인베이스는 매수할 만한가?
문제는 수익입니다. 정규화된 주당순이익(EPS)은 2024년 $9.48, 2025년 $4.45였으며, 합의된 컨센서스는 2026년 $1.87의 손실을 예상하고 있습니다.
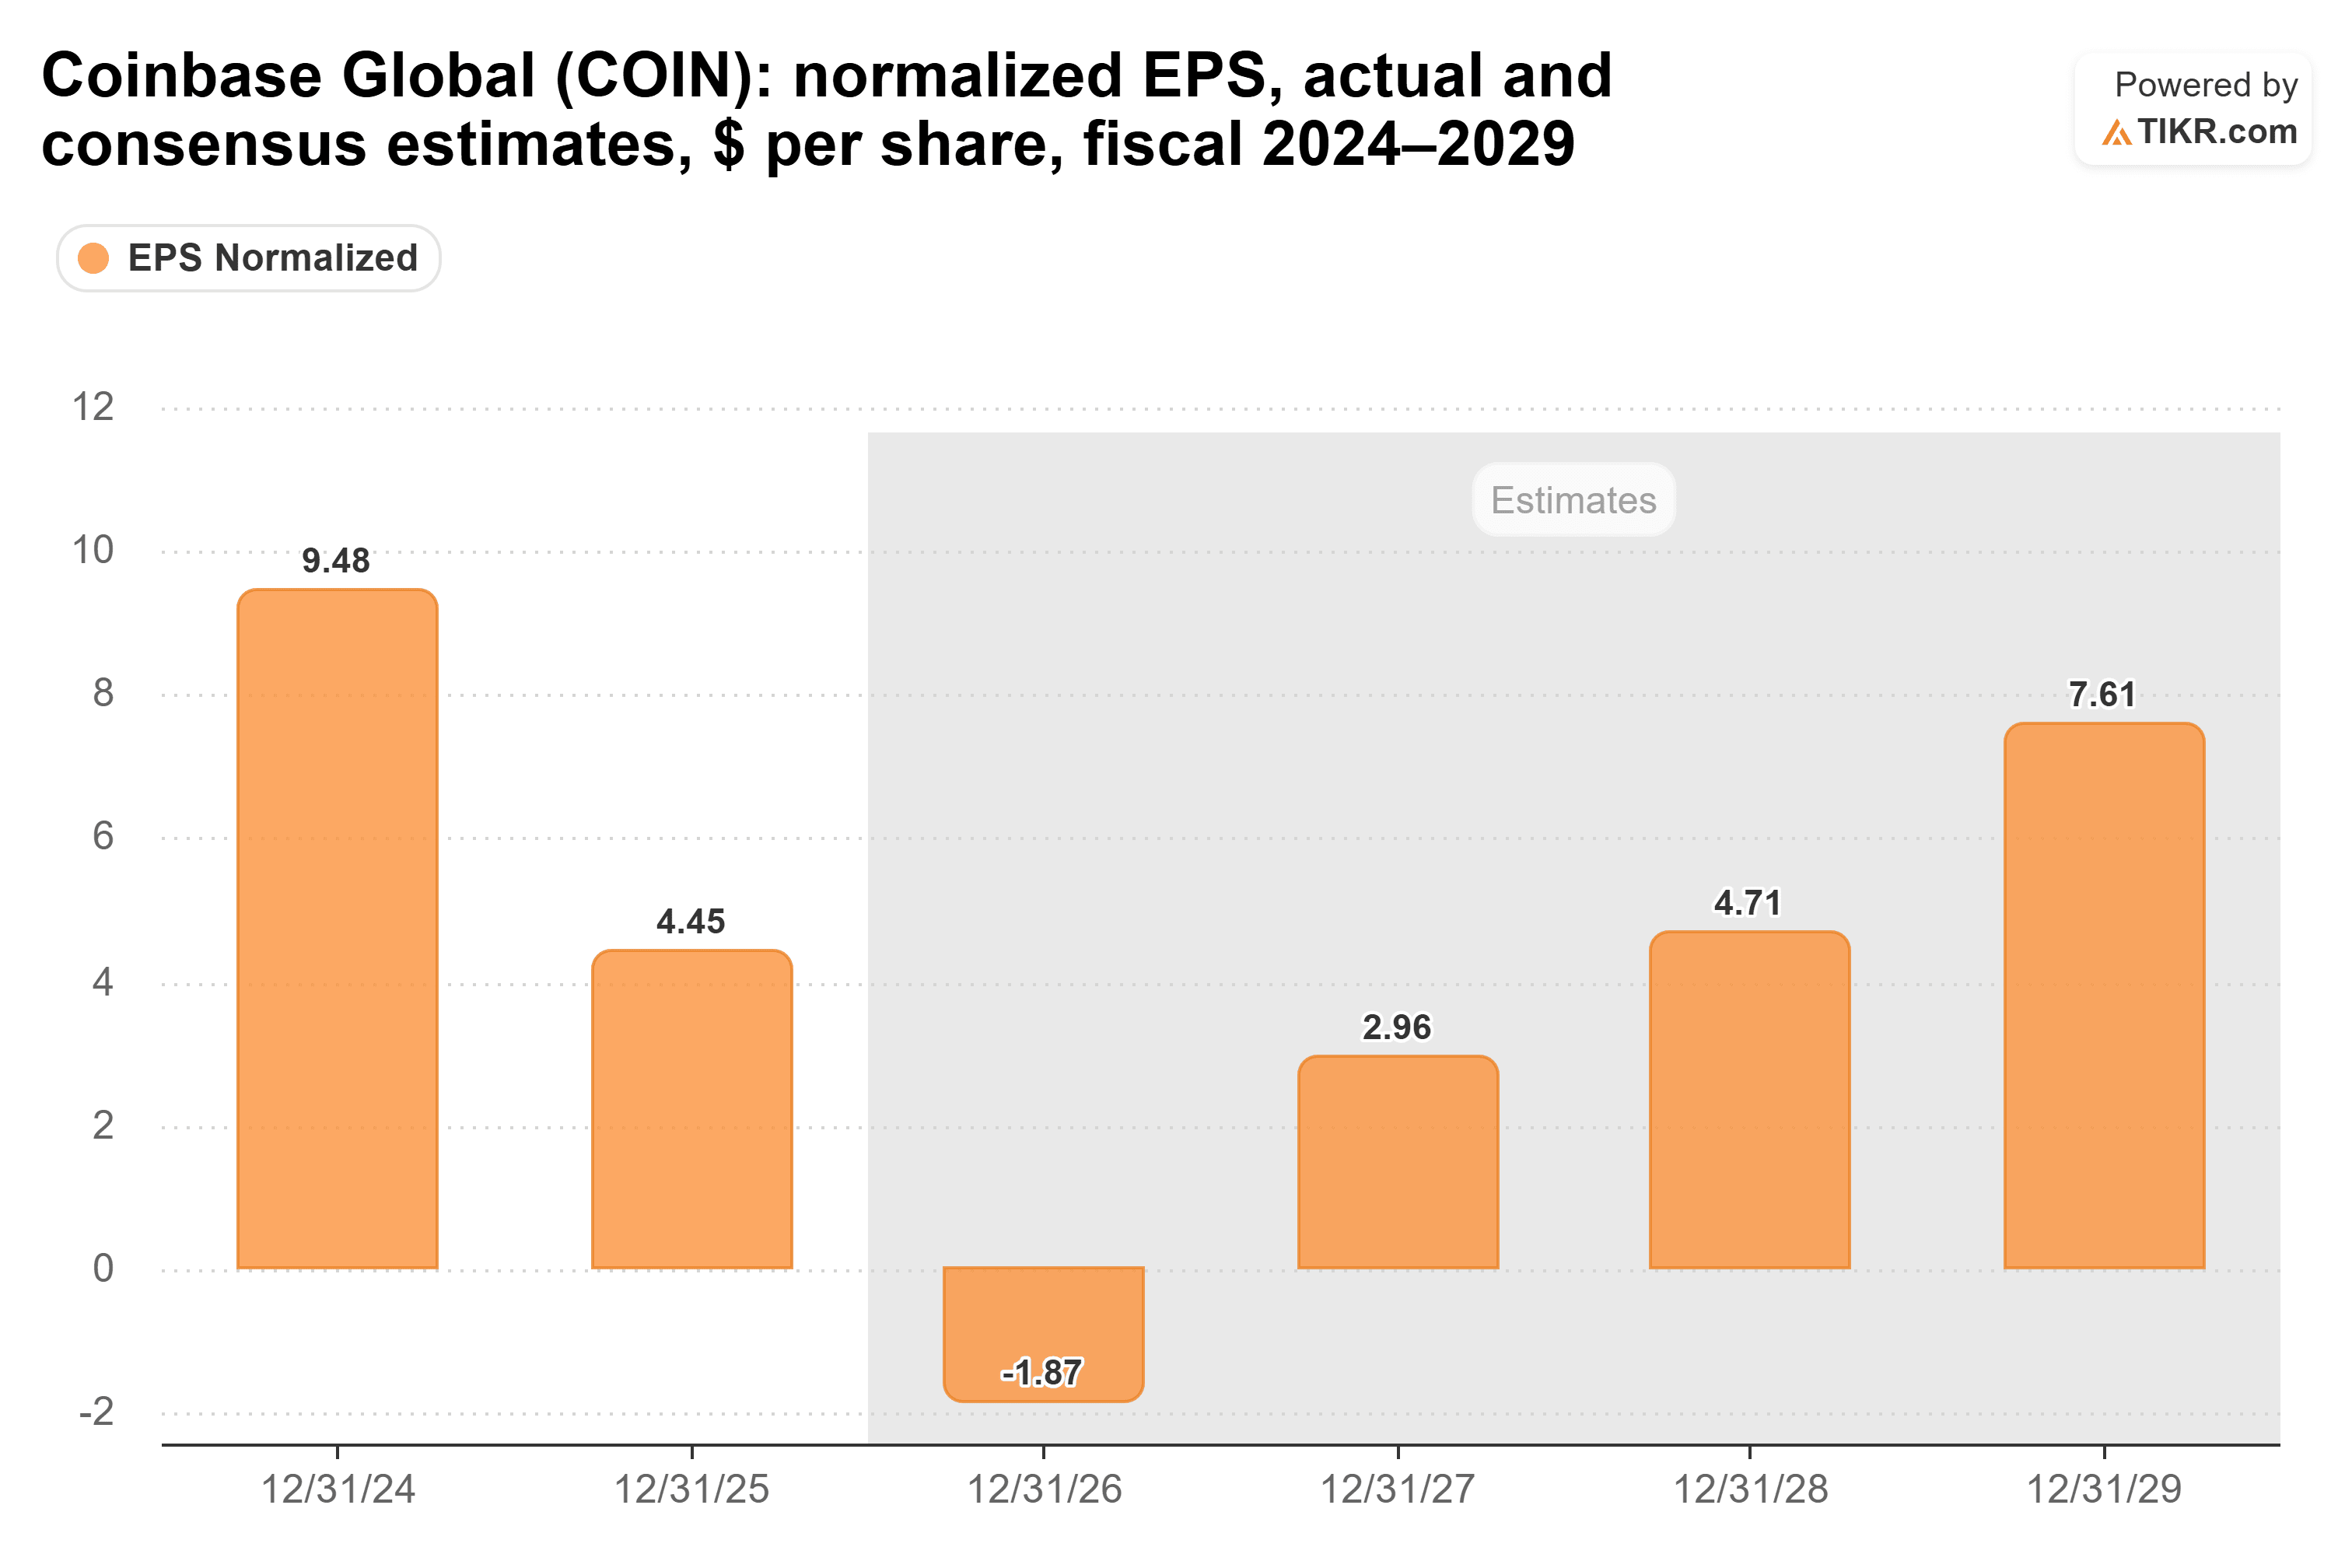
애널리스트들이 예상하는 2028년 $4.71조차도 2024년의 약 절반 수준입니다.
이는 주가가 자체 역사 대비 비싸게 평가되고 있음을 의미합니다.
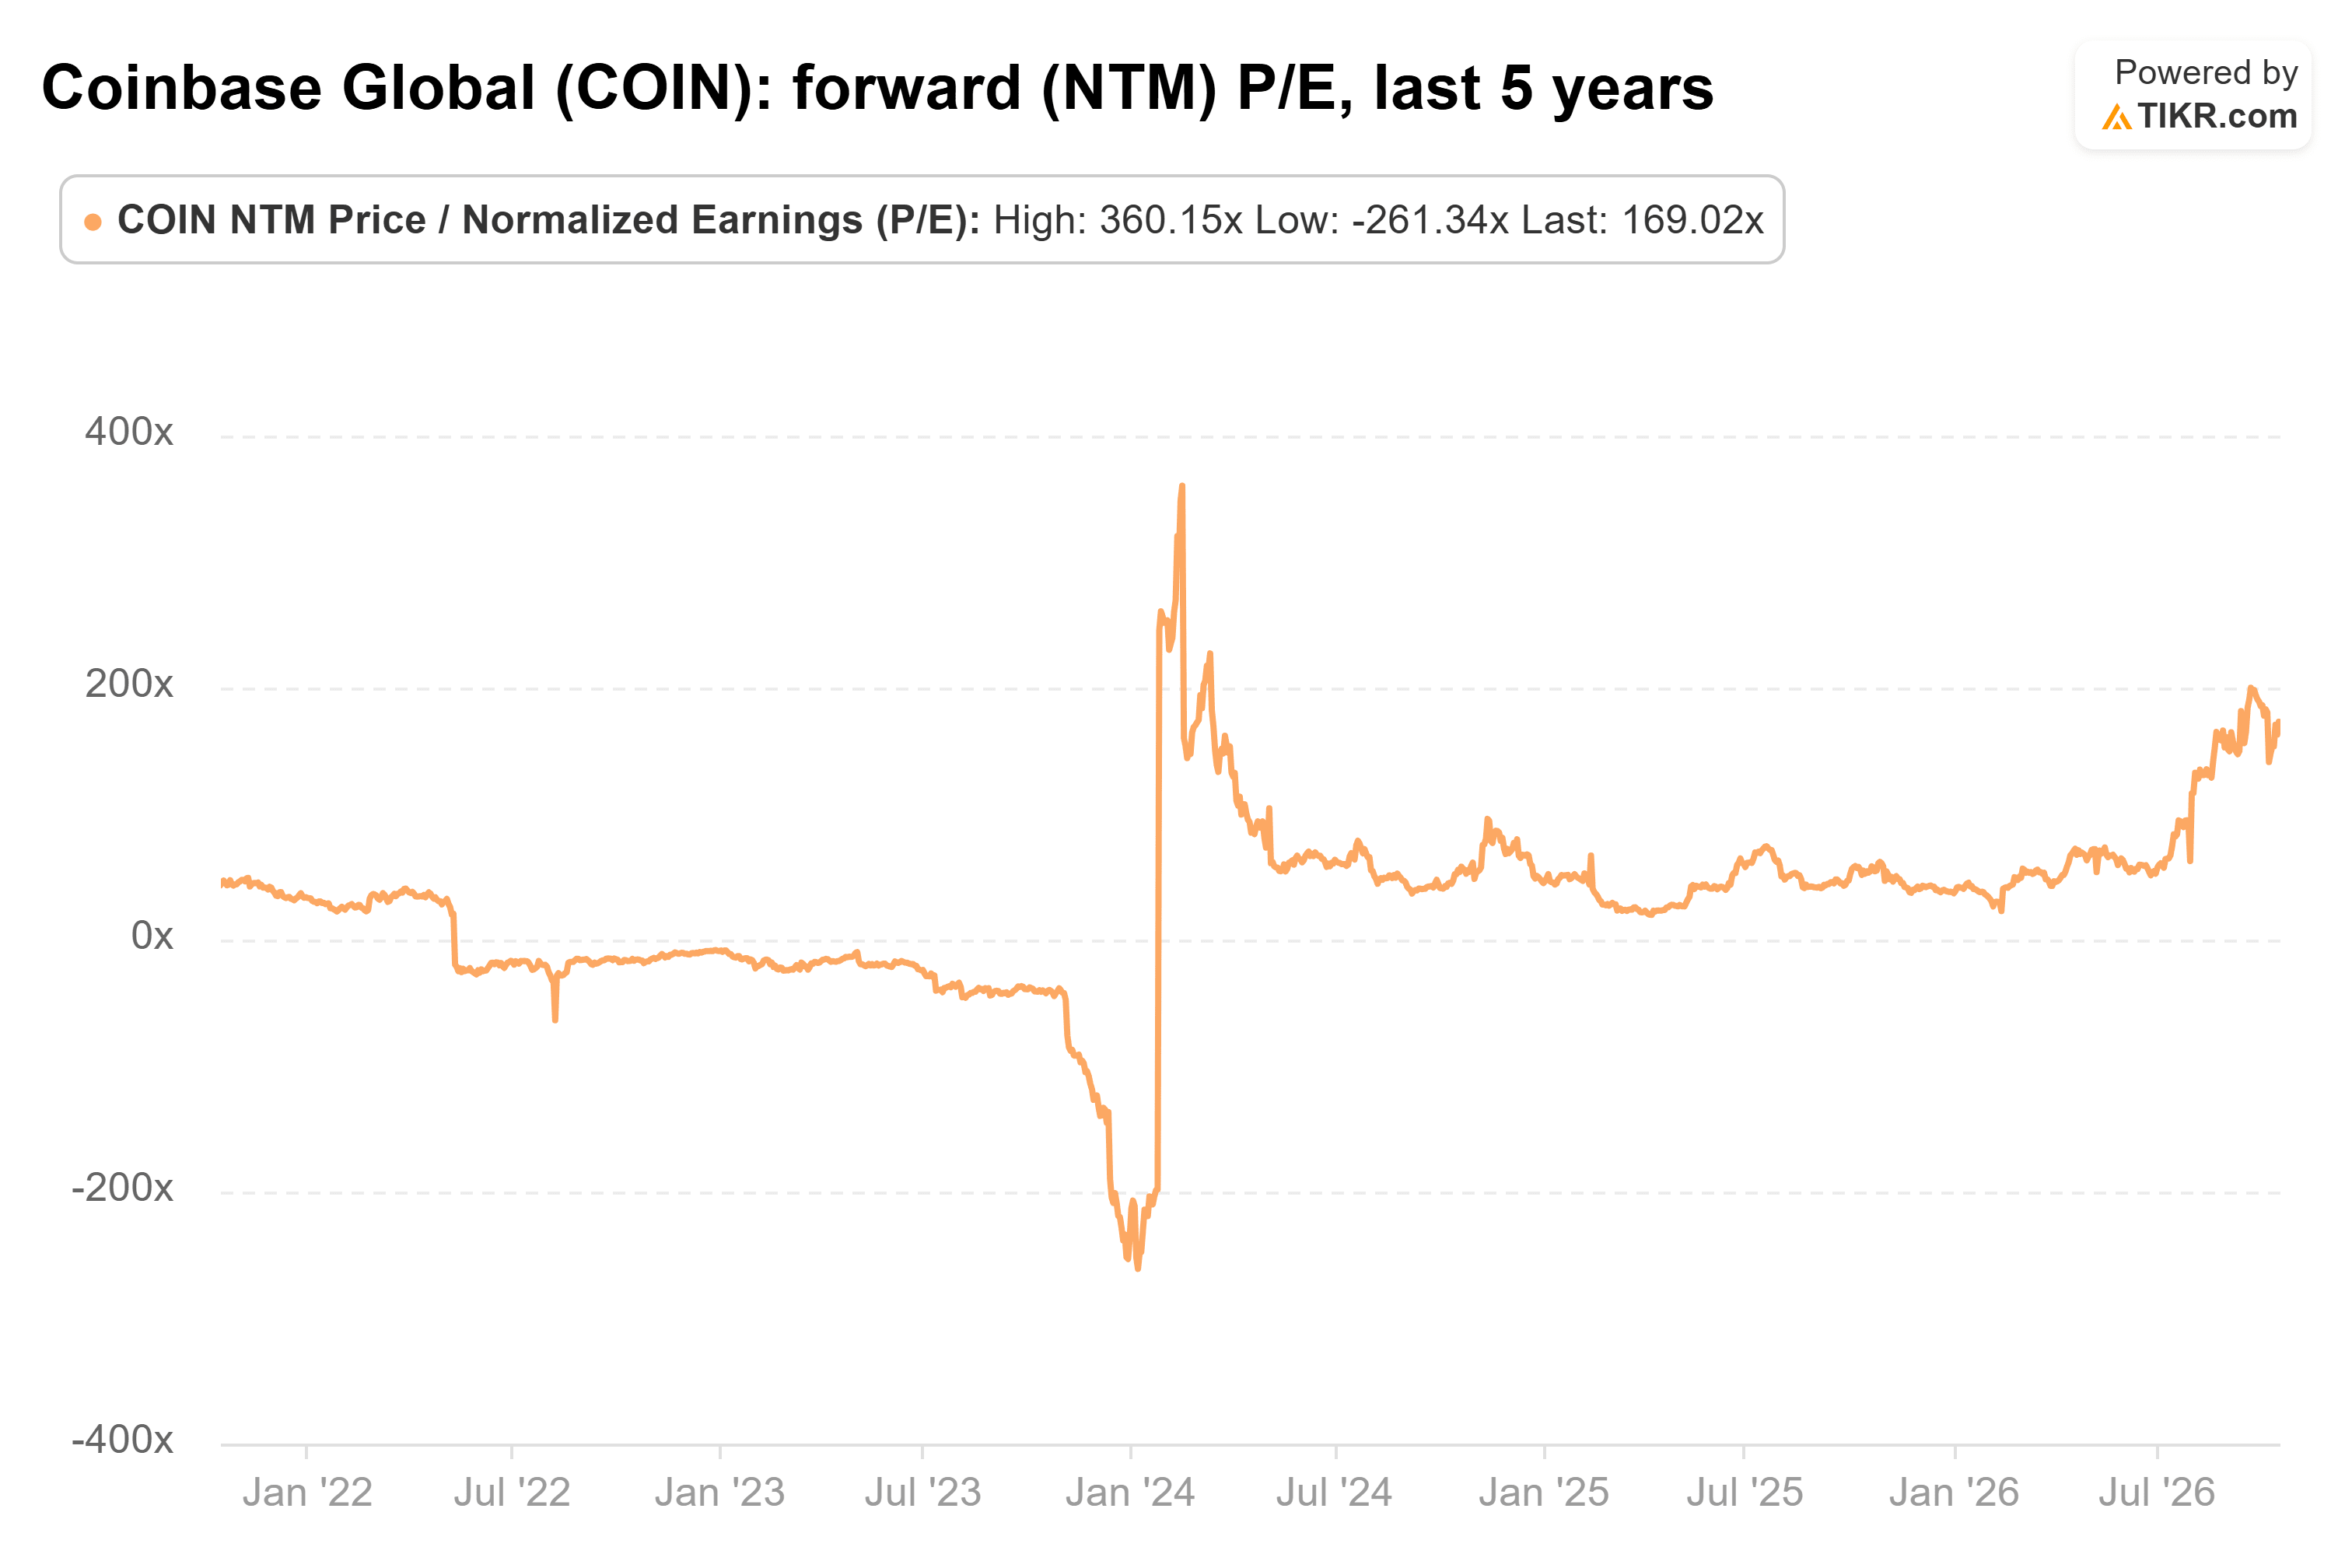
코인베이스는 금요일 기준 선행 주가수익비율(P/E) 169배에 거래되었으며, 이는 5년 평균인 28.2배에 비해 높습니다. (2024년 2월 360배로 정점을 찍은 바 있습니다.)
월스트리트의 평가는 더 관대합니다. 컨센서스 목표가는 1년 동안 약 $382에서 $212로 하락했지만, 여전히 월요일 종가보다 약 26% 높은 수준입니다.
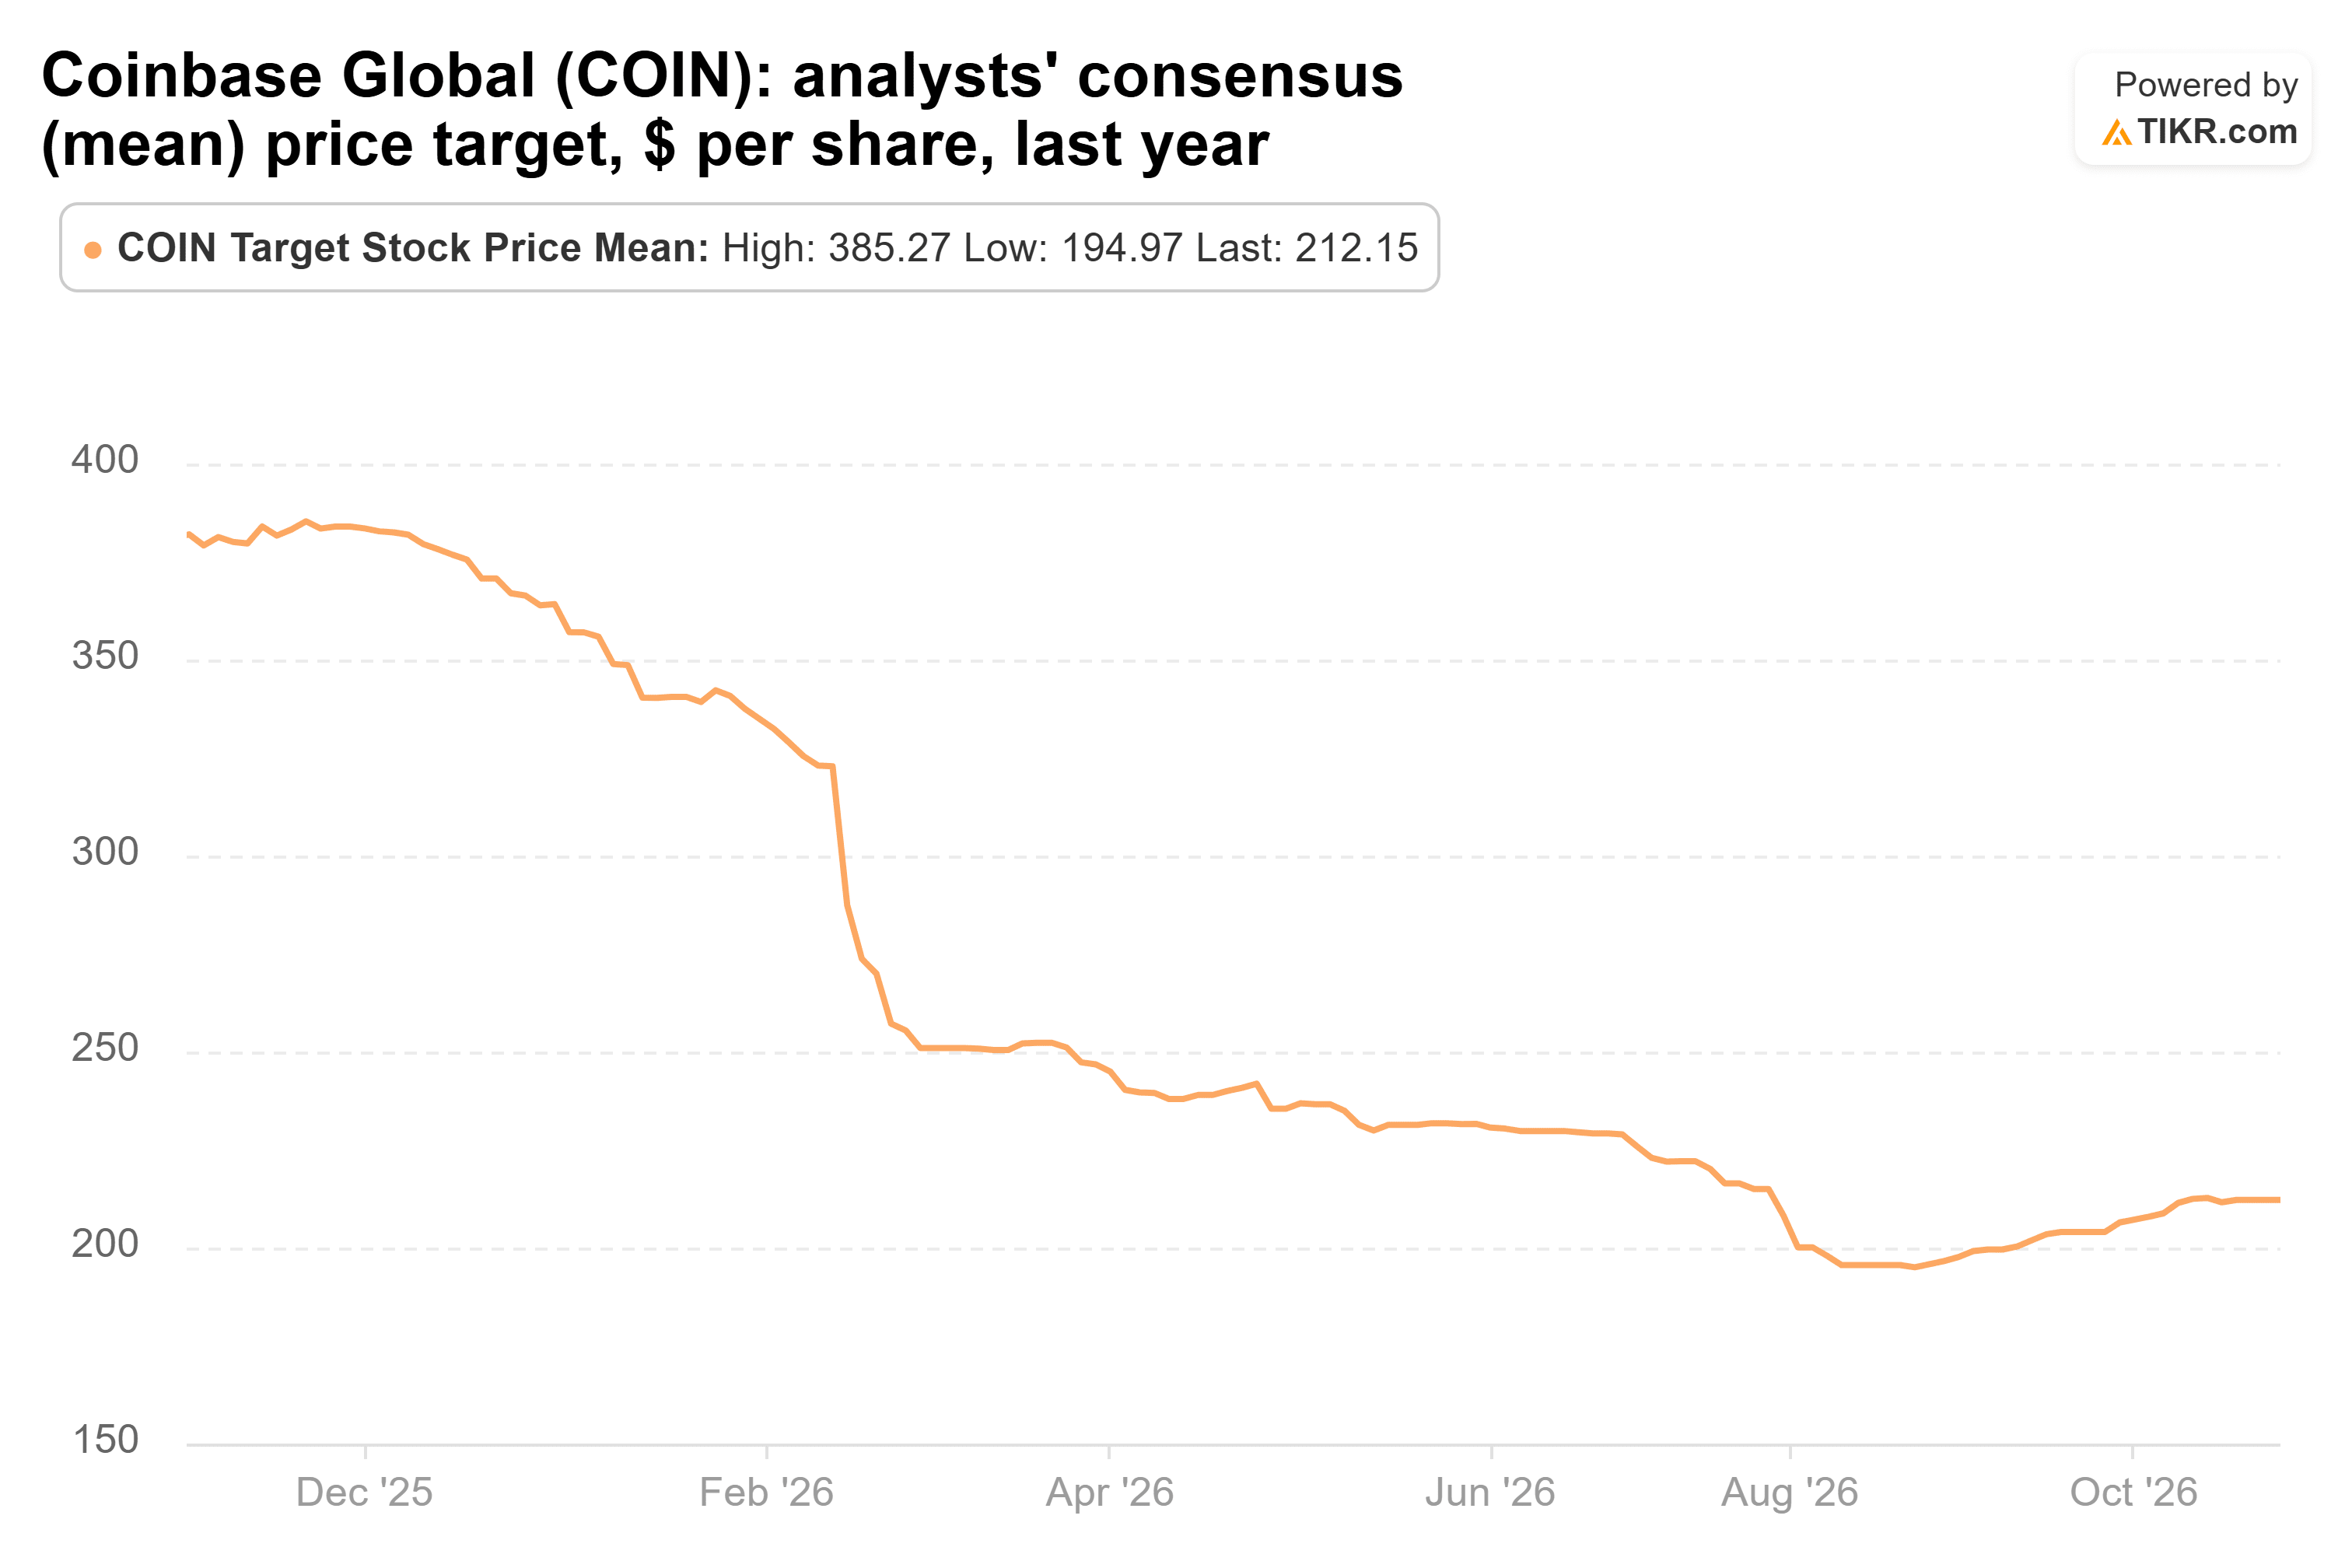
제 의견: 주가는 52주 최고점 대비 55% 하락했으며, 저는 여기서 매도하지는 않을 것입니다. 하지만 10월 29일 실적 발표에서 예상치가 상향 조정되는 모습을 보여주기 전까지는 대량 매수하지도 않을 것입니다.
물론, 암호화폐는 수익 예상치보다 빠르게 움직이며, 비트코인 강세장은 숫자가 따라잡기 훨씬 전에 주가를 끌어올릴 수 있습니다.
그렇다면 코인베이스 주식의 실제 가치는 얼마일까?
TIKR을 사용하면 1분도 채 걸리지 않아 어떤 주식의 미래 가치를 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 코인베이스가 얼마나 가치가 있을지 확인하세요. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정할 수 있습니다. 무료로 사용 가능합니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정적 조언을 위한 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식들에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!