주요 요점
- 셰브론의 3분기 조정 주당순이익(EPS)은 4.88달러 컨센서스를 상회한 5.28달러를 기록했으며, 하류 부문 이익이 49억 달러로 4배 이상 증가했습니다.
- 주가는 52주 최고치 대비 약 10% 하락했는데, 이는 중간선거에서 민주당의 압승과 이란 평화 협상이 원유의 전쟁 프리미엄을 빼앗았기 때문입니다.
- 셰브론은 4분기에 헤스 미드스트림 매각으로 인해 30억~40억 달러의 세후 비용을 기록할 것으로 예상합니다.
- 토탈에너지는 셰브론이 운영하는 미국 해상 탐사 블록 26개에 합류하며 탐사 지출이 50% 증가하고 있으며, 다음 보고일은 1월 29일입니다.
셰브론 (CVX)은 3분기 조정 이익을 거의 3배로 늘렸습니다. 그 후 원유 트레이드가 반전되었습니다.
조정 이익은 104억 달러, 즉 주당 5.28달러를 기록했으며, 이는 1년 전 1.85달러와 4.88달러 컨센서스를 상회한 수치입니다. 한편, 토탈에너지 (TTE)는 셰브론이 운영하는 미국 해상 탐사 블록 26개에 진입하기로 합의함에 따라, 셰브론의 새로운 원유 탐사 활동에 외부 자본이 유입되고 있습니다.
에너지주는 11월 4일 중간선거에서 민주당의 압승이 원유의 이란 전쟁 리스크 프리미엄을 약화시킨 데 따라 하락했습니다. 이란 평화 협상은 이미 며칠 전부터 해당 섹터에 부담을 주고 있었습니다.
셰브론은 금요일 213달러에 마감했으며, 이는 236달러 고점 대비 약 10% 하락한 수치입니다. 총수익 기준으로는 2026년 현재 40% 상승했습니다.
정제 부문이 분기를 이끌다
상류 부문이 보통 헤드라인을 장식하곤 합니다. 이번에는 하류 부문이 주도했는데, 정제 제품 마진 상승으로 이익이 11억 달러에서 49억 달러로 급증했습니다.
- 미국 정제소는 하루 109만 배럴의 원유 처리량 기록을 세우며 약 98% 가동률을 유지했습니다.
- 상류 부문 이익은 33억 달러에서 57억 달러로 증가했습니다.
- 총 부채는 35억 달러 감소했고, 순부채는 분기 동안 78억 달러 감소했습니다.
생산량은 1년 전보다 하루 109,000배럴(석유 환산) 감소했으며, 이는 주로 가격 상승에 따른 권리 비율 하락과 중동 지역 차질 때문입니다. 가격이 그 역할을 했습니다.
다음은 실적 상회를 뒷받침한 현금 흐름입니다.
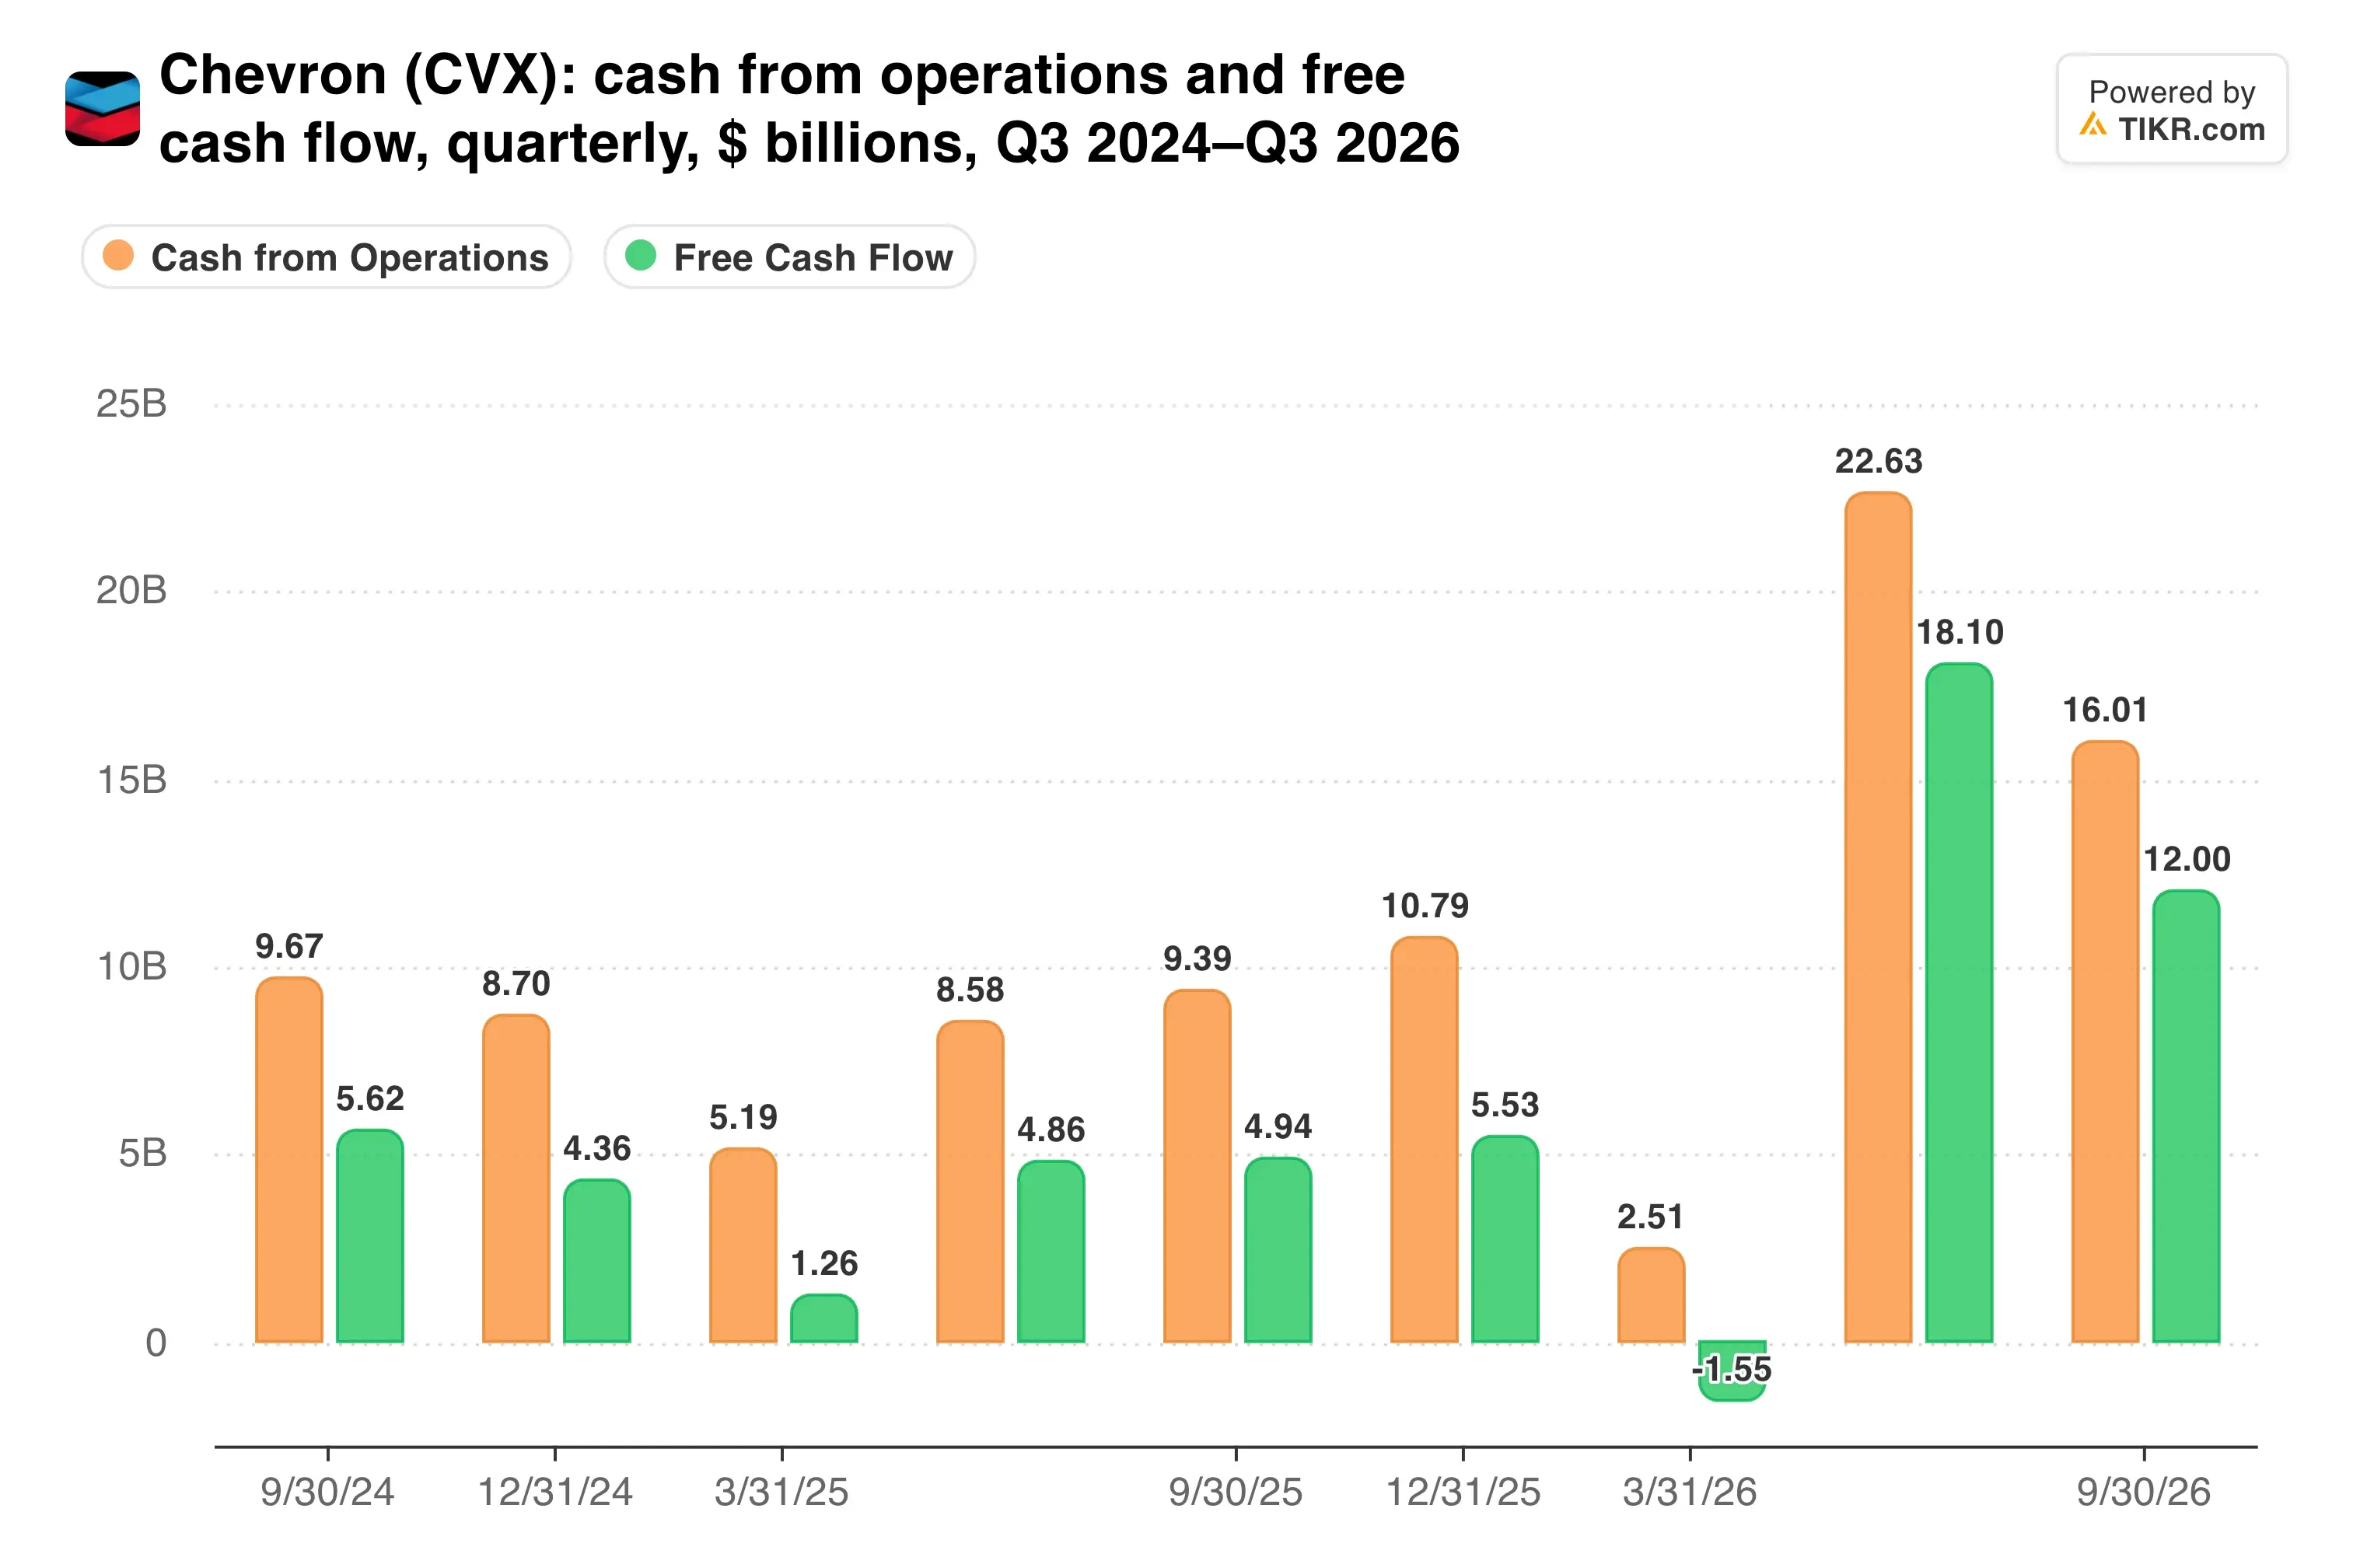
영업 현금 흐름은 160억 달러에 달했고, 자유 현금 흐름은 120억 달러를 기록했습니다.
다음 배럴을 찾기 위해 지출 증가
셰브론은 2025년 수준 대비 탐사 지출을 50% 증가시키고 있으며, 경영진은 전망에 대한 자신감이 수년 만에 가장 높다고 밝혔습니다.
마이크 워스 CEO는 실적 발표에서 논리를 설명했습니다: "우리는 공급 제약이 있는 시장에 더 많은 에너지를 공급하기 위해 재투자하고 있습니다."
파이프라인은 넓습니다. 셰브론의 베네수엘라 합작 투자는 향후 5년간 70억 달러를 투자할 계획이며, 이라크는 서부 쿠르나-2 계약에 대해 셰브론과 합의에 도달했다고 발표했습니다.
동시에 정리 작업도 진행 중입니다. 헤스 미드스트림과 DJ 분지 미드스트림 매각은 부채를 분리하고 수익률을 높일 것이며, 새로운 계약으로 바켄 미드스트림 비용이 약 50% 절감될 것입니다.
월스트리트는 이익이 계속 증가할 것으로 예상합니다...
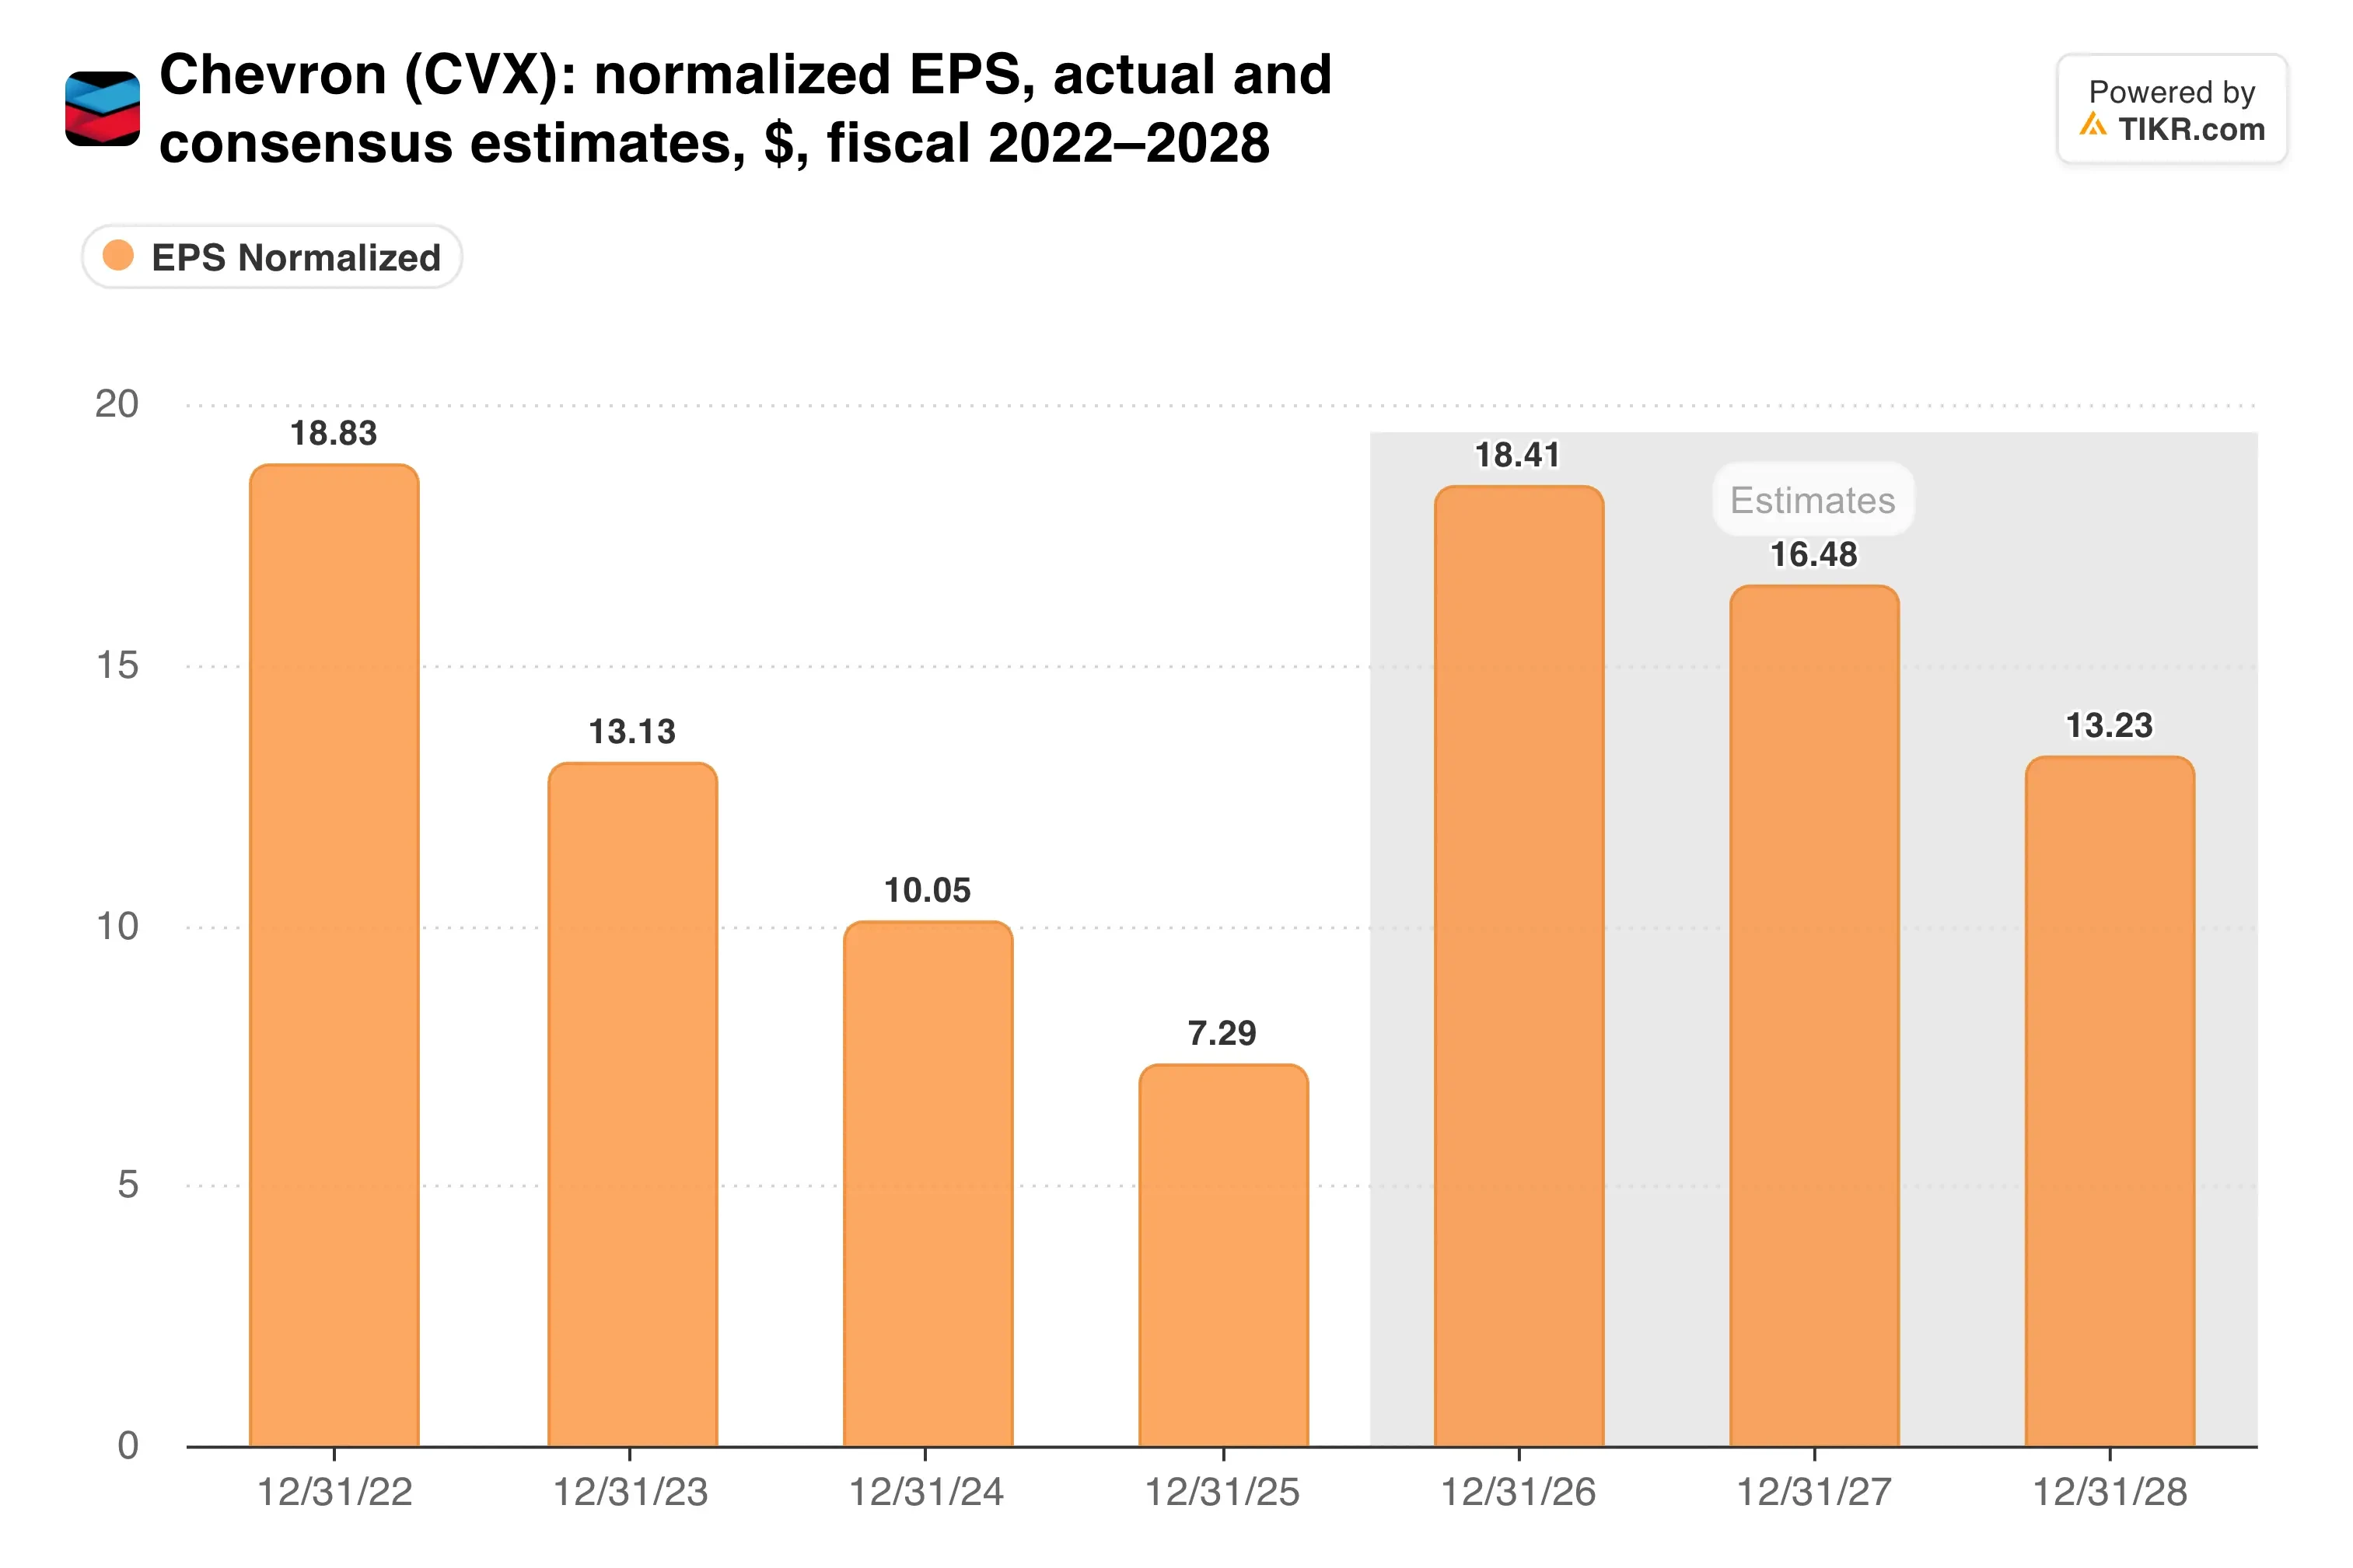
애널리스트들은 향후 2년간 연간 EPS 성장률이 약 50%에 달할 것으로 전망합니다. 이번 실적 상회 이후에도 이 목표는 높은 수준입니다.
TIKR은 셰브론에 대해 25명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
셰브론에 대한 매수, 보유, 매도 등급의 전체 내역과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 분석합니다. 셰브론의 애널리스트 등급 보기
비용과 원유 시장 흐름
4분기는 변동성이 클 것입니다. 셰브론은 헤스 미드스트림 거래로 30억~40억 달러의 세후 손실을 기록할 것으로 예상하며, 휘트스톤 LNG의 대규모 정기 점검과 허리케인 이사이어스로 인한 10월 가동 중단도 추가됩니다.
자사주 매입은 25억~30억 달러 규모로 계속될 것입니다. 분기별 1.78달러의 배당금은 3.5%의 수익률을 제공합니다.
평가는 여전히 낮게 보입니다. 셰브론은 선행 주가수익비율(P/E) 11.2배, 선행 EV/EBITDA 5.8배에 거래되며, 순부채는 EBITDA의 0.4배에 불과합니다. 월스트리트의 평균 목표가는 243달러로 14.5%의 상승 여력을 시사합니다.
이는 엑슨모빌과 비교했을 때 5년간 어떻게 될까요?
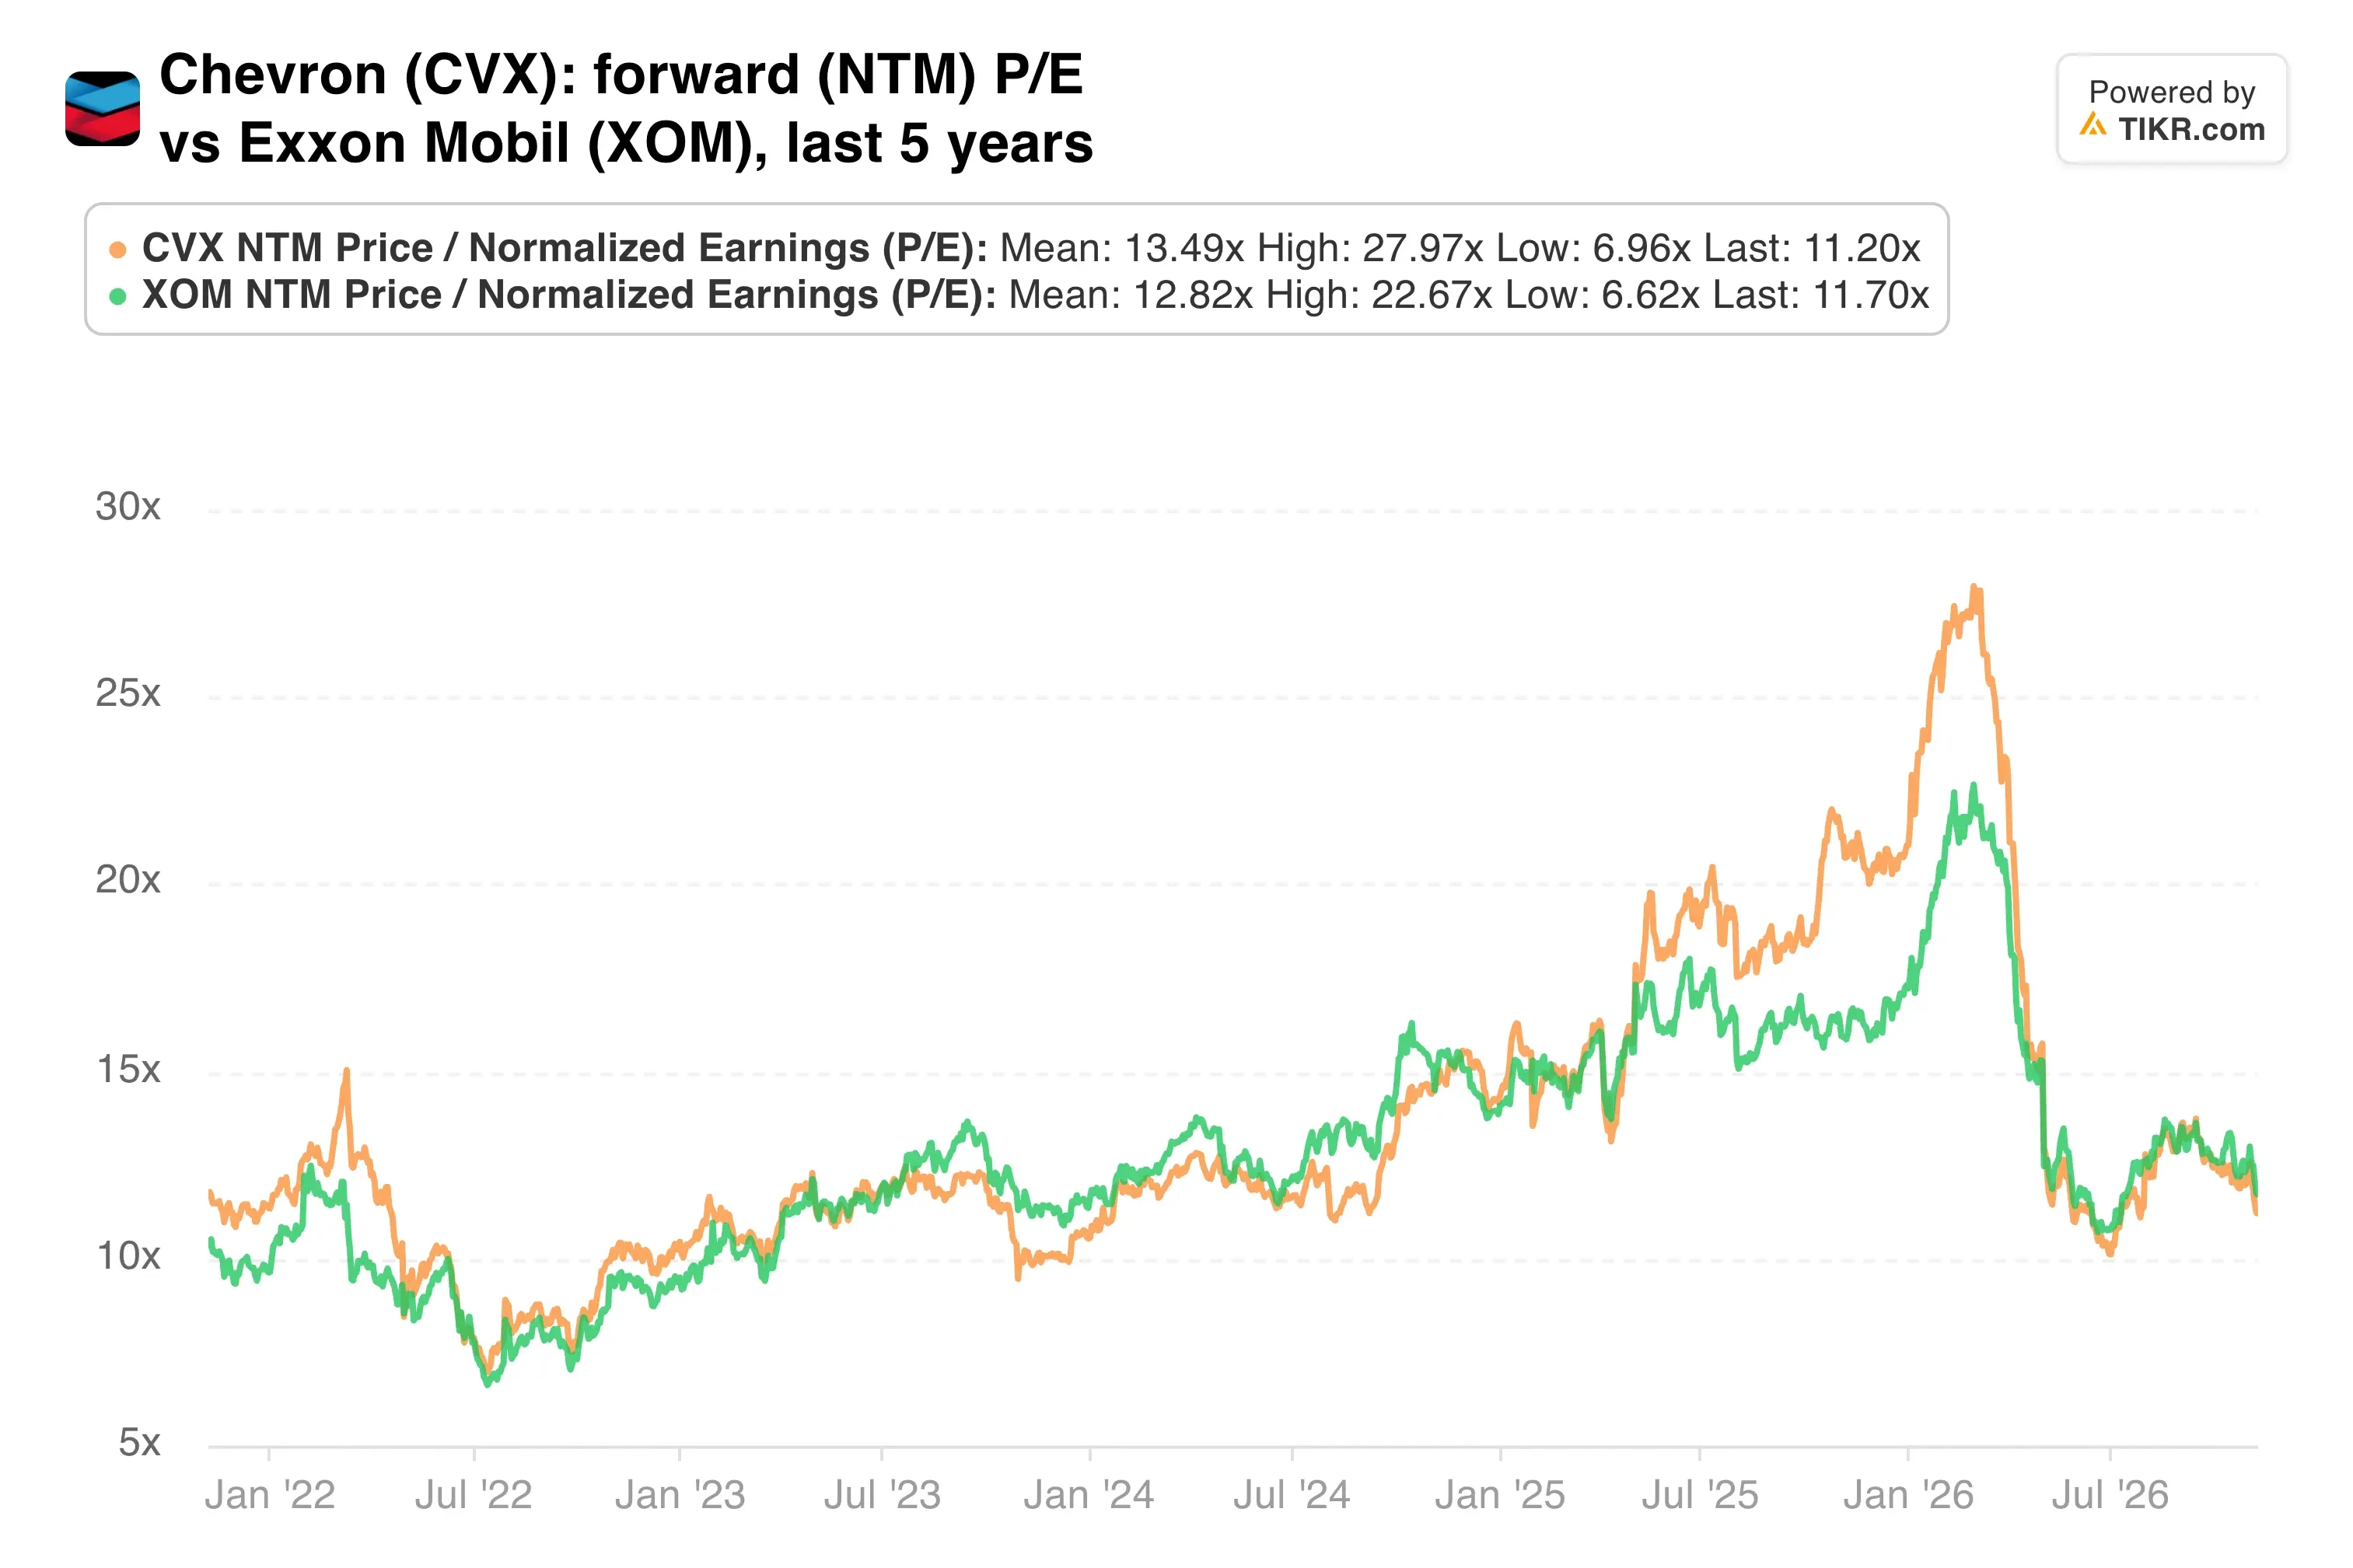
원유 자체가 더 큰 변수입니다. 왜냐하면 선행 추정치는 아직 전쟁 프리미엄이 가격에 반영된 상태에서 구축되었기 때문입니다.
제 의견: 이번 분기는 셰브론이 현재 가격에서도 상당한 현금을 창출할 수 있음을 증명했으며, 정제 부문이 순수 생산업체가 갖지 못하는 완충 역할을 제공했습니다. 그러나 선행 수치는 시장이 이미 빠져나가고 있는 원유 프리미엄에 의존하고 있습니다. 213달러에서는 보유하고, 원유 추가 약세 시에만 매수할 것입니다.
셰브론은 1월 29일 연간 실적을 발표할 예정입니다. 해당 보고서는 헤스 미드스트림 비용이 얼마나 큰지, 그리고 자사주 매입이 상한 범위 근처를 유지하는지 보여줄 것입니다.
그렇다면 셰브론 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 셰브론의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 즐거운 투자 되세요!