주요 포인트
- 버크셔 해서웨이 (BRK.B) 주가는 기술 섹터 변동성 속에서 투자자들이 다각화된 사업을 선호하면서 10월 6일부터 11월 6일까지 약 13% 상승하여 약 571달러에 마감했습니다.
- 월마트 (WMT)는 2025년 기준 버크셔의 McLane 자회사 매출의 약 17%를 차지했으며, 코카콜라 (KO)는 여전히 중요한 주식 투자 포트폴리오입니다.
- 버크셔는 3분기에 96억 달러 상당의 자사주를 매입했으나, 보험 수익성 약화로 영업이익이 약 6% 감소한 127억 달러를 기록했습니다.
- 버크셔의 상당한 현금 보유고와 적극적인 자사주 매입은 장기 전망을 지지하지만, 높은 밸류에이션으로 인해 신규 매수자보다는 기존 주주에게 더 매력적인 주식이 되었습니다.
무슨 일이 있었나요?
버크셔 해서웨이 (BRK.B) 주가는 지난 한 달 동안 약 13% 상승하여, 기술 섹터 변동성 속에서 투자자들이 다각화된 사업을 선호하면서 10월 6일 약 506달러에서 11월 6일 571달러로 올랐습니다.
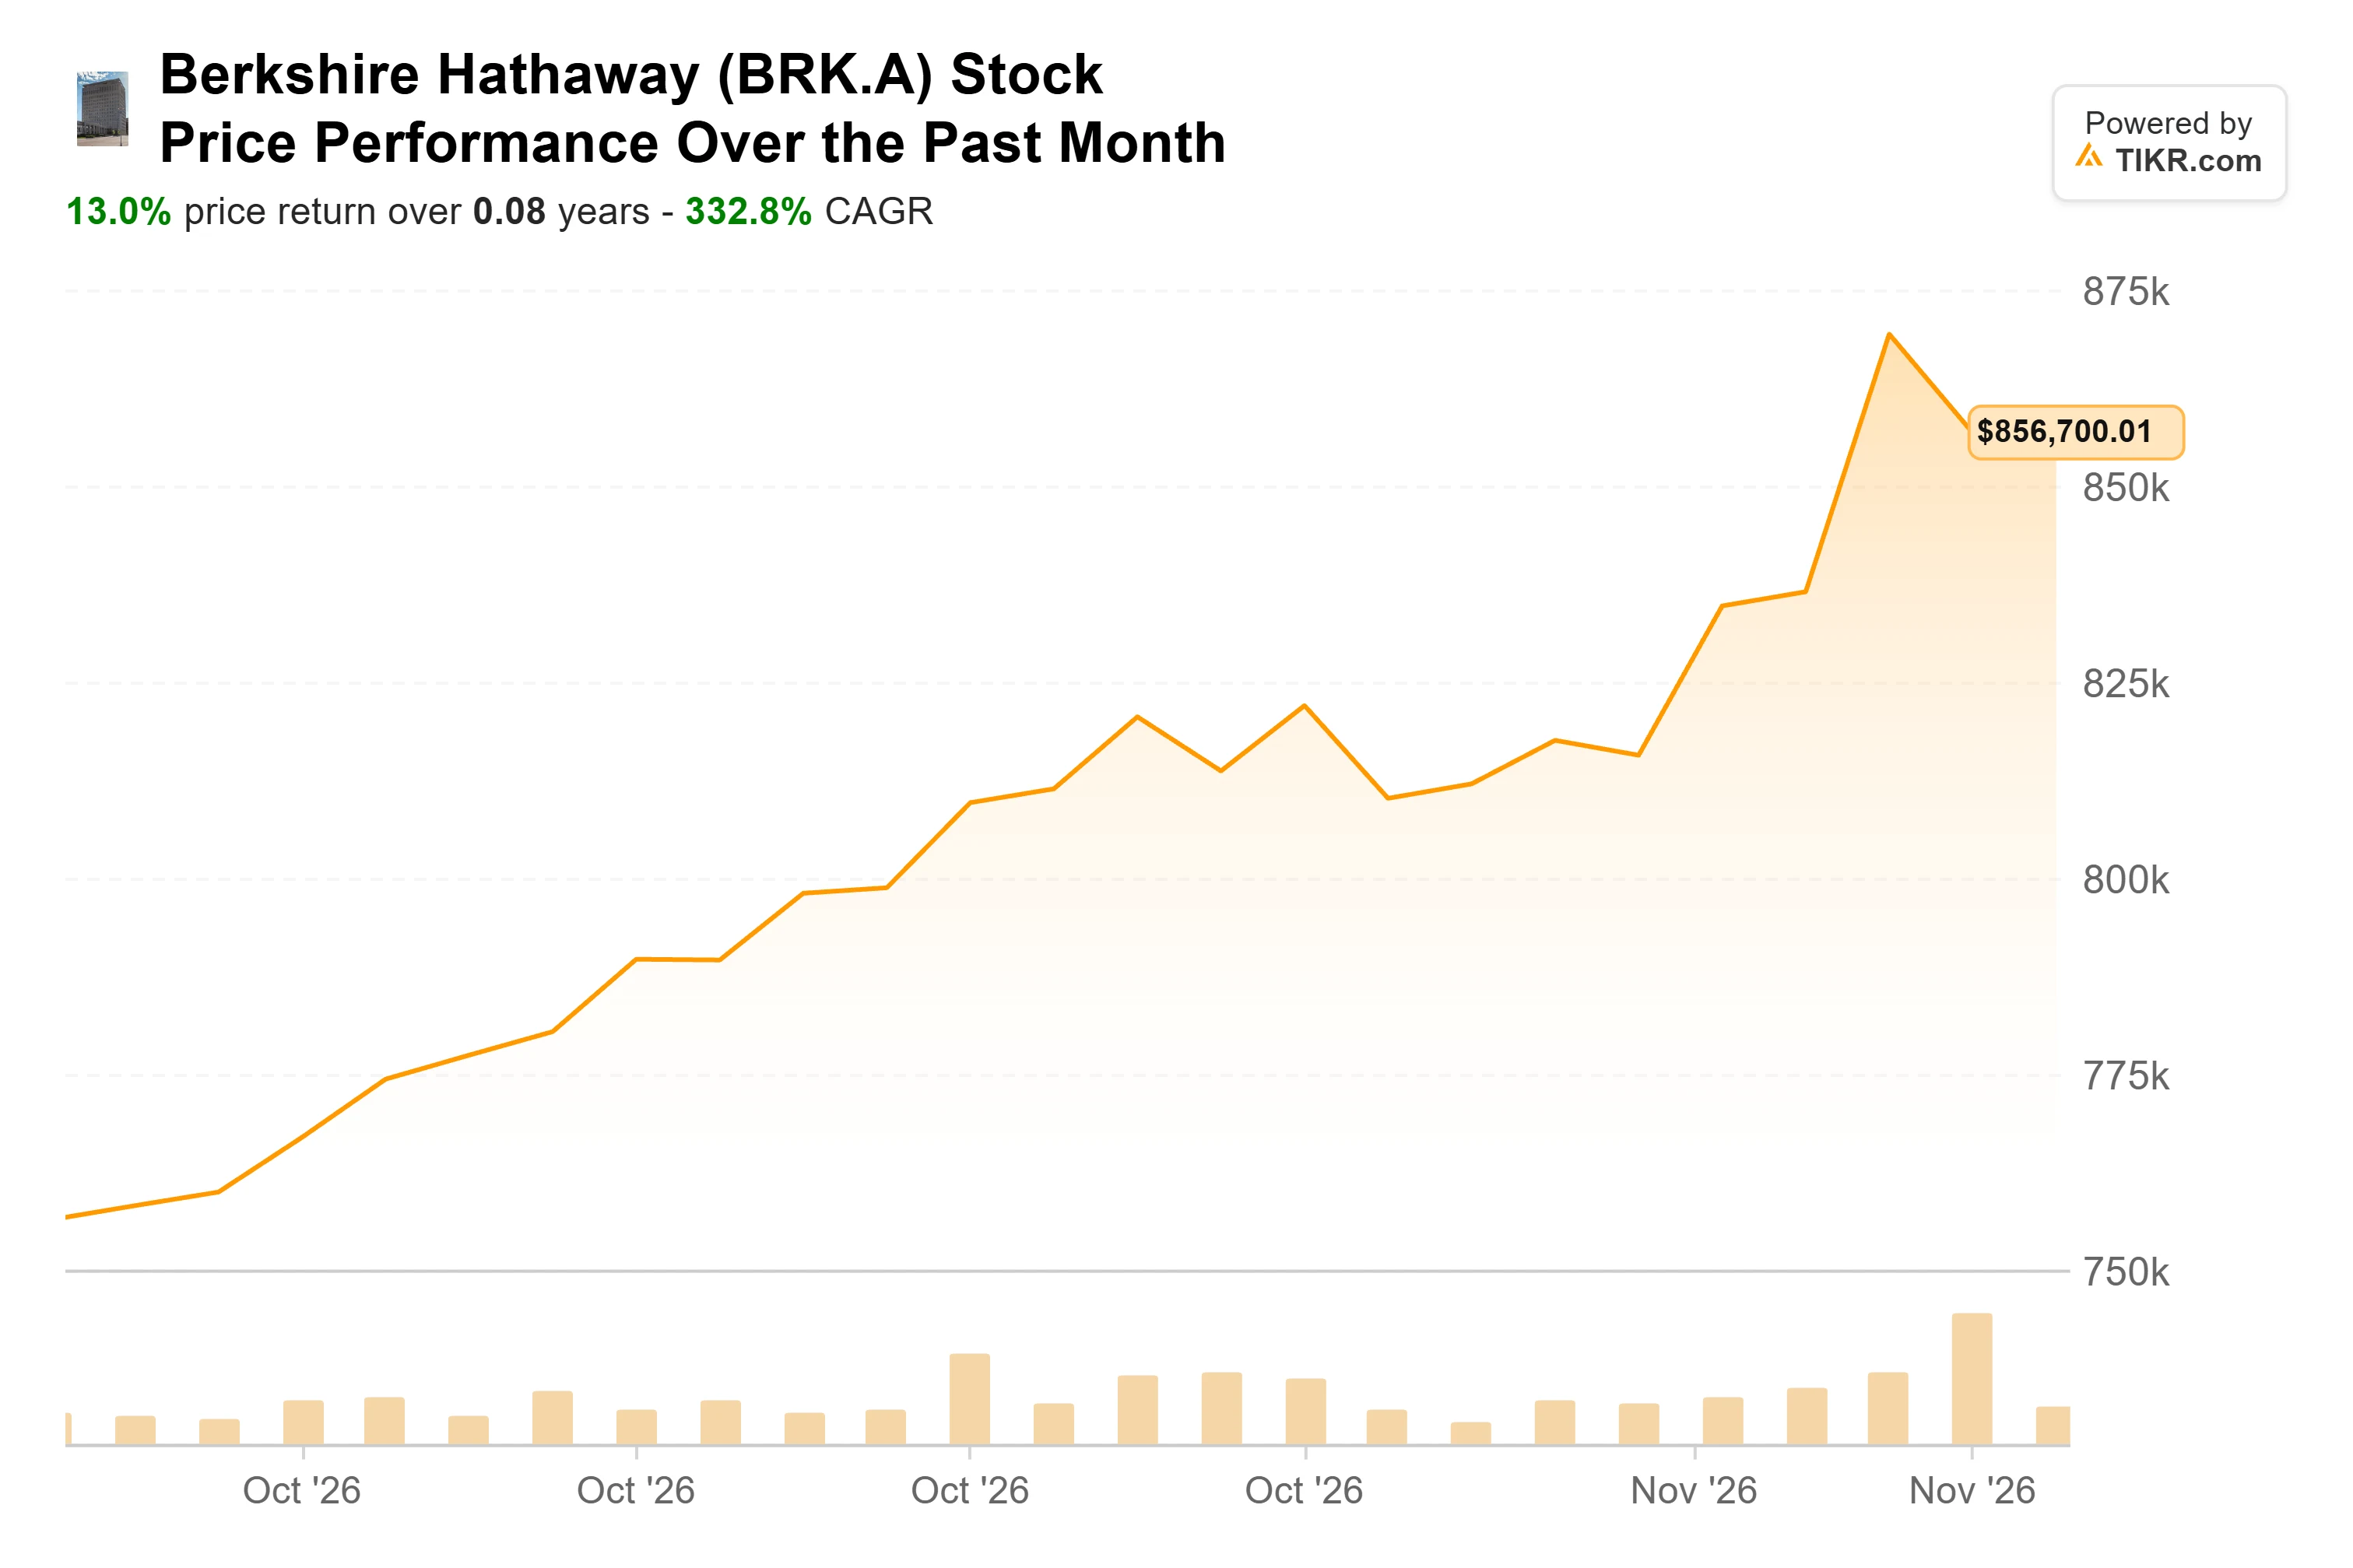
위 차트는 버크셔 해서웨이의 A종 주식 (BRK.A)을 보여주며, 본문에서 논의된 주가 성과는 B종 주식 (BRK.B)를 가리킵니다.
버크셔의 보험, 철도, 에너지 및 제조 사업과 상당한 현금 보유고는 워런 버핏이 2025년 5월 발표한 리더십 전환을 그렉 아벨이 이어가면서 투자자들의 관심을 끌었습니다.
코카콜라 (KO) 는 여전히 버크셔의 중요한 주식 투자 포트폴리오 중 하나이며, 월마트 (WMT)는 버크셔의 2025년 연간 보고서에 따르면 McLane의 2025년 매출의 약 17%를 차지했습니다.
11월 6일 시장 마감 후, 투자자들은 버크셔가 11월 7일 3분기 실적을 발표하면서 또 다른 중요한 업데이트를 받았습니다.
영업이익은 주로 보험 수익성 약화를 반영하여 전년 동기 135억 달러에서 약 6% 감소한 127억 달러를 기록했습니다.
보험 인수 이익은 약 43% 감소한 13억 5천만 달러를 기록했으며, GEICO의 세전 인수 이익은 가격 경쟁과 비용 부담으로 결과에 영향을 미치며 약 45% 감소한 9억 8,200만 달러를 기록했습니다.
그러나 버크셔의 다른 사업들은 회복력을 보였습니다. BNSF 철도 영업이익은 약 19% 증가한 17억 3천만 달러를 기록했으며, 버크셔 해서웨이 에너지의 이익은 8% 증가한 16억 1천만 달러를 기록했습니다.
제조, 서비스 및 소매업 이익도 약 12% 개선된 40억 4천만 달러를 기록하여 보험 부문의 약세를 상쇄하는 데 도움이 되었습니다.
실적 발표에서 버크셔는 분기별 투자 수익 및 손실을 "보통 의미가 없다"고 설명하며, 단기 시장 변동보다는 기본 영업이익에 집중하는 것의 중요성을 강조했습니다.
버크셔의 3분기 실적 보고서는 또한 자사주 매입이 가속화되어 경영진이 자본을 배치하려는 의지를 추가로 보여주었습니다.
회사는 3분기 동안 전분기 약 45억 달러 대비 96억 달러 상당의 자사주를 매입했으며, 10월에는 또 다른 약 20억 달러를 매입했습니다.
버크셔의 보험 및 기타 사업들은 또한 3분기 재무 보고서에 따르면 9월 30일 기준 미결제 국채 매입액을 제외하고 약 3,520억 달러의 현금, 현금성 자산 및 미국 국채를 보유했습니다.
이 상당한 유동성은 아벨이 인수, 투자를 추진하고 경영진이 밸류에이션이 매력적이라고 판단할 때 자사주 매입을 계속할 수 있는 상당한 유연성을 제공합니다.
버크셔 해서웨이 주가는 저평가되었나요, 고평가되었나요?
B종 주식당 약 571달러에서 버크셔는 역사적 이익 배수 대비 약간 고평가된 것으로 보입니다. TIKR의 A종 (BRK.A) 밸류에이션 차트는 선행 주가수익비율(P/E)이 25.78배로 역사적 평균 22.84배를 상회하여 버크셔가 프리미엄에 거래되고 있음을 추가로 보여줍니다.
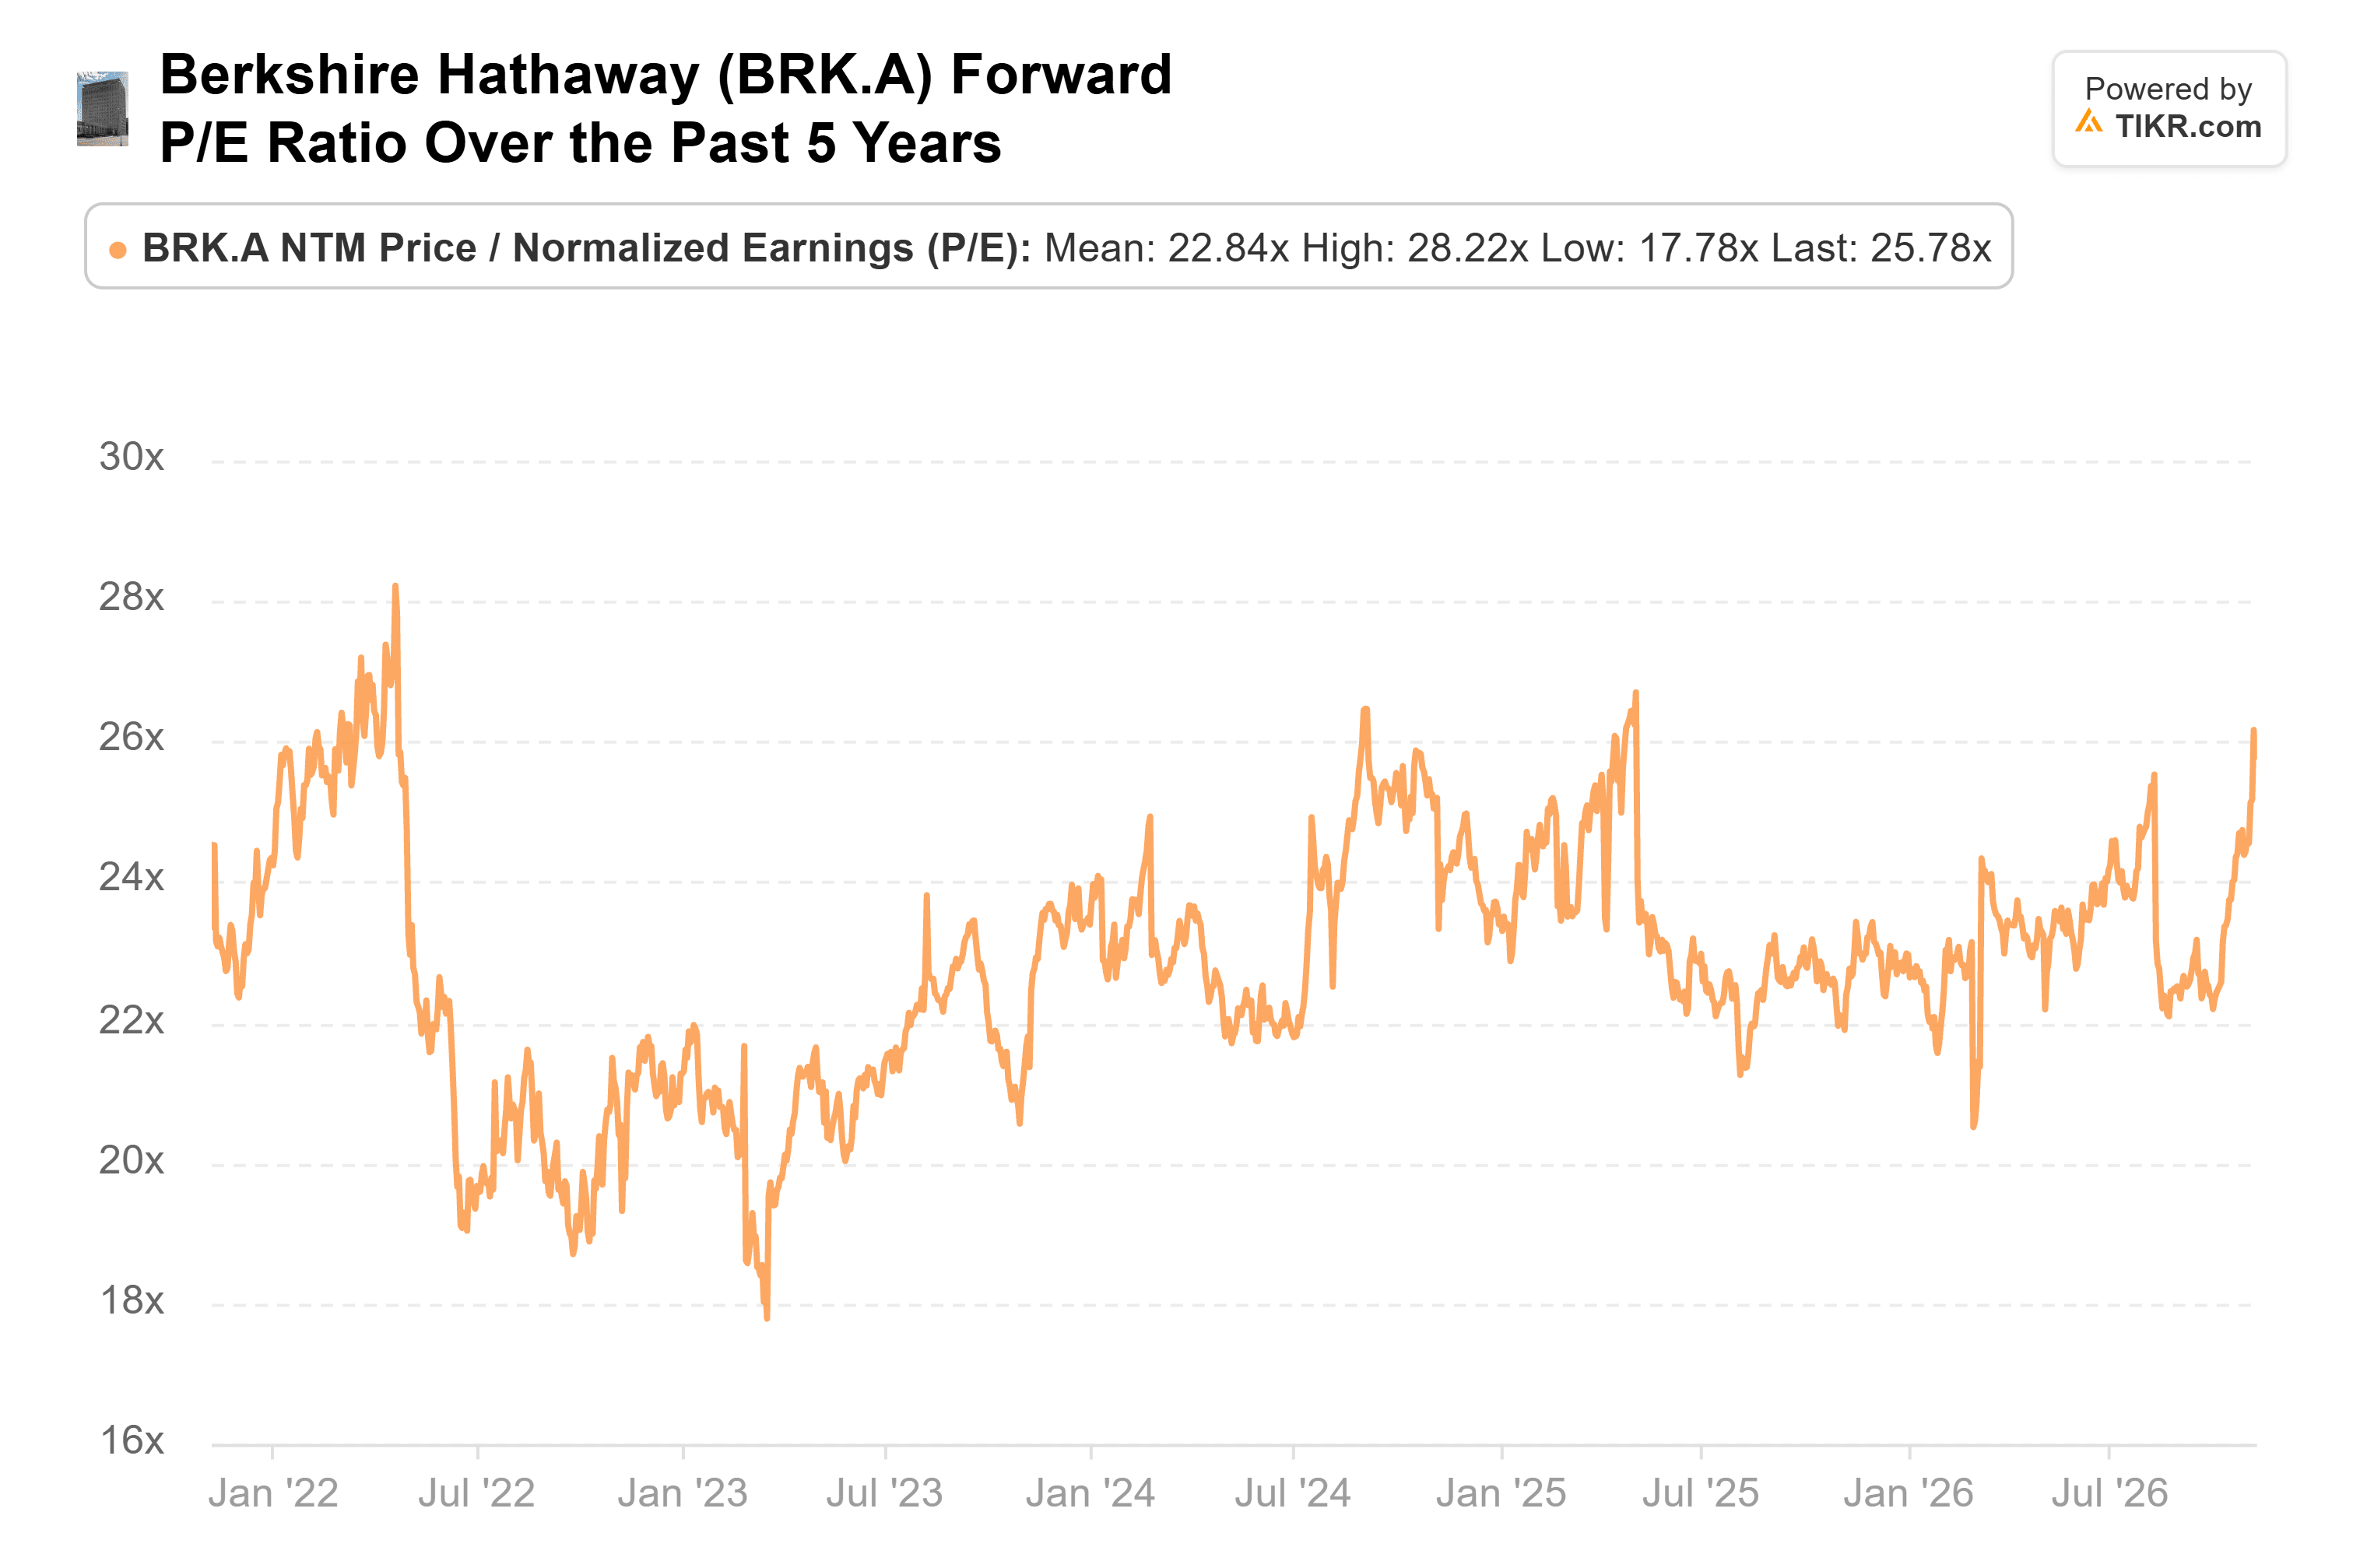
회사의 상당한 현금 보유고와 3분기 96억 달러의 자사주 매입은 장기 전망을 지지하지만, 약화된 보험 수익성과 상대적으로 평평한 애널리스트 이익 기대치는 단기 상승 가능성을 제한할 수 있습니다.
프리미엄 밸류에이션은 또한 인수 수익성이 계속 압박을 받거나 미래 투자가 더 강한 이익 성장을 창출하지 못할 경우 실망할 여지가 적어집니다.
향후 12개월 동안 버크셔의 성과는 아벨이 GEICO의 수익성을 개선하고, 철도 및 에너지 사업 전반에 걸쳐 성장을 유지하며, 매력적인 수익률로 자본을 배치할 수 있는 능력에 달려있습니다.
버크셔는 기존 주주에게는 합리적인 보유 종목으로 보이지만, 프리미엄 밸류에이션으로 인해 최근 랠리 이후 공격적으로 매수하는 것보다 더 나은 진입 가격을 기다리는 것이 더 매력적으로 보입니다.
그렇다면 버크셔 해서웨이 주가의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 밸류에이션 모델에 몇 가지 가정을 입력하기만 하면 버크셔 해서웨이가 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사들은 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도되거나, 어떤 주식을 사고파는 권유도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 제작합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식들에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!